
 研报速递
 >
本期导读。上周(8月24日-8月28日)A 股震荡分化:上证 +1.20%、沪深 300 -0.21%、全 A +0.61%,创业板 -3.42%,科创 50 在英伟达财报提振下周四单日 +3.77%,全市场日均成交降至 1.99 万亿。
本期通读 9 家主流券商周报,把当周观点凝练为 5 个核心共识 与 4 个关键分歧。共识聚焦"盈利验证为锚、科技+资源+红利三足鼎立";分歧集中在 9 月 AI 节奏、美债传导、地产新政与配置重心。
一图看完 7 个配置方向的共识度,文末附 9 篇原文与参考文献。
一、共识篇:5 个方向形成共振
"盈利定方向"是本期 9 家券商的共同定价锚。A 股 2026 中报全 A 与全 A 非金融归母净利润分别同比 +16.86% 与 +16.70%(兴证策略),全 A 非金融 ROE(净资产收益率)时隔 17 个季度从 6.3% 回升至 6.68%(广发策略),全 A 扣除非金融企业全年利润增速有望维持 15% 左右(广发)。盈利已替代估值成为今年市场收益的主导力量——估值在多数行业甚至是拖累,唯有盈利持续兑现能对冲外部估值压制、撑住结构性行情。
在中报兑现的"双位数增长+ROE 回升"加持下,多家把科技成长与资源品视为 9 月行情的两条主轴。科技端从"涨价叙事"向"量增与盈利兑现"切换,AI 算力链条扩散至 PCB(印制电路板)、CPO(共封装光学)、半导体设备与材料、国产算力与超节点,AI 重点公司利润占全 A 比重从去年同期的 10.8% 抬升至 18%(广发);【科创创业板】相较【沪深 300】的盈利增速差由 26Q1 的 32.88 个百分点继续提升至 26H1 的 33.45 个百分点(兴证),"非 AI 公司"利润增速也由负转正连续改善。资源端 AI 算力基建拉动铜铝需求上行,叠加供给端约束(铜矿加工费深度为负、铝合规产能逼近上限),有色金属/贵金属被普遍列为弱美元与商品回暖的受益方向;央国企红利则在快速轮动格局下被多家推为防御底仓。
行情结构上,9 月仍是超跌反弹延续+风格再平衡。国泰海通称"金秋行情"在科技/材料/制造/医药/大金融/高分红五条线上继续扩散,申万宏源强调"二次探底已兑现",9 月底前反弹延续的概率仍高、长中短期乐观集中发酵后才可能是本轮反弹高点;中信证券测算 8 月主线留存率读数 0.853 处于历史 97.5% 分位、显示极高速轮动。在 AI 之外,能化、有色、红利、医疗设备与低位景气副线被多家并入配置组合——AI 与能化在节奏上错开(Q2 AI 强、能化被虹吸,二季度末至当下能化升温),国金/中信/银河把煤炭、石油、油运、炼化列为与 AI 并列的杠铃端;创新药/CXO(医药外包服务)在政策与出海 BD(授权合作)驱动下被多家纳入"独立赛道"(中银/中信/兴证/申万/广发),化工/养殖/工业金属/地产困境反转等低位副线则因 PB(市净率)-ROE 框架下的估值修复被中信、中银、兴证单独提及。
二、分歧篇:4 个关键判断的深度辨析
分歧一:9 月科技/AI 是"决胜窗口"还是"季度级调整"?
辨析要点:差异不在美债利率水平,而在分子端兑现预期的边际变化。申万把 9 月定位为"反弹高点临近",兴证把 9 月定位为"宏观流动性改善的二次分母端窗口",中信则在主线缺失下主张杠铃;这种分歧决定了 9 月初仓位管理上更应向"量增确定性"集中,而非追高纯涨价品种。
分歧二:美债利率是"分母次要因素"还是"外生紧缩交易"?
辨析要点:广发更强调"产业趋势决定方向、利率只影响斜率",国金更强调紧缩交易的现实压制与筹码结构脆弱,中信则提醒中期因素未变。实操上对长端利率维持"区间高位、9 月 FOMC(联邦公开市场委员会)前难破前高"的判断,可适度保留久期(利率敏感度)对冲。
分歧三:8/28 地产新政是"信用重构"还是"信号意义为主"?
辨析要点:多数机构把此次新政视为"信用侧中长期制度建设",对地产链以情绪修复为主、盈利和股价传导仍需观察;短期博弈意义大于趋势反转,可关注建材、家电、现房销售配套等局部环节。
分歧四:配置重心——AI 单线进攻 vs AI+能化杠铃 vs 景气扩散并行?
辨析要点:三类阵营共同把"AI 硬件+创新药+有色/贵金属+红利"放入组合,差异在于进攻/防御权重与是否单压 AI。三阵营也均提示"未必减仓,但势必调仓"——把极致拥挤的 AI 涨价品种向二三线、量增确定性、能化副线分散。
三、配置全景图:7 个方向的共识度一览
下图汇总当周 9 家券商在配置上的共识度(5★ 高度一致 / 4★ 较多 / 3★ 较少)。所有方向至少有 3 家明确推荐,符合 9 月震荡结构下"主线清晰、辅线多元"的特点。
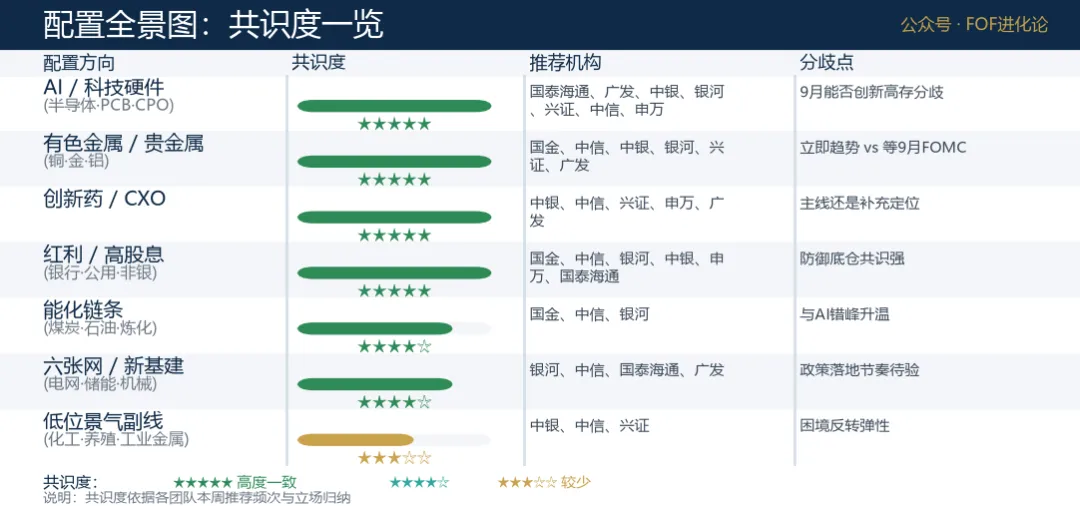 >
●高度一致(5★):AI/科技硬件(PCB、CPO、半导体设备与材料、国产算力)、有色/贵金属(铜金铝)、创新药/CXO、红利/高股息(银行、公用、非银、煤炭、保险)。
●较多关注(4★):能化链条(煤炭、石油、油运、炼化)——被国金、中信、银河列入与 AI 错峰升温的杠铃端;六张网/新基建(电网、储能、工程机械)——与稳增长政策落地直接相关。
●低共识但被点名(3★):低位景气副线(化工、养殖、工业金属、内需困境反转)——主要见于 PB-ROE 框架下的估值修复逻辑,弹性存在但需精选。
四、结语
"盈利定方向"是本期最清晰的共识——全 A 净利润 +16.86% / +16.70%、ROE 时隔四年首回升、AI 重点公司利润占比近翻倍(10.8%→18%),盈利已替代估值成为今年市场收益的主导力量。在这一底座之上,科技(AI 算力硬件+创新药)、资源(有色/贵金属+能化)、红利(银行/公用/非银)三足鼎立、行情扩散下沉;Q2 AI 集中表现之后,能化正在与 AI 错峰升温,AI+能化成为多家明确推荐的杠铃结构。
节奏上,9 月很可能是一段震荡上沿、风格再扩散、区间上行的阶段——申万提醒"反弹高点临近",兴证提示"9 月是决胜窗口",中信建议"控制心理预期",三家给出的操作方向收敛于"未必减仓、但势必调仓":把极致拥挤的 AI 涨价品种向二三线、量增确定性、能化副线分散。外部变量(美债长端、沃什表态、霍尔木兹)与内部变量(六张网落地节奏、地产新政传导、中美贸易摩擦)将共同决定节奏,但难以改变"以盈利为锚"的中期方向。
当周关键观察:9 月 FOMC(沃什是否配合宽松,是压制长端利率的关键变量)、8 月官方制造业 PMI(验证 Q3 旺季成色)、A 股三季报盈利预期(成长 vs 沪深 300 增速差是否进一步走阔)。下期我们将在本期基础上继续跟踪以上三条线索。
免责声明:本文仅基于公开券商策略周报进行综合整理,不构成任何投资建议;所引用数据均来自各券商原文,请以原文为准。投资有风险,决策需谨慎。
整理日期:2026-08-30 | 公众号:FOF进化论
参考文献
[1] 国泰海通策略:方奕、郭胤含、田开轩、苏徽,《中国股市"金秋行情"仍有望延伸、扩散——中国权益策略周报 20260830》,2026-08-30。
[2] 国投证券:林荣雄,《混沌中的方向感——A 股策略观点》,2026-08-30。
[3] 中银证券:王君、郭晓希,《外部扰动未消,聚焦业绩验证——A 股策略观点》,2026-08-30。
[4] 中国银河证券:杨超、王雪莹、袁世麟,《A 股市场面临三重博弈——A 股投资策略周报》,2026-08-30。
[5] 申万宏源证券:《压制估值的因素:短期格局无法外推远期——A 股策略一周回顾展望》,2026-08-29。
[6] 广发证券:刘晨明、郑恺、李如娟、毕露露,《十问 A 股中报——A 股策略》,2026-08-30。
[7] 国金证券:牟一凌、方智勇,《驶入迷雾——A 股策略周报 20260830》,2026-08-30。
[8] 兴证策略:张启尧团队,《盈利为何这么强?——A 股策略研究》,2026-08-30。
[9] 中信证券:裘翔、张铭楷、陈峰、高玉森、陈泽平,《如何应对快速轮动的行情——策略聚焦》,2026-08-30。

发表评论
发表评论: