
 研报速递
幻影视界今天分享的是算力芯片行业研究报告:《2026全球及算力芯片产业市场研究报告》。完整版PDF电子版报告下载方式见文末。
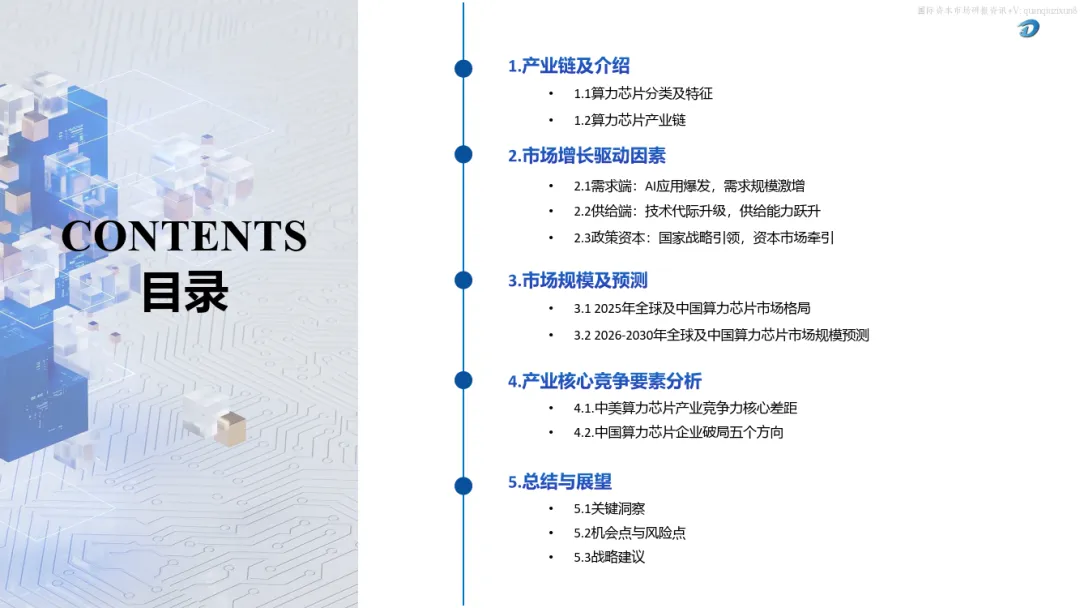
一、产业定义与链条
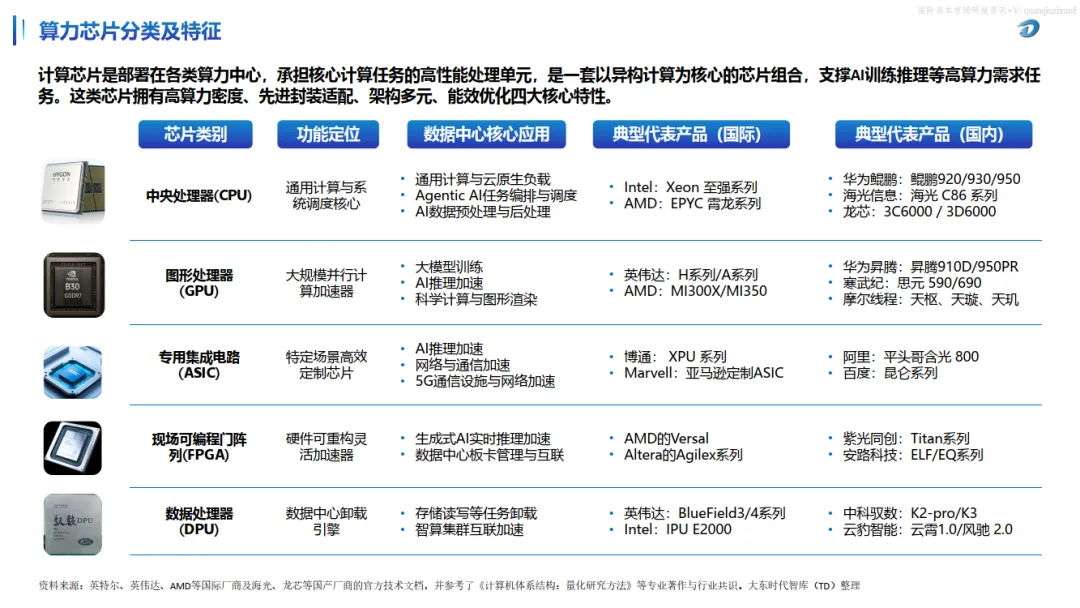
算力芯片是部署在算力中心、承担核心计算任务的高性能处理单元,呈"CPU + GPU + ASIC + FPGA + DPU"异构组合,具备高算力密度、先进封装适配、架构多元、能效优化四大特征。
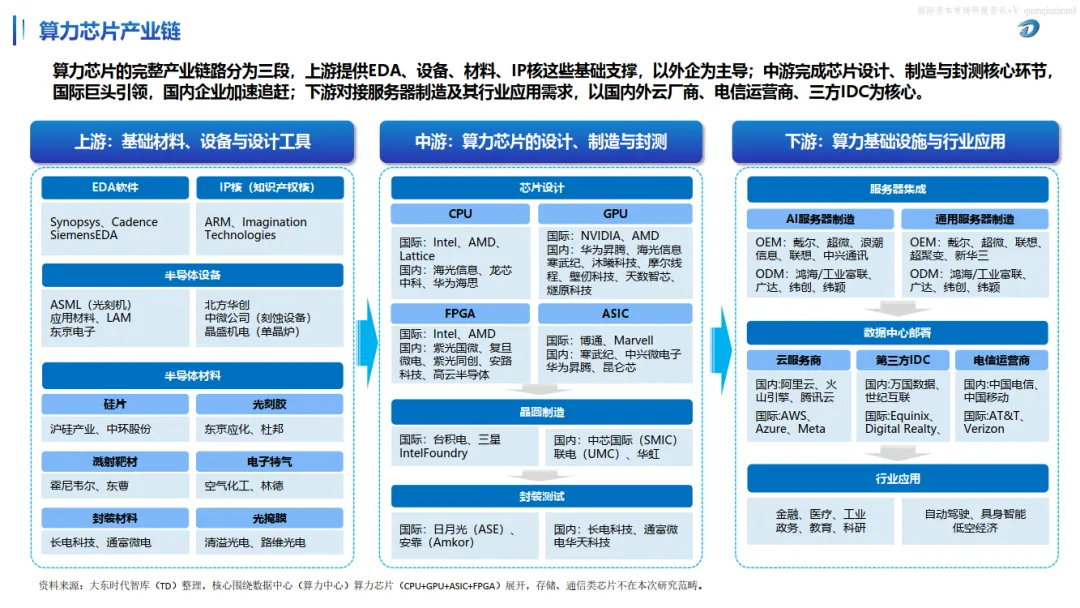
上游:EDA、半导体设备、材料、IP核,外企主导
中游:芯片设计、制造、封测,国际巨头引领,国内加速追赶
下游:服务器制造与行业应用,以云厂商、电信运营商、第三方IDC为核心
📌 本报告统计口径:全球数据中心场景下的 CPU+GPU+ASIC+FPGA 营收,不含存储与通信芯片。
二、增长驱动:需求、供给、政策资本三重合力
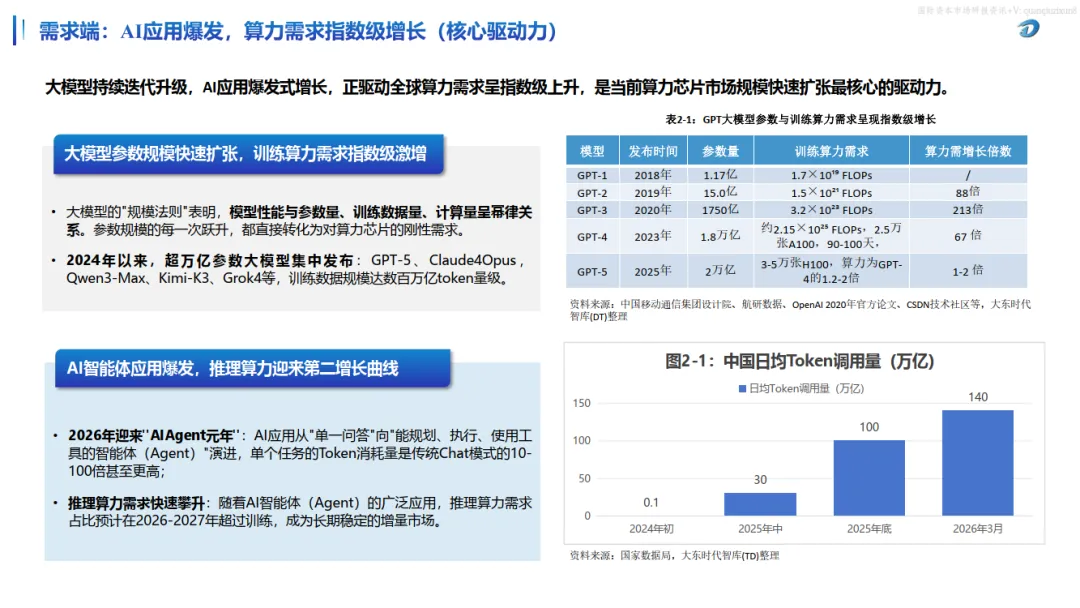
需求端:大模型参数与训练算力呈指数级跃升(GPT-1→GPT-5 算力需求增长超千倍);2026年迎来"AIAgent元年",单个任务Token消耗为传统Chat模式的10-100倍,推理算力需求预计2026-2027年超过训练,成为第二增长曲线。
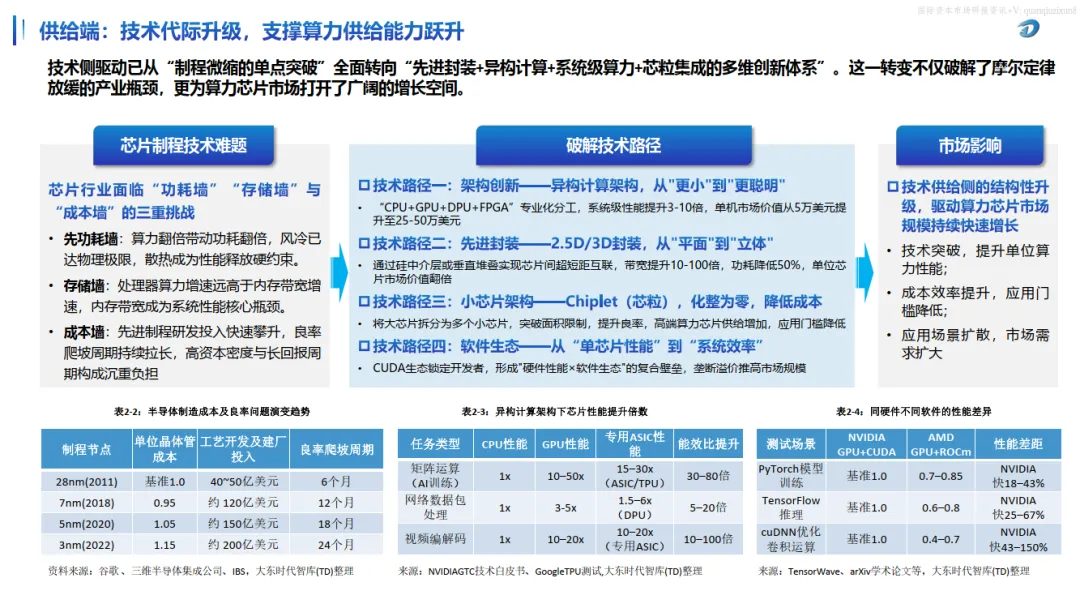
供给端:产业从"制程微缩单点突破"转向"先进封装+异构计算+芯粒+Chiplet"多维创新,破解功耗墙、存储墙、成本墙三重挑战;CUDA生态形成"硬件×软件"复合壁垒。
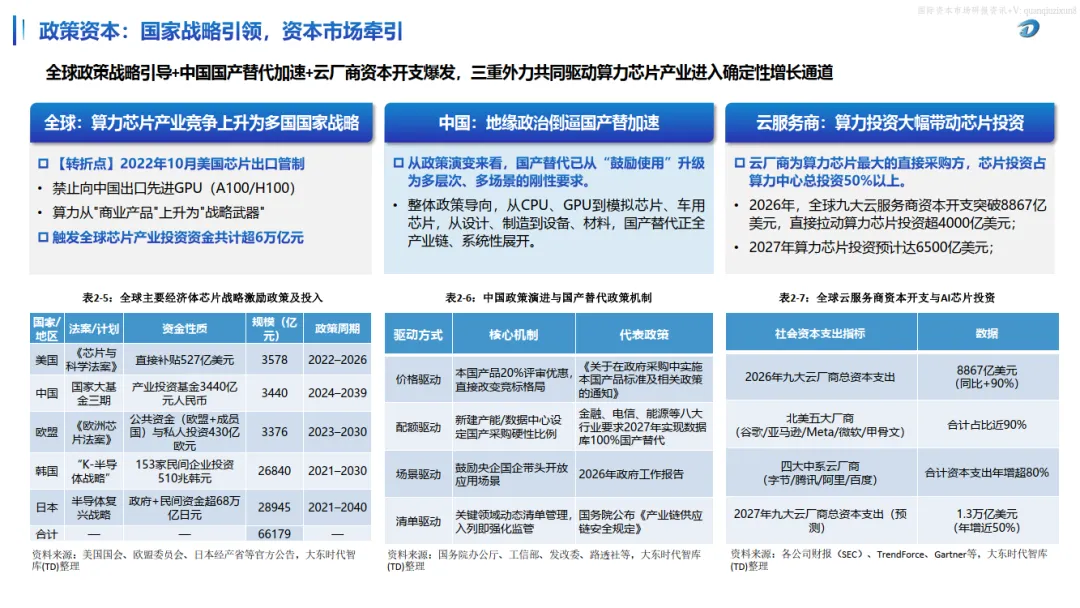
政策资本端:2022年10月美国芯片出口管制是转折点,全球芯片产业投资超6.6万亿元;2026年全球九大云厂商资本开支突破8867亿美元,直接拉动算力芯片投资超4000亿美元。
三、2026上半年市场格局:一超多强,中美悬殊
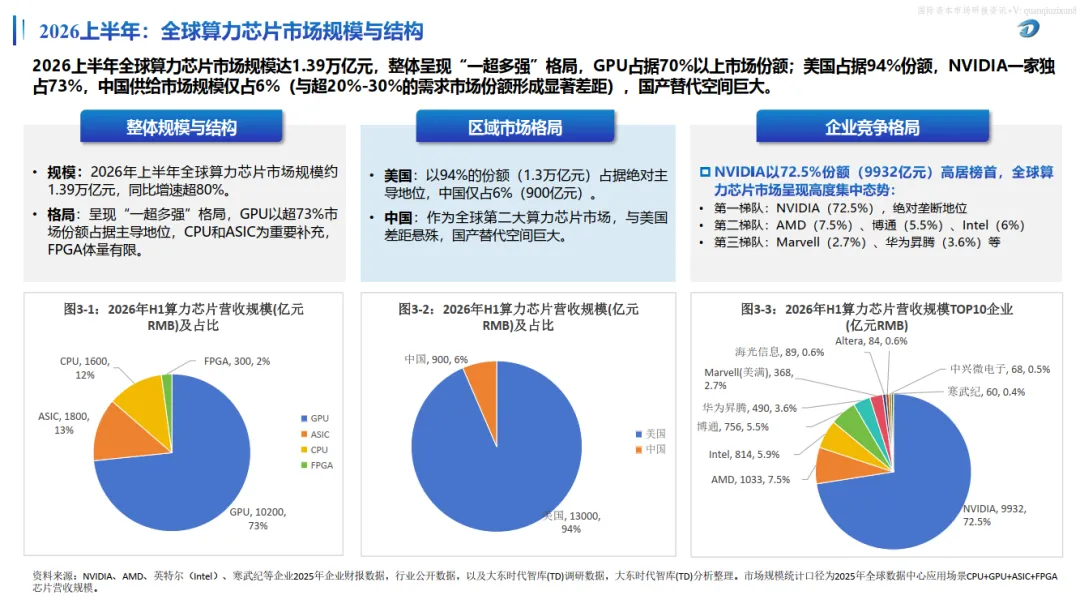
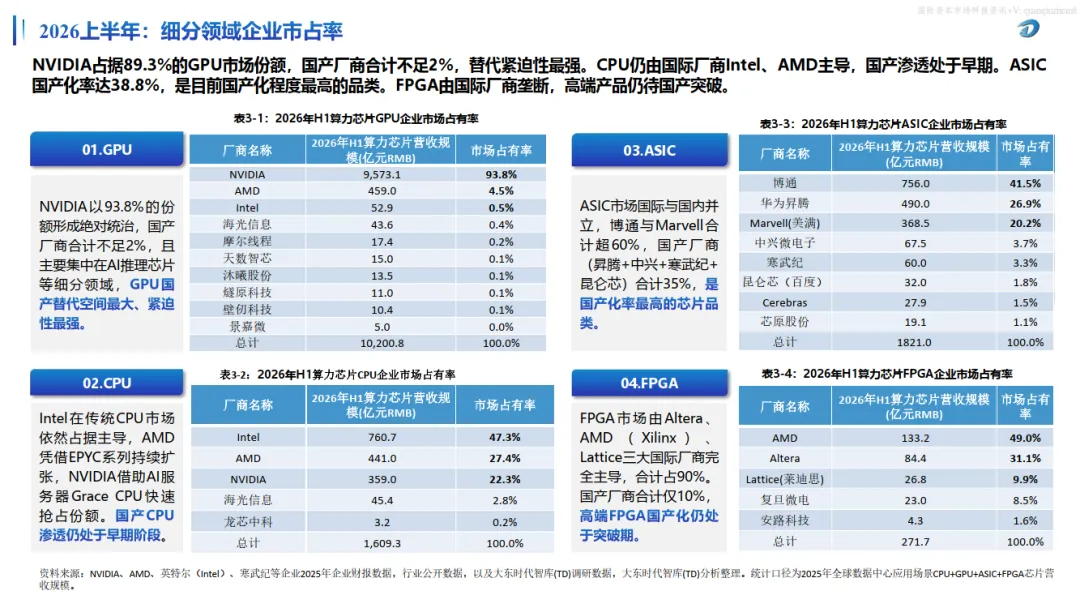
🌍 整体规模:2026年H1全球算力芯片市场约 1.39万亿元,同比+80%以上
🏆 企业格局:
NVIDIA 72.5%(9932亿元)——绝对垄断
第二梯队:AMD 7.5%、Intel 6%、博通 5.5%
第三梯队:华为昇腾 3.6%、Marvell 2.7%
🌏 区域格局:美国占 94%,中国仅占 6%(约900亿元),但中国需求占全球20%-30%,供需错位突出
📊 细分品类国产化率:
品类 | 国际龙头 | 国产化率 | 关键判断 |
|---|---|---|---|
GPU | NVIDIA 93.8% | 不足2% | 替代空间最大、紧迫性最强 |
CPU | Intel 47.3% | ~3% | 生态壁垒最高 |
ASIC | 博通41.5% | 38.8% | 国产化率最高 |
FPGA | AMD 49% | ~10% | 高端待突破 |
四、2026-2030年规模预测
全球市场:2026年 2.6万亿元 → 2030年 7万亿元,CAGR 27.5%
GPU:2万亿→4.4万亿(CAGR 22.5%),主力但增速放缓
ASIC:0.3万亿→1.2万亿(CAGR 41.8%),增速最快
CPU:0.2万亿→1.2万亿(CAGR 37.4%),Agent驱动
中国市场:2026年 0.54万亿元 → 2030年 1.6万亿元,CAGR 30.9%,高于全球3.4个百分点
🔑 五年国产替代总规模超3.1万亿元:
GPU:替代率48%→68%,规模2000亿→7500亿,绝对主力
ASIC/DPU:替代率38%→75%,速度最快
CPU:替代率22%→45%
FPGA:替代率52%→72%
五、中美核心竞争力差距
维度 | 美国 | 中国 | 差距 |
|---|---|---|---|
软件生态 | CUDA积累20年,注册开发者600万+ | CANN等8年,算子覆盖率70-75% | 生态代差2.5倍 |
先进制程 | 2nm量产(2025) | 5nm小批量产 | 2-3代 |
研发投入 | TOP5企业合计534亿美元 | TOP5企业合计23亿美元 | 约20倍 |
商业模式 | 开放生态+独立大客户 | 自用云绑定+政府采购 | 市场化程度低 |
人才/话语权 | 图灵奖得主60+,主导UCIe/PCIe/CXL | 图灵奖1位,参与但话语权有限 | 架构师数量差10倍 |
六、中国企业破局五大方向
生态联盟化:联合上下游成立"国产算力生态联盟",统一软件接口标准
细分场景深度定制:金融风控、智能制造、自动驾驶、视频生成等垂直场景避开CUDA正面竞争
软硬一体全栈优化:硬件层Chiplet+HBM3 → 编译器层CANN → 框架层PyTorch定制 → 模型层与DeepSeek等联合优化
商业模式创新:从"卖芯片"升级为"芯片+云服务+生态分成"打包,单客户年合同额可从500万提升至2000万元
国际化破局:开拓中东(技术换石油)、东南亚、拉美、俄罗斯等"对美国芯片有戒心"的第三方市场
七、关键洞见与投资指引
💡 四大核心洞见
① 供需错位是最大结构性特征——中国需求占20-30%但供给仅6%
② 需求切换:推理将超越训练,为国产芯片打开差异化窗口
③ 三重共振使中国增速高于全球:AI需求爆发+信创采购+出口管制倒逼
④ 四类芯片梯度替代:ASIC/DPU最快、GPU绝对值最大、FPGA中高端待突破、CPU生态壁垒最高
投资机遇:国产替代潜在规模超3万亿元;推理算力长期增量;全球政策资金超6万亿元;ASIC定制化弯道超车
风险提示:⚠️ 技术迭代差距扩大、CUDA生态短期难突破、EUV禁运导致先进制程产能受限、国内厂商同质低价竞争
战略节奏(三级梯队):
第一梯队:ASIC/DPU(替代速度最快)
第二梯队:GPU(替代绝对值最大)
第三梯队:CPU(政策确定性最强)
全球算力芯片市场正以27.5%的年复合增速从2026年的2.6万亿元扩张至2030年的7万亿元;中国虽仅占全球供给6%,但在AI爆发、信创采购、出口管制三重共振下,未来五年国产替代空间超3.1万亿元,GPU是绝对主力、ASIC是速度冠军,生态共建与全栈优化是中国企业破局的关键路径。
幻影视界整理分享报告原文节选如下:
 戳“阅读原文”下载报告。

发表评论
发表评论: