
 研报速递
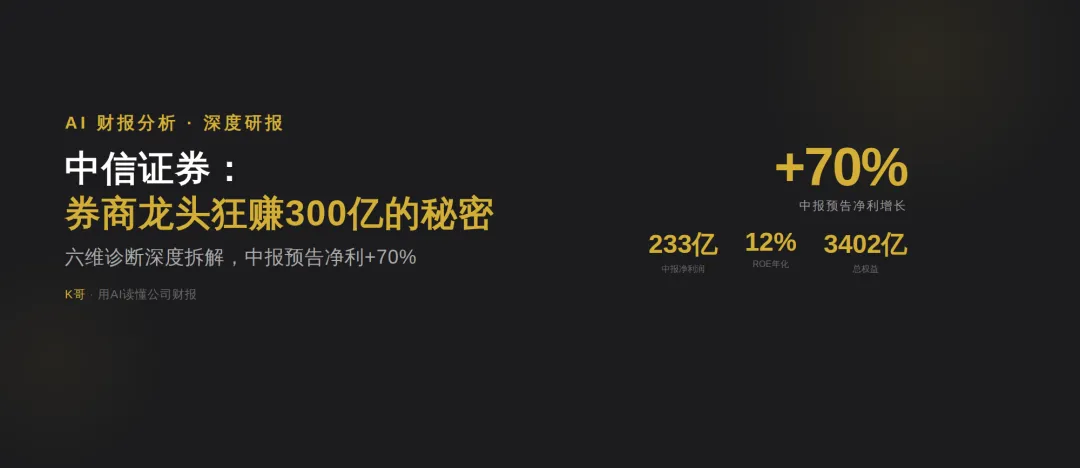
中信证券:券商龙头狂赚300亿的秘密——AI六维诊断深度拆解
别翻财报原文了,K哥用AI帮你把三张报表扒干净了
分析日期:2026年7月 | 数据基准:2025年年报 + 2026Q1季报 + 2026年中报预告
我是K哥,用AI帮你读懂公司财报。
我搭建了一套AI财务分析系统,从数据采集、指标计算到六维诊断全部自动化。
今天用这套系统深度拆解中信证券——用数据说话,不扯虚的。
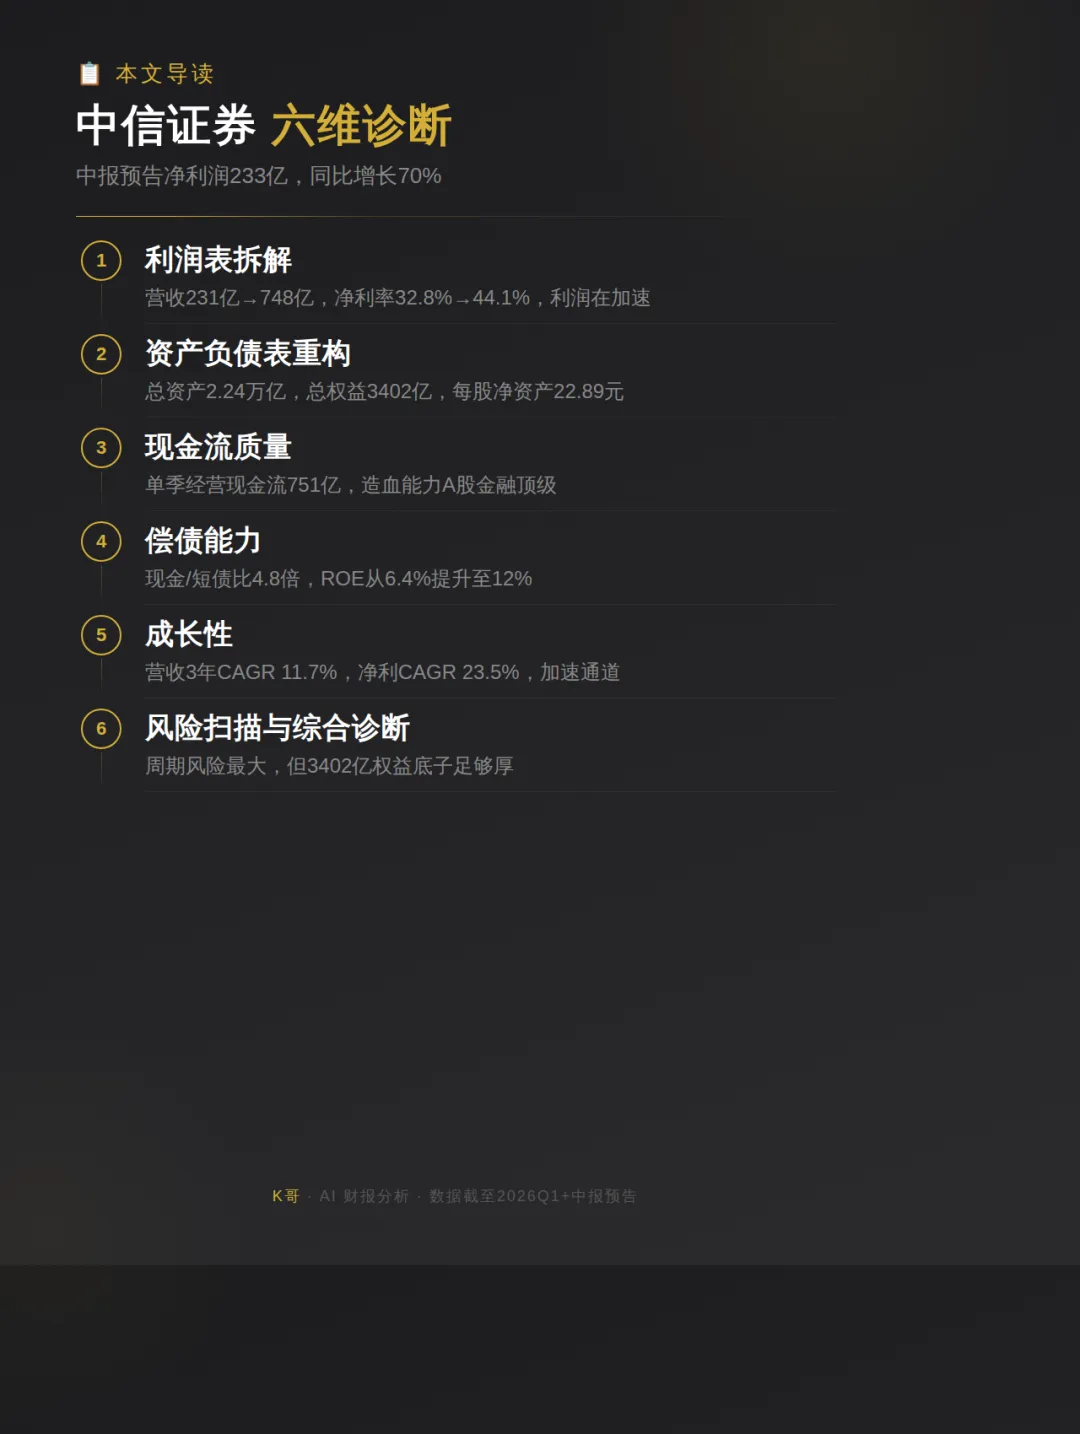
一、利润表拆解——赚的钱从哪来?
1.1 收入与利润趋势
| 营业利润 | 132.20亿 | 401.65亿 | 285.06亿 | 259.21亿 |
| 44.1% | 40.2% | 34.0% | 32.8% |
AI专家点评:
中信证券的利润表呈现出三个显著特征。
第一,收入规模持续增长。从2023年的600亿到2025年的748亿,两年增长24.6%。2026Q1单季231.55亿,同比增长40.9%(2025Q1为177.61亿),增速明显加快。
第二,净利率持续提升。从2023年的32.8%一路攀升到2026Q1的44.1%。这反映了资本市场活跃度提升下,经纪、投行、资管等业务的规模效应在放大。
第三,归母净利润增速远高于营收增速。2025年归母净利润300.76亿,同比增长38.6%,而营收增速仅17.3%——利润增速是营收增速的两倍多。
1.2 2026年中报预告
2026年7月10日,中信证券发布半年度业绩预告:
| 233.43亿 | +69.59% | ||
| 236.1亿 | +73.40% |
数据来源:同花顺公告(2026-07-10),基于上市公司正式披露信息。
AI专家点评:
这份业绩预告非常亮眼。归母净利润233.43亿,同比大增69.59%;扣非净利润236.1亿,同比大增73.40%,扣非利润甚至高于归母利润,说明利润来源都是主营业务,非经常性损益几乎没有。
结合Q1已披露的102.16亿来看,2026Q2单季归母净利润约131.27亿,高于Q1的102.16亿。这打破了市场对"一季度行情好、二季度可能回落"的担忧——二季度不但没有回落,反而在加速。
1.3 收入结构分析
证券公司的收入结构与制造业完全不同,我们来看几个关键项目的占比:
AI专家点评:
注意投资收益的占比——2025年投资收益402.72亿,占营收的53.8%。这是券商与制造业最根本的区别。中信证券的收入来源主要包括经纪业务佣金、投行承销费、资管管理费、自营投资收益四大块,其中自营投资收益是最核心的利润来源。
管理费用率在2026Q1约为40.3%(93.29亿/231.55亿),略低于2025全年的44.2%。这说明公司在收入增长的同时,费用控制也在改善,规模效应在体现。
二、资产负债表重构——看看"底子"
2.1 资产结构:券商与制造业天壤之别
| 总资产 | 22,446.74亿 | 100% | 20,819.03亿 | 100% |
| 总权益 | 3,402.56亿 | 15.2% | 3,258.22亿 | 15.7% |
AI专家点评:
中信的资产负债表与万华、隆基等制造企业完全不同。
最大的特点:总资产2.24万亿,但固定资产仅55亿,占比0.2%。券商是轻资产运营,它的"资产"不是厂房设备,而是货币资金和交易性金融资产(自营投资组合)。
货币资金4,853亿——其中大部分是客户保证金存款,不是公司自有资金。交易性金融资产7,955亿——这是券商的自营投资盘,包括债券、股票、基金等。
负债率84.8%,乍一看很高。但这是券商的行业特性——客户保证金本身就是负债(客户的钱,券商只是托管)。剔除客户资金后,实际杠杆水平在行业正常范围内。
留存收益从2025年末的1,130亿增至2026Q1的1,228亿,一个季度增加了98亿,这是利润积累的速度。
2.2 权益结构:家底有多厚
| 总权益 | 3,402.56亿 | 3,258.22亿 | 3,077.40亿 |
AI专家点评:
未分配利润1,228亿,占总权益的36.1%。连续两年从1,056亿→1,130亿→1,228亿,年增长约80~100亿。
总权益3,402亿,在A股券商中排名第一,远超第二名。每股净资产从20.49元提升到约22.89元(2026Q1推算),这是实实在在的股东价值增长。
股本148.21亿长期不变,说明中信证券基本不靠增发融资,利润积累是权益增长的核心驱动力。
三、现金流质量——"造血能力"有多强
| 751.61亿 | ||||
AI专家点评:
经营现金流751.61亿——这是单季的数据,一个季度就产生了751亿的经营现金流。这比全年利润还高几倍,是券商与制造业的另一个重大区别。
券商的经营现金流主要包括经纪业务收到的客户交易结算资金、投行承销费收入等。2026Q1经营现金流入1,767亿,流出1,016亿,净额751亿,说明业务运转极其通畅。
期末现金4,853亿,同比持续增长,流动性极其充裕。投资现金流几乎为零,这说明中信证券不是靠投资扩张驱动的企业,它的增长是内生的。
四、偿债能力——风险底板测试
| 12.0% | ||||
AI专家点评:
几个关键判断:
ROE持续提升——从2023年的6.4%到2025年的9.4%,再到2026Q1年化的12.0%,资本回报率在加速改善。如果2026全年维持这个水平,将是近五年来最好的ROE表现。
资产负债率82.85%在券商中属于正常水平</strong>。券商是高杠杆行业,监管允许的杠杆上限通常在68倍,中信当前约6.6倍(总资产/总权益),在行业中处于中等水平。
现金覆盖短期借款4.8倍,短期偿付能力无忧。但要注意,券商的"短期借款"很大程度上是同业拆借和短期融资工具,与制造业的银行贷款不是一个性质——它们是日常经营的流动性管理工具,不是偿债压力的来源。
五、成长性——还能持续吗?
5.1 收入与利润增长
| 2026年中报预告 | 233.43亿 | +69.6% |
*2026Q1 ROE为年化值
AI专家点评:
成长数据非常强劲。营收三年复合增长率约11.7%,净利润三年复合增长率约23.5%。 净利润增速远超营收增速,说明利润率的提升在加速。
2026年是明显的加速年——H1预告净利润增长69.59%,远超2025全年的38.6%。驱动因素有两个:一是资本市场活跃度提升带来的经纪和自营业务收入增长;二是注册制深化下投行业务的持续贡献。值得注意的是,扣非净利润增长73.40%高于归母净利润的69.59%,说明增长完全来自主营业务。
5.2 成长驱动因素
六、风险信号扫描
AI专家点评:
中信证券最大的风险不是经营风险,而是周期风险。证券行业是强周期行业,市场好的时候赚得盆满钵满,市场差的时候利润腰斩是常态。2026年上半年赶上了好行情,但这种行情能否持续,谁也无法保证。
不过,中信证券也有抵御周期的底气:①华夏基金贡献稳定的管理费收入;②投行项目储备充足;③国际化业务分散了A股单一市场风险;④3,402亿的权益底子足够厚。
七、综合诊断
中信证券的"面子、日子、底子"
| 面子(利润表) | ||
| 日子(现金流) | ||
| 底子(资产负债表) |
六维诊断
- 资产质量:良好。轻资产运营,55亿固定资产撬动2.24万亿总资产。交易性金融资产7,955亿是核心资产,其质量取决于底层投资的信用风险和市场风险。
- 利润质量:优秀。净利润持续高增长,2026年明显加速。但投资收益占比53.8%意味着利润与市场高度相关,存在一定波动性。
- 现金流质量:极强。经营现金流长期维持在500~750亿/年,远超净利润规模,造血能力是中信证券最厚的安全垫。
- 偿债能力:安全。虽然资产负债率84.8%,但这是券商行业特性。现金/短债比4.8倍,流动性管理极为保守。总权益3,402亿是最终的安全垫。
- 成长性:加速增长。营收三年CAGR 11.7%,净利润CAGR 23.5%。2026年中报预告增长69.6%,处于加速通道。
- 战略方向:综合金融服务商定位清晰。覆盖经纪、投行、资管、自营、国际业务,收入来源多元化,抗周期能力强于中小券商。
一句话总结
中信证券是A股当之无愧的券商龙头。2026年上半年净利润233.43亿、同比增长69.59%,扣非净利润236.1亿、同比增长73.40%,ROE从6.4%提升到12%,所有核心指标都在加速向好。它最大的风险不来自经营本身,而是证券行业的周期属性——顺风时有多耀眼,逆风时就有多难受。但对于一家总权益3,402亿、经营现金流750亿/年的龙头来说,穿越周期的底气足够。
关于本文
本文由AI财务分析系统自动生成,基于财务状况质量分析框架(六维诊断法),对中信证券2023~2025年年报、2026Q1季报及2026年中报预告数据进行了系统分析。
数据来源:
- 原始数据通过通达信接口导入
- 2026年中报预告数据来自同花顺转引的公司公告(2026-07-10)
项目GitHub地址:https://github.com/zhitucoder/ai-trading
项目作者开源了全套代码——从数据导入、K线管理、财务分析到选股回测,并撰写了系列教程讲解如何一步步用AI搭建A股量化分析系统。
你在用AI做投资分析吗?想看哪家公司?
👉 对这套系统感兴趣,或者想学习如何用AI做财报分析的,在评论区回复"想学",我会分享更多实战经验。
👉 想看其他公司的分析?直接回复公司名称或股票代码,下次安排。
风险提示:AI模型可能存在幻觉,数据来源为通达信接口及公开信息,可能存在数据不准确或字段偏移的情况。本文提供分析方法参考,不构成任何投资建议。投资有风险,入市需谨慎。过往业绩不代表未来表现。



发表评论
2026-07-14 08:06:48 回复该评论
发表评论: