研报速递
机构研究|外资券商
截至2025年12月末,获准投资中国的外资券商约18家,你认为谁最强?
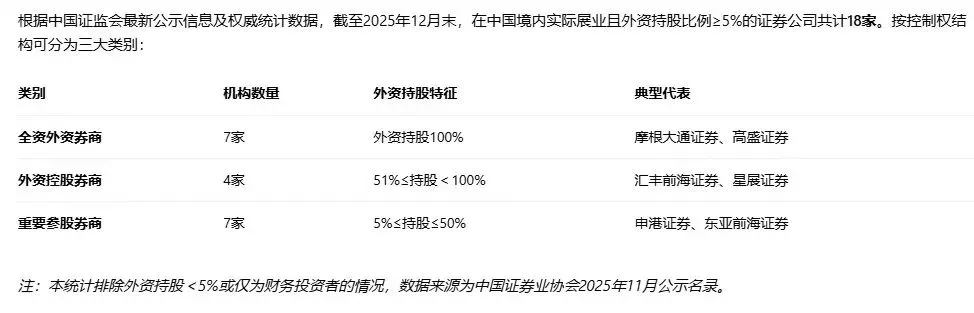
截至2025年12月末,根据中国证监会公开信息及市场机构统计,在中国展业的外资券商(含独资、控股及合资券商机构)约18家左右。具体数量会因股权变更、新牌照获批或业务整合而动态调整。
以下分类梳理仅供参考:

外资控股100%券商7家
①摩根大通证券(中国)。控股股东为摩根大通集团(100%)。2020年获批成立,2021年全资运营,总部上海。核心优势牌照最全,资本实力雄厚。注册资本11亿元,集团总资产超3.8万亿美元。与摩根大通银行(中国)实现企业银行+投行业务协同,2024-2025年投行业务承销规模位列外资券商第一.
④摩根士丹利证券(中国)。总部上海,目前由摩根士丹利(Morgan Stanley)全资控股,是全牌照外资券商。其前身为2011年合资成立的华鑫证券,摩根士丹利持股49%。在中国取消证券公司外资股比限制后,摩根士丹利于2020-2023年逐步增持华鑫证券股份至100%,并更名为摩根士丹利证券(中国)。2024年净利润同比增长35%,自营投资收益率达12.5%。2025年聚焦科创板做市、ESG金融产品创新成效显著。
⑥花旗证券(中国)。2024年获准设立,是一家总部位于上海,由美国花旗集团(Citigroup Inc.)全资持有的外资券商。该公司属于《外商投资证券公司管理办法》放开外资持股比例限制后,新设立的外资全资券商。花旗集团视在华证券业务为战略重点,业务范围包括证券经纪、证券自营、证券投资咨询等。在全球交易银行、机构经纪、外汇对冲业务上领先市场,2024-2025年机构客户交易量年增40%
⑦法巴证券(中国)。总部位于上海,全资控股股东为法国巴黎银行(BNP Paribas),2024年获批,2025年3月正式展业,注册资本11亿元。在欧元区绿色债券、跨境并购业务上领先,跨境绿色金融业务市场占比份额35%。
 外资控股≥51%)4家
①汇丰前海证券。是一家总部在深圳的全牌照合资投行,也是CEPA框架下的重要试点机构。其中汇丰银行(HSBC)控股51%、前海金融控股49%,业务主要专注于跨境投行和粤港澳大湾区业务联动,2024年实现扭亏为盈,净利润2.3亿元,2025年首批“跨境理财通”优化试点业务增长迅猛。
②星展证券(中国)。成立于2021年,总部上海。自2024年起,新加坡星展银行(香港)有限公司(DBS Bank (Hong Kong) Limited)持股比例为 51%,多家上海国资企业联合控股49%。主营东南亚跨境业务,2024年净利润1.8亿元,2025年H1增速+45%。
③大和证券(中国)。成立于2020年,总部北京。外资大和证券集团控股51%,北京国有资本运营管理公司等控股49%。主营日企在华融资,2024年净利润0.9亿元,但2025年自营业务增长较快,H1增速+120%。
④野村东方国际证券。成立于2019年,总部上海。外资野村控股(Nomura)控股51%,中资东方国际集团等控股49%。优势业务亚太研究及资管,2024年净利润2.1亿元,2025年H1增速+32%。

外资控股≤50%)约7家
①中德证券。2009年在北京成立,是一家历史悠久,聚焦于投行业务的中外合资券商。当初股权结构为德意志银行33.3%、山西证券66.7%。2023-2024年德意志银行逐步减持股份,至2025年持股降至5%以下,实际由山西国资控股,但中德证券的名称仍保留。传统优势在债券承销、企业并购重组,尤其在能源、化工等山西优势产业领域有项目积累。
②申港证券。成立于2016年3月,总部上海。申港证券是中国首家CEPA框架下的全牌照合资证券公司,其股权结构较为多元。其中民众证券有限公司(香港)、新鸿基有限公司(香港)合计持股约30%-35%,上海国资企业、北京国资企业以及其他民营资本内资,合计持股约65%-70%。业务平衡:跨境投行收入占比40%,内地经纪业务稳健。
③华兴证券。总部设于上海,原名华菁证券,成立于2016年8月。2021年更名为华兴证券,成中国首家新经济全牌照合资证券公司。截至2025年,华兴资本持股比例约 63%,其余股东包括互联网巨头关联方、国资背景机构等,外资为少数财务投资者(持股≤20%)。战略投资者包括腾讯、红杉资本等。作为新经济投行龙头,华兴证券在中概股回归(港股/A股)、独角兽企业融资领域市场份额领先。
④东亚前海证券。总部深圳,成立于2017年。外资方为东亚银行,持股比例49%,国资前海金控等联合持股51%,是CEPA框架下“港资参股但不控股”模式代表。发展瓶颈:缺乏IPO主承销资格。
 2025年待批的外资券商4家
①瑞穗证券(中国)。日本瑞穗金融集团(Mizuho Financial Group)全资控股,侧重日企在华融资、跨境并购及绿色金融。2025年已提交申请材料,预计审批窗口延展至2026-2027年。潜在风险:受地缘政治影响。
②三菱日联证券(中国)。母公司三菱日联金融集团(MUFG),审批申请已初步接触监管,2025年进入实质筹备阶段。业务方向:依托日本企业客户资源,拓展亚太区投行业务。
③城堡证券(中国)。美国城堡证券(Citadel Securities)全资控股,以量化交易见长。2025年已进入内部评估阶段,审批暂无期限。
④美国银行证券(中国)。母公司为美国银行(Bank of America)。长期探索在华设立独资券商,但受中美监管协调影响,进度慢于欧洲同行。业务方向:全球资本市场联动,侧重中概股跨境服务。

竞争力多维评估体系
5.1 评估框架与权重
评估维度 | 权重 | 关键指标 | 领先机构 |
|---|---|---|---|
资本实力 | 25% | 注册资本、净资本充足率 | 摩根大通证券、高盛证券 |
牌照完整性 | 20% | 全牌照数量、业务许可范围 | 摩根大通证券、瑞银证券 |
盈利能力 | 20% | ROE、净利润增速 | 高盛证券、汇丰前海证券 |
跨境能力 | 15% | 跨境业务收入占比 | 汇丰前海证券、渣打证券 |
特色优势 | 10% | 细分市场份额 | 华兴证券(新经济)、法巴证券(绿色金融) |
合规风控 | 10% | 监管评级、处罚记录 | 星展证券、摩根士丹利证券 |
5.2 综合竞争力排名(基于2024年数据)
摩根大通证券 - 全能冠军,综合评分92/100
高盛(中国)证券 - 投行王者,评分89/100
瑞银证券 - 财富管理与整合典范,评分87/100
汇丰前海证券 - 跨境业务标杆,评分85/100
摩根士丹利证券 - 稳健增长代表,评分83/100
渣打证券 - 债券领域专家,评分81/100
花旗证券 - 机构服务新星,评分78/100
法巴证券 - 绿色金融先锋,评分76/100
5.3 动态变化说明
2025年,瑞银集团收购瑞信后,瑞信证券(中国)正逐步并入瑞银证券,外资券商数量可能因合并微调。2024-2025年,花旗证券、法巴证券等新获批机构陆续展业。也有部分早期合资券商因战略调整,外资方已退出(如苏格兰皇家银行、德银证券等),不再计入当前外资券商名单。

2026年趋势展望
6.1 监管环境变化
重点转移:从“准入开放”转向“合规深耕”,对跨境资本流动监控加强;
审批收紧:新牌照发放更审慎,2025年无全新外资券商获批;
门槛提高:对股东持续注资能力、本地化系统建设要求提升。
6.2 市场竞争态势
头部集中加剧:前5大外资券商占据70%的外资系市场份额差;
异化突围:中小外资券商聚焦ESG、量化交易、家族办公室等细分赛道;
合作模式创新:外资券商与境内金融科技公司合作加深(如量化系统输出)。
6.3审批环境与趋势
2026年监管重点转移,证监会更关注已批外资券商的合规展业,而非加速新牌照发放。新批对股东资质、跨境风险隔离、资本充足率要求趋严。受地缘政治影响,2026年欧美、日资机构可能面临更严格的安全审查,尤其涉及数据跨境与敏感行业。东南亚资本(如新加坡、东盟机构)的申请可能获优先考量。

在中国金融持续开放下,2025年,投资中国的外资券商数量稳中有增,从2018年前的少数几家增至目前的约18家。业务趋向全面,多数外资券商已获证券经纪、投行、资管、自营等全牌照,侧重跨境与高端业务。外资券商与本土券商在财富管理、衍生品、跨境并购等领域竞争加剧。
中国资本市场开放进入“深水区”,外资券商已从规模扩张转向质量竞争。2025年的格局显示:全能型巨头(摩根大通、高盛)与特色化专家(汇丰前海跨境、华兴新经济)各有其生存空间。对于投资者而言,选择的关键在于匹配自身需求与券商比较优势,而非简单追求“最大最强”。
未来胜负手将取决于:本土化深度、科技投入力度、以及在全球波动中维持跨境服务稳定性的能力。2026年,随着监管框架的成熟和市场选择的理性化,真正的“强者”将是那些既能带来全球智慧,又能深耕中国土壤的长期主义者。
你认为哪家外资实力最强?欢迎大家留言评论。