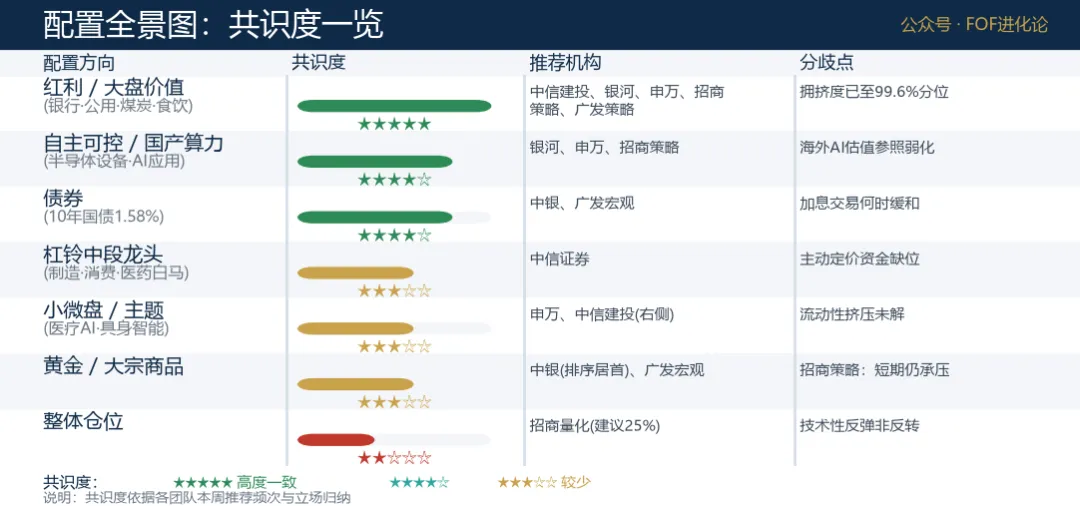
底部渐近——主流券商策略周观点(261122)本周速览(11月16日—11月20日):全球风险资产同步去杠杆。万得全A跌6.39%,上证50涨0.40%,中证1000跌11.14%,万得微盘跌15.47%,创业板指跌8.82%;银行涨3.16%,传媒跌15.2%。日均成交14175亿元,两融降至2.22万亿元。海外纳指跌10.02%、费城半导体指数跌17.13%、英伟达跌22.92%,芝加哥期权交易所波动率指数(VIX)升至35.89。本期共识(6个方向):外部两条线索同时收紧、悲观预期已充分定价、缩量与资金承接勾勒底部区域、价值与大盘占优、配置收敛至红利加自主可控、验证锚点落在12月议息。本期分歧(4个判断):底部成色、反弹节奏、算力链出清、红利拥挤度。一图看懂十家配置共识,见文末「配置全景图」。一、共识篇:6 个方向形成共振本周十家观点的公约数可以压缩成一句话:这轮下跌的扳机扣在海外,人工智能(AI)叙事被重新定价与美联储12月加息预期升温同时发生,而A股自身的估值、情绪和筹码已经把悲观预期消化得相当充分;底部区域比上周更近,拐点还没到。外部的扳机有两条。产业侧,11月20日费城半导体指数单日跌10.73%、全周跌17.13%,英伟达单周跌22.92%、连续第七周下跌。市场追问的已不是需求强度,而是报表可信度与融资结构:管理层变动与会计争议、应收账款周转天数升至64天,四大云厂商前三季度资本开支约4670亿美元、同比增长约九成,而亚马逊、谷歌、Meta单季自由现金流为负;再叠加Anthropic约1195亿美元的超大首次公开发行(IPO)抽水,股票、商品、加密资产被一起变现。利率侧,美国10月核心消费者价格指数(CPI)环比涨0.3%、连续第三个月,10月联邦公开市场委员会(FOMC)纪要里"几乎所有"与会者认为进一步加息合适,12月加息25个基点被定价到88.6%至91.4%,50个基点只是尾部情形。VIX由上周19.30升至35.89,分母端与分子端一起被压。落到A股,跌幅集中在最贵的那一端。上证50涨0.40%是唯一收红的宽基,国证价值涨1.73%对国证成长跌5.21%,银行涨3.16%对传媒跌15.2%。日均成交14175亿元、环比少2451亿元,换手率3.12%、缩量率39%,已接近历史八次大底约50%的缩量水平;两融余额降至2.22万亿元、单周少642亿元,融资买入占比降到7.58%。另一侧是交易型开放式指数基金(ETF),本周股票型ETF净申购1848.3亿元、年内第三大单周,其中沪深300ETF 1026亿元,此前四周宽基ETF累计流入超5000亿元。各家拿出的尺子也指向同一处:全A市盈率(PE,TTM)19.12倍处2010年以来58.47%分位,市净率(PB,LF)1.57倍仅13.67%分位,股债利差3.65%处81.94%分位,股权风险溢价(ERP)升至5.15%,估值偏离度-0.51倍标准差、已低于2024年"924"时段;科创综指与创业板指自高点回撤35.9%和40.9%,超过历史同类回撤中位数30.4%和33.2%。配置上,共识收敛到杠铃两端:一端是银行、公用事业、煤炭、食品饮料等红利底仓,另一端是国产算力、半导体设备材料、AI应用,以及钴材料、机械、养殖、半导体设备等景气改善方向;夹在中间的制造、消费、医药白马反而少人定价。各家也都留了同一句提醒:底部区域不等于拐点,下一批硬指标是12月FOMC、美国核心个人消费支出(PCE)物价指数,以及微观流动性能否真正改善。二、分歧篇:4 个关键判断的深度辨析分歧一:底部是"区域已至",还是"尚未探明"?机构判断主要依据招商策略多项指标趋近历史底部缩量率39%、ETF净申购1848亿元、科创与创业板回撤超历史中位数、沪深300回撤21.8%持续103个交易日申万宏源策略长期性价比处历史极高值,AI链临近出清通信行业静态1/PE接近历史极高位,2026年报前后可能完成出清中信建投底部尚未探明,需三个条件同时具备海外稳定、微观流动性大幅改善、强力稳市政策同步;当前全A估值仍在历史中位,明显高于2024年初招商证券资产配置研究不具备趋势反转基础价量趋势周一转弱,信贷与需求未见改善;估值低不等于短期见底中国银河策略有超跌修复基础,持续性待验证成交有效放量、风险偏好实质回暖之前,修复信号仍待观察辨析要点:分歧在"底部"这个词的定义。看量化指标的一侧,缩量、回撤、ETF流入三项凑齐了;看催化条件的一侧,认为还差政策与流动性形成合力。两边都承认低估值本身不是见底信号。中信建投点出关键差别:2024年初全A估值在历史低位,现在只在中位,同样的情绪读数对应的安全垫并不一样。分歧二:技术反弹现在博,还是等右侧?机构节奏判断对应动作招商证券资产配置研究情绪已至冰点,短期胜率提升,但高度有限全A与创业板仓位25%左右,5日均仓降至5%到10%;超配价值、超配大盘中信建投情绪指数周五降至10以下,与2024年1月相似左侧布局,反弹后再探可能不小,V型底概率较大申万宏源策略今年四季度与明年一季度不会都反弹,出清后春季行情概率提升等出清完成,中期重视主题中国银河策略震荡博弈、板块轮动是主基调优先景气持续性与盈利确定性,等外部不确定性缓释辨析要点:短线看情绪指标,中线看流动性条件,长线看定价资金结构,几个答案并不真冲突。唯一给出明确数字的定量口径最保守:仓位25%、5日均仓5%到10%。中信建投的补充也重要,情绪指数10以下还不等于零,2024年是先跌到0、再等政策与资金同日官宣才见底。分歧三:算力链的性价比,出清了没有?机构观点申万宏源策略AI链长期性价比临近出清,但算力链贝塔边际回落;更看好医疗AI、具身智能、AI安全与国产半导体中国银河策略杠铃一端仍放成长:国产算力、半导体设备材料、AI应用、创新药;算力硬件与光通信短期筹码博弈加剧招商策略科技与红利收益率差处近一年11.95%分位,科技赔率明显更高,是反弹的必要非充分条件中信建投英伟达七周跌46%、费半单日跌10.7%,A股算力硬件失去外部定价参照,成长风险溢价还要抬中信证券边际定价资金偏好短久期,AI属性权重反超长期稳健净资产收益率(ROE);主张买被折价的中段龙头,不追AI辨析要点:分歧不在"AI长期行不行",在"现在买哪一段"。赔率派认为价格已经反映,只等催化;定价派认为外部锚没了,估值要回到国内订单与盈利来算。多数团队选了折中做法:把硬件换成应用与国产替代,保留景气、放弃叙事。分歧四:红利还能不能追?机构空间与拥挤度广发策略中证红利PB由0.65倍升至0.9倍,与利率从3.0%降到1.6%对应的39%理论抬升吻合;距估值走廊上沿还有6%到12%空间,水电与国有大行已到位,洼地在家电、医药、汽车、部分城商行中信建投中证红利股息率差2.77%、近十年63%分位;4.35%股息率对应未来6、12、18个月收益3.32%、8.07%、12.49%;热度升高但不算拥挤招商策略中证红利成交占比5.03%,近一年99.6%分位;沪深300占比30.8%、近一年92%分位,拥挤度上升明显中信证券红利估值分位66.3%,明显高于美日韩同类,性价比已不占优辨析要点:股息率差说还有空间,估值走廊说还剩6%到12%,成交占比说已到极值。差别在于买红利图的是股息还是避险:当成交占比冲到99.6%分位,抬升更多来自抱团,而非股息变厚。防御端内部也不一致,中银证券宏观把大宗商品排在债券、股票之前,广发宏观拆解了金价14.4%回撤的五条原因,招商策略却认为商品短期仍将承压,只是供给偏紧会限制下行。三、配置全景图十家机构中八家给出明确配置建议,共识度与主要分歧点一览如下(共识度依据本周推荐频次与立场归纳):四、结语这周十家的分歧不在跌了多少,全在跌完了没有。A股这边,缩量与ETF净申购同时出现,1.42万亿元成交配上1848亿元买入,一个在卖,一个在接;历史上这个组合多次出现在底部区域附近,但赔率说明不了点位。接下来三周的硬指标只有几个:12月议息加25还是50个基点、美国核心PCE、微观流动性是否改善。仓位上,唯一给出明确数字的定量模型把建议压在25%、5日均仓5%到10%,比所有关于底部的措辞都更保守。配置上红利与自主可控两端仍有共识,值得留意的是红利成交占比已到近一年99.6%分位,防御端内部也并非铁板一块。免责声明:本文由公开券商研究报告观点整理,仅作信息汇总与学习交流,不构成任何投资建议。市场有风险,投资需谨慎。参考文献(按本文引用顺序,媒体源为微信公众平台公开推文):[1] 中银证券宏观《大类资产配置周报(2026.11.22)》(2026-11-22)[2] 广发策略《当前红利资产估值还有多少空间?》(2026-11-22)[3] 招商证券资产配置研究《以静制动,防御优先》(2026-11-22)[4] 国泰海通策略《情绪与估值20261122》(2026-11-22)[5] 申万宏源策略《各种风险正被充分定价》(2026-11-21)[6] 中信建投《紧盯流动性,静待转机》(2026-11-22)[7] 中国银河策略《AI叙事与利率预期扰动》(2026-11-21)[8] 中信证券《A股的估值洼地体现在哪?》(2026-11-22)[9] 广发宏观《黄金价格近期调整的原因是什么?》(2026-11-22)[10] 招商策略《A股投资策略周报(1122)》(2026-11-22)整理日期:2026-11-22

 研报速递