研报速递
一家公司的研报评级越一致,越容易让人忽略一件事:机构算的,和你手上这份报表说的,可能不是同一段时间。
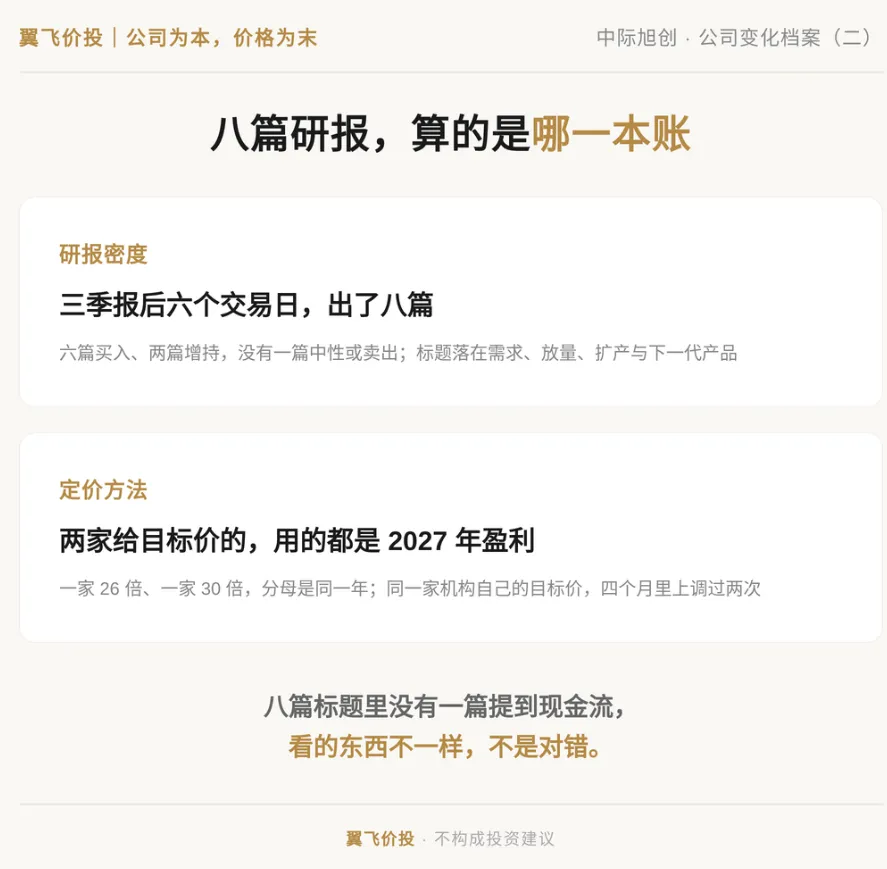
中际旭创三季报后的六个交易日里出了八篇研报,六篇买入、两篇增持,没有一篇卖出;给目标价的两家,用的都是 2027 年盈利。
两年后的盈利,和眼下的现金,中间隔着什么?
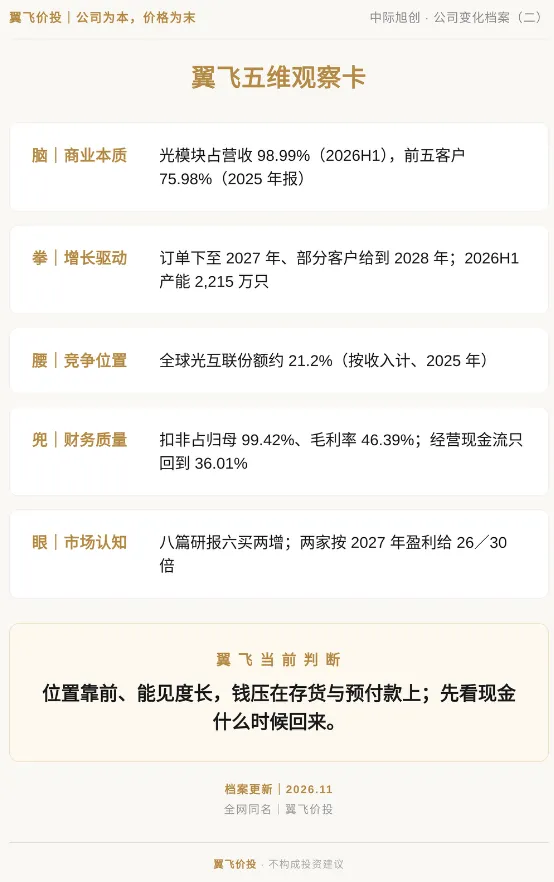
脑|商业本质
上一篇重点拆过它接单和备料方式的变化:从按订单生产,改成按客户的两年规划提前建产能、提前订料。这件事要紧,是因为它只有一门生意。
这门生意是把光器件、芯片、结构件装进一个光模块,卖给海外的云厂商和算力集群,2026 年上半年占到营收 98.99%;2025 年年报里,前五名客户合计 75.98%。下游提货节奏一变,没有第二条业务替它分担。
做一门生意,好处是需求来的时候反应快,代价是没有第二个科目替它分担波动。
拳|增长驱动
增长来自两头:客户给的能见度——2026 年 10 月 23 日的公告写,主要客户订单下至 2027 年,部分重点客户给了 2028 年指引;以及它自己的产能——今年上半年到了两千两百万只,高速率产品收入占比到了 94.6%。
订单给的是能见度,产能给的是交付能力,两者都还没走到变成现金那一步。
腰|竞争位置
按招股书引用的第三方数据,它在全球光互联市场的份额约 21.2%(按收入计、2025 年)。上游是光器件、芯片、结构件,下游是云厂商和算力集群,两头都集中。
在牌桌上坐得靠前,但两头都集中,议价空间来自规模,不来自不可替代。
兜|财务质量
利润这一侧是扎实的:扣非净利占归母 99.42%,毛利率 46.39%,比去年同期又高了一截。现金这一侧慢一拍:经营现金流 80.08 亿元,是归母净利的 36.01%,差额主要压在存货、预付款、其他非流动资产上,三项合计比年初多占 145.10 亿元。
利润是真的,钱也没有消失,只是还没有以现金的形式回来,压在营运资金上的部分要等交付和回款来解。
眼|市场认知
这八篇算的是两年后能赚多少:一家 26 倍,一家 30 倍,分母都是 2027 年的盈利。
同一份三季报给的是另一段时间——九个月里赚了多少、收回来多少。这段时间里,盈利预测没有明显下调,现金却只回到三成六。
两本账只是时点不同:一本往后看两年,一本盯着眼前这九个月。
外部定价用的是未来两年的盈利,现金那条线暂时不在他们的结论里,这属于观察对象不同,不是对错问题。
我现在怎么看
五维放在一起,这是一门位置靠前、需求能见度长、但把大量现金压在营运资金上的生意,现在处在利润先动、现金后到的阶段。报表能支持的是利润没有水分、钱确实变成了存货与预付;不能证明的是这个时滞有多长,以及需求放缓时这些钱能不能按原节奏收回来。
四季度的单季经营现金流是个直接检验:三季度已经回正,四季度还站得住,说明节奏在往回收;又掉头向下,波动就还没走完。
另一处可以回来对账的是存货和预付款的转化:那多占的一百多亿什么时候变成收入、变成回款,会在四季度和明年一季报里看到。