研报速递
核心摘要
- 资源底盘雄厚:
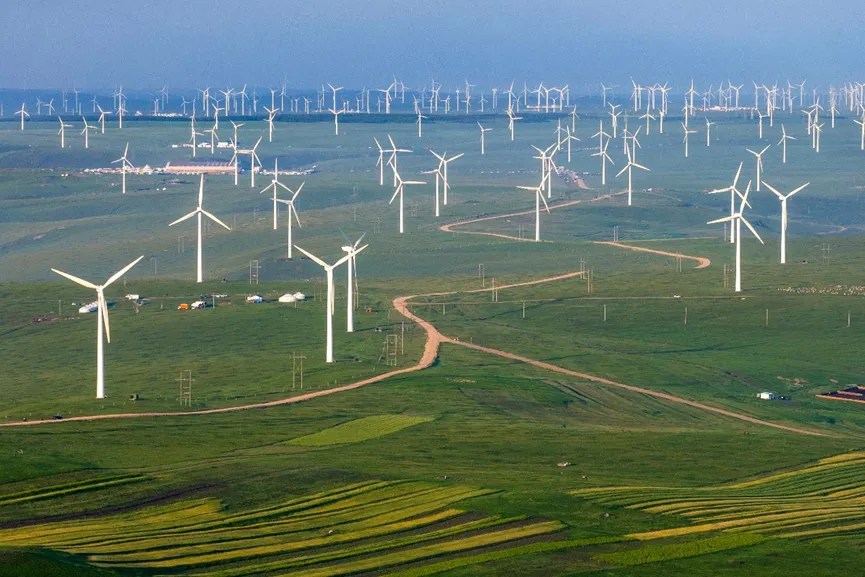
乌兰察布凭借优越的风光资源,正建成全球陆上单体规模最大的风电基地,2026年新能源装机突破2000万千瓦,绿电占比稳居全国前列。 - “风光火储”多能互补:
通过存量火电兜底调峰与大容量电化学储能配合,有效解决新能源消纳与外送的波动性痛点,构建了高比例绿电稳定供应模型。 - “算电协同”重塑需求侧:
下游消纳正从传统的铁合金等高耗能产业,快速向智算中心(AI大模型算力)转移。凭借0.32-0.36元/度的低电价和点对点绿电直供,“绿色算力”已成为该地区吸引华为、阿里巴巴、万国数据及DeepSeek等头部企业的核心壁垒。
1. 资源禀赋与装机规模:打造世界级新能源底盘
乌兰察布地处内蒙古风口,拥有无可比拟的新能源资源禀赋。其风光电站的集中连片开发,构成了当地现代能源经济的底层支撑。
- 装机规模与绿电占比:
截至2026年,乌兰察布新能源装机规模已达2028.8万千瓦,绿电占比高达67%。早在2025年,其电网新能源装机就已突破1400万千瓦(含风电1167万千瓦,光伏278万千瓦),年捕获风能超300亿千瓦时。 - 标志性标杆项目:
乌兰察布风电基地一期规划装机达600万千瓦,是目前全球陆上单体规模最大的风电基地,其首批120万千瓦已于2023年底全容量并网发电。
2. 供给侧核心模式:风光火储一体化
在“双碳”目标下,单纯依赖风光资源无法满足电网对稳定性的要求。乌兰察布项目在供给侧探索出了高度成熟的“多能互补”开发模式。
典型案例:京大1500MW基地项目
该基地通过物理层面的多电源融合,实现了从“靠天吃饭”到“稳定输出”的转变。
指标维度 | 项目配置与运营机制 |
装机结构 | 风电120万千瓦、光伏30万千瓦 |
储能配套 | 配备22.5万千瓦/900兆瓦时(4小时)电化学储能 |
调峰机制 | 依托存量火电(如京隆电厂)的灵活性调峰能力进行兜底,构建“风光储发、火电兜底”体系 |
消纳与外送 | 所发电力经“京隆—大同—房山”500千伏既有输电通道直供京津冀北电网 |
3. 需求侧商业化验证:从“高载能”向“绿色算力”跃升
乌兰察布的消纳端正经历一次跨越式的产业升级,形成了新老并重的“双轨消纳”格局。
3.1 传统基本盘:铁合金产业绿色化
铁合金是乌兰察布首个千亿级产业集群,也是全国规模最大的绿色铁合金生产基地。2026年1月至7月,铁合金产业消耗了全市54.4%的电量,仍是当前新能源消纳的绝对主力,主要依赖当地低廉的电价优势维系其行业利润空间。
3.2 增长新引擎:算力中心的“算电协同”
算力中心同样具有“高耗电”属性,但产值附加值极高。新能源基地直供数据的“算电协同”模式,正成为乌兰察布的核心竞争力。
- 超低运营成本:
算力项目到户电价约在0.32元至0.36元/千瓦时之间,综合运营成本较东部一线城市低30%至50%。 - 绿电直供网络:
建设专属微电网,例如远景配套的420兆瓦风场及4小时储能,可覆盖园区前两期超六成的智算负荷;部分零碳算力基地通过16公里专线直接接入风电场,实现物理级别的绿电直供。 - 产业集群成型:
截至2026年10月,投运算力规模达19万P(智能算力占比超95%),累计签约算力项目109个。除了华为、阿里巴巴、苹果等早期云计算厂商,万国数据(承诺投资超300亿)、普洛斯(规划2000亩智算基地)以及AI企业DeepSeek均深度布局。 - 网络时延优势:
乌兰察布至北京的点对点光缆单向实测时延仅约2.1毫秒,完全满足京津冀实时温冷数据调度及大模型训练需求。
4. 投资建议与风险提示
投资建议:
针对新能源及算力基础设施产业链,建议重点关注两类资产:一类是具备“源网荷储”微电网构建能力的绿电运营商;另一类是深度绑定内蒙古低电价与绿电配额的第三方IDC数据中心服务商。
风险提示:
- 跨省特高压输电通道拥堵:
虽然本地算力消纳在增长,但庞大的风光装机仍高度依赖京津冀外送通道,若电网扩容不及预期,存在弃风弃光率反弹风险。 - 算力上架率不及预期:
机柜签约量大但交付与实际上电节奏可能滞后。数据中心占当地用电比重目前仅为7.3%,距离实质性替代铁合金成为第一大耗电终端仍需较长周期。