研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/83a69df3d170
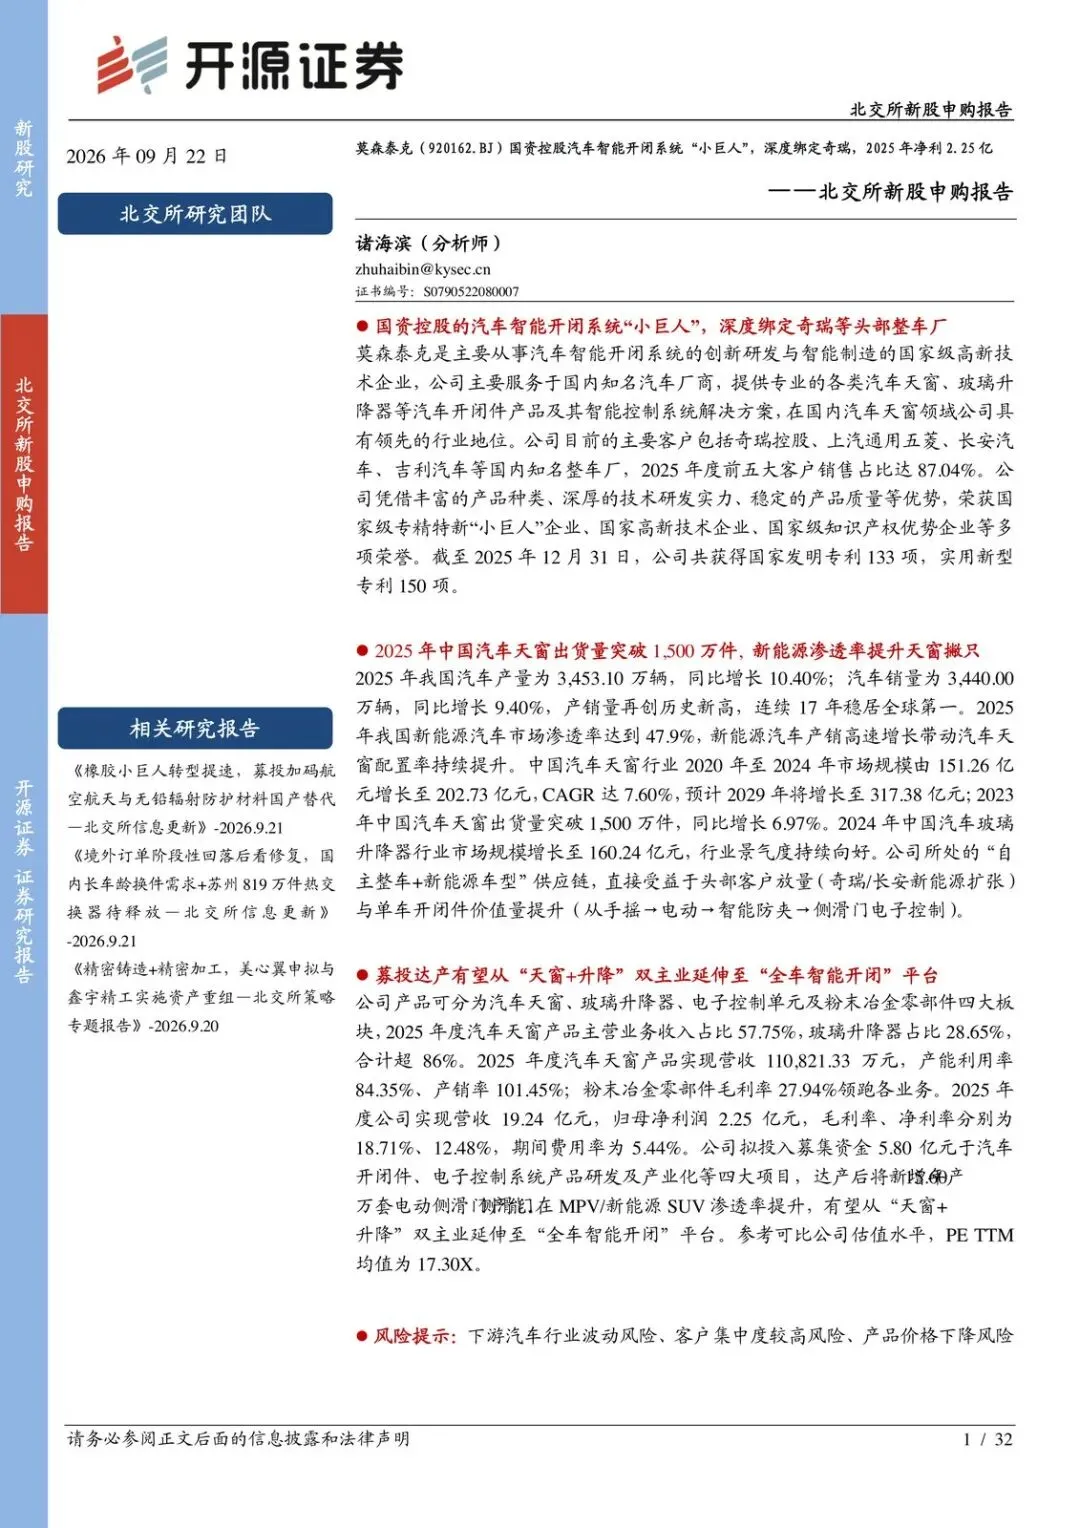
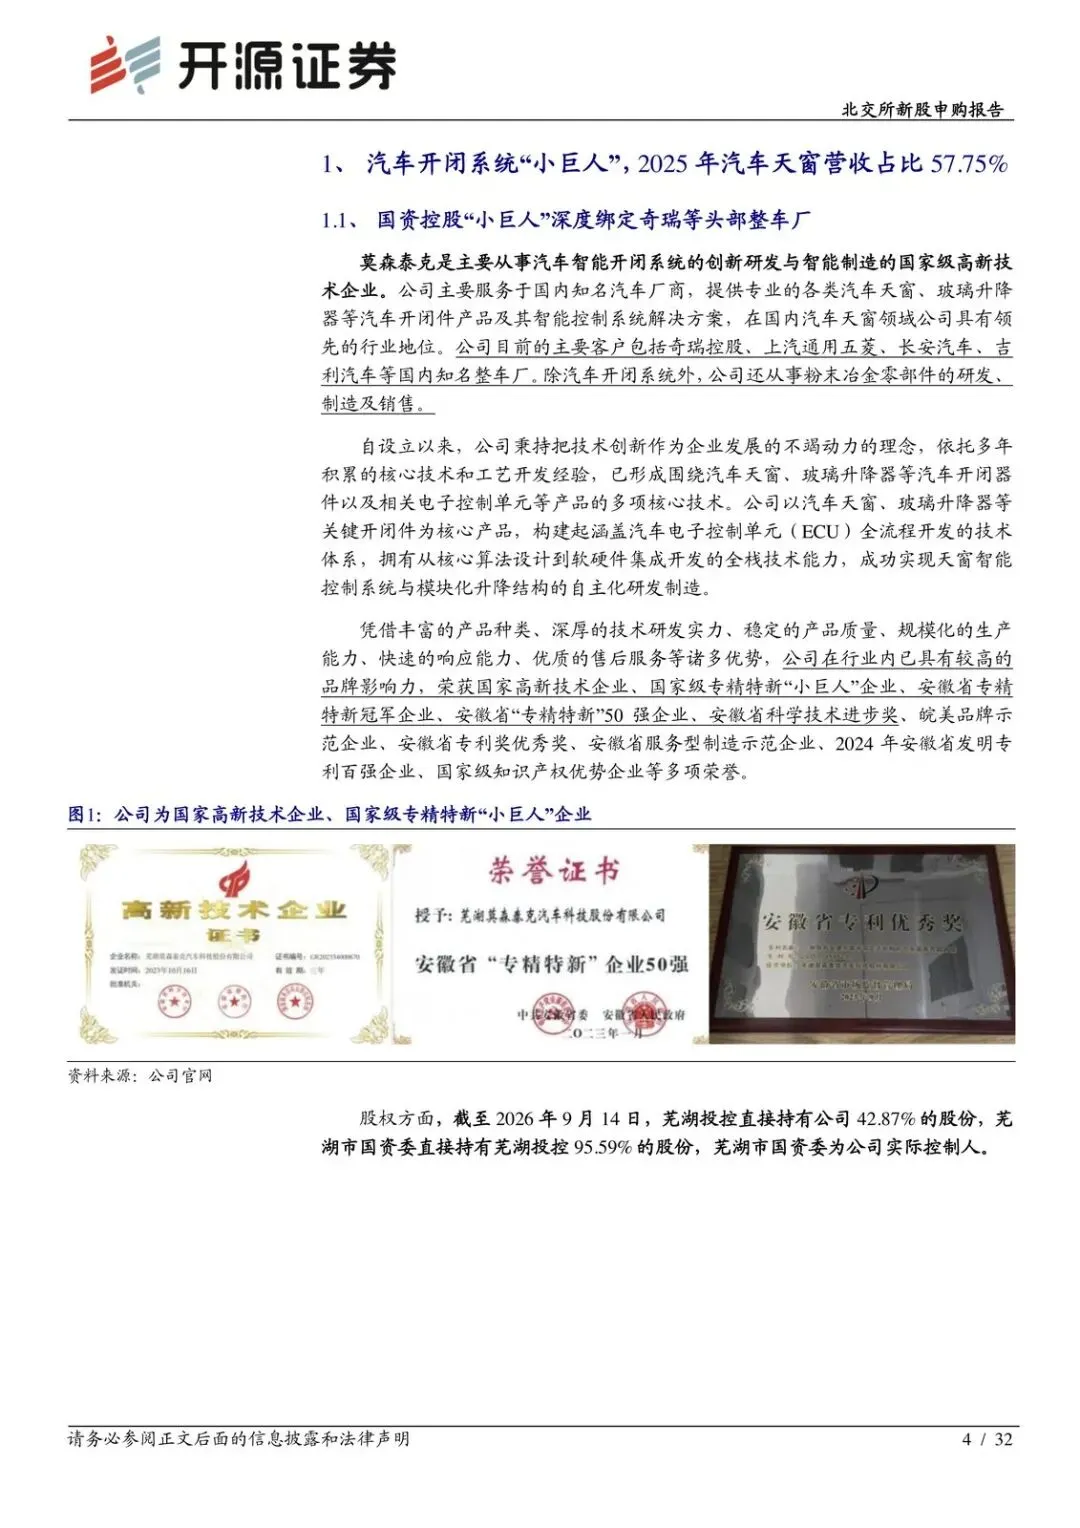
莫森泰克这次北交所申购,本质是国资控股的汽车智能开闭件供应商,把利润和产能都押在奇瑞等头部整车厂的放量上。
2025 年营收 19.24 亿元、归母净利 2.25 亿元,净利率 12.48%、期间费用率只有 5.44%。天窗加升降器已经贡献超 86% 收入。现在值得看,是因为新能源渗透率把天窗从“选配”往上推,而公司募投要再加一块侧滑门,从双主业往“全车智能开闭”走。
主线就两条:客户有多集中、募投能不能把产品结构拉开。
绑定头部,也绑住波动
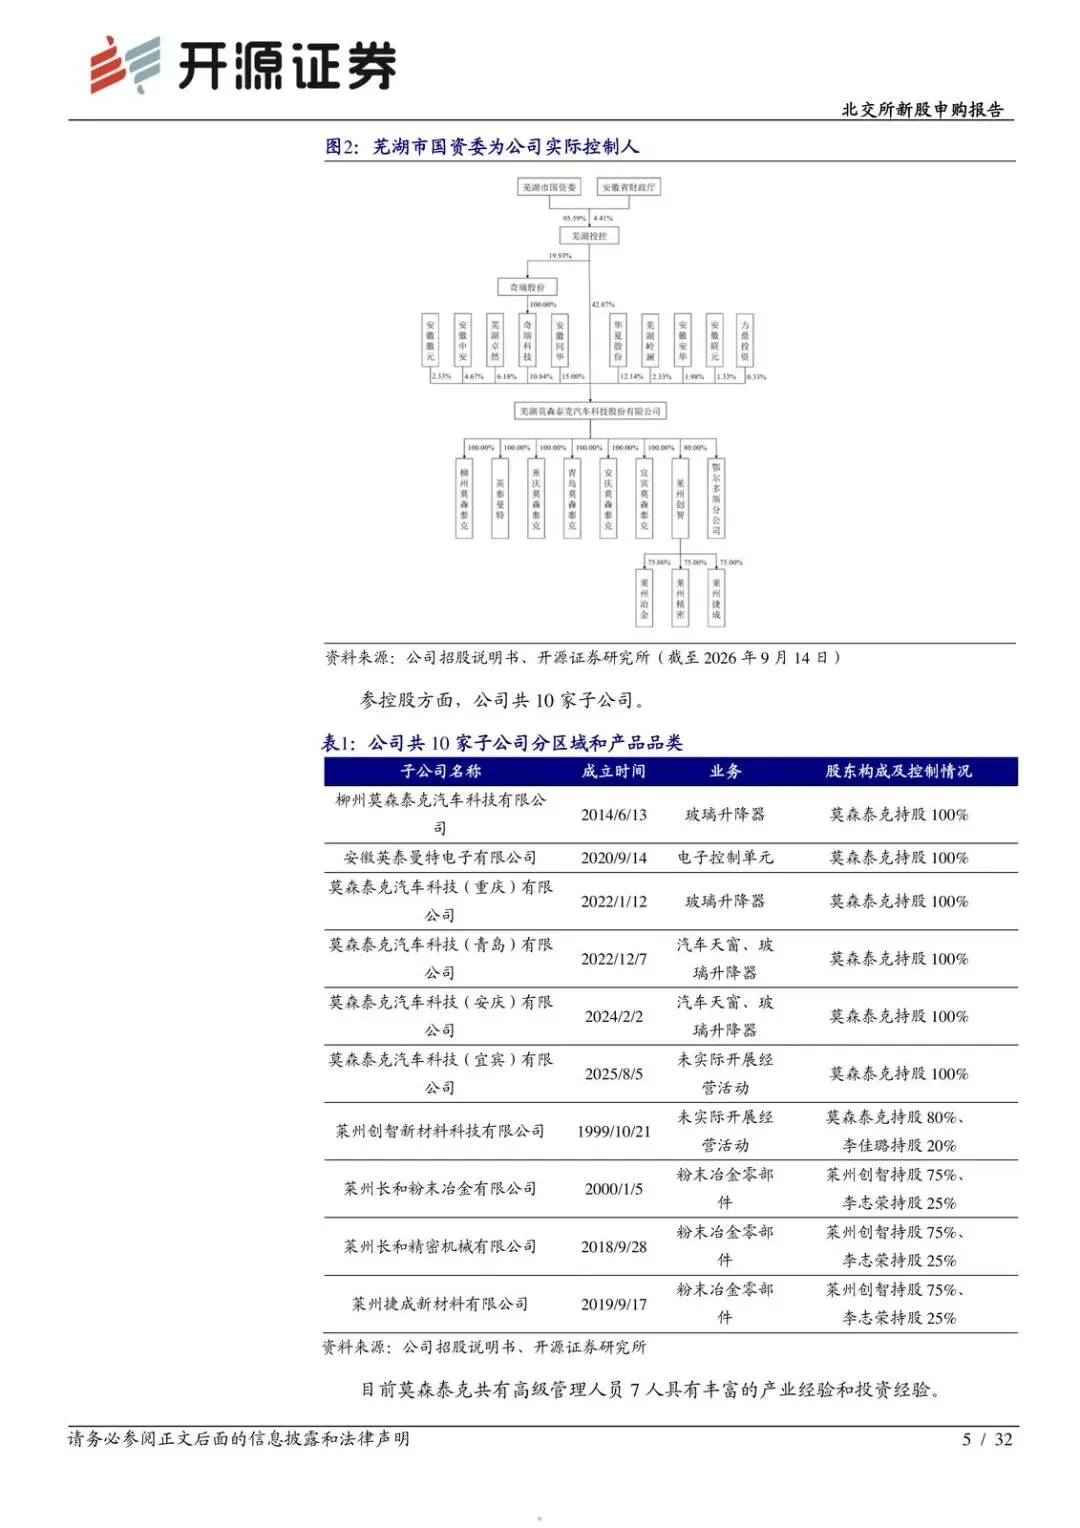
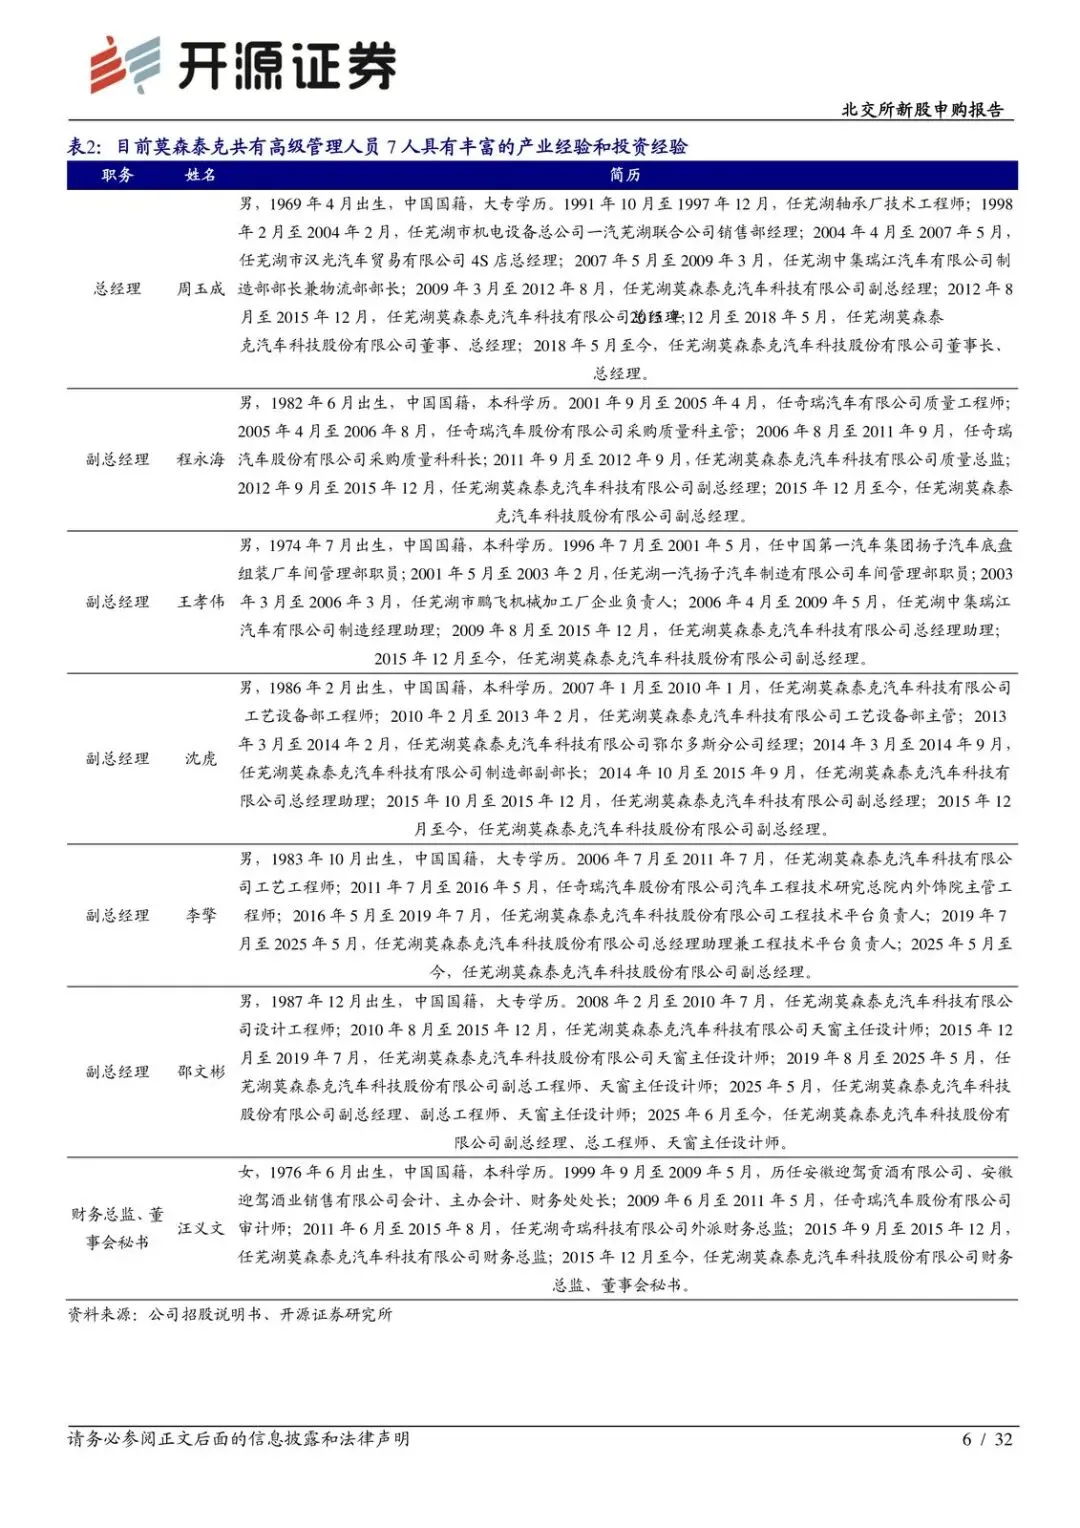
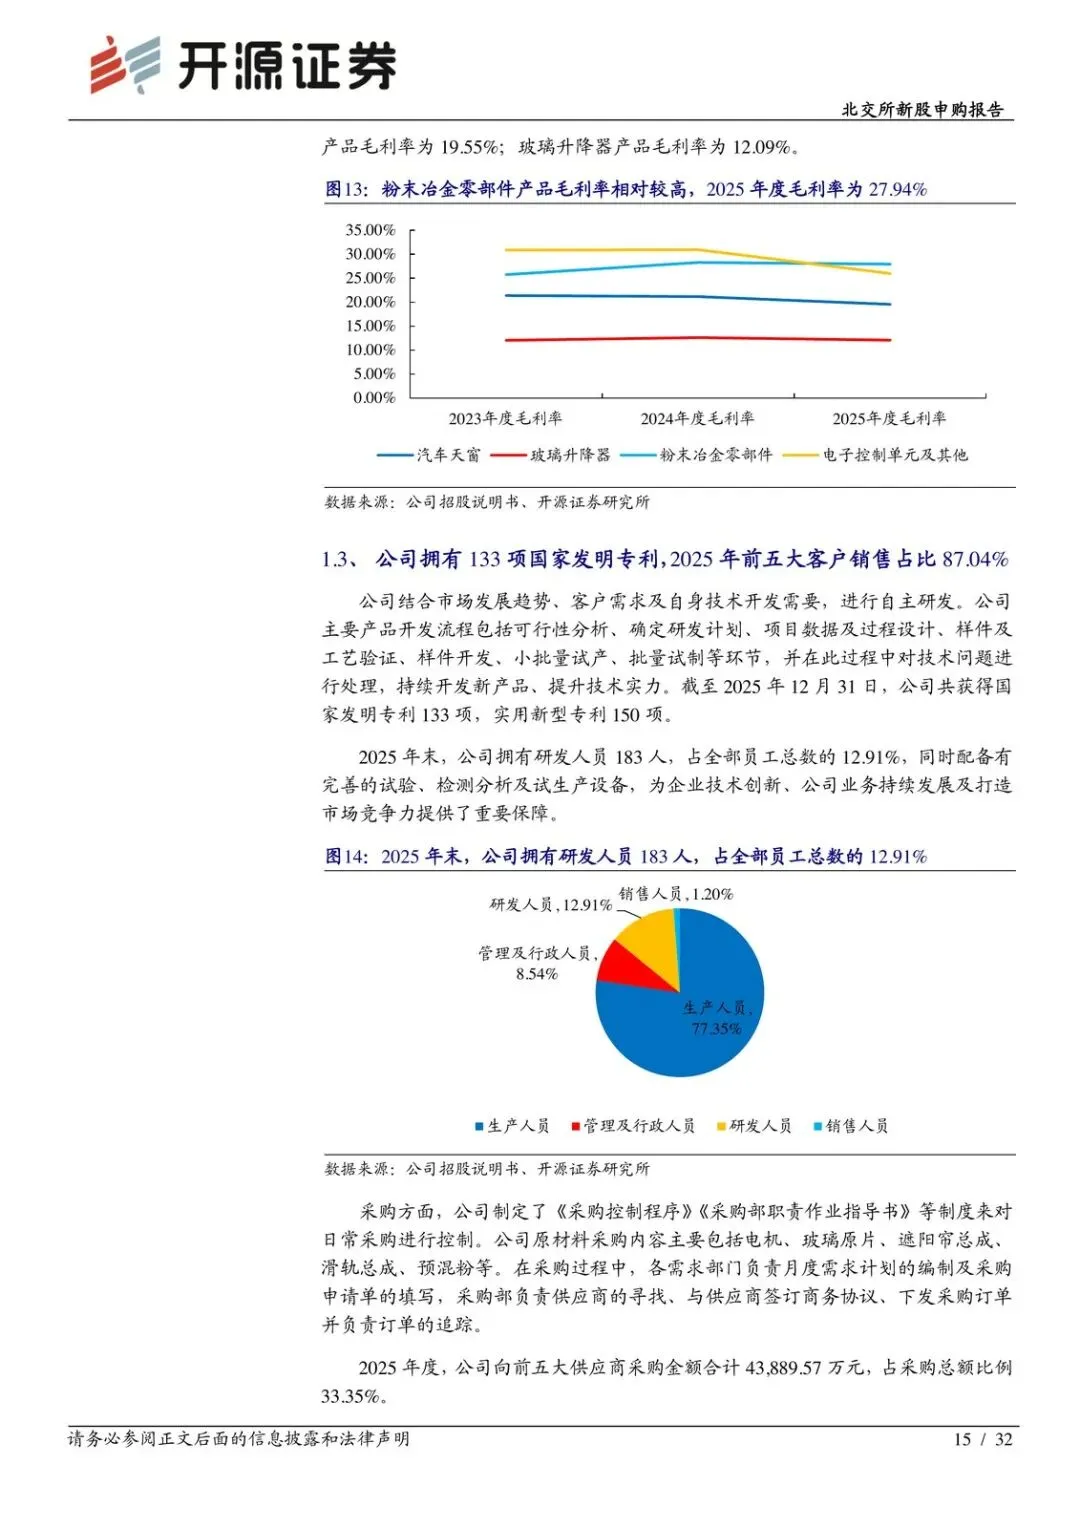
实际控制人是芜湖市国资委。客户名单是奇瑞控股、上汽通用五菱、长安、吉利。2025 年前五大客户销售合计 16.74 亿元,占比 87.04%。
好处很清楚:跟着自主品牌和新能源车型走,单车开闭件从手摇、电动、智能防夹,再往侧滑门电子控制升值。受损的是分散度——下游汽车行业一波动,订单就跟着晃。
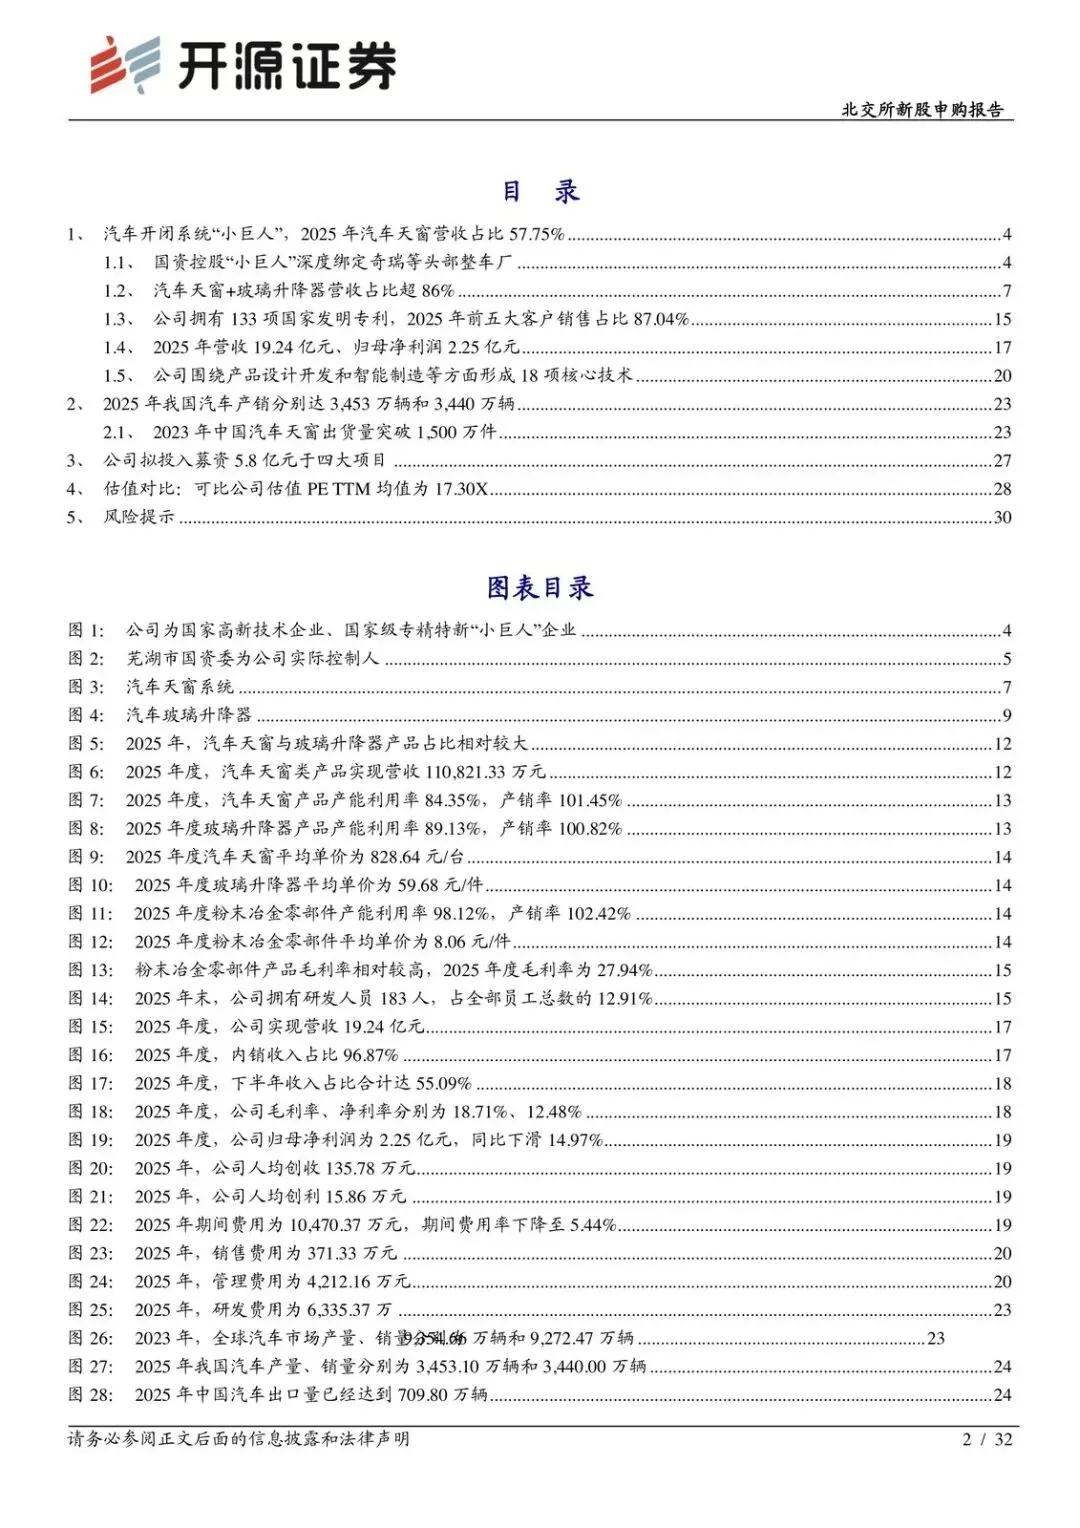
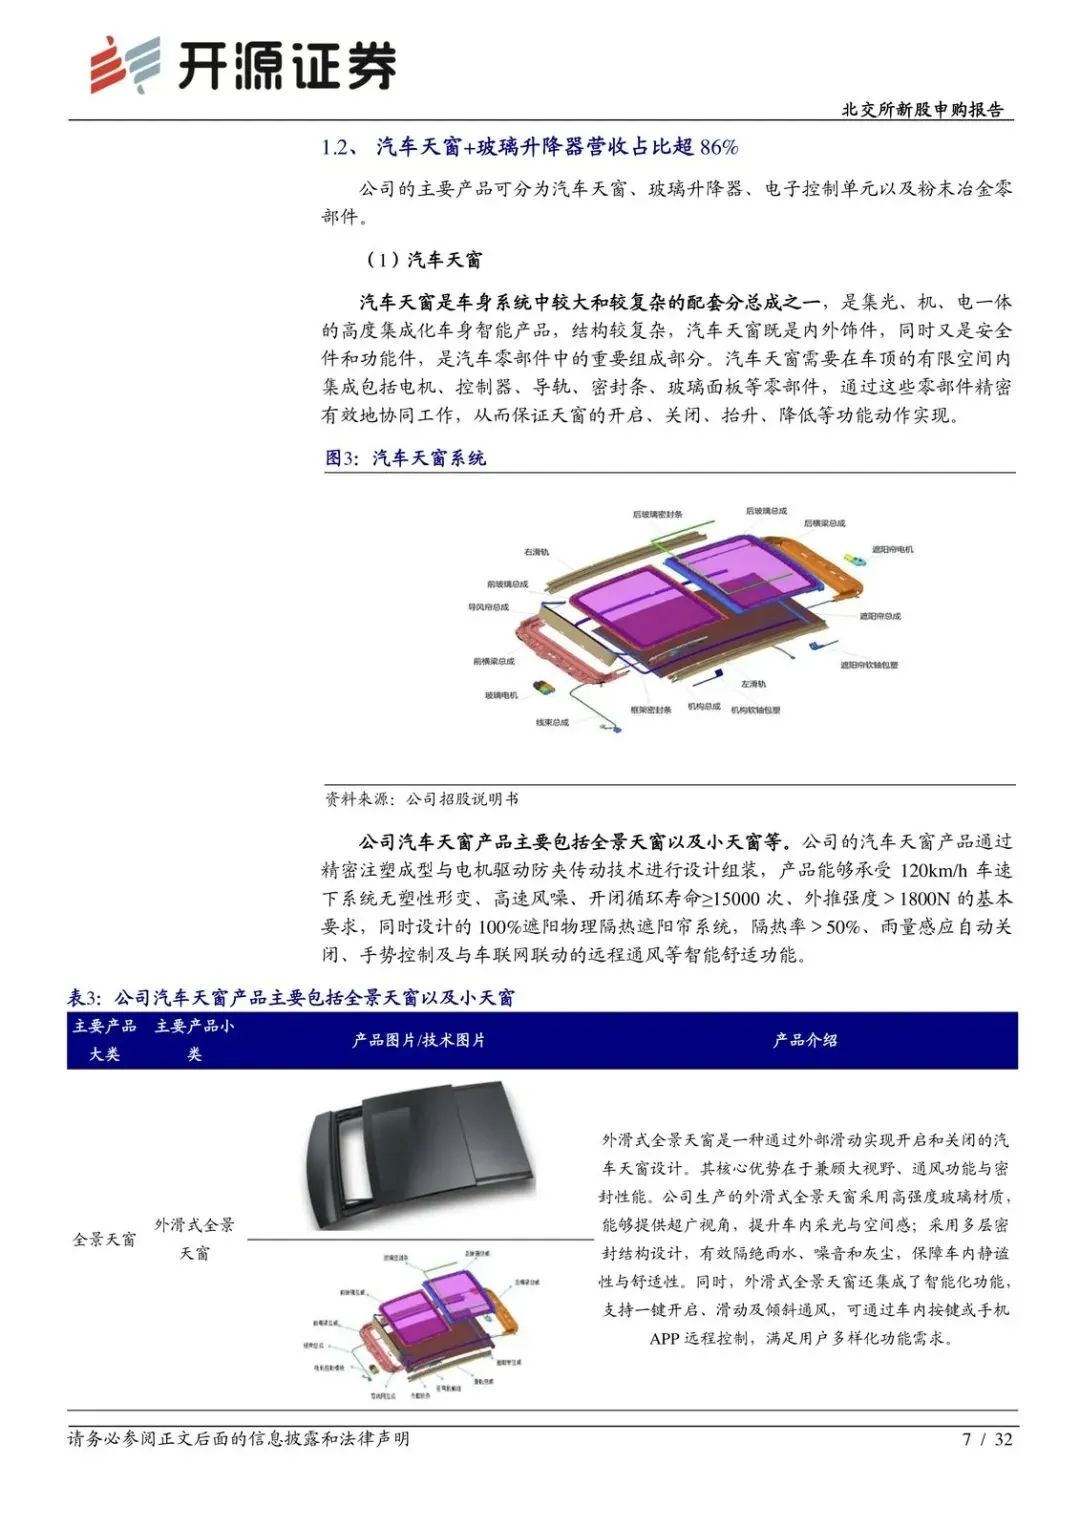
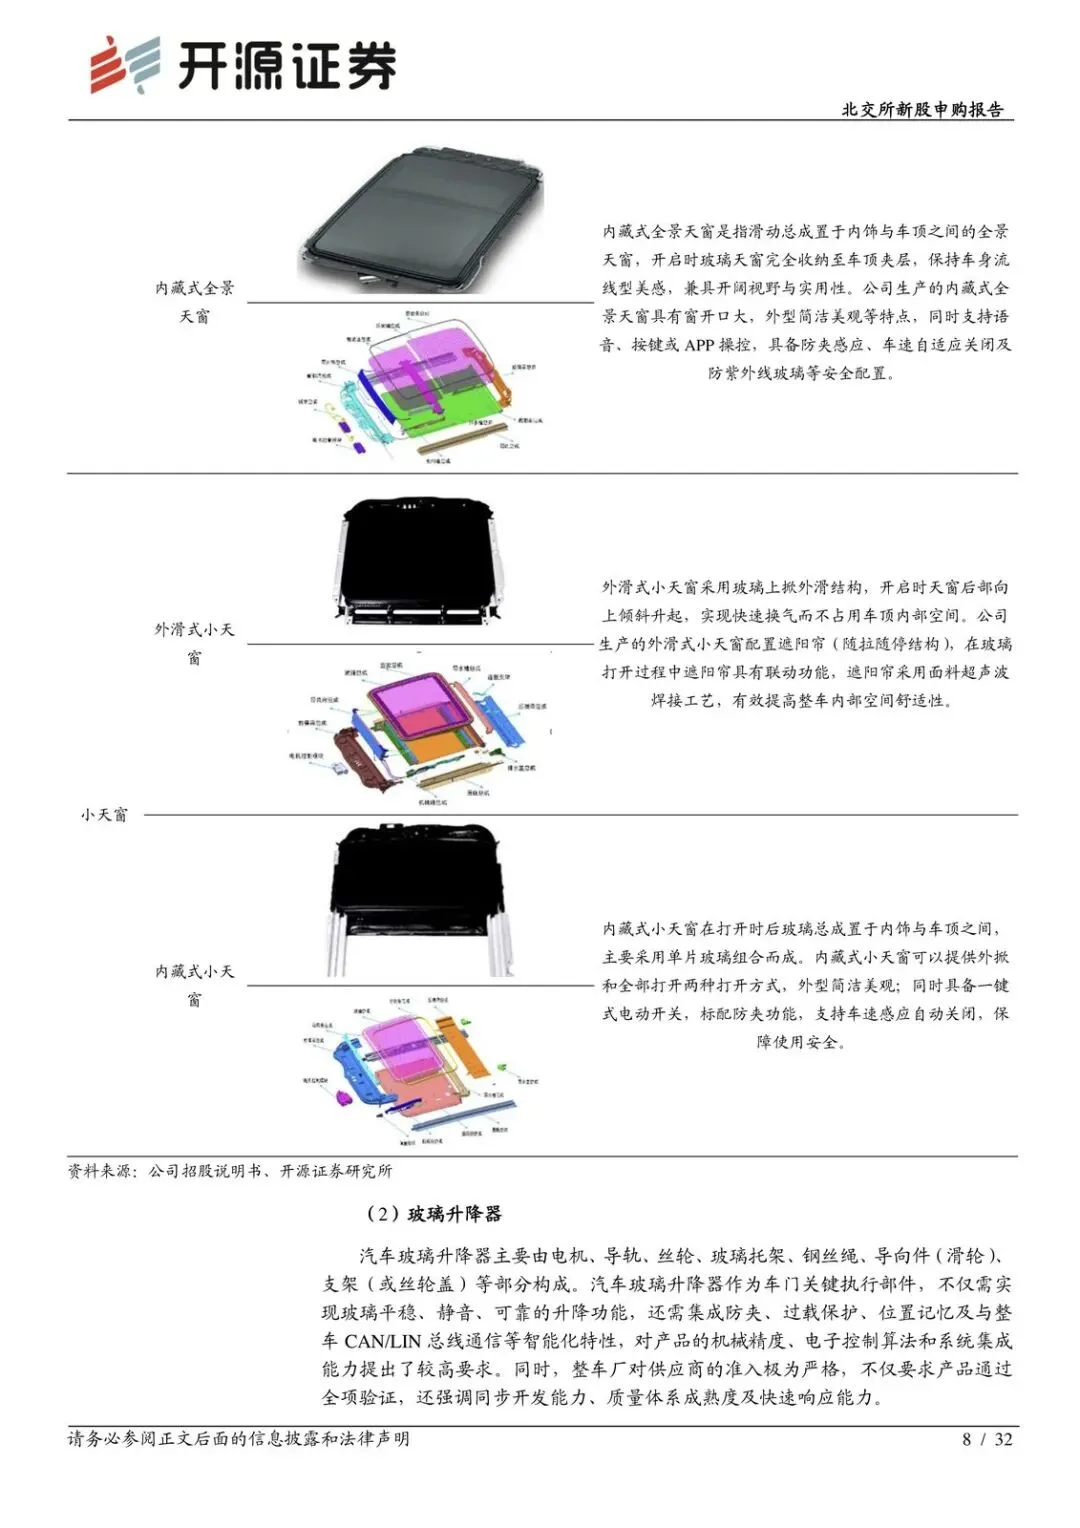
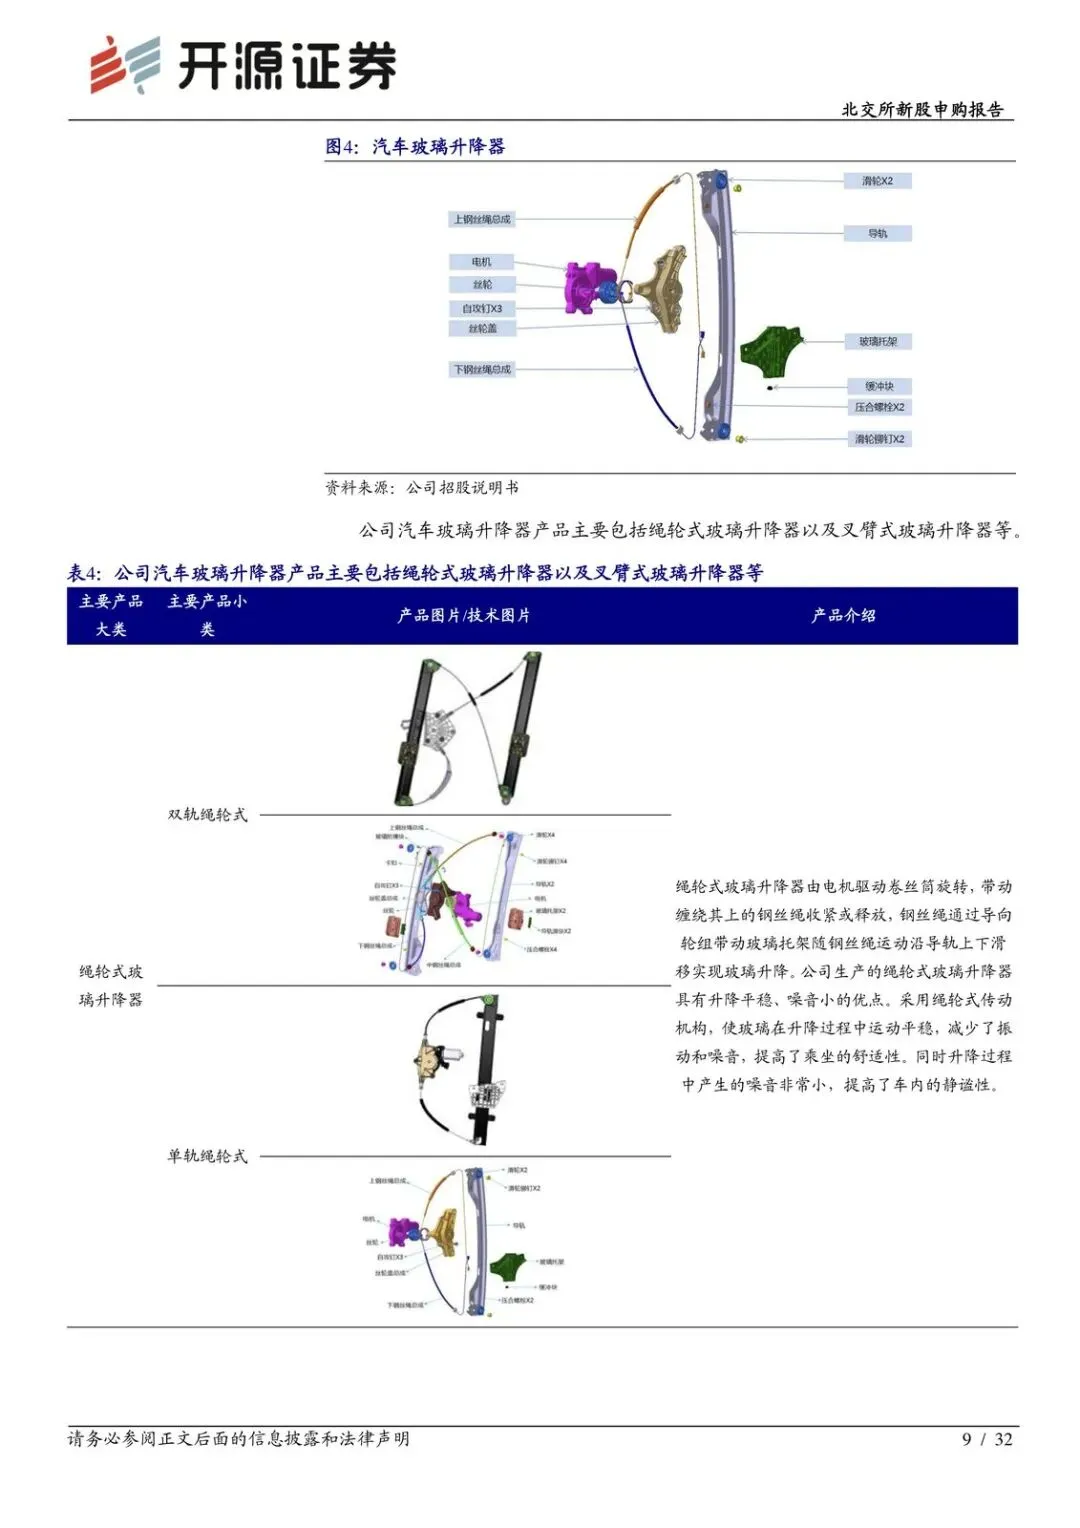
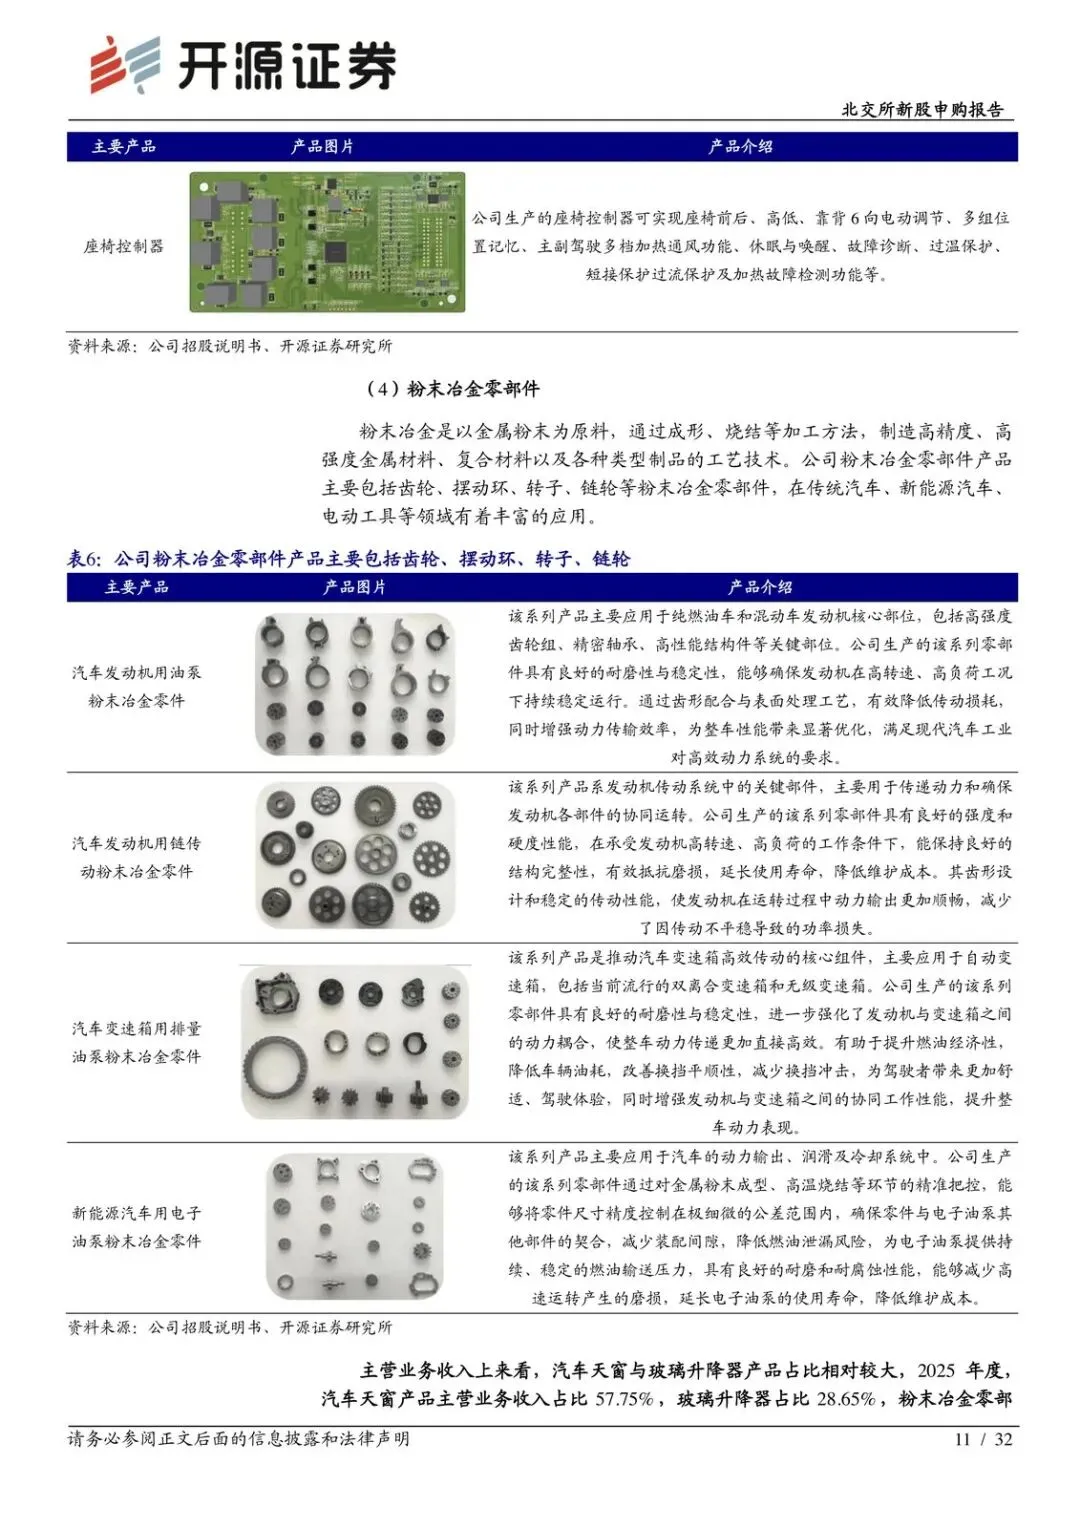
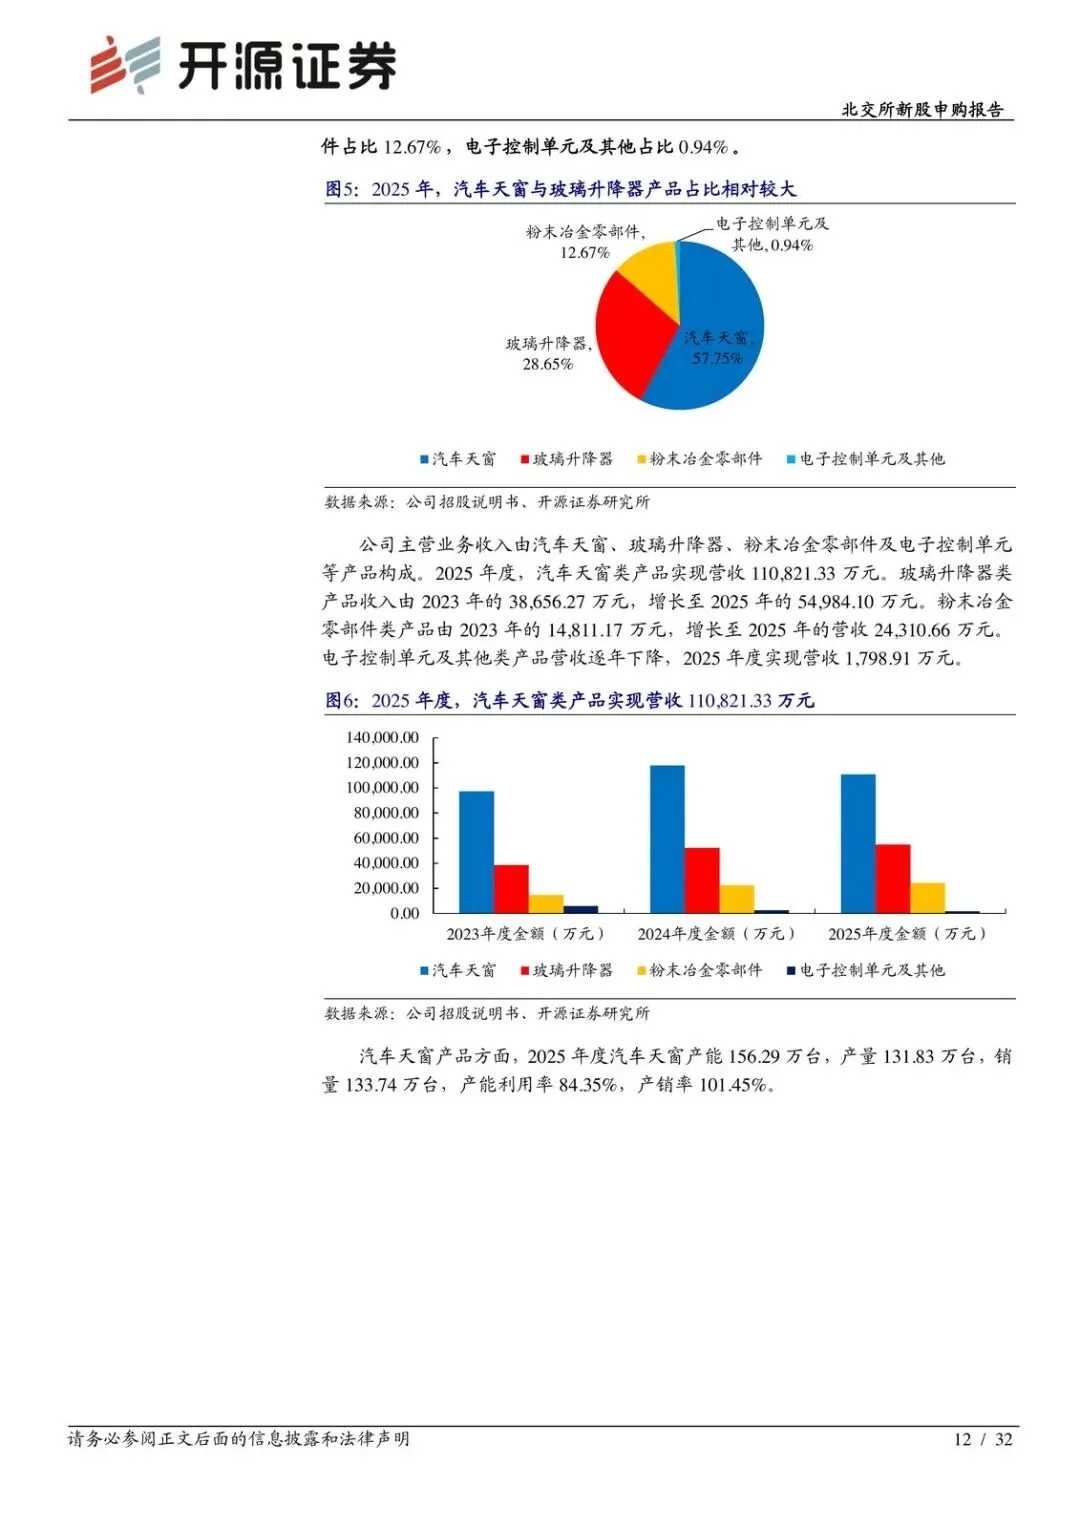
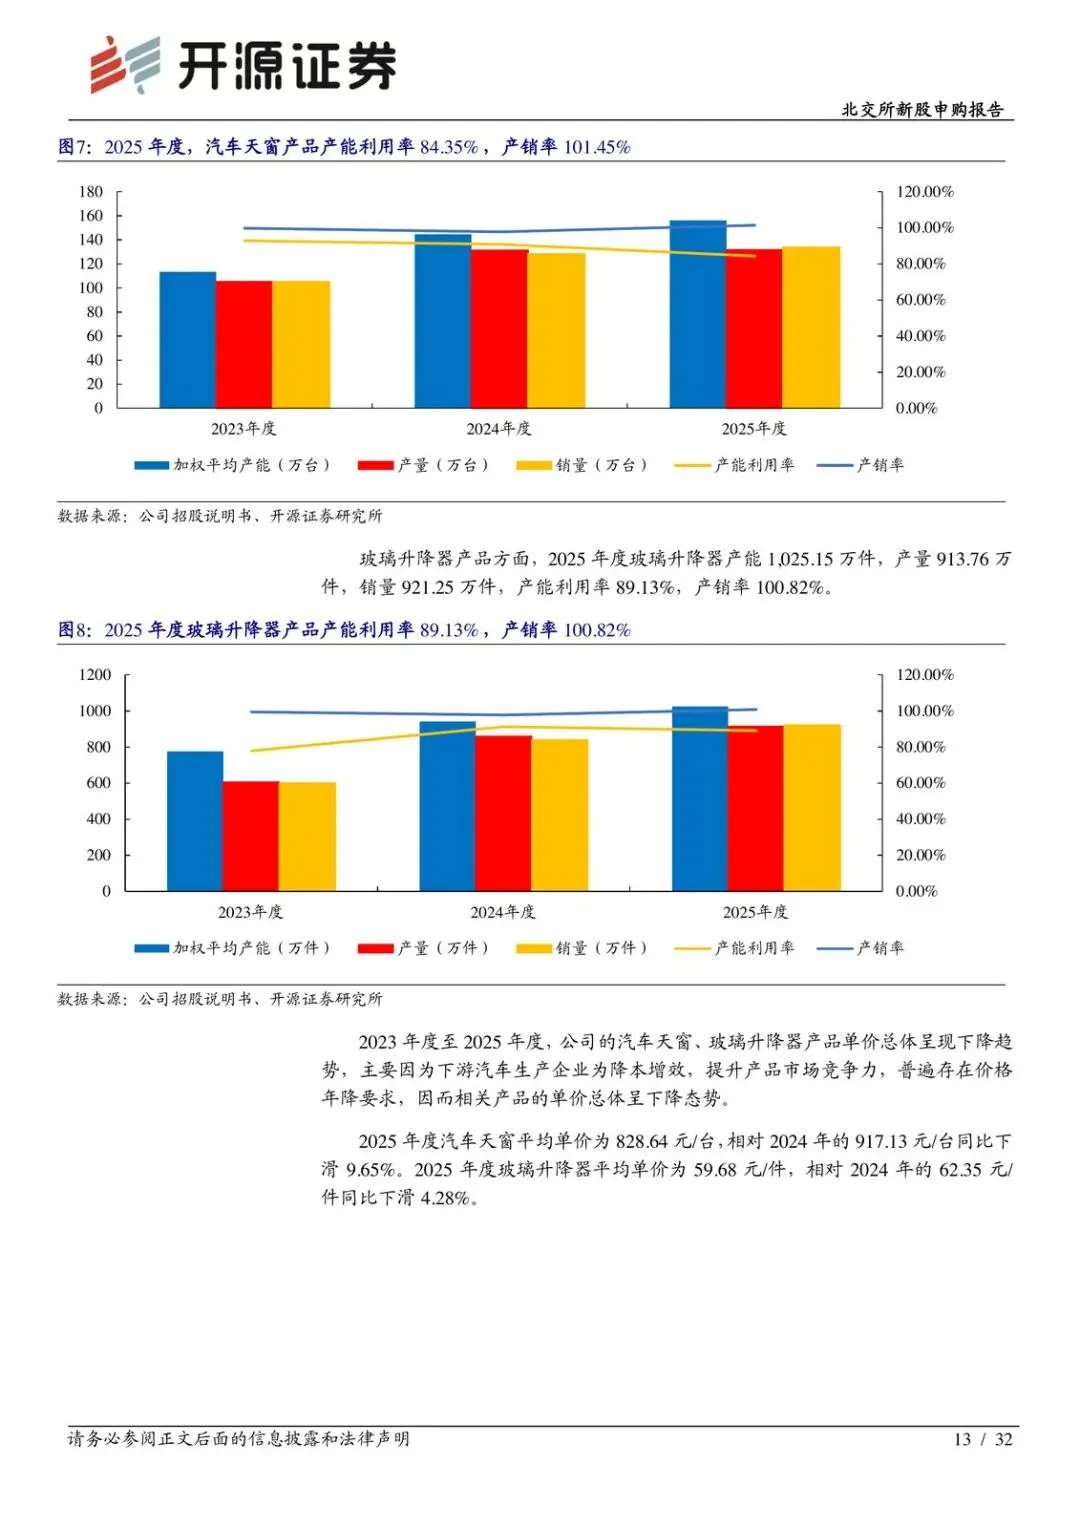
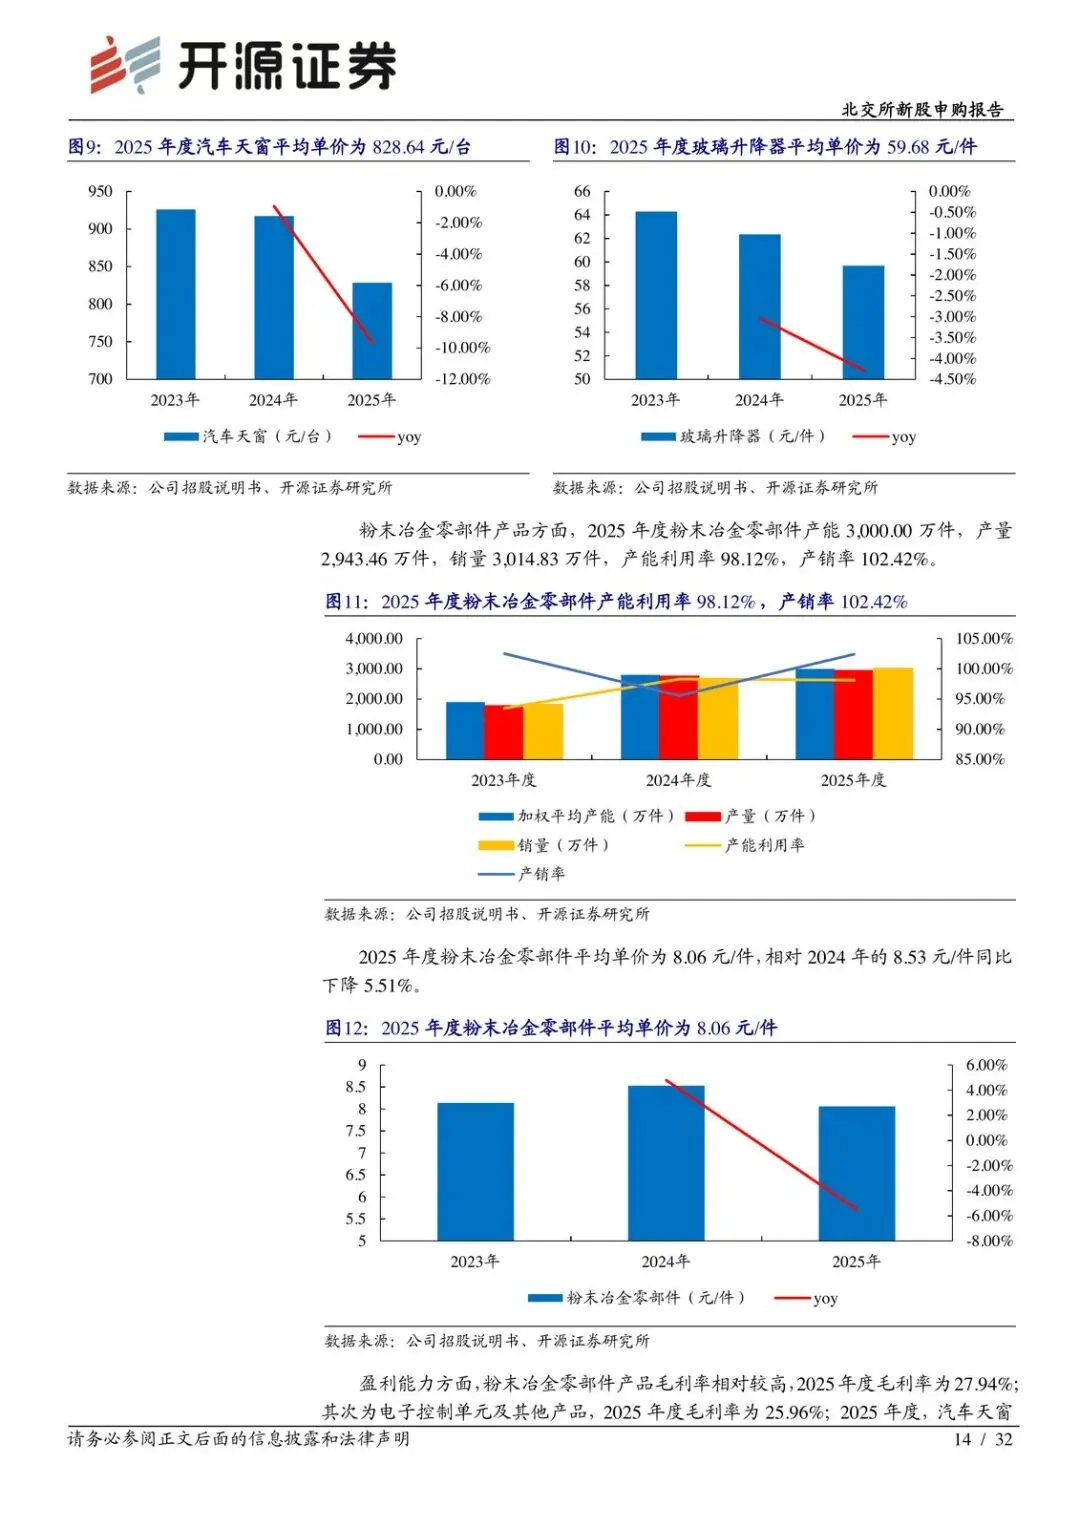
天窗 2025 年营收 11.08 亿元,占比 57.75%,产能利用率 84.35%、产销率 101.45%,均价 828.64 元/台。升降器占比 28.65%,产能利用率 89.13%、产销率 100.82%。粉末冶金零部件毛利率 27.94%,是各业务里最高的一块,但体量不是主角。
专利账本也不薄:截至 2025 年底,发明专利 133 项、实用新型 150 项,围绕开闭件和 ECU 形成 18 项核心技术。专精特新“小巨人”、高新、国家级知识产权优势企业都在身上。这些支撑的是进入整车厂供应链的门槛,不是分散客户。
行业在扩,公司在赌下一站
2025 年国内汽车产量 3453.10 万辆、销量 3440.00 万辆,同比分别增 10.40%、9.40%。新能源渗透率到 47.9%。天窗行业 2020–2024 年市场规模从 151.26 亿元到 202.73 亿元,CAGR 7.60%,预计 2029 年到 317.38 亿元;2023 年出货量已破 1500 万件。2024 年玻璃升降器市场规模 160.24 亿元。
公司自己的判断是:站在“自主整车 + 新能源车型”供应链上,直接吃奇瑞、长安新能源扩张,再吃单车价值量提升。
募投拟投入 5.80 亿元(精确口径 58,016.92 万元)四个项目,达产后新增年产 15.60 万套电动侧滑门。逻辑是 MPV、新能源 SUV 侧滑门渗透率上去,产品从“天窗 + 升降”延到全车智能开闭。受益的是后续电子控制单元和侧滑门产能;受损的是如果价格继续下探、客户定点慢于达产节奏,新增产能会先变成折旧。
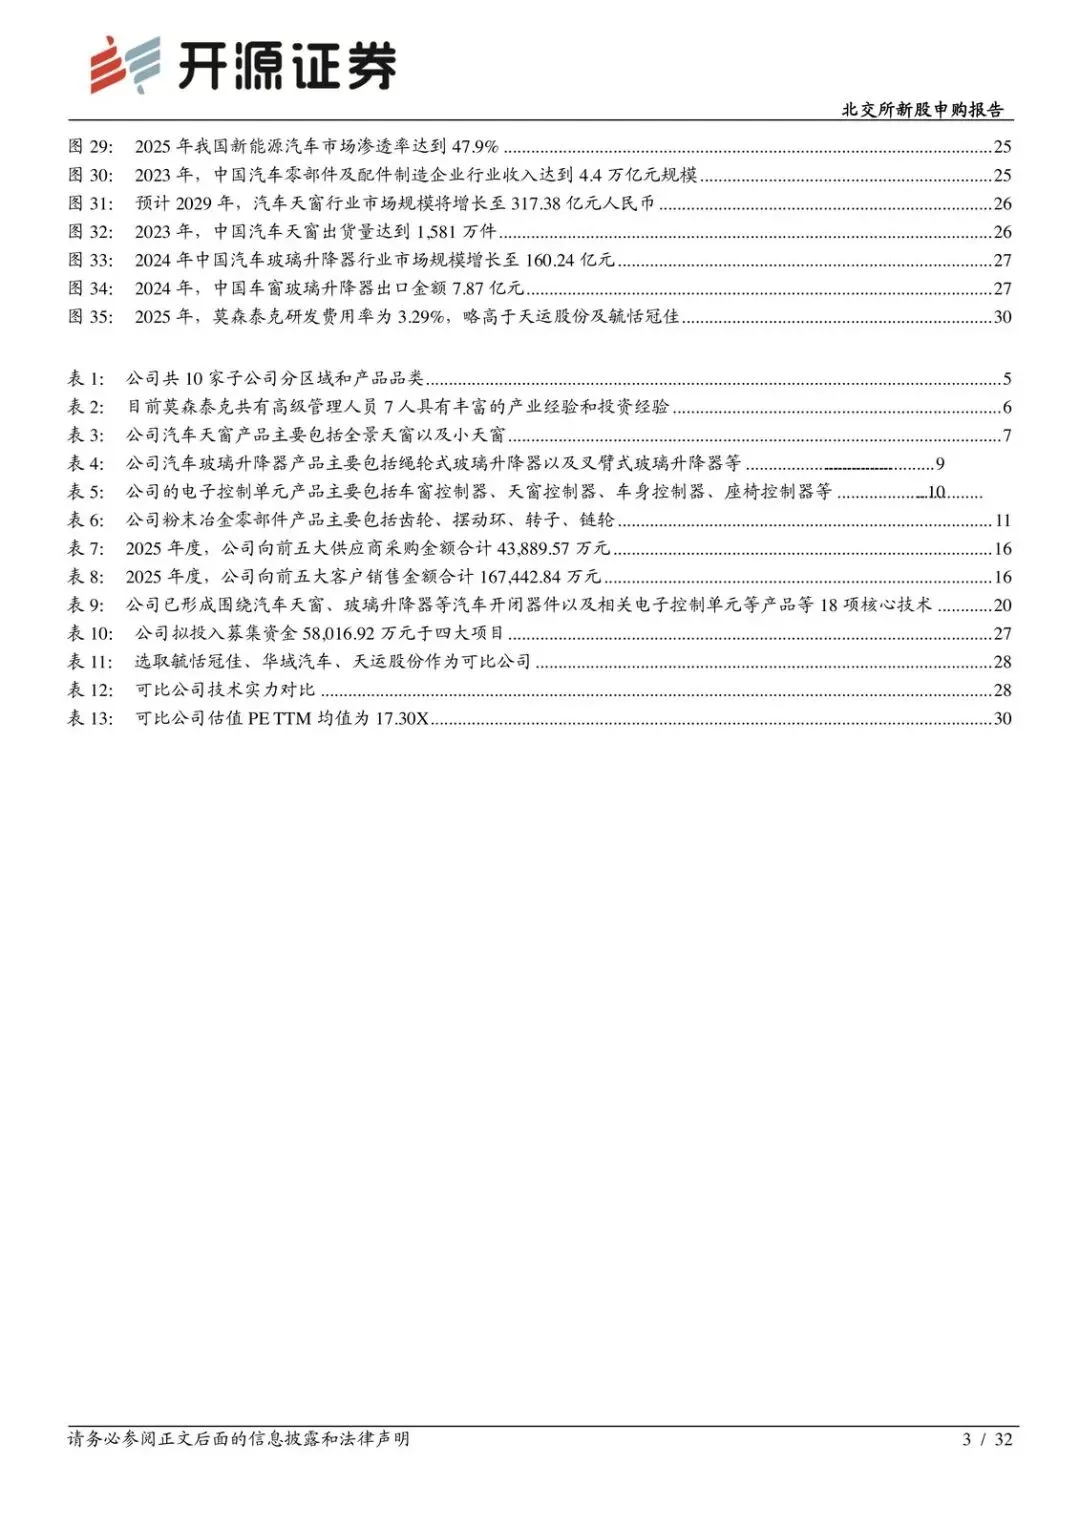
可比口径里,开源选了华域汽车、毓恬冠佳、天运股份,PE TTM 均值 17.30X、中值 16.86X。莫森泰克 2025 年营收 19.24 亿元、归母净利约 2.25 亿元,毛利率 18.71%,净利率口径表内写 11.68%(正文另有 12.48%)。估值锚是同行,定价权仍在发行与申购环节。
风险写得很直:下游汽车波动、客户集中、产品价格下降。
接下来盯什么
- 前五大客户销售占比能否从 87.04% 往下走,奇瑞等定点是否转化为持续出货。
- 天窗产能利用率能否从 84.35% 往上抬,产销率能否继续贴着 100% 以上。
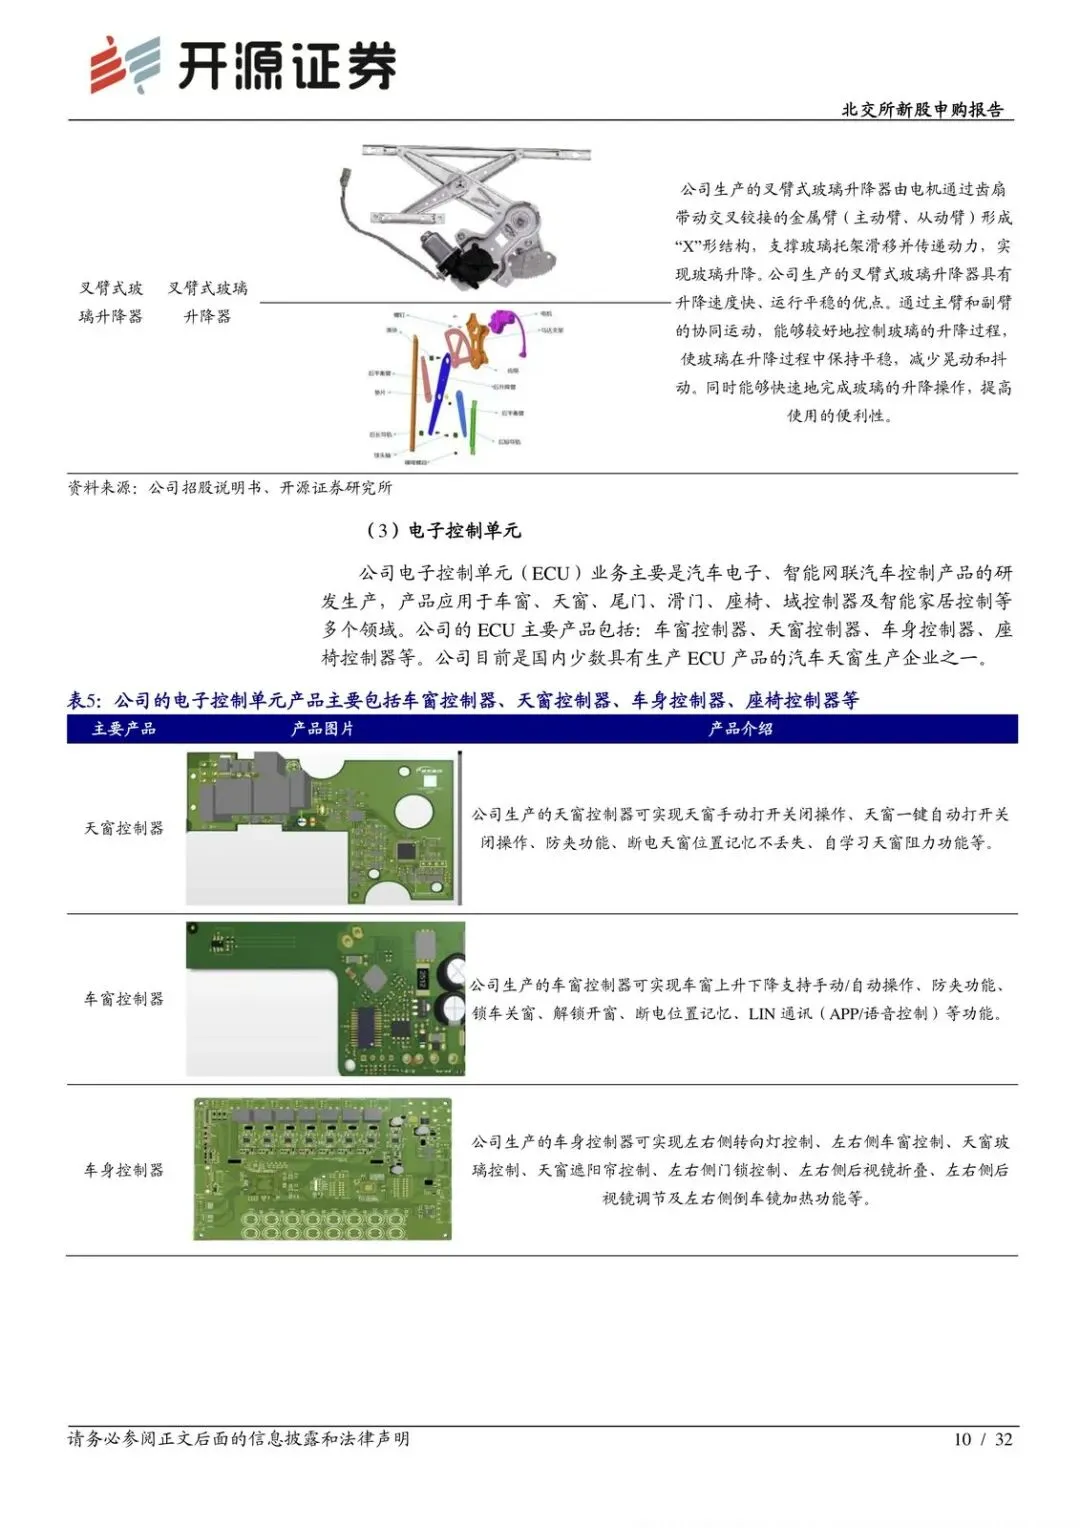
- 募投侧滑门 15.60 万套是否按节点投产,电子控制单元收入占比是否从当前附属位置抬升。
- 毛利率能否守住 18.71% 附近,粉末冶金 27.94% 的高毛利业务是否被价格战拖下来。
- 申购定价相对可比 PE TTM 均值 17.30X 的折溢价,以及发行后期间费用率能否继续压在 5.44% 一带。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告