研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/e45aee8a9592
锂电景气已经从“排产回升”走到了“海外长单锁量”,短端材料价还在往下掉。
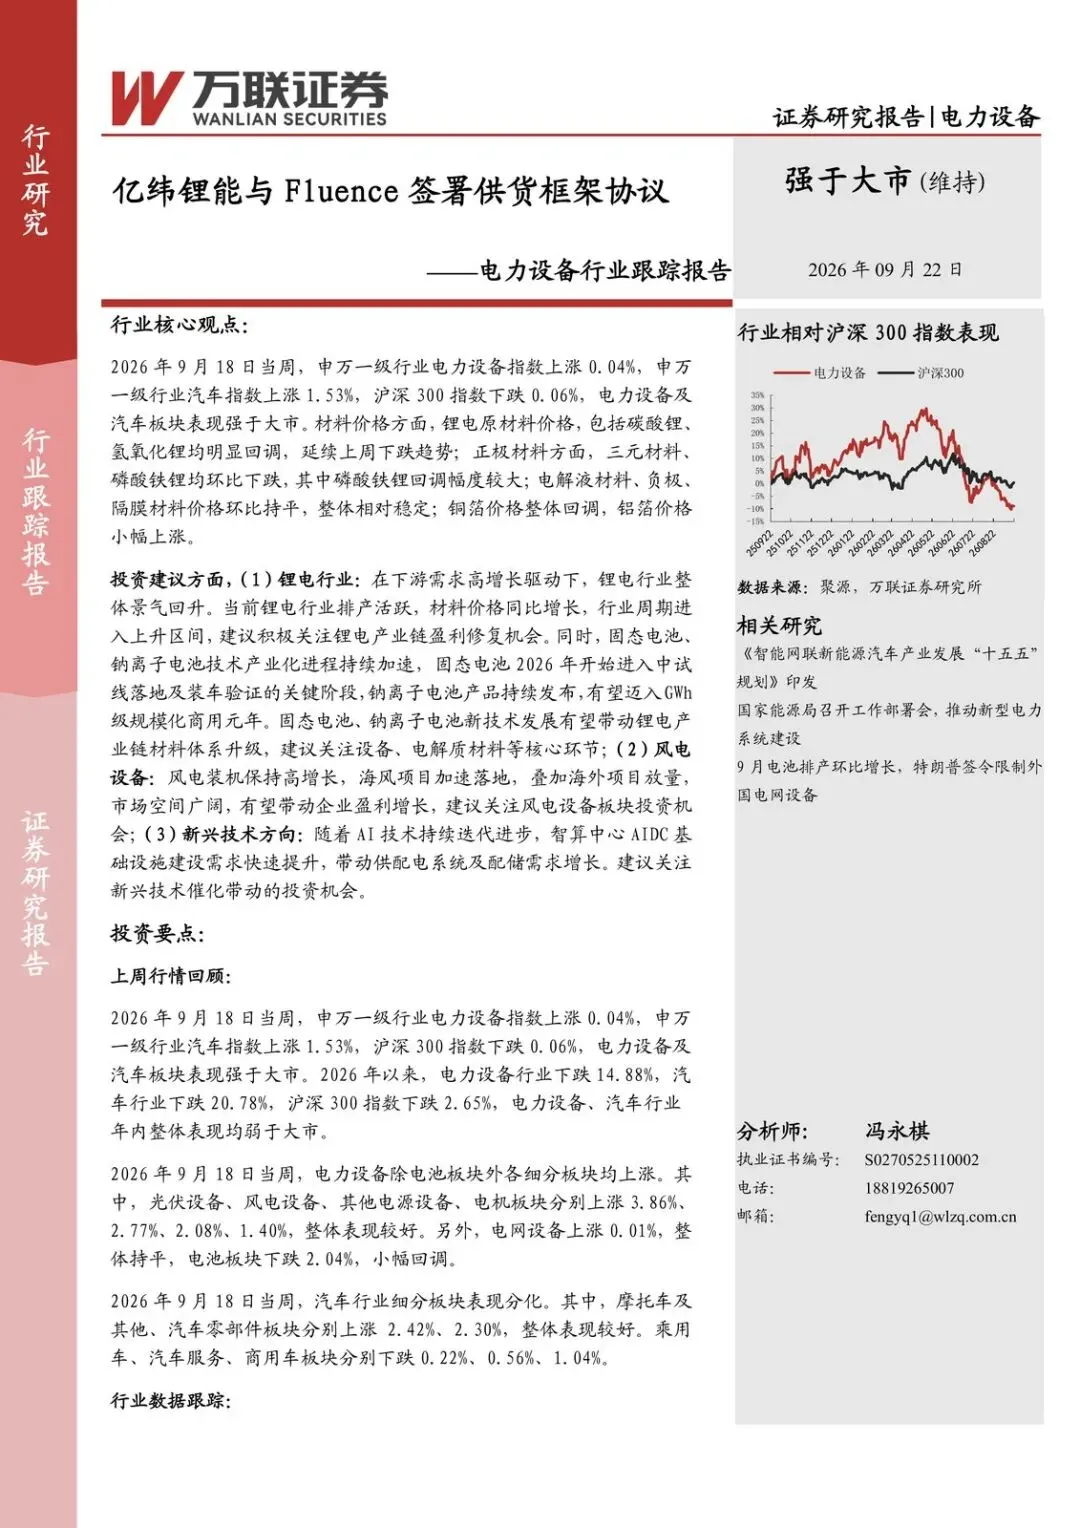
9 月这周最值得盯的,不是指数涨了 0.04%,而是亿纬动力和 Fluence 把 2027–2031 年 206GWh 电池写进了框架协议。排产、招标、出口同时往上走,原材料却明显回调——这是典型的需求先行、成本后移窗口。主线就一条:储能把锂电周期托进上升区间,长单决定谁能把景气变成利润。
长单把海外储能需求钉死了
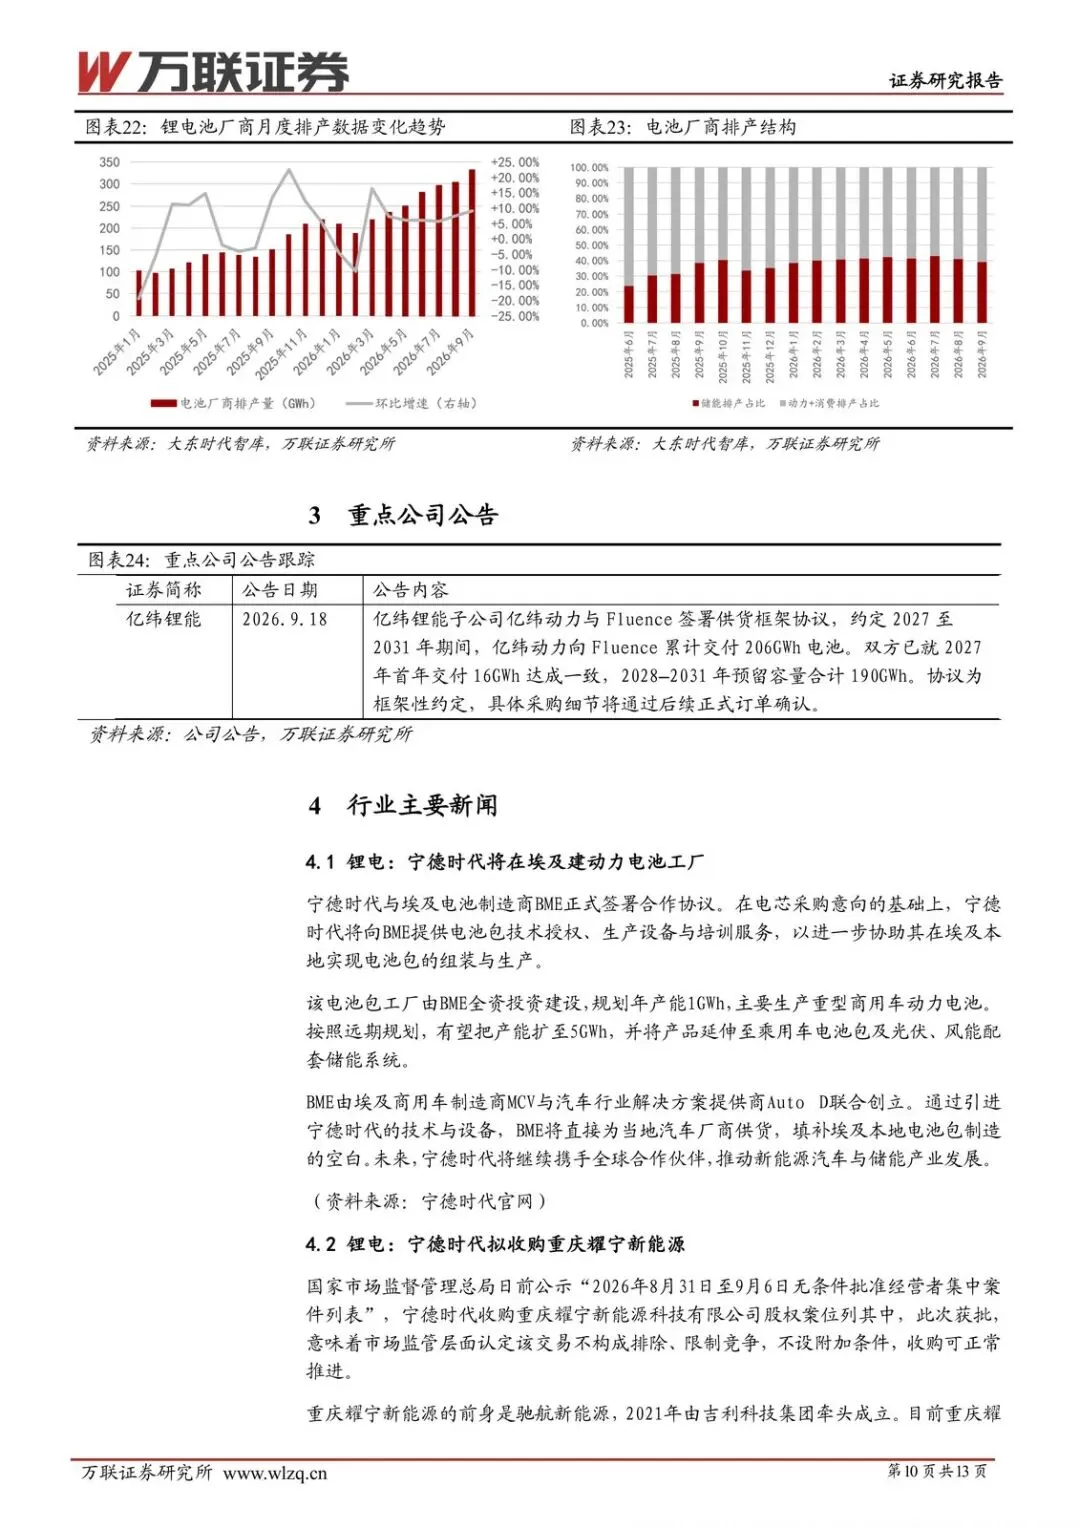
亿纬锂能子公司亿纬动力与 Fluence 约定,2027 至 2031 年累计交付 206GWh 电池。这不是当季订单,是五年量。
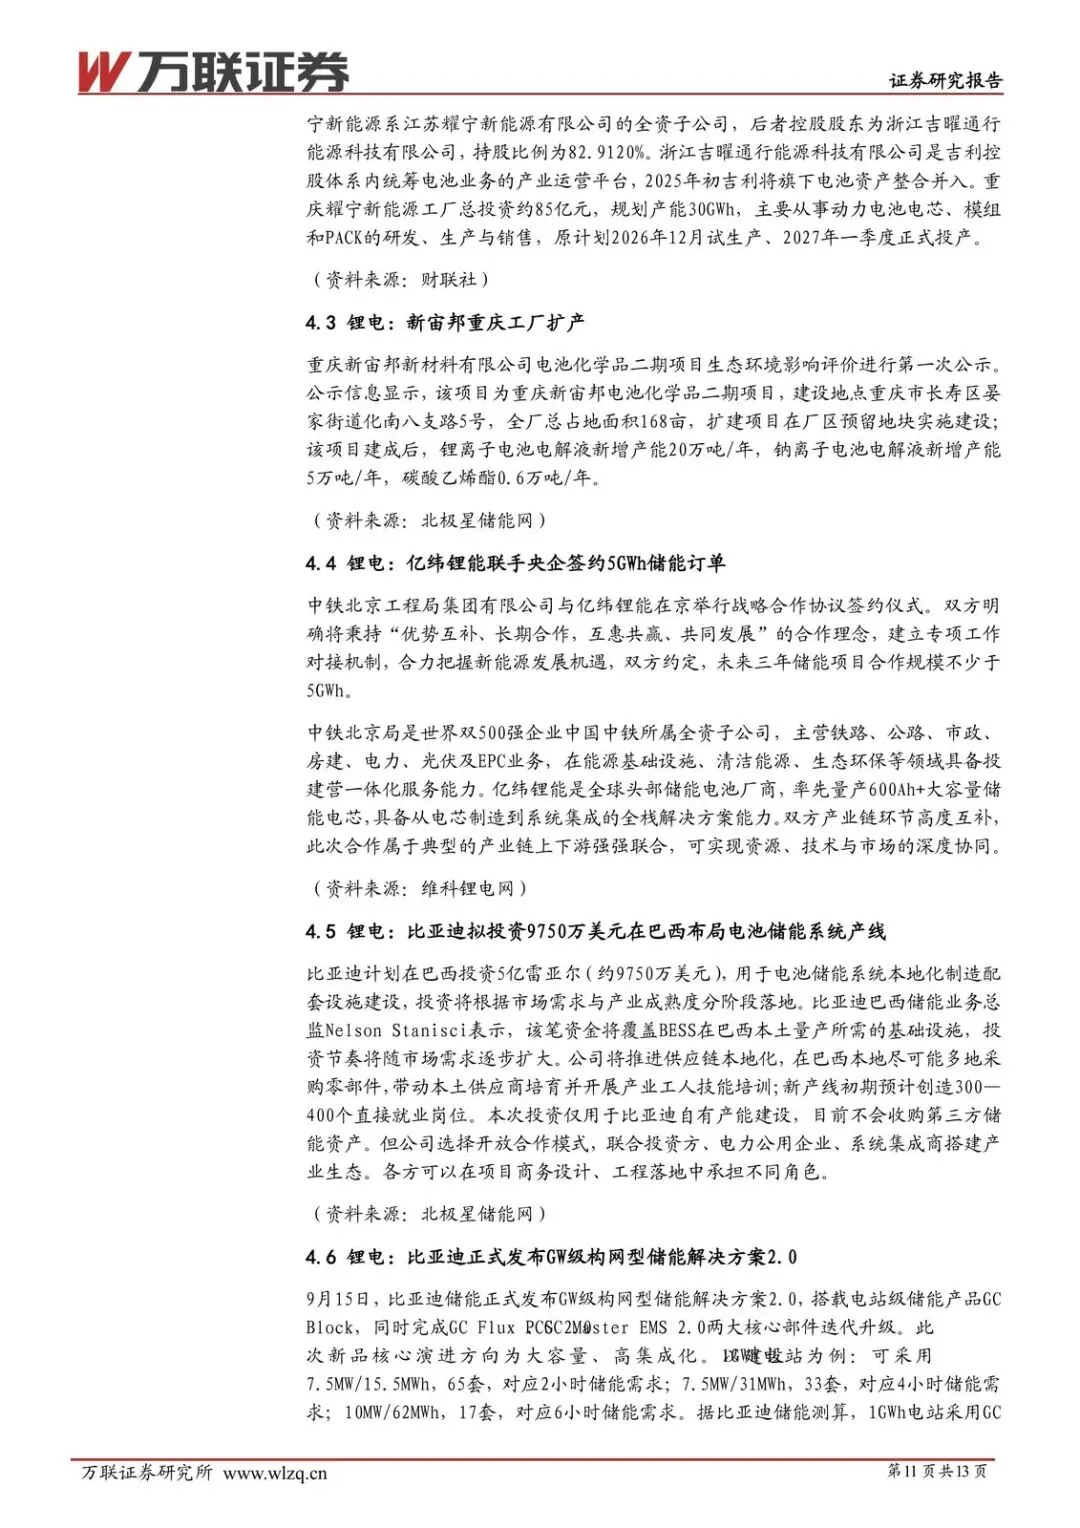
同期新闻也在往同一方向堆:亿纬联手央企签 5GWh 储能订单;比亚迪拟投 9750 万美元在巴西建电池储能系统产线,并发布 GW 级构网型储能方案 2.0。宁德时代则去埃及建动力电池厂、拟收购重庆耀宁新能源。
谁受益:已经拿到海外集成商和央企项目的电芯厂。谁承压:还在拼国内短单、价格战的二线产能。强制配储取消之后,招标仍在涨,说明需求不再靠政策硬配,而是项目本身在跑。
排产在涨,接单已经开始减速
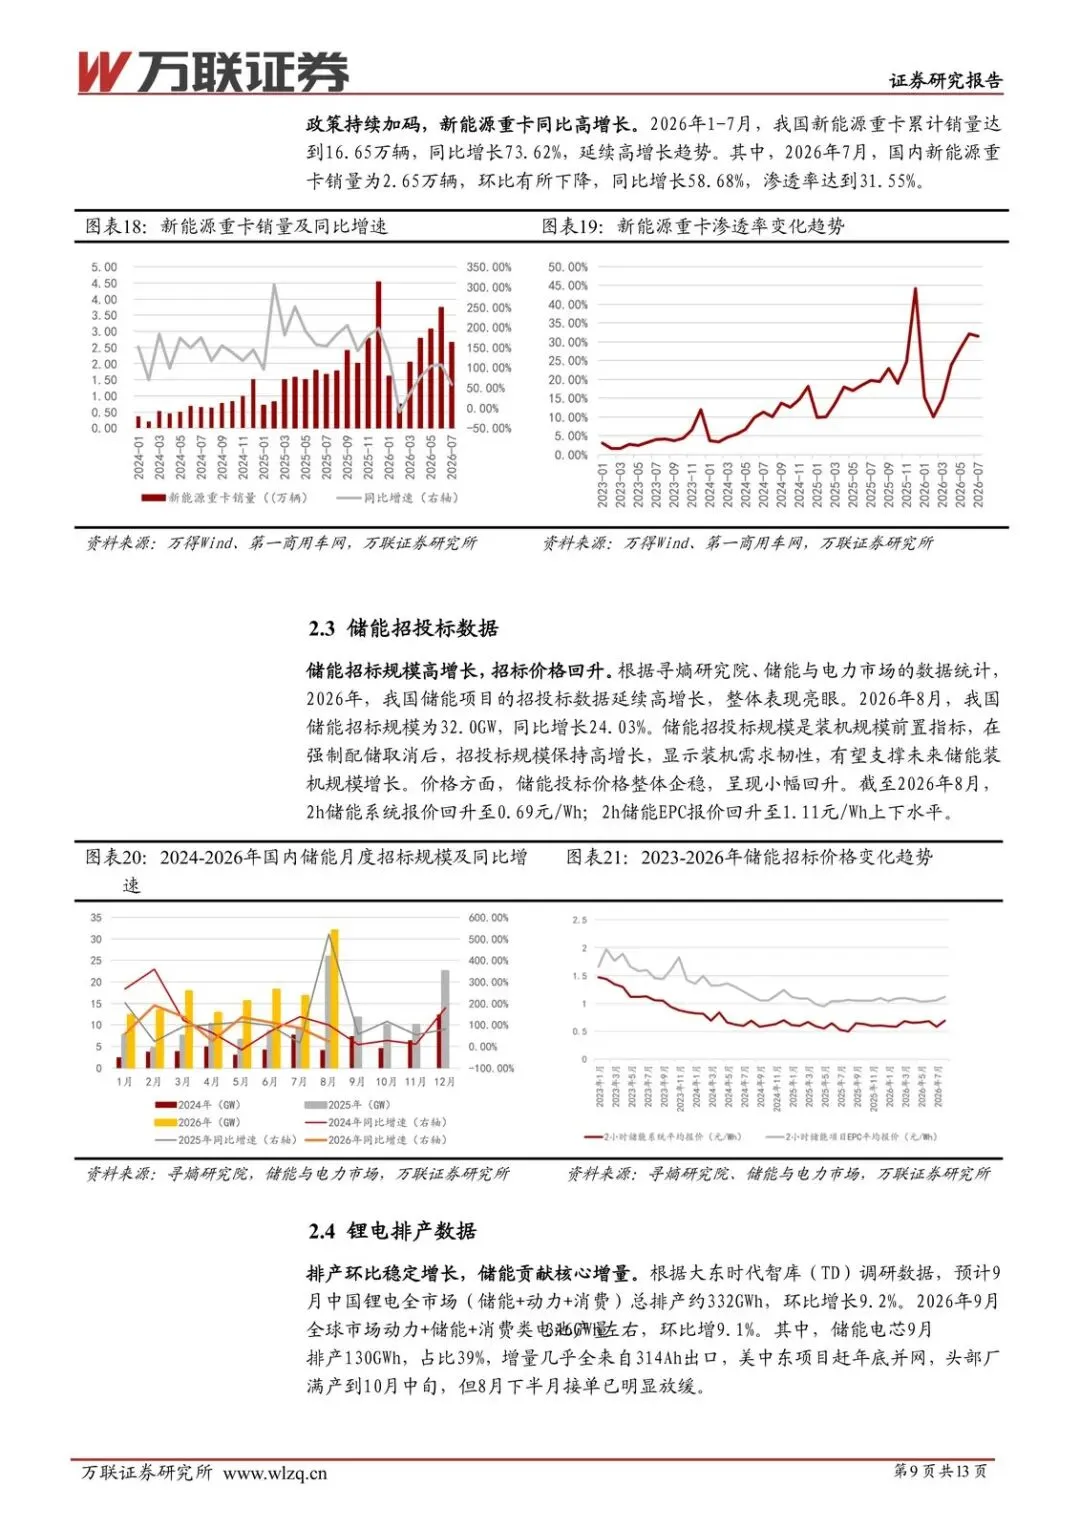
大东时代智库预计,9 月中国锂电全市场(储能+动力+消费)总排产约 332GWh,环比增 9.2%;全球动力+储能+消费产量约 346GWh,环比增 9.1%。储能电芯 9 月排产 130GWh,占比 39%,增量几乎全来自 314Ah 出口。
美、中东项目赶年底并网,头部厂满产到 10 月中旬。但 8 月下半月接单已明显放缓。现在排的是赶工单,不是无限加单。
国内招标把这条线钉得更清楚:2026 年 8 月储能招标规模 32.0GW,同比增 24.03%。2h 储能系统报价回升至 0.69 元/Wh,2h 储能 EPC 回升至 1.11 元/Wh 上下。量在、价也企稳,装机前置指标还没坏。
车端渗透率和材料价在拆利润
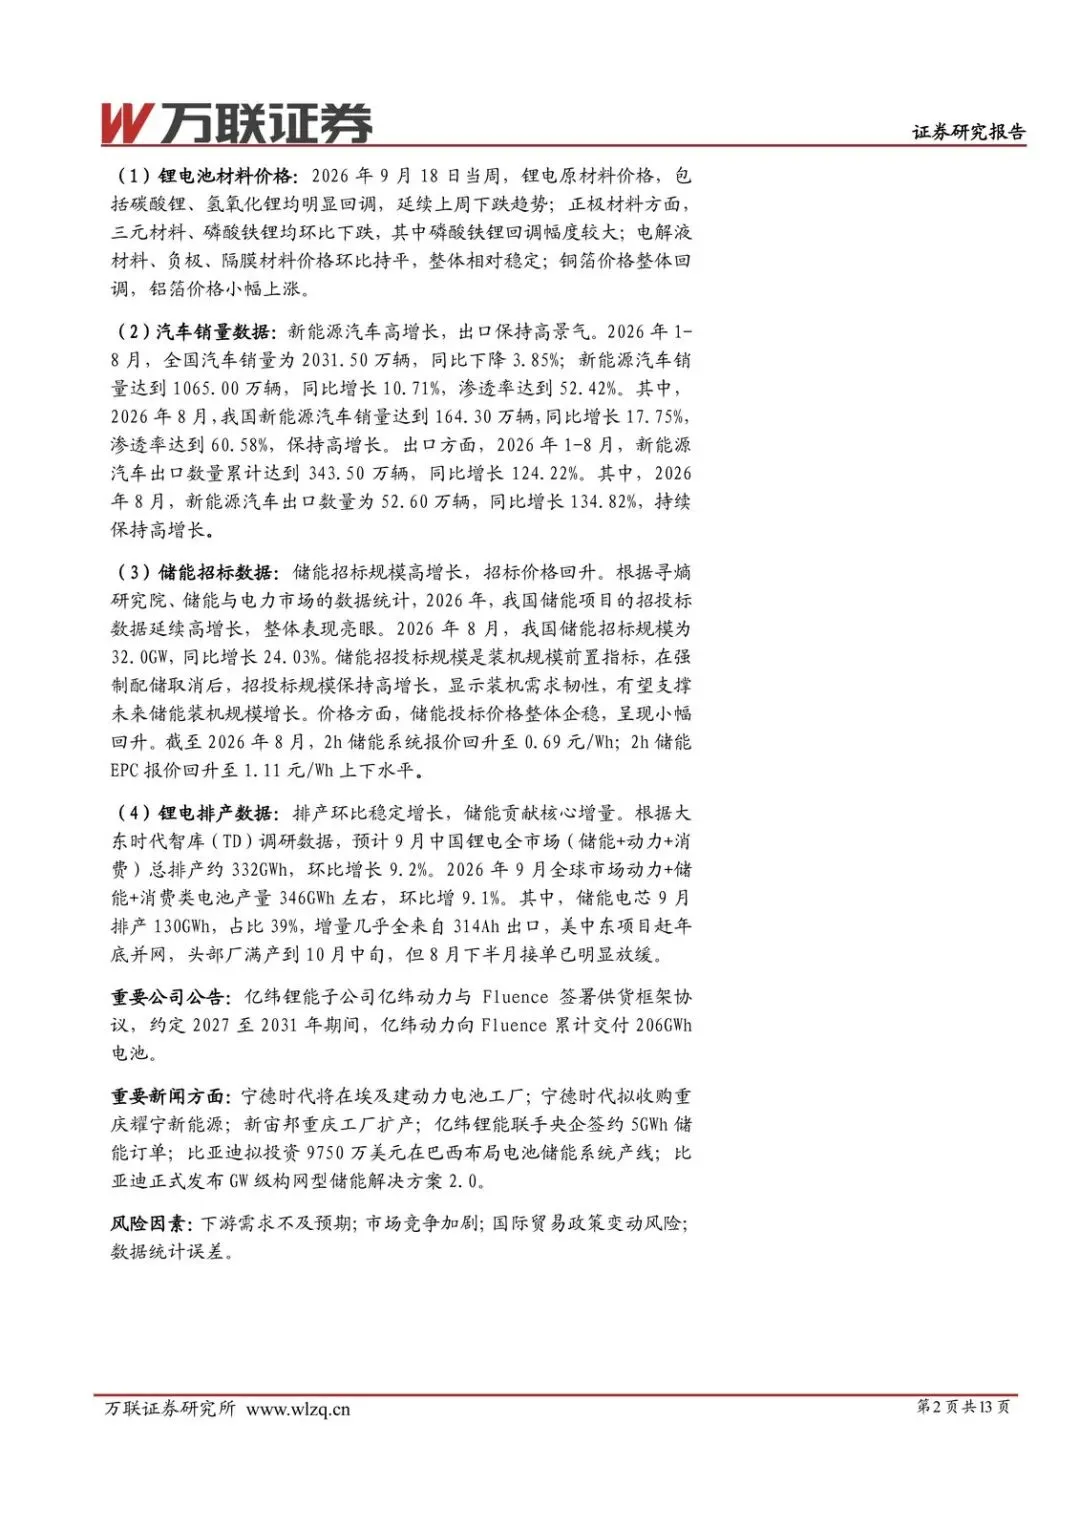
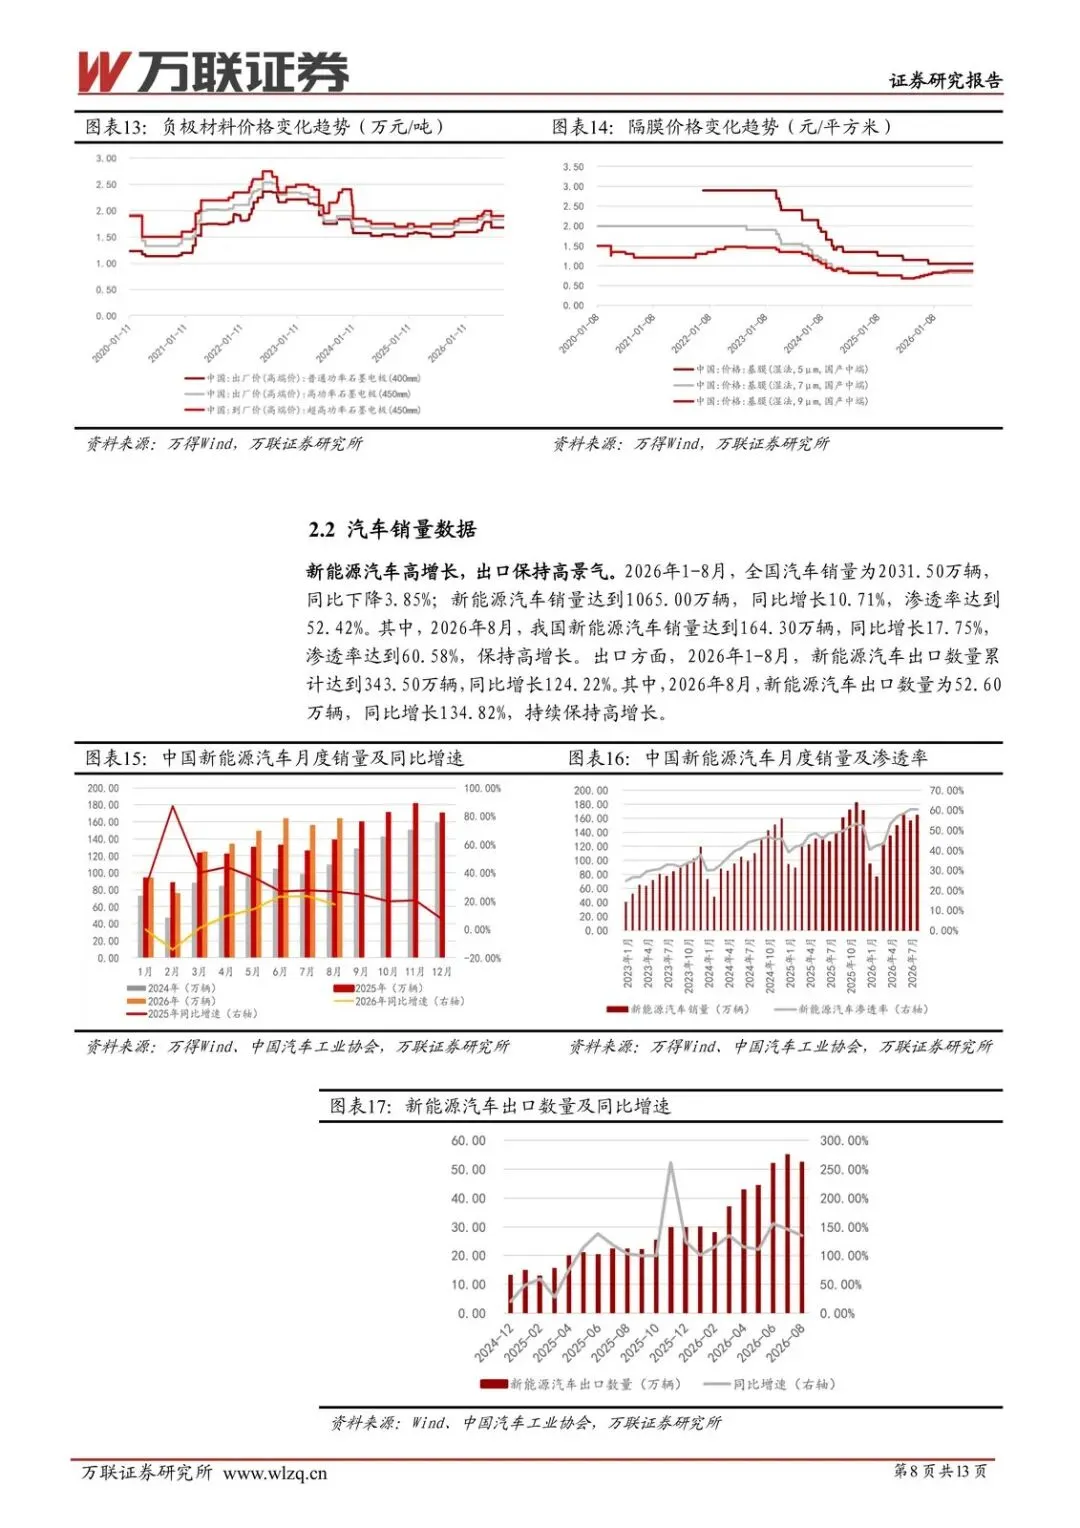
2026 年 1–8 月新能源汽车销量 1065.00 万辆,同比增 10.71%,渗透率 52.42%;8 月销量 164.30 万辆,同比增 17.75%,渗透率 60.58%。出口更猛:1–8 月新能源出口 343.50 万辆,同比增 124.22%;8 月 52.60 万辆,同比增 134.82%。
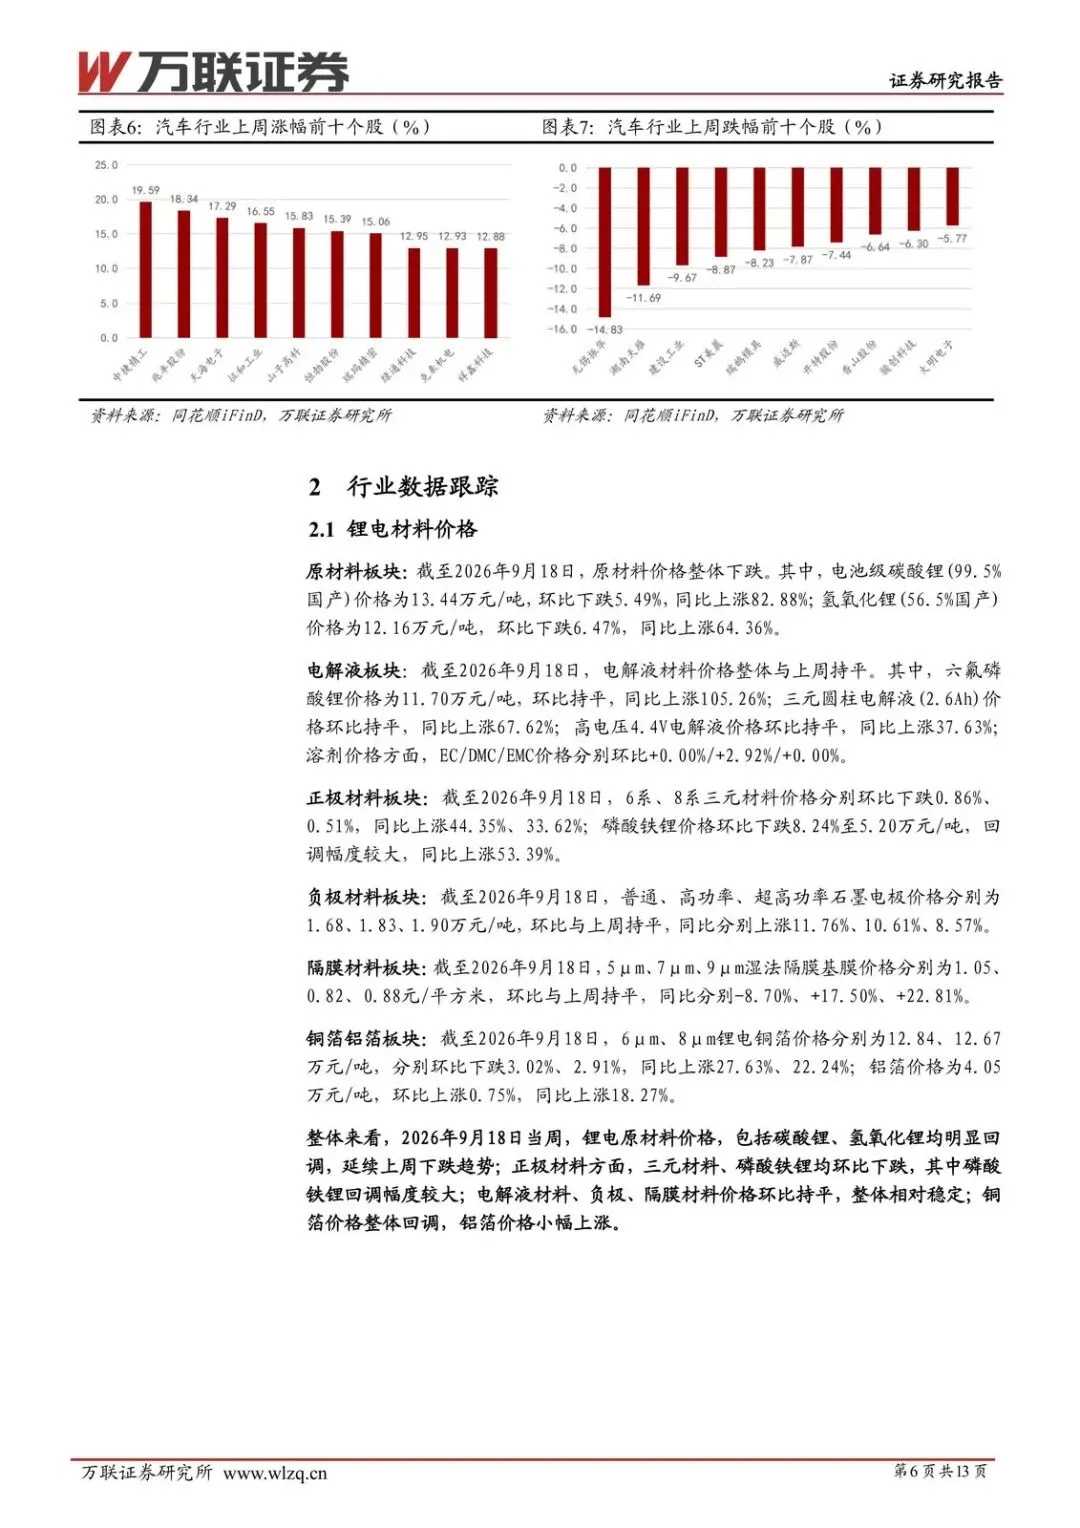
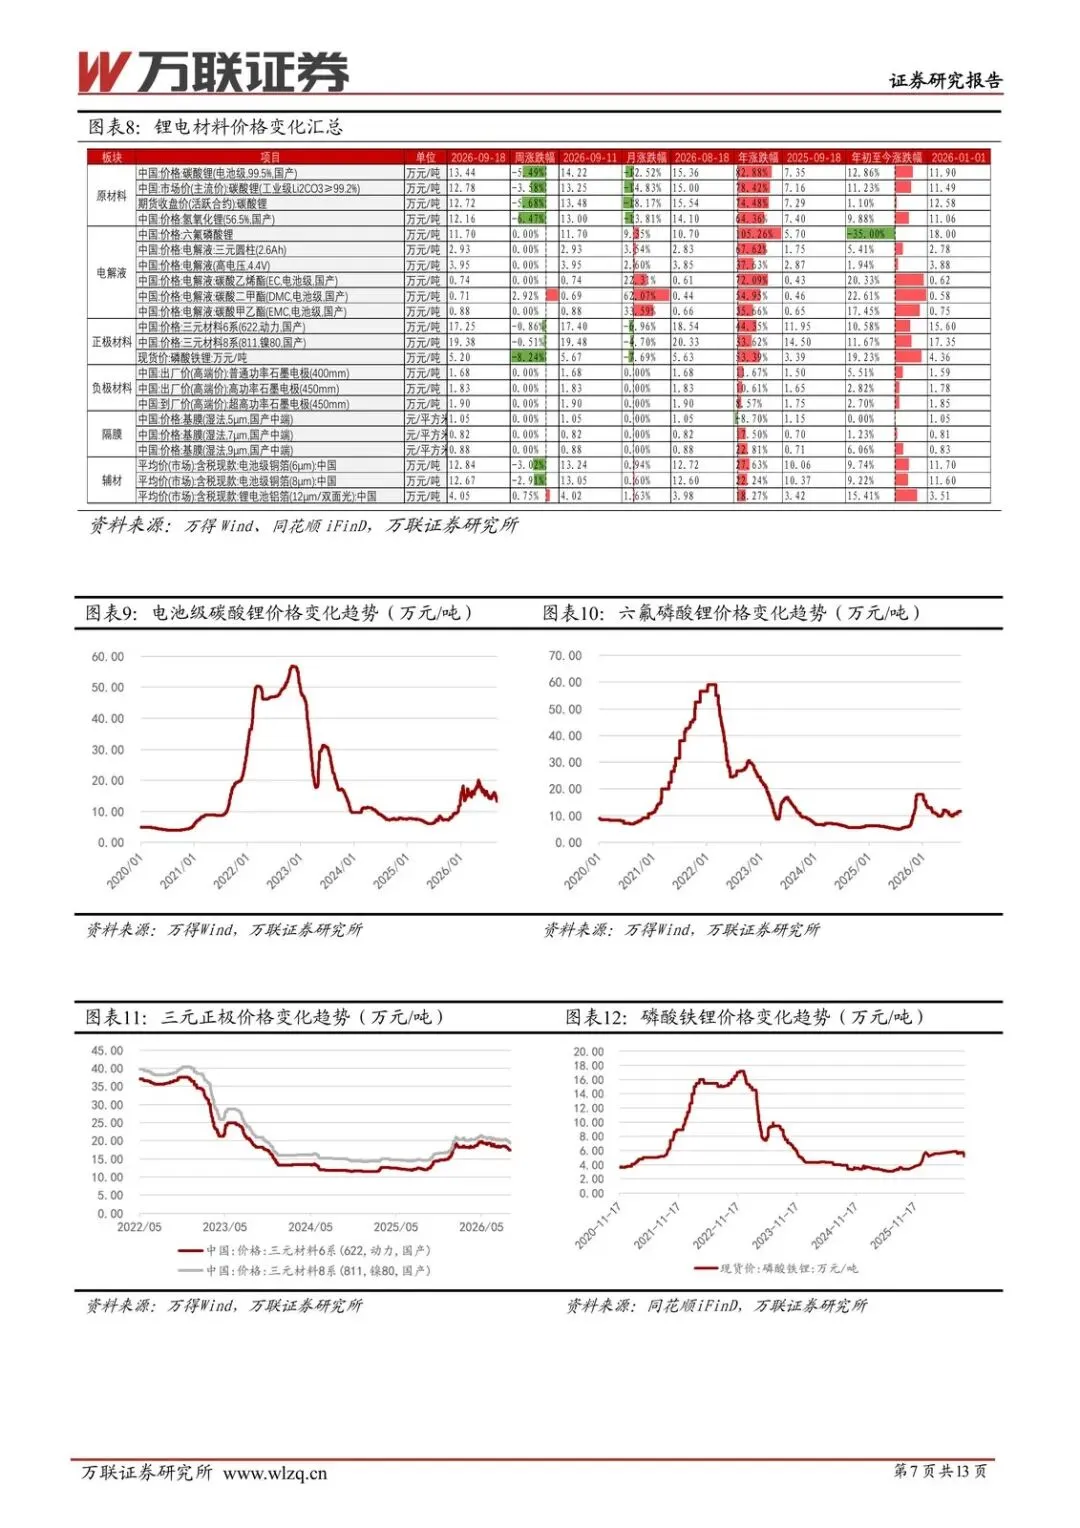
材料端却在让利。当周电池级碳酸锂 13.44 万元/吨,周跌 5.49%;工业级碳酸锂 12.78 万元/吨,周跌 3.58%;氢氧化锂 12.16 万元/吨,周跌 6.47%。磷酸铁锂回调幅度更大,三元 8 系 19.38 万元/吨、6 系 17.25 万元/吨,环比都在跌。电解液、负极、隔膜持平,铜箔回调、铝箔小涨。
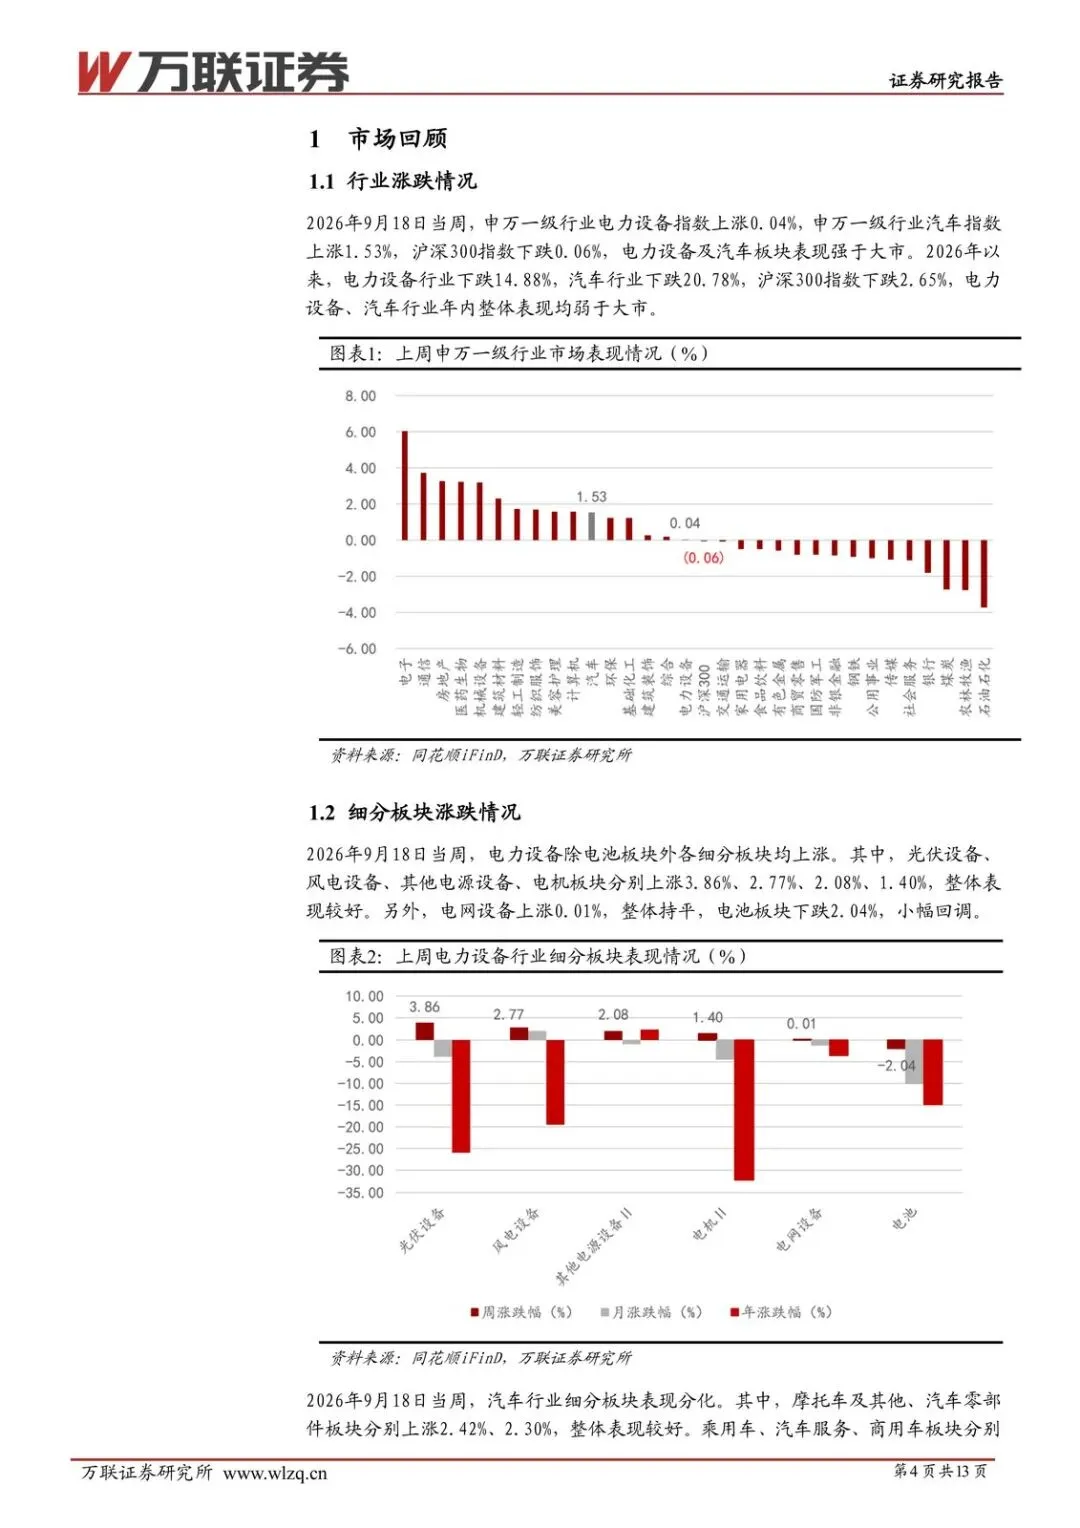
电池板块当周跌 2.04%,光伏设备、风电设备分别涨 3.86%、2.77%。行情已经把“材料回调、储能兑现”拆开交易了。下游车企和储能集成商先吃到成本回落,正极、锂盐环节短期承压。
固态电池 2026 年进入中试线和装车验证,钠电有望迈入 GWh 级商用元年——那是下一轮材料体系的故事,现在还压不住排产和长单这条主线。
接下来盯这几件事
- 10 月中旬之后头部储能电芯是否仍满产,8 月下半月接单放缓有没有变成 10–11 月排产掉头。
- 储能招标能否继续站在 8 月 32.0GW、同比约 24% 这一档,2h 系统价是否守住 0.69 元/Wh、EPC 是否守住 1.11 元/Wh。
- 亿纬—Fluence 206GWh 框架是否出现分年交付节奏、价格条款或实际提货公告。
- 电池级碳酸锂是否止住周跌 5% 量级的下行,磷酸铁锂跌幅是否收窄。
- 新能源出口月度是否维持 8 月 52.60 万辆、同比超 100% 的斜率。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告