研报速递
数据快照
规模与增长 | |||
营业收入(2026H1) | 同比增速 | 归母净利润 | 汽车交付量(H1) |
2,080.63 亿元 | -8.44% | 141.86 亿元 | 18.50 万辆 |
盈利与估值 | |||
整体毛利率 | 经调整净利润 | 市值(11/18) | PE(TTM) |
20.87% | 122.91 亿元 | 7,634.66 亿港元 | 21.2 倍 |
关键指标 | 2024 年 | 2025 年 | 2026 年 1—6 月 | 同比变动 |
营业收入(亿元) | 3,659.06 | 4,572.87 | 2,080.63 | -8.44% |
毛利(亿元) | 765.60 | 1,018.06 | 434.19 | -15.70% |
整体毛利率 | 20.92% | 22.26% | 20.87% | -1.80pct |
经营利润(亿元) | 245.03 | 479.01 | 161.83 | -39.10% |
归母净利润(亿元) | 235.78 | 415.66 | 141.86 | -37.86% |
经调整净利润(亿元) | 272.35 | 391.66 | 122.91 | -42.80% |
经营活动现金流(亿元) | — | — | 20.50 | -92.69% |
研发开支(亿元) | 240.50 | 331.00 | 179.40 | +25.63% |
存货(亿元) | — | 810.00 | 848.82 | +4.81% |
资产负债率 | 46.70% | 47.10% | 47.71% | +0.61pct |
现金资源(亿元) | — | — | 2,193.00 | — |
资料来源:公司 2024、2025 年年度业绩公告,2026 年中期业绩公告;市值与市盈率取自港交所行情。
全文摘要
小米交出了一份「收入小跌、利润大跌、现金几乎不见」的中报。2026 年上半年收入 2,080.63 亿元、同比下降 8.44%,归母净利润 141.86 亿元、下降 37.86%,经营活动现金流只有 20.50 亿元、较上年同期的 280.55 亿元下滑 92.69%。三个降幅依次放大,说明问题不在卖不动,而在每一块钱生意的含金量同时在变薄。
第一层原因是成本。存储芯片涨价贯穿上半年,公司把「内存」单独列为价格大幅上涨的关键元器件。手机首当其冲:二季度出货 3,120 万台、降 26.5%,而全球大盘只跌 6%;ASP 被推到 1,351 元的历史新高、涨 25.9%,仍补不上出货缺口,手机毛利率从 11.5% 掉到 8.5%,整体毛利率 20.87%、降 1.80 个百分点。
第二层是结构,第三层是投入。汽车及 AI 业务收入占比从 15.7% 升到 21.0%,但上半年经营亏损 57 亿元,二季度单车亏损扩大到 2.50 万元(去年同期不到 0.4 万元);研发开支 179.40 亿元、增长 25.63%,研发费用率从 6.3% 升到 8.6%,期间费用率 17.56%、提高 3.69 个百分点。高毛利业务占比下降、亏损业务占比上升、费用逆势扩张,三者叠加,经营利润 161.83 亿元、降幅 39.10%,是收入降幅的 4.6 倍。
但有三处正面证据不能忽略。其一,高端化是真的:中国大陆 3,000 元以上机型销量占比 32.1%、提升 4.5 个百分点。其二,汽车跨过第一道门槛:上半年交付 18.50 万辆、增长 28.2%,累计交付突破 80 万辆用了约 29 个月,9 月单月首破 4 万辆。其三,家底极厚:现金资源 2,193 亿元、借款 393 亿元,净现金约 1,800 亿元,相当于市值的四分之一。
估值端,11 月 18 日收盘 29.66 港元、市值 7,634.66 亿港元,对应 PE(TTM)21.2 倍、2026 年一致预期 27.5 倍、2027 年 17.4 倍;剔除 1,800 亿元净现金后,企业价值对应 2026 年经调整净利 20.4 倍。核心判断是:问题不在需求,而在成本周期与投入周期的双重叠加。要盯的是三件事——手机毛利率能否在 8.5% 企稳、汽车单车亏损能否收窄、经营现金流能否回到利润的量级。
总结:一家用 2,193 亿元现金为汽车和 AI 付学费的公司,在学费涨价的这一年,现金流的成色比利润表更值得看。
第一章 公司与商业模式:四条腿走路,三条在承重
小米集团 2018 年 7 月在港交所上市,采用不同投票权架构,雷军为控股股东。业务分两大分部:「手机 × AIoT」与「智能电动汽车及 AI 等创新业务」。2025 年总收入 4,572.87 亿元,两个分部占比分别为 76.8% 与 23.2%。
这门生意的本质,是用硬件获取用户、用互联网服务变现。手机与 IoT 硬件毛利率只有 10%—23%,基本不赚钱甚至微亏;真正的利润来自互联网服务——2025 年收入 374 亿元、毛利率 76.5%,贡献了集团毛利的三成。硬件是入口,用户规模是资产,广告与游戏是收租。截至 2026 年 6 月,全球月活 7.665 亿、AIoT 连接设备 11.61 亿台,这是整套模型的底座。
汽车改变了这个模型。它把「一次性卖硬件」变成「持续卖硬件 + 售后 + 软件」,单用户价值从几千元抬到二十几万元,但也把公司从轻资产拖进了重资产:工厂、供应链、渠道网,都是先投入后回收。2025 年汽车业务首次年度经营收益转正(9 亿元),2026 年上半年又回到亏损 57 亿元——这不是反复,是爬坡期的正常波动,真正的问题是这个坡有多长。
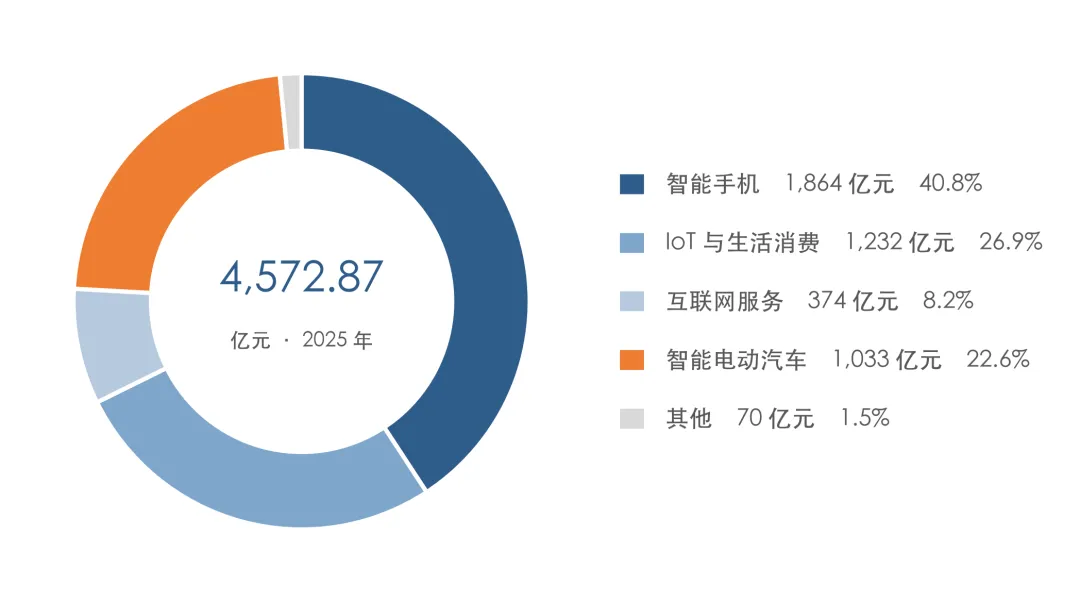
图 1 2025 年收入结构:手机仍是基本盘,汽车已是第二根柱子
资料来源:公司 2025 年年度业绩公告。
业务分部 | 2024 年收入 | 2025 年收入 | 2025 年增速 | 2025 年毛利率 |
智能手机 | 1,918 亿元 | 1,864 亿元 | -2.8% | 10.9% |
IoT 与生活消费产品 | 1,041 亿元 | 1,232 亿元 | +18.3% | 23.1% |
互联网服务 | 341 亿元 | 374 亿元 | +9.7% | 76.5% |
智能电动汽车 | 328 亿元 | 1,033 亿元 | +214.9% | 24.3% |
其他及创新业务 | 31 亿元 | 70 亿元 | +125.8% | — |
合计 | 3,659 亿元 | 4,572.87 亿元 | +25.0% | 22.26% |
资料来源:公司 2025 年年度业绩公告;2024 年分项按当年披露口径还原。
结论:商业模式是「硬件获客、服务变现」,汽车把单用户价值抬高了两个数量级,也把资产变重了。四条腿里,互联网赚钱、手机引流、IoT 留存、汽车烧钱——三条在承重,一条在投入期。
第二章 利润表:1.8 个百分点的毛利率,吃掉了四成利润
2026 年上半年,小米收入 2,080.63 亿元、同比下降 8.44%;毛利 434.19 亿元、下降 15.70%;经营利润 161.83 亿元、下降 39.10%;归母净利润 141.86 亿元、下降 37.86%。四个数字的降幅逐级放大:8.4% → 15.7% → 39.1% → 37.9%,这是一条典型的经营杠杆反向曲线。
毛利率从 22.66% 降到 20.87%,少了 1.80 个百分点;净利率从 10.02% 降到 6.82%,少了 3.20 个百分点。毛利率解释了净利率下滑的一半多,剩下的是费用率上升——不是费用失控,是毛利先塌了一块,费用的刚性再把缺口放大。
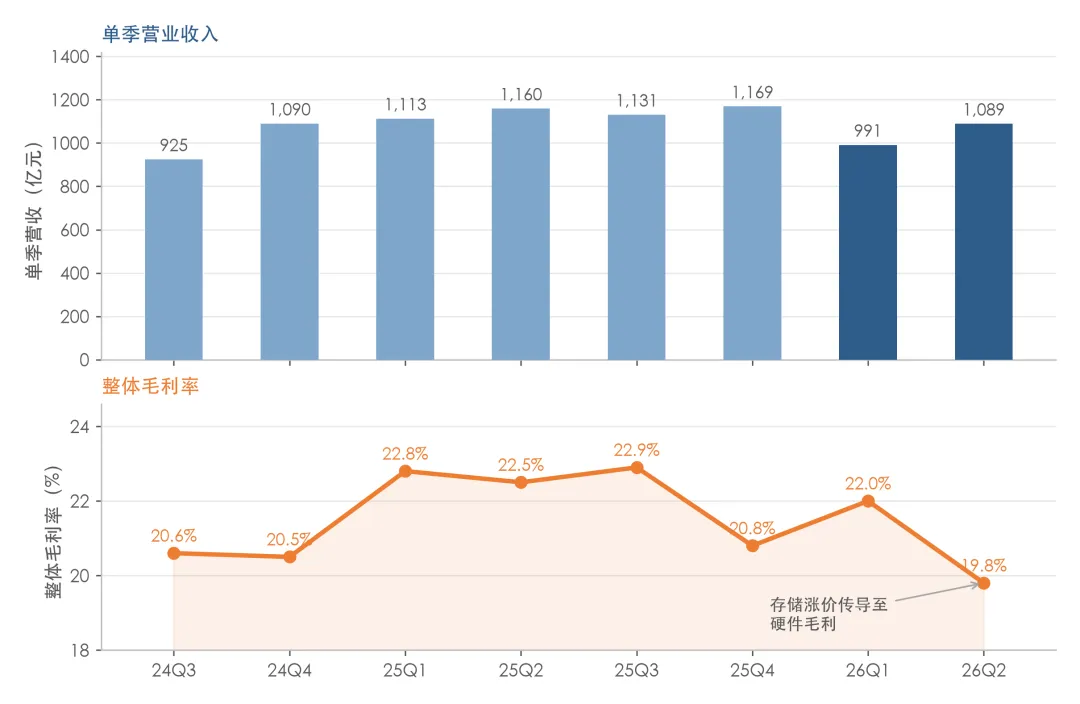
图 2 单季营收与整体毛利率:收入在千亿元平台横盘,毛利率跌破 20%
资料来源:公司各期业绩公告;2026 年第二季度毛利率 19.84%。
拐点很清楚:2025 年四个季度毛利率分别为 22.8%、22.5%、22.9%、20.8%,全年 22.26%;2026 年一季度还有 22.0%,二季度直接掉到 19.8%,这是 2023 年以来首次跌破 20%。公司在公告中的解释是「核心零部件价格持续上涨」,并把内存单列——这是全文唯一被点名的成本项。
项目(亿元) | 2025 年 1—6 月 | 2026 年 1—6 月 | 变动额 | 变动率 |
营业收入 | 2,272.49 | 2,080.63 | -191.86 | -8.44% |
销售成本 | 1,757.42 | 1,646.44 | -110.98 | -6.32% |
毛利 | 515.07 | 434.19 | -80.88 | -15.70% |
销售费用 | 141.15 | 159.50 | +18.35 | +13.00% |
管理费用 | 43.93 | 43.30 | -0.63 | -1.43% |
研发开支 | 142.80 | 179.40 | +36.60 | +25.63% |
财务费用(净额) | -10.09 | -11.11 | -1.02 | — |
经营利润 | 265.62 | 161.83 | -103.79 | -39.10% |
归母净利润 | 228.36 | 141.86 | -86.50 | -37.86% |
资料来源:公司 2026 年中期业绩公告;销售费用与管理费用按期间费用总额及同比增速推算。
成本端的账很清楚:销售成本只降 6.32%,比收入降幅少 2.12 个百分点,意味着单位成本在上升。手机最直观:二季度销售成本 385.20 亿元、只降 4.4%,而收入降 7.5%,成本占收入比重从 88.5% 升到 91.5%。
费用端相反:不是失控,是主动加投。销售费用 159.50 亿元、增 13.00%,投向境外新零售(境外门店超 640 家)与汽车渠道;研发 179.40 亿元、增 25.63%,费用率从 6.3% 升到 8.6%;管理费用降 1.43%。收入收缩时把资源压向研发与渠道,是用当期利润换未来。
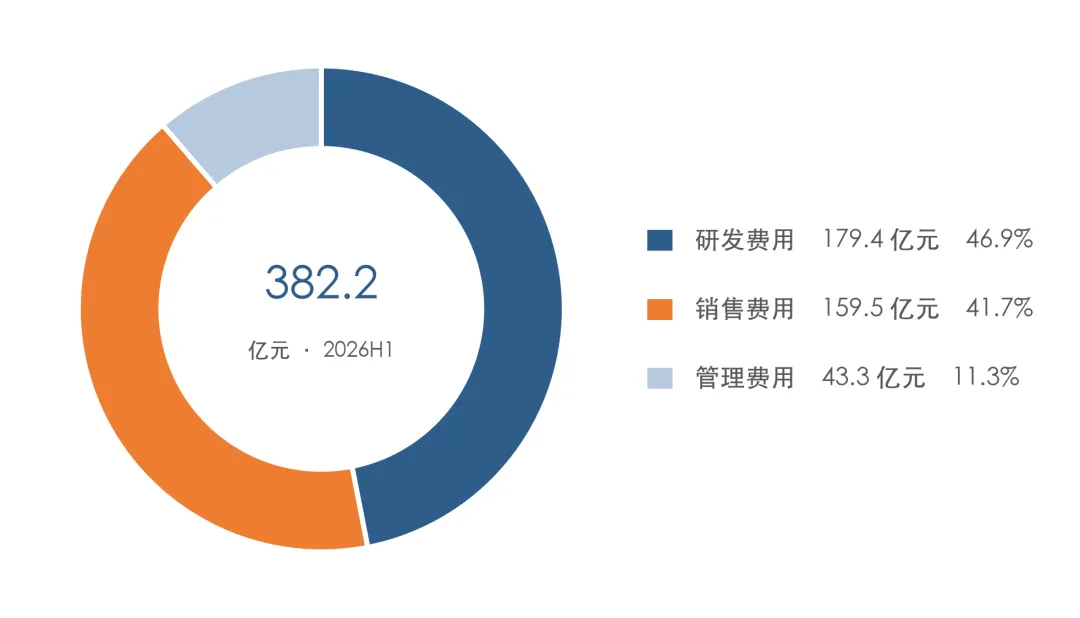
图 3 2026 年上半年期间费用结构:研发首次超过销售费用
资料来源:公司 2026 年中期业绩公告;财务费用为净收益 11.11 亿元,未计入占比。
从收入走到归母净利,损耗可以量化:收入 2,080.63 亿元,扣成本剩 434.19 亿元毛利;再扣 371.11 亿元期间费用,只剩 63.08 亿元;靠其他收益与投资公允价值变动补回约 110 亿元,才回到 172.94 亿元除税前利润。主营业务只赚了 63 亿元,报表利润的六成来自经营之外。
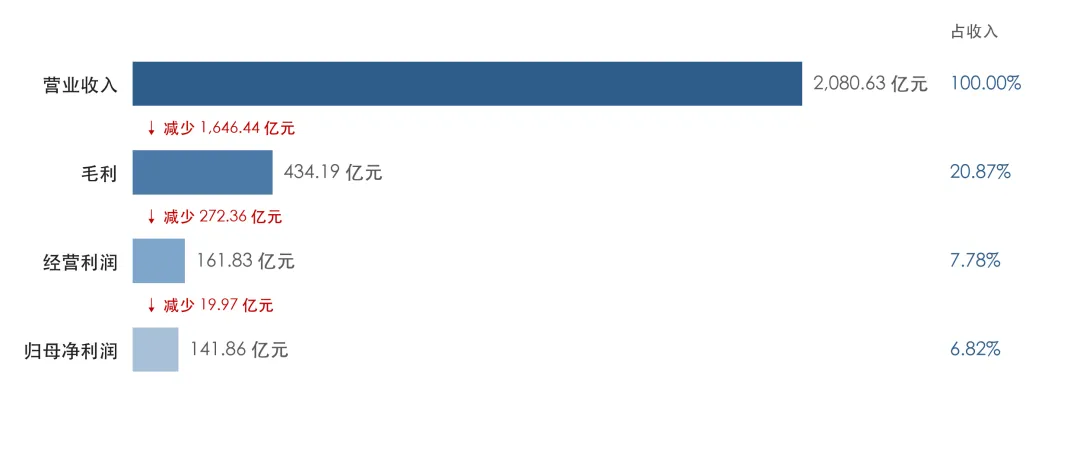
图 4 2026 年上半年利润漏斗:每一层都只剩上一层的少数
资料来源:公司 2026 年中期业绩公告。
结论:利润下滑的主因是毛利率,不是费用。1.8 个百分点的缺口来自存储涨价,3.7 个百分点的费用率上升来自研发与渠道的主动加投。前者是周期,后者是选择——周期会过去,选择要两三年才见分晓。
第三章 分部拆解:四块业务,四种处境
拆开看 2026 年二季度:手机收入 421.19 亿元、降 7.5%,IoT 313 亿元、降 19.2%,互联网 90 亿元、降 0.6%,汽车 239 亿元、增 15.9%。三块跌、一块涨,而涨的那块还在亏损。
业务(2026Q2) | 收入 | 同比 | 毛利率 | 毛利率同比 | 关键经营指标 |
智能手机 | 421.19 亿元 | -7.5% | 8.5% | -3.0pct | 出货 3,120 万台,-26.5% |
IoT 与生活消费 | 313.00 亿元 | -19.2% | 20.1% | -2.4pct | 境外 IoT 收入高增 |
互联网服务 | 90.00 亿元 | -0.6% | 76.8% | +1.4pct | 广告 72 亿元,+4.8% |
智能电动汽车 | 239.00 亿元 | +15.9% | 19.2% | -7.2pct | 交付 10.42 万辆,+28.2% |
资料来源:公司 2026 年中期业绩公告;毛利率同比为与 2025 年第二季度比较。
手机:以价补量,补回七成。出货从 4,240 万台掉到 3,120 万台、降 26.5%,同期全球大盘只跌 6%,小米跌得比行业快四倍——这不太像被动丢份额,更像主动砍掉中低端。ASP 从 1,073 元提到 1,351 元、涨 25.9%,把收入降幅从 26.5% 收窄到 7.5%,救回约 19 个百分点。代价是毛利率 8.5%、少 3.0 个百分点。涨价能补收入,补不了利润。
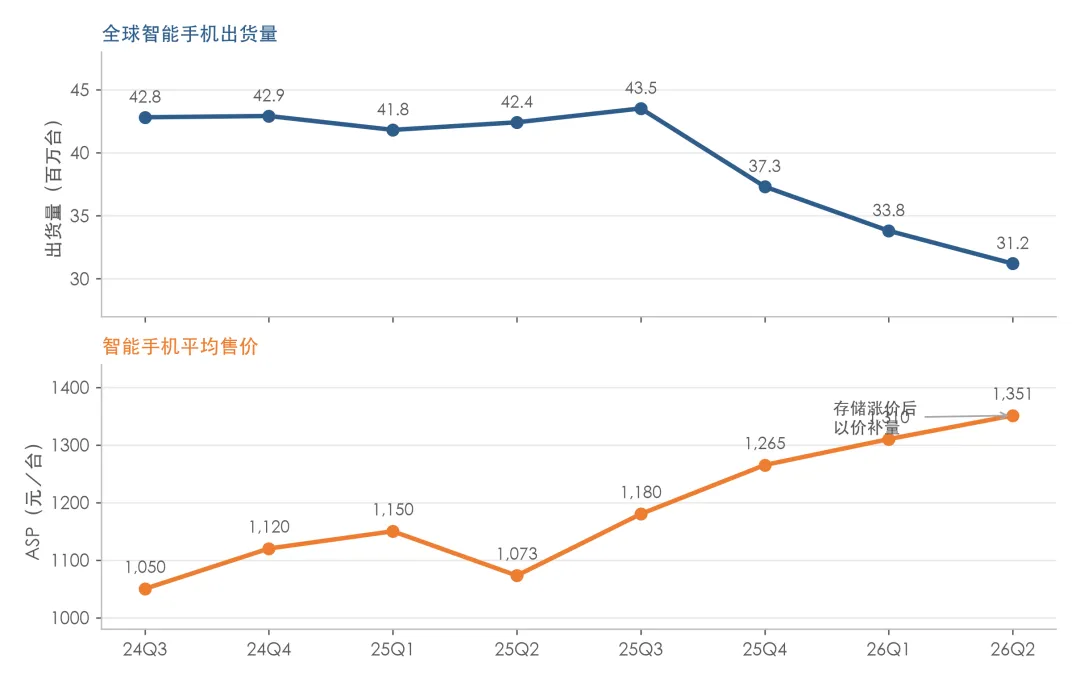
图 5 手机出货量与平均售价:一条线掉下去,一条线升上来
资料来源:公司各期业绩公告;2025 年第二季度 ASP 按同比增速还原。
IoT:最意外的一块。收入降 19.2%、跌幅最大,两层原因:上年同期国补高基数,以及大家电等品类需求透支。亮点在境外——境外平板出货量与收入均创新高,但体量不足以对冲国内缺口。毛利率仍有 20.1%,是集团毛利的第二大来源。
互联网:唯一的压舱石。收入 90 亿元、几乎持平,毛利率 76.8%、还提升 1.4 个百分点;广告 72 亿元、增长 4.8%,境外互联网收入 29 亿元、占比 32.1%。稳定性来自用户规模:全球月活 7.665 亿、增长 4.8%。只要手机保有量不掉,互联网的现金流就不会断——这是估值的底线。
汽车:增长唯一为正,亏损唯一扩大。二季度交付 10.42 万辆、增 28.2%,收入 239 亿元、增 15.9%,收入增速低于交付增速,因为 ASP 从 25.37 万元降到 22.93 万元——SU7 Ultra 占比下降,产品结构下移。毛利率 19.2%、降 7.2 个百分点,分部亏损 26 亿元。量在涨、价在跌、利在缩。
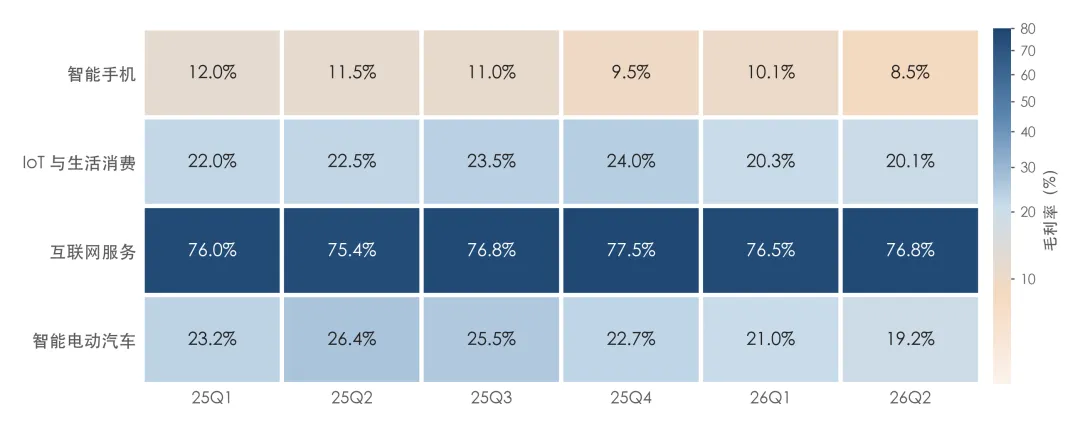
图 6 四大业务毛利率热力图:除互联网外,全部在下行
资料来源:公司各期业绩公告;颜色深浅对应毛利率绝对水平。
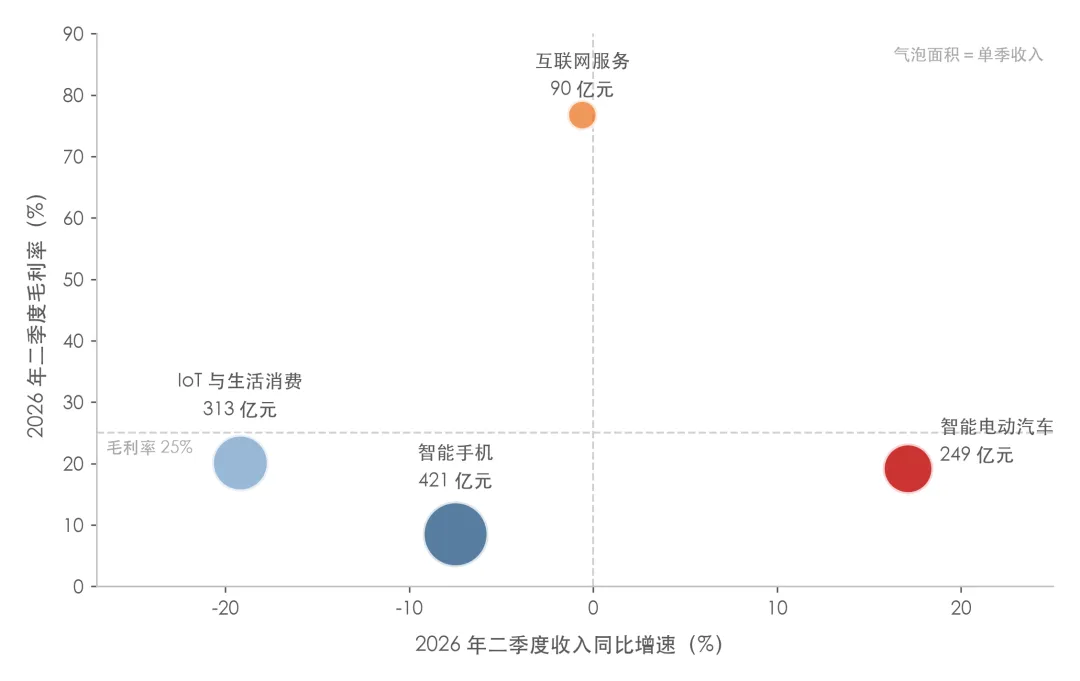
图 7 2026Q2 分部组合:规模、增速与毛利率的三维定位
资料来源:公司 2026 年中期业绩公告;气泡面积对应单季收入。
放到「增速—毛利率」平面上,会看到两个极端:互联网在左上(负增长但毛利率 76.8%),汽车在右下(正增长但毛利率 19.2%),手机与 IoT 落在左下象限。没有一个业务同时具备「高增长 + 高毛利」,这是当前组合最尴尬的地方。
结论:手机以价补量、IoT 高位回落、互联网独木撑利润、汽车以价换量。四块业务同时失去「量价齐升」,说明这不是某一块的问题,而是全公司在成本上行周期里的共同处境。
第四章 资产负债表:2,193 亿元现金,848 亿元存货
截至 2026 年 6 月末,小米总资产 5,460 亿元、总负债 2,605 亿元、归母权益 2,855 亿元,资产负债率 47.71%、较 2025 年末上升 0.61 个百分点。这是一张整体稳健、内部剧烈搬动的表:稳健在杠杆——47.71% 对同时做制造、零售与整车的公司偏低;剧烈在结构——现金、存货、应收同时大幅变动。
项目(亿元) | 2025 年末 | 2026 年 6 月末 | 变动 | 变动率 |
总资产 | 5,220 | 5,460 | +240 | +4.60% |
总负债 | 2,459 | 2,605 | +146 | +5.94% |
归母权益 | 2,761 | 2,855 | +94 | +3.40% |
货币资金 | 297 | 373 | +76 | +25.43% |
定期存款 | — | — | — | -28.61% |
存货 | 810 | 848.82 | +38.82 | +4.81% |
应收票据及应收账款 | — | — | — | +29.75% |
应付票据及应付账款 | — | — | — | +6.89% |
短期借款 | — | — | — | -26.48% |
长期借款 | — | — | — | +29.01% |
资料来源:公司 2026 年中期业绩公告;总资产、总负债、权益按期末汇率折算,与人民币口径可能存在四舍五入差异。
先看现金。账面货币资金 373 亿元、增 25.43%,公司口径的「现金资源」为 2,193 亿元,差额来自定期存款、短期投资与理财。这相当于当前市值的 25.7%、上半年收入的 1.05 倍。同期借款只有 393 亿元,净现金约 1,800 亿元——中国硬件公司里最厚的一层安全垫。
项目(亿元) | 金额 | 说明 |
现金资源 | 2,193 | 现金及等价物、定期存款、短期投资合计 |
借款总额 | 393 | 短期借款与长期借款合计 |
净现金 | 约 1,800 | 现金资源减借款总额 |
净现金/市值 | 25.7% | 按 7,634.66 亿港元市值折算 |
有息资产负债率 | 9.21% | 较 2025 年末上升 0.68 个百分点 |
流动比率 | 1.49 | 较 2025 年末提升 |
速动比率 | 1.04 | 剔除存货后的短期偿债能力 |
资料来源:公司 2026 年中期业绩公告;市值按 2026 年 11 月 18 日收盘价计算。
再看存货。848.82 亿元、增 4.81%,占总资产 15.5%。在存储涨价的年份,囤货是理性选择——今天的库存成本可能低于三个月后的采购价。但也是双刃剑:若 2027 年存储价格反转,这批货要计提跌价;若手机销量继续下滑,周转还会更慢。上半年存货周转天数已从 83.2 天升到 93.3 天。
负债端:短期借款减少 26.48%、长期借款增加 29.01%,久期在拉长,在利率下行周期里是标准操作,也降低了续贷风险。应付账款增加 6.89%、快于收入(-8.44%),说明对上游占款在增加,成本压力正向供应链转移。
结论:2,193 亿元现金资源与 1,800 亿元净现金是最硬的底牌;848.82 亿元存货是主动囤货,也是潜在跌价敞口。负债率 47.71%、久期拉长、短债下降,财务结构在变好。
第五章 现金流量表:20.50 亿元经营现金流,是最刺眼的数字
净利润 141.98 亿元,经营活动现金流 20.50 亿元,净现比 14.45%。这是小米近五年最差的利润现金含量。上年同期是 227.66 亿元与 280.55 亿元,净现比超过 120%——一年之间从「利润全部收现」变成「利润几乎不收现」。
项目(亿元) | 2025 年 1—6 月 | 2026 年 1—6 月 | 变动 |
经营活动现金流净额 | 280.55 | 20.50 | -260.05 |
投资活动现金流净额 | — | +182.23 | — |
筹资活动现金流净额 | — | -97.04 | — |
资本开支 | — | 约 71.00 | — |
自由现金流(经营减资本开支) | — | 约 -50.50 | — |
净现比(经营现金流/净利润) | 123.2% | 14.45% | -108.75pct |
资料来源:公司 2026 年中期业绩公告;资本开支为一、二季度合计(35 亿元+36.21 亿元)。
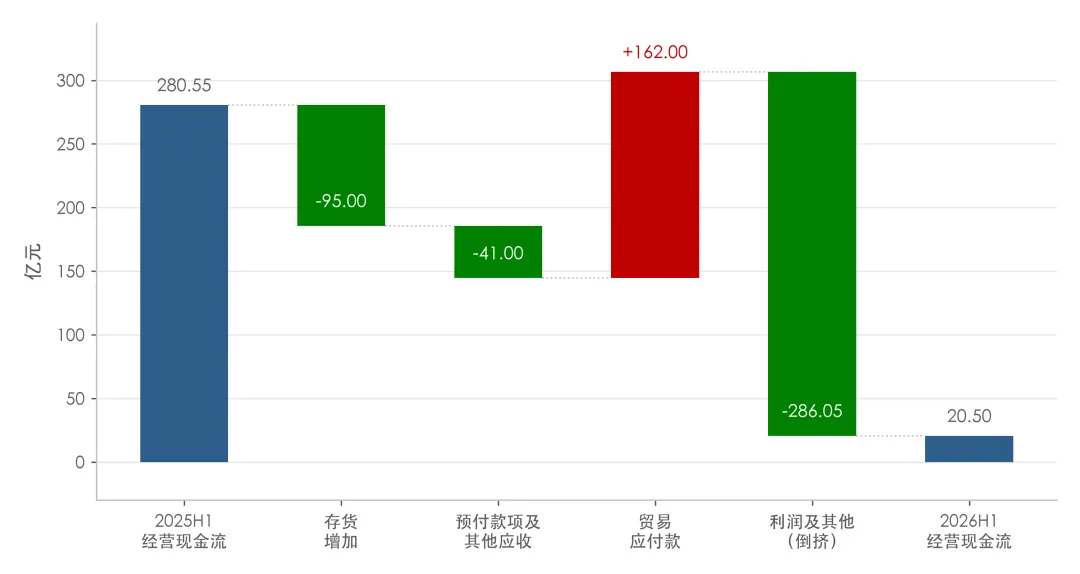
图 8 经营现金流桥:存货与预付款吞掉 136 亿元,应付只补回 162 亿元
资料来源:公司 2026 年中期业绩公告;「利润及其他」为倒挤项,含净利润变动与其余营运资本变动。
公司给了三项明细:存货增加占用 95 亿元,预付款项及其他应收占用 41 亿元,贸易应付款贡献 162 亿元。三项净额 +26 亿元,而现金流减少 260 亿元——剩下约 286 亿元的缺口来自利润下降与其余营运资本变化。这个缺口比存货更值得警惕:它不是「主动备货」,而是「经营本身在消耗现金」。
投资活动净流入 182.23 亿元,主要是定期存款到期回收,属科目间搬家,不是经营改善。筹资净流出 97.04 亿元,与回购节奏吻合——年内已回购约 117 亿港元、3.775 亿股,超过 2025 年全年。一边经营现金流几乎归零,一边百亿港元回购,钱实际是从 2,193 亿元现金池里出的。
结论:20.50 亿元经营现金流、14.45% 的净现比、负 50 亿元的自由现金流,三个数字指向同一件事——利润还在,现金没跟上。存货是主动的,利润下滑是被动的,后者才是真问题。
第六章 杜邦分析:三个缸,两个同时熄火
用杜邦三因子拆 ROE,小米的形状很特别:权益乘数常年稳定在 1.88—1.90,几乎不贡献变化;ROE 的波动全部由净利率与总资产周转率驱动。好处是风险低,坏处是没有杠杆可以调节。
指标 | 2024 年 | 2025 年 | 2026 年 1—6 月(年化) |
净利率(归母/收入) | 6.44% | 9.09% | 6.82% |
总资产周转率(次) | 0.887 | 0.945 | 0.779 |
权益乘数(倍) | 1.895 | 1.883 | 1.900 |
ROE | 10.82% | 16.17% | 10.10% |
资料来源:公司各期业绩公告;2026 年上半年按二倍年化,平均总资产与平均权益取期初期末均值。
2025 年三缸齐发。ROE 从 10.82% 升到 16.17%、提高 5.35 个百分点,其中净利率贡献 +4.45、周转率贡献 +1.00、乘数拖累 -0.10。净利率是主引擎,贡献八成以上——那一年汽车毛利率提升 5.8 个百分点并首次年度转正,是最大的边际变化。
2026 年上半年反了过来。年化 ROE 掉到 10.10%、降 6.08 个百分点,净利率贡献 -4.04、周转率贡献 -2.13、乘数贡献 +0.09。两个主缸同时熄火。周转率下滑更隐蔽:收入降 8.4%,平均总资产还增约 4.6%,一降一升,从 0.945 掉到 0.779。
一个结构性判断:小米的周转率已经很难再提高。硬件公司总资产周转率的天花板约 1.2—1.5 次,小米 2025 年的 0.945 已接近其资产结构极限——2,193 亿元现金资源躺在账上,本身不产生收入。若剔除现金,经营性资产周转率约 1.5 次,已在健康区间。这意味着 ROE 想回到 16%,只能靠净利率。
提价这条路,手机在走(ASP +25.9%),代价是出货 -26.5%;汽车也在走(澎程 N90 Max 29.99 万元),但面对的是增程红海。降本这条路,存储是外生变量。所以 ROE 的修复,本质上是等成本周期反转。
结论:ROE 从 16.17% 掉到 10.10%,净利率贡献 -4.04、周转率贡献 -2.13,杠杆始终不参与。周转率已到结构上限,ROE 的下一步只能看净利率,而净利率取决于存储价格。
第七章 营运资本:存货多了十天,应收快过收入二十九个百分点
营运资本是利润与现金之间的缓冲。这层缓冲,2026 年上半年明显变薄了:存货周转变慢、应收增长失控、应付跟不上。
指标 | 2025 年 | 2026 年 1—6 月 | 变化 |
存货周转天数(天) | 83.2 | 93.3 | +10.1 |
总资产周转率(次,年化) | 0.945 | 0.779 | -0.166 |
应收账款增速 | — | +29.75% | — |
应付账款增速 | — | +6.89% | — |
应收账款占总资产比重 | — | +0.83pct | — |
资料来源:公司 2026 年中期业绩公告;周转天数按期末余额与当期销售成本计算,2026 年上半年按 181 天折算。
存货周转天数从 83.2 天升到 93.3 天,多了 10.1 天。按上半年日均销售成本 9.10 亿元计算,多出的 10 天相当于 91 亿元资金占用。在存储涨价周期里主动备货,逻辑上说得通;但若手机出货继续下滑(二季度 -26.5%),消化会更慢,跌价风险也会上升。
应收的信号更值得警惕。上半年应收票据及应收账款增长 29.75%,而收入下降 8.44%——应收增速比收入增速高出 38 个百分点,要么对渠道放宽账期换销量,要么回款能力在下降。同期应付只增 6.89%,公司在用自己的钱补贴上下游的账期差。
三项合起来看,现金转换周期在恶化。虽然公司未披露完整明细,但从「存货 +10 天、应收远快于收入、应付温和增长」可推断:营运资本从「净释放」转为「净占用」,规模约百亿元量级——与第五章经营现金流减少 260 亿元互相印证。
需要说明,这不是失控。应付账款规模依然远大于应收,对上游议价能力仍在;存货周转 93.3 天属正常区间。真正的问题是方向:连续两个季度朝同一方向走,就不是季节性波动了。
结论:存货多 10 天、应收快过收入 38 个百分点、应付只增 6.89%,营运资本从净释放转为净占用。规模在百亿元量级,尚可控,但方向不对。
第八章 成长性:汽车跨过第一道门槛,第二道更难
小米汽车 2026 年上半年交付 18.50 万辆、增长 28.2%;前三季度累计 28.55 万辆、增长约 12%;9 月单月首破 4 万辆,累计交付突破 80 万辆用了约 29 个月,是新势力里最快的纪录。「能不能造出来、卖出去」这道门槛,小米已经过关。
指标 | 2025Q2 | 2026Q2 | 2025 年全年 | 2026 年 1—6 月 |
交付量(万辆) | 8.13 | 10.42 | 41.11 | 18.50 |
汽车收入(亿元) | 206.00 | 239.00 | 1,033.00 | 437.00 |
单车均价(万元) | 25.37 | 22.93 | 25.13 | 23.62 |
分部毛利率 | 26.4% | 19.2% | 24.3% | 20.1% |
经营损益(亿元) | -3.00 | -26.00 | +9.00 | -57.00 |
单车毛利(万元) | 6.70 | 4.40 | 6.11 | 4.74 |
单车经营损益(万元) | -0.37 | -2.50 | +0.22 | -3.08 |
资料来源:公司各期业绩公告;单车指标按当期交付量与分部收入、损益计算,2025Q2 经营损益为估算值。
第二道门槛是单位经济性,这道题今年答得不好。二季度单车均价 22.93 万元、降 9.6%,单车毛利从 6.70 万元掉到 4.40 万元;单车经营损益从 -0.37 万元扩大到 -2.50 万元。毛利少 2.30 万元,费用只降 0.17 万元,亏损扩大几乎是毛利的等额传导。
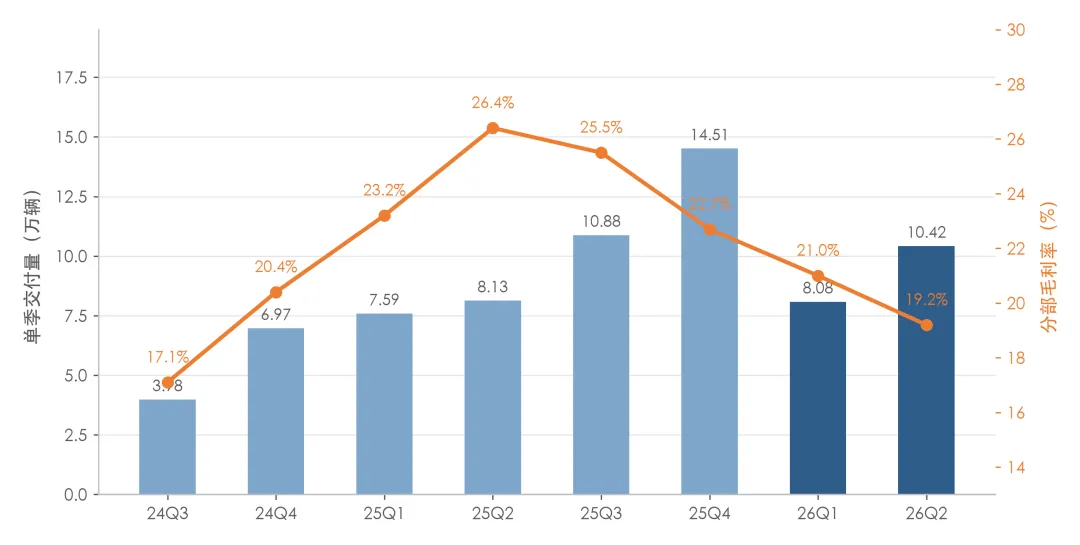
图 9 汽车季度交付与分部毛利率:量在爬坡,毛利率在退坡
资料来源:公司各期业绩公告;2026 年第一季度毛利率为估算值。
毛利率下滑有三个原因,公司都点了名:SU7 Ultra 交付占比下降、核心零部件价格上涨、AI 相关成本增加。第一个是产品结构,第二个是行业周期,第三个是战略投入。三者里只有第一个能主动调节,而它偏偏在往不利方向走——YU7 GT 售价 38.99 万元,月交付仅约 2,400 辆,高端上不去,走量被围堵。
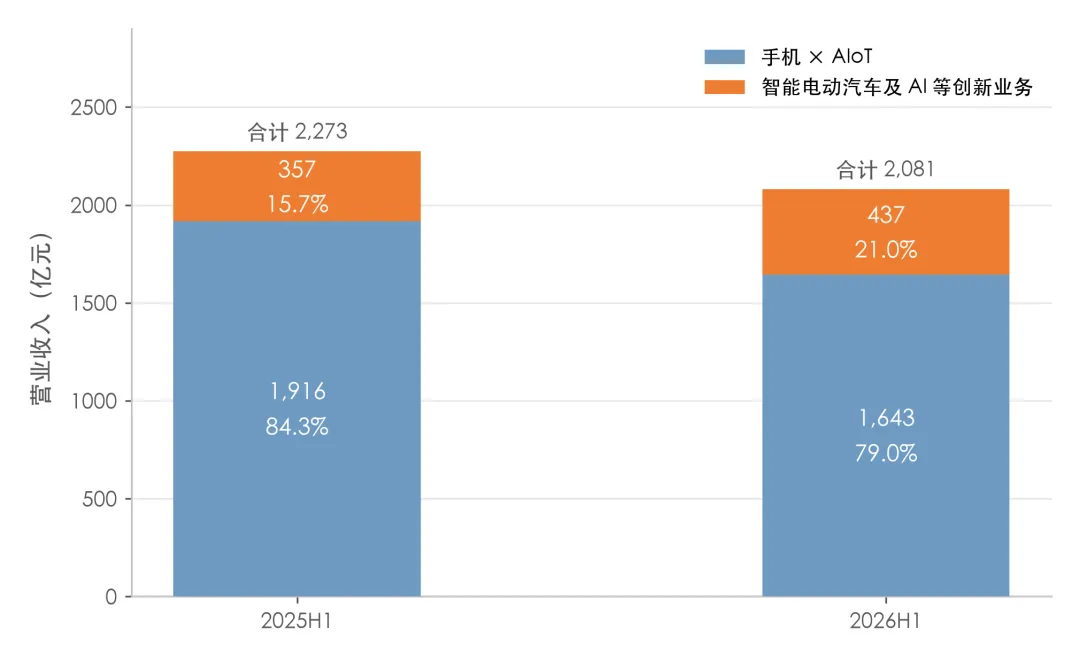
图 10 收入结构迁移:汽车占比从 15.7% 升到 21.0%
资料来源:公司 2026 年中期业绩公告;按手机×AIoT 与汽车及创新业务两块划分。
产品矩阵在 2026 年下半年才成型。9 月 7 日澎程增程系列上市,N90 Max 29.99 万元、N70 Max 25.99 万元,首月交付 12,444 辆,30 天锁单超 7 万辆。但澎程补的正是旧车型丢的:9 月 SU7 交付 15,751 辆、降 19.55%,YU7 交付 11,820 辆、降 47.16%,两款车同比减少约 1.2 万辆,恰好被澎程填平。新品没有带来净增长,只是止住了下滑。
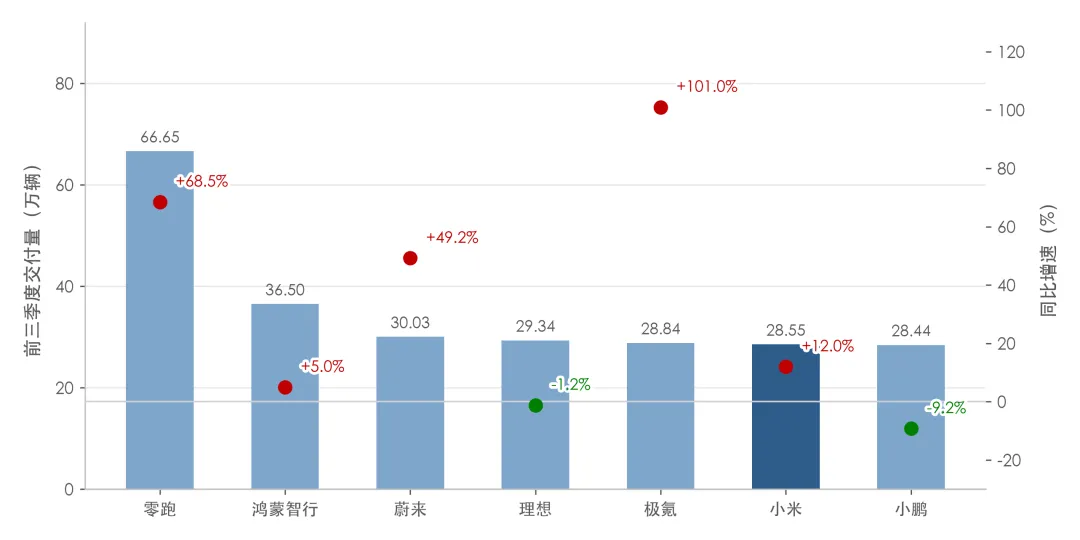
图 11 新势力前三季度交付:小米 28.55 万辆,增速居中、单价最高
资料来源:各公司公告及乘联分会数据;同比为 2026 年前三季度与上年同期比较。
车企 | 前三季度交付(万辆) | 同比增速 | 全年目标(万辆) | 完成率 |
零跑 | 66.65 | +68.5% | 100.0 | 66.7% |
鸿蒙智行 | 36.50 | +5.0% | 100.0 | 36.5% |
蔚来 | 30.03 | +49.2% | 45.6—48.9 | 61.4%—65.9% |
理想 | 29.34 | -1.2% | 48.8 | 60.1% |
极氪 | 28.84 | +101.0% | 30.0 | 96.1% |
小米 | 28.55 | +12.0% | 55.0 | 52.0% |
小鹏 | 28.44 | -9.2% | 55.0—60.0 | 47.4%—51.7% |
资料来源:各公司公告、乘联分会;完成率为前三季度交付量除以全年目标。
放回新势力里看:交付 28.55 万辆排第六,增速 12% 排第五,但它是唯一主销车型均价 20 万元以上的(单车 23.62 万元)。这决定了它不能靠低价换量,也决定了它在价格战里最难受。55 万辆目标只完成 52%,四季度需月均 8.8 万辆,而 9 月峰值才 4 万辆——目标大概率完不成。
结论:交付跨过 80 万辆、产品矩阵补齐纯电与增程,第一道门槛已过;但单车毛利从 6.70 万元掉到 4.40 万元、单车亏损扩大到 2.50 万元,第二道门槛(单位经济性)更难。
第九章 盈利质量:141.86 亿元归母里,有多少是经营赚的
小米同时披露两个利润口径:国际准则下的归母净利润,与非国际准则下的经调整净利润。2026 年上半年前者 141.86 亿元、后者 122.91 亿元,经调整口径比报表口径低 18.95 亿元。这个方向值得注意:多数公司是「经调整后更高」,小米反过来,说明报表里有相当一块非经营收益被调整掉了。
项目(亿元) | 2025 年 1—6 月 | 2026 年 1—6 月 | 2025 年全年 |
归母净利润 | 228.36 | 141.86 | 415.66 |
经调整净利润 | 215.06 | 122.91 | 391.66 |
差额(报表减经调整) | +13.30 | +18.95 | +24.00 |
差额/归母净利润 | 5.8% | 13.4% | 5.8% |
经营利润 | 265.62 | 161.83 | 479.01 |
经营利润/归母净利润 | 116.3% | 114.1% | 115.2% |
资料来源:公司 2026 年中期业绩公告、2025 年年度业绩公告。
差额从 13.30 亿元扩大到 18.95 亿元,占归母净利比重从 5.8% 升到 13.4%。二季度贡献最集中:金融工具公允价值收益 64.58 亿元(上年同期 33.64 亿元),其他收入 21.60 亿元(主要是补贴)。两项合计 86.18 亿元,是二季度报表利润 94.63 亿元的主要支撑。
经营利润与归母净利的比值是 114.1%。这个数字连续三年在 115% 左右,说明经营利润低于归母净利是常态——中间靠投资收益、公允价值变动、利息收入补了约 15%。本身不算异常,但在利润下滑的年份,这块「非经营补贴」会格外重要:没有它,归母净利只有 123 亿元左右,降幅会从 37.9% 扩大到 46%。
最硬的证据还是现金。净现比 14.45%,意味着 141.98 亿元净利只收回 20.50 亿元现金。利润的「纸面含量」在上升,「现金含量」在下降。对比上年同期 123.2%,一年之间从「超额收现」变成「几乎不收现」。
也要客观:并非全面恶化。扣掉投资浮盈后,经营利润 161.83 亿元仍为正;毛利率 20.87% 在硬件行业属中上;互联网 76.8% 的毛利率提供了稳定的底盘。问题在边际方向:三项指标同时朝不利方向走。
结论:经调整净利比报表净利低 18.95 亿元、差额占比从 5.8% 升到 13.4%,二季度 86 亿元投资与补贴收益撑起报表利润;净现比 14.45% 是最硬的恶化证据。
第十章 偿债能力:最不需要担心的一块
如果说利润与现金流是当下的两道难题,偿债能力则是最从容的一块。资产负债率 47.71%、有息资产负债率 9.21%、净现金约 1,800 亿元——这三个数字放在任何行业都属于保守水平,放在重资产投入期的硬件公司身上更是罕见。
指标 | 2025 年末 | 2026 年 6 月末 | 评价 |
资产负债率 | 47.58% | 47.71% | 偏低,安全 |
有息资产负债率 | 8.53% | 9.21% | 上升但仍极低 |
流动比率 | 1.32 | 1.49 | 改善 |
速动比率 | 0.88 | 1.04 | 回到 1 以上 |
借款总额(亿元) | — | 393 | 规模小 |
净现金(亿元) | — | 约 1,800 | 相当于市值 25.7% |
财务费用(亿元) | -10.09 | -11.11 | 净收益,利息收入大于支出 |
资料来源:公司 2026 年中期业绩公告;2025 年末流动比率、速动比率取自公开财务数据。
结构上有两个变化。第一,久期在拉长:短期借款减少 26.48%、长期借款增加 29.01%,在利率下行周期里是标准操作,也降低了续贷风险。第二,速动比率回到 1 以上:从 0.88 升到 1.04,主因是货币资金增 25.43%、存货只增 4.81%,短期偿债能力实际在改善。
财务费用为净收益 11.11 亿元,意味着利息收入大于利息支出。对一家有 2,193 亿元现金资源、只有 393 亿元借款的公司,这是必然结果。它不是「还得起债」,而是「根本不需要借钱」。按 2026 年预计 400 亿元研发投入计算,1,800 亿元净现金可覆盖 4.5 年——这是它敢在收入下滑时逆势加投的底气。
唯一隐忧是表外承诺:汽车产能扩张、AI 算力投入、境外渠道建设,都可能通过合营、租赁、供应链金融形成表外负债。但应付账款增速 6.89%、租赁负债未异常变动,整体可控。
结论:47.71% 的负债率、9.21% 的有息负债率、1,800 亿元净现金,偿债能力最不需要担心。久期拉长、速动比率回到 1 以上,结构在优化。真正的约束不是债务,是现金流。
第十一章 研发与 AI:用今年的利润,买三年后的门票
2025 年研发开支 331 亿元、增长 37.8%,2026 年上半年 179.40 亿元、增长 25.63%,全年预计 400 亿元。研发费用率从 2021 年的 4.0% 升到 2026 年的 9.1%,五年翻了一倍多。这个斜率在中国硬件公司里罕见。
年度 | 研发开支(亿元) | 同比增速 | 研发费用率 |
2021 | 131.7 | — | 4.0% |
2022 | 160.0 | +21.5% | 5.7% |
2023 | 191.0 | +19.4% | 7.1% |
2024 | 240.5 | +25.9% | 6.6% |
2025 | 331.0 | +37.8% | 7.2% |
2026E | 400.0 | +20.8% | 9.1% |
资料来源:公司各期年度业绩公告;2026 年为按「未来五年累计研发投入超 2,000 亿元」推算的年度均值。
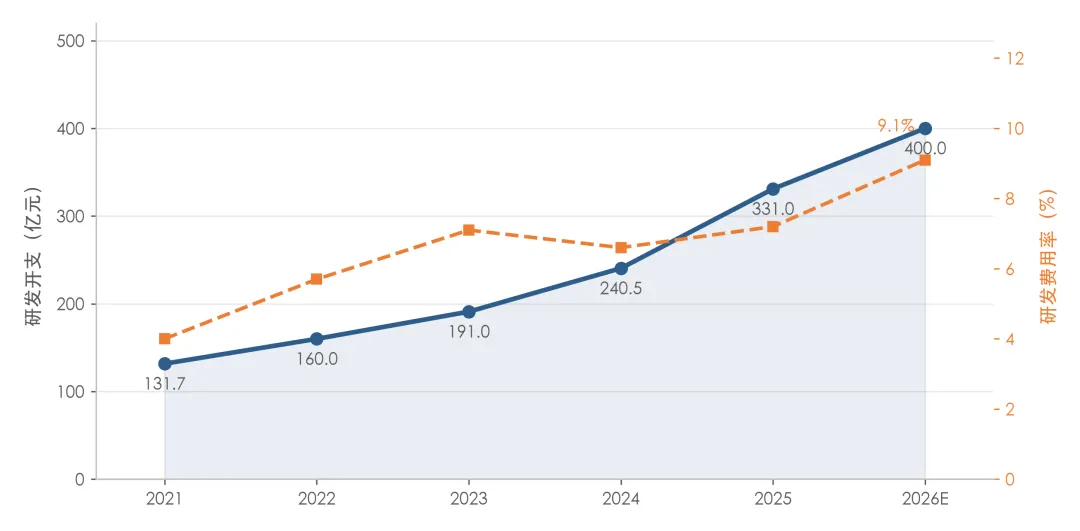
图 12 研发开支与研发费用率:五年投入翻三倍,费用率翻倍
资料来源:公司各期年度业绩公告;2026 年为估算值。
钱花在哪很清楚:基座大模型 Xiaomi MiMo-V2.5(4 月发布,OpenRouter 平台周调用量 10.5 万亿 token、位列第一)、全屋智能方案 Miloco 2.0、具身智能模型 Xiaomi-Robotics-U0(380 亿参数,WorldArena 评测 126 个模型中总分第一)、澎湃 OS 4 与自研内核 HyperCore。这是一套「模型—系统—终端」的完整栈。
AI 已开始反哺制造。公司给了一个具体数字:汽车工厂的自攻螺母上件工站,机器人双侧作业成功率从 90.2% 提升到 98%,并接入总装车间两个新工站,成功率均达 90%。这是 AI 投入第一次在报表之外产生可量化的效率提升。
问题在商业化时点。二季度汽车之外的「其他相关业务」收入只有 10 亿元(含 AI),占总收入 0.9%。研发 400 亿元、AI 收入 20 亿元量级,投入产出远未平衡。按五年 2,000 亿元规划,2030 年前研发费用率很难回到 7% 以下。
从财务视角看,这是「用当期利润换远期期权」。上半年研发 179.40 亿元,是归母净利 141.86 亿元的 1.26 倍。若砍回 2023 年水平(191 亿元/年),当期利润可立刻增厚八成,但三年后的技术代差无法弥补。这是价值观选择,不是财务选择。
结论:研发五年从 132 亿元增至 400 亿元、费用率从 4.0% 升至 9.1%,投入强度已接近科技公司而非硬件公司。AI 已在自有工厂产生可量化效率提升,但商业化收入仅 20 亿元量级,投入产出严重不对称。
第十二章 估值:剔除 1,800 亿元净现金之后
先看六年轨迹。收入从 2021 年的 3,283 亿元走到 2025 年的 4,573 亿元,四年复合增速 8.7%;经调整净利从 220 亿元到 392 亿元,复合增速 15.5%。2026 年是这条曲线第一次掉头——市场一致预期收入 4,382 亿元(-4.2%)、经调整净利 254 亿元(-35.3%)。
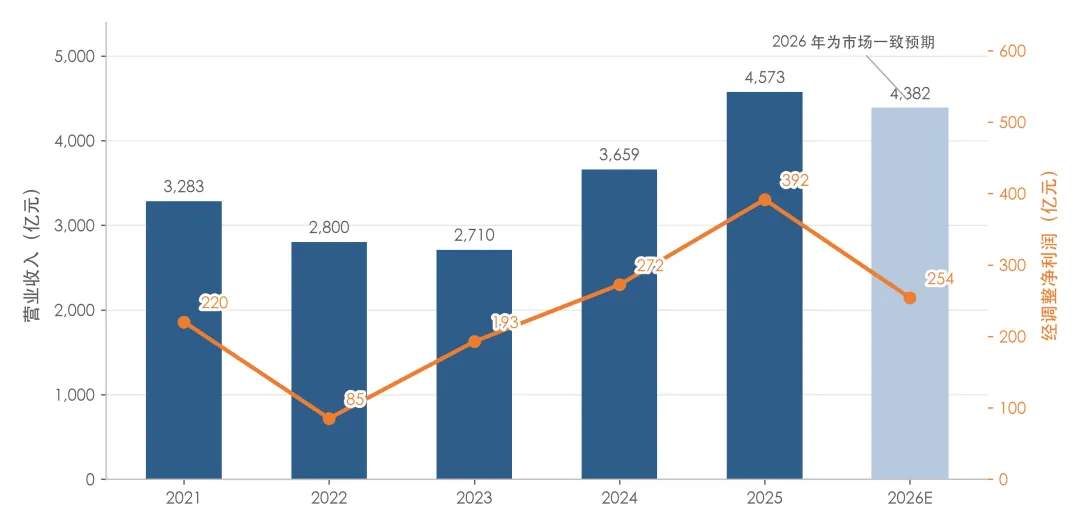
图 13 六年收入与经调整净利润:2026 年首次双降
资料来源:公司各期年度业绩公告;2026 年为华泰证券、中金公司预测均值。
估值指标 | 数值 | 计算口径 |
收盘价(11 月 18 日) | 29.66 港元 | 港交所收市价 |
总市值 | 7,634.66 亿港元 | 总股本 257.99 亿股 |
PE(TTM) | 21.2 倍 | 近四季归母净利 329.12 亿元 |
PE(2026E) | 27.5 倍 | 一致预期经调整净利 254 亿元 |
PE(2027E) | 17.4 倍 | 一致预期经调整净利 403 亿元 |
PB | 2.45 倍 | 归母权益 2,855 亿元 |
PS(TTM) | 1.60 倍 | 近四季收入 4,381 亿元 |
EV/2026E 经调整净利 | 20.4 倍 | 剔除净现金 1,800 亿元后 |
股息率 | 0% | 公司未派息 |
回购收益率 | 1.53% | 年内回购 117 亿港元 |
资料来源:港交所行情、公司公告;人民币与港元按 1 港元=0.916 元人民币折算。
21.2 倍 PE 的位置:纵向看,当前处于近五年中位偏低水平;横向看,传统硬件公司多在 10—20 倍,纯科技平台 25—35 倍。小米落在两者之间,市场既没把它当纯硬件,也没给纯平台的估值。
更干净的看法是剔除净现金。7,634.66 亿港元市值扣掉约 1,965 亿港元净现金,企业价值约 5,670 亿港元,对应 2026 年经调整净利 20.4 倍、2027 年 12.9 倍。若相信 2027 年 403 亿元能兑现,当前企业价值只相当于 12.9 倍——这是成长股的价格。
分部 | 估值基础 | 倍数 | 价值(亿元) |
非汽车业务 | 2026E 经调整净利 354 亿元 | 15 倍 PE | 5,310 |
汽车业务 | 2026E 收入 950 亿元 | 1.0 倍 PS | 950 |
净现金 | 现金资源减借款 | 1.0 倍 | 1,800 |
合计 | — | — | 8,060 |
每股价值 | 8,060 亿元 ÷ 257.99 亿股 | — | 31.24 元(34.1 港元) |
资料来源:本报告测算;非汽车经调整净利为 2026 年一致预期 254 亿元加回汽车业务预计亏损约 100 亿元。
SOTP 中性价值 34.1 港元,与卖方一致目标价 34.00 港元几乎重合——中金、花旗给 34 港元,摩根士丹利与建银国际给 32 港元,华泰 8 月给 40 港元、11 月下调至 32 港元。共识区间 32—34 港元,对应现价 8%—15% 的空间。
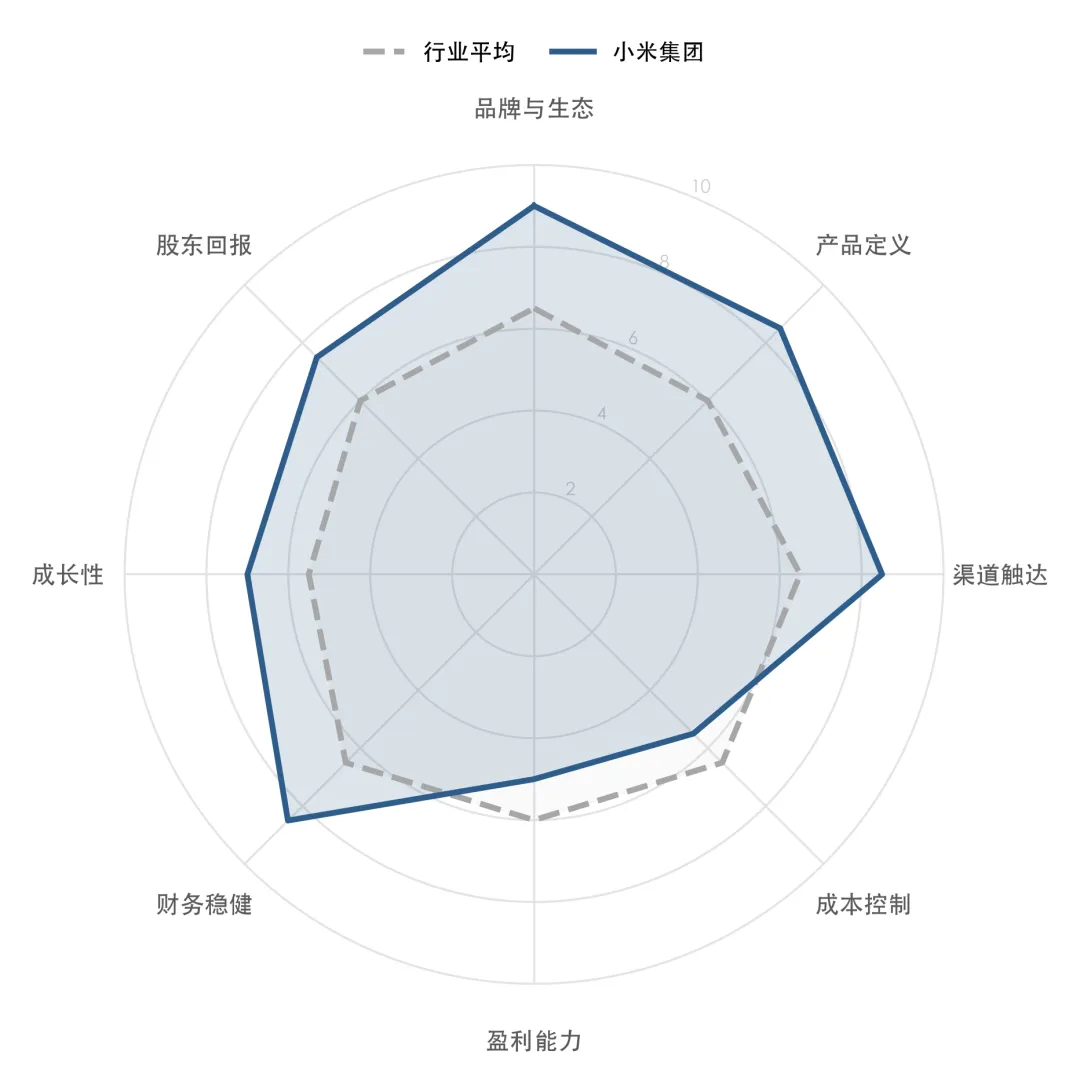
图 14 八维能力评分:护城河与财务稳健突出,盈利与成本是短板
资料来源:本报告评分;行业平均为消费电子与智能汽车可比公司均值。
按三情景给区间。悲观:存储涨价延续到 2027 年、手机毛利率跌破 8%、汽车价格战加剧;中性:成本压力 2027 年上半年缓解、汽车亏损收窄;乐观:AI 开始贡献收入、汽车季度扭亏。对应 12/15/18 倍 PE 与 0.6/1.0/1.3 倍 PS。
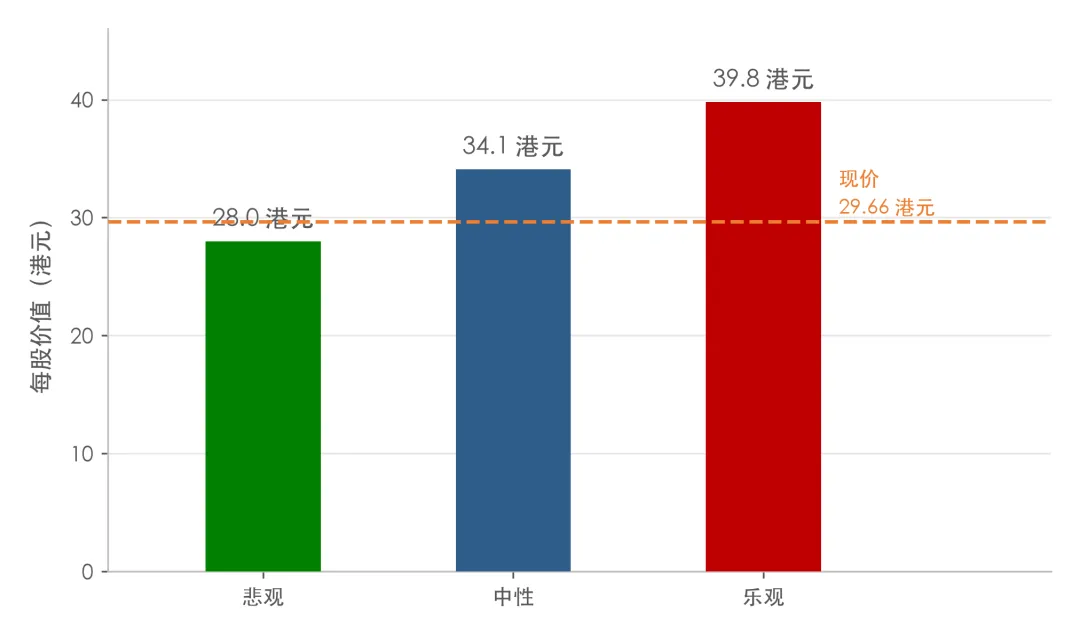
图 15 三情景每股价值:中性 34.1 港元,较现价高 15.0%
资料来源:本报告测算;现价为 2026 年 11 月 18 日收盘价。
情景 | 核心假设 | 每股价值 | 相对现价 | 概率 |
悲观 | 存储涨价延续、手机毛利率破 8%、汽车价格战 | 28.0 港元 | -5.6% | 30% |
中性 | 成本压力 2027H1 缓解、汽车亏损收窄 | 34.1 港元 | +15.0% | 45% |
乐观 | AI 贡献收入、汽车季度扭亏 | 39.8 港元 | +34.2% | 25% |
概率加权 | — | 33.7 港元 | +13.6% | 100% |
资料来源:本报告测算。
综合评分 6.3 分、评级 B。护城河与偿债 8.5、股东回报 7.5、资产质量 7.0、营运 6.0、成长 5.0、盈利 4.5、现金流 4.0。这是一家「底子很好、当期很差」的公司——护城河与财务接近满分,盈利与现金流不及格。
维度 | 评分 | 核心依据 |
护城河 | 8.5 | 全球月活 7.665 亿、AIoT 连接 11.61 亿台、手机全球前三连续 24 季 |
偿债能力 | 8.5 | 净现金 1,800 亿元、有息资产负债率 9.21% |
股东回报 | 7.5 | 年内回购 117 亿港元、3.775 亿股 |
资产质量 | 7.0 | 现金资源 2,193 亿元,存货 848.82 亿元偏高 |
营运效率 | 6.0 | 存货周转 93.3 天、应收增速 +29.75% |
成长性 | 5.0 | 收入 -8.44%、汽车 +17.1% |
盈利能力 | 4.5 | 净利率 6.82%、ROE 10.10% |
现金流 | 4.0 | 经营现金流 20.50 亿元、净现比 14.45% |
综合 | 6.3(B) | — |
资料来源:本报告评分体系,满分 10 分。
三条看多:护城河是真的——全球月活 7.665 亿、AIoT 连接 11.61 亿台、手机全球前三连续 24 季,生态重置成本以千亿元计;家底厚到可以犯错——净现金 1,800 亿元,汽车再亏三年、研发每年 400 亿元也不伤根本;估值已反映悲观——剔除净现金后 2026 年 PE 只有 20.4 倍,而 2027 年一致预期增速 58.7%。
三条看空:毛利率的底还没见到——存储涨价至少延续到 2027 年上半年,8.5% 可能还不是低点;汽车单位经济性在恶化——单车毛利从 6.70 万元掉到 4.40 万元,澎程以 25.99 万元入市会进一步压均价;现金流是硬约束——自由现金流 -50 亿元,若 2027 年不能转正,回购与研发的可持续性都要打问号。
四个跟踪指标,按季度检查:① 手机毛利率能否在 8.5% 企稳(跌破 8% 则中性情景失效);② 汽车单车经营亏损能否收窄到 1 万元以内(当前 2.50 万元);③ 经营现金流/净利润能否回到 60%(当前 14.45%);④ 研发费用率是否突破 10%(当前 8.6%)。若有两个指标在 2027 年上半年转向,中性情景可上调;若持续恶化,悲观情景是底线。
结论:现价 29.66 港元,对应 PE(TTM)21.2 倍、2026E 27.5 倍;剔除 1,800 亿元净现金后EV 仅 20.4 倍。SOTP 中性价值 34.1 港元、概率加权 33.7 港元。综合评分 6.3 分、评级 B——底子很好,当期很差,等成本周期转向。
免责声明
本报告基于公开披露信息整理与测算,包括小米集团 2024 年、2025 年年度业绩公告,2026 年中期业绩公告,港交所行情数据,以及公开的卖方研究观点。财务数据均以公司公告为准,部分指标(如总资产、总负债、权益)按期末汇率折算,可能与人民币口径存在四舍五入差异。报告中标注为「估算」「测算」「一致预期」的数据,系依据公开信息推算或引用第三方预测,不构成对公司实际经营结果的保证。2026 年第三季度业绩尚未披露,相关分析基于上半年数据与市场预期。本报告不构成任何投资建议或个股推荐。估值区间、情景假设与综合评分均为分析框架下的推演,不预示股价走势。投资有风险,决策需谨慎。报告编制方不承担因使用本报告而产生的任何损失。