研报速递
"价值目录——有观点的研报下载站"
本站小程序:价值目录Mini
先问一个问题:疫情之后,中国经济总量又增加了5万亿美元
——相当于多造了一个半日本。
可同期中国股市却跑输全球股市110个百分点。
钱去哪了?增长去哪了?
11月11日,高盛发布了全球策略报告:《What's ailing Chinese profits, and where to find growth?》(中国企业利润缘何承压,增长出路何在?)。
首席中国策略师领衔的团队,用28页篇幅回答了一个几乎所有中国投资者都憋在心里很久的问题:
宏观增长明明还在,为什么反映不到企业利润和股价上?
在站长看来,这可能是今年高盛最精辟的一份中国研究。
它没有停留在"低通胀、产能过剩、内卷"这些人云亦云的表面解释上,而是往深处挖了一层:
这些利润杀手,本身可能都是结果,而不是原因。
一个的悖论:增长是真的,亏钱也是真的
报告先摆了一组残酷的对照数据。
过去25年,中国以美元计价的实际GDP年均增长7.8%,同期美国2.2%、日本0.7%、欧盟1.3%。
中国股票总市值从2002年的6000亿美元膨胀到今天的约20万亿美元,上市公司从1600家增加到7000家(A港中概合计)。
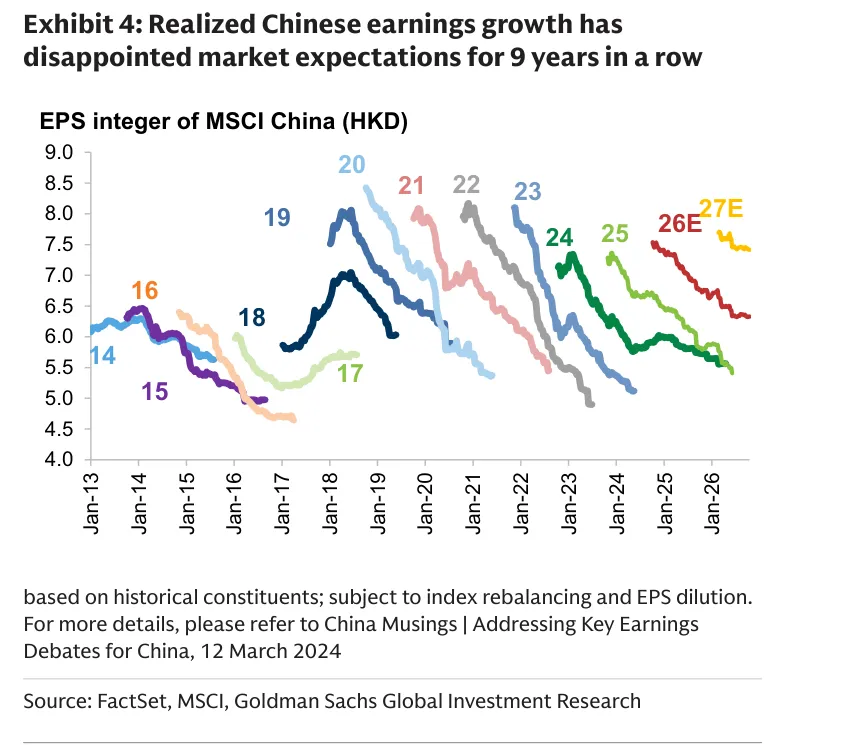
但硬币的另一面是:上市公司ROE已经连降6年;指数实际盈利连续9年低于年初的市场一致预期——下面这张图,每一条彩色曲线都是一年,每一条都从年初的乐观开始、以年末的下修告终,一年又一年,像某种无法打破的诅咒。
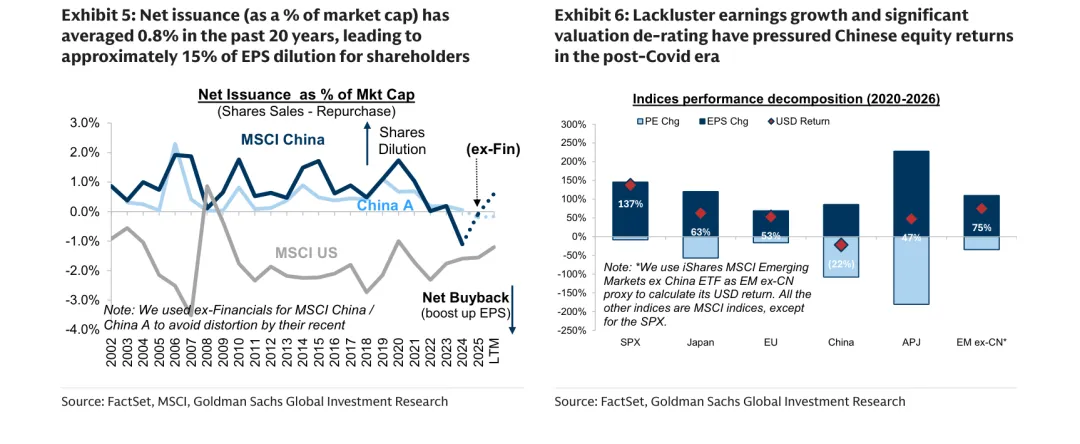
还有更隐蔽的:过去20年,中国公司增发融资常年大于回购,净发行平均每年摊薄市值的0.8%,累计造成约15%的EPS稀释。
而美国公司同期在持续净回购,一正一反,股东回报的差距就这样被拉开了。
结果就是:2021年初见顶以来,中国股票跌了45%(最大回撤63%),市盈率从17倍杀到9.7倍。
高盛把2020—2026年全球主要指数的回报拆成"盈利贡献"和"估值贡献"两块——标普500涨了137%,其中盈利和估值双升;而中国的-22%,是盈利和估值的双杀。
高盛的诊断:病根不在"内卷",在资本成本被系统性压低
这是整份报告最精华的部分。
市面上解释中国企业利润差的论调,翻来覆去就那三条:低通胀、产能过剩、竞争激烈。
高盛说,这些都对,但都只是症状。真正的病根是:
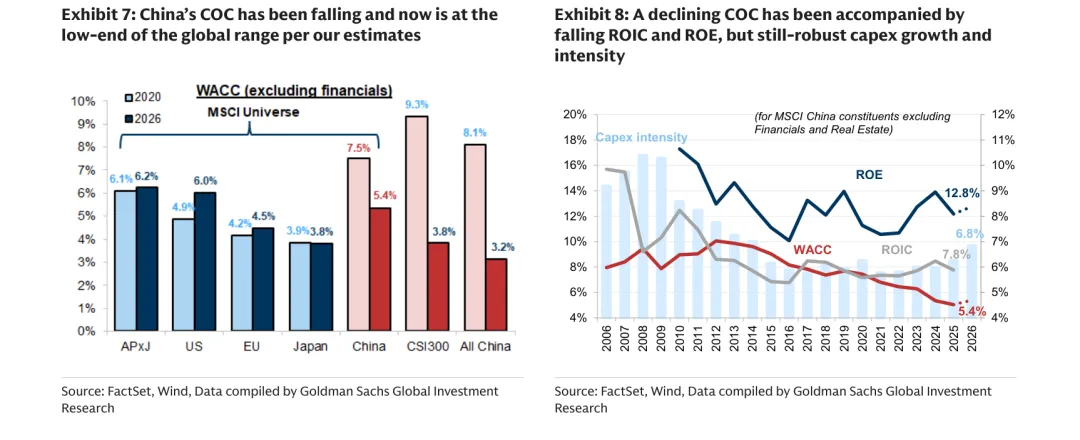
中国企业的资本成本(WACC)被压到了全球最低的水平之一。
高盛测算,2026年MSCI中国成分股的WACC约为5.4%,沪深300约3.8%,全中国市场口径仅3.2%——而美国是6.0%,亚太(除日本)是6.2%。
在全球债券收益率上行的背景下,中国的资本成本却在逆向走低。
资本成本为什么这么重要?因为它是企业投资决策的"门槛收益率"。门槛越低,原本不该投的项目也变得"值得投"——于是资本开支永远旺盛,产能永远过剩,回报率永远下行。
那么,是什么压低了资本成本、扭曲了企业的利润最大化行为?
高盛列了五个深层因素,每一个都值得细读:
1. 政府补贴与隐性支持
税收优惠、政府采购倾斜、低价土地、低于市场的银行贷款利率、隐性债务担保……这些显性和隐性补贴,让战略重要性高的企业(尤其是国企)拿到了比市场定价便宜得多的资本。
OECD的研究显示,中国工业企业获得的补贴占营收比重,显著高于OECD各区域竞争对手。
代价则是资源错配和非利润导向的行为——报告里有一张图很刺眼:
亏损上市公司的总亏损额和融资现金流几乎同步飙升,亏得越多,融得越多。
2. 民企的"正常利润"被隐性管制
从"共同富裕"到房企"三道红线",再到防止资本无序扩张,监管的周期性收紧让民企的盈利水平向一个"政策可接受的均衡值"收敛。
高盛提出了一个极其犀利的推演:
如果一家民企预期自己的正常利润会像公用事业一样被"管制",它的最优策略就不再是利润最大化,而是规模最大化——拼命扩市场份额、打价格战,因为利润做高了反而可能招来监管。
这,或许才是"内卷"最深层的微观机制。
3. 供给侧的政策偏好
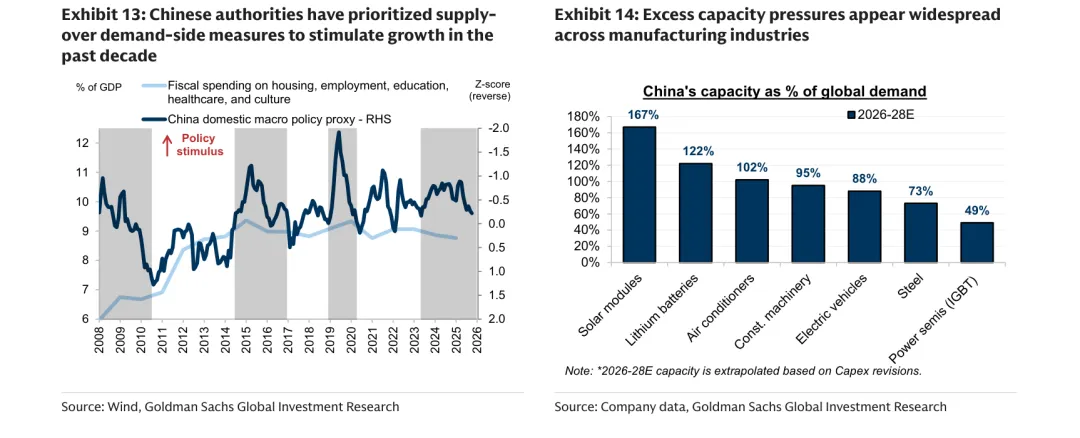
中国的经济实力,传统上由制造业产出、有形资产规模和贸易量来衡量,这决定了宏观和产业政策根深蒂固地偏向供给侧。
政策资源源源不断地注入政府偏好的行业,而消费和社会福利端的投入相对不足——供需失衡由此加剧,企业被迫在拥挤的赛道里贴身肉搏。
看看下面这张图:中国光伏组件产能是全球需求的167%,锂电池122%,空调102%,电动车88%。
4. 史无前例的房地产下行
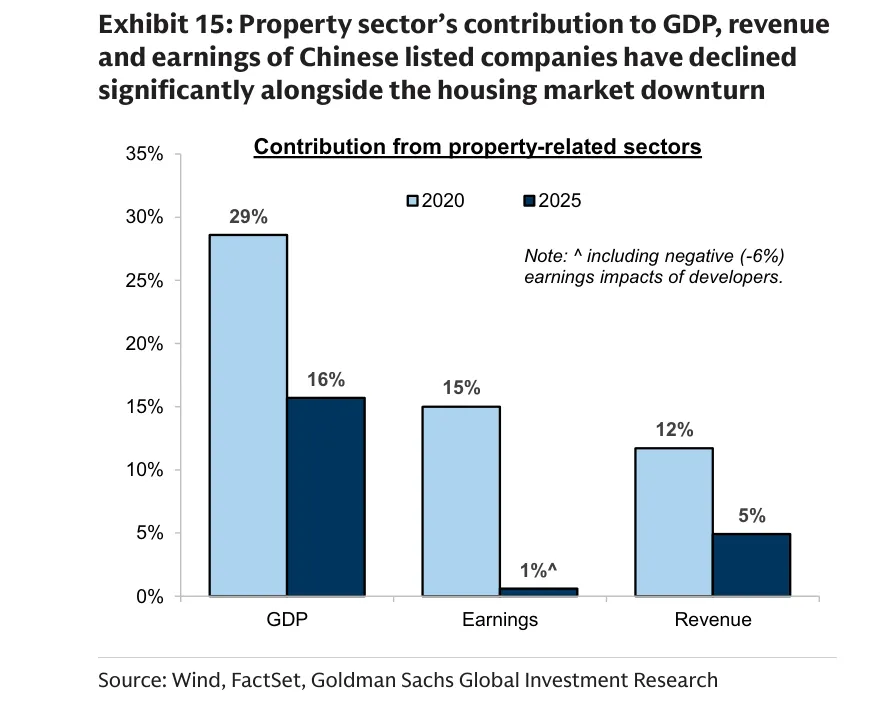
2021年初峰值时,房地产直接加间接贡献了约30%的GDP,名义价值超过60万亿美元——当时全球最大的资产类别。
2020年,上市公司12%的收入和15%的盈利暴露在地产产业链上。五年过去,地产对GDP的贡献降到16%,对上市公司盈利的贡献只剩1%。
需求塌方的窟窿,至今还在压着利率、通胀、产能利用率和利润。
5. 技术的扩散:AI是通缩性的
这是报告最"反直觉"的一段。
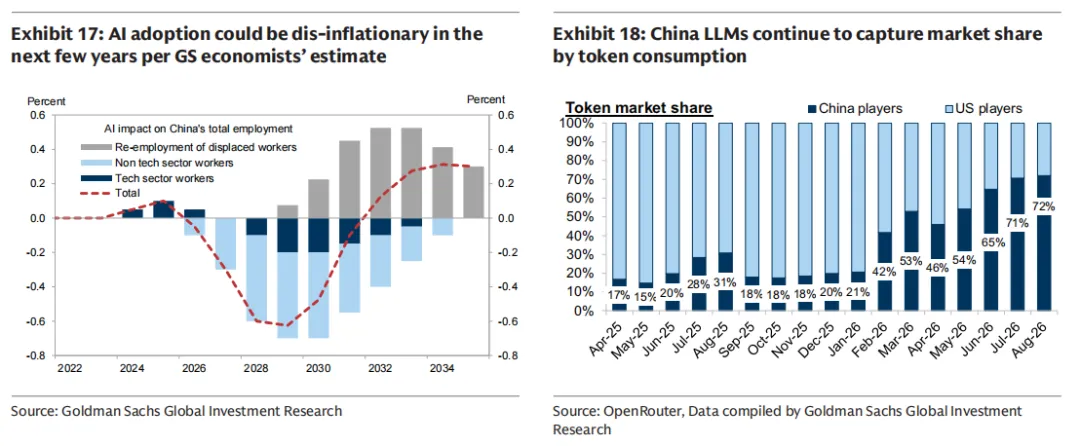
技术进步提升生产率,但通过劳动力替代和产品降价,它在宏观上是通缩性的。
高盛经济学家测算,AI对中国总就业的冲击将在2028-2030年达到峰值(净拖累约0.6个百分点)。
与此同时,中国是全球AI应用落地最快的国家:
电商占零售已超30%,中国大模型的token消耗量份额从2025年4月的17%飙升至2026年8月的72%。
效率在狂奔,价格在下坠。
那么,中国企业利润的"正常水平"到底是多少?
诊断完病因,高盛做了第二件事:
给中国企业的"正常利润"和合理估值定一个锚。
方法很扎实——用四种自上而下的方法交叉验证:
政府对经济的影响程度、全球国企与民企的盈利能力差距、国企的"成本加成"模型、以及"资本回报率应等于名义GDP增速"的皮凯蒂式推演。
四个口径殊途同归:
中国企业(国企+民企)在稳态下可以实现约12%的ROE。
增长从哪来?
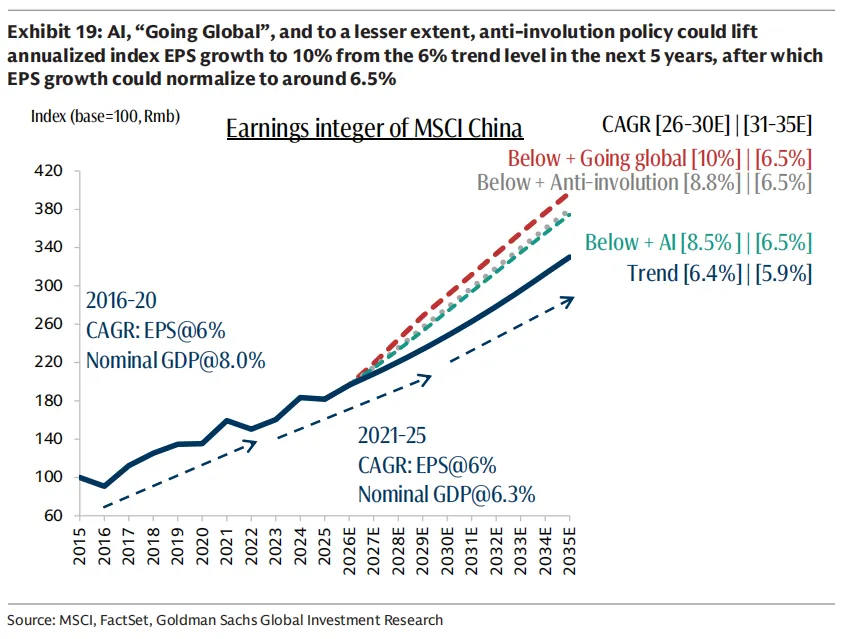
报告把未来5年的盈利增长拆成三个引擎:
AI、出海(Going Global)、反内卷。
基准情形下趋势EPS增速约6%,三大引擎共振可以把年化增速抬到10%——其中"出海"的弹性最大,可以单独把增速推到10%。
落到估值上:以12%的正常ROE对照历史上的PB-ROE关系,MSCI中国约有10%的重估空间;如果分红和回购延续升势,还能再看15%;把12%的ROE和8%的趋势EPS增速代入DDM模型,理论合理市盈率约10.7倍,对应当前点位约8%的公允价值上行空间。
翻译成人话:
高盛认为中国股票并不贵,只是市场还没有为"利润正常化"定价。
增长地图:6000家公司,五个篮子
报告最有操作价值的部分,是用聚类分析把47个GICS三级行业、6000多家上市公司,按增长特征分成了五个"篮子":
G2 降级增长(15%):互联网媒体、零售、饮料、汽车——昔日的成长股,估值已被打下来;
G3 周期性增长(15%):油气、资本市场、保险、生物科技——跟着宏观周期走;
G4 低迷增长(13%):开发商、建材、建筑工程——地产链,盈利还在泥里;
G5 稳定增长(22%):银行、医药、电信、食品——国企+高股息的大本营。
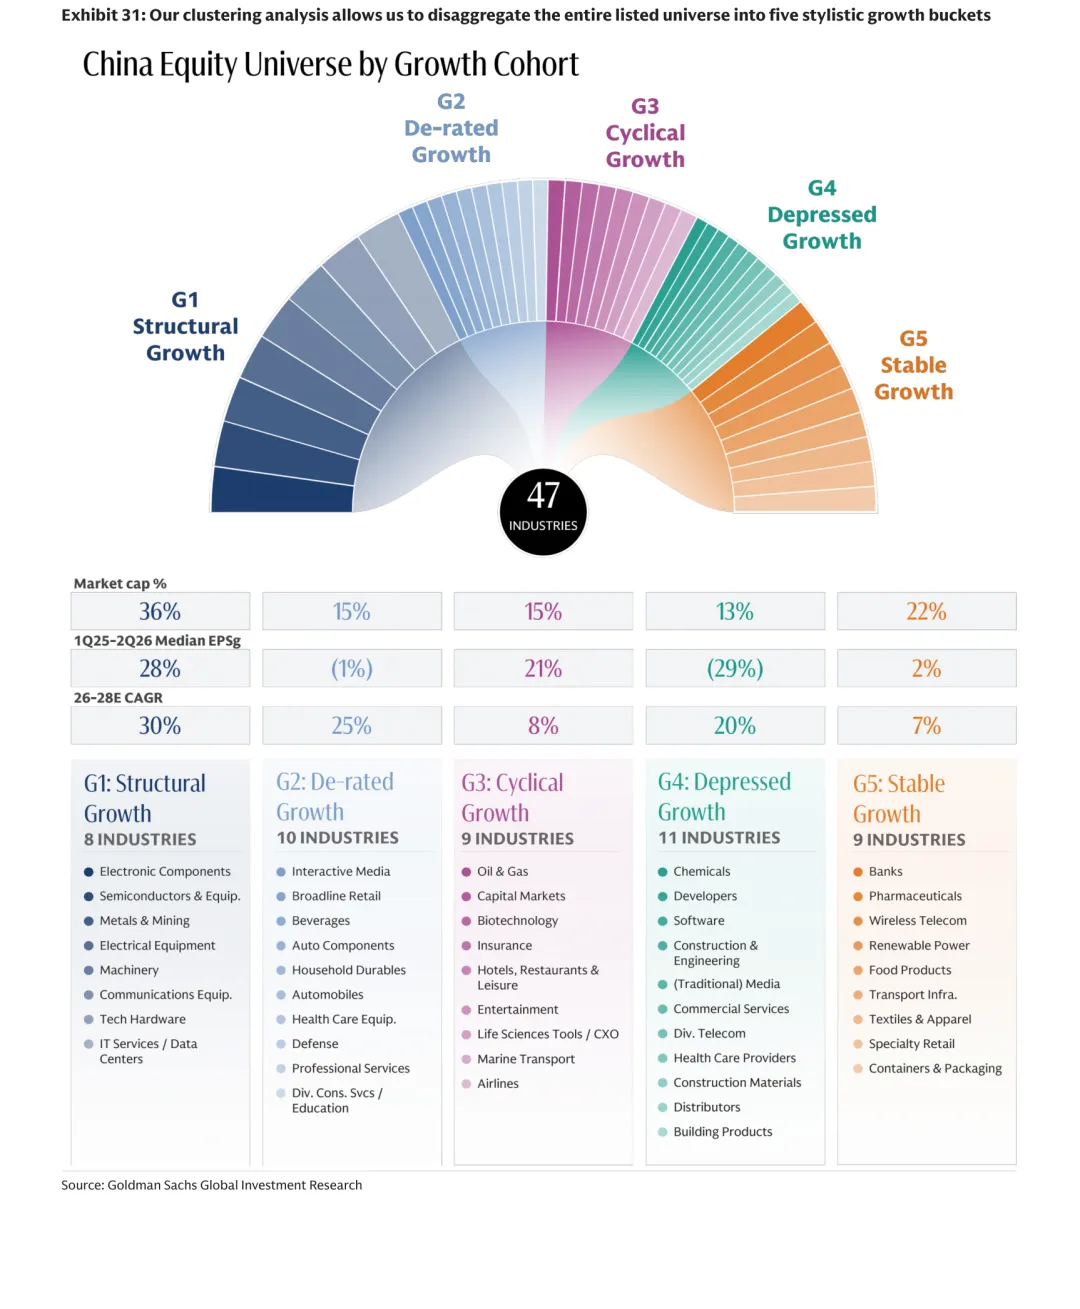
这个框架下有几个反常识的发现:
第一,增长确实变稀缺了。全市场EPS增速中位数从过去十年的约10%降到2025年的4%;能实现正增长的公司比例,从十年前的60%收缩到40%。
第二,增长的分化在拉大。2021-2025年,头部与尾部四分位公司的EPS增速差平均达到90%,而2011-2015年是66%。增长越稀缺,真成长的溢价越高。
第三,"结构性成长"没那么结构性了。五年前这个篮子里装的是互联网和消费,现在换成了硬件科技。技术颠覆和监管风险,让中国公司(尤其是民企)的护城河比想象中更容易被填平。
第四,也是最扎心的一条:避开陷阱比找到金矿更重要。过去4年五个篮子平均实现EPS增长12%,但如果剔除"低迷增长"篮子,平均增速是35%。
躲开负增长的股票,和拥抱成长同样重要,甚至更重要。
落到操作上:四句话的组合建议
高盛最终给出的组合配置,可以浓缩成四句话:
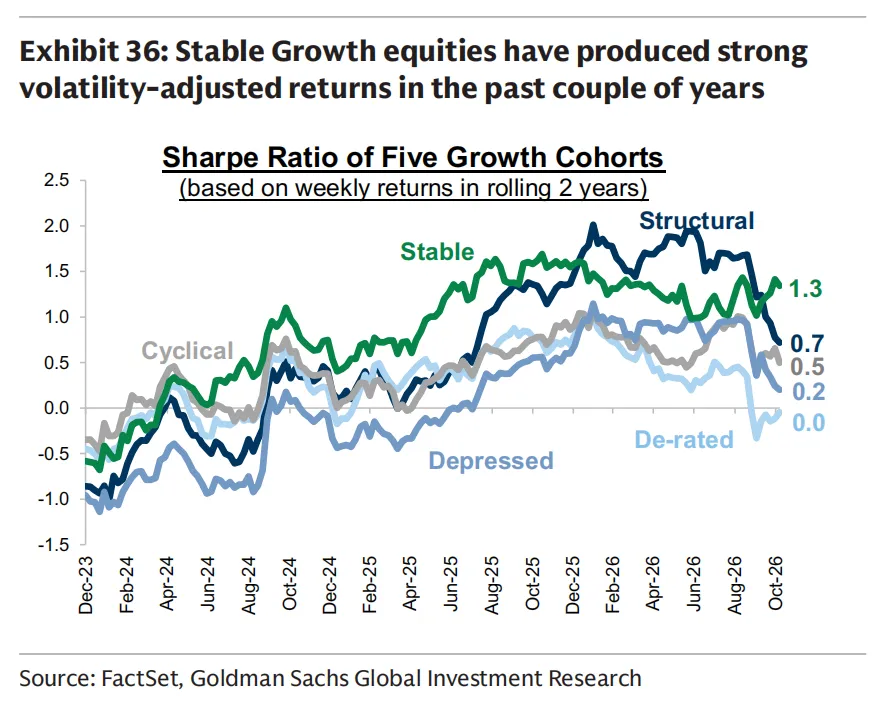
用稳定增长做压舱石:国企+红利,2026年预期股息率约6%。在"美国利率向上、中国利率向下"的剪刀差环境里,这类资产的夏普比率持续领跑,高盛近期刚把中国银行股上调至超配;
在降级和周期篮子里淘"困境反转":估值已到历史底部、盈利预期足够保守,互联网板块(占降级篮子市值40%)的盈利拐点可能就在当下这个财报季,重点挑自由现金流强的;
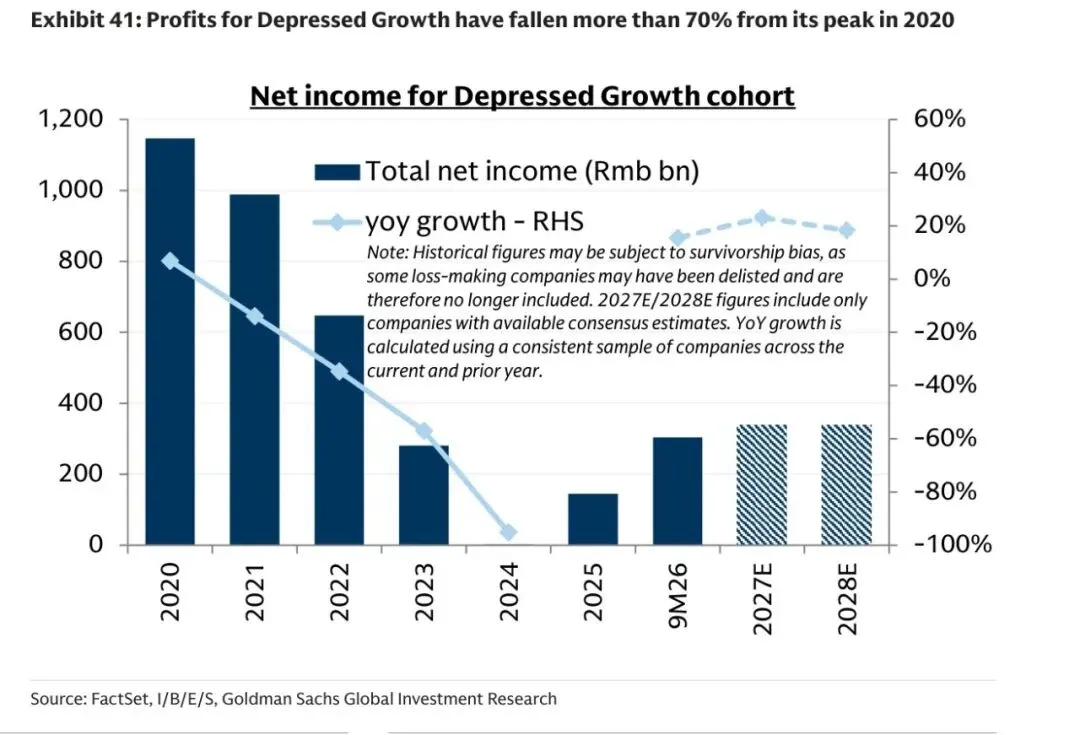
回避低迷篮子,直到房价企稳——高盛给出的时间点,可能是2028/2029年。
最后这张图值得单独看:低迷增长篮子的合计净利润,从2020年的1.1万亿元萎缩到去年的1500亿元,跌去了超过七成。这是一个时代的落幕曲线。
写在最后
这份报告最让站长眼前直亮的,不是某个具体的预测数字,而是它提供的那种"往下多想一层"的分析范式。
看到内卷,先问资本成本为什么低;看到资本成本低,再问补贴、监管和政策偏好;看到利润疲弱,再区分哪些是周期、哪些是结构、哪些是价值观层面的选择。
本文参考研报:
《高盛-中国企业利润缘何承压,增长出路何在?-What’s ailing Chinese profits,and where to find growth-20261111【28页】》
点击【阅读原文】下载本篇解读的研报原文:【价值目录】网站
·本公众号分享资料仅为行业和公司分析、宏观观点。
·内容仅供参考,公众号读者也不应该依赖文章中出现的观点进行投资决策,如有侵权请后台联系删除!