研报速递
“十五五”开局之年,“好房子”建设从顶层设计迈入系统化推进、全链条落地的新阶段。3月《政府工作报告》强调要“实施房屋品质提升工程和物业服务质量提升行动”,5月《城市更新“十五五”规划》将“好房子”建设作为重点民生工程专项部署,7月《“好房子”建设指南(试行)》再次征求意见,将“好房子”理念转化为系统化、可落地的技术框架。9月18日,国新办新闻发布会上,住建部明确指出“十五五”时期实现“提升人民群众居住水平”的关键是建设“好房子”。地方层面,2022年以来超50个省市出台“好房子”/高品质住宅建设技术规范近80项,2026年部分省市对层高、隔音、适老化等居住体验细节提出更高标准。
为进一步推动住宅品质升级,更精准地把握居民对“好房子”的需求与期待,中指研究院连续第3年开展“好房子”需求调查,本次共收回约7500份有效样本。本次调研聚焦户型偏好、社区配套、物业服务等多个维度,力求全面洞察居民对理想居所的需求趋势,为住房产品优化迭代提供参考,助力行业实现高质量发展。
根据2026年的调查结果,73%的受访者年龄在25-39岁之间,六成受访者居住在自有住房,七成受访者和父母或伴侣一起居住。
居民对“好房子”的需求呈现以下特征:
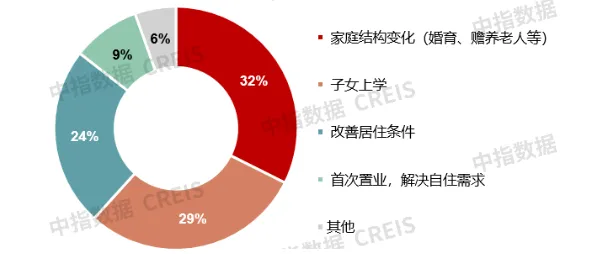
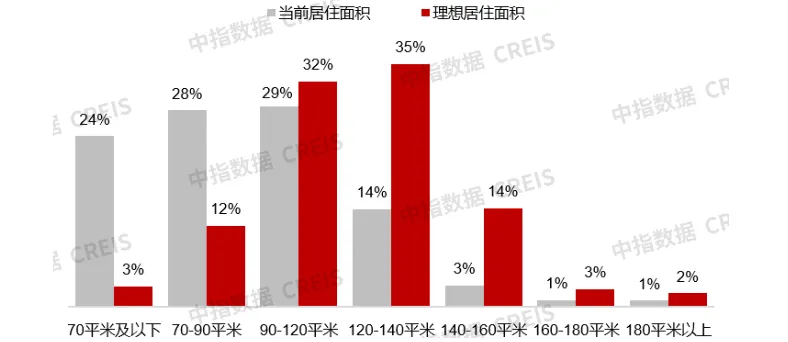
住房改善需求明确:3年内计划买房的受访者中,家庭结构变化、子女上学是需求主因,合计占比约六成。超六成受访者偏好90–140平方米面积段,其中120–140平方米占比最高,达35%。
户型关注动静分区、空间效率:居民较为关注动静分区合理、得房率高、通风采光条件好,对全景舱户型、LDK一体化、抬板社区等产品设计理念感兴趣,体现出对居住实用性与舒适度的双重追求。
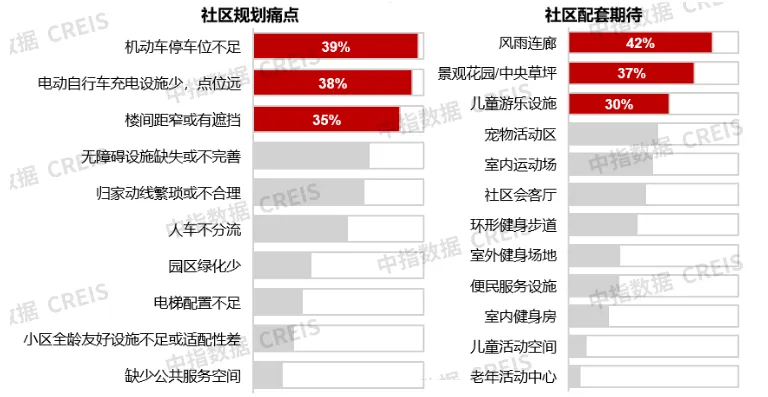
社区配套呈现“全天候”“全龄化”特征:居民对风雨连廊、景观花园、儿童游乐设施、宠物活动区、室内运动场需求较多,覆盖全龄需求。
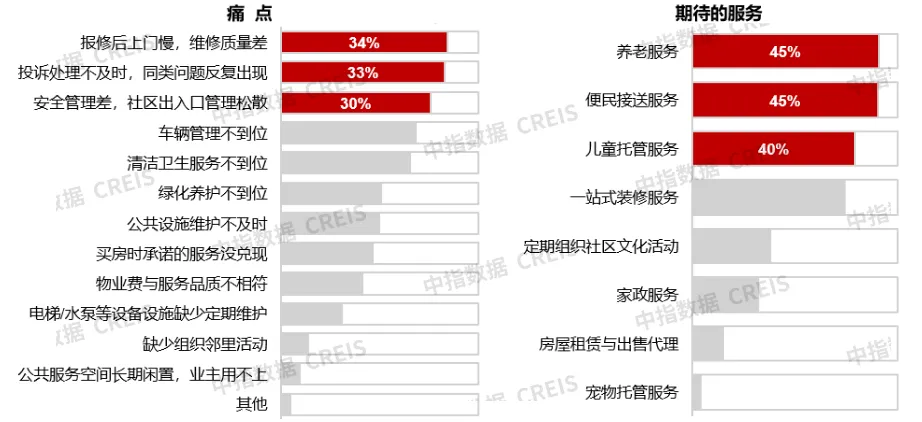
物业服务需求指向“一老一小”照护:物业服务痛点逐渐转向“响应效率”,对养老、便民接送、儿童托管等增值服务的需求较多。
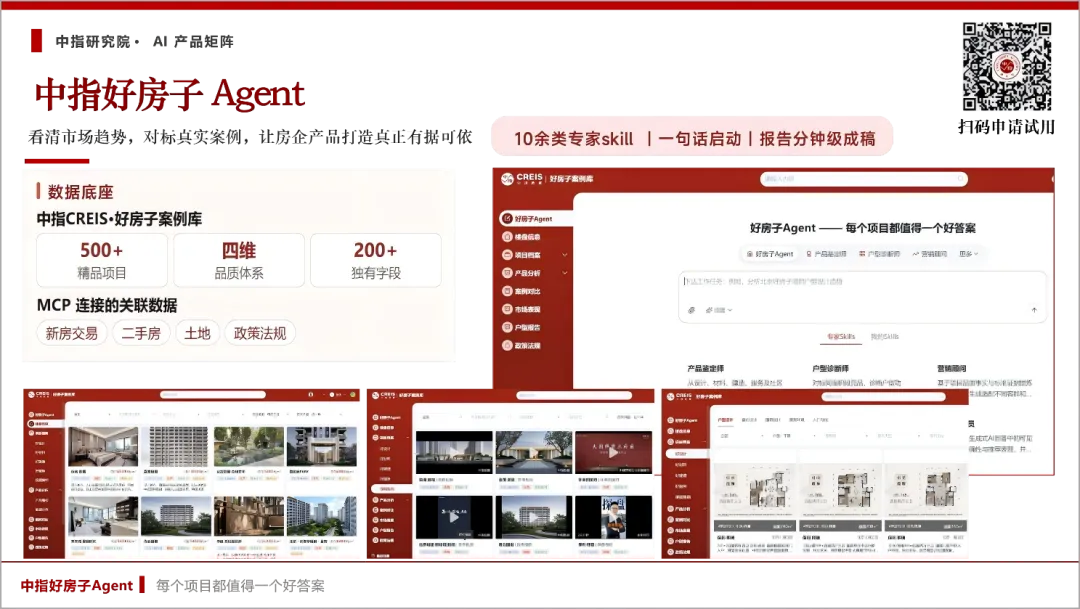
为助力业界研究全国“好房子”产品,中指研究院基于中指好房子案例库及关联数据打造了住宅产品分析智能体——好房子Agent,按业务语义调用案例、数据与政策标准,完成市场量价、需求结构、竞品案例、市场机会分析,分钟级输出结构化报告。助力房企从“凭经验做产品”走向“用数据和案例做产品”,从“看竞品案例”向“找市场机会”进阶。
居住现状与购房需求
▌居住现状满意度:改善性住房需求积极释放,购房者对社区规划、居住面积和户型的要求提升
从居民对当前住房居住面积及套型、户型设计、室内装修及居住舒适度、社区规划、物业服务五大维度的满意度来看,受访者对社区规划的满意度仍相对偏低,社区规划的科学性与完整性水平仍有待提升。同时,受访者对居住面积、户型设计的满意度排名和分值均有所下降,这表明改善型需求释放的背景下,购房者对空间尺度和户型功能的要求提高。
值得注意的是,受访者对物业服务的满意度排名和得分均有所提升。近两年中央多次提出“实施物业服务质量提升行动”,地方积极落实中央政策,重点整治停车管理、电梯维护、卫生保洁、设施设备维护等问题,物业服务满意度提升或表明政策实施已初步显效。
▌购房需求:家庭结构变化、子女上学是受访者置业主要原因
图:受访者置业主要原因
数据来源:中指调查
调查结果显示,3年内计划买房的受访者中,“家庭结构变化”(32%)、“子女上学”(29%)是计划购房的主要原因,合计占比约六成。近年来,多地针对多孩家庭出台购房支持政策,方向包括公积金贷款额度上浮、核减住房套数、购房补贴等,降低了多孩家庭的购房成本。因“改善居住条件”而计划购房的受访者占比24%,说明居民对住房的需求已由“有房住”转向“住得好”,未来住宅产品竞争的核心将落在空间效率、功能适配与社区品质等方面。
住房产品偏好
▌居住面积偏好:近七成受访者选择90-140平方米户型,两室两厅至三室两厅是主流需求
图:受访者当前居住面积与理想居住面积分布
数据来源:中指调查
调查结果显示,受访者当前居住面积主要集中在120平方米以下。67%的受访者理想居住面积集中在90-140平方米,占比较2025年提升6个百分点,其中120-140平方米户型占比依旧最高(35%),该面积段户型能够容纳三室、四室完整功能分区,满足多孩家庭、三代同堂等多样化生活场景。值得注意的是,理想居住面积在140平方米以上的受访者占比较2025年下降8个百分点,说明购房者在满足改善需求的同时购房更为理性。
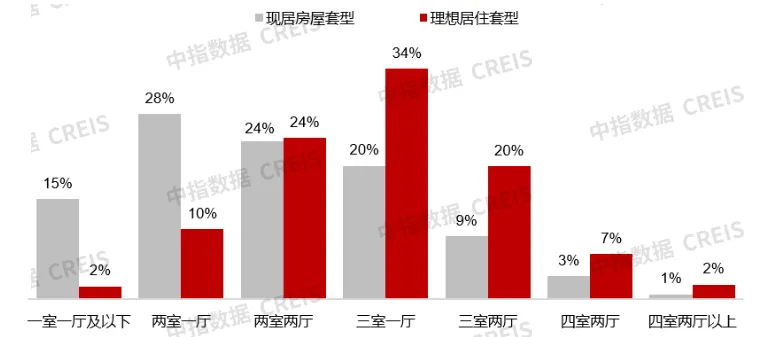
图:受访者当前居住套型与理想居住套型分布
数据来源:中指调查
套型方面,受访者当前居住套型以两室一厅占比最高(28%),其次为两室两厅(24%)、三室一厅(20%),这三类户型合计占比72%。理想套型有所上移,三室一厅占比居首(34%),其次为两室两厅(24%)、三室两厅(20%),合计占比78%。两组数据表明,居民改善性住房需求仍存在较大释放空间,呈现出“面积+套型双升级”的置换需求,这部分需求或是未来新房市场的稳定基本盘。
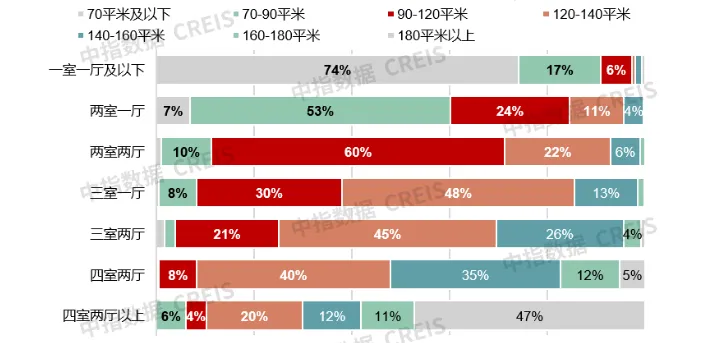
图:受访者理想居住套型、面积对比分布
进一步将理想套型与理想面积交叉分析,结果显示:
两室一厅套型的理想居住面积集中在70-90平方米(53%),两室两厅集中在90-120平方米(60%),三室一厅、三室两厅则以120-140平方米占比最高(分别为48%、45%),四室集中在120-160平方米(合计占比75%)。每增加一个功能空间,理想居住面积提升约20-30平方米,大致相当于一个卧室套房的面积。未来,住宅产品竞争的关键之一在于提升空间利用率,合理规划卧室、餐客厅、收纳与阳台等功能空间,以“同面积更高得房率、同套型更优尺度”回应真实的改善需求。
▌户型设计期待:重点关注户型动静分区、得房率和采光通风条件
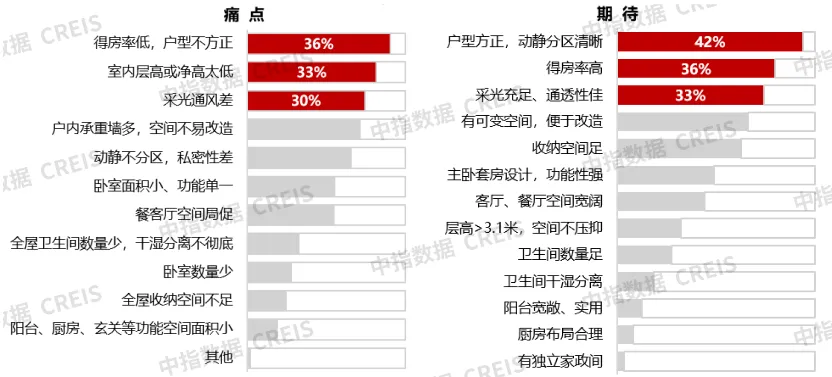
图:受访者在户型设计方面的痛点与期待
注:痛点问题仅统计商品房小区受访者,对“好房子”期待的统计包含商品房和保障房小区全部受访者,下同。
数据来源:中指调查
调查结果显示,得房率低、层高/净高低、采光通风差位于户型痛点前列,占比均超30%;此外,空间不易改造、动静不分区、卧室面积小/功能单一、餐客厅空间局促等问题亦较为突出,占比均超20%。与之相对应,对于“好房子”户型的期待,户型动静分区、得房率高、采光通风条件好排名靠前。痛点与期待的对应说明,居民对好户型的要求主要体现在空间尺度和效率方面,希望一套房能够覆盖家庭未来5至10年的变化,这使“灵活可改”从加分项变为必备选择。
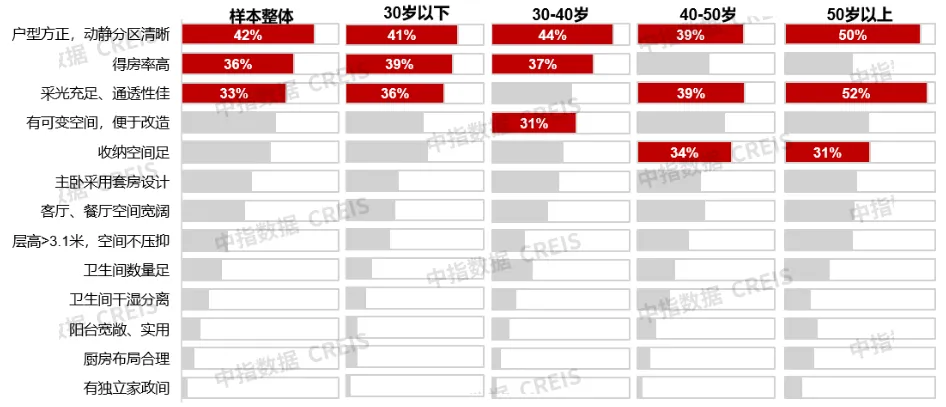
图:不同年龄段人群对“好房子”在户型设计方面的期待
数据来源:中指数据CREIS
进一步,通过与受访者年龄结构交叉分析发现,户型方正、动静分区是所有年龄段受访者共同的需求。除此之外,40岁以下受访者对得房率关注度较高,其中30-40岁受访者还较为关注可变空间,该群体置业需求多为刚需或改善,且处于婚育等家庭结构出现变化的阶段,其对空间使用效率、功能调整需求较为关注。50岁以上群体对动静分区、采光通风性的需求明显高于其他群体,反映出中老年群体对居住空间的舒适健康、私密性要求更高。这种代际分化提示,未来产品设计需要在可变空间、适老化细节(如采光面宽、无障碍、安静分区)上做定向优化。
▌产品理念偏好:全景舱户型与抬板社区等创新设计更受青睐
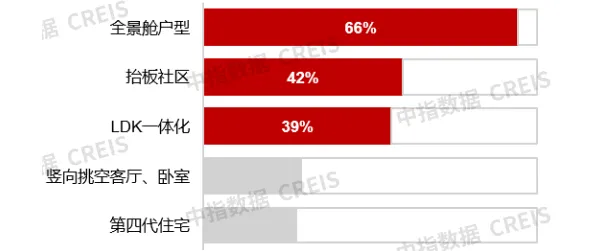
图:能够提升购房意愿的产品理念
数据来源:中指调查
调查结果显示,受访者最为青睐的产品理念是全景舱户型(66%),其次为抬板社区(42%)和LDK一体化(39%),对竖向挑空客厅/卧室、四代宅等理念的兴趣相对较弱。这说明,居民对产品创新的接受程度呈现明显的“务实导向”:全景舱户型与LDK一体化分别指向采光视野与空间通透,都能为购房者带来可直接感知的居住体验提升。抬板社区可以提升社区空间完整性、改善低楼层居住体验,作为2026年应用增多的产品设计理念,正逐渐被市场认可,但仍需依赖具体项目的落地验证。对开发企业而言,产品创新的方向应从“差异化标签”回归“居住体验”,把立面、结构与空间的创新落到采光、通风、收纳、私密性等可感知的维度上。
▌室内装修方面:卫生间/厨房反味串味、墙体/地面空鼓开裂等问题突出
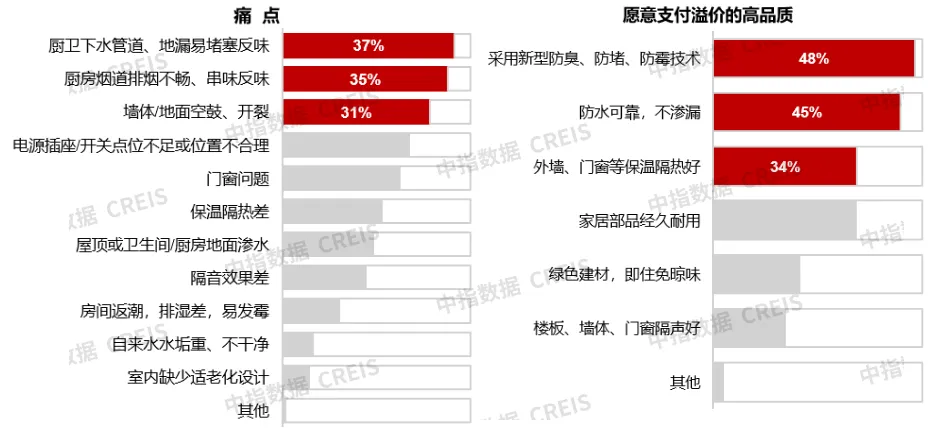
图:受访者在室内装修方面的痛点和期待
数据来源:中指调查
室内装修痛点方面,调查结果显示,厨卫下水管道/地漏易堵塞反味、厨房烟道串味反味、墙体/地面空鼓开裂等问题突出,占比均超30%。此外,电源插座/开关点位不足、位置不合理,门窗问题,保温隔热差等问题占比超20%。与之相对应,受访者愿意为防臭、防堵、防霉、防漏等技术,以及高质量的外墙、门窗、家居部品支付溢价,说明居民对施工及建材质量等长期居住才能察觉的“里子”问题更为在意。未来,开发企业应在建造环节重点管控隐蔽工程,让“安全耐久”“健康舒适”落到住户可感知的入住体验上,筑牢“好房子”品质根基。
数据来源:中指调查
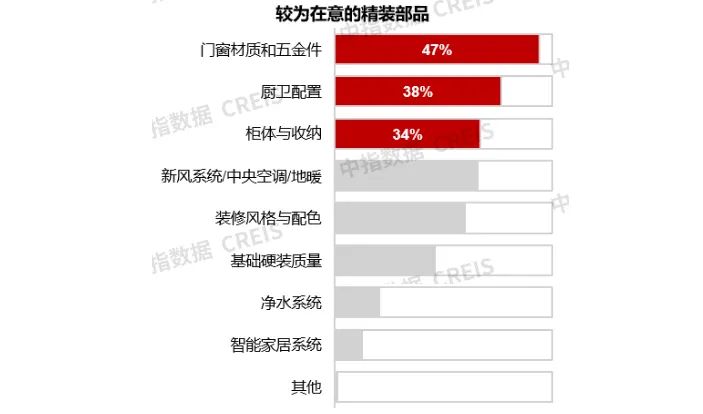
在精装配置的关注度上,受访者对门窗、五金件关注度最高(47%),厨卫配置、柜体收纳次之,这说明,居民对精装修质量的考量集中在使用频次高、改造有难度的部分。新风/中央空调/地暖占比同样超过30%,说明居民对空气质量、温湿度等直接影响居住舒适度的要素更为在意。开发企业在做产品精装配置时,应将预算优先投向高频高感知环节,避免因配置冗余推高总价却难以形成有效溢价。
社区配套与物业服务需求
▌社区配套期待:风雨连廊、景观花园与儿童游乐设施需求居前,呈现“全天候”“全龄化”特征
图:受访者所在社区全龄友好方面痛点及社区配套期待
数据来源:中指调查
社区规划方面,与2025年调查结果相同,停车位不足依旧是最大痛点(39%),但占比较2025年下降4个百分点。2026年,中指研究院针对社区“全龄友好”方面的不足展开调查,结果显示,痛点主要集中于看护、出行、安全等基础问题。
在社区配套诉求上,风雨连廊(42%)关注度居首,景观花园/中央草坪、儿童游乐设施、宠物活动区、室内运动场分列2-5位,说明居民对社区配套的诉求呈现出“全龄化”“全天候”特征。风雨连廊作为串联社区入口、大堂、架空层和景观的动线,有助于提升归家品质。景观花园、儿童游乐、宠物活动区、室内运动场分别对应休闲、亲子、养宠、健身四类高频生活场景,覆盖全龄需求。
▌物业服务期待:养老、便民接送服务并列首位,需求指向“一老一小”照护缺口
图:受访者在物业服务方面的痛点与期待
数据来源:中指调查
调查结果显示,物业服务痛点已从“基础安全”为主转向“响应效率”为主,存在报修、投诉方面痛点的受访者占比较上年小幅提升。安全管理差,车辆管理、卫生保洁服务不到位依旧位于前列,但占比较上年同期有所下降,尤其是选择安全管理差的受访者,占比降至30%。这说明随着安保、保洁等基础物业服务质量提升,居民的关注点已从“有没有人管”转向“管得及不及时、解决得彻不彻底”。
对增值服务的需求方面,调查结果显示,养老服务、便民接送服务并列居首,儿童托管服务、一站式装修服务紧随其后,其中有养老服务需求的受访者占比提升至45%。二者共同指向“一老一小”的照护缺口,说明家庭照护压力外溢,照护服务存在需求。
现房销售新政认知与购房类型选择
图:受访者对商品房销售制度改革新政的了解程度
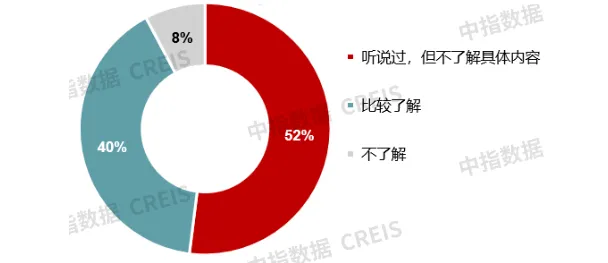
调查结果显示,超九成受访者对商品房销售制度改革政策(下文简称8·28新政)有所了解,政策传播广度较高。其中五成受访者听说过该政策但不太了解具体内容,四成受访者对政策较为了解。
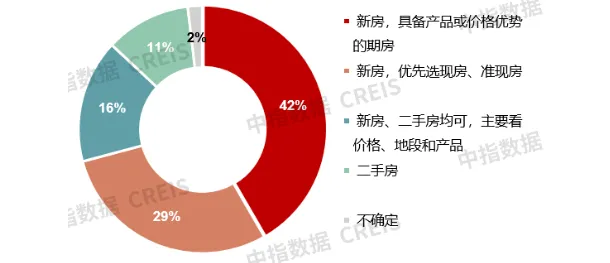
图:受访者购房类型偏好
数据来源:中指调查
调查结果显示,受访者购买新房的倾向总体趋于积极:七成受访者倾向于购买新房,其中选择期房的受访者占比42%;16%的受访者购买新房和二手房都可以,更看重房屋的价格、地段等;仅11%的受访者明确表示要购买二手房。
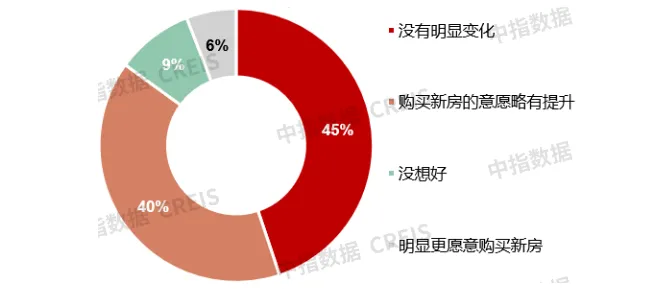
图:“新房、二手房均可”受访群体了解新政后购房选择变化
数据来源:中指调查
进一步分析选择“新房、二手房均可”的受访群体,调查数据显示,了解8·28新政后,45%的受访者购房类型没有明显变化,40%的购房者购买新房的意愿略有提升。
▌结语
对开发企业而言,产品端,得房率、层高、采光通风、隔音等基础性能是居民感知最直接的部分,应在设计阶段优先保障;动静分区、空间方正、功能可变等格局设计,决定同等面积下的空间利用效率,有助于提升产品竞争力;门窗五金、柜体收纳等精装部品质量,以及厨卫防臭防漏防水等高频痛点,直接影响交付品质与居住体验,需作为交付标准的重点管控环节。社区配套优化应围绕使用效率展开,企业应在规划阶段统筹车位配比、充电条件与连廊布局,结合区域气候条件与客群结构配置公共空间,提高设施实际使用率。
服务端,物业服务改进的重点在于提升响应效率,以及提供与“一老一小”照护相关的增值服务,企业可采用运营前置策略,在项目前期预留服务空间,并通过专业机构合作、社区共建等方式建立可持续运营模式。
| 人居梦想“好房子”展示专区 | ||