研报速递
第一,AI需求。
市场最担心的是美国电力基础设施短缺,会不会拖累AI数据中心和芯片需求。台积电的回应很直接:公司有内部评估流程和纪律,结合客户反馈之后,需求预测没有变化。
也就是说,至少从台积电看到的订单和客户指引来看,AI需求没有被打断。这一点很关键,因为台积电是AI芯片最上游的“卖铲人”,它的需求判断比任何故事都更接近真实。
第二,产能。
台积电仍然计划明年把2nm产能翻倍以上,驱动力是AI和智能手机的强劲需求。2nm是下一轮AI芯片、手机芯片的核心制程,产能翻倍不是小动作,说明公司对订单可见度有信心。
同时,台积电还在继续评估美国下一座晶圆厂选址,并且与特斯拉讨论TeraFab合作。美国扩产是地缘政治和客户要求的共同结果,但台积电没有因为海外成本高就放慢,而是边评估、边推进。
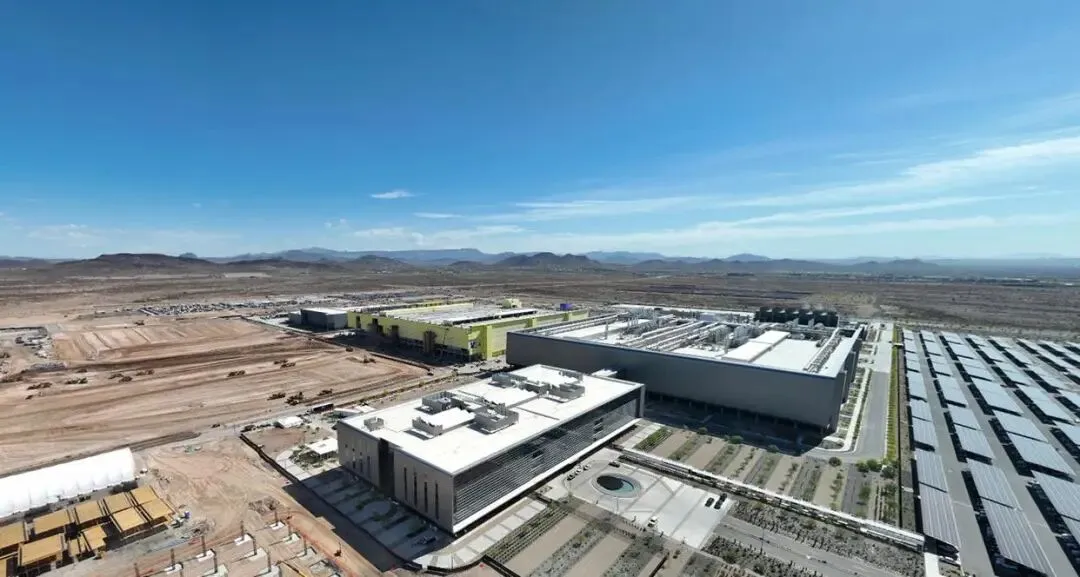
台积电位美国亚利桑那的工厂
第三,客户结构。
市场经常把GPU和ASIC对立起来,但台积电说得很清楚:GPU和ASIC都是客户,公司会继续支持主要GPU客户,也会平衡ASIC客户需求。
这意味着,无论AI算力最终是英伟达GPU占优,还是谷歌TPU、亚马逊Trainium、微软Maia这些ASIC起来,台积电都站在“不管谁赢,我都要代工”的位置。这是它最稳的地方。
第四,定价和利润率。
台积电说,定价反映价值和成本通胀;半导体代工仍然是周期性行业,但公司希望利润率在整个周期内保持一致和可持续。
翻译成一句话:台积电不会因为短期供需紧张就无限涨价,也不会因为周期下行就牺牲长期利润率。它要的是穿越周期的定价权。
摩根士丹利的估值也给了锚:目标价3088新台币,对应2027年EPS 148.64新台币,2028年的189.81新台币。
接下来要盯三个验证信号:2nm产能翻倍能不能按时落地;美国新厂和特斯拉TeraFab合作有没有实质进展;毛利率能不能在海外扩产和成本通胀下保持可持续。
一句话总结:AI需求没变,2nm产能翻倍,GPU和ASIC通吃,定价穿越周期。台积电还是那个台积电。
好了,今天的研报一刻就聊到这里。欢迎您点个关注,研报精华不迷路。
最后,老规矩,市场有风险,投资需谨慎。本期内容基于研报数据和我们的个人解读,仅供参考,不构成任何具体的投资建议。我们下期见!