研报速递
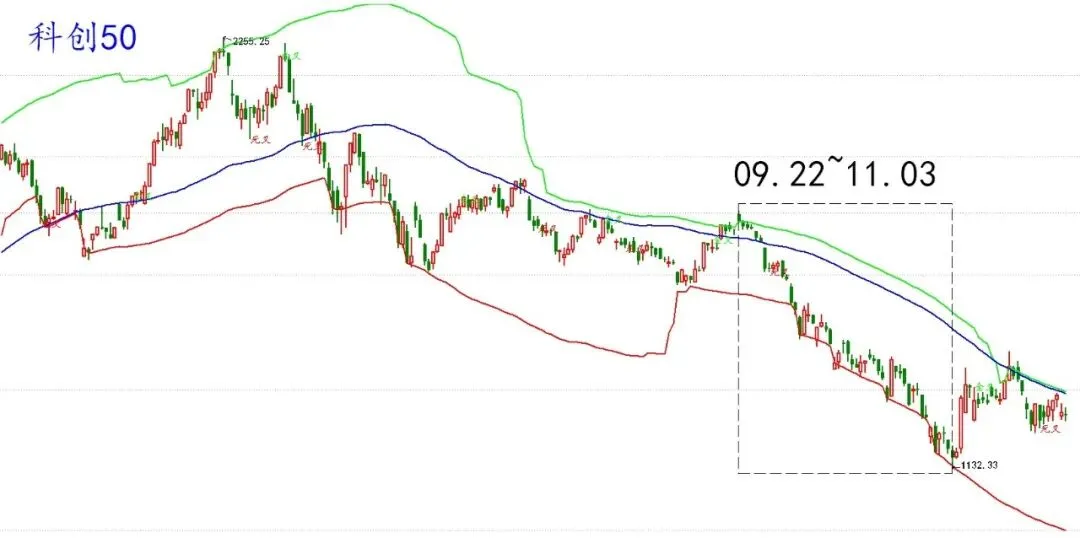
科创50,9月22日~11月3日,暴跌34%,跌速极快,紧贴着下跌趋势通道下轨;
短线,科创50已经不创新低,而且贴近下跌趋势通道上轨,这是转强的迹象,观察是否向上突破。
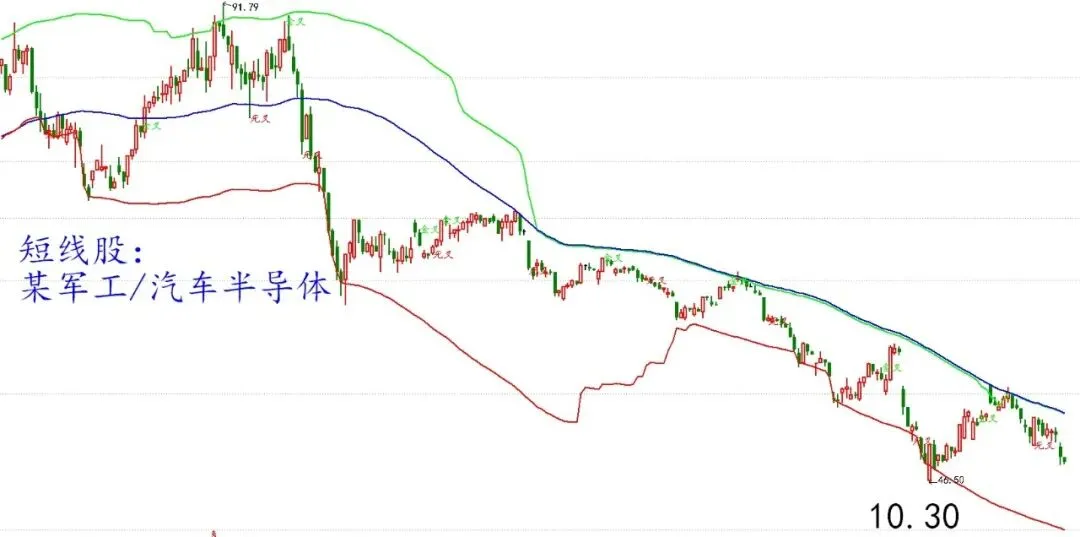
短线持有的部分芯片股,走势跟科创50基本一样,短线就跟着科创50操作即可。
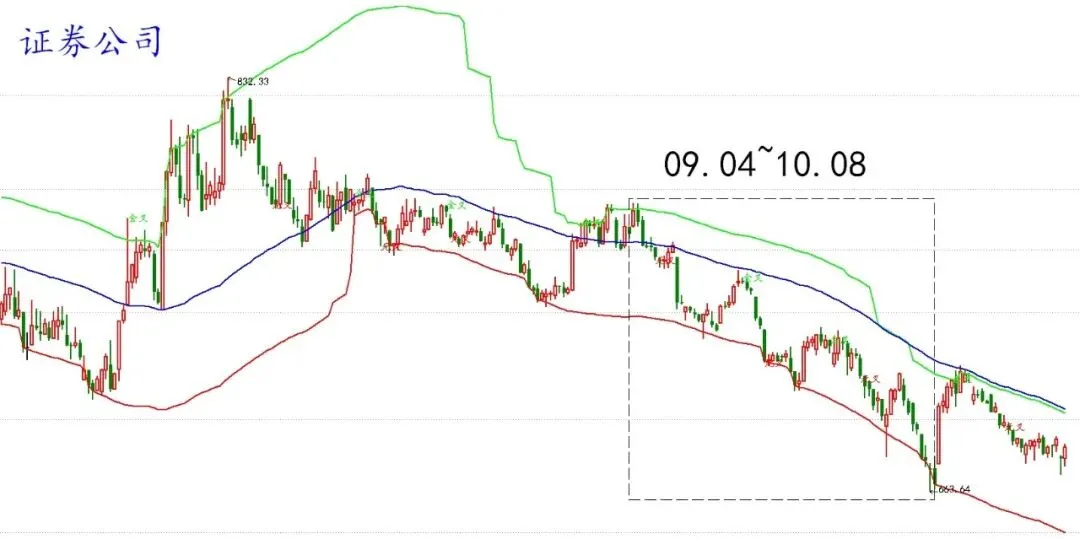
券商股,9月4日~10月8日,下跌15%,比科创50提前了1个月下跌,而且跌速比科创50慢;
同样的,券商股最近半个月的下跌也没有刷新新低,远离了下跌趋势通道下轨,更接近下跌趋势通道的上轨,观察是否突破。
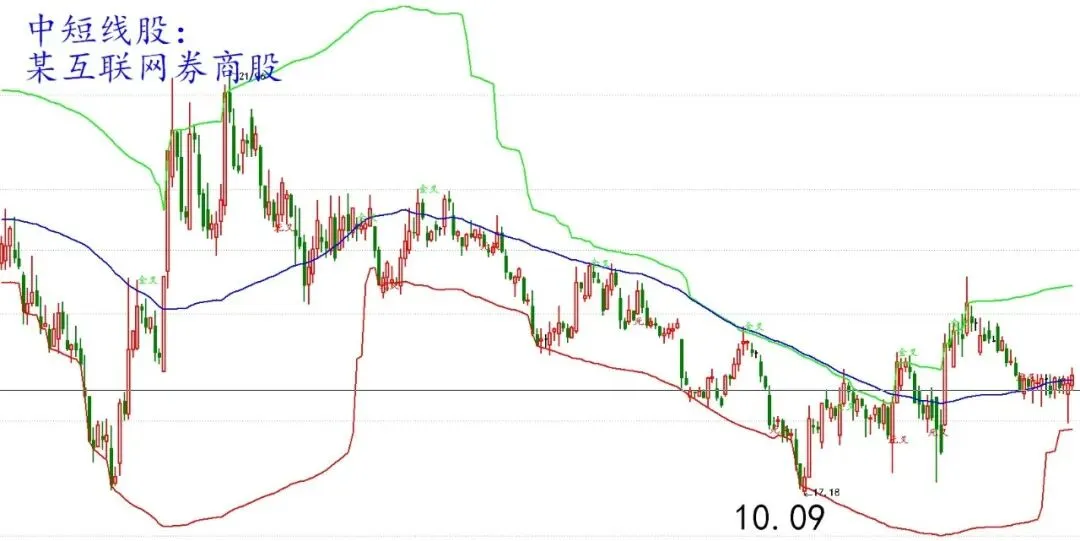
中短线重仓的某互联网券商股,走势跟券商板块接近,而且10月9日以来更强,实际上的短线趋势通道已经转为向上。
综合短线:
科创50如果转强,意味着本轮杀跌的主力之一转强。券商股如果转强,则意味着抗跌品种转强,再叠加券商股本身的信号意义。
其它品种,或者没有明显减速(比如通信股),或者不存在抗跌(比如银行股,分明是逆势走强),所以短线,基本上盯住科创50和券商股走势即可。
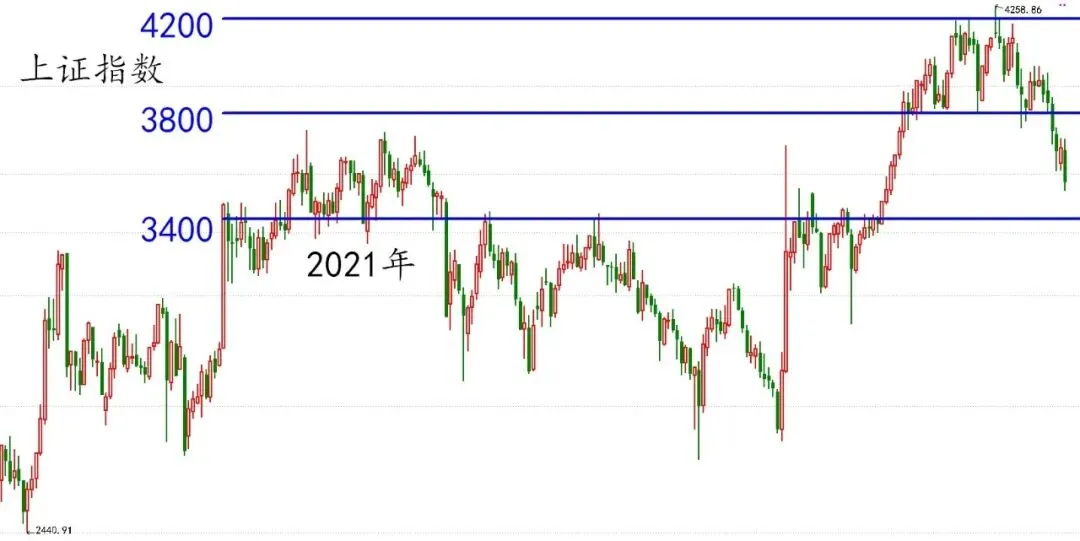
中线的维度。
上证指数,3400~3800点区间,上一个密集成交区在2021年,时间间隔越久,支撑效果越弱,这里的下跌速度也就偏快。但如果能在3400点上方止跌,也会说明市场较强。直接跌破3400点说明市场偏弱,这里指单边直接跌破3400点,如果反弹之后明年跌破3400点则是正常走势,不能算弱势。
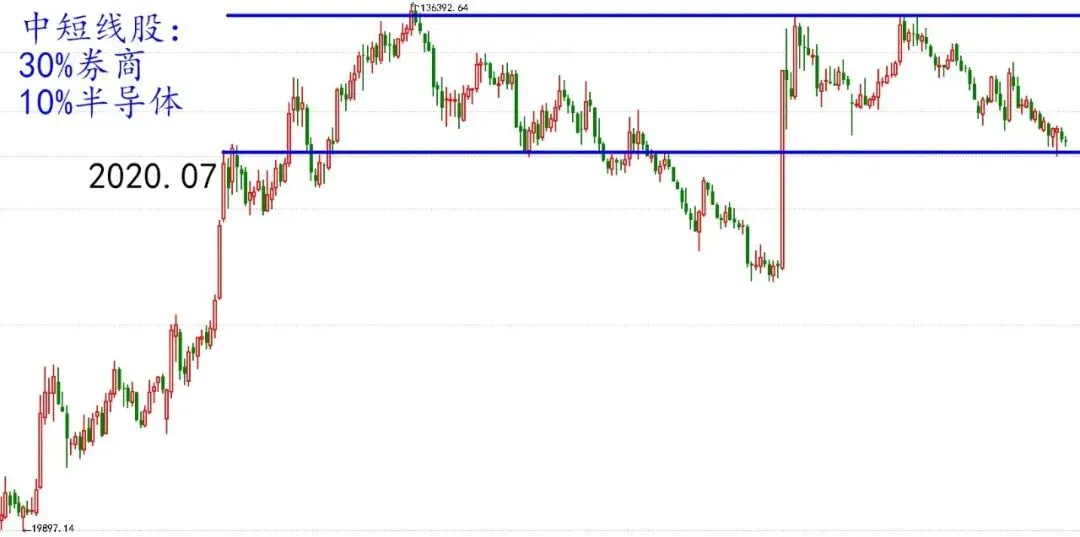
中线自选股,也是在2021年顶部区间震荡,相对应的,如果大盘跌破3400,那自选股预计也是会跌破这个平台;
这里的主要持股是券商股,这就要看前文的短线逻辑是否成立,即短线抗跌品种转强。
然后,券商板块从去年8月,以及前年11月就开始下跌,已经是中线跌得最透的板块,基本没有之一。
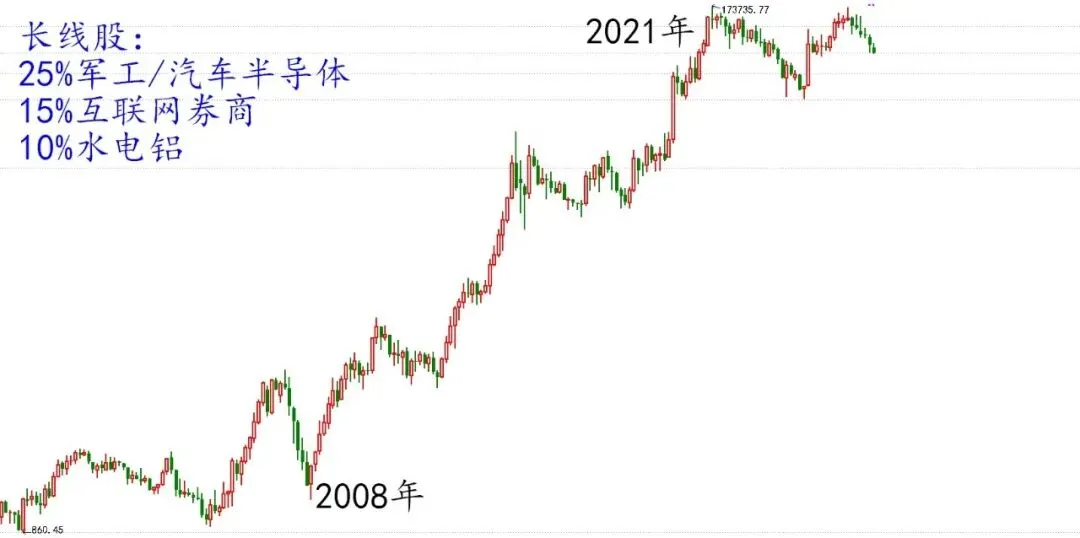
长线,则主要看自己的选股。大盘19年前是6124点,现在是3533点,但不可能因为这样,就19年不炒股,对吧。
自选长线股就相对均衡,走势方面是2008~2021年上涨了13年,2021年至今调整了5年。就是跟正常的价值型指数一样,比如沪深300。
基本面:
军工/汽车半导体。是双属性股票。相对短期的,商业航天是确定性的爆发方向,卫星发射数量的确定性,以及公司的份额都有相对的保障,缺点是这个方向的体量不是太大,只不过在基本面弱势的环境下,有增量总是好的,蚊子虽小也是肉。相对长期的方向是汽车半导体,体量极大,是终端芯片锻造长板的重点方向,缺点是不确定性较大,需要稳扎稳打,拉长时间周期,板凳要坐十年冷;
互联网券商。很明显已经跟短期的市场成交量脱钩了,更需要看重的是居民财富转移,以及资本市场制度建设,这是长期的方向。它本身则是券商+互联网双属性,走势远强于其它券商股;
水电铝。它的第1属性是有色,第2属性是清洁能源。有色是国际市场定价,波动较大。能源定价主要偏国内,而且稳定。所以它的走势远强于其它有色股(除了某铜矿+金矿的有色股,它也是双属性)。
总的来讲,长线股票我比较偏爱双属性/多属性的平台型公司。因为做长线,相当于把钱交给这些公司打理,需要这些平台型公司有穿越牛熊的能力,而多重属性的公司抗风险能力明显更强。
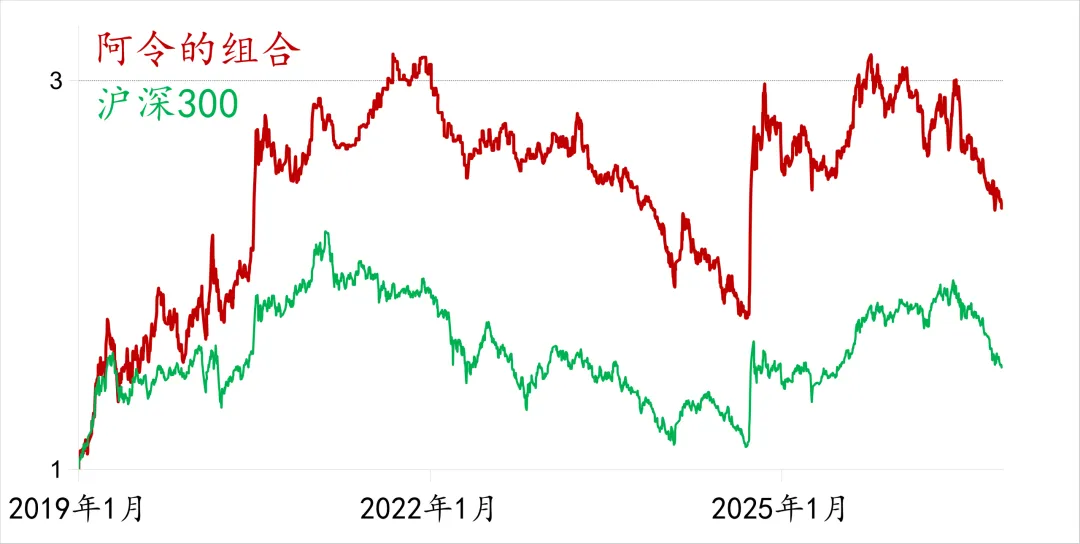
操作策略,仓位90%=券商45%+半导体36%+有色9%;
上一次券商股和科创50共振走强是2025年4月,再上一次则是2024年9月的“924”,两次都是力度不小的上涨。如果这次券商股和科创50再次共振走强,显然力度也不会太小。一个是下跌了2年的牛市旗手,一个是暴跌腰斩的人气龙头指数。
科创50的反弹力度不太可能超过“924”的69%,以及2025年4月的81%。
券商股则值得观察,能否超过2025年4月的涨幅41%,个人认为机会较大,且不需要任何政策配合。甚至不排除达到类似“924”的涨幅85%,需要看是否有政策配合,但不需要“924”那种量级。我的一贯观点是,政策不改变市场走势,只改变波动幅度,而且很大程度上,政策是被市场走势倒逼出来的,不是随便拍脑袋的。