研报速递
文章摘要:红外透过玻璃的生意,本质是在算一道算术题——让多少红外能量穿过去,被吸收多少、被反射多少、被散射多少。这道题的答案由四个变量决定:材料、波长、厚度、表面处理。同样的玻璃,做薄一点透过率就上去,镀一层增透膜反射就下来,波长从8微米换到3微米结果又完全不同。据Global Info Research统计,预计2032年全球红外透过玻璃市场规模将达到5.76亿美元,未来几年年复合增长率8.4%,2024年全球前十强厂商占有约81.0%的份额。环洋市场咨询在梳理这条赛道时发现,这个行业的竞争力不在"能不能做玻璃",而在"能不能稳定地把透过率做到指标线上"——因为整机厂验收的不是配方,是每一片窗口实测的透过曲线。本文从行业概述、市场规模、产品与应用、竞争格局、产业链、驱动因素、发展机遇、进入壁垒八个层面展开。
一、行业概述
红外透过玻璃通常指在红外波段具有良好透射性能的玻璃材料,用于制造红外成像、传感、通信等系统中的透镜、窗口、棱镜等光学元件。与可见光玻璃相比,它需要在近红外、中红外或远红外波段选择合适的化学成分与结构,以获得高透射率、适当的折射率与低吸收。
要理解这个产品,得先理解"透过率"是怎么被吃掉的。红外光穿过一片玻璃,能量损失来自三处:表面反射、体内吸收、内部散射。反射由折射率决定,折射率越高,单面反射损失越大,一片高折射率材料的双面反射损失可以轻松超过两成;吸收由材料的化学键振动决定,普通钠钙玻璃在长波红外波段吸收极强,红外光几乎穿不过去;散射由材料内部的微晶、气泡、杂质引起,肉眼看不见,但会把定向传播的光打散。
所以提升透过率的手段也就三条:换材料、减厚度、做镀膜。换材料是最根本的,硫系玻璃、氟化钙玻璃等特殊材料在特定波段的吸收与散射较低,能允许更多红外光透过;减厚度是工程手段,玻璃越薄,光与材料相互作用的机会越少,透过率越高,但厚度受机械强度与加工公差限制;镀膜是最灵活的,在表面加增透膜或抗反射膜,可以把反射损失压到很低,镀膜材料与工艺直接决定效果。
还有一个常被忽视的变量是波长。短波红外(1至3微米)比长波红外(8至14微米)更容易穿透玻璃,部分玻璃对短波红外的吸收较弱,因此短波红外光透过玻璃的概率更高。这意味着同一片玻璃在不同波段的表现可能差异巨大,选型时必须先明确工作波段。
环境因素同样在影响结果。温度变化会让玻璃的折射率与吸收特性发生微小改变,高温下某些材料的透过率会下降;表面附着的水汽、灰尘、油污会吸收或散射红外光,长期户外使用的窗口必须考虑清洁与防护。这些细节决定了实验室数据与现场表现之间的差距。
二、市场规模与增长预测
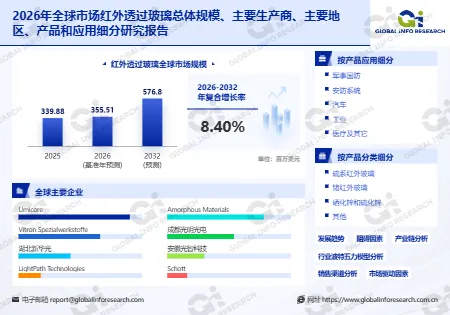
据Global Info Research统计,预计2032年全球红外透过玻璃市场规模将达到5.76亿美元,未来几年年复合增长率8.4%。这一体量对应的是一个"配套型"市场:单件价值不高、批量中等、客户分散在安防、汽车、消费电子、工业、医疗多个领域,增速由下游渗透率决定,而不是由单一大客户决定。
从需求结构看,军事国防仍是最大的单一去向,占据约40.0%的份额。这一块的需求特点是"指标优先"——为了把探测距离提高一档,愿意为高透过率、低吸收的窗口支付溢价,对价格不敏感,但对批次一致性要求极高。
安防监控是第二大去向,也是普及速度最快的领域。全球对公共安全和治安管理的需求持续上升,红外透过玻璃在夜视监控、边境防御、森林防火等场景中应用广泛。这一块的特点是量大、单价中等,客户对成本敏感,但对透过率的底线有明确要求——夜视距离不够,产品就卖不动。
汽车智能化是增速最快的去向。自动驾驶和辅助驾驶技术发展,车载红外热成像系统成为提升行车安全的关键配置,对红外透过玻璃的需求不断增加。车规认证把门槛抬高,也把单价抬高,一旦进入某个车型的平台,供货周期可以长达数年。
消费电子是量的补充。智能手机、可穿戴设备的功能集成化趋势,使红外传感器应用增多,对小型化、高性能红外透过玻璃的需求逐渐释放。这一块单价低、迭代快,考验的是模压与镀膜的良率。
工业与医疗是高价值长尾。高温熔融金属检测、半导体芯片制造、材料无损检测都需要红外窗口;红外热成像诊断、生物医学成像对生物相容性与透过率有特殊要求。这类客户数量不多,但单价高、黏性强。
区域上,亚太市场崛起是最显著的变化。中国、印度、东南亚等地区制造业和基础设施建设的快速发展,为红外透过玻璃提供了巨大需求,成为全球产业转移和投资的重点区域。北美与欧洲在高端军事与医疗应用上保持稳定,日本在精密光学加工上有传统优势。
三、产品分类与应用场景
产品分类
按工作波段划分,可分为近红外、中红外、远红外三类。近红外产品多用于通信、传感、消费电子,材料选择相对宽泛;中红外是热成像的主力波段,对材料吸收要求严格;远红外产品用于常温目标探测,对长波透过率要求最高,可选材料最少。
按产品形态划分,可分为窗口片、透镜、棱镜、滤光片基板、保护罩。窗口片用于保护探测器,要求高透过率与高硬度;透镜用于成像,要求低色差与高面型精度;棱镜用于分光与转向;滤光片基板要求光谱平坦;保护罩要兼顾透过率与抗冲击。
按镀膜类型划分,可分为未镀膜、单层增透膜、多层增透膜、硬质保护膜、导电膜。未镀膜产品价格最低,但反射损失大;多层增透膜可以把反射压到很低,是高端产品标配;硬质保护膜提升耐磨性,用于户外与车载;导电膜兼具电磁屏蔽功能,用于特殊场景。
按厚度与尺寸划分,可分为薄片、标准片、厚窗口。薄片透过率高但强度低,用于封装内部;标准片兼顾性能与强度,是主流;厚窗口用于高压或高冲击环境,透过率会明显下降,需要靠材料与镀膜补偿。
应用场景
安防监控是最普及的场景。夜视监控、边境防御、森林防火都需要红外窗口与镜头,要求在高湿、温差大的户外环境中长期稳定工作。这一场景对表面防护与清洁维护的要求很高。
汽车夜视是增长最快的场景。车载红外热成像系统用于行人检测、动物识别、恶劣天气感知,镜头与窗口要经受温度冲击、振动、盐雾、清洗剂腐蚀。车规认证的严苛程度远超消费电子,这也是单价高的原因。
消费电子是量的场景。智能手机的面部识别、可穿戴设备的生命体征监测、智能家居的人体感应,都需要小型化的红外透过元件。这类产品要求薄、轻、一致性好,模压工艺是主流。
工业检测是稳定场景。高温熔融金属检测、半导体芯片制造、材料无损检测都需要耐高温、耐腐蚀的红外窗口。这类应用对材料的热稳定性要求极高,普通玻璃在高温下透过率会明显下降。
医疗健康是高价值场景。红外热成像诊断、生物医学成像需要生物相容性好、透过率高的材料,且要通过医疗器件的法规认证。这一场景批量小、单价高、认证周期长。
低空经济与无人机是新兴场景。小型化红外机芯模组为无人机提供精准感知能力,支持低空监测、物流配送、农业植保等新兴业态。无人机对重量极其敏感,薄型高透过率的窗口与透镜在此具备明显优势。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球红外透过玻璃生产商主要包括安徽光智科技、湖北新华光、Umicore、成都光明光电、Schott、Vitron Spezialwerkstoffe、Amorphous Materials、Ohara Corporation、LightPath Technologies、Corning等。2024年,全球前十强厂商占有约81.0%的市场份额。
第一梯队是具备材料与镀膜双重能力的国际企业。Umicore、Schott、Corning、Ohara在材料端有长期积累,同时掌握镀膜工艺与光学设计能力,可以为客户提供"材料加元件加镀膜"的整体方案。这类企业的优势在于能对整条透过率曲线负责,而不是只卖一片玻璃。
第二梯队是中国规模企业。安徽光智科技、湖北新华光、成都光明光电在硫系玻璃与红外元件上形成量产能力,产品覆盖窗口、透镜、毛坯。它们的优势是成本与交付速度,正在从安防与工业市场向车载与军工渗透。
第三梯队是专业元件与工艺企业。Vitron Spezialwerkstoffe专注特种玻璃材料,Amorphous Materials在硫系玻璃上有专长,LightPath Technologies在精密模压与非球面元件上有积累。这类企业的价值在于工艺深度,能把透过率与面型精度同时做到高位。
竞争的关键变量有三个。第一是镀膜能力。增透膜的设计与沉积工艺直接决定反射损失,膜层附着力与耐环境性能决定使用寿命。第二是模压与加工精度。非球面透镜的面型误差会引起波前畸变,厚度公差会影响透过率一致性。第三是批次稳定性。整机厂验收看的是每一片的实测曲线,一致性差就会导致装配后性能离散。
五、产业链结构分析
上游是原料与辅料。石英砂、锗、硒、碲、氟化物原料是主要原料,纯度要求极高;镀膜材料包括氟化镁、硫化锌、锗、硅的靶材与蒸发料,供应集中度较高;辅料包括抛光液、清洗剂、封装胶。上游的关键在纯度与稳定性——一批原料的杂质波动,可能导致整批产品透过率不达标。
中游是玻璃制备、元件加工与镀膜。制备环节决定材料本身的吸收与散射水平;加工环节决定厚度公差与面型精度;镀膜环节决定反射损失。三个环节串联,任何一环出问题都会体现在最终的透过率曲线上。精密模压成型、离子交换强化等工艺进步,降低了生产成本、提高了元件一致性与稳定性,拓展了应用场景。
下游是模组厂与整机厂。模组厂把窗口、透镜、滤光片装配成镜头模组;整机厂把模组装进监控摄像机、车载夜视、无人机吊舱、工业热像仪。下游客户对透过率的要求往往写成具体指标,验收时逐批抽测,这使供应商必须具备完整的检测能力。
产业链的价值分布呈现"材料与镀膜两端高"的特点。材料环节掌握配方,镀膜环节掌握工艺,两者都是高毛利;中间的切割、研磨、抛光环节利润受良率与人工成本影响大。这也是为什么国内企业纷纷向上布局材料、向下延伸镀膜与模组。
六、主要驱动因素
第一是安防监控的持续投入。全球对公共安全的需求上升,夜视监控、边境防御、森林防火等场景对红外窗口与镜头的需求稳定增长,尤其在低照度、远距离监控中,透过率与成像质量的优势直接决定产品竞争力。
第二是汽车智能化的推进。自动驾驶与辅助驾驶把红外热成像从"高端选配"变成"安全配置",车载系统对镜头与窗口的需求快速增加,车规认证虽然严格,但一旦通过就形成长期订单。
第三是消费电子的功能集成。智能手机、可穿戴设备集成红外传感器,对小型化、高性能元件提出需求,模压工艺的成熟使低成本量产成为可能。
第四是工业与医疗的深化应用。高温检测、半导体制造、无损检测、红外诊断等场景对耐高温、耐腐蚀、高透过率窗口的需求持续增加,这类应用单价高、黏性强。
第五是低空经济与无人机的兴起。小型化红外机芯模组为无人机提供感知能力,支持低空监测、物流配送、农业植保等新业态,对轻量化、薄型化元件形成新增需求。
七、行业发展机遇
第一个机遇在多光谱融合。与可见光、紫外等波段融合的多光谱红外玻璃,可以为复杂环境下的目标识别与监测提供更丰富的信息。这类产品要求在同一片元件上兼顾多个波段的透过率,技术难度高、溢价明显。
第二个机遇在精密模压与离子交换强化。模压可以一次成型非球面,减少后续研磨工序,降低成本;离子交换强化可以提升表面硬度与抗冲击性能,延长使用寿命。两项工艺的结合,能让产品同时具备低成本与高可靠性。
第三个机遇在国产替代。国内企业在高端红外玻璃领域的技术突破,正在逐步打破国外垄断。环洋市场咨询(Global Info Research)认为,随着军工、安防、车载的本土化需求增强,具备材料与镀膜双重能力的国内企业会获得明确的替代空间。
第四个机遇在无人机与低空经济。无人机对重量与体积极度敏感,薄型高透过率的窗口与透镜在此具备不可替代性。随着低空监测、物流配送、农业植保的规模化,这一市场的增量会快速释放。
第五个机遇在医疗与生物成像。红外热成像诊断、生物医学成像对生物相容性与透过率有特殊要求,且需要通过医疗法规认证。认证门槛高,但一旦通过就形成稳定壁垒。
八、进入壁垒与市场展望
第一道壁垒是镀膜工艺。增透膜要把反射损失压到很低,同时保证附着力、耐摩擦、耐湿热、耐盐雾。膜系设计需要光学与材料双重知识,沉积工艺需要长期调试,设备投资也不低。
第二道壁垒是材料吸收与厚度控制。普通玻璃对长波红外的吸收极强,厚玻璃几乎完全阻挡红外辐射;即使是专用材料,厚度增加也会导致透过率下降。如何在保证机械强度的前提下把厚度做薄,是工程上的持续挑战。
第三道壁垒是环境稳定性。温度变化会改变折射率与吸收特性,湿度会导致氟化物玻璃潮解,表面污染会散射红外光。产品必须在宽温、高湿、多尘的真实环境中保持性能,这需要材料、镀膜、封装三方面协同。
第四道壁垒是检测与一致性。整机厂验收看的是每一片的实测透过曲线,而不是抽检平均值。建立完整的检测体系、控制批次离散度,需要长期投入。
第五道壁垒是认证与客户绑定。车规要求通过温度冲击、振动、盐雾测试,医疗要求通过生物相容性评价,军工要求通过环境与寿命试验。认证周期长、费用高,一旦通过就形成稳定壁垒。
展望未来,全球红外透过玻璃市场将走向2032年的5.76亿美元,8.4%的复合增速由安防、汽车、消费电子、工业、低空经济多条线共同支撑。行业格局相对稳定,前十厂商占据81%的份额说明技术与认证的门槛依然牢固。真正的变化会出现在两处:一是模压与镀膜工艺的进步让高性能元件的成本下降,二是无人机与医疗等新场景打开增量。对企业而言,竞争的本质不是把玻璃做出来,而是把"透过率"这件可测量的事做到可重复、可交付。
Q1:为什么同样一片玻璃,在不同波段透过率差别很大?
A(答):因为材料的吸收机制与波长相关。玻璃中的化学键在特定波长会产生振动吸收,普通钠钙玻璃在长波红外吸收极强,红外光难以穿透;而硫系、氟化物等材料在相应波段的吸收较弱。此外短波红外比长波红外更容易穿透玻璃,因此选型必须先明确工作波段。
Q2:增透膜对红外透过玻璃的意义有多大?
A(答):非常关键。高折射率材料的表面反射损失可以占入射能量的一两成,镀多层增透膜能把反射压到很低,等效提升透过率;同时膜层还承担耐磨、耐蚀、导电屏蔽等功能,直接影响产品在户外与车载环境中的寿命。
Q3:玻璃厚度为什么会显著影响红外透过?
A(答):因为吸收与散射都与光在材料中传播的路径长度成正比。厚度增加,光与材料相互作用的机会增多,被吸收和散射的能量随之上升,透过率下降;厚玻璃在长波红外波段甚至几乎完全阻挡辐射,所以窗口设计必须在机械强度与透过率之间取平衡。
本文参考Global Info Research发布的《2026年全球市场红外透过玻璃总体规模、主要生产商、主要地区、产品和应用细分研究报告》。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: