研报速递
一、【国金食饮】持续推荐高股息龙头,把握盈利确定性与分红回报双重价值!
🌟核心观点:持续看好高股息配置价值,#优选盈利确定性强、分红比例高的龙头。当前仍处于需求磨底阶段,成本压力及行业竞争对盈利形成扰动,但龙头企业凭借竞争格局、供应链效率及品牌优势,经营韧性持续凸显。展望27年,建议重点把握未来两年盈利具备持续增长确定性、现金流充裕、分红比例较高的优质龙头,兼顾高股息防御与估值修复机会。
🌟#大众品板块:优先推荐乳制品、调味品板块龙头。1)乳制品:原奶供需逐步改善、行业竞争趋缓,龙头盈利能力持续修复,#其中伊利、蒙牛凭借规模优势、费用管控及稳定现金流,具备较强的分红确定性。2)餐饮链:需求仍相对疲软,但复合调味品、速冻食品受益于刚需属性、份额提升及产品结构升级,有望维持稳健增长;#海天、安井、颐海等企业分红率均在70%+。3)休闲零食及软饮料:渠道红利减弱、成本压力及竞争加剧,短期盈利分化仍较明显,精选具备定价权、供应链优势及稳定现金流的龙头。#当前重点推荐伊利、蒙牛、颐海、安井(27E股息率均超4%);关注海天、酵母、新乳业等。
🌟#白酒板块:板块核心防御逻辑未发生变化,底部支撑依旧坚实:1)26Q3业绩兑现进一步强化行业出清后期、报表逐步企稳的共识;2)27年板块毛销差改善将驱动EPS修复性回升,红利属性持续强化,龙头估值具备安全边际;3)筹码结构仍占优,26Q3末主动权益基金对板块配置环比改善,但整体仍处低配区间。#近期飞天茅台批价环比回升,#首推贵州茅台底仓配置,经营确定性+市场化提效;关注#反转弹性、赔率突出的古井贡酒、山西汾酒等;以及#报表持续回稳、动销反馈有α的今世缘、迎驾贡酒。
二、【东吴电新】人形机器人:Optimus全新演示发布在即,巨头纷纷加码数采及模型迭代,持续看好!
事件:
#Optimus全新演示发布在即、优先应用于重工业、一年半内实现家务能力拓展。马斯克在Tomorrow X 峰会上表示,将在未来两个月内发布Optimus全新演示视频,展示真实自主决策能力。同时,明确人形的最佳应用场景是重工业领域,将优先侧重采矿和冶炼工作,并预计12-18个月可以完成洗碗收纳等家务。
#Anthropic发布新一代模型、输出速度&降本能力大幅提升。公司发布新一代旗舰模型Claude Fable 5.2与Mythos 5.2,输出速度较上一代最高提升30%,API价格下调20%。能够直接看着摄像头画面,控制机器人双臂拧开瓶盖、解开模仿,甚至画简笔画。
#苹果披露HALO机器人大脑、仿真数据驱动自主控制。苹果研究团队提交HALO人形机器人自主控制系统论文,开放数据生成、模型训练及部署代码。仿真数据生成仍需人工编写提示词及设计动作关键帧,触觉感知为后续改进方向。
#特斯拉加码Optimus数采、真实数据需求提升。新增数采协调、运营及夜班管理等岗位,覆盖Fremont、Marina del Rey等地,并设置午班、夜班采集岗位,通过动作捕捉及物体操作积累训练数据,模型迭代与场景验证持续拉动高质量真实数据需求。
#FigureAI加码数据、模型泛化取得突破。通过Index采集全球人类行为数据,计划未来12个月投入超10亿美元用于数据及算力;Helix 2.5在30个陌生家庭实现零样本全身自主作业,Index预训练推动相关测试成功率由9%升至56%。
#特斯拉推进量产。Optimus弗里蒙特百万台级产线进入早期生产,奥斯汀同步扩产,计划先产1-2万台用于训练验证,预计27年底前后具备对外交付条件。
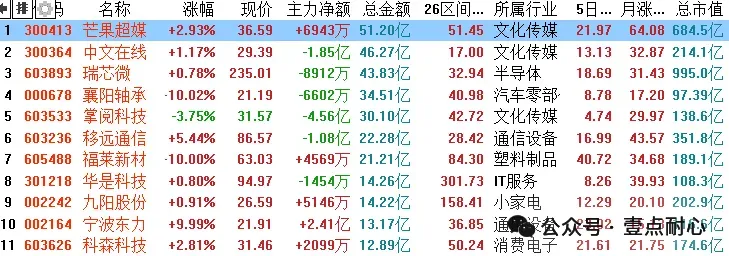
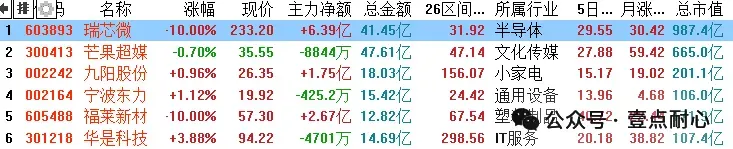
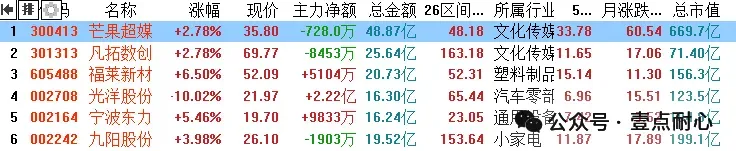
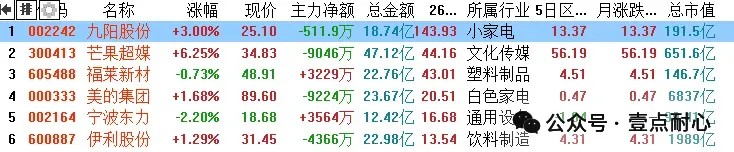
#观点重申:数采爆发加速模型迭代、数据飞轮有望推动机器人大规模量产。首推物理AI垂类大模型落地优势标的及量产领先的海外巨头链,看好各环节优质标的。核心T链:三花智控、科达利、浙江荣泰、斯菱智驱、北特科技、伟创电气等;物理AI:推荐汇川技术、科达利、仙工智能(大脑)、雷赛智能,关注奥比中光、福莱新材、华依科技等;优质零部件:关注儒竞科技、鸣志电器、峰岹科技等;整机:推荐宇树科技、优必选、上纬新材,关注锋龙股份等。
三、【HYDZ BY】国产算力PCB 重点关注#深南电路、南亚新材
#海外算力受限国产算力需求增加: 美国对先进AI芯片的出口管制,正从限制芯片的实物出口,扩大到限制受管制企业通过海外数据中心远程使用这些芯片的算力,发力国产算力是未来最可靠的路径。
#深南电路 国产GPU算力pcb及载板最核心标的:公司作为H系列算力四小龙之一,历史上跟H合作紧密,各个新方案的主要参与者,超高多层及HDI技术引领。除H系以外,HWJ及其他六小龙,深南均是其PCB主力供应商。H系及HWJ对明天增长预期在3倍以上,六小龙基本给明年预期在200-300e营收指引区间,同比今年增长8-10倍,相关算力pcb需求大幅增长。
ABF载板领域,欣兴、三星电机、ibiden产能已被海外算力客户预定,国产abf厂商深南、兴森的产能将成为重要的补充,目前深南除H外,均为国产GPU载板主力供应商,26年全年收入接近8-10e,27年根据GPU厂商收入指引有望实现飞跃式增长。
#南亚新材 国产算力CCL核心供应商:公司作为这两年国产算力高速发展的陪伴者,M6M7材料在国产算力中已经成熟应用,市场份额超7成,已证明在品质和良率方面市场领先。公司深耕国内市场多年,跟国产大客户深度绑定,伴随大客户产品不断迭代,明年M8材料正式供应,在国产GPU公司均为最大供应商。
四、【国海电子#重申端侧SoC 】理性看待BIS新政,相关产品合规许可到位,建议关注板块长期配置价值!
近期因BIS新政落地,市场对在非大陆晶圆厂代工的先进制程流片的SoC产品,后续拿货确定性产生质疑。实际上,目前现有在非大陆晶圆厂代工的大陆设计企业产品包括恒玄2700/2800/6100,瑞芯微35系列,晶晨A311等产品均严格遵守流片规则,申请过BIS许可,流片无影响。各家企业与合作晶圆厂长期保持良好合作关系,后续有代工厂背书,新品流片预计影响有限,建议理性看待BIS新政影响。
近期端侧AI热度持续走高,市场资金持续聚焦赛道。物理AI、世界模型的产业共识逐步形成,端侧芯片、模组、软硬件生态厂商迎来估值与业绩的双重重估窗口,行情由单纯概念炒作及挖掘存储对冲避险板块,转向产业落地预期驱动的趋势行情。
四季度到明年,端侧AI的催化窗口密集,值得持续跟踪。OpenAI硬件产品、世界模型持续迭代,英伟达物理AI Cosmos体系稳步推进,叠加字节火山引擎大会的端侧方案发布、明年年初CES消费电子展的新品集中亮相,从产品发布、生态开放到样机量产,后续还有多轮潜在催化,产业验证路径清晰,我们对AI端侧主线保持乐观。
从各家SoC厂新产品维度上看,瑞芯微36/18系列、恒玄6100、晶晨A9/C5等新产品今年均处于流片、回片及客户验证阶段,明年有望迎来产品端起量,同时叠加终端产品潜在落地放量预期,明年板块有望迎来芯片及终端硬件产品共振。
📍核心标的
【通用型】瑞芯微、晶晨股份、全志科技
【蜂窝通信】翱捷科技
【低功耗IoT】乐鑫科技、恒玄科技、炬芯科技、泰凌微、中科蓝讯、昂瑞微、博通集成
【安防视觉】星宸科技、富瀚微、君正股份、国科微、安凯微、振芯科技
【AI硬件研发智造】嘉立创
【IoT模组&端侧硬件方案】亿道信息、智微智能、广和通、移远通信
五、【开源电子】先进制程回流趋势已定,继续强Call国产Fab&设备
事件:11月19日晚,据英国《金融时报》,在美国实施旨在阻碍北京人工智能发展的新出口管制后,台积电和三星电子已暂停向部分中国客户发货芯片。
#BIS新规今晚正式生效、境外流片风险点在于BIS亲自裁定
本次BIS新规发布主体是美国商务部BIS,政策由财政部和白宫国安会牵头推动。政策性质是临时最终规则(IFR),与普通草案最大的区别是,不需要等待60天意见征询结束,在联邦公报刊登(今晚)后即刻生效。
我们认为本次限制收紧的核心风险在于BIS亲自裁定,而非通过FAB和OSAT即可核验。因此,即使是合规且满足BIS要求的芯片设计,#若需要BIS亲自核验裁定、将不得不将芯片设计等核心技术信息、设计方案等资料暴露在美国商务部(而通常FAB与OSAT将会对客户技术资料信息绝对保密),加大技术泄密的风险。
#国内先进制程产能迅速提升、为海外先进制程回流做好准备
我们统计无论是华虹、中芯国际、燕东还是H均有可观的先进制程布局,并且从去年下半年起,多条先进产线已经陆续从设备搬入进入到串线、转固、投产的阶段,明年有望进一步加速。国内先进制程产能迅速释放,顺势承接海外先进制程回流的庞大需求。
#国产先进逻辑Baseline已经跑通、未来先进扩产有保障
我们从产业了解国产先进逻辑Baseline已经通线,与当前的海外baseline设备单点替换不同,一旦国产Baseline大规模启动新产线复制,国产化率有望迅速提升。在先进逻辑扩产的大趋势下,明年先进逻辑设备需求增速甚至有望超过存储,先进逻辑设备需求当前或许可对标2024年的DRAM。
#投资建议:重视国产Fab与半导体设备
➖ Fab:华虹宏力、中芯国际、燕东微
➖ 前道设备:华创、中微、拓荆、飞测、华海、精测、屹唐等
➖ 设计服务&良率优化:灿芯股份、盛科纳米、苏试试验

免责声明及风险提示:本文内容均基于公开信息整理、个人经验总结或知识分享等,仅供读者参考、交流和学习之用,不构成投资建议;投资有风险,交易需谨慎。