研报速递
前言
随着人工智能大模型规模与复杂度的指数级跃升,单芯片功耗快速上行,散热能力已成为制约算力密度提升的核心瓶颈。相较传统风冷,液冷凭借极高的换热效率,在支撑更高功率密度的同时,能有效压低数据中心能耗(PUE)。
近期,大东时代智库(TD)发布的《2026全球AIDC液冷市场研究报告》对全球智算中心液冷产业进行了系统梳理。报告指出,2026年全球AIDC液冷市场规模预计将达到1400—1500亿元。当前市场呈现出“冷板式方案绝对主导、亚太与北美双核驱动、市场集中度持续向头部收敛”的结构性特征。本文基于该报告,从增长动因、供需格局与竞争态势三个维度,对行业现状与演进趋势作简要解读,详情请查看报告原文。

液冷需求的释放,并非单一因素所致,而是技术、市场与政策三方面力量叠加的结果。
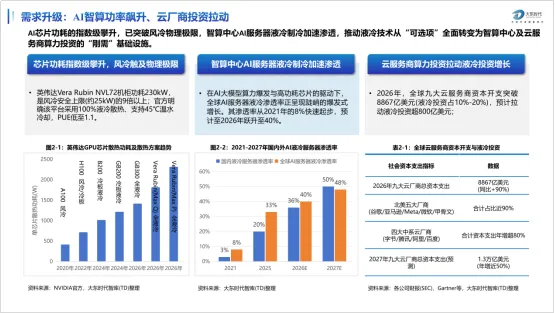
在需求端,AI大模型驱动芯片功耗呈指数级攀升,英伟达Vera Rubin机柜功耗高达230kW,彻底击穿传统风冷物理极限,迫使平台采用100%全液冷架构。伴随全球九大云厂商年度资本开支突破8800亿美元(同比增长90%),巨额算力投资直接转化为对液冷的刚性需求,推动AI服务器液冷渗透率向2026年40%、2027年50%的临界点加速冲刺。
在供给端,产业正经历从“项目非标定制”向“标准化规模量产”的范式转移。英伟达等巨头打破“指定独供”转向“白名单+ODM直采”,大幅缩短了国产厂商的验证周期。同时,以奇鋐为代表的台系厂商将水冷板产能激进扩至100万组/月,叠加OCP UQD v2.0、国标GB/T 48023-2026等国内外标准的密集落地,液冷产品实现了“接口统一、验收有据”,为下游的确定性交付筑牢了底座。
在政策端,全球主要经济体通过“准入淘汰”与“经济填平”双管齐下,彻底将液冷锁定为基建“必选项”。中国(PUE≤1.2)、欧盟(A级≤1.15)、新加坡(≤1.25)等将能效红线压至风冷无法企及的物理下限,使其成为项目获批的硬性门槛;同时,美国IRA法案30%的投资抵免与中国地方政府的改造补贴,有效填平了液冷的初期投资溢价,从经济性上消除了切换摩擦,加速了产业商业化拐点的全面到来。

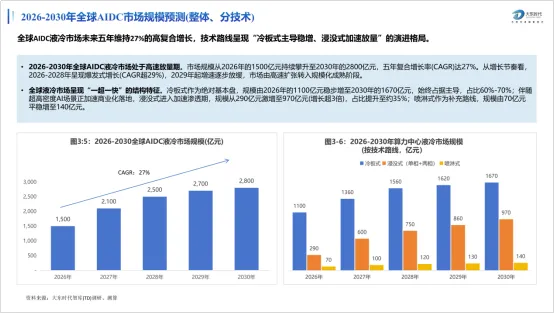
从总量看,全球AIDC液冷市场正处于快速放量阶段。2025年全球总规模约821亿元;2026年上半年全球总规模约653亿元;报告预计2026年全年规模将达到1400—1500亿元,较2025年全年增长超过80%。从5年维度看,市场规模预计由2026年的1500亿元增长至2030年的2800亿元,复合增长率(CAGR)约27%,其中2026—2028年增速相对较高,2029年起增速逐步趋于平稳。
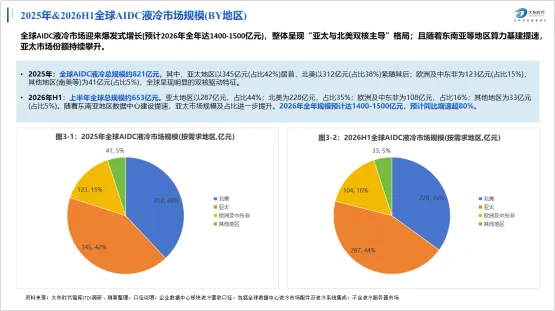
在技术结构上,冷板式方案占据主导。2026年上半年,冷板式液冷以489亿元、约75%的占比居于绝对主导地位;浸没式液冷规模131亿元、占比约20%,主要面向超高密度场景;喷淋式规模相对较小,为33亿元、占比约5%。报告预计,未来五年冷板式仍将作为基本盘保持稳定增长,由2026年的约1100亿元增至2030年的约1670亿元;浸没式则进入加速渗透期,规模由约290亿元增至约970亿元。
在区域结构上,亚太与北美双核驱动。2025年,亚太地区规模345亿元、占比42%,北美312亿元、占比38%,欧洲及中东非123亿元、占比15%,其他地区41亿元、占比5%。2026年上半年,亚太地区规模287亿元、占比升至44%,北美228亿元、占比35%,欧洲及中东非104亿元、占比16%,其他地区33亿元、占比5%,亚太地区份额有所提升。
从未来五年趋势看,亚太地区预计以32%的复合增长率领先,2030年规模达1360亿元;北美地区以22%的复合增长率保持平稳,2030年规模达830亿元;欧洲及中东非地区以29%的复合增长率加速增长,2030年规模达440亿元。亚太地区增速较高的原因,主要在于中国及东南亚国家AI算力基础设施建设的持续推进。

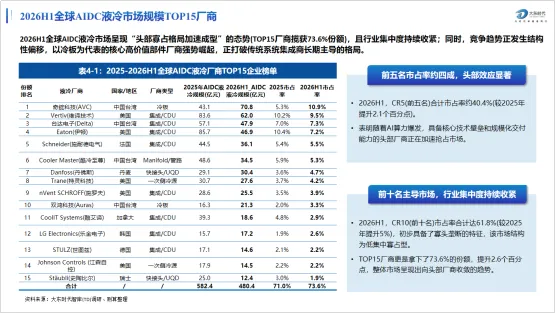
竞争端的显著变化体现在两个方面:一是市场集中度的持续上升,二是核心部件厂商份额的明显提升。
集中度方面,2026年上半年全球AIDC液冷市场排名前15位的厂商合计份额为73.6%;前5位厂商合计份额约40.4%,较2025年上升2.1个百分点;前10位厂商合计份额达61.8%,较2025年上升5个百分点,市场结构呈现出低集中寡占的特征。
结构方面,以冷板为代表的核心部件厂商份额上升较为明显,一定程度上改变了以往系统集成商主导的格局。台系冷板厂商奇鋐科技(AVC)以70.8亿元、10.9%的市占率位居2026年上半年首位;Vertiv(62.0亿元、9.5%)、台达电子(47.9亿元、7.3%)、Eaton(46.9亿元、7.2%)等集成/CDU厂商紧随其后。值得注意的是,部分老牌系统集成商(如Vertiv、Eaton)上半年规模较其2025年全年有所回落,反映出行业部分价值重心正逐步向冷板、CDU、快接头等核心高价值部件环节迁移。
从区域竞争策略看,各主要地区呈现明显分化:
北美厂商:以全栈交付、资本并购与生态绑定为主要路径。Vertiv收购CoolTera、Eaton收购BoydThermal、Trane收购LiquidStack,通过并购快速补充冷板与CDU能力,并借助NVIDIA认证、OCP标准等建立准入门槛。
欧洲厂商:聚焦高价值标准部件与标准认证。Danfoss的泵阀、Stäubli的快接头、Syensqo的氟化液构成其优势领域,凭借精密制造与标准参与形成品牌溢价,但也存在成本相对较高、交付弹性不足的短板。
中国大陆:液冷供给企业数量约30家,但排名前十的企业合计仅占全球约10%的份额,呈现企业数量多、单体规模小的特征(多数2025年营收均在10亿元以下)。本土企业正依托性价比优势与跨界技术迁移(如三花智控的车规技术、美的与格力的磁悬浮技术),由部件、模组向CDU及系统方案逐步延伸。
台系及韩日:与英伟达、AMD生态联系较为紧密。台系企业形成冷板、Manifold、快接头、CDU的全品类供给;LG凭借获NVIDIADSX认证的2.6MWCDU实现一定规模增长;日本大金、三菱电机等企业则以取得认证或进入参考架构的方式切入市场。

由于各地底层约束截然不同,全球需求侧呈现出显著的“区域异质性”,这正倒逼供给侧从单一设备销售,向“系统级、本地化、生态化”的定制交付模式演进。
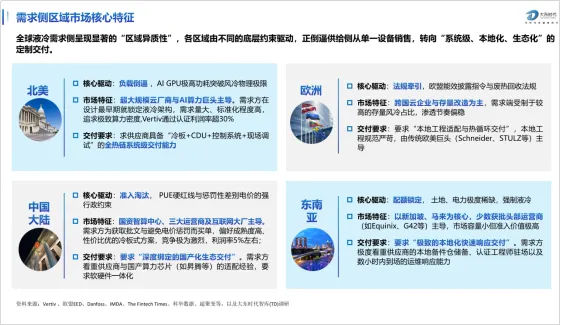
不同区域的驱动因素存在差异,进而对交付能力提出不同要求:
北美地区:北美:受“负载倒逼”,追求极致的全热链系统级交付。在超大规模云厂商与AI算力巨头主导下,客户往往在数据中心设计最早期即锁定液冷架构,对标准化程度与极限算力密度要求极高。这要求供应商彻底跨越“卖硬件”阶段,具备涵盖“冷板+CDU+控制系统+现场调试”的全热链系统级交付能力(如Vertiv借此维持超30%的高利润率)。
欧洲地区:由“法规牵引”,强调本地工程适配与热循环交付。跨国云企业与存量改造为主,受制于较高的存量风冷占比以及欧盟严苛的能效披露指令与废热回收法规,欧洲渗透节奏相对平稳。需求高度依赖本地的严苛工程规范,传统欧美巨头(如Schneider、STULZ)占据主导。
中国大陆:主要由PUE约束与电价政策驱动,国资智算中心、三大运营商及互联网厂商为主要需求方,偏好成熟度较高、性价比良好的冷板方案,同时看重供应商与国产算力芯片的适配经验,但市场竞争较为激烈、利润率相对有限。
东南亚:因“配额锁定”,极度考验本地化快速响应能力。受土地与电力极度稀缺限制,以新加坡、马来西亚为核心的少数获批头部运营商(如Equinix、G42等)主导市场。该区域容量虽小但准入价值极高,极度看重供应商的本地备件仓储备、认证工程师驻场以及数小时内到场的极速运维响应。

伴随着液冷从试点走向规模部署,AIDC液冷终端客户结构不再局限于单一的公有云厂商,而是裂变为“北美超大规模云厂商、国内互联网云厂商、AI算力云、主机托管(Colo)、中国三大运营商及国产芯片生态”五大阵营。不同阵营在采购特征、准入门槛与决策机制上存在显著差异。
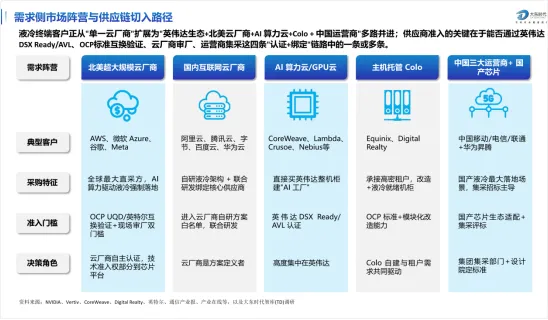
1.北美超大规模云厂商(AWS、微软、谷歌、Meta等)
全球最大直采方,奉行严苛的双重准入门槛。这一阵营是AI算力驱动液冷强制落地的先行者。其准入要求极高,不仅需通过OCP UQD/英特尔互插验证,还要经历极其严苛的现场审厂。决策上,虽然云厂商拥有自主认证权,但技术准入权正部分向芯片平台(如英伟达)转移,供应商必须同时跨越“云厂与芯片厂”的双重壁垒。
2.中国互联网云厂商(阿里、腾讯、字节、百度等)
自研主导,深度绑定联合研发。头部云厂普遍倾向于自研液冷架构,供应商需通过进入其“自研方案白名单”或参与联合研发来获取订单。在这一阵营中,云厂商是绝对的方案定义者,供应商需具备极强的定制化配合与快速迭代能力。
3.中国三大运营商及国产芯片(移动/电信/联通+华为昇腾)
集采主导,生态适配优先。这是目前国产液冷最大的落地基本盘。采购模式以集团集采招标为主导(由集采部门与设计院共同定标),准入门槛高度强调国产芯片(如昇腾)的生态适配能力以及相关集采评标资质。供应商需深度融入国产软硬件一体化生态,方能分享国内算力基建红利。
4.AI算力云/GPU云(CoreWeave、Lambda等)
直接采购整机,高度集中于英伟达生态。此类新兴客户主要采用直接购买英伟达整机柜的方式建设“AI工厂”。因此,其供应链准入高度集中于英伟达DSX Ready/AVL认证。拿到英伟达的生态“通行证”,等同于拿到了该类客户的免检门票。
5.主机托管Colo(Equinix、Digital Realty等)
改造与就绪并重,考验模块化能力。作为承接高密算力租户的底层设施,Colo厂商的采购需求由自建规划与租户定制需求共同驱动。其准入门槛在于供应商能否提供符合OCP标准的模块化改造能力,以实现液冷就绪机柜的快速拼装交付。

未来几年,全球 AIDC 液冷行业在迎来千亿级规模爆发的同时,也面临着生态壁垒、地缘博弈与低端内卷的严峻考验。整体呈现“宏观红利广阔,微观壁垒高企”的产业特征。
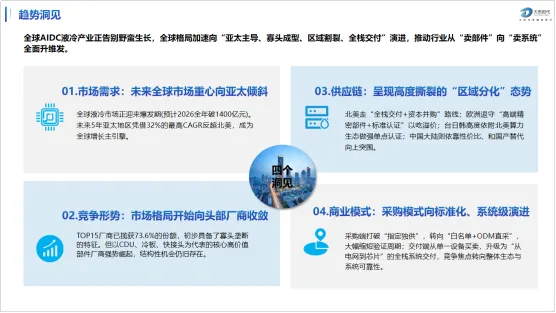
1.四大产业机遇
规模爆发:千亿级增量空间的“时代红利”。全球市场正迎来五年27%的高复合增长,2030年规模有望达2800亿元。其中,亚太地区以32%的最高CAGR领跑全球,成为最为确定的核心增量引擎。
国产替代:本土供应链向核心环节“加速渗透”。面对当前供应链格局,国内企业正依托高性价比优势与跨界热管理技术平移(如车规、磁悬浮等),沿BOM表从外围部件向冷板、CDU、氟化液等高价值核心环节加速突围。
供应链出海:依托生态认证攫取海外高毛利。凭借英伟达等头部生态认证,液冷产品在欧美市场存在巨大的“价格剪刀差”(毛利率可达35%-50%)。国内优质厂商可通过东南亚作为产能与交付跳板,以海外高利润反哺国内研发与规模化制造。
增量蓝海:切入网络液冷与光模块新赛道。随着光模块向3.2T/6.4T演进,网络液冷(光模块冷板、交换芯片冷板)正成为硬性需求。当前该赛道入局者较少,适合中小企业错位竞争,或由连接器巨头进行“笼子+冷板”的成套整合切入。
2.四点核心风险提示
壁垒高企:跨越重资产认证与长周期导入门槛。英伟达等巨头的认证不仅测试产品,更严审工厂制造实力,纯研发加贴牌的轻资产模式难以存活。此外,冷板等联合开发业务导入周期长达1年,回款极慢,对企业的现金流与资金实力构成极大考验。
地缘割裂:防范“红色供应链”海外出货限制。受制于地缘政治摩擦,即便国内产品成功获得英伟达认证,中国品牌与本土制造在海外大规模出货仍面临严苛限制与审查壁垒。相比之下,台资及海外本土品牌具备天然的“血统优势”。
内卷红海:警惕低门槛引发的惨烈价格战。国内液冷系统组装门槛极低,导致产能迅速过剩。极端内卷下,部分报价已低至100元/kW,给头部云厂商供货的系统毛利仅5%左右,缺乏核心技术与自有工厂的厂商难以为继。
产能错配:前置扩张与需求落地节奏风险。为应对激增需求,台系等头部供应商产能呈倍数级扩张。若未来全球AI算力基建的落地节奏不及预期,行业需警惕阶段性产能过剩与随之而来的价格战风险。
结语
全球AIDC液冷市场已由技术论证阶段进入规模放量与格局调整阶段。冷板式方案占据商用基本盘、亚太地区成为增长的主要来源、市场集中度持续上升,是未来一段时期较为明确的结构性趋势。
对于设备与部件厂商而言,差异化定位、合规出海与制造能力积累是主要方向;对于投资机构而言,具备核心部件制造能力与认证壁垒的企业相对更具关注价值;对于政策制定者而言,以标准建设推动低水平产能出清、促进国内标准与国际生态互认,有助于产业长期健康发展。
#AIDC液冷 #全球液冷市场 #冷板式液冷 #浸没式液冷 #数据中心
大东时代智库(TD) 2026年度报告清单
如需购买相关报告,可通过以下邮箱咨询:sale2@dadongtime.com