研报速递
Anthropic的增长神话、9000亿美元算力承诺,以及一场尚未兑现的资本回报赌局
研究对象: Anthropic, PBC(NASDAQ: ANT)研究日期: 2026年11月20日研究立场: 谨慎看空核心命题: 技术领先不等于商业定价权,收入增长不等于股东回报,巨额资本投入也不必然转化为长期竞争优势。
一、这可能是AI历史上最受瞩目的一次IPO
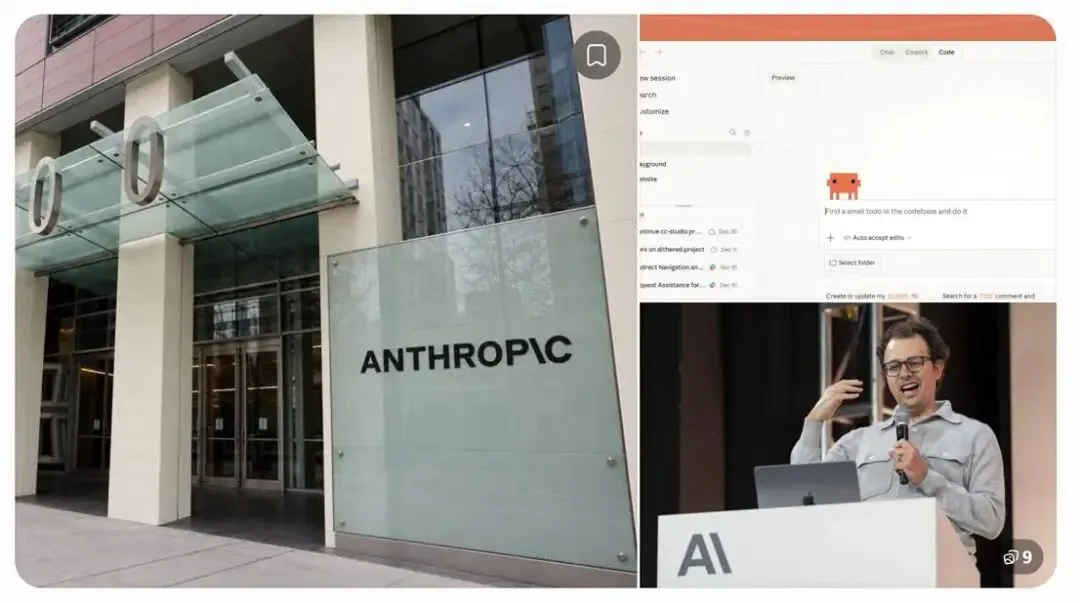
2026年11月19日,Anthropic正式登陆纳斯达克,股票代码ANT,IPO发行价83美元。
这家成立于2021年的公司,仅用了五年时间,就从一家由前OpenAI研究人员创办的AI实验室,成长为全球最受关注的人工智能公司之一。
它的产品Claude已经进入大量企业的工作流程,Claude Code正在改变软件开发方式,企业客户的采购金额也在迅速增长。
从商业表现来看,Anthropic确实有资格成为这一轮AI产业浪潮中最重要的参与者之一。
但资本市场有一个非常有意思的现象:一家伟大的公司,和一只值得买入的股票,从来不是同一回事。
1999年的互联网泡沫中,Amazon、Microsoft、Cisco都是真正改变世界的公司,但这并不妨碍当时的投资者为过高的估值付出漫长的等待成本。
今天的Anthropic也面临类似的问题。
我们需要回答的不是Claude好不好用,也不是AI有没有未来,而是市场究竟为Anthropic的未来支付了多少价格,以及这家公司需要创造多大的经济价值,才能配得上今天的估值。
11月19日,ANT首日开盘111.50美元,盘中最高115.10美元,收盘97.17美元。相对于83美元的发行价,首日涨幅约17%。
这是一场相当成功的IPO,但从另一个角度看,上市首日的冲高回落,也意味着市场开始进入真正的价格发现阶段。
IPO发行价是承销商和公司共同确定的融资价格,二级市场价格则是投资者对未来价值的重新判断。两者之间的差异,恰恰是我们研究这笔空头交易的起点。
二、第一项质疑:增长如此惊人,究竟能持续多久?
先看Anthropic最有说服力的数据。
2023年,公司收入只有4100万美元;2024年增长到3.86亿美元;2025年达到45.85亿美元。
2026年前九个月,公司实现营收332.42亿美元,同比增长1206%。
仅第三季度,收入就达到169.56亿美元,而2025年第三季度只有13.82亿美元。
这组数据非常夸张。
但我更关注的是季度之间的变化。
2026年第一季度,Anthropic收入47.31亿美元;第二季度增长到115.55亿美元;第三季度进一步增长到169.56亿美元。
对应的环比增速分别约为144%和47%。
注意,这并不意味着公司的增长已经出现问题。第三季度47%的环比增长依然极其优秀。
但它揭示了一个重要变化:随着收入基数越来越大,早期那种指数级增长速度可能逐渐回归正常。
对于一家估值达到万亿美元级别的公司,这一点尤其重要。
普通公司只需要证明自己能够增长,成长型公司需要证明自己能够持续增长,而一家已经拥有万亿美元估值的公司,需要证明自己能够在未来多年持续超预期增长。
这三件事情的难度完全不同。
Anthropic在招股书中也明确提示,公司不认为过去的收入增长速度能够持续,并且Run-Rate Revenue的增长率未来可能明显下降。
这里还存在一个容易被忽略的细节。
截至2026年10月31日,Anthropic披露的Run-Rate Revenue约为810亿美元。
但这不是已经实现的全年收入,而是将最近28天的消费收入以及当月订阅收入进行年化计算得到的经营指标。
公司自己也提醒,这个数字不是GAAP口径的实际收入,也不是未来收入预测。客户减少使用、转向更便宜的模型、市场竞争和季节性因素,都可能使实际收入低于这一运行率。
因此,我们不能简单地把810亿美元当成已经兑现的全年营收。
这也是我对当前市场估值保持谨慎的第一个原因:市场可能正在为一段尚未得到充分验证的未来增长提前支付溢价。
三、第二项质疑:9000亿美元的算力承诺,究竟是护城河还是枷锁?
这是整份报告最值得深入研究的部分。
Anthropic在最终招股书中披露,截至2026年9月30日及之后,公司已经签订的采购承诺和租赁协议总额约为9009亿美元。
其中,约4516亿美元预计在2030年底前发生,绝大部分剩余金额预计在2031年至2045年之间发生。
未来12个月内到期的承诺金额约为707亿美元。
看到这个数字,很多人的第一反应是:一家成立五年的AI公司,为什么需要承担如此庞大的算力采购义务?
这背后实际上是AI行业与传统互联网软件行业一个非常重要的区别。
传统软件公司开发出产品之后,可以通过复制和分发服务大量客户。虽然也有云服务和研发成本,但新增一个客户所需要增加的边际成本,通常相对有限。
AI模型却不是这样。
每一次模型训练、每一次推理服务、每一次复杂Agent任务,都需要消耗计算资源。
模型越强,使用量越大,算力需求也可能越高。
为了保证未来的算力供应,Anthropic必须提前与云厂商、芯片供应商和数据中心合作伙伴签订长期协议。
这意味着公司必须在算力真正投入使用之前,就锁定相当一部分未来资源。
这里出现了一个非常值得研究的时间错配:
算力采购需要提前规划,部分合同甚至具有长期约束力;客户收入却取决于实际使用量、模型能力和市场需求。
换句话说,公司的部分成本具有刚性,而收入未必具有同等程度的确定性。
假设未来AI市场继续高速增长,这些提前锁定的算力就可能成为Anthropic的竞争优势。
但如果未来模型价格下降、客户使用量不及预期,或者更高效的模型减少了算力需求,公司就可能面临投入回报不及预期的问题。
这才是9000亿美元承诺真正值得研究的地方。
当然,我们不能把9009亿美元直接当作债务。
它包括采购承诺、租赁协议、短期合同以及尚未开始履行的安排,未来实际现金支出和会计费用确认的时间也不同。
更重要的是,Anthropic并非没有资金。
截至2026年9月30日,公司拥有约956亿美元现金及现金等价物,约363亿美元短期投资,另有约148亿美元可用信贷额度。
IPO及同期私募配售预计还能带来约1048亿美元净融资。
所以,问题不是Anthropic会不会马上破产。
问题是,这些钱最终能够创造多少资本回报。
如果公司花费巨额资金建设算力设施,最后却只能通过不断降低模型价格争夺客户,那么它的商业模式就可能逐渐从高利润的软件业务,转向资本密集型的基础设施业务。
这两种商业模式,应该拥有完全不同的估值体系。
四、第三项质疑:收入增长很快,但利润为什么仍然如此不稳定?
我们继续看财务数据。
2026年前九个月,Anthropic实现营收332.42亿美元,GAAP经营亏损约13亿美元。
与此同时,公司披露的调整后经营利润约40.81亿美元,调整后经营利润率约12%。
这里必须区分两个口径。
调整后经营利润剔除了股权激励、非现金慈善捐赠以及特定诉讼和解费用等项目,因此不能直接拿调整后利润替代GAAP利润。
但它也说明,公司核心业务已经具备相当强的盈利能力。
真正值得关注的是第三季度。
第二季度,Anthropic实现约9.74亿美元经营利润,调整后经营利润约22.35亿美元,调整后经营利润率约19%。
第三季度,经营结果转为亏损约5.67亿美元,但调整后经营利润反而达到约24.63亿美元,调整后经营利润率约15%。
为什么会出现这种差异?
招股书给出了原因。
第三季度公司有约50亿美元短期算力采购,这部分算力的成本明显高于多年期采购;同时还确认了约20亿美元非现金慈善捐赠匹配费用。
这意味着第三季度的GAAP亏损,并不能直接说明公司核心业务已经恶化。
但另一个数据值得注意。
第三季度算力及基础设施费用达到约98.63亿美元,占同期收入约58%,高于第二季度约48%的比例。
这说明随着更多算力资源交付,公司承担的实际成本也在增加。
更重要的是,Anthropic已经明确表示,未来将逐步增加自建算力、芯片租赁和基础设施投入。这些投资可能在相关算力真正投入使用并产生收入之前,就需要大量现金支出。
因此,我们真正需要关注的不是某一个季度有没有利润,而是未来每增加一美元收入,需要投入多少算力、研发和基础设施成本。
如果收入增长能够持续超过成本增长,公司就会形成规模效应。
如果成本增长重新超过收入增长,利润率就可能受到挤压。
对于当前估值而言,这个变量远比单纯的收入增长重要。
五、第四项质疑:Claude的技术优势,能不能变成长期定价权?
这是我认为最有可能决定Anthropic未来估值的一个问题。
Claude确实是一款非常优秀的产品。
特别是Claude Code,它正在从一个辅助编程工具,逐渐变成开发者工作流程的一部分。
Anthropic在招股书中披露,截至2026年9月30日,过去12个月收入达到10万美元以上的客户数量超过11900家,而一年前这一数字只有950家左右。
公司的净收入留存率约为900%。
这个数字说明现有客户的使用规模增长非常快。
但需要注意,这个指标主要针对符合条件的消费型客户,不包括Claude Pro、Max和Ultra等固定价格订阅用户,因此不能直接理解为所有客户平均消费增长九倍。
此外,公司披露,第三季度前五大客户贡献约25%的收入,没有任何单一客户占九个月收入的10%以上。
这说明Anthropic的客户结构正在扩张,但大客户仍然具有重要影响力。
问题来了。
客户愿意使用Claude,不代表客户永远只能使用Claude。
企业采购模型,与企业采购传统ERP软件存在很大区别。
一家企业可能同时接入Claude、GPT和Gemini,根据不同任务、响应速度、准确率以及成本选择模型。
对于开发者来说,今天使用Claude Code,未来也可能使用其他模型提供商的产品。
如果模型能力差距逐渐缩小,客户就可能更加关注每一美元能够购买多少有效智能。
这会带来一个新的竞争维度:单位Token成本。
Anthropic在招股书中披露,2026年第三季度,随着新模型版本推出以及合同折扣调整,价格下降抵消了约6亿美元由使用量增长带来的收入增加。
这是一条非常值得关注的信息。
它说明使用量增加和收入增加之间,并不是简单的线性关系。
未来如果客户使用量持续增加,但单位Token收入持续下降,那么公司必须不断提高效率,才能维持利润率。
这也意味着,技术优势不一定能够永久转化为定价权。
今天Claude领先,不代表三年后仍然能够以同样的价格出售模型。
OpenAI拥有庞大的用户和企业生态,Google拥有芯片、云计算和分发渠道,Meta则可以通过开放模型改变行业的成本结构。
如果模型能力越来越接近,竞争最终可能从比拼谁更聪明,变成比拼谁能够以更低成本提供足够好的智能。
这对Anthropic来说,既是机会,也是风险。
六、第五项质疑:900%的客户留存率,是否意味着真正的护城河?
我认为这里需要进一步研究Claude Code的商业模式。
Anthropic的净收入留存率约900%,表面上看,这是一个非常强的商业指标。
但它反映的是客户消费金额的变化,而不是客户数量的变化,也不直接反映利润。
例如,一家企业最初每个月花费10万美元使用Claude,随着公司将AI部署到更多部门,后续每个月可能花费100万美元。
这会使净收入留存率大幅提高。
但如果企业的使用量增加主要来自更多Token消耗,而每个Token的价格不断下降,那么收入增长与利润增长就可能出现差异。
更值得关注的是,公司披露,第三季度使用Claude Code的部分高消费企业用户,其月均消费金额可以达到没有使用Claude Code用户的约20倍。
这说明Claude Code正在提高客户使用深度。
但它也提出了另一个问题:这些高消费客户的使用量能否长期维持?他们是否会因为模型成本下降而转向其他服务?Anthropic能否在竞争中保持足够的产品差异?
我们不能因为Claude Code现在很火,就默认它会成为永久性的竞争壁垒。
真正的护城河,不是用户今天喜欢什么,而是竞争对手明天出现以后,用户为什么仍然愿意留下来。
七、第六项质疑:资本市场给出的估值,究竟隐含了多高的预期?
现在回到股价。
Anthropic IPO发行价83美元,发行完成并计入同期私募配售后,招股书披露的基础流通及已发行股份合计约132.20亿股。
按照这个口径计算:
83美元对应的基础股本市值约1.10万亿美元。
92美元对应约1.22万亿美元。
这里需要特别说明,基础股本市值并不等于完全摊薄估值。未来期权、RSU及其他可转换证券可能增加股本,实际估值应当结合完整的稀释结构计算。
按照公司披露的810亿美元Run-Rate Revenue,92美元对应约15倍运行率收入。
如果按照第三季度169.56亿美元的GAAP收入简单乘以四计算,全年化收入约678亿美元,对应市销率约18倍。
两种算法都不是正式的全年收入预测,但可以让我们理解市场究竟在为怎样的增长支付价格。
对于一家高速增长的AI公司,15倍左右的运行率收入并不能单独证明估值过高。
真正的问题是:这个收入运行率能不能持续?未来五年能够增长多少?最终能够留下多少利润?
我们做一个简单的情景分析。
假设公司当前运行率收入810亿美元,未来五年分别按照30%、50%和70%的年复合增长率增长。
五年之后,收入分别约为3010亿美元、6050亿美元和1.14万亿美元。
这三种情景对应的商业价值完全不同。
即使采用50%的增长速度,五年后收入也需要达到现在的七倍以上。
如果未来利润率能够稳定在25%至30%,Anthropic就可能成为一家拥有巨大盈利能力的公司。
但如果模型价格竞争使利润率持续下降,即使收入达到数千亿美元,股东最终获得的回报也未必能够匹配今天的估值。
因此,真正的估值争议不在于AI有没有未来,而在于Anthropic能不能同时实现高速增长、高利润率和足够高的资本回报。
这三个条件缺一不可。
八、第七项质疑:股权结构与上市后的供给压力
Anthropic采用了比较特殊的多类别股权结构。
Class F股份由创始人相关实体持有,拥有50.1%的总投票权;Class T股份则赋予长期利益信托特殊的董事会治理权。
这意味着普通股投资者拥有经济权益,但并不拥有与创始人相同的公司控制权。
这种治理结构有其特殊的使命背景,但也意味着普通股东需要接受更复杂的治理安排。
另外,IPO并不意味着全部股份立即进入市场。
招股书披露,绝大部分现有股东和相关证券持有人受到180天或365天不等的锁定安排,具体还存在提前解除限制的例外条件。
与此同时,公司的期权、RSU、可转换票据和其他证券也可能影响未来股本。
这意味着短期流通盘与长期潜在供给并不是一回事。
我们需要持续追踪实际解禁数量,而不是简单认为上市六个月后所有股份都会集中抛售。
对于短期空头来说,真正值得关注的是市场流通量、机构持仓变化、内部人出售以及后续融资安排。
九、空头必须承认的事实:Anthropic可能比我们想象的更强
如果一份做空报告只收集负面信息,那它就不是研究,而是寻找理由证明自己正确。
Anthropic目前拥有非常强的多头证据。
它的收入在快速增长,客户采购金额不断增加,Claude Code正在形成新的产品优势,调整后经营利润已经转正,现金和短期投资也十分充足。
更重要的是,AI产业仍然处于发展初期。
未来如果企业AI应用进一步普及,模型调用量可能持续增加,Agent也可能从辅助工具变成企业工作流的重要组成部分。
在这种情况下,Anthropic提前锁定的算力资源可能不是负担,而是竞争对手难以复制的基础设施优势。
如果未来模型能力继续领先,企业客户持续扩张,算力效率不断提高,那么今天看起来很高的估值,也可能在未来收入增长中逐渐消化。
因此,我们不能简单得出Anthropic是一家糟糕的公司,或者它的股价一定会下跌。
我们真正要质疑的是:市场是否已经把未来可能发生的好事情,提前全部计入了今天的价格。
十、最终结论:做空一家伟大的公司,往往比做空一家糟糕的公司更难
回到最初的问题。
Anthropic是一家优秀的公司吗?
我认为是。
Claude在企业应用和编程领域已经证明了自己的价值,公司的商业化速度也非常惊人。
但优秀公司与合理估值之间,始终存在一道需要资本市场回答的鸿沟。
9000亿美元的算力采购承诺,说明Anthropic正在进行一场规模空前的基础设施投资。
高速增长的收入,说明市场需求确实存在。
第三季度算力费用重新上升、调整后经营利润率回落,以及模型价格下降对收入的抵消,则提醒我们:收入增长并不意味着未来利润会按照同样的速度增长。
我认为,Anthropic未来最大的挑战不是能不能训练出更强的模型,而是能不能把模型能力转化成长期、稳定且具有定价权的商业模式。
如果它能够做到,今天的巨额算力投资就可能成为下一代AI基础设施的护城河。
如果它做不到,那么这些提前锁定的资源、持续增加的研发投入和越来越激烈的价格竞争,就可能成为压缩股东回报的因素。
这就是我们真正需要研究的预期差。
我不做空Claude,也不做空AI。我做空的是市场可能对Anthropic未来增长、利润率和资本回报所抱有的过度乐观预期。
一家公司的技术可以改变世界,但买入这家公司的股票,仍然需要支付价格。
而资本市场最残酷的地方就在于:你可以看对一个时代,却依然买错一家公司的价格。
研究资料与核验来源
Anthropic最终IPO招股书(SEC Form 424B4,2026年11月18日)
Anthropic IPO官方事实说明书
Anthropic IPO发行价格公告
Reuters:Anthropic上市首日表现与AI市场估值
说明:本报告属于基于公开披露资料形成的独立研究假设,不构成公司存在财务造假、违法行为或经营危机的指控。文中估值测算使用基础已发行股本口径,未将所有潜在稀释证券计入。Run-Rate Revenue为公司自行定义的非GAAP经营指标,不等同于实际全年营收。