研报速递
原创声明:本文版权归“国家肉牛牦牛产业技术体系”所有,转载请注明来源!
报告摘要
本月调研显示,我国肉牛产业10月份呈现“母牛存栏回暖、架子牛和育肥牛补栏积极,活牛价格持续增长,牛肉消费仍然偏弱,屠宰环节承压严重”的态势。监测村能繁母牛存栏微增,存栏下降村占比持续回落,东北、中原和西北产区均呈回升态势。架子牛存栏总量微升,养殖主体处于动态调整中。育肥端中小规模主体补栏积极、出栏放缓;大规模主体存栏相对稳定但出栏呈现增加特点。育肥增重饲料成本总体相对稳定但较去年同期上涨且区域差异明显。活牛交易总量下降,母牛、架子牛交易价格上升,育肥牛价格增长受限。牛肉消费方面,集贸市场和火锅渠道牛肉销售数量均下降,但超市牛肉销售数量有所上涨,整体上终端消费进一步下降。行业信心方面养殖主体信心进一步增强;屠宰主体利润持续承压,信心下降;餐饮主体信心相对稳定。总体看,产业上游产能调整优化、活牛价格高位运行,但下游消费不旺,屠宰环节成本传导受阻利润下降。产业稳定发展仍需要巩固产能恢复,同时需注意活牛价格快速上涨风险,促进产销对接,减少市场波动。
一、调研背景与目的
为全面掌握2026年10月我国肉牛产业运行情况,本报告基于体系监测数据,重点分析养殖、交易、流通、消费及行业信心等环节的动态变化,旨在为产业发展提供数据支持与决策参考。
二、数据来源
本报告数据来源于国家肉牛牦牛产业技术体系22个试验站、广东省肉牛产业体系、山西省肉牛产业体系、四川省肉牛产业体系的定点监测数据,监测对象包括母牛养殖村、母牛和育肥牛养殖户、牲畜交易市场、牛肉集贸市场、超市及餐饮终端等,涵盖东北、中原、西南、西北四大产区,以及上海和广州地区的消费主体。
三、调研结果与分析
(一)活牛养殖与市场动态
1. 母牛养殖
(1)监测村能繁母牛存栏量有所回暖:10月份监测村母牛存栏量为12298头,环比微增(见图1),但同比仍下降2.48%。这可能预示着母牛产能仍在低谷徘徊。
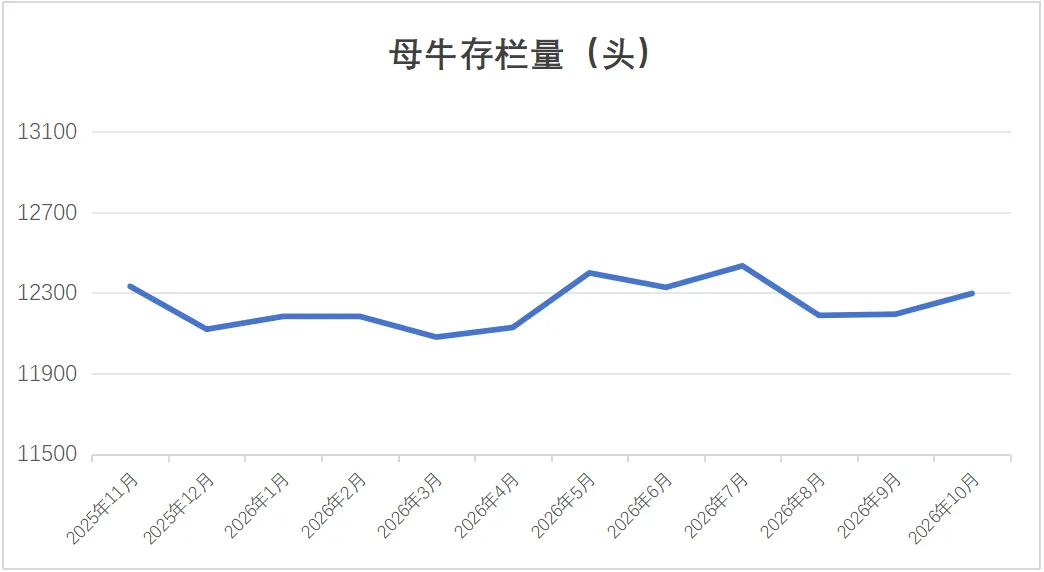
图1.监测村能繁母牛存栏量变动
数据来源:肉牛牦牛产业技术体系监测整理
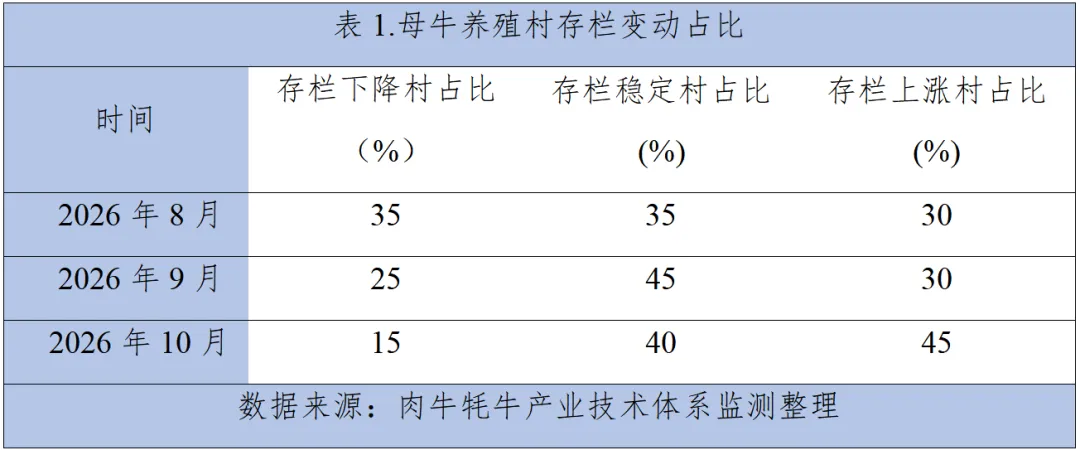
母牛养殖存栏下降村占比持续回落(见表1)。10月存栏上涨村占比由30%上升到45%,而存栏下降村占比则由25%下降到15%。东北、中原和西北产区的母牛存栏均呈现上升特点。
(2)母牛养殖户犊牛出售价格持续上升。10月份母牛养殖户犊牛出售价格延续上月趋势,散户出售价格平均为21.90元/斤,环比上升3.06%,同比上升29.36%;20头以上规模户犊牛出售价格平均为22.62元/斤,环比上升4.53%(见图2),同比上升31.74%。养殖散户出售犊牛15头,环比上升66.67%,同比下降42.31%;20头以上规模户出售犊牛36头,环比下降16.28%,同比下降80.33%。犊牛出售数量同比下降表明典型养殖户母牛存栏仍然低于去年同期。
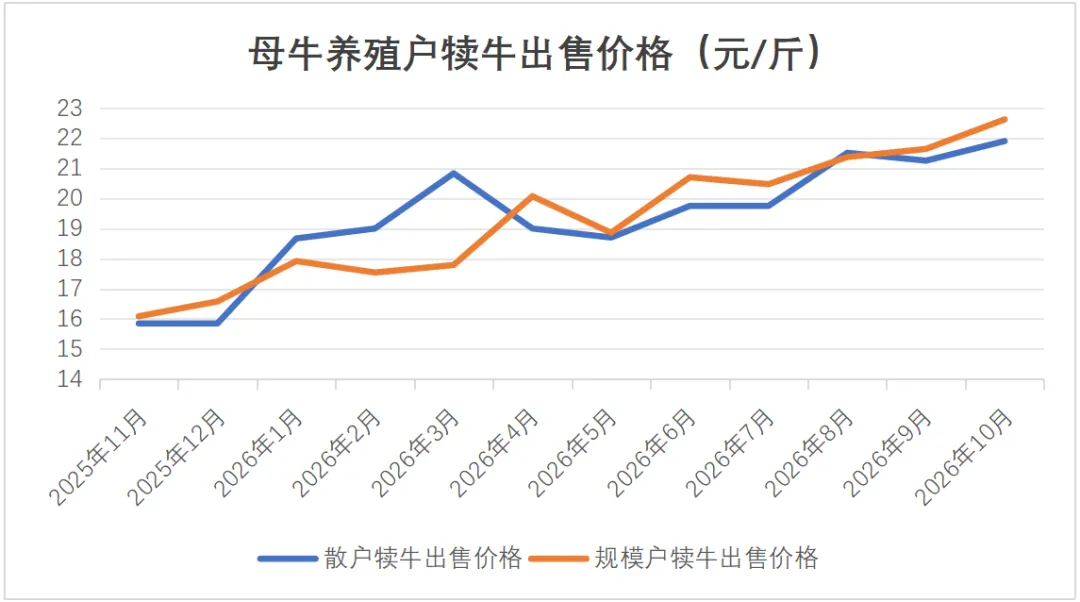
图2.能繁母牛监测户犊牛出售情况
数据来源:肉牛牦牛产业技术体系监测整理
2. 架子牛养殖
架子牛养殖存栏总量呈现稳定上升特点:10月份,监测户(场)架子牛存栏总量为32838头,环比微涨(见图3),但同比上升17.23%。存栏增加的养殖主体占比为50%,环比上升5.6%;存栏减少的养殖主体占比为22.22%,比上个月减少16.67%。显然,架子牛养殖处于积极补栏调整中。从产区上看,东北、中原和西南产区架子牛存栏呈现上涨特点,西北产区架子牛存栏呈现小幅下降特点。
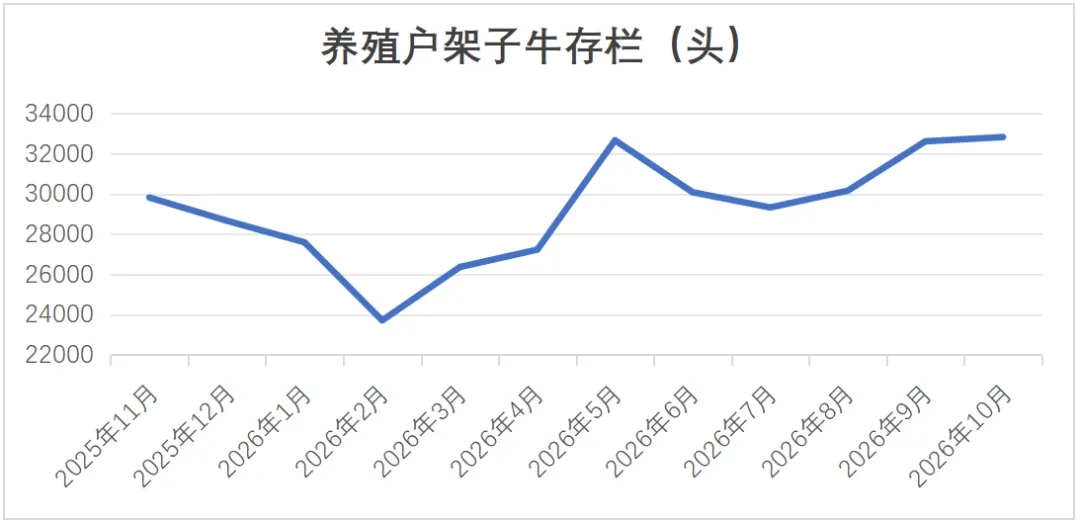
图3.架子牛养殖户存栏变动情况
数据来源:肉牛牦牛产业技术体系监测整理
3. 育肥牛养殖
(1)49头以下养殖主体存栏上升,出栏下降。49头以下肉牛育肥监测户10月存栏总计为635头,环比微涨但同比下降2.31%。出栏总计为39头,环比下降27.78%,同比下降51.85%(见图4)。结合存栏增加和出栏减少情况来看,小规模养殖主体受价格上升影响,养殖积极性进一步增强。
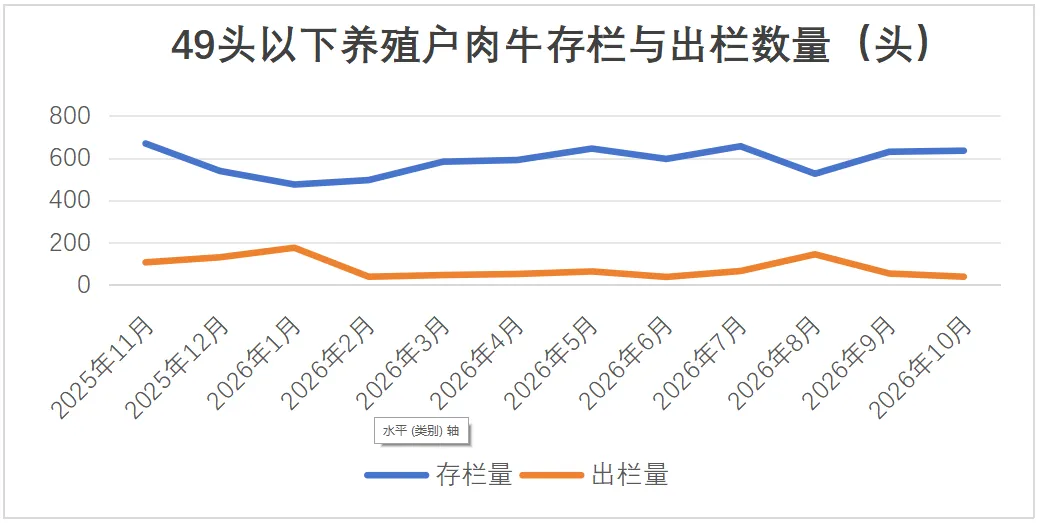
图4.育肥户(49头以下)肉牛存栏与出栏变动情况
数据来源:肉牛牦牛产业技术体系监测整理
(2)50至199头养殖主体呈现存栏上升和出栏下降的趋势。50至199头养殖主体10月份的肉牛存栏量总计为2280头,环比上升4.49%但同比下降3.31%。出栏量总计为117头,环比下降69.13%,同比下降60.07%。中等规模户出栏明显减少,这与市场缺牛的信息是一致的。从产区层面来看,东北产区存栏和出栏都呈现下降特点,而中原、西南和西北产区则呈现存栏增加和出栏减少的特点(见表2)。
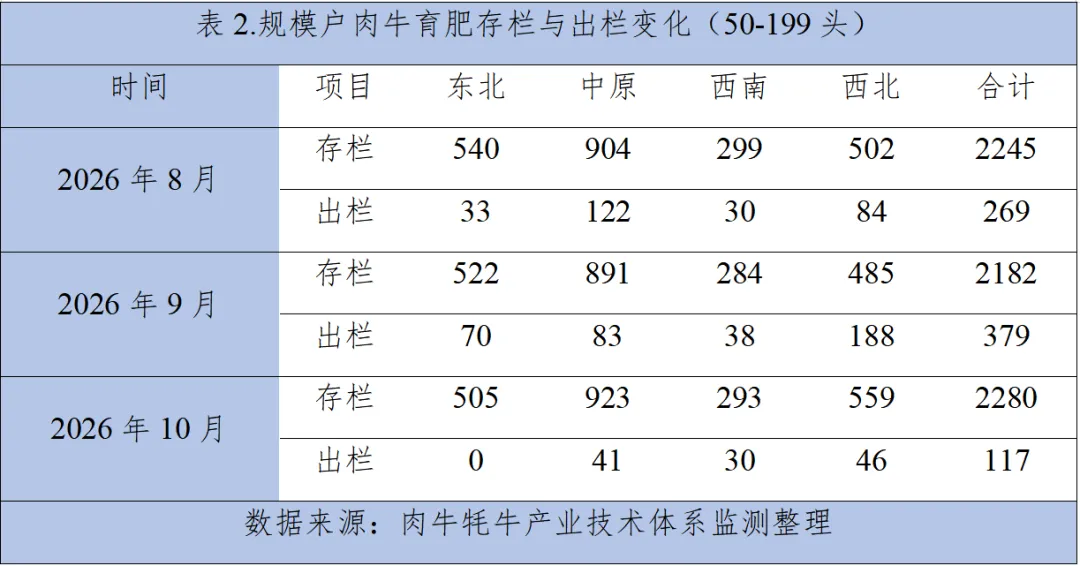
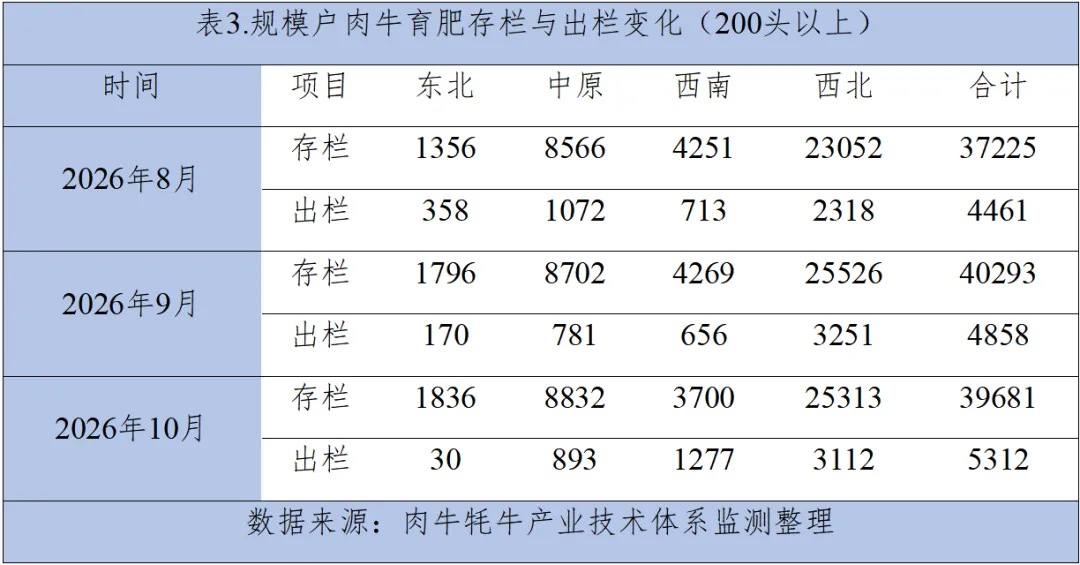
(3)200头以上养殖主体肉牛存栏相对稳定,出栏上升。200头以上养殖主体10月份的肉牛存栏总量为39681头,环比小幅下降但同比上升12.77%。出栏总计为5312头,环比上升9.35%,同比上升36.21%。大规模育肥户的存出栏变化表明部分大规模育肥户抓住了前期市场机会扩大了养殖规模。分区域看,存栏方面,东北和中原产区存栏上升,西南和西北产区存栏下降;出栏方面,东北和西北产区出栏下降,中原和西南产区出栏上升(见表3)。
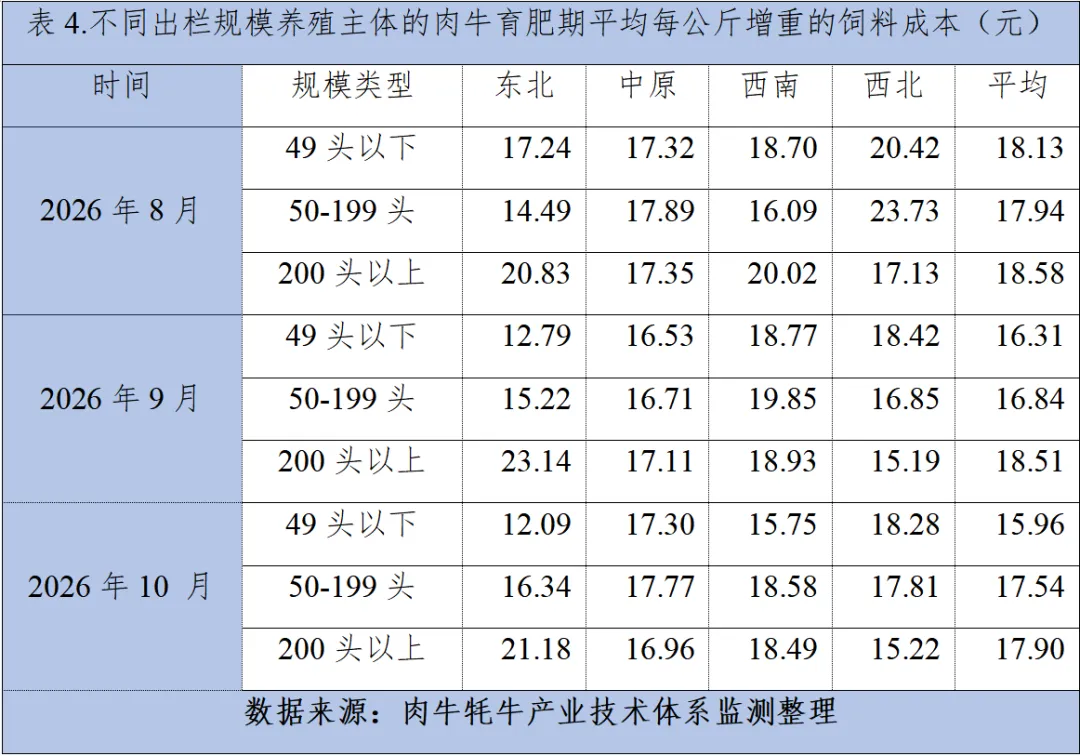
(4)肉牛育肥增重饲料成本未见上涨但区域差异明显。10月不同规模育肥主体增重1公斤的饲料成本平均为17.13元,环比下降0.5%。49头以下养殖主体10月份日增重平均为1.12公斤,育肥期平均每公斤增重的饲料成本为15.96元,环比下降2.15%,同比上升4.25%;50-199头养殖主体10月份日增重平均为1.15公斤,育肥期平均每公斤增重的饲料成本17.54元,环比上升4.16%,同比上升14.79%;200头以上养殖主体10月份日增重平均为1.18公斤,育肥期平均每公斤增重的饲料成本17.90元,环比下降3.3%,同比上升10.43%。饲料成本同比上升表明本月的饲料价格要高于去年同期。分区域看,西北产区49头以下和西南产区50-199头养殖户每公斤增重的饲料成本较高,东北产区200头以上养殖户(场)每公斤增重的饲料成本较高(见表4)。
4. 活牛交易市场信息变动
(1)市场活牛交易数量下降:10月活牛监测市场上交易的活牛数量为327140头,环比下降5.26%(见图5),同比下降8.41%。东北产区活牛交易数量上升趋势发生逆转,中原、西南产区活牛交易数量呈现上升趋势,而西北产区呈现下降趋势。
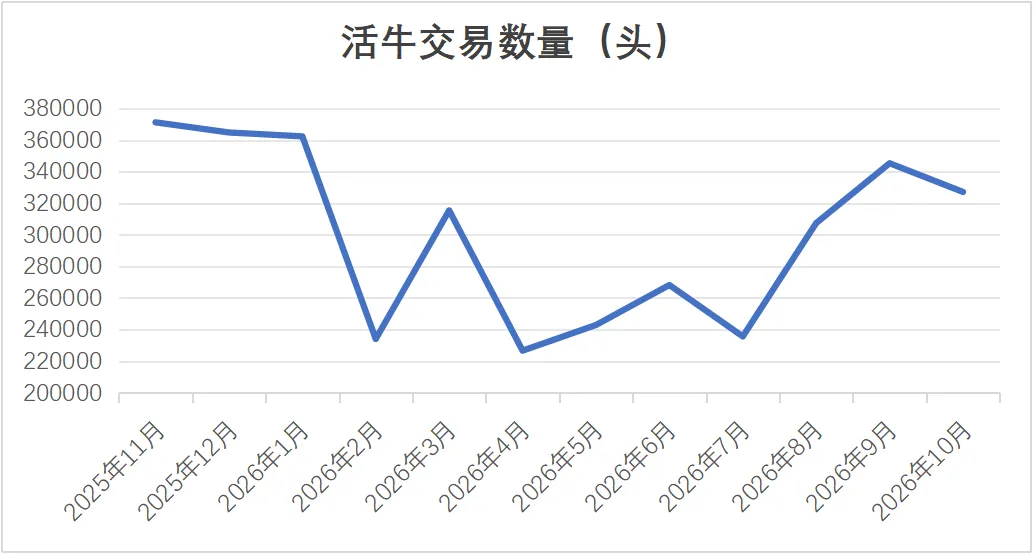
图5.市场活牛交易数量变动情况
数据来源:肉牛牦牛产业技术体系监测整理
(2)母牛交易价格上升:10月监测市场上母牛交易价格平均为15.88元/斤,环比上升6.94%,同比上升28.58%;交易月龄平均为13个月,与上月持平;交易体重平均为705斤/头,环比上升1.19%。
(3)公犊牛交易价格上升:10月监测市场上公犊牛出售价格平均为23.85元/斤,环比上升3.74%,同比上升38.1%;交易月龄平均为6个月,与上月持平;交易体重447斤/头,与上月持平。
(4)架子牛交易价格上升:10月监测市场上架子牛交易平均价格为17.11元/斤,环比上升2.15%,同比上升18.9%;交易月龄平均为14个月,与上月持平;交易体重平均为823斤/头,与上月持平。
(5)育肥牛交易价格下降:10月份监测市场上育肥牛出售价格平均约为15.86元/斤,环比微降但同比依然上升了17.05%。育肥牛交易月龄平均为21个月,与上月持平;交易体重平均为1349斤/头,与上月持平。
(二)牛肉流通与消费动态
1. 零售渠道
(1)集贸市场鲜牛肉销量呈现下降的特点:10月体系监测的集贸市场鲜牛肉销售量约为1422吨,环比下降6%,同比微涨。集贸市场鲜牛肉平均价格为75.45元/公斤,环比上升3.47%,同比上升9.59%(见图6)。
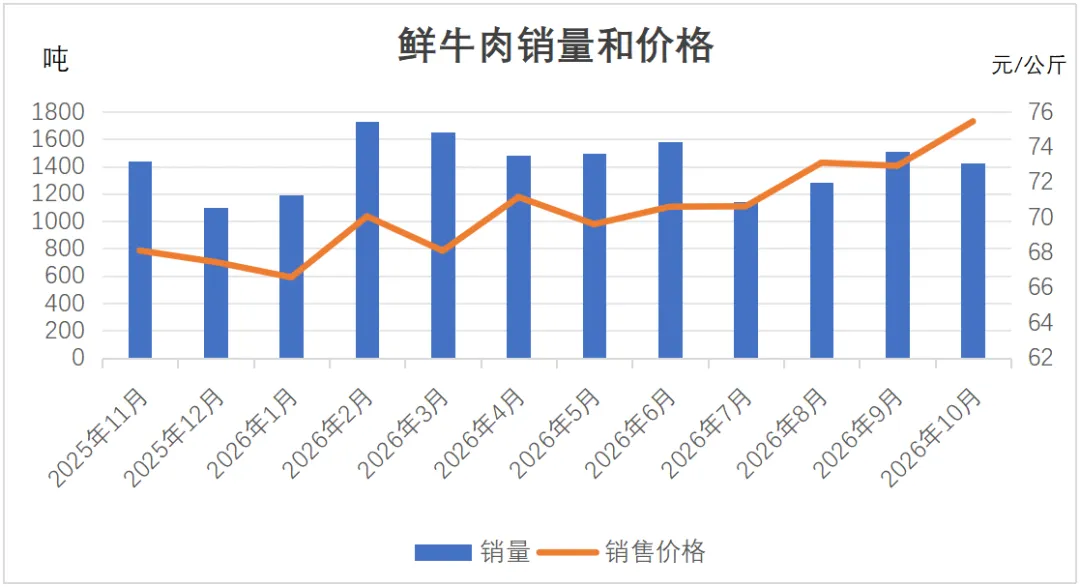
图6.集贸市场鲜牛肉销量和价格变动情况
数据来源:肉牛牦牛产业技术体系监测整理
(2)超市牛肉销售量呈现上升的特点:10月体系监测的超市的牛肉销售量约为74吨,环比上升11.63%,同比上升4.76%。各超市销量最大的牛肉产品为鲜牛肉类,平均价格为80.21元/公斤,环比微降但同比上升4.25%。横向对比来看,10月超市鲜牛肉价格比集贸市场牛肉价格高6.31%(见图7)。
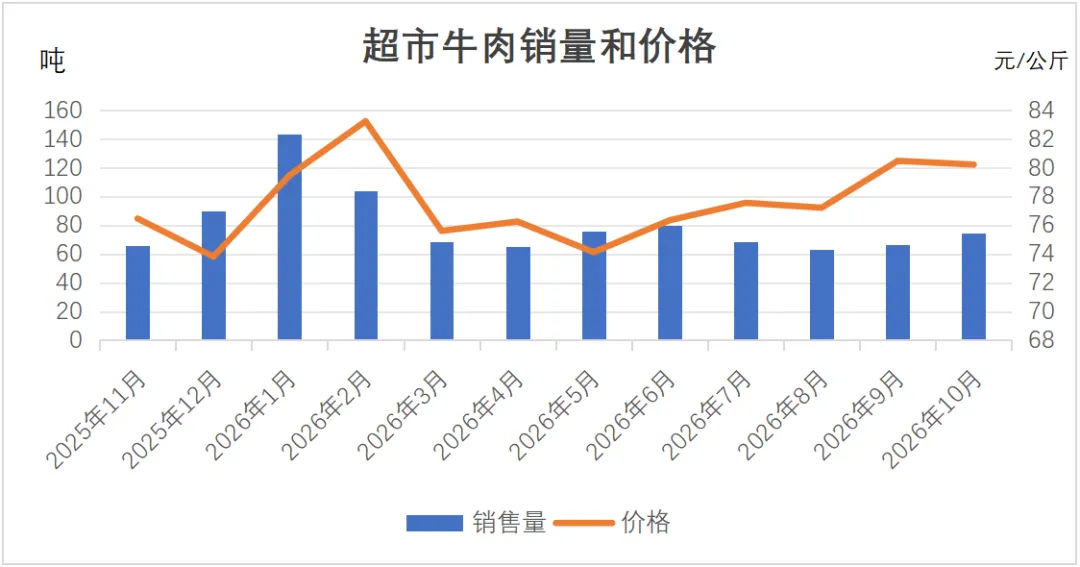
图7.超市牛肉销量和价格变动情况
数据来源:肉牛牦牛产业技术体系监测整理
2. 餐饮渠道
火锅渠道牛肉消费量和价格呈现下降的特点:10月体系监测的火锅店消费牛肉总计约为53吨,环比下降10.75%,同比下降12.96%。各类型火锅店消费最多的牛肉均价为156.5元/公斤,环比下降6.62%,同比上升2.62%(见图8)。
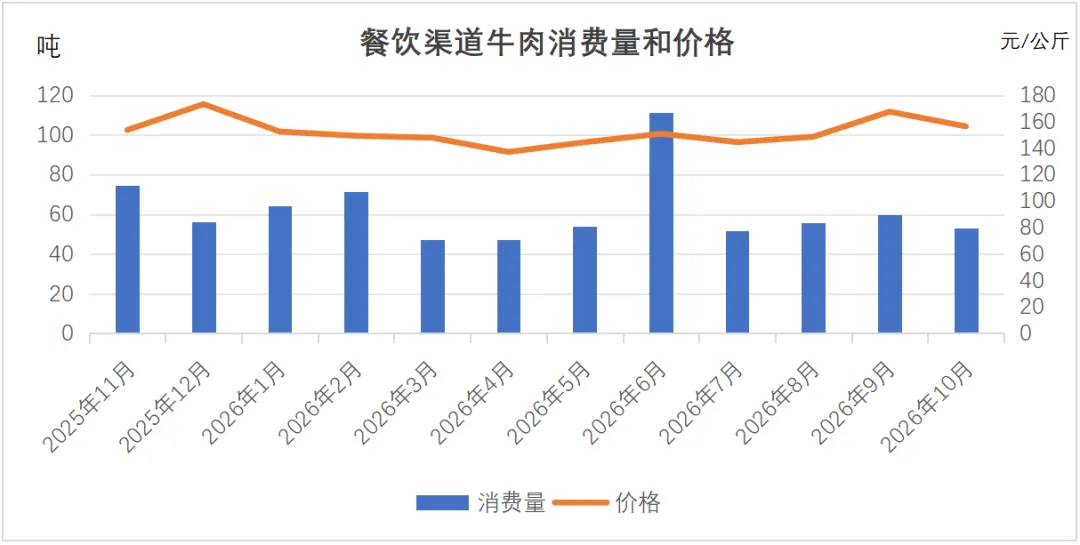
图8.餐饮渠道牛肉销量和价格变动情况
数据来源:肉牛牦牛产业技术体系监测整理
(三)行业发展信心评估
1. 养殖主体整体行业信心增强。10月约有10%的养殖主体认为当前活牛价格处于“较差”水平;认为活牛价格处于“正常”的主体比例由30%上升到45%,养殖主体行业信心增强,仍有部分主体担心增长过快。
2. 屠宰主体行业信心不足。10月约有45%的屠宰主体认为屠宰产业发展处于“正常”水平;认为“差”或“较差”的比例约为40%。这说明本月屠宰主体行业信心不足,屠宰行业利润持续承压。这主要与近期育肥牛价格上涨幅度较大有关。
3. 餐饮主体行业信心有所恢复。10月餐饮主体认为行业获利“正常”的比例由上月的50%上升到55%,认为获利处于“好”或“良好”的水平与上月持平。这说明本月的餐饮主体行业发展信心相对稳定。
四、发展建议
1.巩固母牛产能回暖势头:10月份母牛存栏微增,存栏下降村占比持续回落,东北、中原和西北产区均呈回升态势。建议继续落实母牛扩繁扶持政策,稳定养殖户预期和收入,巩固产能恢复基础。
2.引导养殖主体理性应对价格波动:10月犊牛、架子牛价格进一步上涨,建议加强市场信息发布,引导养殖主体合理安排补栏和出栏节奏,避免后期集中出栏导致利益受损。
3.分区精准推进降本增效:本月育肥增重饲料成本总体平稳,但较去年同期增长,西北产区小规模、西南产区中等规模和东北产区大规模主体成本明显偏高。建议进一步推广粗饲料本地化利用和精准饲喂技术,在饲料利用和饲养管理两方面下功夫降本增效。
4.注意活牛价格快速上涨风险: 近期活牛价格上涨幅度远远大于牛肉价格上涨幅度,主要是产能去化导致市场牛源不足所致,不是由市场需求爆发引起的。因此,要注意屠宰环节亏损叠加养殖主体盲目扩栏风险。建议加强产销对接,使牛肉需求信息尽快传导至养殖端,减少市场波动。
调研报告作者:曹建民、成海建、谷月、韩广星、韩永胜、郝剑刚、金相云、李付强、马伟东、仝林、王洪亮、马金萍、吴健、肖贤方、肖阳、徐磊、张继才、张新军、赵增元、祁兴山、陈如龙、李大刚、刘强、易军
调研报告审定:李俊雅