研报速递
导读
2026年10月26日,中金公司公告:换股吸收合并东兴证券、信达证券完成交割。1138.54亿元名义对价、新增发行31.04亿股A股,总股本由48.27亿股增至79.31亿股(+64.3%)——相当于再造了约三分之二个原来的中金。
按2025年末测算口径,合并后总资产约1.03万亿元、母公司净资本由481亿元升至1033亿元(行业第12→第4)、营业网点247→441家(行业第14→第3)、营业收入285→372亿元(行业第5→第3)。
这单交易的分量,不在金额,而在它改写了证券行业的整合方式。此前券商合并多是“两家变一家”,这是A股第一次把三家各自独立上市的券商一次性合成一家,且三家同步走完退市、注销、承继全流程。更关键的是它背后的路径:不是市场化竞价收购,而是中央汇金在同一实际控制人下,把AMC系券商牌照整体装入一家头部投行——零现金、纯换股、不募集配套资金。
放到政策坐标里看,影响更清楚。2023年中央金融工作会议提出“金融强国”“培育一流投资银行和投资机构”“支持国有大型金融机构做优做强”;2024年新“国九条”支持头部机构通过并购重组提升核心竞争力;证监会随后给出路线图——用5年左右形成10家左右优质头部机构,到2035年形成2至3家具备国际竞争力的投资银行和投资机构。这单交易,是这条路上体量最大、结构最复杂的一次落子:它把“做优做强”从政策表述,变成了一张可执行的资产负债表。
本文按顺序拆四件事:交易模式怎么设计、为什么是这三家、产业格局与企业价值因此发生什么变化。最后再谈一个绕不开的收尾问题——这些被释放的价值,怎样被市场相信并等到兑现。
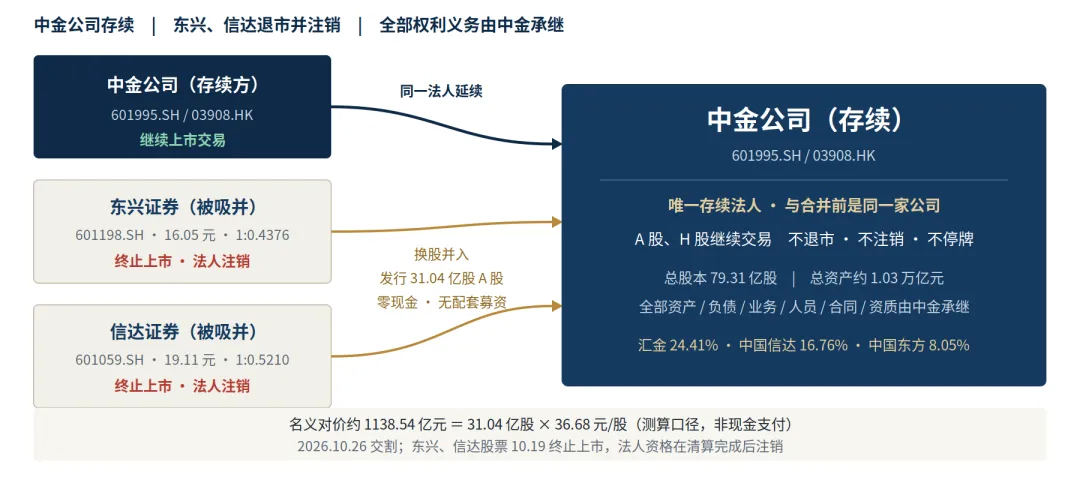
吸并方是中金公司(601995.SH / 03908.HK),被吸并方是东兴证券(601198.SH)与信达证券(601059.SH)。交易完成后仅中金存续、继续上市交易,东兴、信达终止上市并注销法人资格,全部资产、负债、业务、人员、合同、资质及其他权利义务由中金承继。
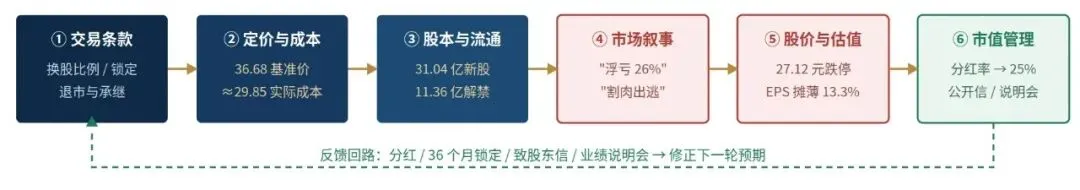
▲ 中金存续、A股与H股继续交易;退市与注销只发生在东兴、信达两方
换股定价
以各方董事会决议公告日前20个交易日均价为基准,经分红除权除息调整后,最终执行价格为 中金36.68元、东兴16.05元、信达19.11元;换股比例为 每1股东兴换0.4376股中金A股、每1股信达换0.5210股中金A股。
所谓 1138.54亿元对价,是31.04亿股 × 36.68元/股的名义价值测算。没有任何一方支付过这笔现金。本交易100%换股、零现金对价、不募集配套资金,既不产生大额现金流出,也不引入募资带来的额外摊薄。
执行节奏:不足一年跑完全程
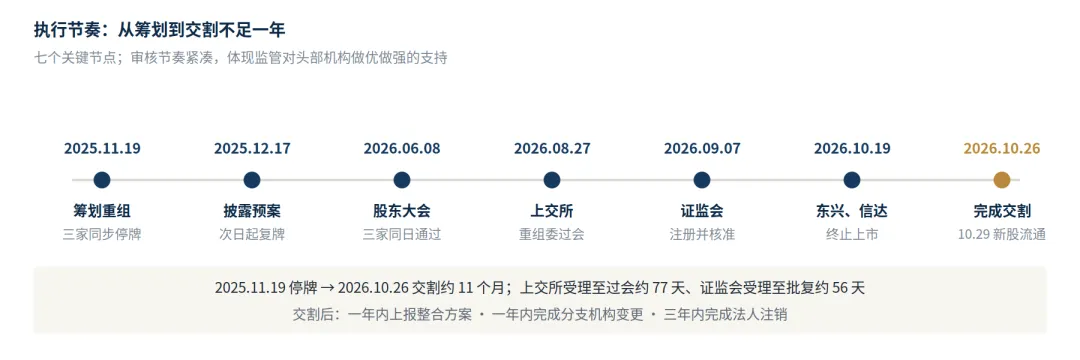
▲ 七个重大节点;从筹划到交割约11个月
从2025年11月19日三家同步停牌,到2026年10月26日交割,约11个月。其中上交所受理至重组委过会约77个自然日、证监会受理至同意注册约56个自然日——审核节奏本身,也说明监管对头部机构做优做强的支持力度。交割不是终点:批复另附一年内上报整合方案、一年内完成分支机构变更、三年内完成法人注销等分段义务。
重组进来的股东是谁
换股完成后,中金的股东序列从“汇金一家主导”变成“汇金+两家AMC”:
● 中央汇金约19.36亿股、24.41%,仍是控股股东与实际控制人;比例由40.11%下降系新股发行稀释、不是减持
● 中国信达约13.29亿股、16.76%,成为第二大股东——对应被吸并的信达证券
● 中国东方及一致行动人约6.37亿股、约8.05%,列第三大股东——对应被吸并的东兴证券(东兴的控股股东是中国东方)
● 其余:A股有限售19.68亿股(24.81%)、A股无限售40.60亿股(51.19%)、H股19.04亿股(24.00%,不参与换股)
也就是说,两家AMC没有拿走现金,而是把券商牌照换成了存续平台的股权,从“牌照持有人”变成中金的战略股东。这正是2025年财政部将中国信达、中国东方等AMC股权划转至中央汇金之后,同一控制下重组在股东层面的落点:AMC回归不良资产处置主业、券商牌照出表,汇金系内部也不再有多家券商同业竞争。
▍A股首例三家上市券商同步换股吸并;两家被吸并方主动终止上市、不进入退市整理期,法人资格在三年内注销
▍同一控制下合并,按账面价值入账,差额调整资本公积,不经过利润表
▍虽同受汇金控制,依《公司法》“国家控股企业之间不因同受国家控股而当然具有关联关系”,认定不构成关联交易;汇金及交叉任职独董仍基于审慎原则回避表决
▍100%换股、零现金、无配套募资,不构成重组上市,不改变实际控制人
▍19.68亿股锁定36个月,占新增发行量约63.4%;汇金对交易前已直接持有的股份作同期限承诺
▍A+H架构特殊处理:仅新增A股,H股(03908.HK)不参与换股、继续独立交易;批复另附一年内上报整合方案、一年内完成分支机构变更、三年内完成法人注销等义务
第一步是股权铺路。2025年2月,财政部将所持中国东方71.55%、中国信达58%股权划转至中央汇金;同年6月证监会核准汇金成为东兴证券实际控制人,9月信达证券完成相关手续。先在实际控制人层面把三家统一到汇金麾下,“三合一”才具备同一控制下合并的会计与审批基础。另一层约束是AMC回归主业:金融资产管理公司要聚焦不良资产处置,旗下券商牌照需要出表。
第二步是政策与行业背景。2023年中央金融工作会议定调“金融强国”“培育一流投资银行和投资机构”“支持国有大型金融机构做优做强”;2024年新“国九条”明确支持头部机构通过并购重组提升核心竞争力;证监会随后给出路线图——5年左右形成10家左右优质头部机构,2035年形成2至3家具备国际竞争力的投资银行和投资机构;“十五五”进一步提出优化金融机构体系、形成若干家具有较大国际影响力的头部机构。行业端同步升温:2024年以来截至2026年8月末已出现8起券商合并案例、涉及17家券商主体;2026金融街论坛年会上证监会提出“加快建设国际一流投行”,10月21日中证协发布首份券商并购专项示范文件。在这样一张路线图下,需要的不是更多家券商,而是少数几家能在资本、客群、跨境和逆周期业务上与国际投行同台的机构。
第三步是能力互补的动因。中金长期的问题是母公司净资本在同业中偏低,资本杠杆率、自营规模等指标持续偏紧,同时零售客户与区域网点覆盖不足。东兴证券2015年上市,是境内首家资产管理公司系上市券商,深耕福建,“证券业务顺周期+不良资产业务逆周期”双轮驱动;信达证券2023年登陆主板,依托中国信达在并购重整、企业纾困上发力,辽宁区域网络领先。
所以,这不是“挑了三家好公司”,而是政策目标、股权归属、AMC出表、能力互补四重约束下,恰好只剩这一组组合。规模跃迁是结果;打开中金受限的资产负债表空间、补齐零售与区域短板、把AMC系资产端资源接进投行链条,才是交易的出发点。同期市场上还有东方证券收购上海证券等案例,券业整合已转入“头部集中+分层竞争+功能升级”的阶段。
按交易草案披露的合并后数据,规模变化相当直观:
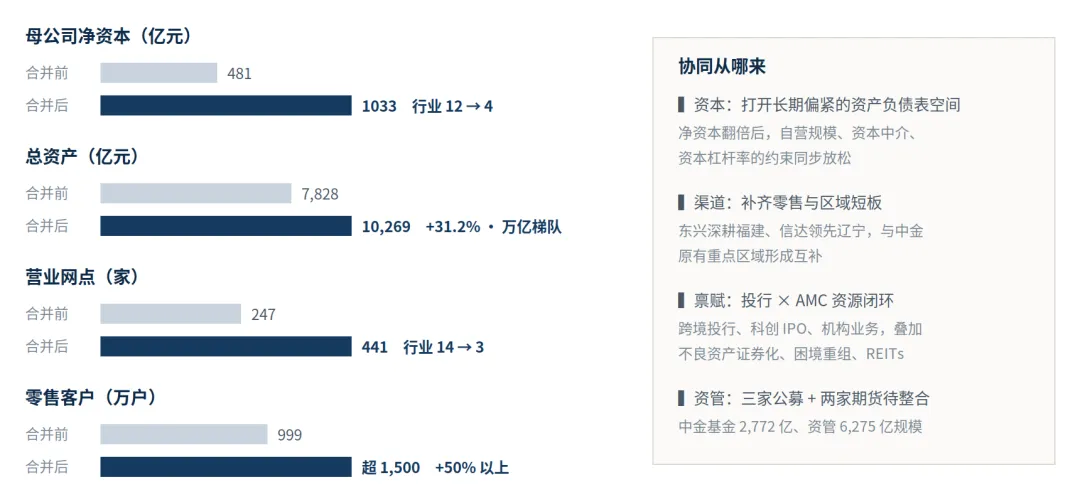
▲ 净资本、总资产、网点、客户四条线同时上台阶(2025年末测算口径)
● 母公司净资本 481亿 → 1033亿,行业 12 → 4
● 总资产 7,828亿 → 10,269亿,进入万亿梯队
● 营业网点 247 → 441家,行业 14 → 3
● 零售客户 999万 → 超1,500万户,产品保有规模超5,000亿
● 2025年度营业收入 285亿 → 372亿,行业 5 → 3
但放到行业格局里看,差距依然清晰:以2026年半年报简单相加,三家营收合计约242.43亿元,可升至行业第四;同期中信证券496.92亿元、国泰海通471.63亿元、广发证券268.83亿元。新中金具备冲击前三的实力,但距前两名仍有量级差距。
协同分三层,兑现节奏完全不同:
▍规模协同|交割日起资产负债整体承继,净资本约束放松后,自营规模、资本中介、资本杠杆率的空间同步打开
▍业务协同|跨境投行、科创IPO、机构业务 × AMC系资产端,可在不良资产证券化、困境企业重组、债券承销、REITs形成闭环;548万经纪客户分批迁移,需一年整合方案落地
▍牌照协同|中金承接东兴基金100%、信达澳亚基金54%,叠加中金基金形成三家公募,受“一参一控”约束;东兴期货、信达期货及香港平台亦待整合,同业竞争需“适时解决”
还有两个不能忽略的约束。一是时点:中金2026年三季报截至9月30日交割尚未完成,母公司净资本492.11亿元、较2025年末481.43亿元增长2.22%,这个数字天然不含合并影响,与1033亿元时点不同、主体不同,不能直接比较;合并后的实际净资本,要等交割后首份定期报告才会体现。二是回报率:2026年上半年中金ROE 6.4%,东兴3.07%、信达3.88%;而中金国际净利43.5亿港元、占归母净利46%、年化ROE 22.4%。低回报资产并表不会自动变好,高ROE业务的利润占比还会被稀释。
三个价值增长点
这单交易不产生任何会计利得,报表不会凭空多出一块利润,股东价值只能从经营端挣出来。与其算股本摊薄了多少,不如看三个更实在的问题:多了哪些原来做不了的业务、这些业务能长多大、以及什么时候能被市场相信。
一、资本松绑:重资本业务放量
中金的问题从来不是“没能力”,是“资本额度不够”。合并前母公司净资本481亿、行业第12,资本杠杆率12.18%对预警线9.6%,安全垫只剩2.58个百分点;自营非权益类证券及衍生品占净资本338.4%,中金财富两融占净资本260%,母子公司净资本又不能跨实体调配。净资本升至千亿级后,两融授信、做市资金池、科创板跟投、场外衍生品保证金同时打开——增长来自可承接的订单量、可给出的授信额度变大,不是报表数字变大。三条里,这条最确定、也最快见效。
二、渠道 × 能力:单客价值抬升
中金有投行定价、跨境业务、产品创设和买方投顾能力(产品保有超4600亿、买方投顾超1300亿),却只有247家网点、约999万零售客户;两家带来194家网点、约548万大众经纪客户,以及福建、辽宁的区域国企客群。把高端能力铺到低渗透客群上,落点是财富管理代销、区域国企IPO与再融资、地方债承销、企业年金——同一批客户多卖几层服务。网点247→441家、客户999万→超1500万户,是这条路径的底数。
三、AMC资产端 × 投行:一条逆周期新赛道
中国信达、中国东方的不良资产池与困境企业重整需求,接上中金的定价、承销与结构化能力,能做出破产重整财务顾问、不良资产证券化、特殊机会ABS、REITs等原本两家都做不了的业务。它与IPO景气度低相关——权益市场偏弱时,特殊资产反而活跃。这等于给收入结构装了一块减震器:增长不再只押注牛市。
三条路径指向同一件事:把一家“强投行、窄底盘”的单项冠军,补成资本、客群、跨周期能力都齐全的综合平台。这正是“培育一流投资银行”“2035年形成2至3家具备国际竞争力的投行”要的机构形态——补的不是排名,是底盘。
但增长路径写得再清楚,也还只是产能。能不能变成现金流、什么时候被市场相信,是最后一题。
交易模式、产业逻辑与增长路径,都能在公告和行业排名里被验证;不在交易设计里的那一道题是:市场定价的是未来现金流的兑现概率,而公司沟通的多是已经发生的条款事实——两者不在一个时间轴上。
10月29日新增股份上市流通当天,中金A股放量跌停收27.12元。市场把36.68元换股定价基准当成持股成本、把解禁带来的流动性供给读成基本面恶化、把测算口径的净资本翻倍当成已兑现报表——三个误读有一个共同点:把“事实”直接当成了“结论”。市场缺的不是数据,是把事实换算成现金流的时间表。
公司做过不少可核验的动作:19.68亿股锁定36个月、中期分红率由15%提升至25%、交割同日发布《致客户、股东及社会各界的一封信》、业绩说明会提前预征集提问。问题在于,公司解释了数字是什么意思,还没回答产能什么时候变成现金流。
所以,1138.54亿元的结构性投入能否转化为股东价值,最终不取决于条款写得多精密,而取决于公司能否把“产能何时变成现金流”讲成一条可核验的时间线——每一次业绩说明会、每一份整合进展公告、每一次对“这个数字到底是什么意思”的解释,都是在给那条时间线做增信。
本文为并购交易结构与产业影响的专业分析,不构成任何投资建议。
我们聚焦投资者关系管理、市值管理与收并购机遇,与您一同探寻价值核心,耕耘资本沃土,共赴价值丰收。