研报速递
调研报告 · 中篇
中篇进入市场的核心数据:成交、价格、库存,以及住宅、康养、商业三条细分赛道。巴东市场最独特的康养地产和客群结构,也在这里展开。
本篇章节
第四章 市场成交、价格与库存分析
第五章 细分市场:住宅、康养与商业地产
第六章 市场需求客群与消费行为分析
第四章 市场成交、价格与库存分析
第五章 细分市场:住宅、康养与商业地产
第六章 市场需求客群与消费行为分析
第四章 市场成交、价格与库存分析
第五章 细分市场:住宅、康养与商业地产
第六章 市场需求客群与消费行为分析
第四章 市场成交、价格与库存分析
4.1 新建商品房成交
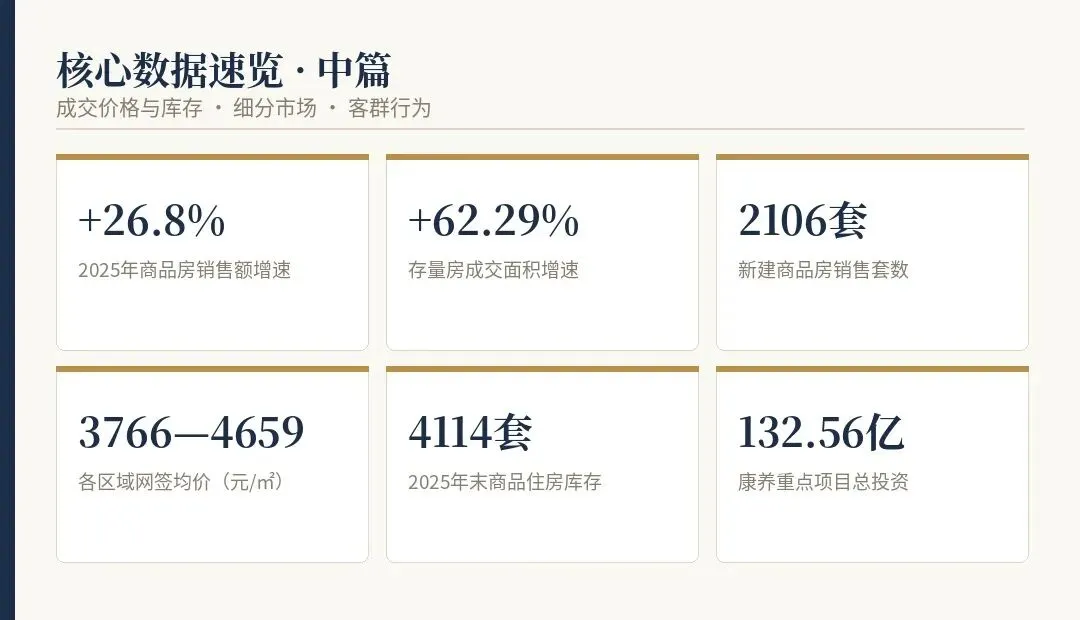
2025年,巴东县新建商品房销售2106套、销售面积12.87万平方米,同比减少25.56%;其中新建商品住房销售1790套、11.6万平方米,同比减少30.62%。从单月看,12月新建商品房销售163套、1.12万平方米,同比增加62.32%,其中商品住房135套、0.9万平方米,同比增加34.33%,显示年末市场出现一定的回暖迹象。而从统计公报口径看,2024年商品房销售面积增长23.5%、销售额增长31.1%,2025年商品房销售面积17.11万平方米、增长11.6%,新建商品房销售额8.76亿元、增长26.8%。两种口径下销售额均实现较快增长,说明市场成交的价值量在提升。
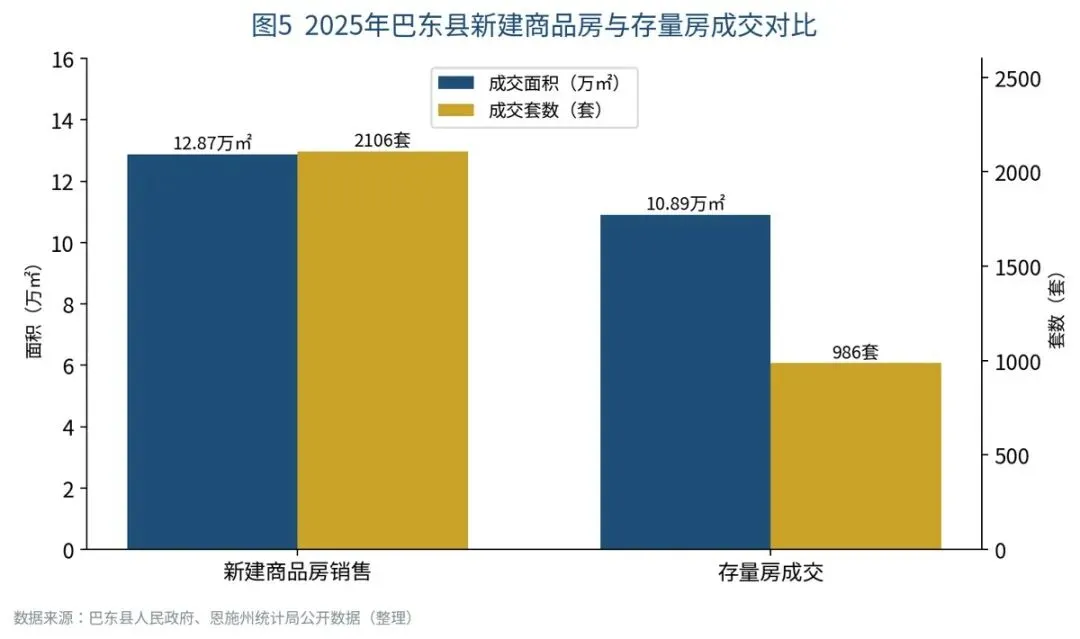
图5 2025年巴东县新建商品房与存量房成交对比
4.2 存量房市场
与新建商品房形成鲜明对比的是存量房市场的活跃。2025年全县存量房成交986套、成交面积10.89万平方米,同比大增62.29%;其中存量住房成交911套、9.96万平方米,同比增长52.99%。12月单月存量房成交90套、1.04万平方米,同比增加67.74%。存量房成交面积已达到新建商品房销售面积的约85%,说明巴东房地产市场正在由“增量主导”向“增量与存量并重”转变。
存量房市场活跃的深层原因有三:一是县城可开发用地有限、新建项目减少,购房者转向二手房市场寻找房源;二是部分新建项目价格坚挺,二手房在价格上更具谈判空间;三是随着存量房交易制度完善、网签备案规范化,二手房交易的安全性和便利性提升。存量房市场的壮大,是市场走向成熟的标志,也为居民提供了更多元的置业选择。
4.3 价格分析
价格是市场供需关系的集中反映。根据住建部门网签数据,2025年巴东县各区域商品住房销售均价呈现明显的区域梯度:野三关镇4659.25元/平方米最高,绿葱坡镇4370.23元/平方米次之,县城区(信陵镇)4234.92元/平方米,茶店子镇3766.46元/平方米最低,最高与最低之间价差约892元/平方米,价差幅度约24%。
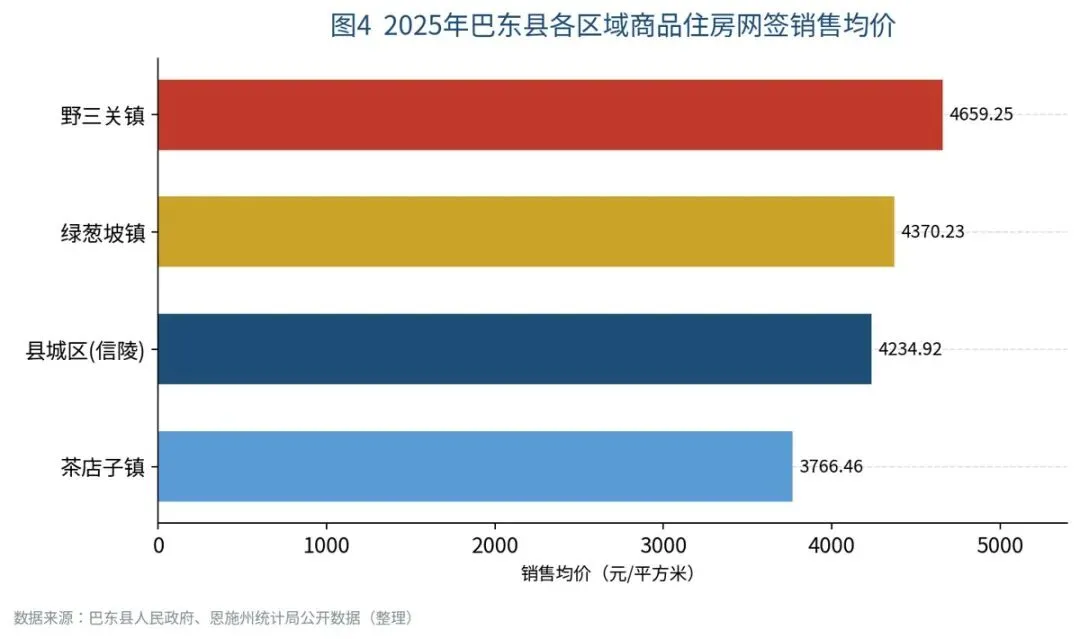
图4 2025年巴东县各区域商品住房网签销售均价
这一价格格局蕴含丰富的市场信息。野三关镇均价居首,主要得益于其作为南部副中心、旅游度假区和经济开发区的复合定位,避暑康养旅居需求推高了产品价格;绿葱坡镇作为高山康养核心区,依托避暑与滑雪资源,产品价格同样较高;县城区作为传统行政商业中心,价格处于中游,体现出其配套的成熟与需求的稳定;茶店子镇作为一般镇,价格最低,符合其市场能级。
非住宅与车位价格方面,县城区非住宅销售均价9279.38元/平方米、野三关镇9543.72元/平方米,约为住宅价格的两倍,反映出商业物业的稀缺性与投资属性。车位价格县城区933.44元/平方米、野三关镇755.65元/平方米。需要再次强调,上述均为网签成交均价,与第三方平台挂牌价存在差异,读者在比较时应注意口径统一。
4.4 库存与去化
截至2025年12月末,巴东县已批准预售尚未售出的商品住房4114套、面积40.59万平方米。以2025年商品住房销售面积11.6万平方米(住建口径)测算,现有预售库存的去化周期约为3.5年;即便按统计公报口径17.11万平方米测算,去化周期也在2.4年以上。这一水平明显高于一般认为的12—18个月的合理区间,说明库存去化压力仍然较大。
高库存与投资下滑并存,构成巴东市场的核心矛盾:一方面,前期积累的存量房源需要时间消化;另一方面,投资收缩又使新供给减少,若库存去化过快,未来可能出现供给断层。因此,合理的政策取向应是“控增量、去库存、优存量”,避免一边去库存一边大规模新增供地,也应防止供给过度收缩影响市场活力。
从“十四五”整体看,巴东县商品房销售面积累计达68万平方米、较“十三五”增长40%,住房消费逆势上扬、全州领先,说明县域市场在全国房地产下行的大环境中展现出较强的韧性。这一韧性既来自政策刺激,也来自康养旅居等特色需求的支撑。
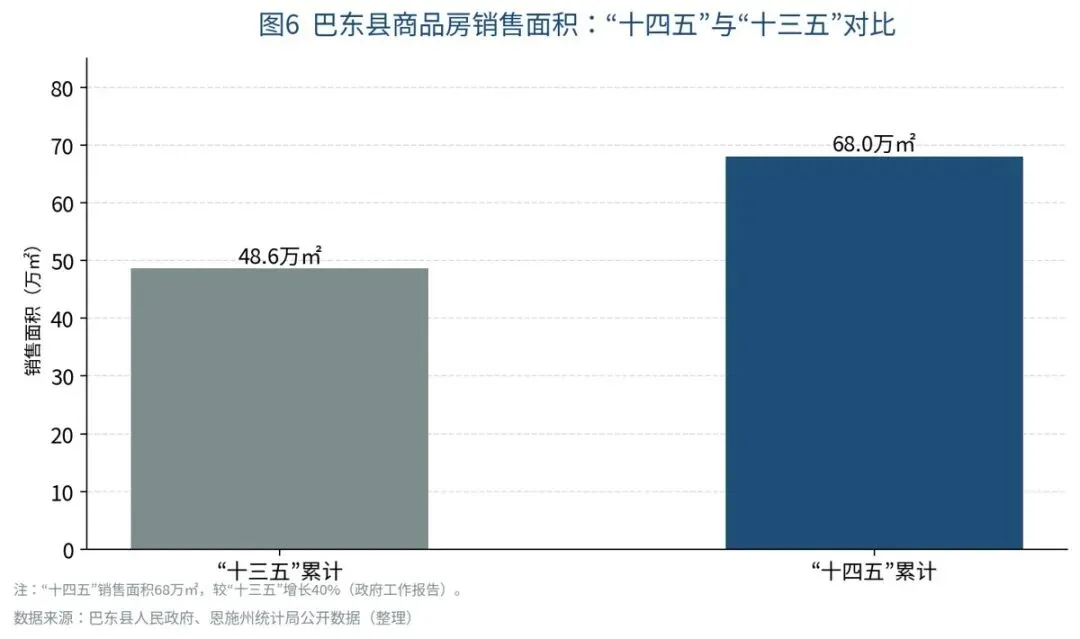
图6 巴东县商品房销售面积:“十四五”与“十三五”对比
第五章 细分市场:住宅、康养与商业地产
5.1 住宅市场
住宅是巴东房地产市场的主体。从产品结构看,县城信陵镇的住宅以刚需和首改型高层、小高层为主,户型面积多在75—120平方米之间,这与就地城镇化购房奖补政策的面积分档高度吻合;野三关镇与绿葱坡镇的住宅则更多融入旅游康养属性,低密度、电梯洋房、小高层公寓等产品占比更高,客群中外地旅居者比例显著。
从价格带看,第三方平台样本显示巴东楼盘价格大致分布在每平方米4000—8000元区间,其中4000—5000元/平方米的刚需盘占比最高,如巴东碧桂园约4100元/平方米、汉元世纪城·悦府约4800元/平方米;5000—6000元/平方米的改善盘代表有玉麟香缇、茶店驿站等;高端项目如天创·揽月府约8900元/平方米、天创望江樾约11500元/平方米,构成价格天花板。这一多层次价格体系,满足了从本地刚需到高端改善、从自住到旅居的多元需求。
5.2 康养旅游地产——巴东市场的独特样本
康养旅游地产是巴东房地产市场最具特色、也最具全国样本意义的板块。巴东地处北纬30度,森林覆盖率67.5%,负氧离子含量每立方厘米超过2万个,夏季平均气温约22℃,是天然的“空调房”。依托野三关、绿葱坡为核心的避暑康养旅游度假区,巴东将“凉资源”转化为“热经济”,形成了全域联动的避暑康养集群。
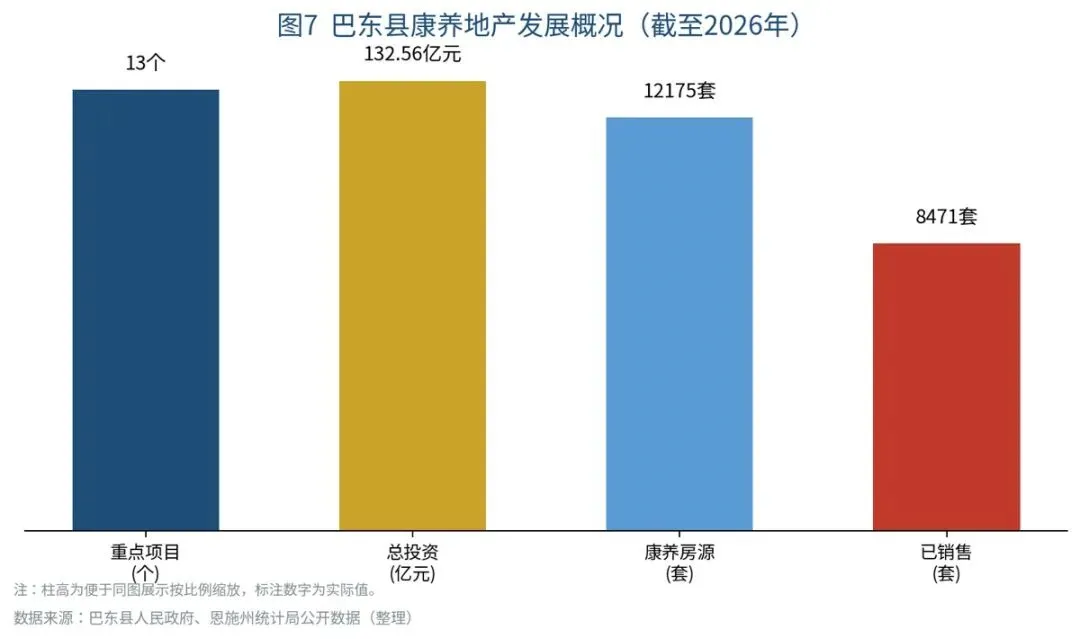
图7 巴东县康养地产发展概况(截至2026年)
从规模看,全县已建成13个重点康养地产项目,总投资132.56亿元,提供康养房源12175套;已销售康养地产8471套,吸引近2万名外地群众安居康养,2025年房地产销售增速领跑全州。2026年“清凉宜居嘉年华·秘境巴东四季康养全省巡展”集中推介6家企业约4196套优质现房,涵盖电梯洋房、小高层公寓等多种业态,并配建社区医疗、文体中心、商业服务及休闲公园,构建“15分钟康养生活圈”。
野三关绿葱坡旅游度假区2025年接待游客73.35万人、实现综合收入39.2亿元,成功入选全国暑期避暑旅游路线“鄂湘秘境神农凉域”,跻身国家级避暑旅游推荐目的地行列。度假区内高端酒店与特色民宿云集,床位总数超过5000张。野三关整体入住率保持在八成以上,来自武汉、宜昌、浙江等地的老人带孙辈长住避暑成为主流,不少游客连续多年到此置业,将其作为“夏天的家”。
康养地产的兴起,本质上是对人口老龄化与消费升级的响应。它突破了传统房地产依赖本地刚需的局限,将需求来源扩展到全省乃至全国,为人口收缩地区的房地产市场开辟了新的增长空间。但同时也应看到,康养地产高度依赖气候、生态与交通等外部条件,且客群以季节性旅居为主,如何提升四季运营能力、实现“可旅居、可康养、可久居”的统一,是这一业态可持续发展的关键。
5.3 商业与非住宅地产
非住宅物业包括商业、办公等业态。2025年县城区非住宅销售均价9279.38元/平方米、野三关镇9543.72元/平方米,价格显著高于住宅。这一方面反映商业用地的稀缺性和单位面积的高价值,另一方面也意味着非住宅投资门槛较高、去化难度较大。随着县城商圈成熟和旅游消费升级,社区商业、文旅商业等领域仍存在结构性机会,但投资者需审慎评估租金回报与运营能力。
5.4 车位市场
车位是住宅的配套业态。2025年县城区车位销售均价933.44元/平方米、野三关镇755.65元/平方米。2025年新增预售车位198个、现售车位140个。随着居民汽车保有量提升,车位配比成为影响居住品质的重要因素,合理规划与定价车位,既能提升项目品质,也能为开发企业带来稳定收益。
第六章 市场需求客群与消费行为分析
6.1 本地刚需与改善型需求
本地刚需主要来自县城及乡镇的婚育家庭、首次置业的年轻人,以及从乡镇向县城转移的家庭。这类客群对价格敏感,偏好75—120平方米的中小户型,付款方式以按揭贷款为主。改善型需求则来自已有住房、追求更好居住环境的家庭,关注户型、小区品质、物业服务和教育资源。在人口自然增长率转负的背景下,纯刚需规模趋于收缩,改善型需求在总需求中的占比将逐步上升。
6.2 返乡置业与进城农民
巴东是劳务输出大县,外出务工人员返乡置业是重要需求来源。同时,就地城镇化政策积极推动农村人口向县城集聚。根据政策,2025年1月1日至12月31日,居民在巴东购买合法商品住房并办理不动产权证书的,按面积给予奖补:75平方米以下每套3000元、75(含)至120平方米每套5000元、120(含)平方米以上每套10000元。进城农民购买县城区购房奖补项目库内新建商品住房的,可享受5万元/套购房补贴;符合特定条件的还可叠加一次性购房补贴及面积奖补。
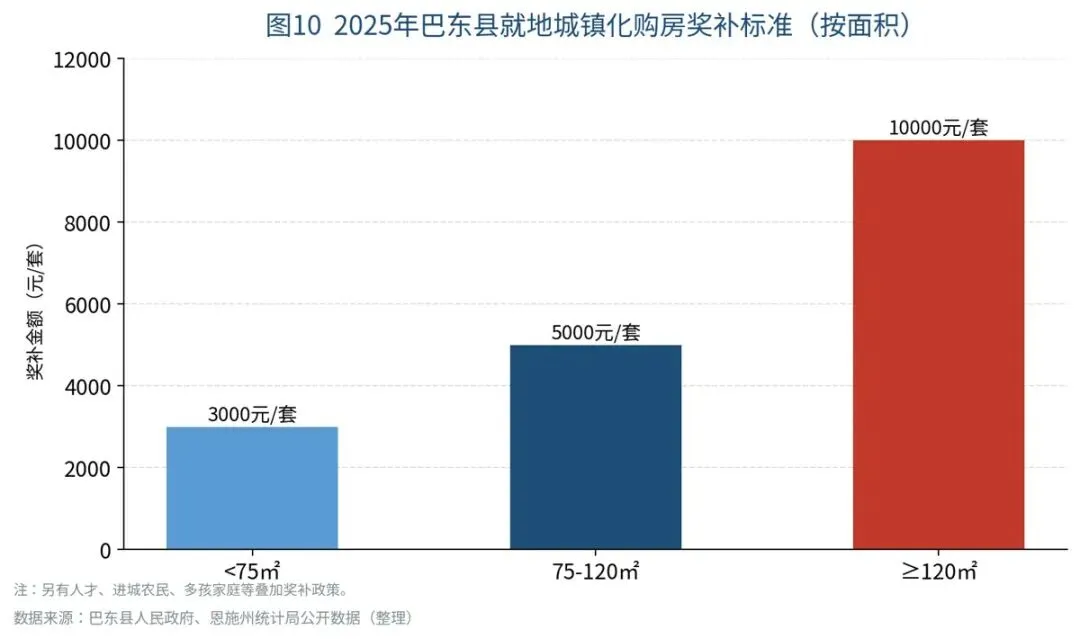
图10 2025年巴东县就地城镇化购房奖补标准(按面积)
这些政策实质性降低了进城农民的购房门槛,是支撑县城房地产需求的重要力量。奖补按面积分档的设计,也引导了合理住房消费,避免了过度追求大面积。
6.3 外来康养旅居客群
外来康养旅居客群是巴东市场最具成长性的需求来源。这类客群主要来自武汉、宜昌、重庆及浙江等地的中老年人,具有较强的支付能力和明确的避暑康养诉求,偏好野三关、绿葱坡片区的小户型、低密度、配套完善的产品,购买目的兼具自住、度假与资产配置。近2万名外地群众在巴东安居康养,构成了稳定的外部需求基础。高铁通车使这一客群的到达成本大幅降低,是需求释放的关键推手。
6.4 投资与资产配置需求
在住房居住属性回归的背景下,单纯的投资投机需求已明显降温。但在康养地产领域,兼具使用价值与保值功能的旅居物业仍吸引部分资产配置型客户。对这类需求,应引导其向长期持有、自住为主的方向发展,避免短期炒作影响市场稳定。
系列导航
上篇 · 市场基本面 | 中篇 · 成交与结构 | 下篇 · 风险与趋势
数据来源:巴东县人民政府门户网站、2024 及 2025 年国民经济和社会发展统计公报、恩施州统计局、巴东县住建局网签数据、巴东县自然资源和规划局公开出让信息等。统计口径差异见报告 1.5 节。数据整理时间:2026 年 11 月。