研报速递
红星发展(600367.SH)公司研究报告
报告日期:2026-11-20 | 数据截至:2026-11-19 收盘(三季报截至 2026-09-30)数据来源:通达信 F10 / 行情接口、上海证券报·中国证券网、公司公告、证券时报数据宝说明:本报告为基于公开数据的独立整理,非券商正式研报,不构成投资建议。
一、核心观点速览
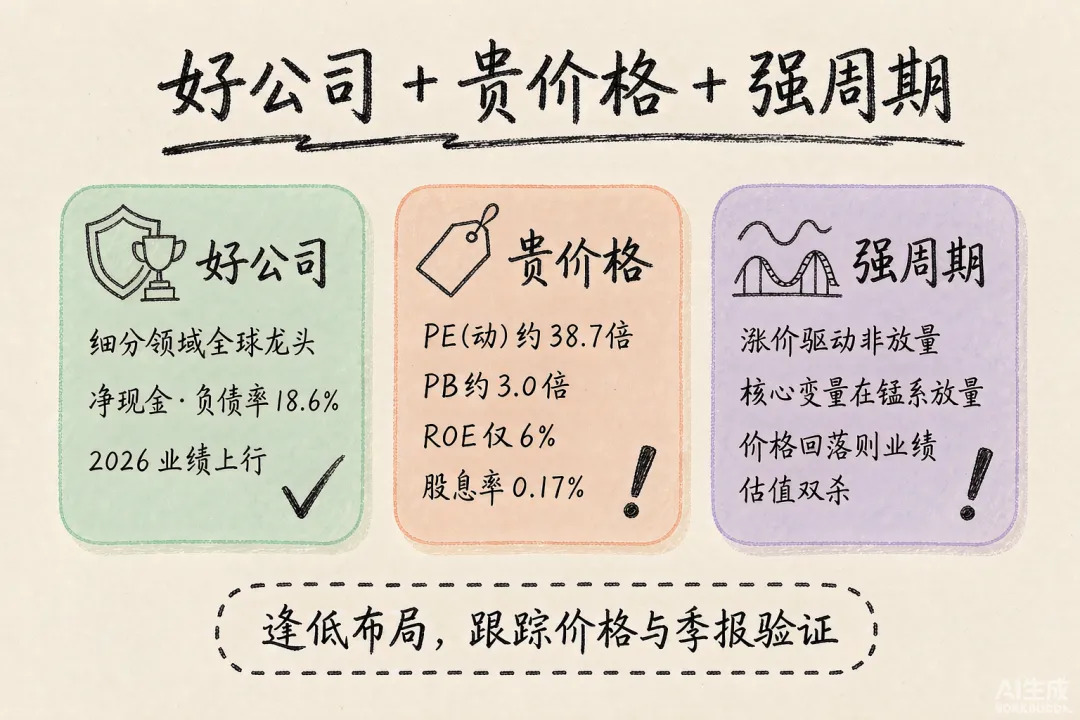
| 基本面扎实、业绩处于上行周期,但股价经历题材暴涨后已回落 65%,估值仍不便宜;属"好公司+贵价格+强周期"的组合 |
二、公司是做什么的
红星发展全称贵州红星发展股份有限公司,2001 年 3 月在上交所上市,总部位于贵州省安顺市镇宁县。控股股东为青岛红星化工集团(持股 36.42%),实际控制人为青岛市国资委——这是上世纪 90 年代青岛对口帮扶贵州的产物,首家东西部结合在西部上市的公司。
主营两大系列产品:
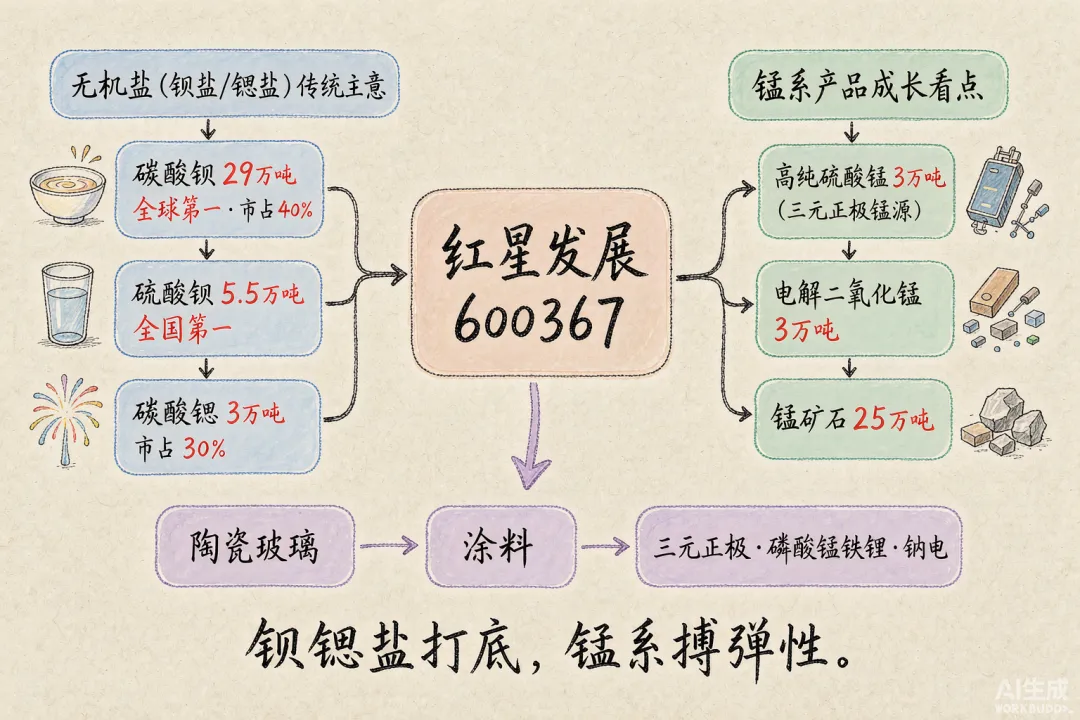
无机盐(钡盐、锶盐)——传统主业,约占营收 2/3
碳酸钡:产能 29 万吨,全球第一,市占率约 40%,用于陶瓷釉料、功能玻璃、磁性材料、电子元器件
硫酸钡:产能 5.5 万吨,全国第一,用于油漆涂料、塑料、蓄电池
碳酸锶:产能 3 万吨,市占率约 30%,用于磁性材料、液晶玻璃基板、烟花
锰系产品——成长看点
电解二氧化锰(EMD)3 万吨/年、高纯硫酸锰 3 万吨/年、锰矿石 25 万吨/年
高纯硫酸锰是锂电池三元正极(前驱体)的锰源,向下延伸至锰酸锂、磷酸锰铁锂、钠电正极
副产品:电池级碳酸锂、硫磺、硫脲,以及天然色素产业。
三、财务分析:业绩拐点已现
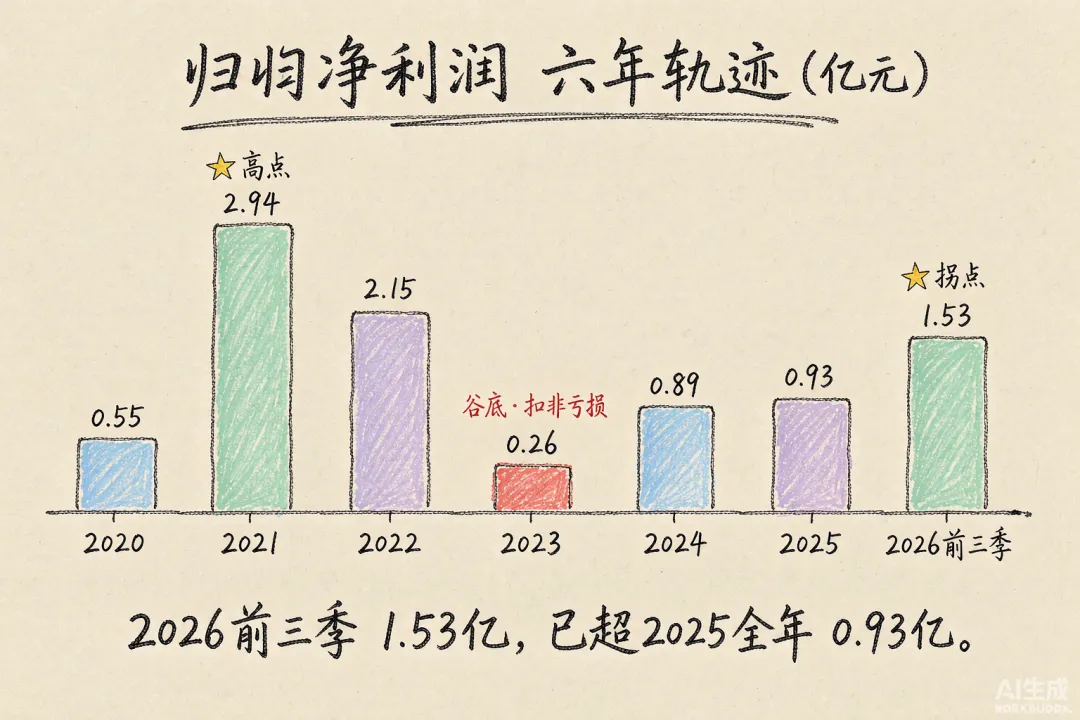
3.1 近六年业绩轨迹(归母净利润,亿元)
| 2.94 | 1.53 | ||||||
看点:2023 年是周期谷底(扣非亏损),2024—2025 年修复,2026 年前三季净利 1.53 亿已超过 2025 全年(0.93 亿),且 Q3 单季净利 6865 万、同比 +137.3%,业绩拐点明确。但距 2021—2022 年景气顶点(净利 2.1—2.9 亿)仍有距离。
3.2 增长质量:涨价驱动,非放量驱动
2026 前三季营收仅 +4.89%,而净利 +42.38%——增长主要来自毛利率改善。
毛利率:2026 前三季约 26.6%(营收 16.88 亿 - 营业成本 12.39 亿),较 2024 年报的 18.3% 显著提升。
驱动因素(据公司三季报):碳酸锂、硫酸钡、氢氧化钡、高纯碳酸钡、硫磺等产品毛利同比增加。
这意味着业绩弹性高度依赖化工品价格周期,一旦价格回落,利润可能快速回吐。
3.3 资产负债表:极为干净
截至 2026-09-30:
| 资产负债率仅 18.6% | ||
结论:这是一张典型的"净现金"资产负债表,无偿债压力,抗周期能力强。缺点是资金利用效率低,ROE 偏低(2026 前三季加权 ROE 6.03%),分红也保守(2026 中期 10 派 0.3 元,股息率约 0.17%)。
四、股价复盘:一轮完整的题材过山车
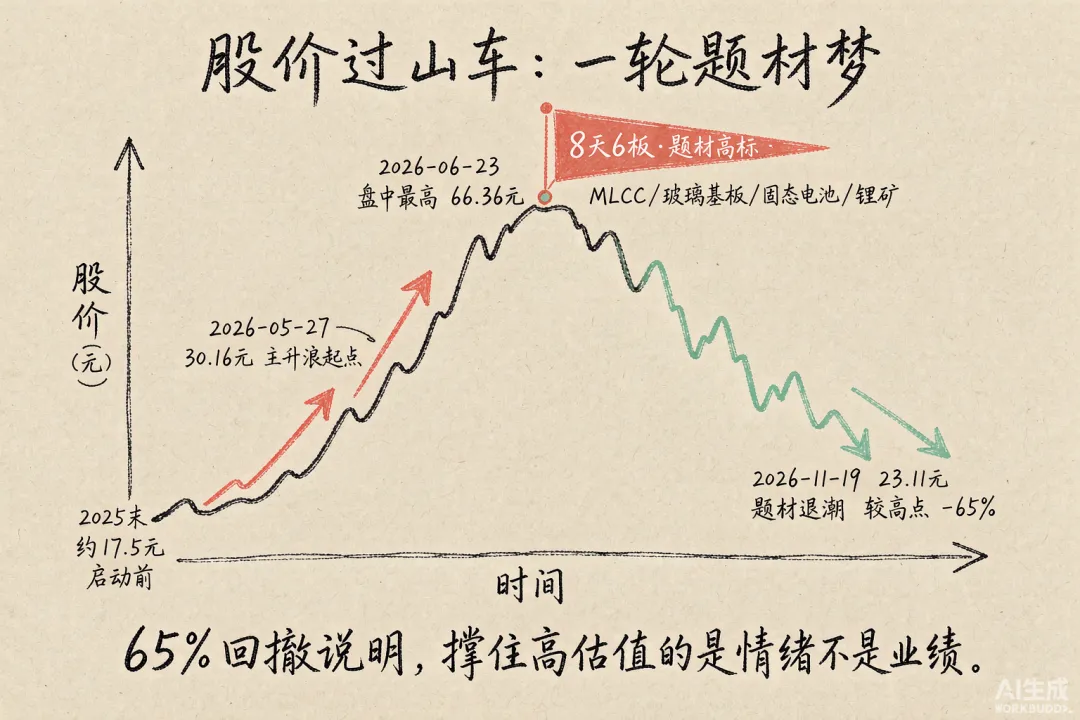
| 23.11 元 |
6 月暴涨的逻辑(据公开报道):这轮上涨并非单一基本面驱动,而是多题材叠加的情绪炒作——碳酸锶/MLCC 被动元件涨价、玻璃基板、固态电池映射、电解锰涨价、锂矿概念(当时碳酸锂主力合约逼近 15.7 万元/吨,宁德时代宜春锂矿复产)。公司一度发布股票交易异常波动公告,自查称"不存在应披露而未披露的重大信息"。
这轮行情的启示:股价的 65% 回撤说明 6 月的高估值由题材和情绪支撑,而非业绩。当前 23 元附近,是题材退潮后的价值回归区。近 120 个交易日区间跌幅 -23.4%。
五、估值与投资价值判断
当前估值(以 2026-11-19 收盘价 23.11 元、总市值 79 亿计):
三点判断:
公司是"好公司"——细分领域全球龙头、财务极稳健、业绩处上行周期,2026 年净利有望创近四年新高。
但价格不便宜——近 39 倍动态 PE 对应一家营收几乎零增长、ROE 仅 6% 的周期化工企业,估值已透支部分成长预期。真正合理的估值锚应看锰系(高纯硫酸锰)放量能否兑现。
核心变量在锰系与价格周期——传统钡锶盐提供安全垫,锰系提供弹性。若磷酸锰铁锂/钠电池放量带动高纯硫酸锰需求,估值可维持;若化工品价格回落,业绩与估值可能双杀。
适合: 关注周期化工、能承受高波动的投资者,逢低布局、跟踪价格与季报验证。不适合: 追求稳定分红、低估值价值投资者。
六、风险提示
强周期风险:钡盐、锰系、碳酸锂价格大幅波动,直接冲击利润(参考 2023 年扣非亏损)。
估值回撤风险:6 月题材炒作留下高估值记忆,情绪退潮后仍有下行空间。
业绩兑现风险:高纯硫酸锰需求增长若不及预期(新能源材料路线变化),成长逻辑受损。
在建项目转固后折旧压力:大量在建工程转固,若产能利用率不足将拖累利润。
股东户数高企:股东户数 8.09 万户(10/31,环比 -5.53%),筹码仍偏分散。
附:关键数据索引(可核查)
行情:2026-11-19 收盘 23.11 元 / -3.63% / 成交额 2.43 亿 / 换手 3.06% / 总市值 79 亿
财务:2026 三季报营收 16.88 亿(+4.89%)、归母净利 1.53 亿(+42.38%)、EPS 0.45、ROE 6.03%
资产负债:总资产 35.41 亿、负债 6.58 亿、货币资金 9.41 亿、资产负债率 18.6%
股东:青岛红星化工集团持股 36.42%,实控人青岛市国资委;股东户数 80,946(2026-10-31)
历史高点:66.36 元(2026-06-23 盘中);现价较高点 -65%