研报速递
点击蓝字 关注我们

一个反直觉的事实是:2025年中国医疗机器人市场规模已达230.1亿元,但绝大多数手术机器人仍属L1-L2级“弱具身”——由医生手控机械臂,没有自主决策能力。真正的具身智能渗透率,才刚刚开始爬坡。
易观分析最新发布的《中国医疗行业具身应用市场分析报告2026》揭示了一个关键判断:2027年将是中国医疗具身智能的“陡升起点” ,渗透率从2026年的约12%跃升至2030年的约60%,市场规模突破1262.5亿元,CAGR高达40.5%。
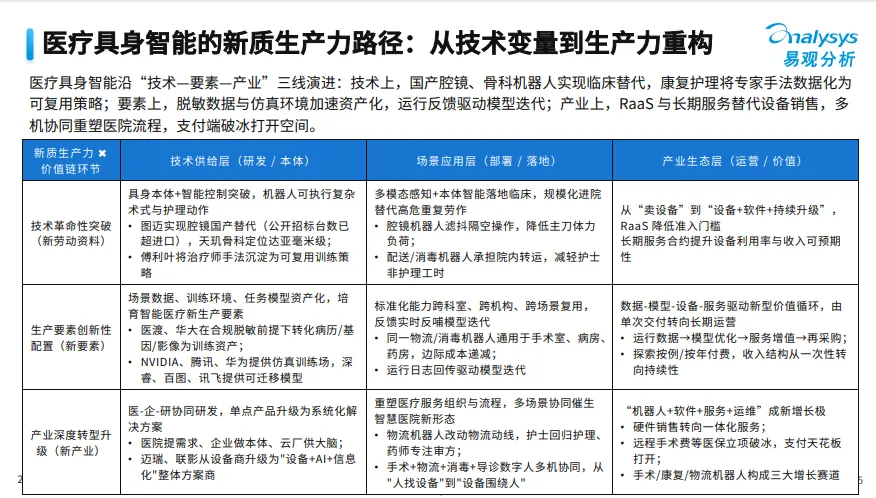
这不是又一个“AI+医疗”的宏大叙事。《中国医疗行业具身应用市场分析报告2026》这份报告用大量企业数据和场景拆解,勾勒出一条从“技术变量”到“生产力重构”的真实路径。
💡 手术机器人没有“大脑”,千亿市场却已爆发:中国医疗具身智能的拐点时刻
1
核心要点
01 为什么是现在?供需矛盾倒逼“物理执行”
具身智能与纯软件AI的核心区别在于:它要在物理世界完成感知→决策→行动的闭环。医疗行业恰恰提供了最刚性的落地场景。
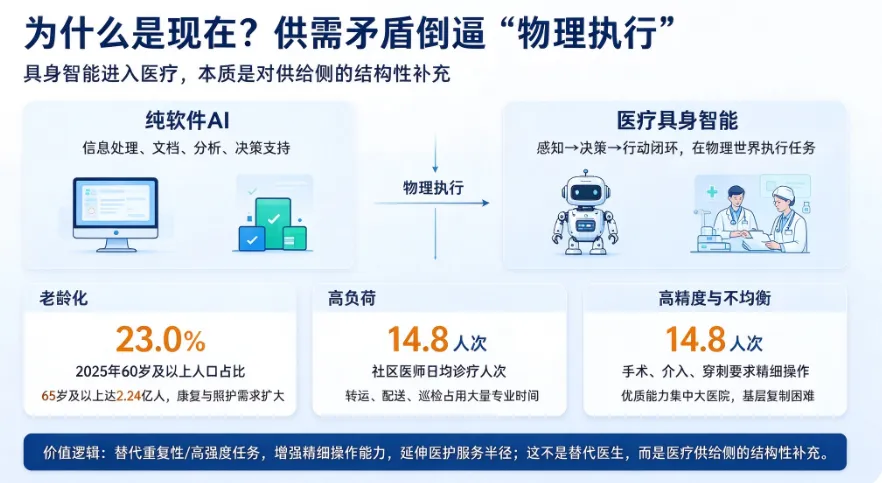
报告披露了三组关键数据:
🔹 老龄化:2025年60岁及以上人口占比23.0%,65岁及以上达2.24亿人,长期康复与照护需求持续扩大;
🔹 高负荷:全国社区卫生服务站医师日均承担14.8人次诊疗,院内转运、配送、巡检占用大量专业时间;
🔹 高精度与不均衡:手术、介入、穿刺等场景要求精细操作,优质能力集中于大医院,基层难以复制。
💡具身智能的价值逻辑因此清晰:替代重复性/高强度任务、增强精细操作能力、延伸医护服务半径。这不是“替代医生”,而是对医疗供给侧的结构性补充。
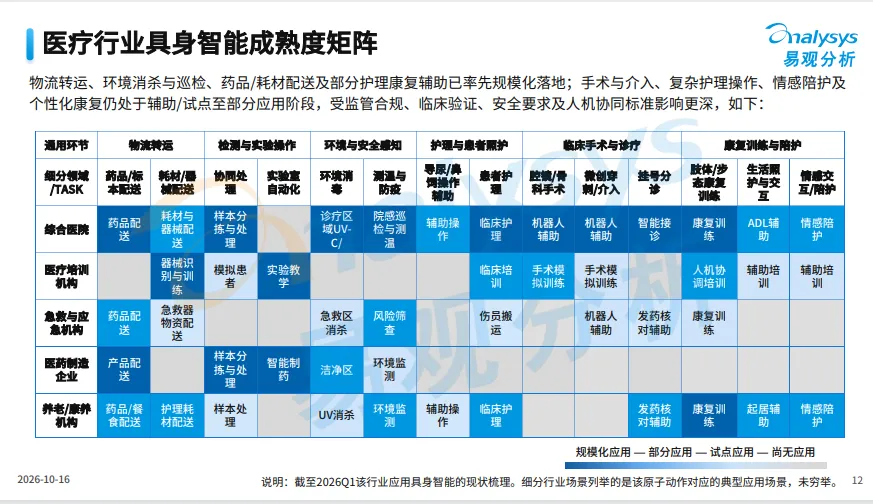
02 六大场景成熟度分化:物流消杀已规模化,手术康复在临界点
报告构建了一个“医疗行业具身智能成熟度矩阵”,将应用场景按落地程度分为四档:
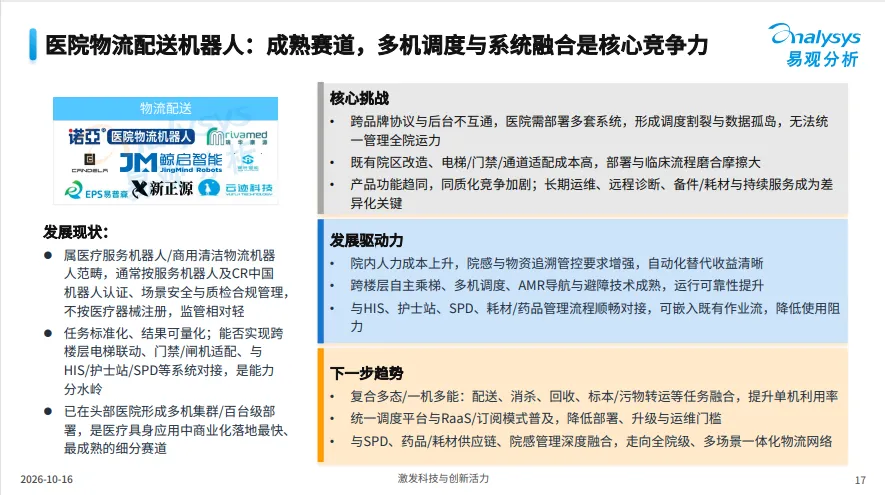
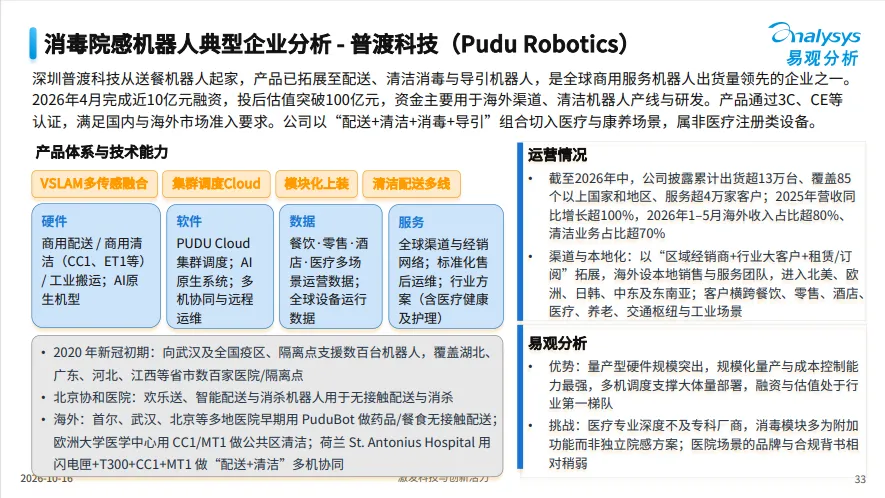
🔹 已规模化应用:物流转运、环境消杀与巡检、药品/耗材配送。院内物流AGV已具备L2自主导航能力,在头部医院形成百台级部署,是商业化落地最快的赛道。
🔹 部分应用:康复训练、导诊接待。康复机器人需求刚需且分层,但支付覆盖不足、疗效评价标准不统一制约规模化;导诊机器人容错空间大,但易沦为“摆设”,需从问答走向任务执行。
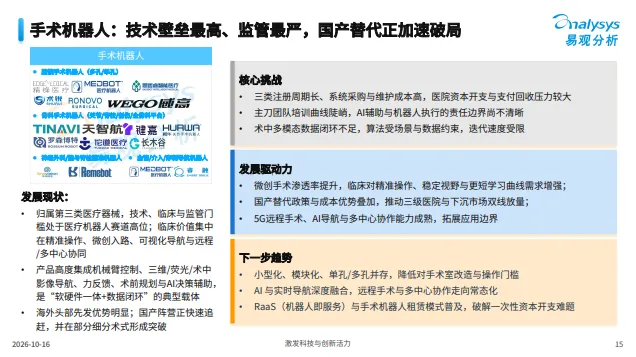
🔹 试点至部分应用:手术与介入、复杂护理操作、情感陪护。手术机器人技术壁垒最高、监管最严,国产替代正在加速破局,但主从操作范式尚未突破,AI辅助与机器人执行的责任边界仍不清晰。
🔹 尚无应用:部分高难度护理操作、个性化康复智能体。
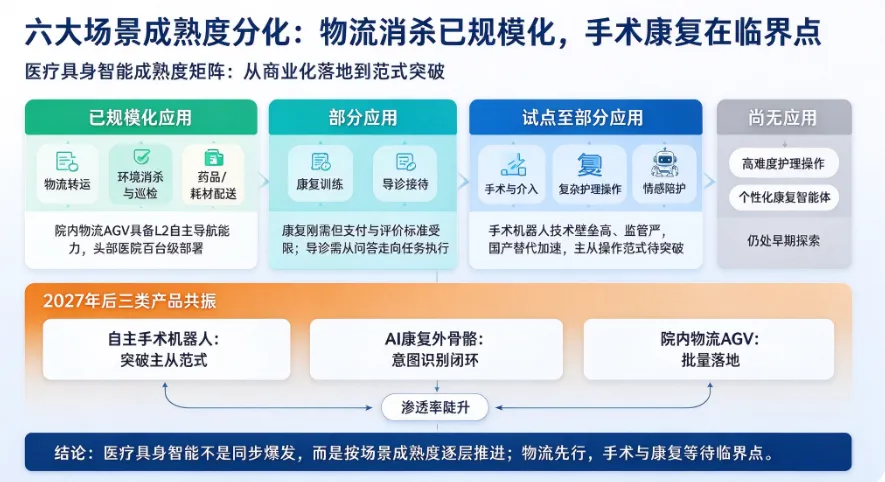
💡 报告特别指出,2027年后三类产品将共振:自主手术机器人突破主从范式、AI康复外骨骼实现意图识别闭环、院内物流AGV批量落地,推动渗透率陡升。
03 企业图谱:三类玩家,三种打法
报告对典型企业的分析揭示了产业生态的分层逻辑:
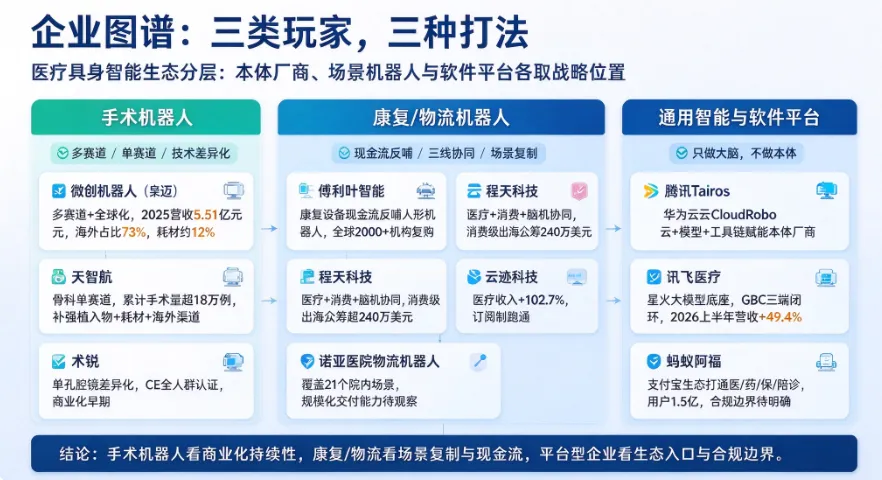
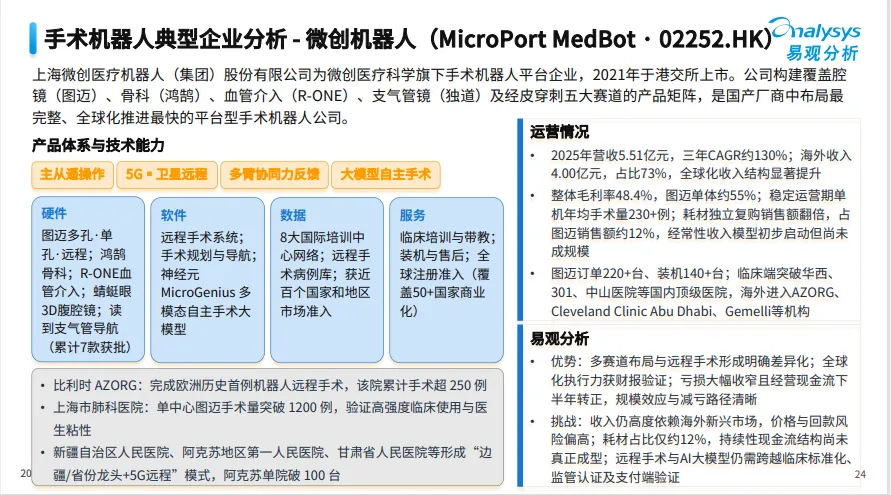
🔹 手术机器人:微创机器人(图迈)走“多赛道+全球化”路线,2025年营收5.51亿元,海外占比73%,但耗材收入仅占图迈销售额约12%,持续性现金流尚未成型;天智航深耕骨科单赛道,累计手术量超18万例,拟收购上海微创骨科补强“植入物+耗材+海外渠道”;术锐以单孔腔镜技术差异化突围,获CE全人群认证,但商业化仍处早期。
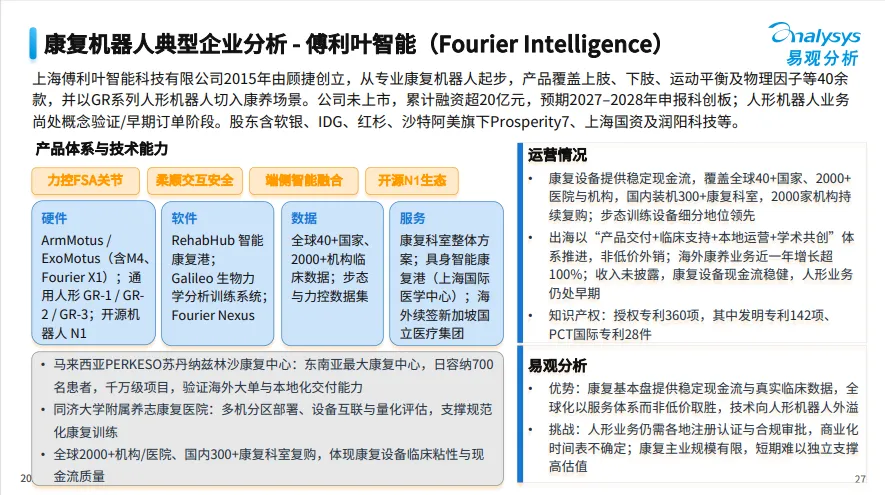
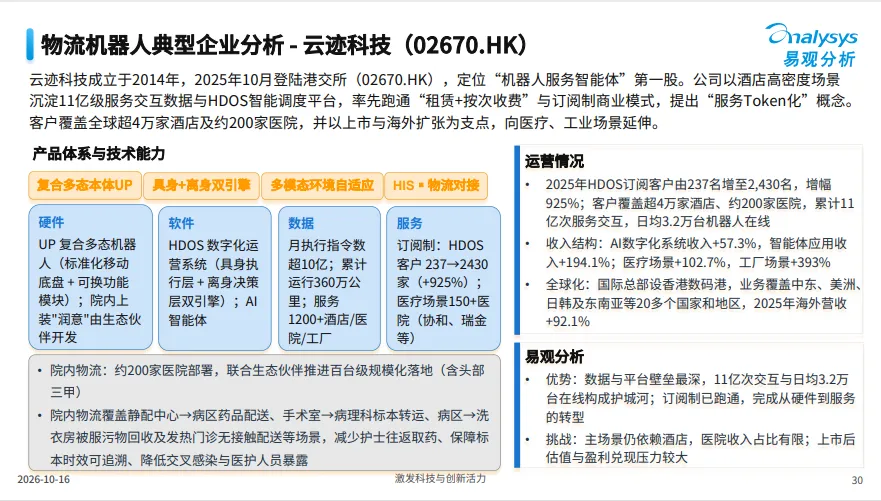
🔹 康复/物流机器人:傅利叶智能以康复设备稳定现金流反哺人形机器人探索,全球2000+机构复购;程天科技“医疗+消费+脑机”三线协同,消费级出海众筹超240万美元;云迹科技以酒店场景沉淀数据与调度平台,医疗场景收入+102.7%,订阅制已跑通;诺亚医院物流机器人覆盖21个院内场景,但规模化交付能力待观察。
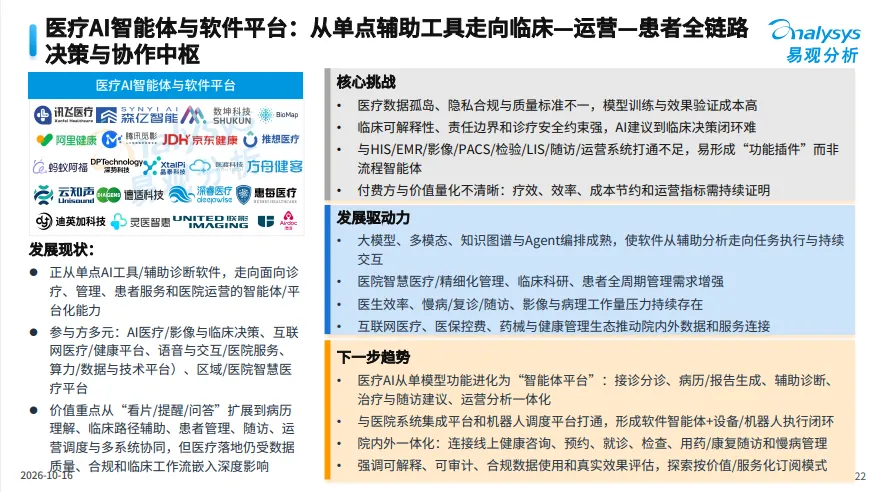
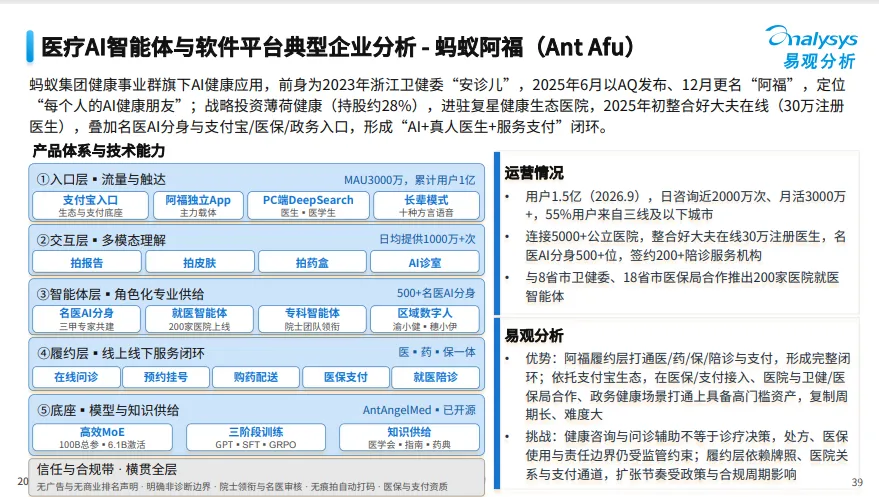
🔹 通用智能与软件平台:腾讯Tairos、华为云CloudRobo、蚂蚁灵波均明确“只做大脑不做本体”,以云+模型+工具链赋能本体厂商。讯飞医疗以星火大模型为底座,GBC三端闭环,2026上半年营收+49.4%;蚂蚁阿福以支付宝生态打通医/药/保/陪诊闭环,用户1.5亿,但健康咨询不等于诊疗决策,合规边界仍是约束。
04 四大趋势:价值链上移,主导权易主
报告对2026-2030年的趋势判断,核心可概括为四点:
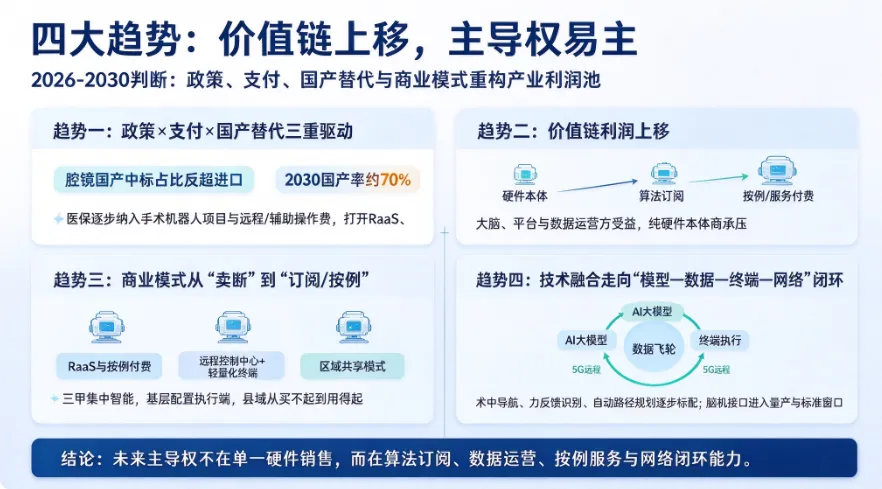
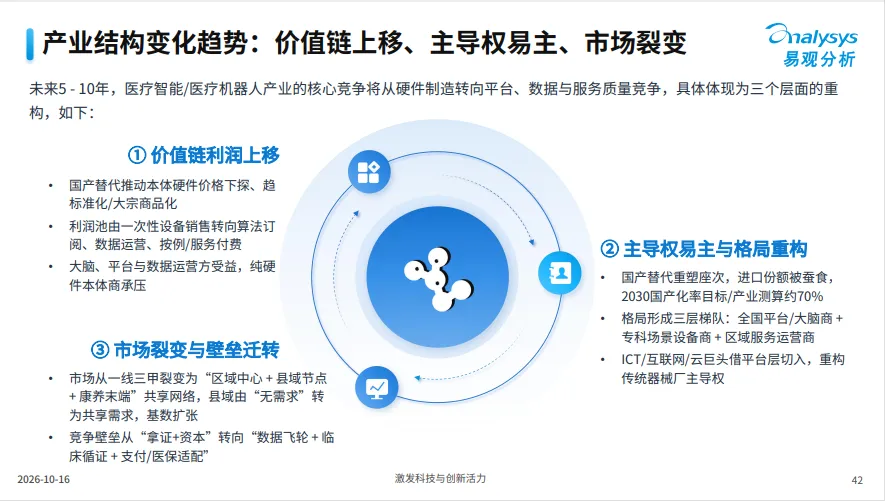
🔹 政策×支付×国产替代三重驱动。腔镜手术机器人国产品牌中标占比已反超进口,2030年国产率有望达约70%;医保价格体系逐步纳入手术机器人项目与远程/辅助操作费,为RaaS、按例付费打开收费路径。
🔹 价值链利润上移。硬件本体趋标准化/大宗商品化,利润池从一次性设备销售转向算法订阅、数据运营、按例/服务付费。大脑、平台与数据运营方受益,纯硬件本体商承压。
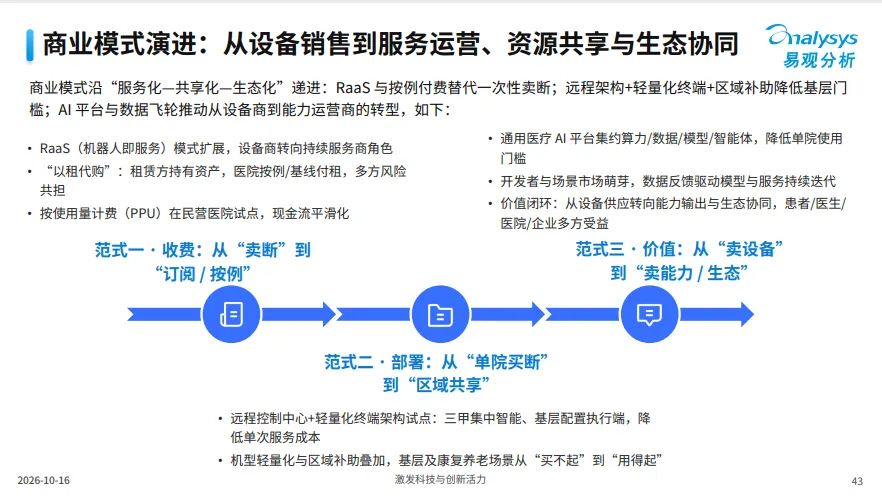
🔹 商业模式从“卖断”到“订阅/按例” 。RaaS与按例付费替代一次性卖断;远程控制中心+轻量化终端架构试点,三甲集中智能、基层配置执行端;区域共享模式让县域从“买不起”到“用得起”。
🔹 技术融合走向“模型—数据—终端—网络”闭环。AI大模型×机器人深度融合,术中导航、力反馈识别、自动路径规划逐步标配;数据飞轮成为隐形壁垒;5G远程化与设备轻量化并行;脑机接口进入量产化与标准落地窗口。
总结
这份报告最值得关注的判断,不是千亿市场规模,而是“弱具身”向“强具身”跃迁的时间窗口。当前医疗机器人以主从操作为主,自主决策能力有限;康复/护理/药房自动化渗透率不足1%;仅院内物流AGV具备L2自主导航。
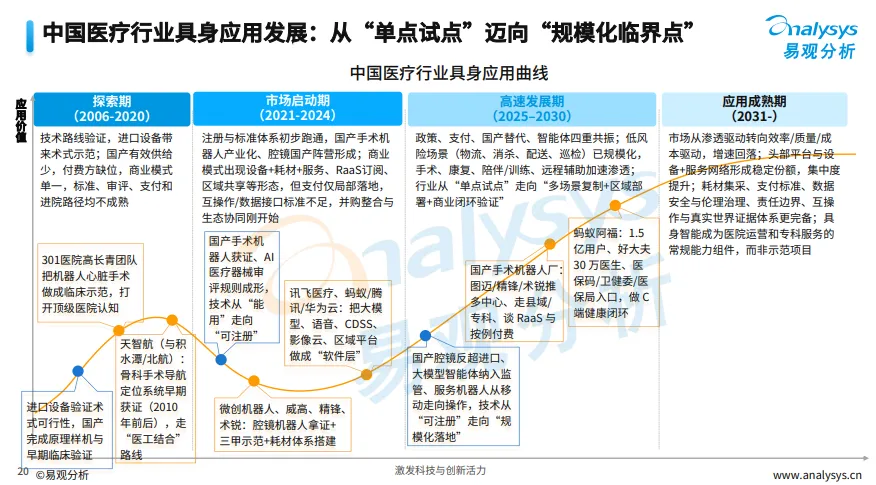
但报告预测,2027年后自主手术机器人、AI康复外骨骼、物流AGV三类产品将同步突破,推动渗透率从12%跃升至60%。这意味着,未来3-5年是医疗具身智能从“单点试点”走向“规模化复制+商业闭环验证”的关键期。
🔹 对于行业参与者而言,竞争壁垒正从“拿证+资本”转向“数据飞轮+临床循证+支付/医保适配”。谁能在2027年前完成场景闭环与数据积累,谁就能在陡升期占据身位。
🔹 而对于普通读者,一个更朴素的判断是:当手术机器人开始拥有“大脑”,当康复外骨骼能读懂你的意图,当医院里的物流机器人不再只是“搬运工”——医疗服务的组织方式,将被重新定义。
💡 拐点不在远方,在2027附医疗具身应用市场价值链产业图谱:
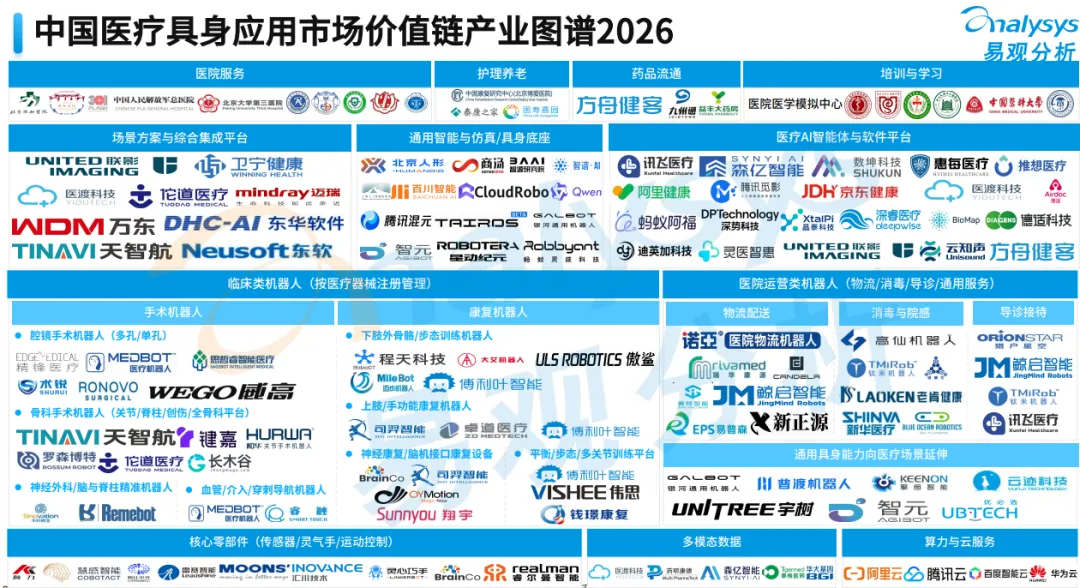
(见文末可免费下载资料)
2
报告原文
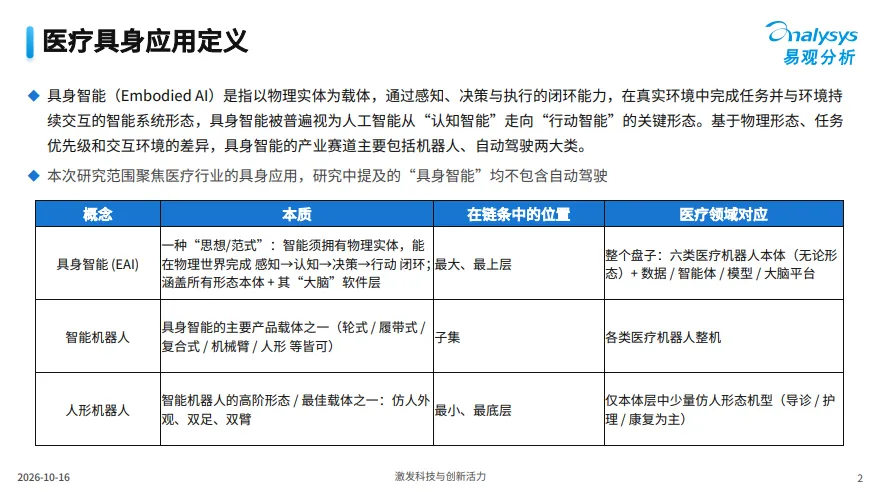
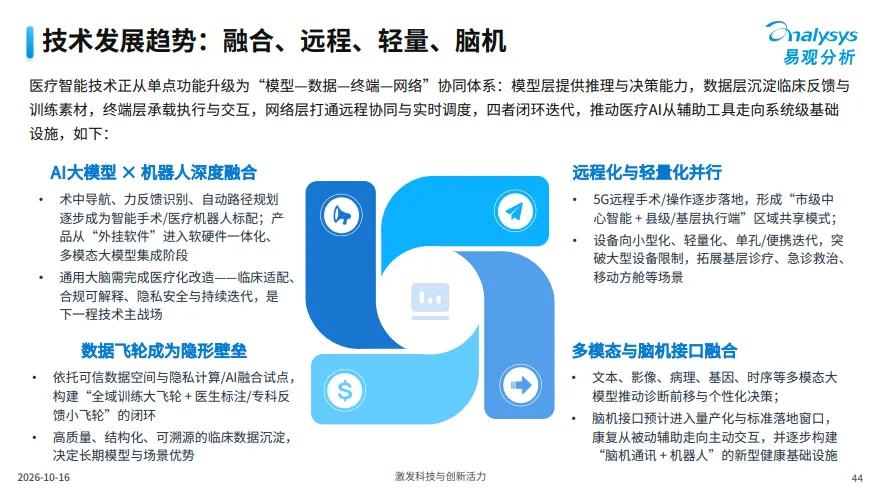
报告来源:易观分析
篇幅有限,需要查看报告完整版可私信“2026中国医疗行业具身应用市场分析报告",小z助手会自动reply链接,资料均免费获取。
如果本篇文章对您有帮助或有价值,记得点赞分享给更多人,感谢您的支持!
(如需转载,请在文章首尾处明确注明来源,否则会面临侵权删除)
往期回顾
AI 瞭望星球
站在未来最前沿,
探索智能时代的星辰大海!
联系邮箱丨biz@steoak.com