研报速递
航运脱碳倒计时:船舶绿色装备的黄金十年
1、船舶绿色装备行业发展概况
船舶绿色装备是指应用于船舶动力系统、能效管理、排放控制和智能化运营等环节,旨在降低船舶温室气体排放和污染物排放、提升能源利用效率的各类装备、系统及技术的总称。其核心范畴涵盖以下四大类:
(1)新能源动力系统:包括LNG双燃料发动机、甲醇燃料发动机、氨燃料发动机、氢燃料电池、纯电驱动及混合动力系统等,是船舶绿色装备中技术含量最高、附加值最大的核心环节。
(2)能效增益系统:包括导流罩、毂帽鳍、高效螺旋桨、轴带发电机、风力辅助推进装置、空气润滑系统等,通过优化船舶水动力性能和能量回收实现节能降耗。
(3)尾气排放控制及净化系统:包括脱硫塔(FGD)、选择性催化还原系统(SCR)、船用碳捕集装置等,用于满足国际海事组织(IMO)Tier排放标准及未来碳减排要求。
(4)智能能效管理系统:包括船舶能效管理计划(SEEMP)数字化平台、AI航线优化系统、碳足迹核算与报告系统等,通过数字化和智能化手段实现全航程能效最优。
该行业处于船舶制造业与新能源产业的交叉地带,是航运业实现绿色低碳转型的核心支撑,也是国家"十五五"规划纲要中高端船舶与海洋工程装备重点方向的重要组成部分。
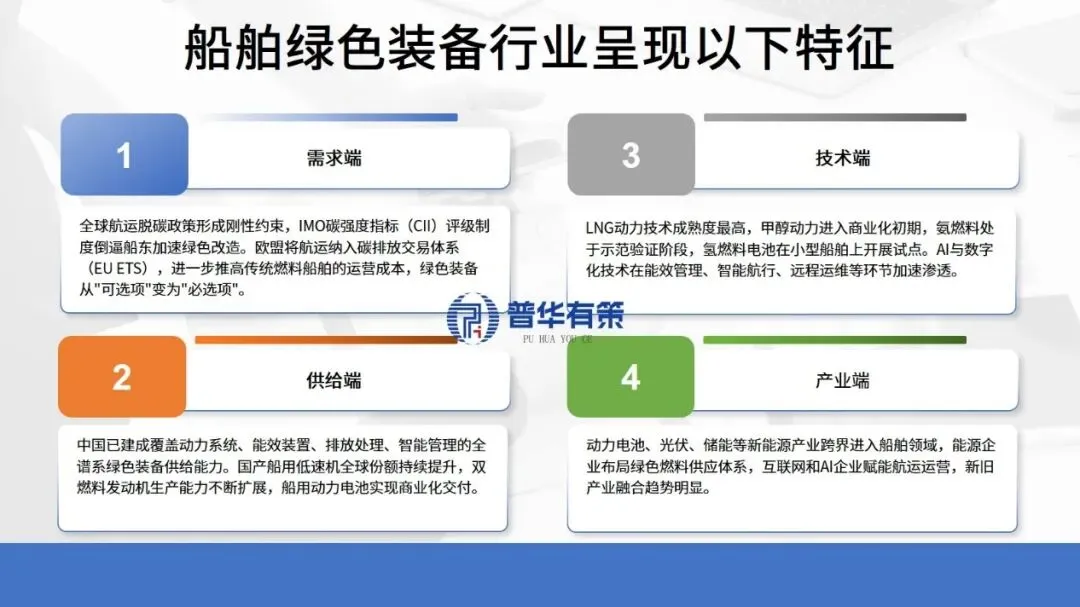
船舶绿色装备行业发展现状分析
资料来源:普华有策
2、船舶绿色装备行业政策环境总结
"十四五"以来,船舶绿色装备行业政策体系日趋完善,形成了"国际法规倒逼+国家战略引领+行业专项推动+地方配套落地"的四层架构。国际层面,IMO净零框架和欧盟航运碳定价机制构成刚性外部约束;国内层面,"十五五"规划纲要明确高端船舶与绿色装备方向,多部委联合出台绿色船舶制造、内河新能源船舶推广、绿色智能船舶技术规范等专项政策,沿海及内河重点省份相继推出地方配套方案。政策重心从"末端治理"转向"全链条绿色化",从"新船建造"延伸至"存量改造",从"单一装备"扩展到"燃料基础设施+数字化+碳市场"协同推进。
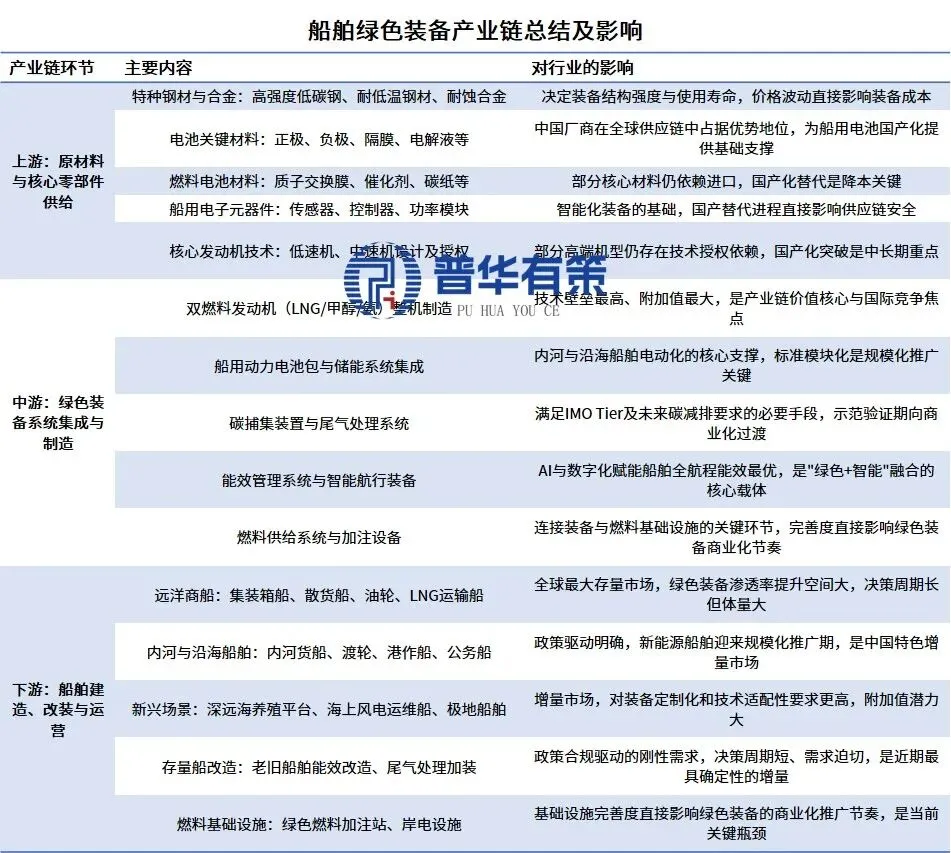
3、船舶绿色装备产业链总结及影响
(1)上游:原材料与核心零部件供给决定装备成本与技术天花板
船舶绿色装备上游涵盖特种钢材、电池关键材料(正极、负极、隔膜、电解液)、燃料电池核心材料(质子交换膜、催化剂)、船用电子元器件等。中国在电池材料、特种钢材等环节具备全球领先的供应链优势,为船用动力电池国产化提供了坚实基础。但在高端船用发动机设计、燃料电池核心材料等环节仍存在一定程度的进口依赖和技术授权约束,国产化替代是中长期攻关重点。上游材料的供给稳定性和成本水平,直接决定了绿色装备的交付能力、价格竞争力和技术迭代速度。
(2)中游:绿色装备系统集成是产业链价值核心
中游环节包括双燃料发动机整机制造、船用动力电池包与储能系统集成、碳捕集装置与尾气处理系统制造、能效管理系统与智能航行装备研发等。这一环节技术壁垒最高、附加值最大,也是国际竞争最激烈的领域。中国船企和配套企业在系统集成能力上快速追赶,但在部分核心机型和高端控制系统方面仍需持续突破。
(3)下游:船舶建造、改装与运营需求牵引装备升级方向
下游涵盖远洋商船建造、内河与沿海船舶建造、存量船舶绿色改造、港口与燃料加注基础设施建设等。下游船东的采购意愿受政策合规压力、燃料经济性、融资条件三重因素驱动。远洋商船市场体量最大但决策周期长;内河船舶市场政策红利明确、增长弹性高;新兴场景(深远海养殖平台、海上风电运维船、极地船舶等)虽体量尚小但技术门槛和附加值更高。下游需求的结构变化,直接引导中游装备企业的产品布局和研发方向。
船舶绿色装备产业链总结及影响
资料来源:普华有策
4、船舶绿色装备行业竞争格局分析
(1)全球格局呈"中韩双雄并立、欧洲技术引领、日本深耕细分"态势
中国在造船总装能力上全球领先,绿色船舶订单份额持续扩大,在船用动力电池、能效装置等环节具备成本与规模优势;韩国在高端绿色船型(大型LNG运输船、甲醇动力集装箱船)和核心动力系统方面保持技术领先;欧洲在双燃料发动机设计、船舶电气化系统、智能能效管理等核心配套环节占据技术制高点;日本在氨燃料发动机、节能装置、核心配套零部件方面具有深厚积累。
(2)国内竞争格局呈"国有龙头引领、民营头部崛起、跨界玩家涌入"特征
中国船舶集团旗下核心船厂凭借全谱系总装建造能力和绿色动力技术全覆盖,占据国内主导地位;恒力重工、扬子江船业等民营头部船企凭借灵活经营机制和成本优势,在绿色船舶订单获取上表现强劲;宁德时代等动力电池企业跨界进入船用场景,以标准模块换电模式开辟新赛道;中国动力/中船发动机在国内船用发动机领域保持龙头地位。
(3)国际核心配套企业仍掌握部分技术制高点
瓦锡兰(芬兰)在甲醇/氨燃料发动机和能效管理系统方面全球领先;Everllence(原曼恩能源方案,德国)的甲醇发动机和氨燃料方案具有广泛的技术授权网络;ABB(瑞士)在船舶电气化系统和岸电解决方案方面优势突出。中国企业在中高端配套环节的国产化替代进程正在加速。
5、船舶绿色装备行业发展趋势
(1)替代燃料技术路线将逐步收敛
甲醇动力在近中期占据主导地位,氨燃料在远期具备零碳潜力,LNG作为过渡燃料仍有阶段性市场。未来5—10年,甲醇和氨燃料的商业化进程将成为行业最核心的技术变量,技术路线的收敛将加速装备标准化和规模化降本。
(2)智能化与绿色化深度融合将成为标配
AI赋能能效管理、智能航行和预测性维护,"绿色+智能"不再是可选项而是标配。2026年政府工作报告和"十五五"规划纲要均强调数字化、智能化转型方向,AI技术在船舶领域的应用将从辅助工具升级为核心能力,推动船舶从"绿色船舶"向"绿色智能船舶"跃迁。
(3)核心配套国产化加速突破
双燃料发动机、船用电池管理系统、智能控制软件等环节国产化率持续提升。"十五五"规划纲要对船用核心配套的攻关提出明确要求,新质生产力理念推动产学研深度融合,"卡脖子"环节有望逐步突破。
(4)商业模式从"卖装备"向"卖服务"演进
装备+运维+数据+融资的综合解决方案将成为主流。船东对全生命周期成本的关注,推动装备供应商从一次性销售转向长期服务合同。数字孪生、远程运维、能效保证等增值服务将成为新的利润来源。
(5)绿色燃料基础设施成为关键瓶颈
甲醇、氨等绿色燃料的生产和加注网络完善度,将直接影响绿色装备的商业化推广节奏。"十五五"规划纲要部署的零碳运输走廊建设,以及上海国际航运绿色燃料加注中心等项目,将逐步缓解这一瓶颈。
北京普华有策信息咨询有限公司《2027-2033年船舶绿色装备行业深度研究及投资前景预判报告》
目录
第一章 船舶绿色装备行业定义与范畴界定
1.1 船舶绿色装备的定义
1.2 核心产品范畴
1.2.1 新能源动力系统
1.2.2 能效增益系统
1.2.3 尾气排放控制及净化系统
1.2.4 智能能效管理系统
1.3 行业边界与交叉属性
1.3.1 与船舶制造业的边界
1.3.2 与新能源产业的边界
1.3.3 与数字化/人工智能产业的边界
1.4 与传统船舶装备的区别
1.5 统计口径与数据来源说明
第二章 船舶绿色装备行业发展历程与阶段划分
2.1 排放控制起步期(2010年代)
2.1.1 IMO排放控制区政策推进
2.1.2 脱硫塔、SCR等末端治理装备应用
2.2 能效提升加速期(“十三五”至“十四五”初期)
2.2.1 EEDI与SEEMP制度实施
2.2.2 LNG动力船舶商业化起步
2.3 替代燃料与新能源爆发期(“十四五”中后期至2026年)
2.3.1 IMO净零排放目标确立
2.3.2 甲醇、氨、氢、纯电等路线商业化进展
2.4 全链条绿色化与智能化融合期(2026年及以后)
2.4.1 “十五五”规划对高端船舶与海洋工程装备的部署
2.4.2 AI、数字孪生、智能航行技术渗透
2.5 各阶段关键节点与政策驱动复盘
第三章 船舶绿色装备产业链全景与价值分布
3.1 上游:原材料与核心零部件供给
3.1.1 特种钢材与船用材料
3.1.2 电池关键材料
3.1.3 燃料电池核心材料
3.1.4 船用电子元器件与控制系统
3.2 中游:绿色装备系统集成与制造
3.2.1 双燃料发动机整机制造
3.2.2 船用动力电池包与储能系统集成
3.2.3 碳捕集与尾气处理系统制造
3.2.4 能效管理与智能航行装备研发
3.3 下游:船舶建造、改装与运营需求
3.3.1 远洋商船建造需求
3.3.2 内河与沿海船舶需求
3.3.3 存量船舶绿色改造需求
3.3.4 港口与燃料加注基础设施需求
3.4 产业链价值分布与利润池
3.4.1 各环节附加值对比
3.4.2 核心利润池分布
3.4.3 价值迁移趋势
3.5 关键卡点与国产化替代空间
3.5.1 高端船用发动机
3.5.2 燃料电池核心材料
3.5.3 智能控制软件
3.5.4 船级社认证体系
第四章 船舶绿色装备技术水平与产品特征
4.1 替代燃料动力技术路线
4.1.1 LNG双燃料发动机
4.1.2 甲醇燃料发动机
4.1.3 氨燃料发动机
4.1.4 氢燃料电池
4.1.5 纯电驱动与混合动力系统
4.2 能效提升与排放控制技术
4.2.1 水动力节能装置
4.2.2 SCR脱硝系统
4.2.3 脱硫塔系统
4.2.4 船用碳捕集装置
4.2.5 风力辅助推进装置
4.3 AI与数字化赋能技术
4.3.1 船舶能效实时优化系统
4.3.2 AI航线优化系统
4.3.3 数字孪生与预测性维护
4.3.4 智能航行技术
4.4 技术成熟度与商业化阶段评估
4.5 技术路线收敛趋势研判
第五章 船舶绿色装备行业全球与中国竞争格局
5.1 全球竞争格局
5.1.1 中韩双雄并立
5.1.2 欧洲技术引领
5.1.3 日本细分深耕
5.2 国内竞争格局
5.2.1 国有龙头引领
5.2.2 民营头部崛起
5.2.3 跨界玩家涌入
5.3 国际核心配套企业技术优势
5.4 市场份额与订单结构
5.4.1 全球绿色船舶订单份额
5.4.2 中国船企绿色订单占比
5.4.3 核心配套企业市场份额
5.5 竞争壁垒与先发优势
第六章 船舶绿色装备行业发展的核心驱动因素分析
6.1 政策法规驱动
6.1.1 IMO温室气体减排战略
6.1.2 欧盟EU ETS与FuelEU Maritime
6.1.3 国内“十五五”规划部署
6.1.4 内河新能源船舶政策
6.2 经济性拐点与全生命周期成本
6.2.1 绿色燃料价格趋势
6.2.2 碳税成本影响
6.2.3 装备规模化降本路径
6.2.4 TCO拐点测算
6.3 技术突破与应用边界拓展
6.4 新旧产业融合与跨界赋能
6.5 ESG与绿色金融驱动
第七章 船舶绿色装备行业政策环境量化分析
7.1 国际减排政策对航运成本的影响测算
7.1.1 IMO碳强度指标合规成本测算
7.1.2 欧盟EU ETS碳成本测算
7.1.3 FuelEU Maritime燃料合规成本测算
7.2 国内政策对绿色船舶需求的拉动测算
7.2.1 内河船舶电动化政策带动需求
7.2.2 沿海船舶绿色改造政策带动需求
7.2.3 “十五五”规划相关部署测算
7.3 政策敏感性分析
7.3.1 碳价变动对装备需求的影响
7.3.2 燃料价格变动对技术路线选择的影响
7.3.3 补贴退坡对市场需求的影响
第八章 船舶绿色装备行业发展趋势研判
8.1 替代燃料技术路线收敛趋势
8.2 智能化与绿色化深度融合
8.3 核心配套国产化加速
8.4 商业模式从“卖装备”向“卖服务”演进
8.5 绿色燃料基础设施建设节奏
8.6 零碳运输走廊建设进展
第九章 船舶绿色装备行业壁垒构成
9.1 技术壁垒
9.2 认证与标准壁垒
9.3 资金壁垒
9.4 供应链壁垒
9.5 客户绑定壁垒
第十章 船舶绿色装备行业发展机遇分析
10.1 全球航运脱碳政策刚性需求
10.2 内河新能源船舶政策红利
10.3 新旧产业融合催生新赛道
10.4 存量船绿色改造市场空间
10.5 “十五五”规划与未来产业布局支撑
10.6 绿色金融工具扩容机遇
第十一章 船舶绿色装备行业挑战与风险分析
11.1 替代燃料技术路线不确定性
11.2 绿色燃料供给基础设施不足
11.3 核心配套“卡脖子”环节
11.4 初始投资高与融资渠道局限
11.5 安全标准与认证体系不完善
11.6 地缘政治与供应链风险
第十二章 船舶绿色装备行业市场空间与财务测算
12.1 全球绿色船舶订单规模与增速测算
12.1.1 新造船绿色订单规模
12.1.2 分船型订单结构
12.1.3 2026—2030年订单增速预测
12.2 分环节市场空间测算
12.2.1 动力系统市场空间
12.2.2 电池与储能系统市场空间
12.2.3 尾气净化与碳捕集市场空间
12.2.4 能效增益系统市场空间
12.2.5 智能能效管理系统市场空间
12.3 存量船改造市场空间测算
12.3.1 CII/EEXI合规改造需求
12.3.2 脱硫塔、SCR、能效装置改造规模
12.3.3 2026—2030年改造市场测算
12.4 内河新能源船舶市场空间测算
12.4.1 内河船舶电动化改造规模
12.4.2 零碳水路运输通道带动需求
12.4.3 2026—2030年内河新能源船舶测算
12.5 核心企业收入结构与毛利率水平
12.5.1 动力系统企业收入与毛利率
12.5.2 电池与储能企业收入与毛利率
12.5.3 尾气净化与能效系统企业收入与毛利率
12.5.4 船厂总装业务毛利率对比
12.6 行业投资回报周期与资本开支特征
12.6.1 研发周期与样机验证成本
12.6.2 产能建设与资本开支强度
12.6.3 订单交付周期与现金流特征
第十三章 船舶绿色装备行业重点企业深度分析(可按需定制)
13.1 绿色船舶总装与系统集成
13.1.1 中国船舶集团:业务结构、绿色订单、产能布局
13.1.2 扬子江船业:绿色船型订单、成本优势、产能扩张
13.1.3 恒力重工:订单结构、VLCC与绿色高端船舶布局
13.2 绿色动力系统
13.2.1 Everllence:双燃料主机、氨/甲醇发动机、订单结构
13.2.2 瓦锡兰:中速机、双燃料发动机、能效系统业务
13.2.3 WinGD:低速双燃料设计平台、甲醇/氨主机进展
13.2.4 中国动力/中船发动机:低速机国产替代、氨/甲醇主机交付
13.3 船舶电气化与智能能效
13.3.1 ABB:电力推进、混合动力、岸电与能效管理
13.3.2 瓦锡兰:智能能效、混合动力、数字化方案
13.4 船用电池与储能系统
13.4.1 宁德时代:船用电池产品、项目案例、产能布局
13.4.2 Corvus Energy:船用电池系统、认证体系、订单情况
13.4.3 EST-Floattech:欧洲船用电池系统、应用场景
13.4.4 Leclanché:欧洲渡轮与混合动力船电池系统
13.5 尾气净化与碳捕集
13.5.1 浙能迈领绿航:尾气净化、能效增益、全球份额
13.6 能效增益系统
13.6.1 浙能迈领绿航:轴带发电机、毂帽鳍、导流罩
13.6.2 瓦锡兰:水动力节能装置、能效优化系统
13.6.3 ABB:轴带发电机、电力推进与能效优化
13.7 企业对比分析
13.7.1 技术路线对比
13.7.2 市场份额对比
13.7.3 订单结构对比
13.7.4 财务表现对比
13.7.5 竞争优势与风险提示
第十四章 船舶绿色装备行业国内外企业财务对比分析
14.1 国内外企业规模与盈利能力对比
14.1.1 营收规模与增速对比
14.1.2 毛利率与净利率对比
14.1.3 ROE与ROA对比
14.2 研发投入与技术创新能力对比
14.3 订单质量与交付能力对比
14.4 资本结构与偿债能力对比
第十五章 船舶绿色装备行业投资策略与标的筛选
15.1 赛道选择:高确定性环节优先
15.1.1 动力系统环节投资价值
15.1.2 电池与储能环节投资价值
15.1.3 尾气净化与能效增益环节投资价值
15.1.4 智能能效环节投资价值
15.2 标的筛选框架
15.2.1 技术壁垒维度
15.2.2 市场份额维度
15.2.3 订单可见度维度
15.2.4 财务质量维度
15.2.5 国产化替代维度
15.3 风险提示