研报速递
截至第三季度,2026年美国风险投资市场的IPO数量已超过此前三年任一完整年度的 IPO总数。这固然是积极信号,但鉴于此前基数较低,这一门槛不难逾越。第三季度与2026年其他季度相比其实表现平平,既没有万亿美元IPO,也未见人工智能(AI)领域的IPO。18家上市企业中有12家属于医疗健康领域。单季度业绩表现平淡本身尚不构成重大风险,但OpenAI与Anthropic相继延后上市安排值得重点关注;资本市场整体趋于停滞、保持观望,等待这两家AI标杆企业披露真实财务状况。公众对AI及数据中心项目的抵触情绪持续升温,使以化解能源顾虑为目标的未来基础设施部署推进面临阻力。与此同时,围绕 "AI失控" 风险及行业监管缺位的广泛争议,也促使 Dario Amodei、Sam Altman与Elon Musk等业界领袖形成共识,认为有必要放缓开发节奏。无论其真实意图如何,与上一季度相比,AI及私募市场所面临的不确定性已大幅增加。
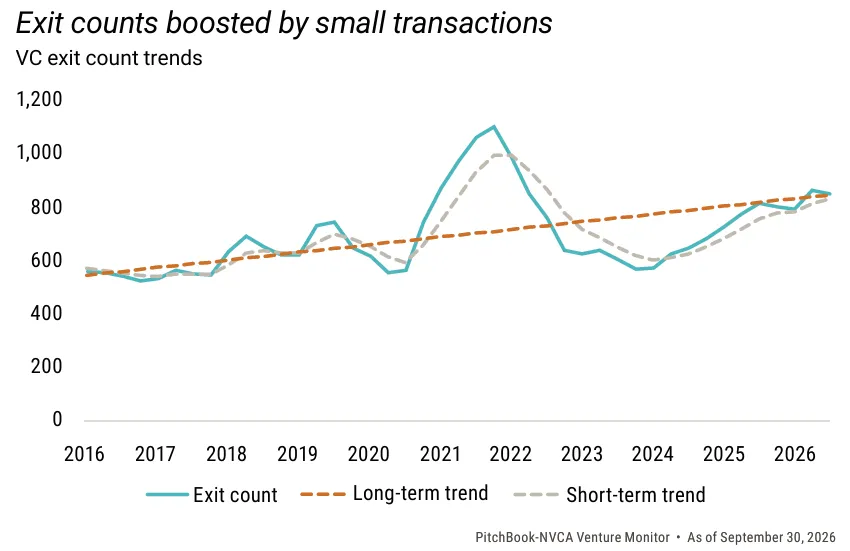
图表2:美国风险投资退出交易数量走势
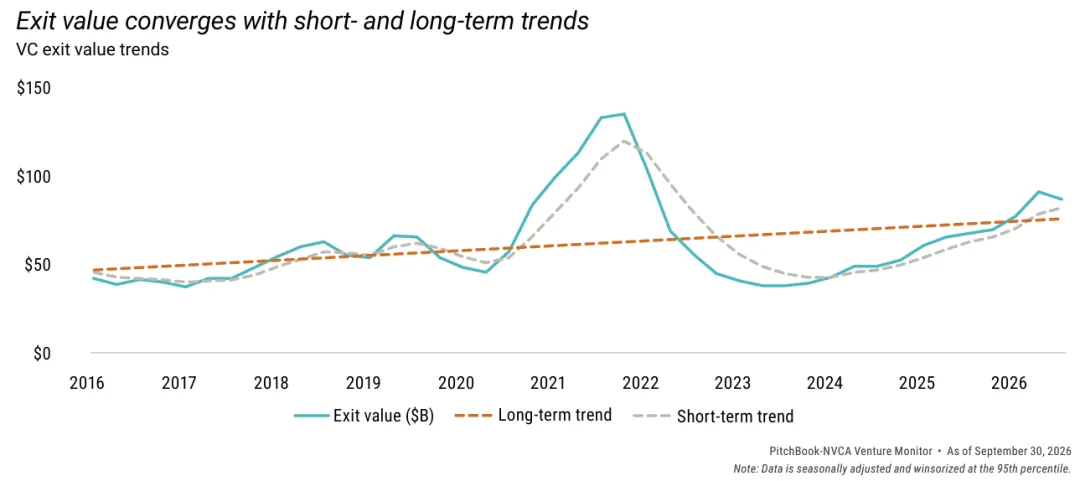
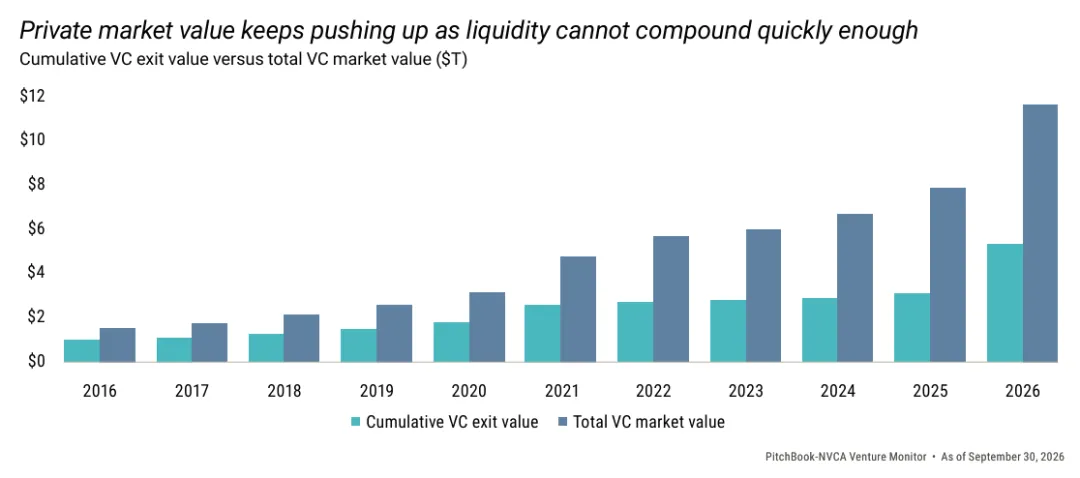
图表3:美国风险投资退出交易规模走势
即便上述态势现阶段仍属短期波动而非长期问题,但依然会对风险投资市场形成多重影响。2026年美国风险投资交易总额中,82.7%的资金流向AI初创企业。AI研发节奏放缓,将给投资机构带来两方面核心挑战:第一,模型开发的放缓将传导至依托基础模型构建业务的初创企业。当前AI赛道估值增幅中位数达到2.2倍,为2022年11月 ChatGPT发布以来的最高水平。同时,AI训练成本快速上行,一方面冲击现有商业模型的盈利可行性,另一方面催生持续扩张算力的诉求,而算力基础设施的落地周期往往长达数年。第二,AI的真实成本存在不确定性。Anthropic曾宣布在不计入模型训练成本以及与合作伙伴方收入分成的条件下已经实现盈利,而这两项支出很可能显著侵蚀真实净利润。投资者布局AI赛道本身已承担较高风险,投资决策的底层假设之一,是预期未来模型成本能够大幅下降。尽管市场广泛热议OpenAI与Anthropic合计高达3万亿美元的潜在流动性空间,但行业内不少企业已转向采用开放权重(open-weight)、成本更优的模型开展业务。
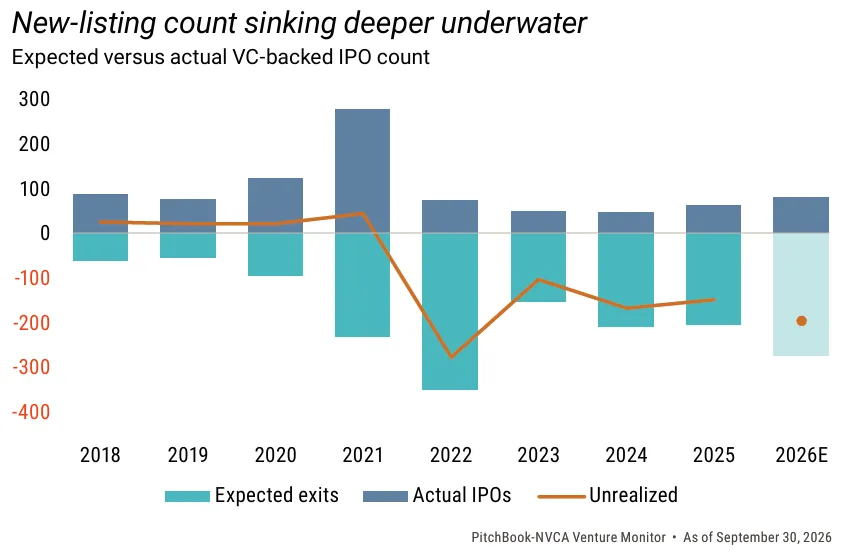
图表4:美国风险投资支持的IPO数量—预期与实际
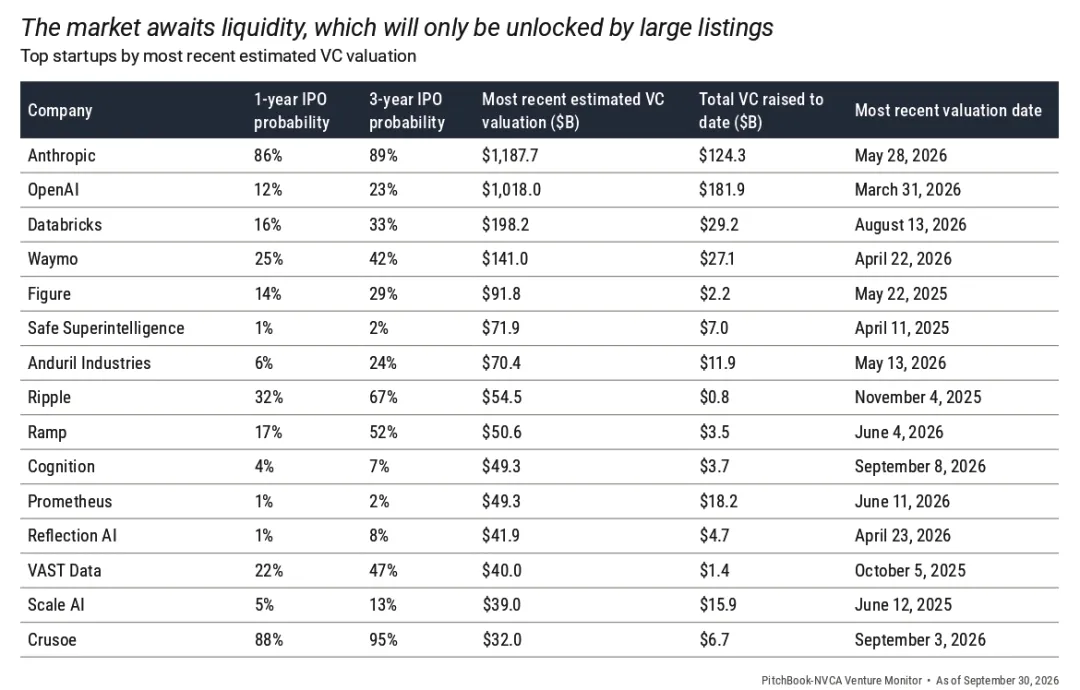
图表5:基于最新VC估值排名的头部初创企业—
1年&3年IPO概率
从更宏观的层面来看,IPO的延后也为科技行业其他方面带来不确定性。资本市场对超大型IPO项目的观望等待,造成市场流动性承压,一方面抑制资本向其他待上市企业配置,另一方面也减缓了资金向有限合伙人(LP)回流的进程。本年度新晋独角兽企业达179家,该数量已高于除2021年之外任意自然年的IPO总量。过去数年间累积的、具备上市诉求或本应启动上市流程的存量企业,规模已经超出整整两年的IPO承接容量。行业扩张节奏创下历史新高,流动性困境无法仅依靠少数万亿市值头部企业完成上市得到纾解。
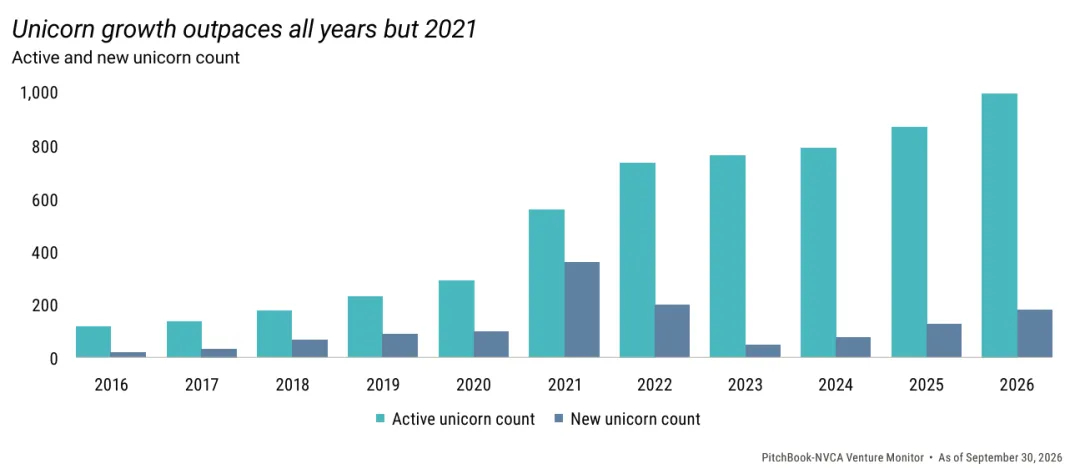
图表6:美国风险投资独角兽企业数量—存量与新增
部分处于上市储备队列中的企业基本面保持稳定,只是在静候契合自身增长与发展目标的时机启动上市。成长期风险投资数据显示,2026年该阶段的投资金额和交易数量接近超越历史上任意年度水平。2026年VC基金合计募资1,085亿美元,为市场提供了有力支撑——尤其是年内承诺出资规模不低于10亿美元的基金管理人,募资总额接近800亿美元。
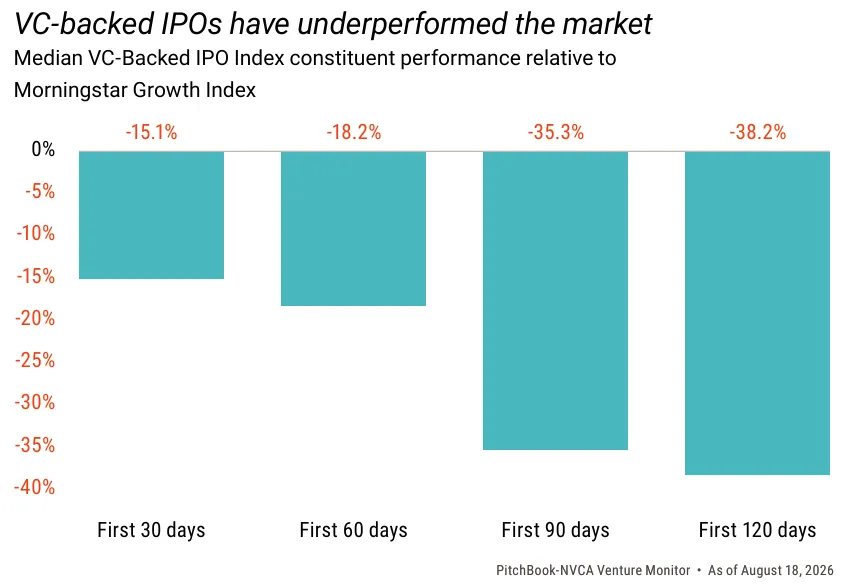
图表7:VC支持IPO指数成分股中位数表现与晨星成长指数之对比
(数据截至2026年8月18日)
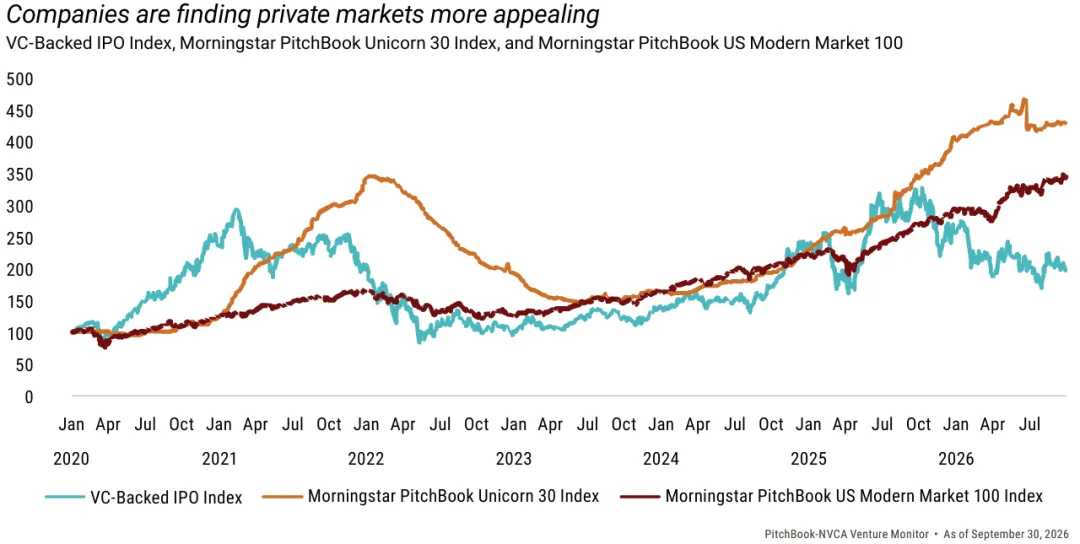
图表8:企业日益青睐私募市场—VC支持IPO指数、
晨星独角兽30指数、晨星美国现代市场100指数
对另一部分等待上市的企业而言,前景不容乐观。美国私募二级市场交易平台Forge Global的数据,直观展现了企业长期维持非上市状态所面临的市场风险:上一轮在2023年融资的公司,其交易价格较估值的折价率中位数为45%;而在2021年市场高点完成融资的企业估值承压更甚,折价率中位数高达59%。Miro和Airtable曾是估值分别达175亿美元和117亿美元的独角兽,现已被Bending Spoons收购(或达成收购协议),交易价格较前期一级市场估值折让近90%。
编译:王林燕
审核:张健尧
点击阅读原文,查看完整报告。
欢迎关注「元和资本」小程序
千余家投资项目
点击图片全面了解