研报速递
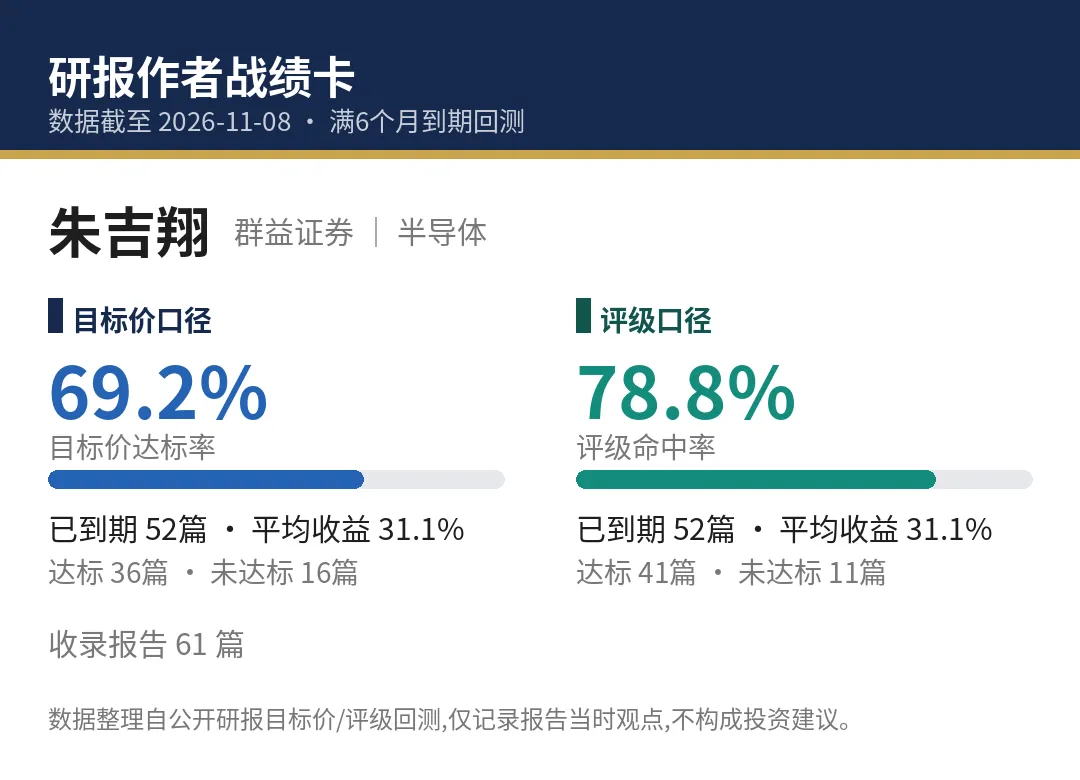
先看这张卡。朱吉翔在战绩库里收录61篇研报,目标价口径69.2%,评级口径78.8%。数字都在卡上,自己验。下面三个可能,一个一个验。
第一种可能:业绩只是看着猛,扣完水分就没了。验算:三季度单季扣非后净利润10亿元,同比增167%,比净利润162%的增速还快;前三季度扣非后净利润23.27亿元,同比增58.6%。扣非跑得比归母快,说明增长不是一次性收益撑起来的。互连类芯片毛利率68.9%,同比提升4.1个百分点——赚钱的能力本身在变强,不是账面游戏。
第二种可能:200元是拍出来的,估值算式对不上。验算:研报给出2026至2028年净利润39.5亿元、48亿元、59.6亿元,每股收益3.23元、3.93元、4.87元。按2028年每股收益4.87元换算,200元对应约41倍市盈率;按2026年每股收益3.23元算,当前158.30元对应约49倍。目标价锚在三年利润从39.5亿元涨到59.6亿元这条线上——你信这条线,就得认这个价;不信,问题也不在200这个数字上,而在利润预测上。
第三种可能:AI算力的故事好听,订单跟不上。验算:前三季度互连类芯片收入51.58亿元,同比增34.6%,占公司收入96%;津逮服务器平台收入2.50亿元,同比增14.7%。研报的判断写得很直白:阿里、腾讯、字节都已进入算力军备竞赛的关键时期,国内算力需求将实现跨越式增长,DRAM行业迎来新的发展契机。换成你是澜起科技,内存接口芯片的龙头位置摆在那儿,AI推理和Agent应用推着内存模组和互连芯片的需求往上走——这波需求,绕不开它。
三个可能验完,谜底只有一句话:200元赌的不是股价反弹,是三季报里已经兑现的增长,和2026至2028年净利润再涨五成的研报预测。风险提示研报只写了一行:内存市场需求不及预期。接下来看什么?一看互连类芯片收入增速能不能守住34.6%这条线,二看阿里、腾讯、字节的算力投入是不是真进入跨越式增长,三看2026年39.5亿元的净利润预测能不能兑现。这篇预测的验证时间到2027年5月2日。
研报原文:群益证券《3Q26业绩快速增长,业绩超预期》(2026年11月2日),分析师朱吉翔,评级买进,目标价200元。
想看哪个分析师的战绩卡,私信我,或者评论区点名。
另,对更多研报感兴趣的朋友,欢迎点击左下角“阅读原文”获取更多内容。
以上。
想看哪个分析师的战绩卡?先点个关注,再私信我,收到就发你,靠不靠谱你自己看。
免责声明:本文整理自公开研报,仅作研报解读,不构成投资建议。