研报速递
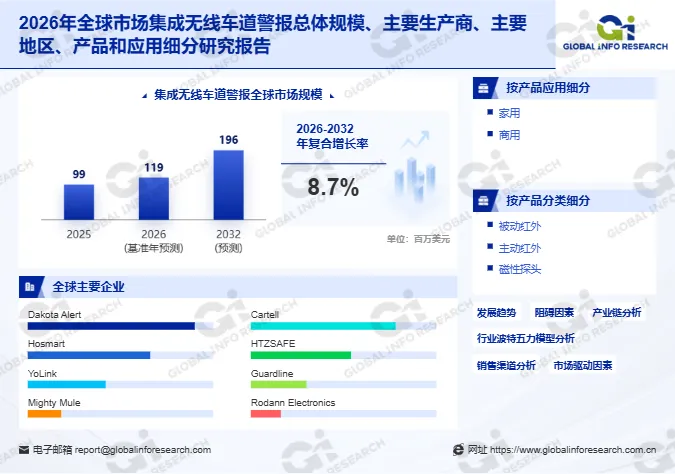
一、摘要根据环洋市场咨询(Global Info Research)最新数据,2025年全球集成无线车道警报市场规模为0.99亿美元,2026年基准年预测达1.19亿美元,2032年将增至1.96亿美元,2026-2032年复合增长率(CAGR)为8.7%。集成无线车道警报作为无线安防系统的重要细分品类,通过将运动传感器、红外传感器、雷达传感器、无线发射器与接收器集于一体,检测车道、入口、大门等区域的车辆、人员及移动目标,通过报警声、闪灯、语音提示或手机通知等方式发出预警。受益于智能家居生态整合度提升、AI检测与误报过滤能力增强、无线传输距离与续航能力优化及商业和工业市场应用扩大,市场进入快速增长通道。竞争格局呈现Dakota Alert、Cartell、Hosmart、YoLink、HTZSAFE等国际品牌主导、市场集中度较低的态势,被动红外、主动红外、磁性探头多技术路线并行发展,家用与商用应用同步放量。
二、行业概况集成式无线车道报警器是无线安防系统的重要细分品类,核心功能是检测车道、入口、大门等区域的车辆、人员及移动目标,通过报警声、闪灯、语音提示或手机通知等方式发出预警,保障区域安全。该类产品采用集成化设计,将运动传感器、红外传感器、雷达传感器、无线发射器与接收器集于一体,具备安装便捷、无需布线的核心优势,广泛应用于住宅、商业、农业及工业四大安防场景,适配多类户外及半户外环境。根据环洋市场咨询(Global Info Research)最新统计,全球集成无线车道警报市场规模(单位:百万美元)2025年为99百万美元,2026年(基准年预测)为119百万美元,2032年(预测)将达196百万美元,2026-2032年复合增长率(CAGR)为8.7%。2025年全球集成无线车道警报产量达2,462千个,平均单价为39美元,行业毛利率约48%,单个产品成本约21美元,当前行业产能达3,000千个,供需处于相对平衡状态,产能利用率约82%,未来仍有一定扩容空间。行业整体呈现快速升级态势,智能家居整合与AI误报过滤成为推动市场扩张的核心力量。
三、分类介绍集成无线车道警报按产品类别可划分为被动红外、主动红外、磁性探头三大细分市场。被动红外通过检测目标发出的红外热辐射触发警报,功耗低、成本适中,适用于住宅车道与庭院场景,是当前市场应用最广的品类,但对环境温度变化与小型动物易产生误报;主动红外通过发射与接收红外光束形成检测屏障,当目标遮挡光束时触发警报,检测精度较高、抗环境干扰能力较强,适用于商业出入口、仓库及物流园区等场景,但安装对准要求较高;磁性探头通过检测车辆等大型金属物体引起的地磁场变化触发警报,抗天气干扰能力强、误报率低,适用于对可靠性要求较高的农场、工业园区及长距离车道场景,但对人员检测灵敏度相对较低。从产品划分来看,三类产品在检测原理、抗干扰能力及适用场景上各有侧重,共同构成集成无线车道警报市场的完整产品体系。当前市场以被动红外与磁性探头为主导,随着AI误报过滤与多传感器融合技术普及,主动红外与复合检测方案渗透率持续增长,成为产品结构升级的重要方向。
四、应用介绍集成无线车道警报按产品应用可细分为家用与商用两大领域。其中,家用是重要的应用市场,受益于安全意识提升与智能家居生态整合,产品接入Amazon Alexa、Google Home、Apple HomeKit等主流平台,与安防摄像头、智能照明、智能门锁及手机App无缝联动,用户可通过语音指令或手机App实时接收通知、远程布防撤防,在住宅、别墅及大型庭院中需求旺盛;商用领域随着工厂出入口、物流园区、仓库、停车场、农场及工业园区安全管理需求提升,产品加速渗透至车辆监测与安全管理场景,聚焦访客提醒与安全管理,成为场景化安防的核心配套设备,相比传统有线方案安装简单、无需复杂布线,适用于面积广阔、地形复杂的户外场景。整体来看,家用与商用共同驱动集成无线车道警报市场增长,商业与工业场景应用扩张为商用领域带来显著增量。
五、竞争格局(企业)全球集成无线车道警报市场集中度较低,CR5占比不足30%,中小厂商凭借性价比占据部分区域市场,高端产品竞争焦点集中于技术集成与场景适配能力。核心厂商包括Dakota Alert(美国)、Cartell(爱尔兰)、Hosmart(中国)、YoLink(美国)、HTZSAFE(中国)、Guardline(美国)、Mighty Mule(美国)、Rodann Electronics(美国)等。其中,Dakota Alert作为无线车道警报专业厂商,在 driveway alarm 与无线警报系统领域积累深厚,产品覆盖家用与农用场景,在北美市场品牌认知度高;Cartell在欧洲市场提供车辆检测与车道警报解决方案,在商业与工业场景中具备专业定位;Hosmart、HTZSAFE依托中国制造优势,在性价比与产品迭代方面竞争力突出,在跨境电商与家用市场渗透率较高;YoLink在智能家居生态整合与长距离通信方面具备技术优势,与主流智能家居平台深度集成;Guardline在无线车道警报与户外安全设备方面产品线齐全;Mighty Mule在自动门与车道安全系统领域具备渠道优势;Rodann Electronics则在细分产品与区域市场各具特色。
最新行业动态方面:据企业官网及行业媒体报道,Dakota Alert近年来持续加大在长距离无线传输与低功耗设计领域的研发投入,2025年推出适配大型农场与偏远车道的太阳能供电警报系统,进一步巩固其在北美家用与农用市场的领先地位;YoLink加快在智能家居生态整合与AI误报过滤方面的布局,通过与主流平台及智能门锁、摄像头联动提升用户体验;Hosmart、HTZSAFE等中国企业则依托性价比与跨境电商渠道,在欧美家用市场持续扩大份额。整体来看,高端产品竞争焦点集中于技术集成与场景适配能力,智能家居整合与AI误报过滤成为竞争焦点。
六、全球区域市场分析从区域分布观察,北美与欧洲市场以成熟的住宅安防市场、较高的智能家居渗透率为特征,对集成无线车道警报需求旺盛,Dakota Alert、Cartell、Guardline、Mighty Mule等本土企业优势显著,家用车道与农场场景应用领先;亚太地区是增速较快的区域市场,中国、日本、韩国及东南亚在智能家居普及、商业安防需求增长及本土制造能力支撑下,集成无线车道警报需求快速增长,Hosmart、HTZSAFE等中国企业凭借性价比与跨境电商渠道加速渗透;南美市场(巴西、阿根廷等)及中东非洲市场(沙特、阿联酋、土耳其等)基数较小但增速可观,基础设施建设与安全意识提升带来增量潜力。政策层面,交通运输部2024年发布《公路电子不停车收费车路协同拓展应用技术规范》,工信部2025年印发《雷达无线电管理规定(试行)》,明确交通路侧雷达频段标准,为行业发展提供清晰政策指引。各区域在住宅结构、安防习惯与智能家居生态上存在差异,但智能家居整合与AI误报过滤构成共同的演进方向。
七、产业链分析集成无线车道警报产业链上游主要包括红外传感器、雷达传感器、磁性传感器、无线通信模块、微控制器、电池与太阳能供电组件及外壳材料等,其中传感器灵敏度与无线通信距离对产品性能影响显著,低功耗设计与长续航电池是成本与体验的关键环节。中游为集成无线车道警报的设计、制造与集成,涵盖多传感器融合、无线协议开发、App与云平台集成及智能家居生态对接,代表企业包括Dakota Alert、Cartell、Hosmart、YoLink、HTZSAFE、Guardline、Mighty Mule、Rodann Electronics等,行业竞争聚焦于检测精度、误报率、传输距离及智能联动能力。下游应用覆盖家用与商用领域,需求方主要为住宅用户、农场主、工厂与物流园区管理者。整体来看,产业链上游受传感器与无线模块供应制约,中游制造向AI误报过滤、多传感器融合及智能家居整合升级,下游需求受安全意识提升与智能家居普及驱动,AI算法与场景适配能力成为差异化竞争关键。
八、驱动因素、阻碍因素、未来趋势驱动因素: 一是智能家居生态整合度持续提升,产品接入Amazon Alexa、Google Home、Apple HomeKit等主流平台,与安防摄像头、智能照明、智能门锁及手机App无缝联动,构建一体化安防体系;二是AI检测与误报过滤能力不断增强,AI图像识别与智能过滤技术精准区分车辆、人员、宠物与环境扰动,有效降低误报率;三是商业和工业市场应用持续扩大,产品加速渗透至工厂、物流园区、停车场、农场等场所,聚焦车辆监测与安全管理。
阻碍因素: 一是市场竞争激烈,参与者众多且集中度较低,中小厂商凭借性价比占据区域市场,价格竞争压缩利润空间;二是技术标准不统一,不同厂商产品在兼容性、互操作性方面存在问题,制约市场进一步发展;三是智能家居生态碎片化,跨平台整合与协议兼容仍需完善,影响用户体验一致性。
未来趋势: 一是与智能家居生态整合度持续提升,实现与安防摄像头、智能照明、智能门锁及手机App的无缝联动;二是AI检测与误报过滤能力增强,精准区分车辆、人员、宠物与环境扰动;三是无线传输距离与续航能力持续优化,厂商重点发力通信距离提升、电池寿命延长、太阳能供电适配及低功耗设计,适配农场、仓库、大型住宅及工业园区等大范围户外场景。
九、总结2026年全球集成无线车道警报市场保持快速增长,市场规模预计达1.19亿美元,至2032年将增至1.96亿美元,CAGR为8.7%。市场呈现Dakota Alert、Cartell、Hosmart、YoLink、HTZSAFE等国际品牌主导的竞争格局,市场集中度较低,被动红外、主动红外、磁性探头多技术路线并行发展,家用与商用应用同步放量。智能家居生态整合、AI误报过滤能力增强及商业工业场景扩张是行业三大增长引擎,而市场竞争激烈、技术标准不统一及生态碎片化仍是主要制约。未来,智能家居深度整合、AI误报过滤升级及无线低功耗长距离技术普及将成为行业发展的主线,具备多传感器融合技术、AI算法能力与场景适配经验的企业有望在竞争中持续领先。