研报速递
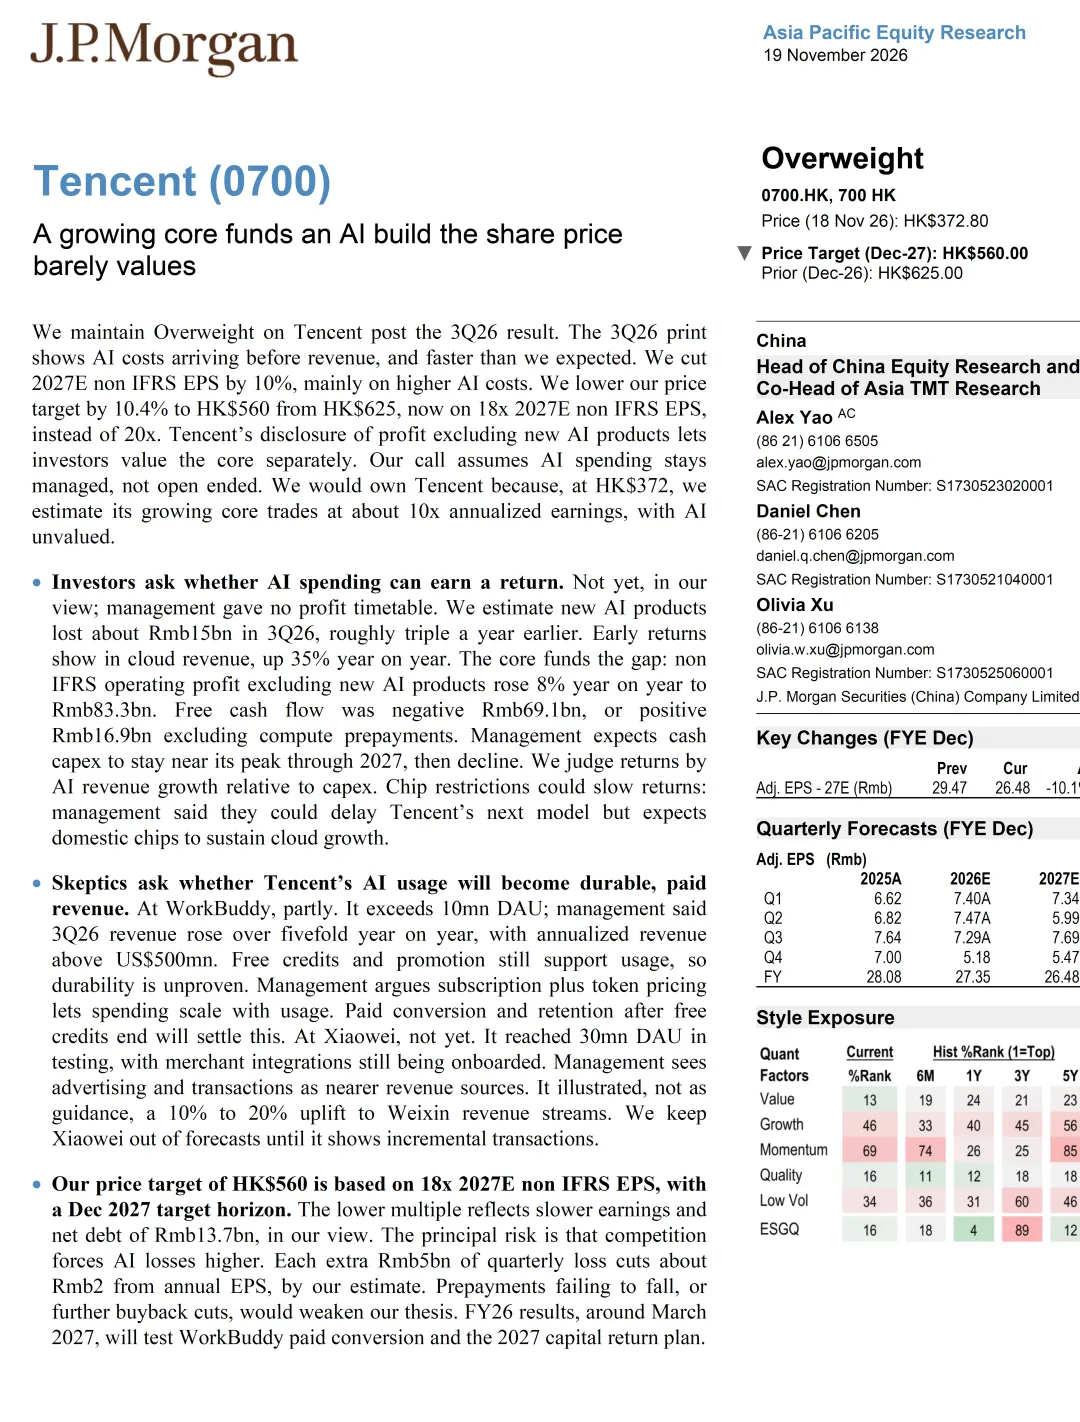
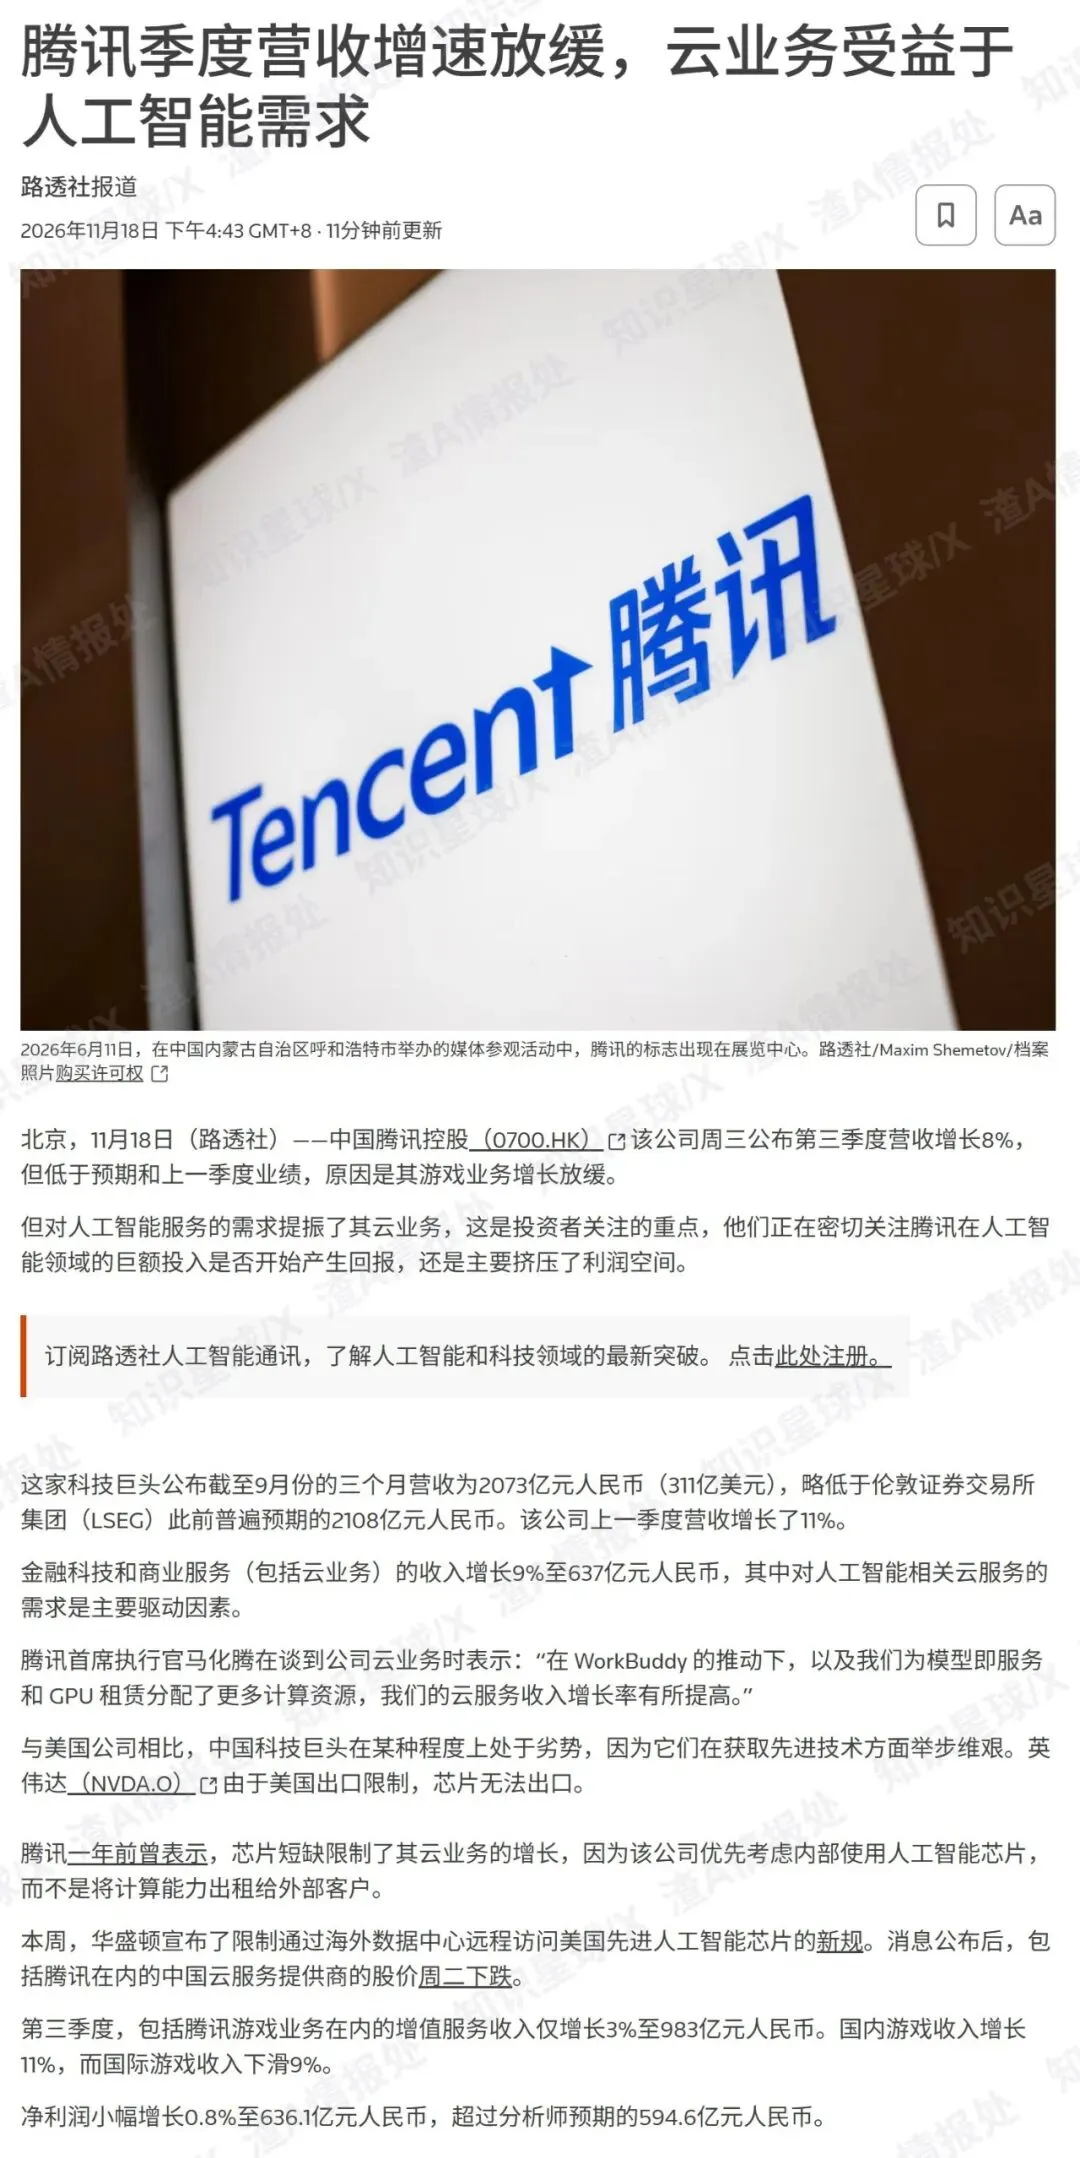
今天港股市场,腾讯迎来了财报发布后的明显回调。 这份财报撕开了一个很现实的矛盾:大力押注 AI 的同时,短期的利润和现金流正在付出代价,这也是当下市场情绪波动的核心来源。
📉 市场在担忧什么?
从财报数据看,公司传统基本盘并没有崩塌。 如果把新 AI 相关投入剔除,原有成熟业务的经营利润依旧保持 8% 的同比增长,游戏、广告、云服务这些看家业务的韧性还在。
但 AI 的巨额投入,实实在在侵蚀了当期账面表现。 AI 相关成本上升速度,比机构此前预想的来得更快。测算新 AI 业务单季度亏损已经达到百亿级别,算力设备的大额采购,也直接造成阶段性自由现金流大幅承压,只有剔除算力预付款之后,现金流才回到正向区间。
资本开支大幅抬升,钱大量花在面向未来的 AI 基建上,可 AI 商业化的收入兑现,还没有跟上投入的脚步。 简单说:花钱的速度跑在了赚钱前面,这是当下市场最大的顾虑。
摩根大通也同步更新了研究观点:维持增持判断,但下调目标价。机构做了一个很有意思的拆分 —— 现在的股价,更多是在给成熟主业定价,AI 这部分未来的潜在价值,几乎还没有被计入估值,前提是 AI 投入能够做到可控,不会无休止烧钱。
同时机构也提示风险:如果后续 AI 板块亏损继续扩大,公司盈利还存在进一步下修的压力。
🤖 两款核心 AI 产品,走到哪一步了?
WorkBuddy 企业 AI 助手
已经做到千万级日活,收入增速亮眼,年化收入达到数亿美元。 不过要客观看待:目前不少用户来自免费额度的拉动,真正付费转化、用户长期留存的能力,还需要时间进一步验证,产品采用订阅 + 按量计费的模式。
微信内 AI 助手 Xiaowei
测试阶段用户热度很高,商家生态还在持续接入。 管理层曾推演,未来有机会给微信生态带来收入增量,但这只是情景设想,并不是业绩承诺。券商研报也没有把这份潜在收益计入预测,要看到真实落地的交易数据,才会重新评估。
另外还有一层隐忧:芯片供给的不确定性,有可能拖慢大模型迭代节奏;当然管理层判断,国产芯片能够支撑云业务的发展。
⚠️ 需要留意的机会与风险
潜在压力点宏观环境、游戏监管、广告复苏节奏、内容成本都是老生常谈的变量;新增的核心变量来自 AI 赛道竞争加剧带来的亏损扩大,还有资本开支、回购力度的变化。
值得期待的催化新游戏表现超预期、宏观回暖带动广告复苏、云与企业服务获得政策层面支持。
📌 接下来重点看什么?
真正的大考,落在明年 3 月的全年财报。 市场会重点盯着两件事: 一是企业 AI 产品能不能跑通健康的付费商业模式; 二是资本开支的峰值何时出现,以及面向股东的回报规划。
写在最后 加码 AI 是互联网巨头面向未来的必选项,但战略投入从来都不是无代价的。 当下的回调,某种程度上是市场在为 “投入前置、收益后置” 买单。 成熟业务托住底盘,但 AI 能否把真金白银的投入,转化成未来可持续的收入利润,还需要交给时间去验证。