研报速递
便宜 + 稳增长,拿着不动就行?
报表 Non-IFRS −6% · 剔除 AI 仅 −3%
腾讯控股 00700.HK · 现价 HK$372.80 · 概率加权目标价 HK$471.5 · 上行 +26.5%
罕见转入净债务 −137 亿 · 单季 Capex 814 亿(+527%)
EDITORS NOTE · 读前须知
急件纪律行情截止:2026-11-18 16:30 盘后发布,当日基于公告原文更新,收盘 HK$372.80(−0.85%)|财报最新期:2026Q3(期末 2026-09-30,2026-11-18 发布)|币种:财报本位币人民币,呈现币种港元(HKD/CNY = 0.8685,沿用 2026-10-12 基准版口径)|报告生成日:2026-11-18 |数据源:Q3 业绩公告 PDF 原文(50 页)+ 行情/共识接口;本版替代 2026-10-12 基准版(基于中报)
本版为 2026-10-12 基准版的财报急件更新版:SOTP 三段式框架不变,净现金/投资组合/核心净利三段全部按 Q3 口径刷新;卖方目标价旧锚(735.16)因财报后尚未集中调整而弃用。
01
PART
概述:基准版的最大担忧被坐实
OVERVIEW · 一句话结论
一句话结论:今天盘后发布的 Q3 财报确认了基准版的最大担忧——AI 投入已从「吞噬现金流」升级为「压制利润」:Non-IFRS 归母净利 665 亿、同比 −6%,16 个季度的连续增长终结;单季资本开支 814 亿(同比 +527%)、自由现金流 −691 亿、公司从净现金 582 亿转为净债务 137 亿。目标价由 HK$516.48 下修至 HK$471.5(+26.5%),评级维持「买入」但性质改变:从「便宜 + 稳增长」变成「更便宜 + 利润投入期」。
股价已经先行定价了这一切:基准版(10-12)现价 HK$425.60 → 今天 372.80,一个月下跌 12.4%,现价距 52 周最低 370.00 仅 0.8%,近 5 日 −8.98%。财报前的下跌(11-13 单日 −3.06%)对应华尔街见闻前瞻「利润或结束 16 连增」的担忧;今天 16:30 财报落地,下午收盘价尚未计入财报信息——本报告是财报发布后约 30 分钟内的首份完整更新,明日开盘的市场反应将直接检验下文情景树。
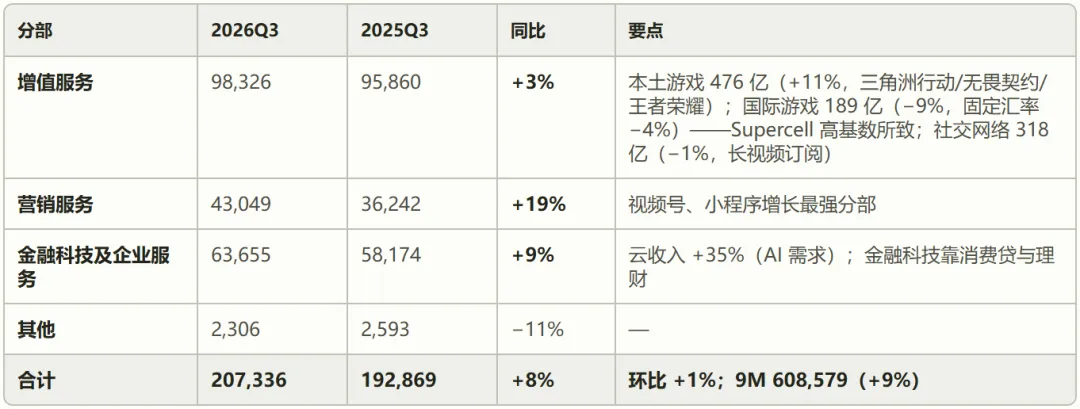
财报并非全面恶化:收入 2,073 亿(+8%)符合预期,营销服务 +19%、本土游戏 +11%、云 +35%(AI 需求)都是强读数;毛利率 55.9% 仅微降 0.5pp(增值服务分部毛利率反而从 61% 升至 64%)。利润坍塌的元凶高度集中:一般及行政开支 441 亿、同比 +28.7%(+98 亿),公告原文归因为「研发开支增加,以升级 Hy 系列模型、推进微信 AI 举措及开发各项产品的 AI 能力」;若剔除新 AI 产品贡献,Non-IFRS 经营盈利环比仅 −3%(833 亿 vs 报表 681 亿)——新 AI 产品单季净拖累约 152 亿。这是「可关闭的亏损」,不是「结构性利润率破坏」——估值判断的分水岭就在这条减亏曲线上。
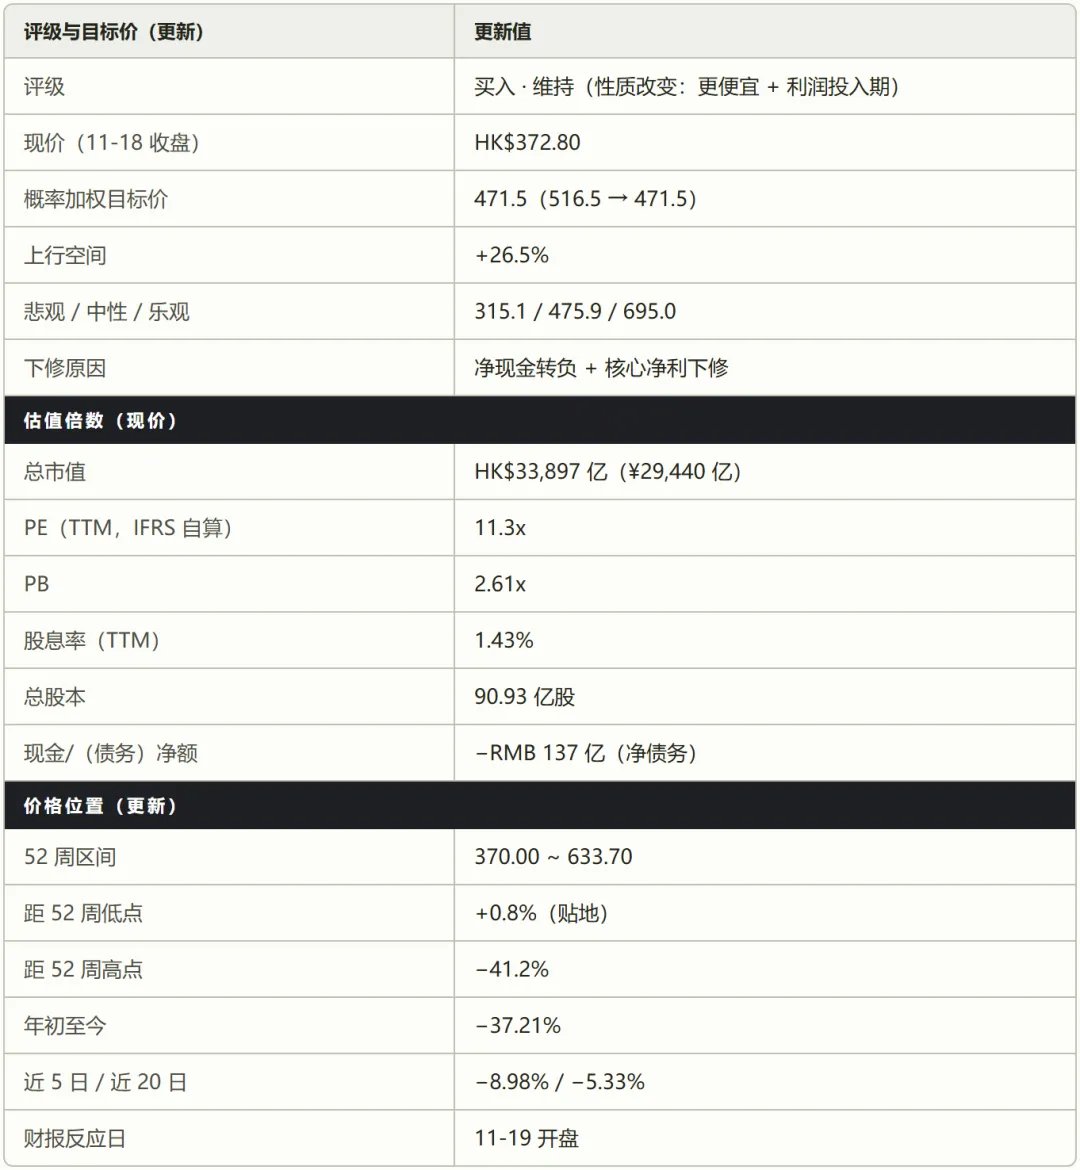
表 1 | 评级、倍数与价格位置(截至 2026-11-18 收盘)
02
PART
Q3 财报速读
Q3 FLASH · 当日盘后发布
2.1 收入端:+8% 符合预期,结构与质量俱佳
表 2 | 分部收入(RMB 百万)
经营数据:微信及 WeChat 合并 MAU 14.49 亿(同比 +2%);9M Non-IFRS EPS 22.480 元(+5%)。按大语言模型词元消耗量计,Work Buddy 已成为中国使用量最高的 AI 产品(公告原文),Hy4 系列模型调用量进入全球前二(11-16 媒体口径)。
2.2 利润端:16 连增终结,元凶是 AI 而非主业
表 3 | 利润指标(RMB 百万)
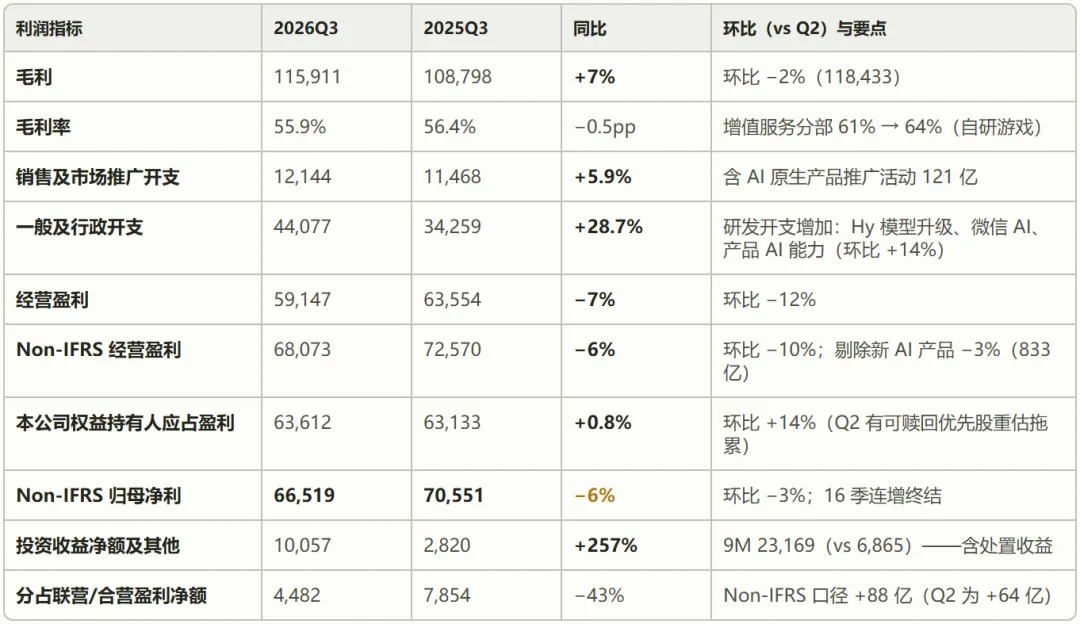
「新 AI 产品」的量化拆解是本季财报最重要的披露创新:管理层首次把元宝、ima、微信 AI 等新 AI 产品的投入单列口径——剔除其贡献后 Non-IFRS 经营盈利环比仅 −3% 至 833 亿,即新 AI 产品单季净拖累约 152 亿人民币(年化约 600 亿)。这意味着:① 传统主业(游戏+广告+金科)的盈利引擎并未失速(剔除口径环比仅 −3%,且广告 +19%、本土游戏 +11%);② 利润下滑是管理层主动选择的进攻性投入,集中在模型训练、算力与 AI 产品推广;③ 估值的关键变量从「利润增速」切换为「新 AI 产品的减亏/变现曲线」——这是未来 2-4 个季度财报的头号跟踪项。
2.3 现金流与资产负债表:从净现金到净债务,一个季度完成
表 4 | 现金流与资产负债表关键项(RMB 百万)
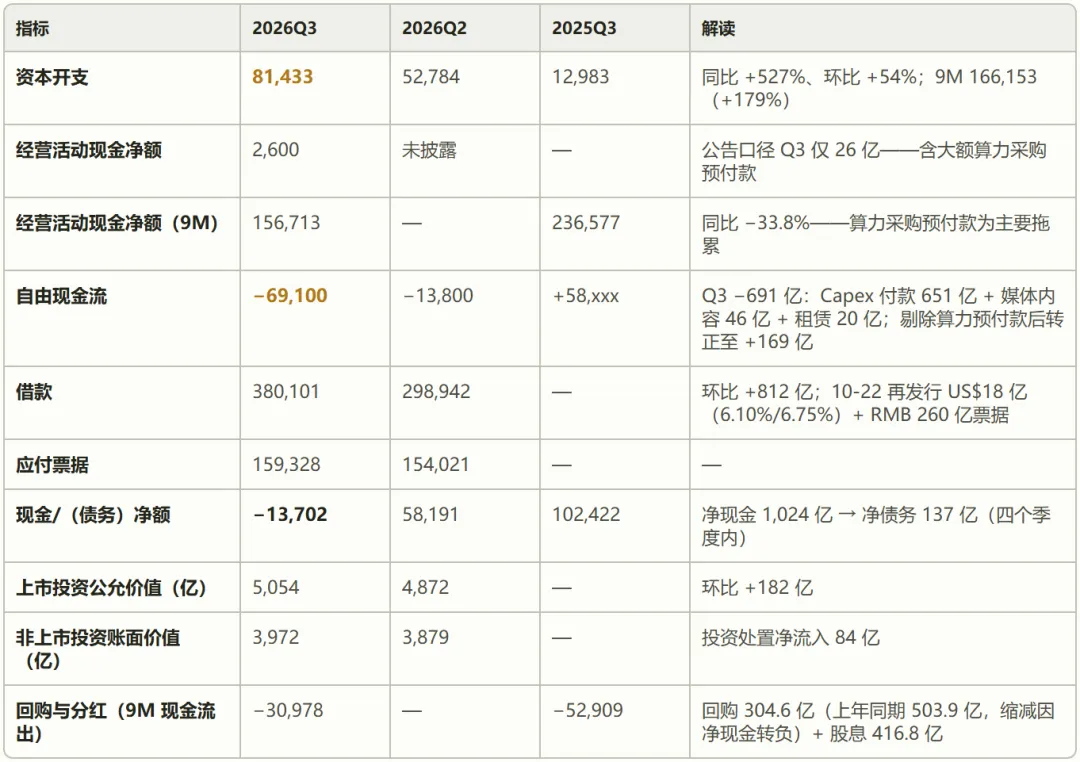
这是本次财报最需要严肃对待的信号:腾讯罕见地转入净债务状态(−137 亿),且借款还在环比 +812 亿、10 月继续发债。三条解读线并行:
① 进攻性解读AI 算力是「未来十年的营收和利润率」,用低成本债务(RMB 2.40% / US$6.10-6.75%)融资买算力,ROIC 若高于利率则是理性加杠杆。
② 防御性解读回购力度已从年 2,000 亿级骤降至 9M 305 亿,股东回报的「AI 时代让位」,基准版「资本配置高分」的依据部分失效。
③ 中性事实现金及等价物 2,317 亿 + 定期存款 2,940 亿仍然充裕,净债务 137 亿相对 29,440 亿市值仅 0.5%,偿付风险为零,真正的问题是自由现金流转负持续多久。公告给出的锚:剔除算力预付款后 Q3 FCF 为 +169 亿——「真实造血能力仍为正」是该叙事的关键证据。
03
PART
价格与事件解剖
PRICE ACTION · 贴地飞行一个月
表 5 | 财报前一个月事件时间线
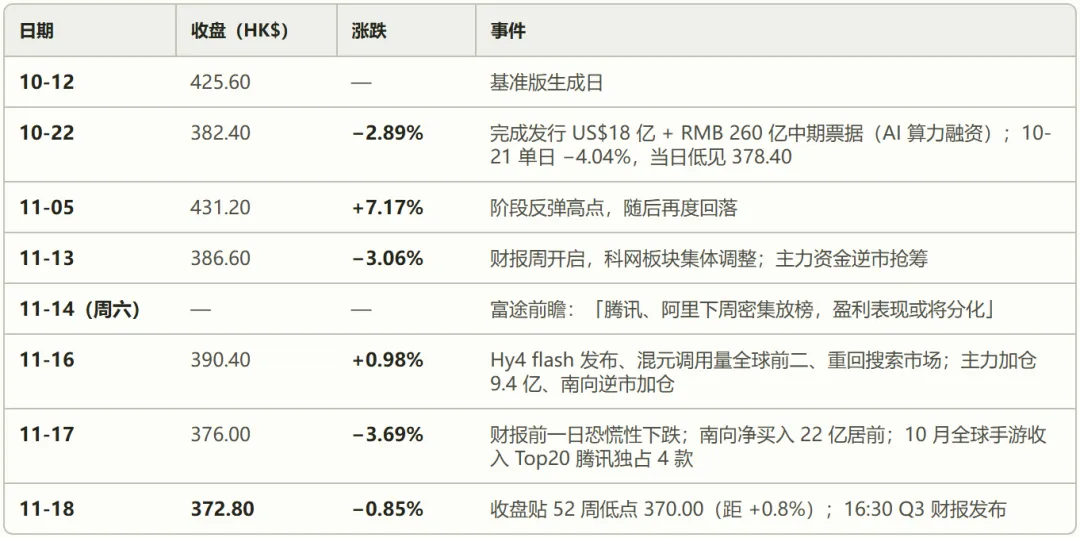
52 周区间 370.00–633.70:现价处于区间 0.8% 分位,较年内高点 −41.2%,YTD −37.21%。市值 33,897 亿港元(¥29,440 亿),PE(TTM IFRS 自算)11.3x、PB 2.61x。需要强调:今天收盘价尚未包含财报信息——盘后发布的 Q3 数据(利润 −6%、净债务化)将在 11-19 开盘集中定价。
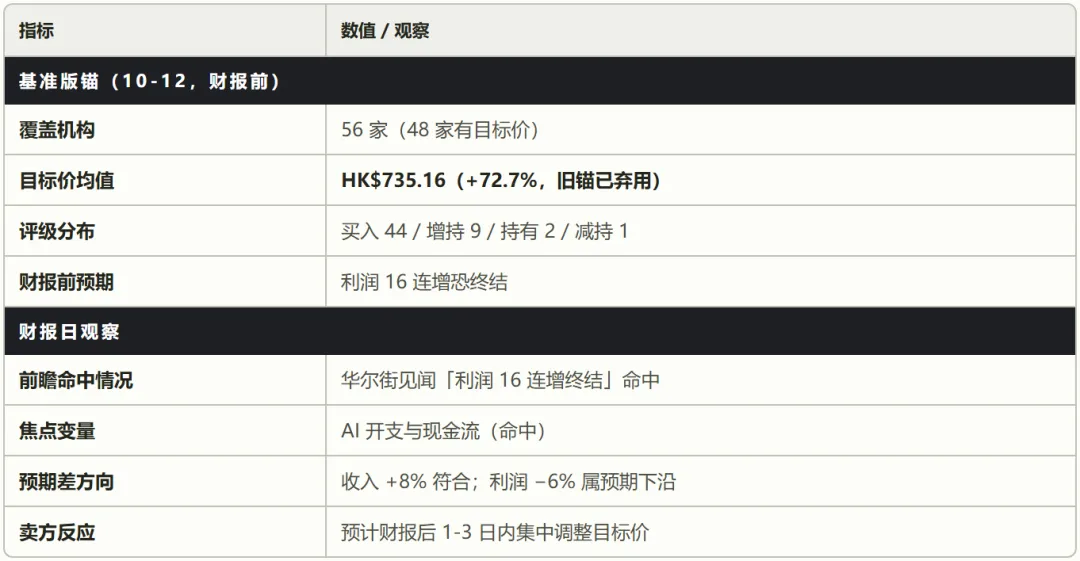
卖方目标价在财报后通常滞后 1-3 个交易日更新,本次不再引用旧均值 735.16 作为交叉验证锚(其隐含 15-18x 倍数在「利润负增长」的新现实下已失去参考性)。本版估值仅以本报告自建情景为准,并在 11-19 后跟踪卖方下修幅度作为情绪标尺。南向资金在财报前连续逆市加仓(11-16 加仓 9.4 亿、11-17 净买入居前),显示内地长线资金已提前布局「利空出尽」情景。
04
PART
卖方与共识(财报前锚)
SELL-SIDE · 前瞻命中与预期差
表 6 | 基准版锚(10-12,财报前)与财报日观察
05
PART
估值更新:SOTP 三段式(Q3 口径)
VALUATION · 三情景概率加权
框架与基准版完全一致:① 净现金/(债务)+ ② 投资组合(上市 ×70% + 非上市 ×50%)+ ③ 核心业务正常化盈利 × 倍数(已剔除投资损益,避免重复计算)。三处更新:① 净现金 582 → 净债务 −137 亿(公司口径);② 投资组合 8,751 → 9,026 亿(上市 5,054 ×70% + 非上市 3,972 ×50% = 5,523.8 亿);③ 核心净利情景下修(AI 投入压制)+ 悲观概率 25% → 30%。股本 90.93 亿股、汇率不变。
5.1 三情景与结果
表 7 | SOTP 三情景拆解(核心净利 RMB 亿,每股 HK$)
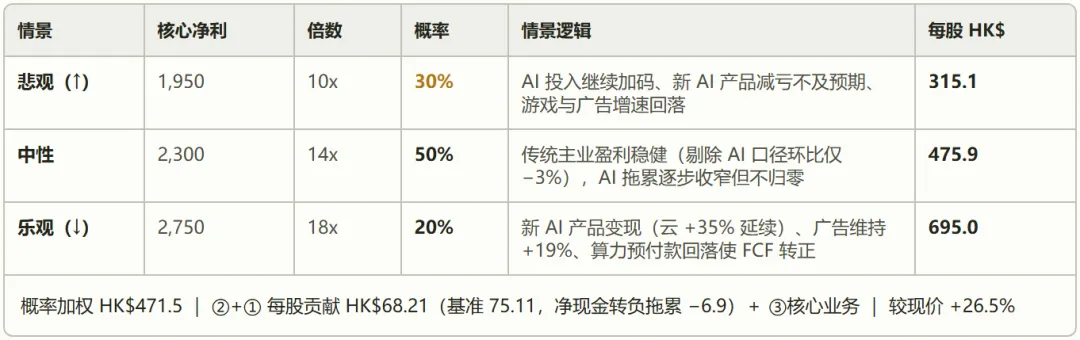
目标价 516.48 → 471.5(−8.7%)的归因:净现金转负贡献约 −HK$9/股;中性核心净利 2,438 → 2,300 亿(−5.7%,Q3 利润率坍塌的年化映射)贡献约 −HK$29/股;悲观概率 25% → 30% 贡献约 −HK$16/股。较现价 372.80 仍为 +26.5%。
5.2 反向推算:市场在怕什么?(现价 HK$372.80)
表 8 | 反向推算步骤(RMB 亿)
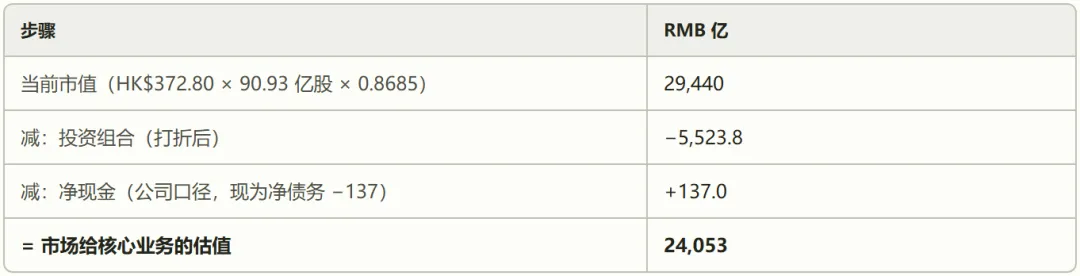
表 9 | 隐含倍数对照
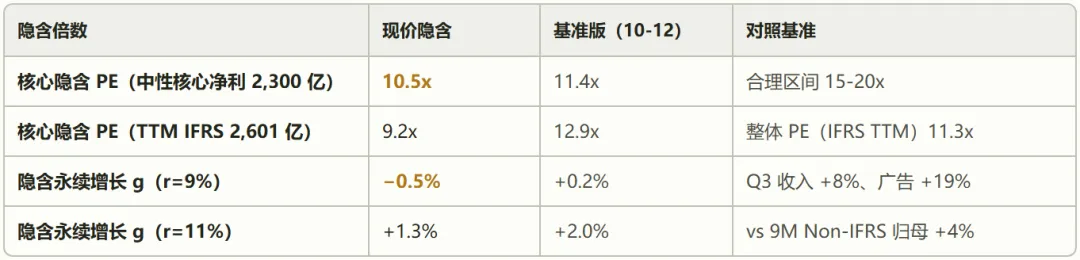
市场定价从「零增长」滑向「负增长」:按中性核心净利口径,现价隐含永续增长 −0.5%(r=9%)——即市场认为腾讯的传统盈利引擎将永久性萎缩,AI 投入全部归零。而财报事实上给出的是「收入 +8%、广告 +19%、本土游戏 +11%、云 +35%、微信 MAU 14.49 亿创新高」与「新 AI 产品 −152 亿/季的可识别拖累」。空头叙事(AI 吞噬一切)与多头叙事(可关闭的亏损 + 真实造血 +169 亿/季)将在未来两个季度的「新 AI 产品减亏曲线」上分出胜负——这是 2026 年底到 2027 年中唯一的决定性变量。
5.3 敏感性矩阵(每股 HK$;②+① 固定每股贡献 68.21)
表 10 | 每股价值 = 核心净利 × 倍数 + 68.21(HKD/CNY 0.8685、90.93 亿股)
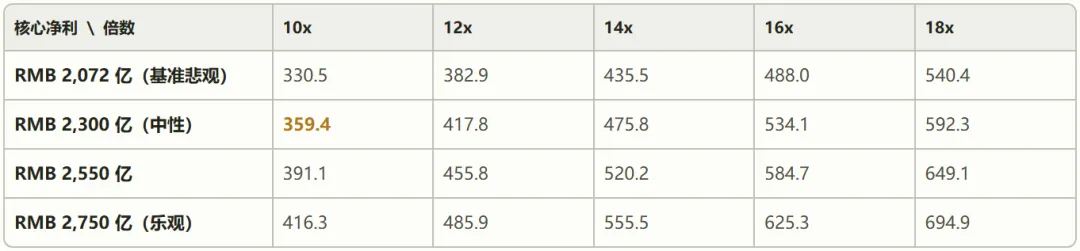
读法 现价 372.80 对应「核心净利 2,300 亿 × 10.5x」(与 5.2 反向推算一致)——市场几乎不给 AI 投入任何「未来变现」的期权价值,同时把核心盈利按「永续不增长」贴现。即便按悲观净利 2,072 亿 × 10x(矩阵左上角),每股仍值 330.5,现价仅高出 13%——下行保护主要来自投资组合与规模本身,而非盈利假设。
06
PART
11-19 开盘情景树与跟踪清单
SCENARIO TREE · 方向选择与验证变量
财报后情景(概率为方向性估计)
情景 A:低开高走(约 45%)利空已在过去一个月定价(−12.4%、贴 52 周低),卖方聚焦「剔除 AI 口径环比 −3%」与 FCF 剔除口径 +169 亿,空头叙事被「可关闭亏损」证据对冲。
情景 B:继续下杀(约 30%)「16 连增终结」标题效应 + 卖方集中下调目标价与盈利预测,testing 370 与整数关口 360。
情景 C:平开震荡(约 25%)等待电话会(管理层对 2027 Capex 指引与新 AI 产品变现路线)再定向。
未来 2-4 季度跟踪清单(决定估值方向)
表 11 | 七项跟踪变量与当前读数
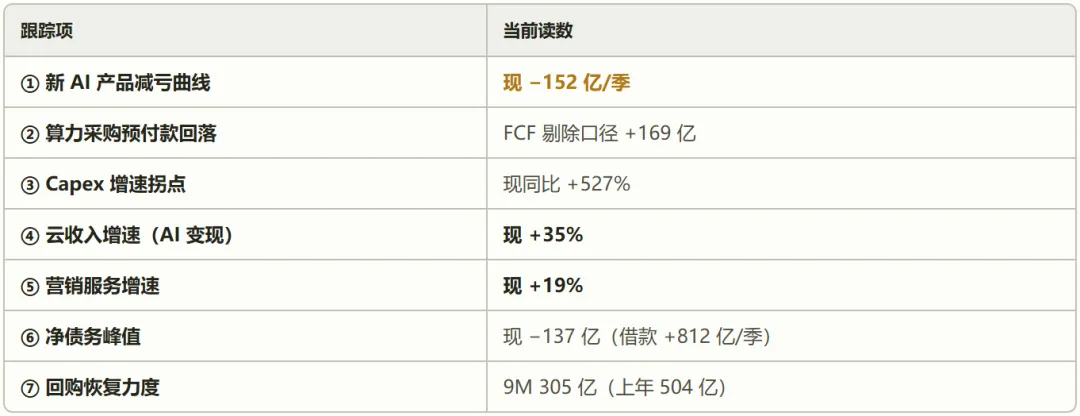
强制重估触发条件(任一触发即重新审视评级):① 新 AI 产品单季拖累扩大至 200 亿以上且无收窄趋势;② 净债务突破 800 亿(借款 + 票据 > 现金类 2,000 亿);③ 剔除算力预付款后的 FCF 转负;④ 云收入增速跌破 +15%(AI 变现证伪);⑤ 本土游戏连续两季负增长。上行重估触发:新 AI 产品贡献转正(减亏完成)、Capex 增速回落至 +100% 以内、回购恢复至季度 150 亿以上。
RE-RATING///
END
投资结论与已知局限
CONCLUSION · 结论、纪律与边界
结论:维持「买入」,目标价 HK$471.5(+26.5%),但定位从「便宜的好公司」改为「便宜的转型期公司」。本版更新的三个核心判断:
16 连增终结是事实,但元凶可识别、可量化
G&A +28.7% 的 AI 研发投入与新 AI 产品 −152 亿/季的净拖累,对应的是传统主业盈利的稳健(剔除口径环比 −3%、毛利率结构性改善、广告 +19%、游戏 +11%)。
资产负债表「净债务化」是进攻而非失血
137 亿净债务相对市值仅 0.5%,且剔除算力预付款后 FCF 仍 +169 亿/季,真正的约束是回购让位(9M 305 亿 vs 上年 504 亿)而非偿付风险。
价格已贴地、期权未定价
现价 372.80 距 52 周低点 0.8%,隐含核心 PE 10.5x、隐含永续增长 −0.5%,市场把「未来十年最重要的平台级 AI 变量」定价为零。目标价下修至 471.5 反映新现实,但风险回报比(+26.5% 上行 vs 悲观情景 −15.5%)在重仓高确定性平台中仍具吸引力。
操作纪律:11-19 开盘大概率出现情景 A/B 的方向选择;不建议在财报反应日追价,分批建仓区维持基准版框架——360-380(现价所在)为首笔 ≤3% 仓位区,跌破 340(悲观情景上方缓冲)加仓,430 以上(对应中性 12x)停止加仓,500 以上部分止盈。电话会(Capex 指引)是比盘面更重要的信息源。
已知局限(数据边界声明)
表 12 | 七项数据边界
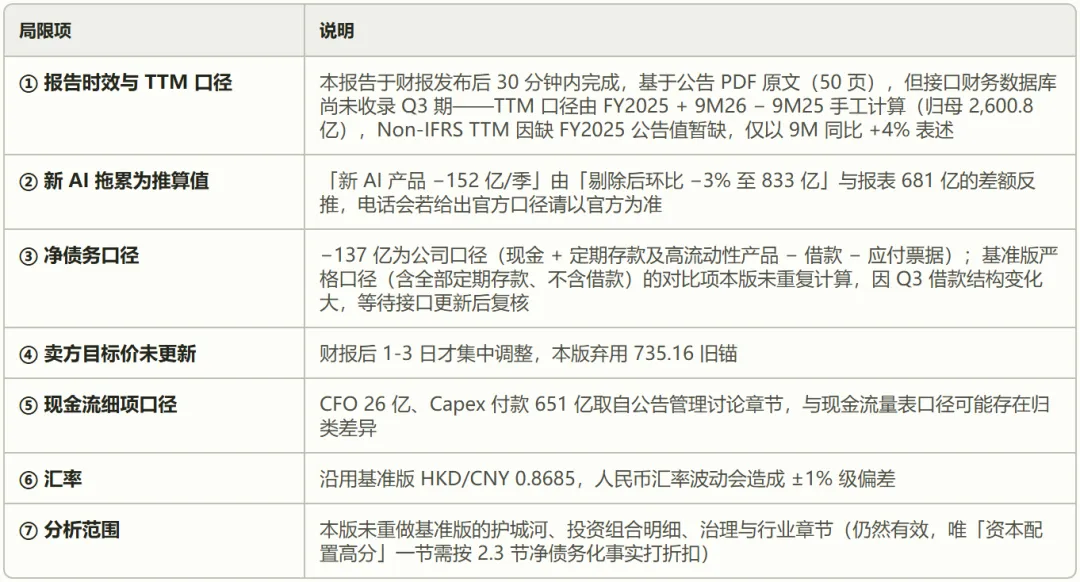
数据与方法说明:Q3 财务数据取自港交所业绩公告原文(2026-11-18 16:30 发布,PDF 50 页全文提取);行情/共识取自腾讯自选股接口(2026-11-18 收盘);TTM = FY2025 + 9M2026 − 9M2025(A 股累计口径公式,公告提供 9M 对比列);SOTP 框架沿用 2026-10-12 基准版,净现金/投资组合/核心净利三段均已按 Q3 更新。
免责声明:本报告仅为个人研究笔记,不构成任何投资建议。市场有风险,投资需谨慎。
CLOSING · 结论
维持「买入」,目标价 HK$471.5(+26.5%)——更便宜 + 利润投入期,等一条新 AI 产品的减亏曲线。
我是谈财house,一个在二级市场做深度研究的普通投资者。这里记录的是估值模型、数据口径和决策纪律——不预测股价,只算概率。
如果你觉得今天这篇有收获,随手点个赞、在看、转发三连吧。
THANKS FOR READING