研报速递
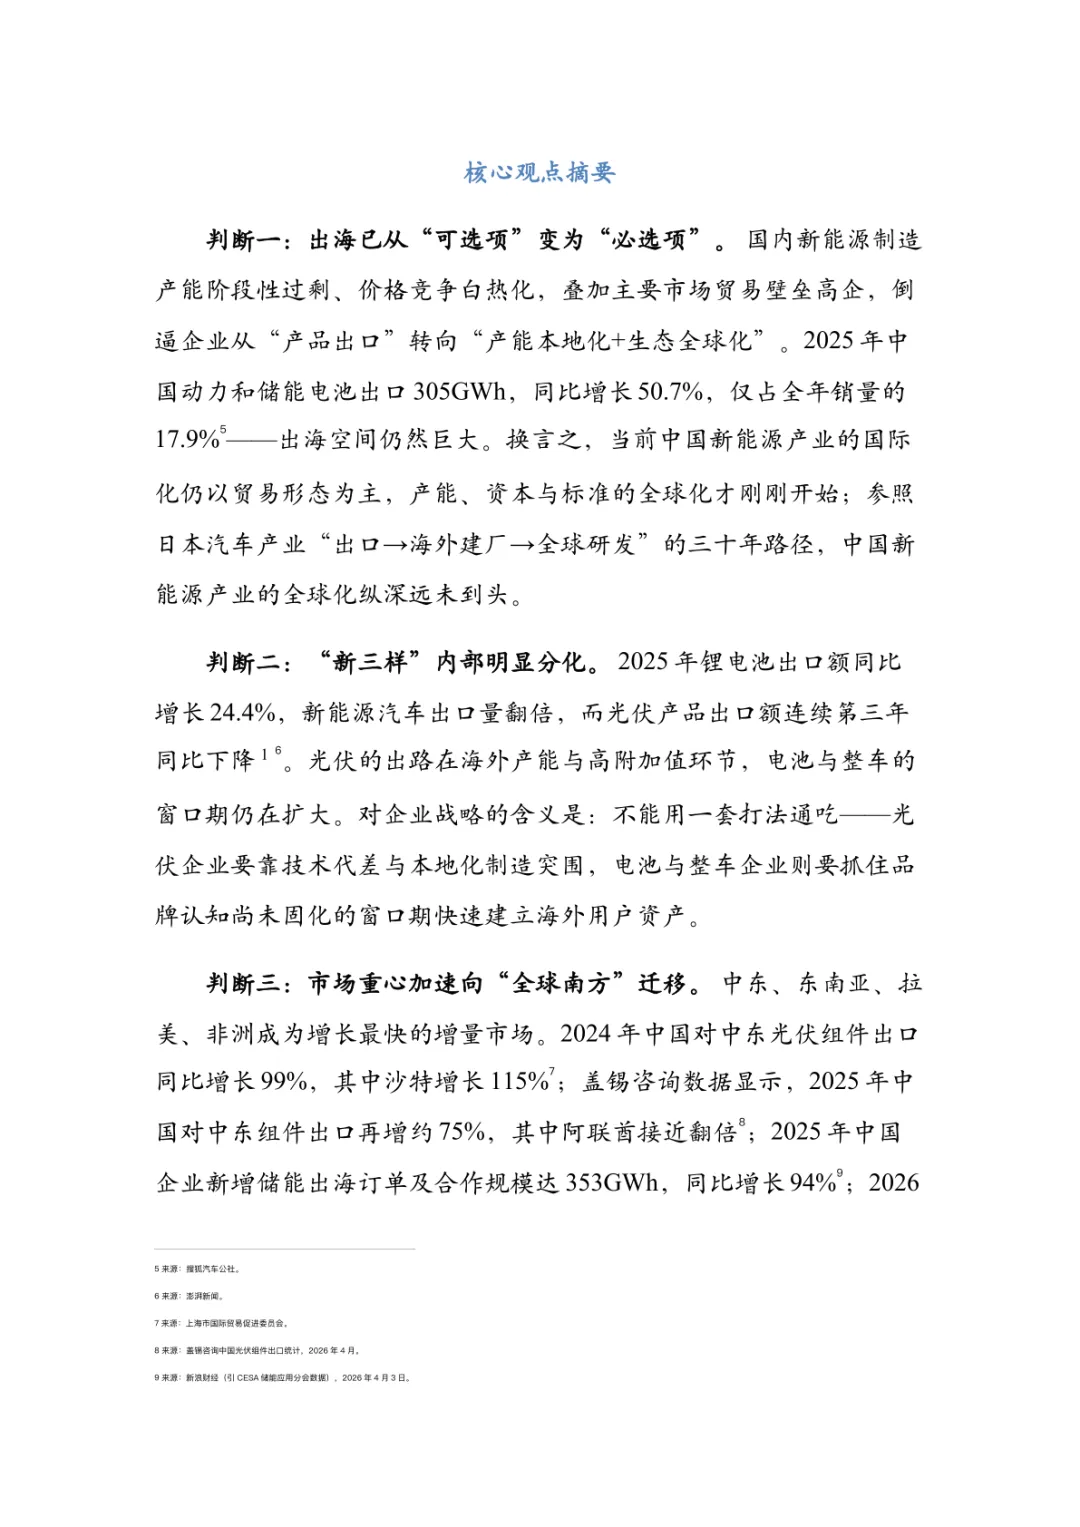
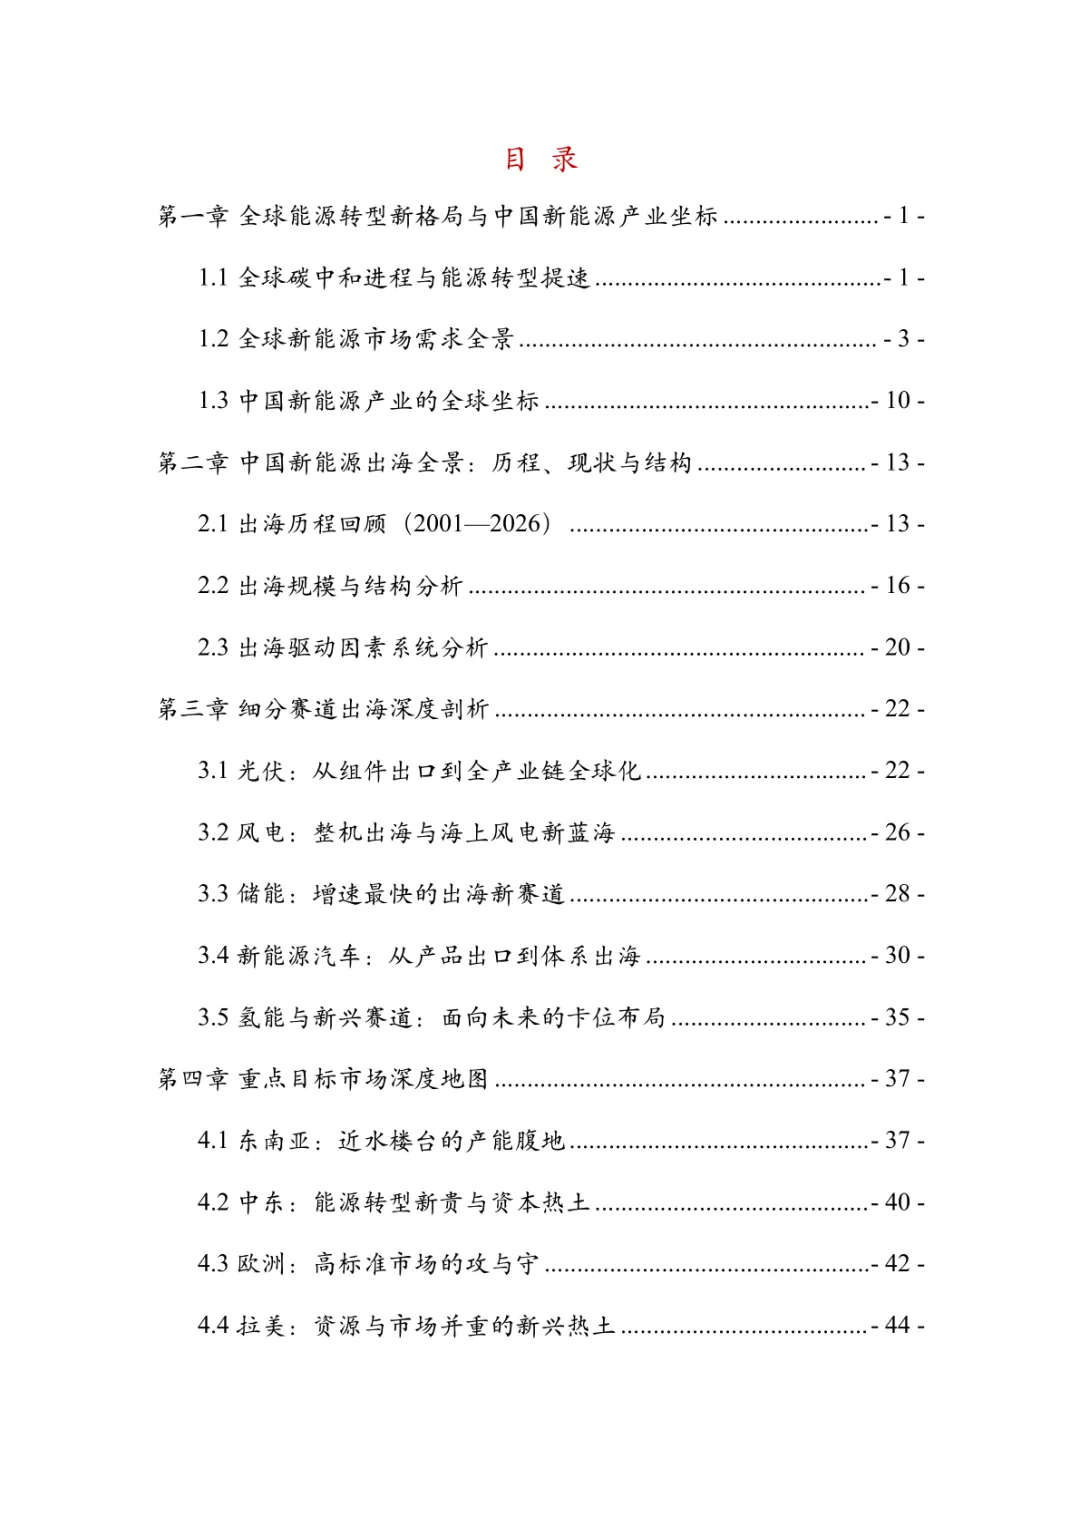
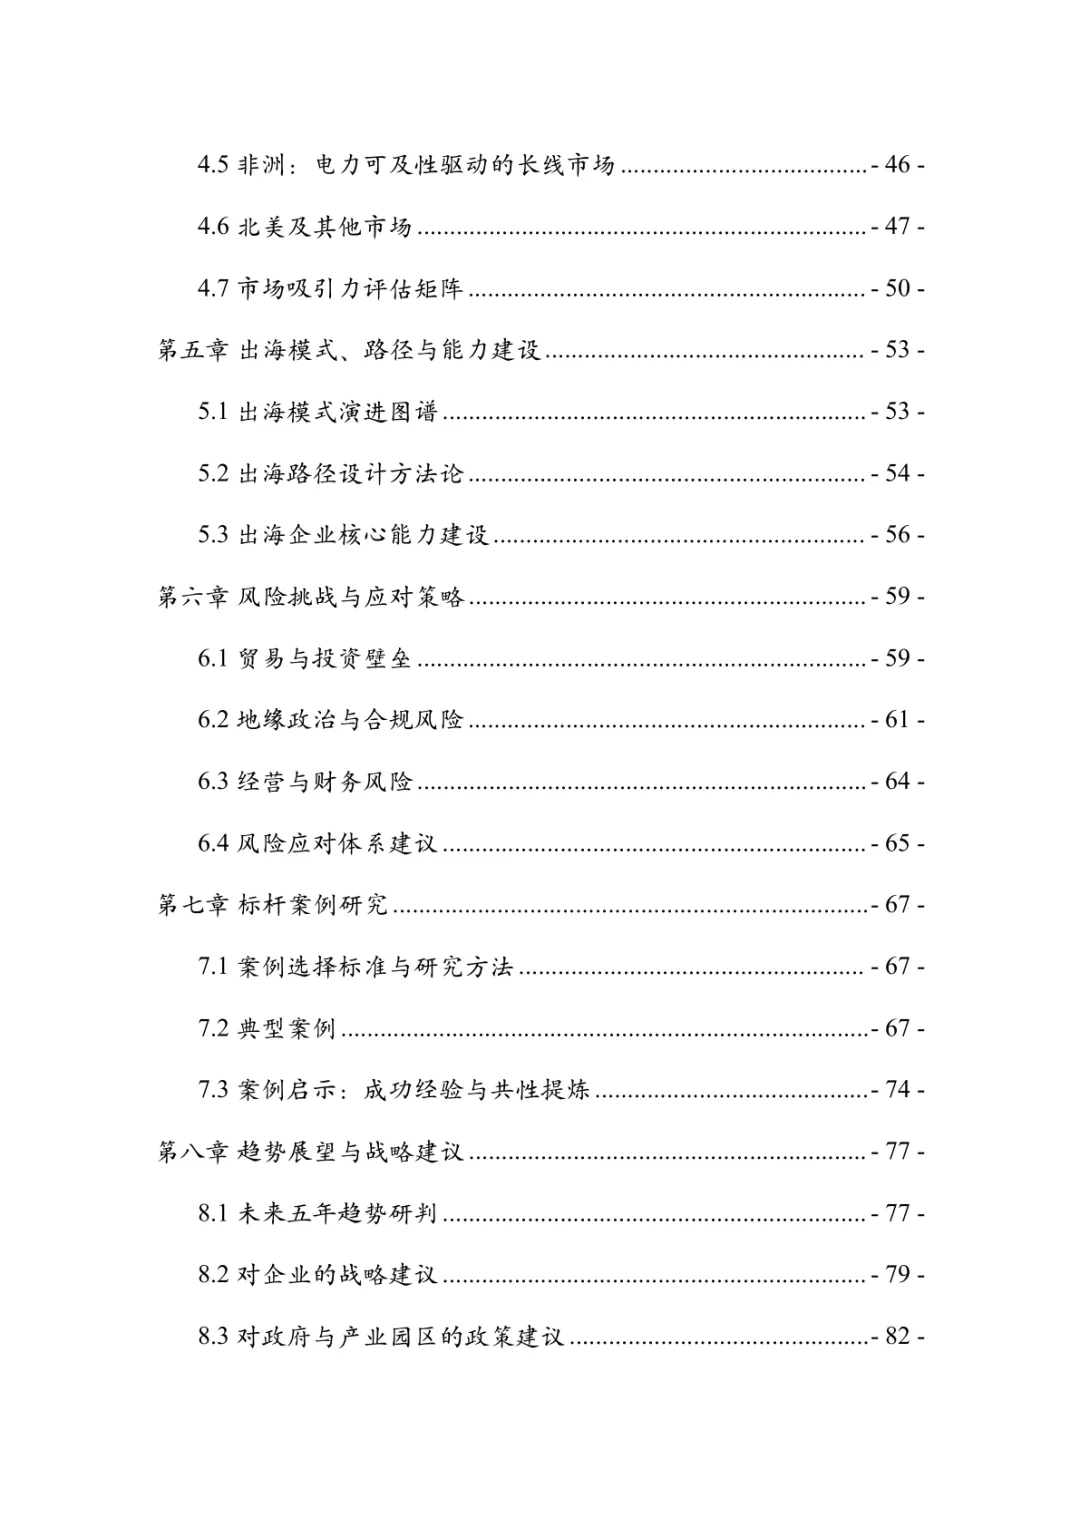
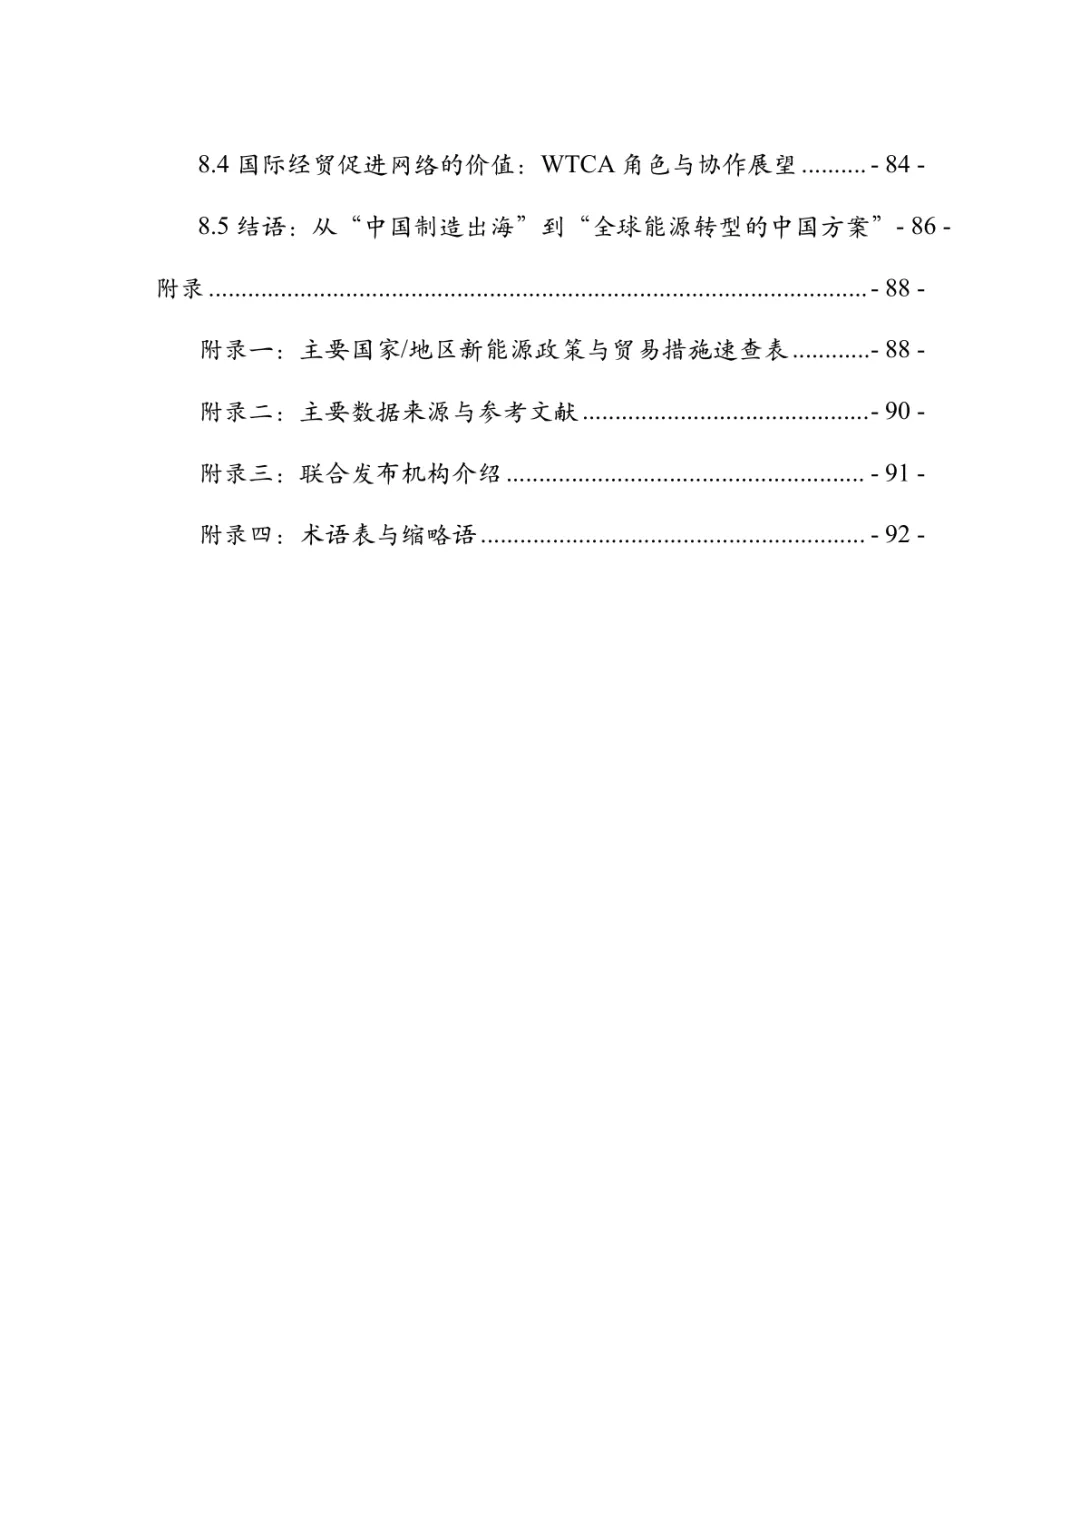
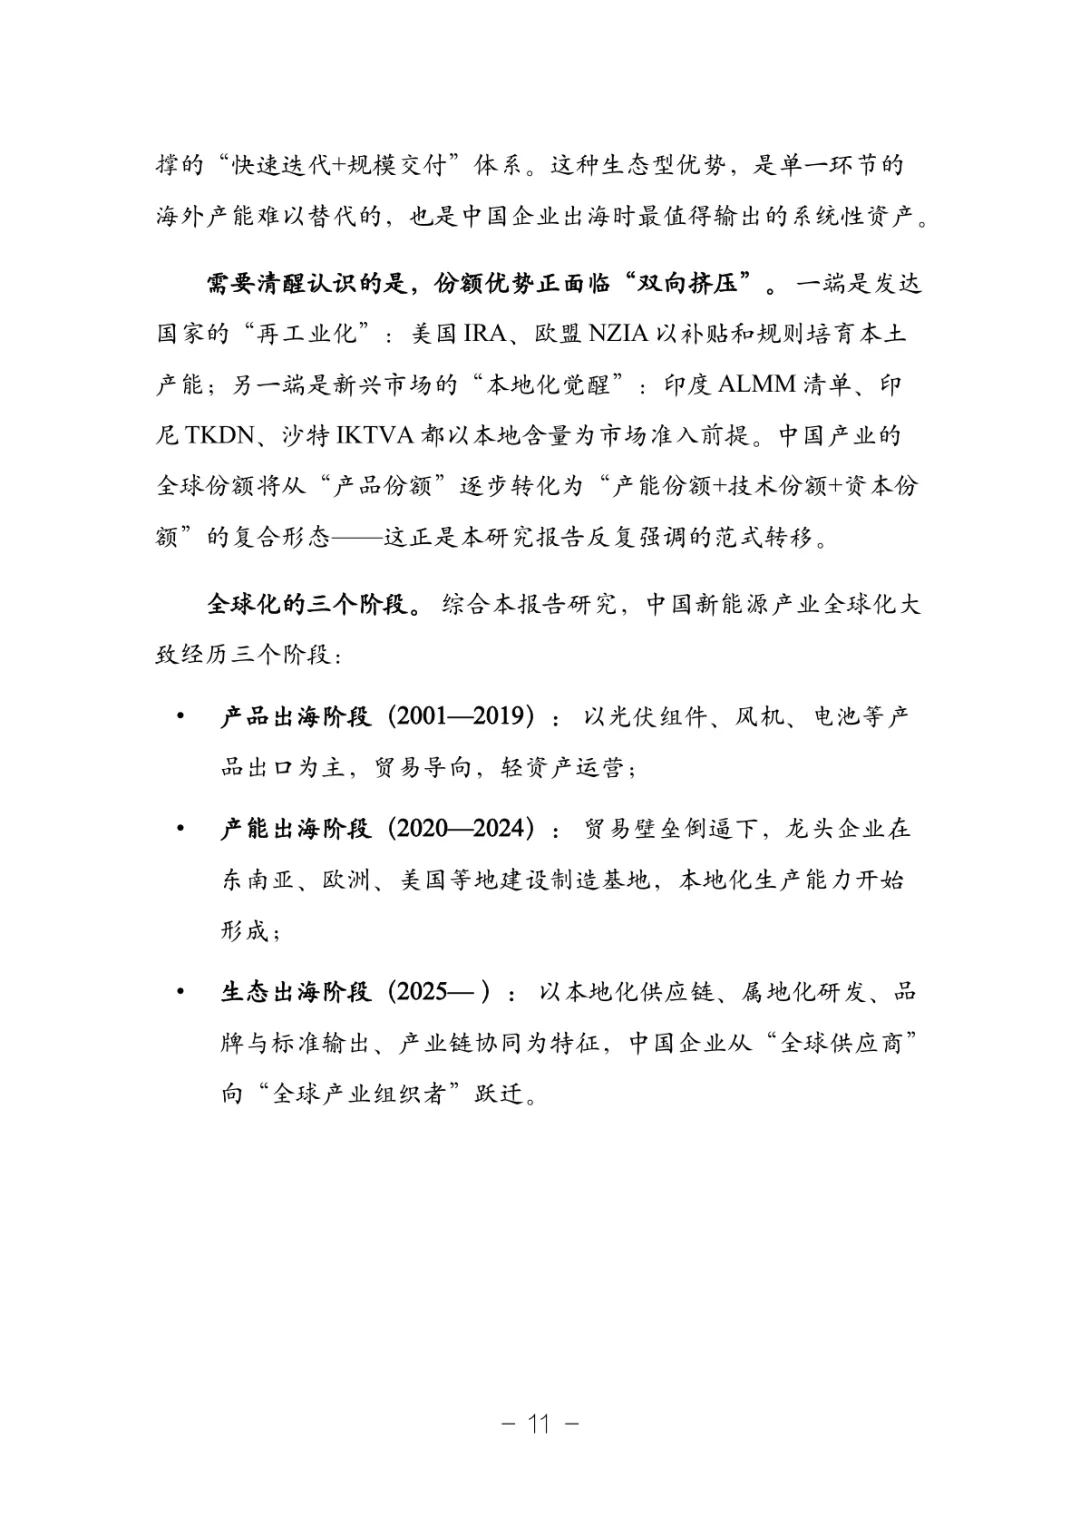
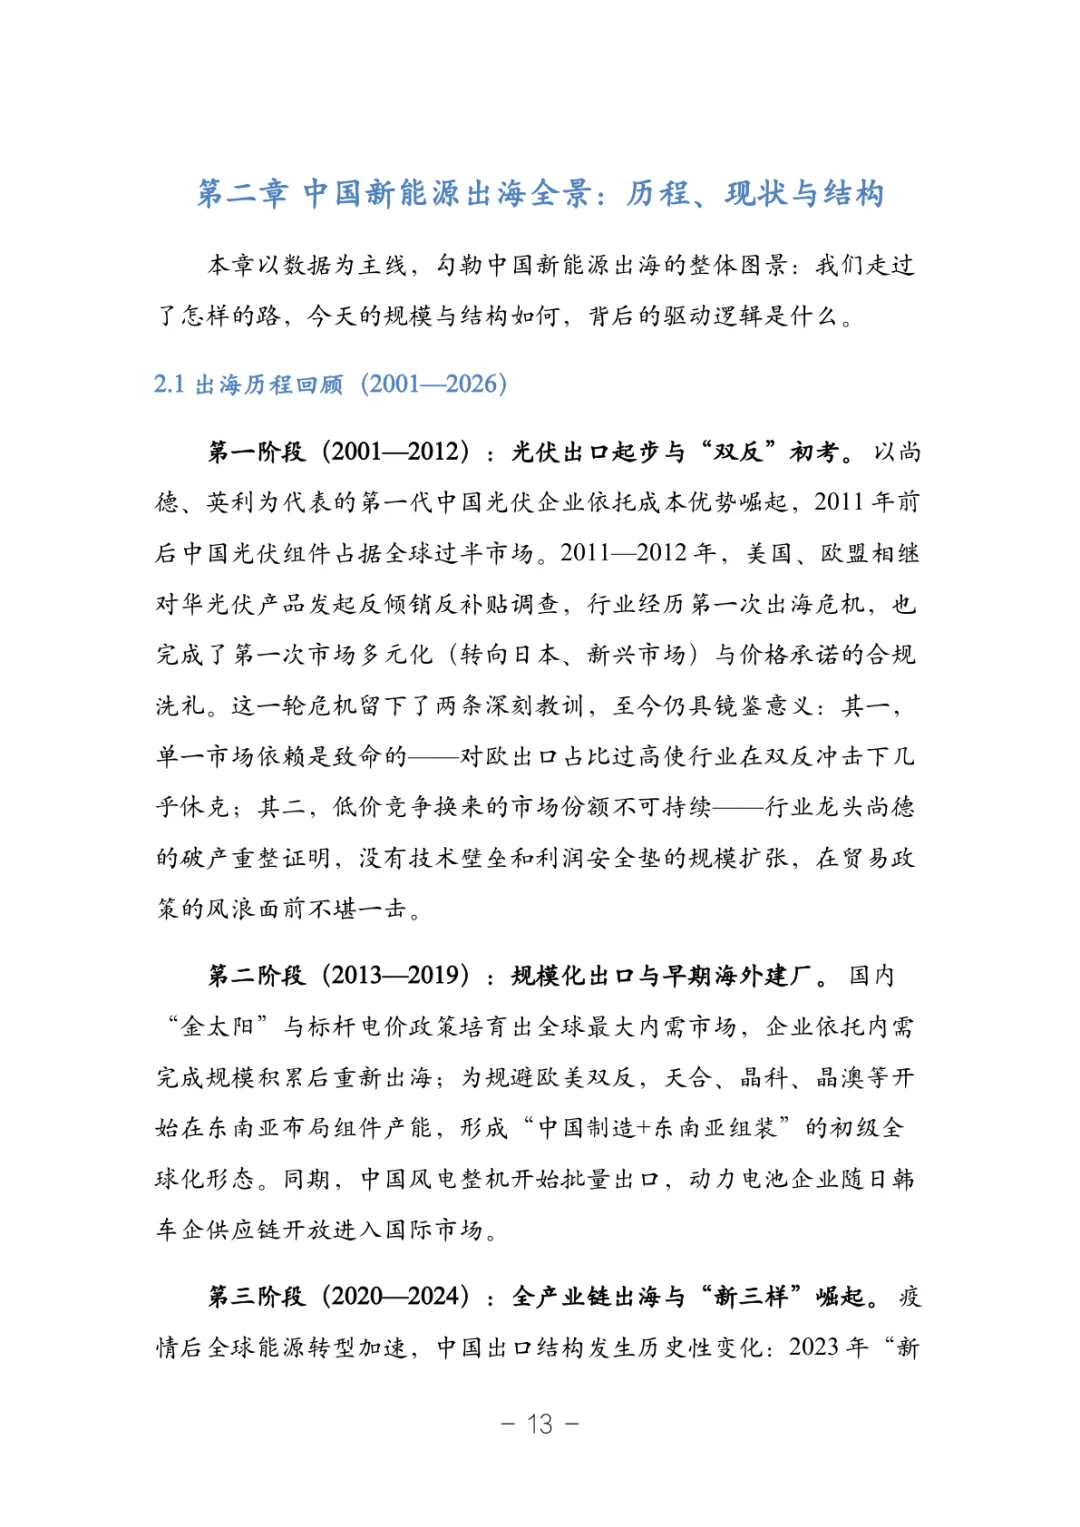
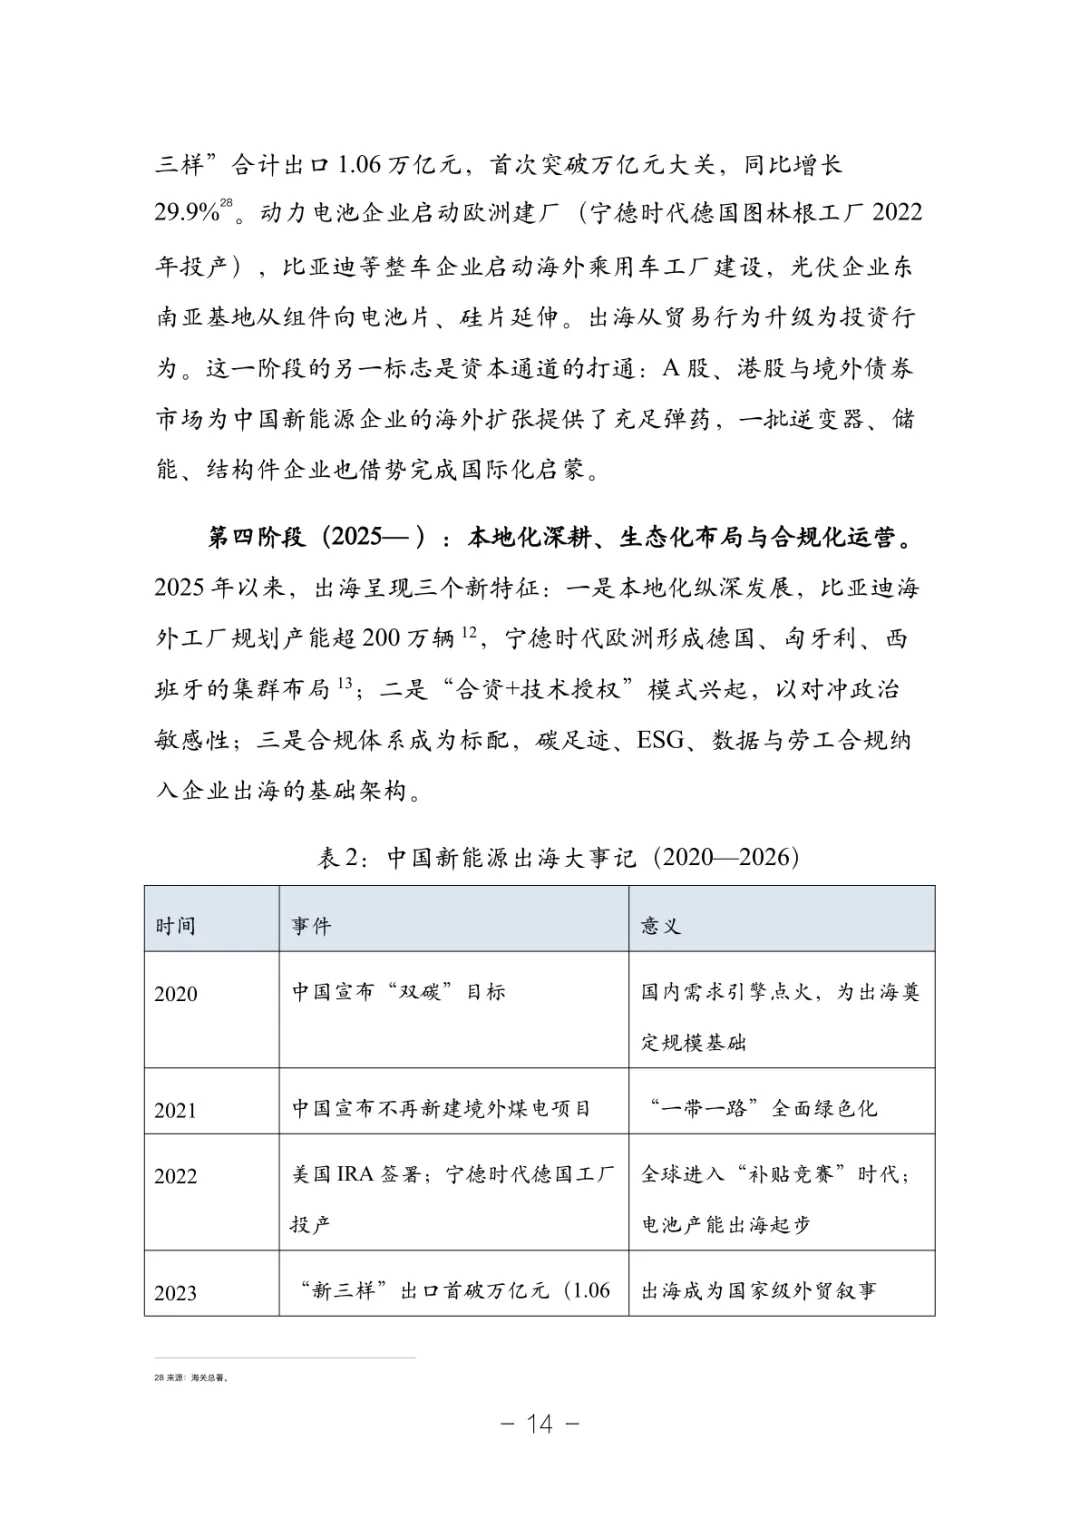
匈牙利塞格德,比亚迪在欧洲的第一个乘用车工厂:一期15万辆年产能,投资约400亿元人民币,2025年四季度投产。和君咨询新发布的《2026中国新能源出海研究报告》里,这座工厂被放进一条更长的时间线——中国新能源全球化划成三段:产品出海(2001-2019)、产能出海(2020-2024)、生态出海(2025- )。2025年「新三样」出口1.28万亿元,看着是张漂亮的成绩单,报告却把当下判为「仍以贸易形态为主」:产能、资本与标准的全球化才刚起步,1.28万亿只是上半场。这本107页的报告由和君咨询电力电气事业部联合新加坡世贸(WTC Singapore)发布,覆盖光伏、风电、储能、新能源汽车、氢能五大赛道、六大区域市场与十个企业案例。笔者按阶段、壁垒、市场、能力四层拆开来看。
卖了1.28万亿,为什么只算上半场?
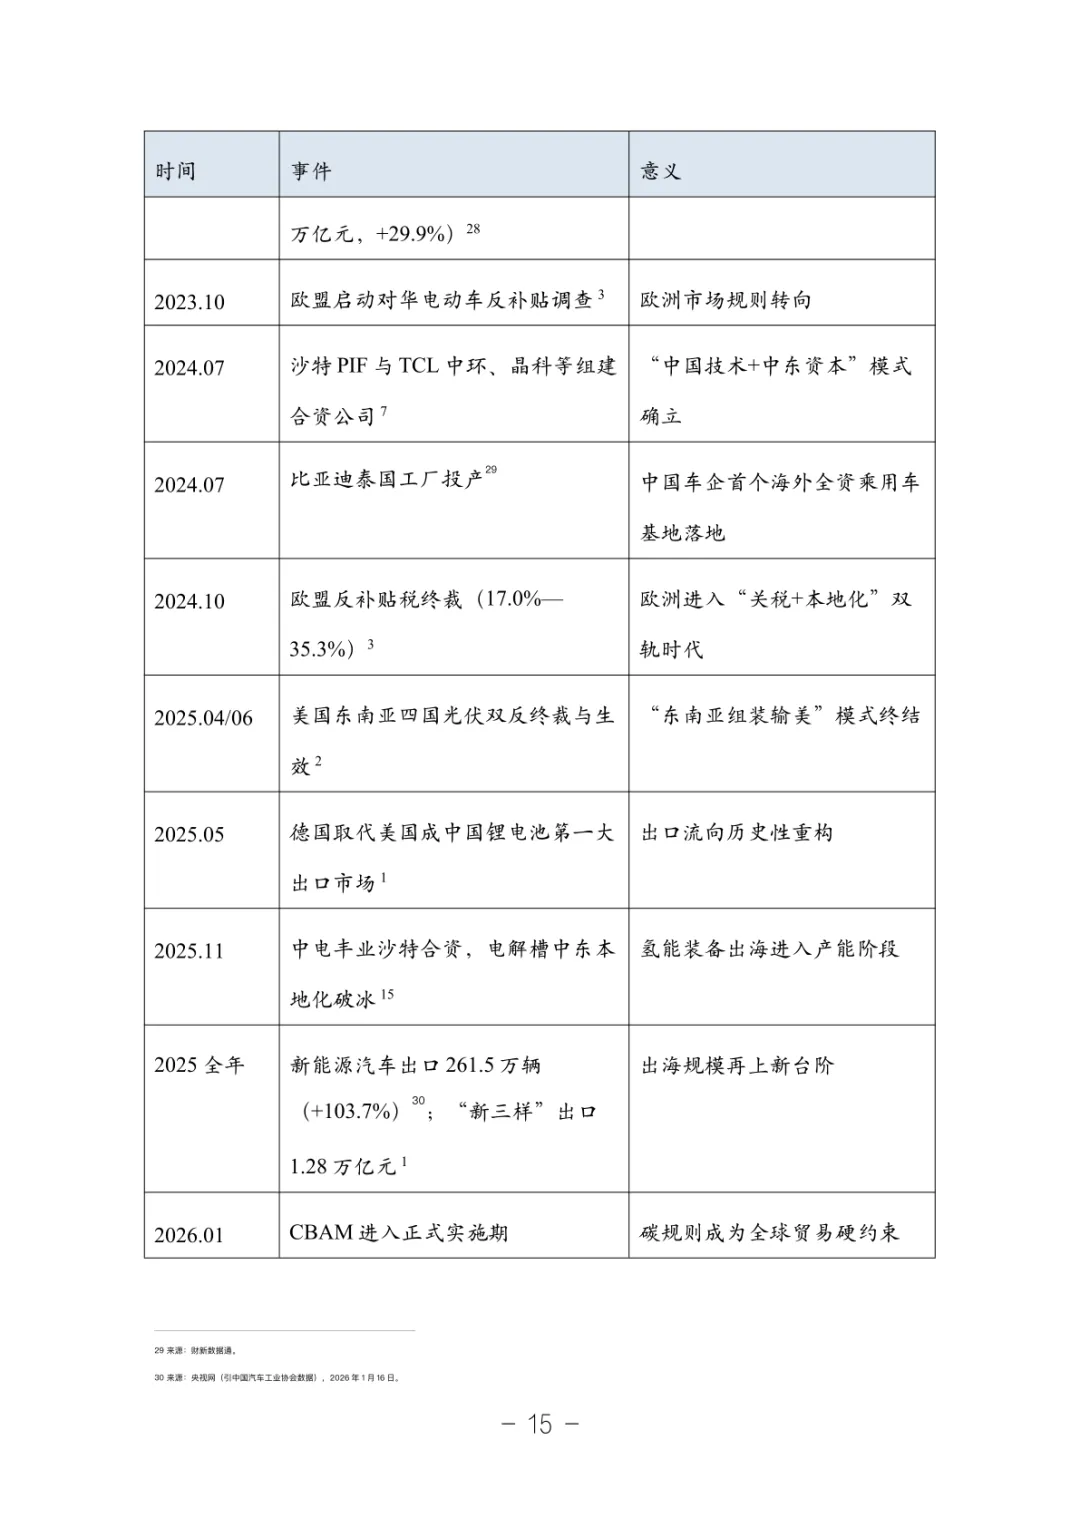
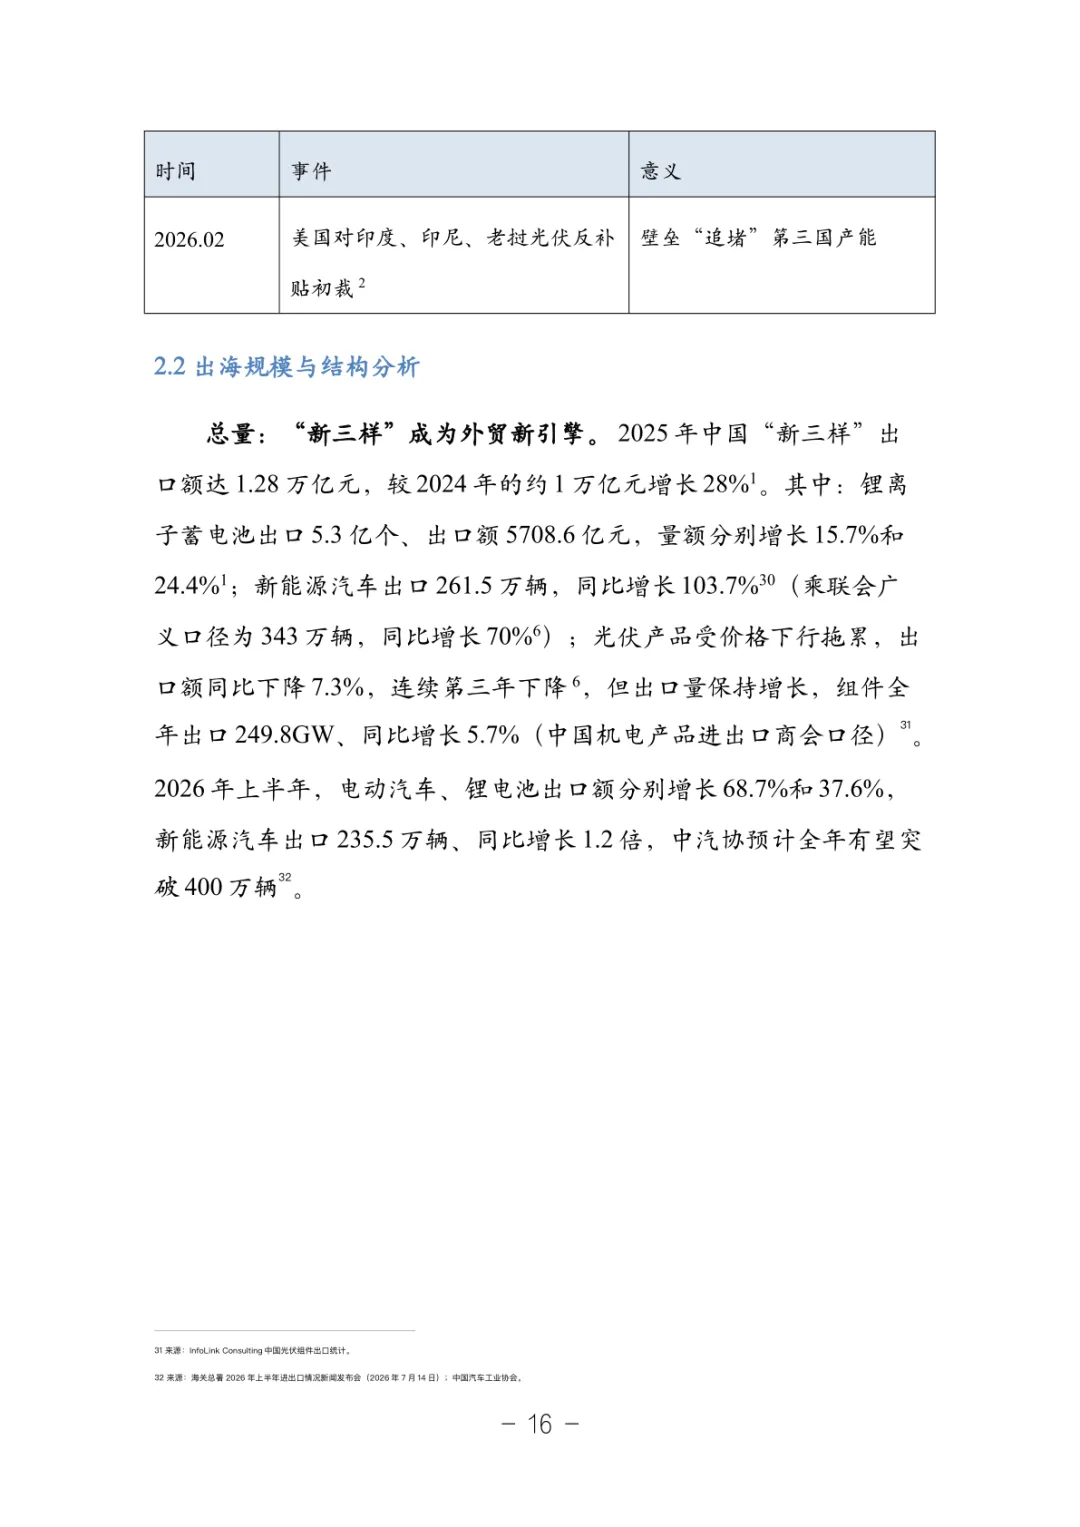
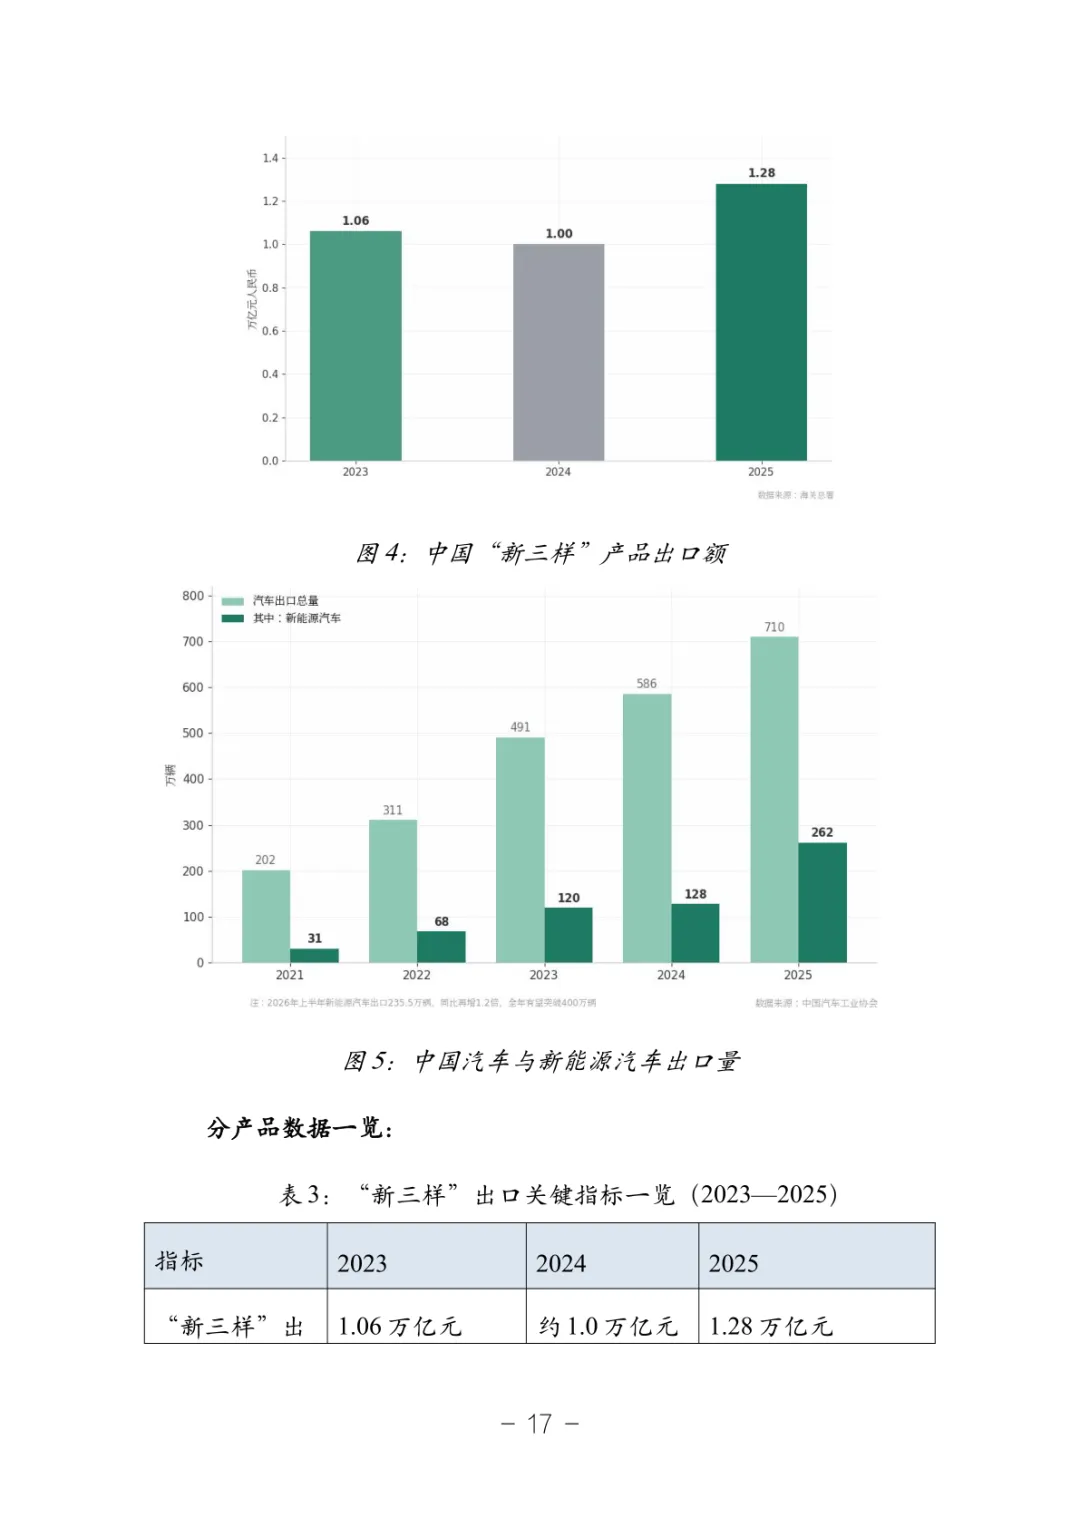
2025年「新三样」出口1.28万亿元,比上年增长28%:锂电池出口额5708.6亿元、同比增长24.4%;新能源汽车出口261.5万辆、同比翻倍还多,其中插混出口96.9万辆、同比增长226.5%;光伏组件出口249.8GW、同比增长5.7%创历史新高,但出口额受价格拖累连续第三年下降。
反差藏在这组数字里:2025年动力和储能电池出口305GWh、同比增长50.7%,只占全年销量的17.9%。八成以上的电池仍在国内消化,能被集装箱运走的只是零头——这正是报告把1.28万亿判为「上半场」的量化依据。参照日本汽车产业「出口→海外建厂→全球研发」的三十年路径,纵深远未到头。
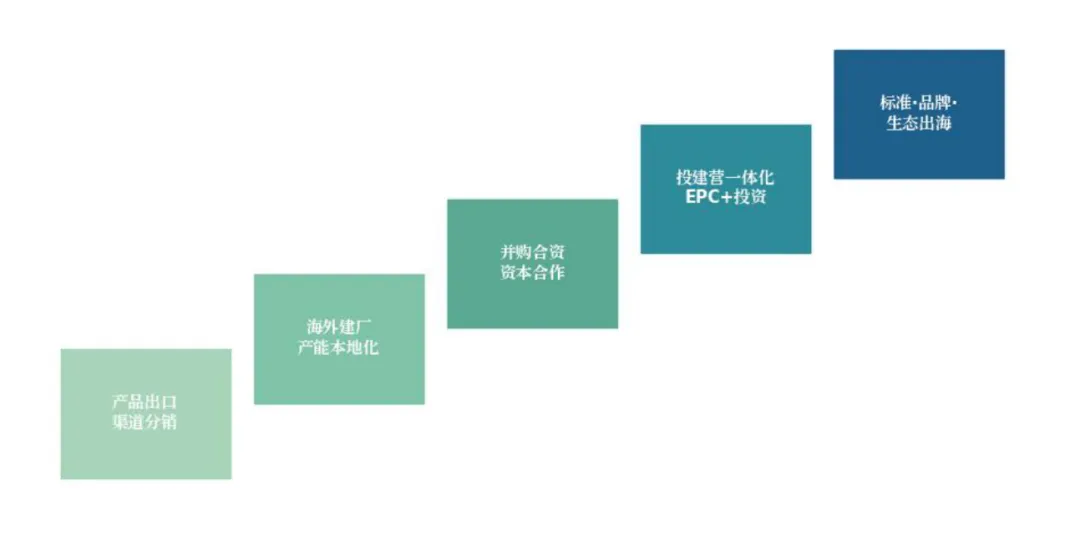
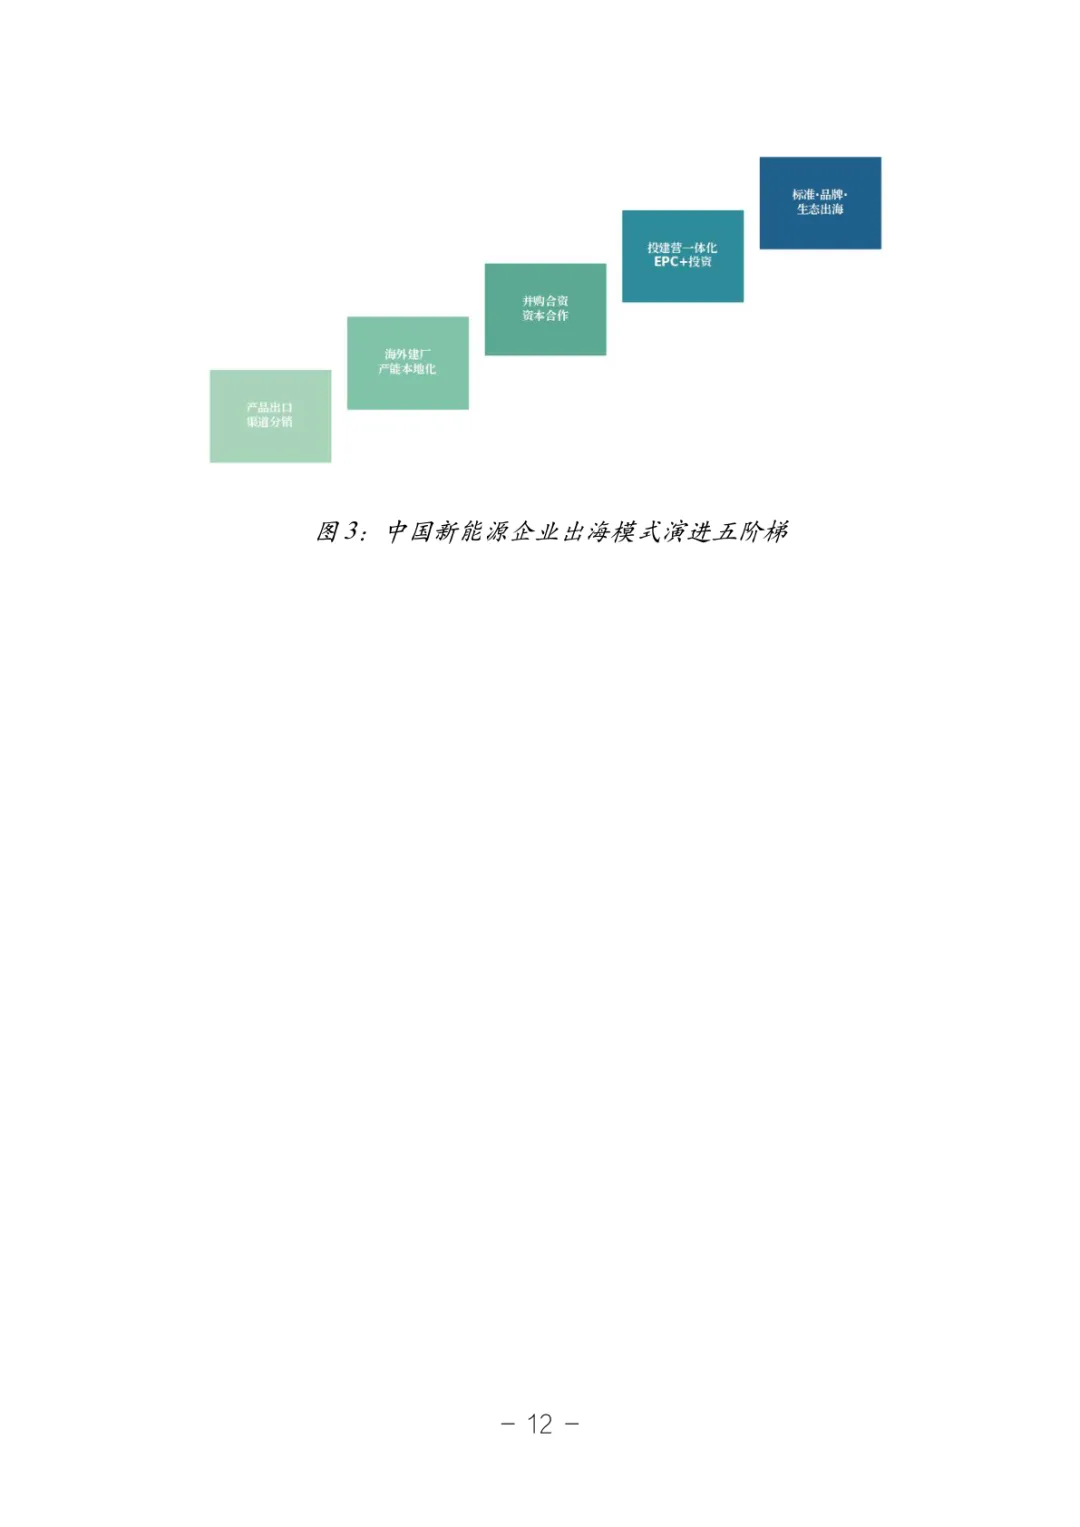
△ 报告原图:出海模式演进五阶梯
笔者认为17.9%这个比例值得记住:它把「上半场」划出了边界——靠集装箱就能完成的产品出口已经见到天花板,往下要拼的产能、资本和标准,没有一样能塞进集装箱。「从产品出口到全球生态」不是一句修辞,是一道必须逐段走完的坡。
新三样的三条曲线,为什么各讲各的故事?
锂电池走的是量价齐升:出口5.3亿个,量额分别增长15.7%和24.4%,是当期最强的出口引擎。新能源汽车2024年被欧盟反补贴税预期扰动短暂降速,2025年重拾翻倍增长;2026年上半年出口235.5万辆、同比增长1.2倍,全年有望突破400万辆。插混那个226.5%值得多看一眼——欧盟反补贴税只覆盖纯电,插混成了对欧出口的缓冲器,产品结构切换本身就是一种合规策略。
光伏是另一条曲线:出口量创新高,出口额却连续三年下降,「量增价减」。结构里藏着新分工:2025年电池片出口111.2GW、同比大增90.6%,印度与印尼合计占约三分之二——组件出口正在转向中间品出口,与海外本地组件产能形成新分工。
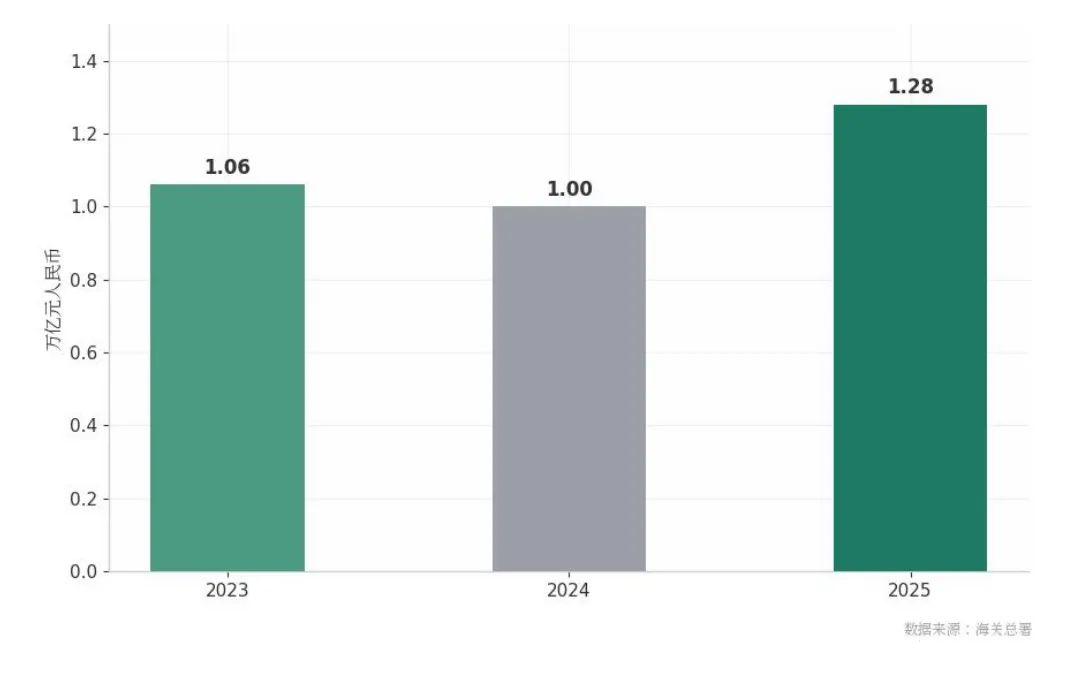
△ 报告原图:新三样产品出口额
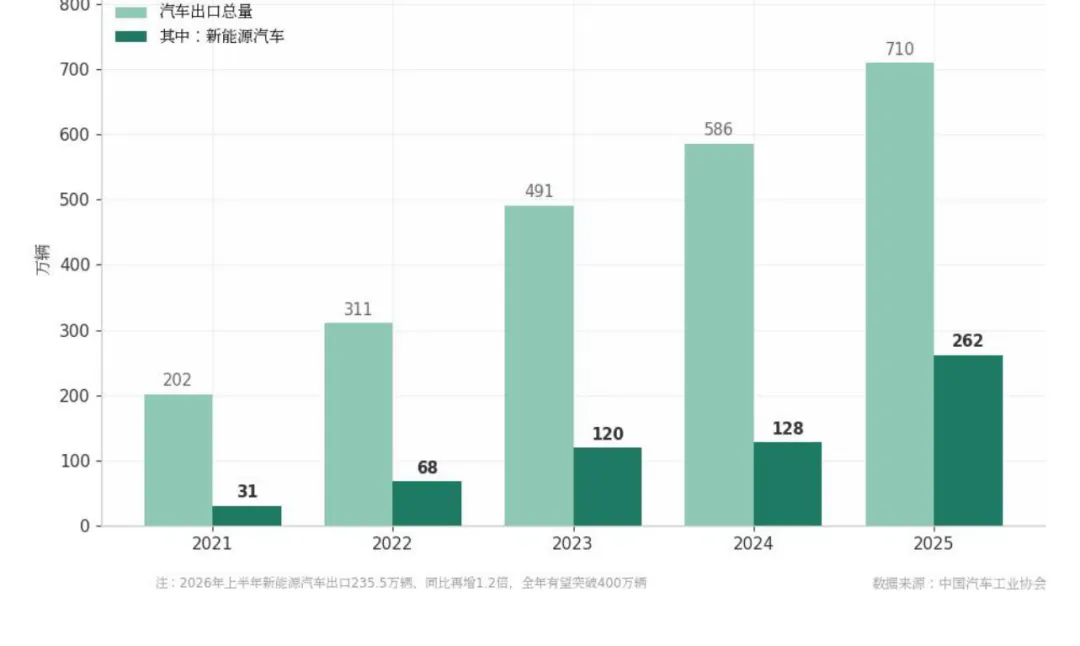
△ 报告原图:汽车与新能源汽车出口量
笔者的读法是:同样一句「出海」,三条赛道的含义已经完全不同。光伏要靠技术代差与本地化制造突围,电池与整车抢的是品牌认知尚未固化的窗口期——用一套打法通吃三大赛道的企业,大概率会在其中一条上摔跤。
壁垒追到哪里算完?
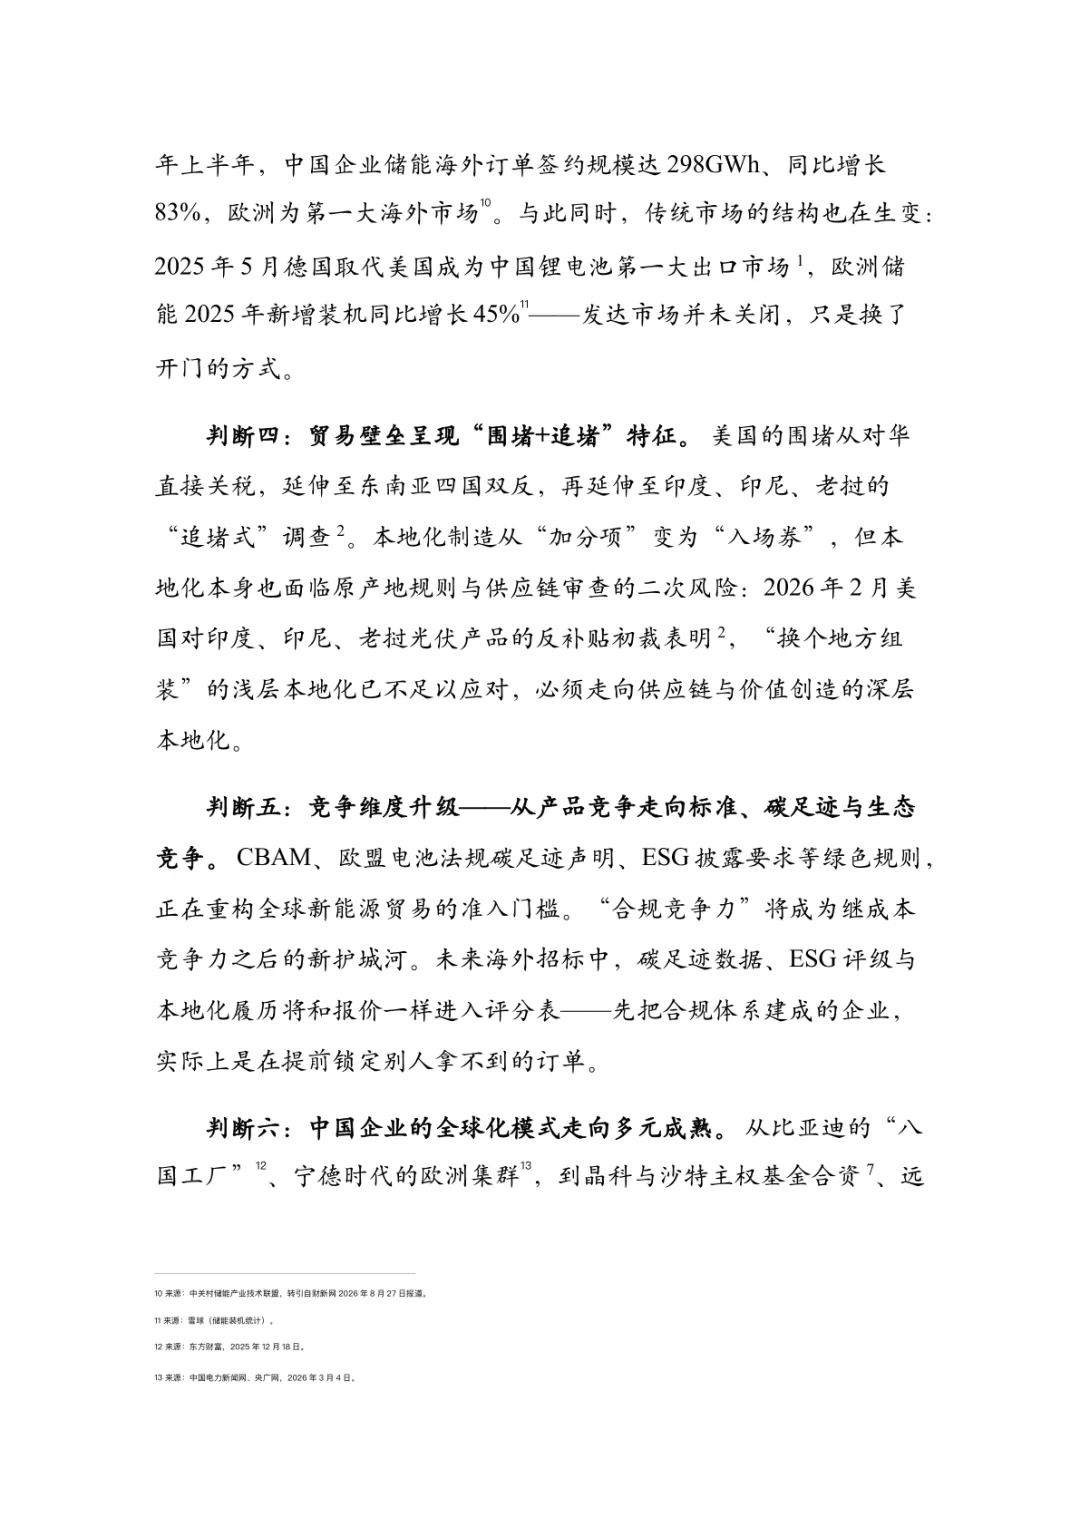
美国的打法是「围堵+追堵」:对华光伏直接关税叠加超109%,电动车301关税100%,锂电池58.4%;对东南亚四国光伏双反终裁最高综合税率3521.14%,「东南亚组装输美」模式基本终结;2026年2月又对印度、印尼、老挝光伏产品反补贴初裁(印度最高125.87%)。产能转移到哪里,关税追到哪里。欧盟对华纯电动车反补贴税17.0%-35.3%。2026年还有三道新墙:涉疆法案执法升级、欧美同步管制逆变器(欧洲超过220GW光伏装机使用中国逆变器,中国企业份额超六成)、美国第14420号行政令对69kV以上电网设备全面设限。
但壁垒的另一面,是本地化经济学的反转:欧盟加税后,比亚迪匈牙利工厂综合成本较中国生产出口欧洲降低30%以上,产品销往德国只需缴纳4.5%的区域协定税率;2025年5月,德国取代美国成为中国锂电池第一大出口市场——发达市场没有关闭,只是换了开门的方式。区域结构同样在重构:2024年欧洲自中国进口组件94.4GW、同比下降约7%,中东28.79GW、同比激增99%,其中沙特16.55GW、增长115%。
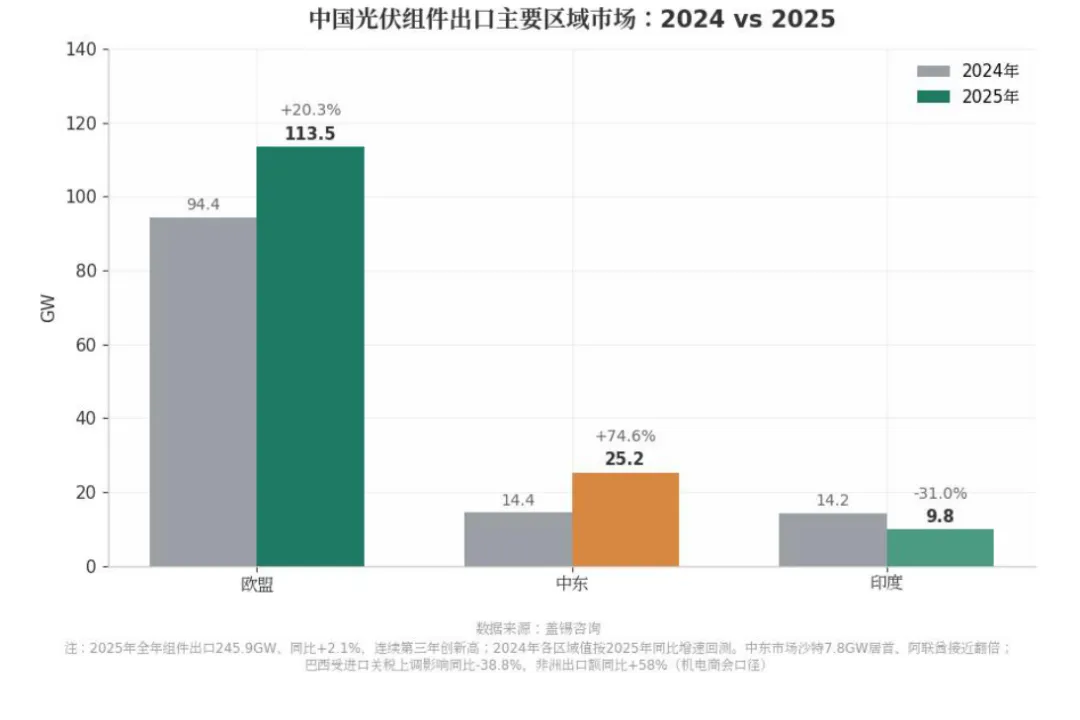
△ 报告原图:光伏组件出口区域市场
笔者把报告里「换个地方组装的浅层本地化已经不足以应对」当作全篇的分水岭:2026年2月对印度、印尼、老挝的初裁说明,只有供应链与价值创造的深层本地化才能过关——本地化从加分项变成入场券,而且是一张不断升格的入场券。
全球南方的订单有多猛?
2024年中国光伏组件出口约47%流向全球南方国家,首次与发达经济体持平;对中东出口增长99%之后,2025年再增约75%,阿联酋接近翻倍。储能是最新的一条陡峭曲线:2025年中国企业新增储能出海订单及合作规模353GWh、同比增长94%;2026年上半年签约298GWh、同比增长83%,欧洲以近120GWh居首——沙特AMAALA离网储能项目(160MW/760MWh)则标志中东从光伏采购进入「光储一体」阶段。
报告用一张矩阵给六大区域分层:第一梯队中东、东南亚(加速进入),第二梯队欧洲、拉美(深耕经营),第三梯队非洲、中亚(长线培育);北美审慎观察——价值最高、壁垒最厚,技术授权与合规建厂是仅存的现实路径。
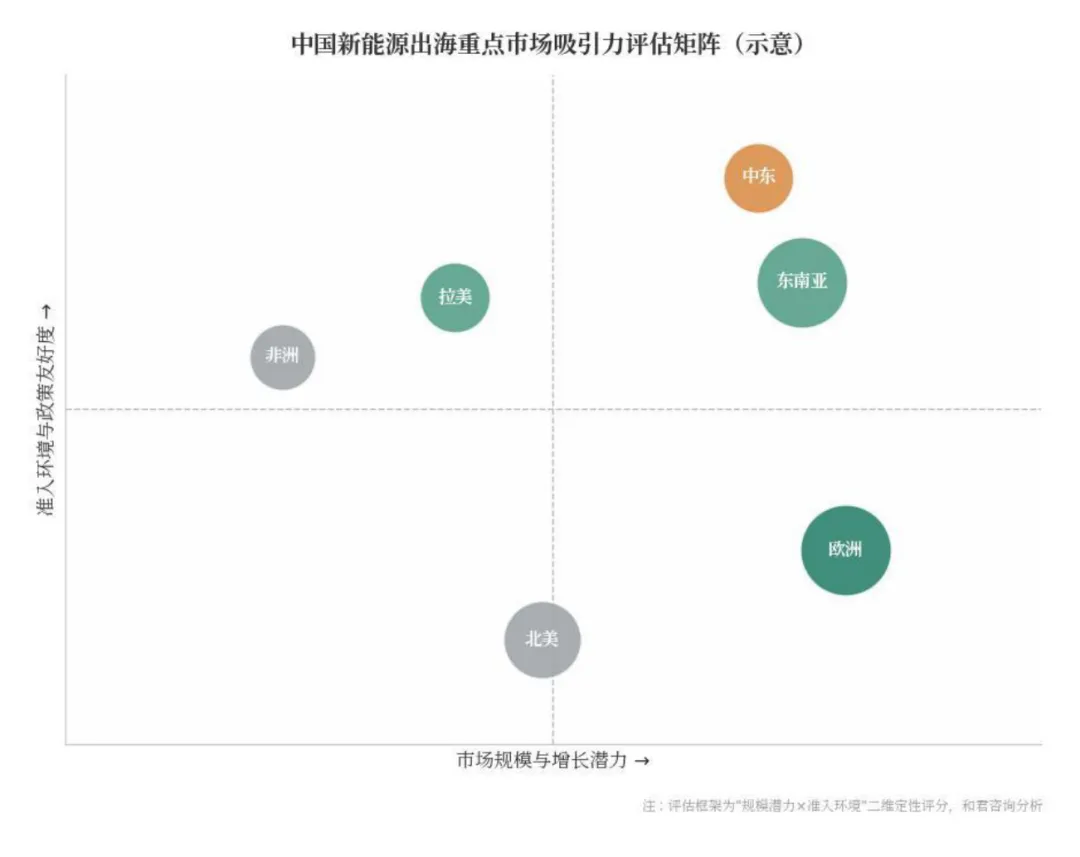
△ 报告原图:重点市场吸引力评估矩阵
出海的胜负手,为什么不在产品上?
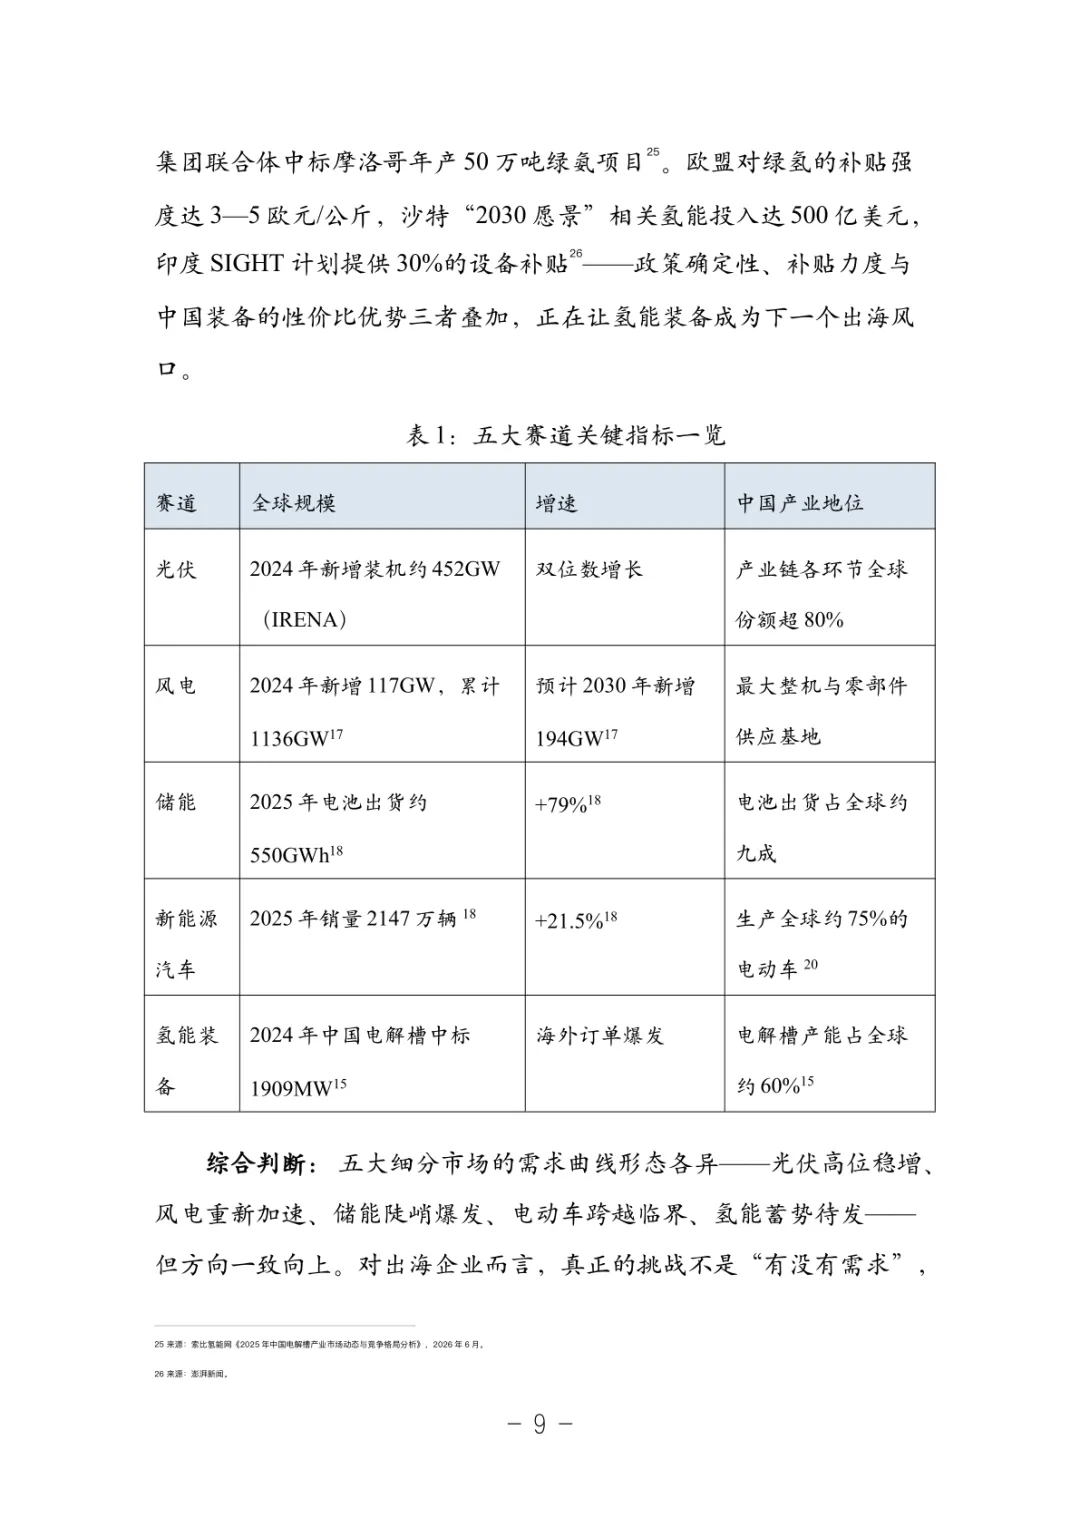
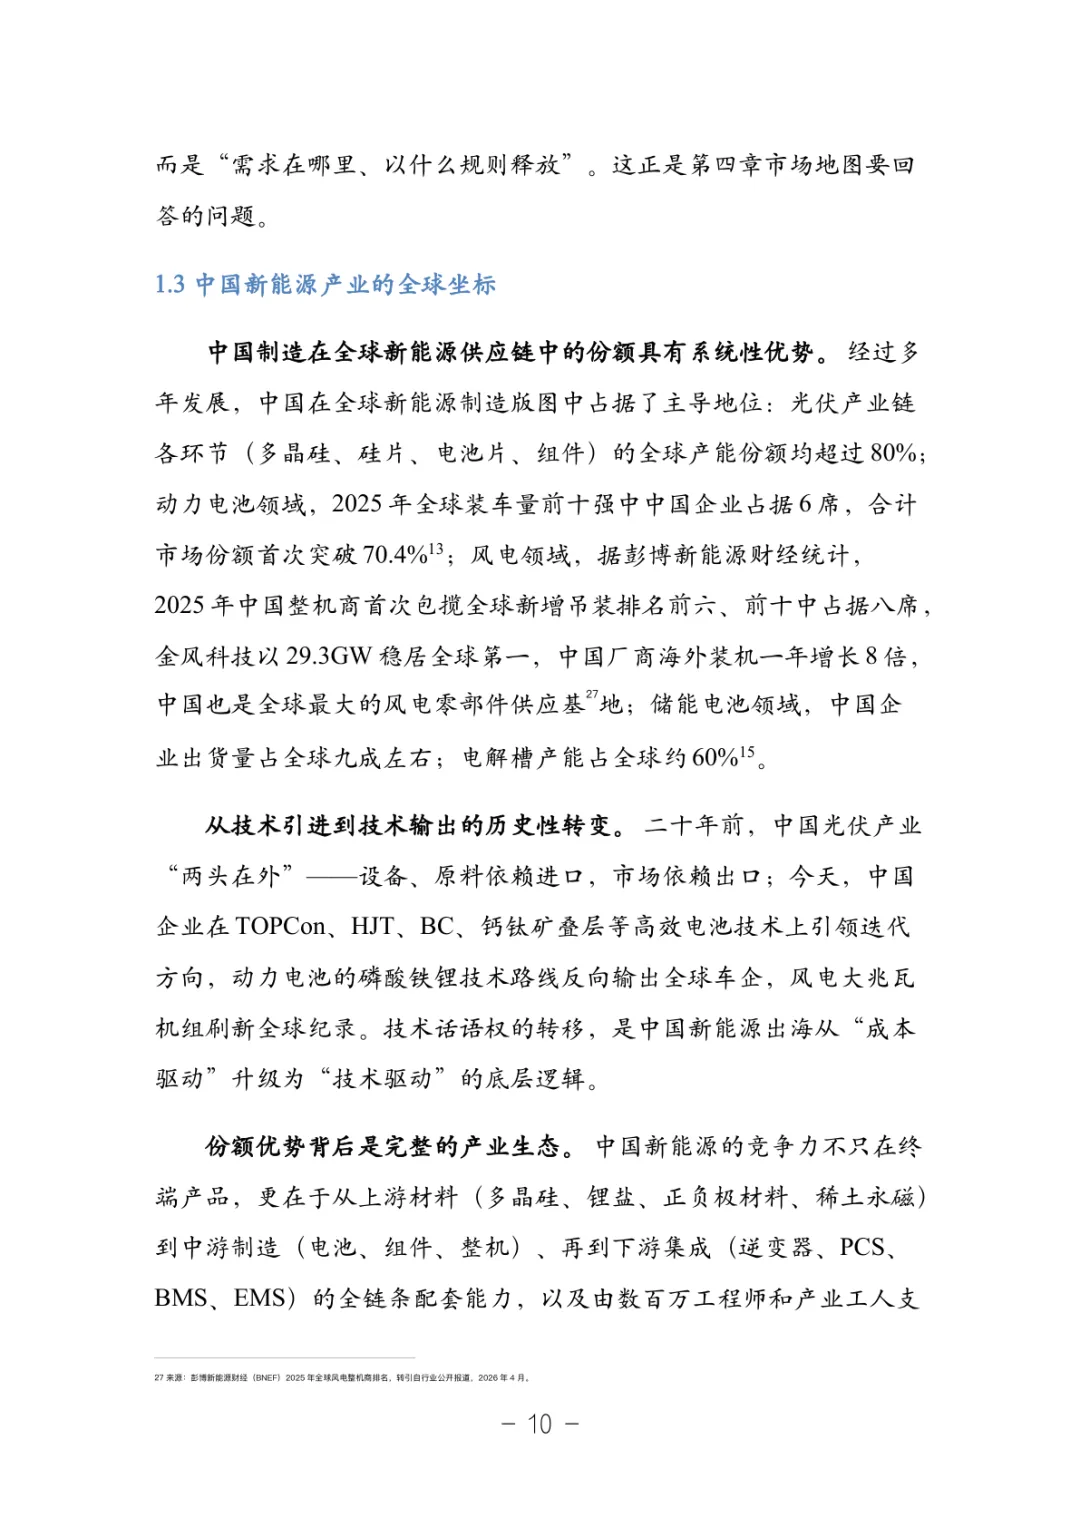
产品本身不缺竞争力:光伏产业链各环节全球份额超80%,储能电池出货占全球约九成,动力电池全球前十中国占6席、合计份额70.4%,电解槽产能占全球约60%。
真正的差距在报表两端。宁德时代2025年海外业务毛利率31.44%,显著高于国内的24.00%——国际化程度与盈利质量的相关性正在增强;比亚迪2025年海外销量约105万辆、同比增长145%,海外营收占比一年内从28.6%升至38.7%。
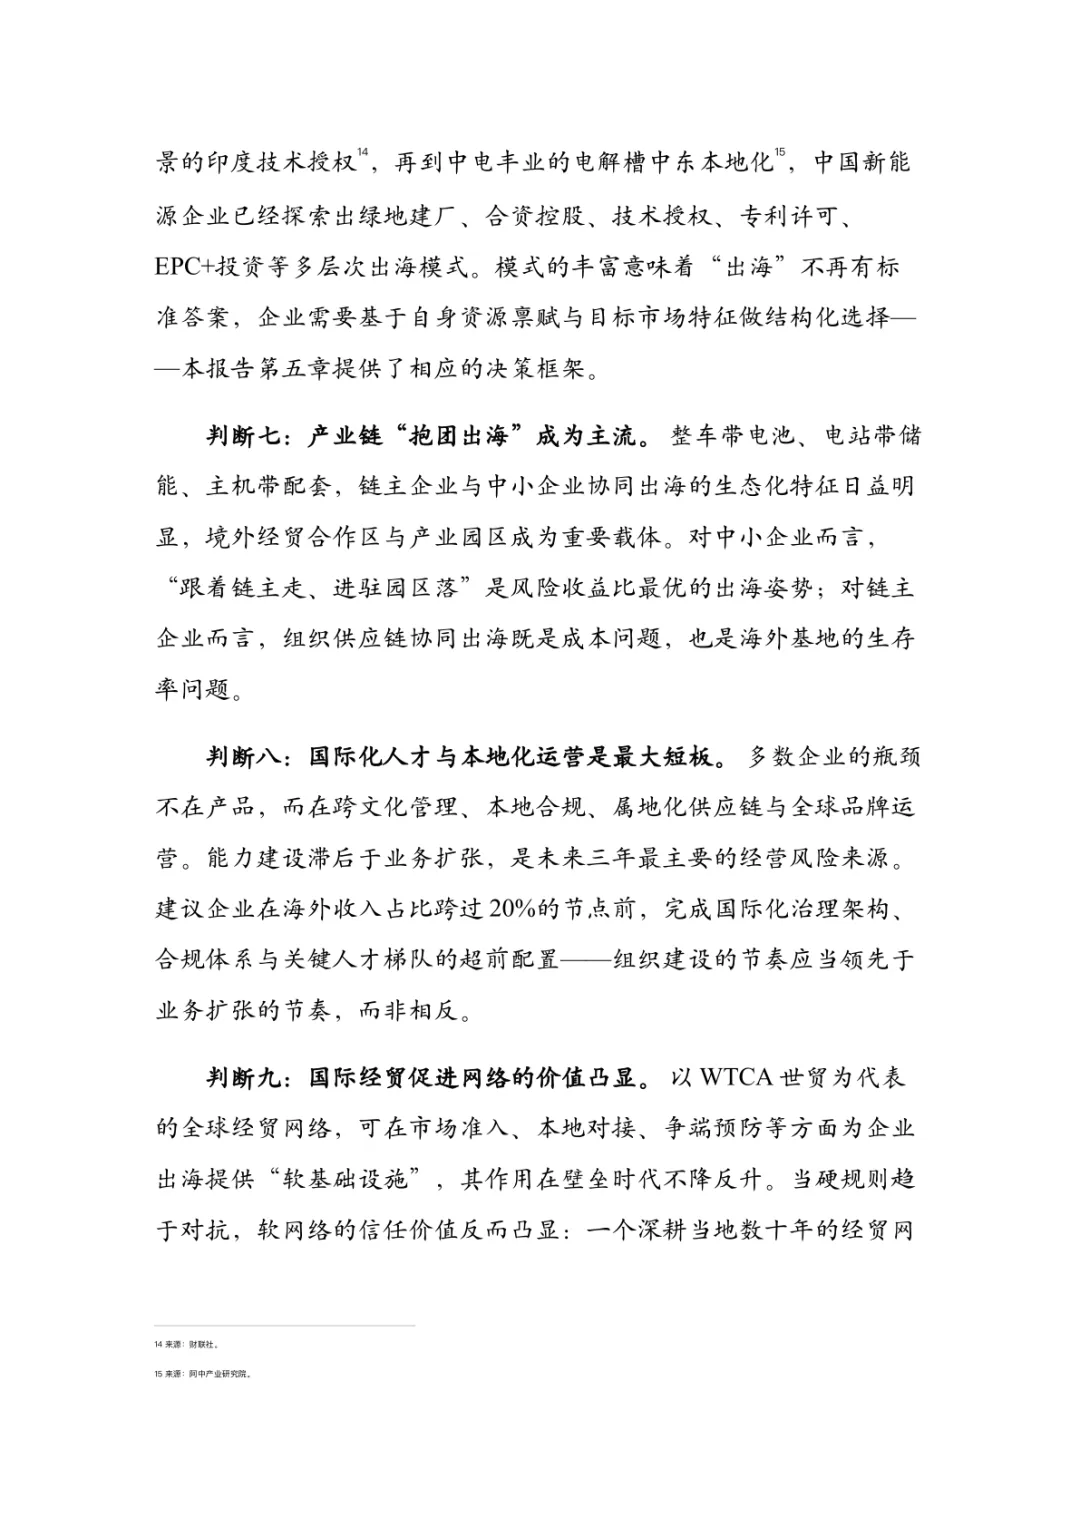
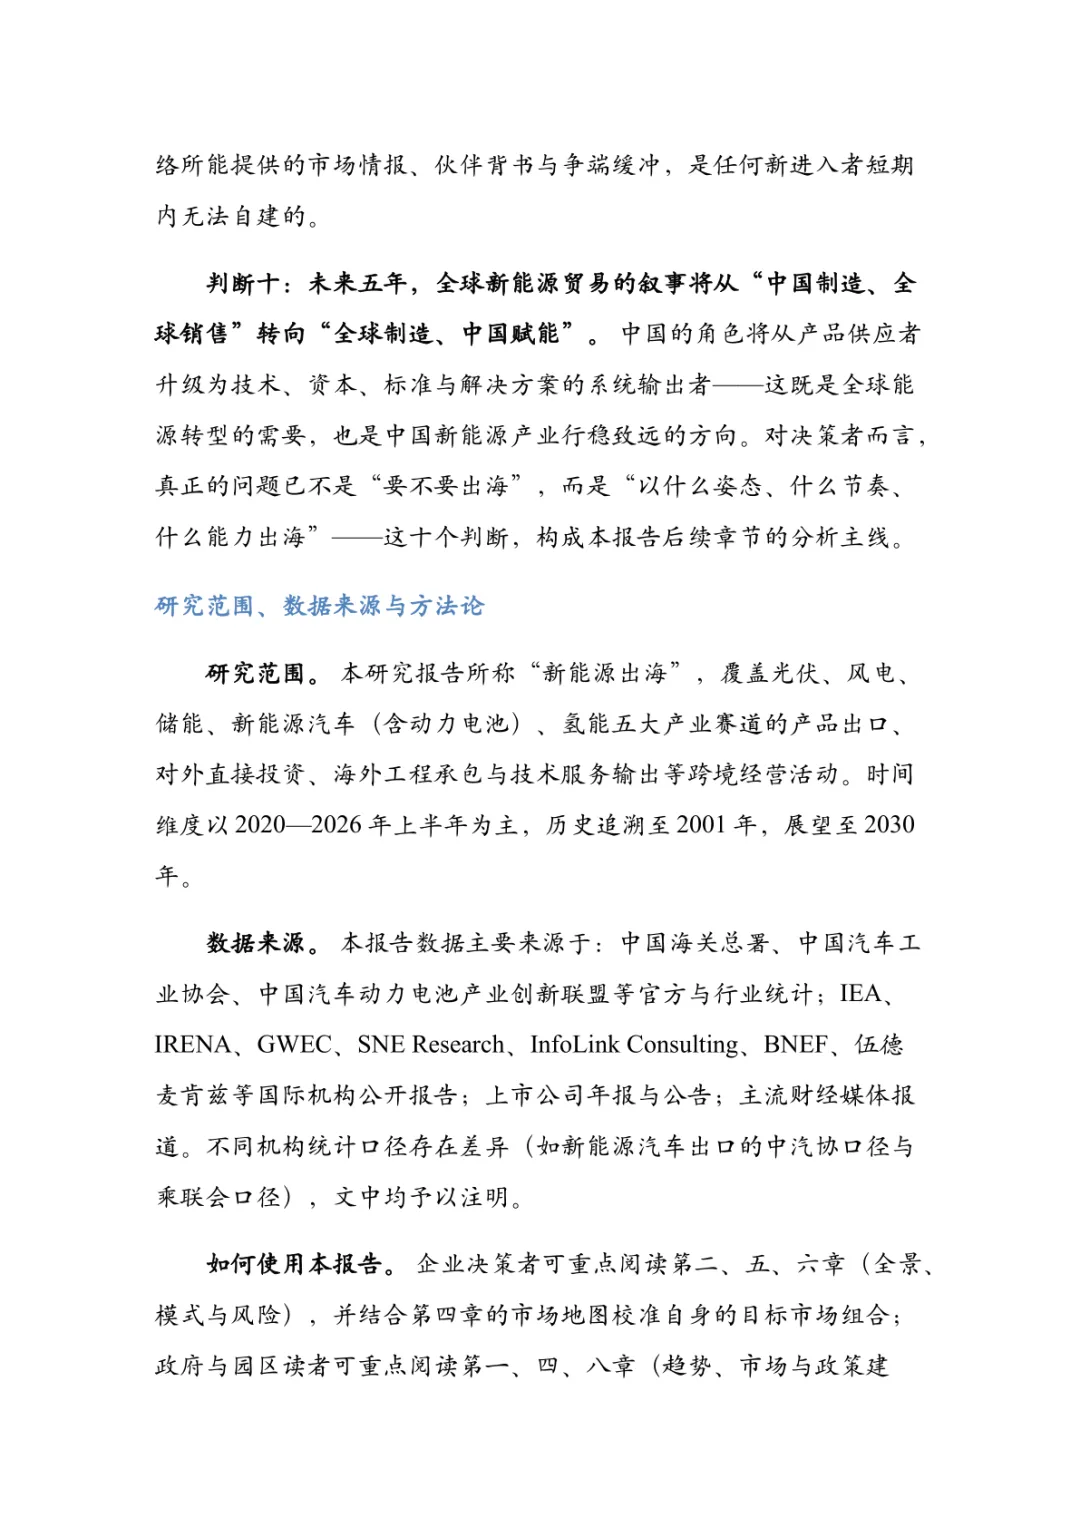
但报告第八条判断说得很直白:多数企业的瓶颈不在产品,而在跨文化管理、本地合规、属地化供应链与全球品牌运营,能力建设滞后于业务扩张是未来三年最主要的经营风险来源。报告给的操作建议是:在海外收入占比跨过20%的节点前,完成国际化治理架构、合规体系与关键人才梯队的超前配置;对单一区域收入占比、单一海外基地资产占比设40%警戒线;市场组合用三层结构——现金流市场(中东、东南亚)支撑当期业绩,战略市场(欧洲)积累品牌与合规资产,期权市场(非洲、中亚)低成本卡位。
模式本身也在分层:绿地建厂、合资控股、技术授权、专利许可、EPC+投资各有适配场景。2025年9月天合光能向法国HoloSolis许可TOPCon电池技术(用于当地5GW工厂),被报告视为中国制造企业从产品输出转向知识产权输出的标志性事件。
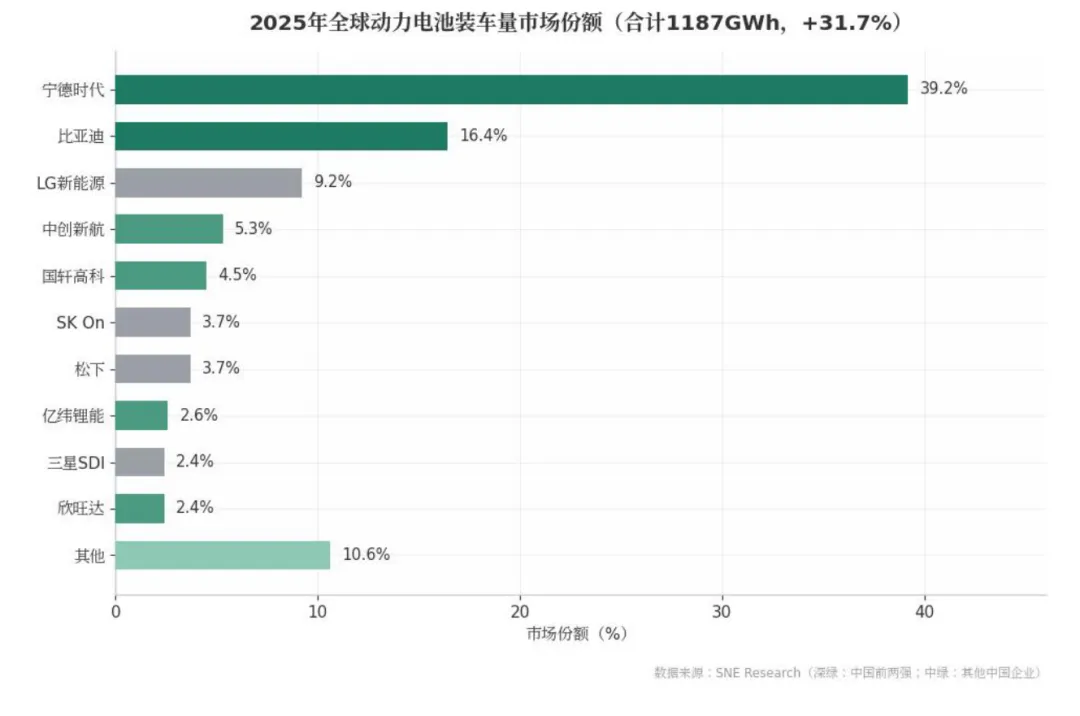
△ 报告原图:动力电池装车量份额
笔者注意到一个容易被忽略的细节:出海主角正在从整机厂、电芯厂扩展到系统集成商与配套企业,「跟着链主走、进驻园区落」是中小企业风险收益比最优的姿势——协同出海的企业集群,海外项目存活率显著高于单打独斗者。生态不是情怀,是风控。
一边是1.28万亿的出口成绩单,一边是3521%的关税与逐年升格的本地化门槛——上半场靠把货卖出去,下半场得把工厂、资本、标准一起搬出去,最后比的是谁能把生态真正落在当地。报告结尾引了一个对照:四十年前,日本车企在广场协议与贸易摩擦的压力下走向全球,最终成就一批世界级企业;今天中国新能源面对的压力更大,但起点更高——手里除了成本,还有技术与产业生态的系统优势。报告的原话是:未来五年,全球新能源贸易的叙事将从「中国制造、全球销售」转向「全球制造、中国赋能」。从产品出口到全球生态,这条路才刚过半程。历史不会重复,但会押韵。
报告原文
以下为107页《2026中国新能源出海研究报告-从产品出口到全球生态:中国新能源产业全球化的路径、市场与未来》部分预览,公众号后台回复“261119”下载原文
本资料已同步至双碳高端交流群,
欢迎加入,感谢您的支持!

(来源:和君咨询)
免责声明:所载内容、图片来源互联网,微信公众号等公开渠道,我们对文中观点保持中立,仅供参考、交流之目的。转载的稿件版权归原作者和机构所有,如有侵权,请联系我们删除。本公众号原创文章,欢迎转载,转载时请注明出处。
入群、资料领取或商务合作,可添加小编微信,添加时请备注:公司+姓名+职位
相关资料下载
碳排放权交易信息中心 CERTIC(Certification Emission Reduction Trading Information Center),专业的碳排放权交易资讯平台,及时传递碳市场实时动态、国内外碳最新市场信息!
看更多走心文章
请点击下方【碳排放权交易信息中心】,进行订阅~