研报速递
一、260亿怎么凑起来,谁出钱谁管理
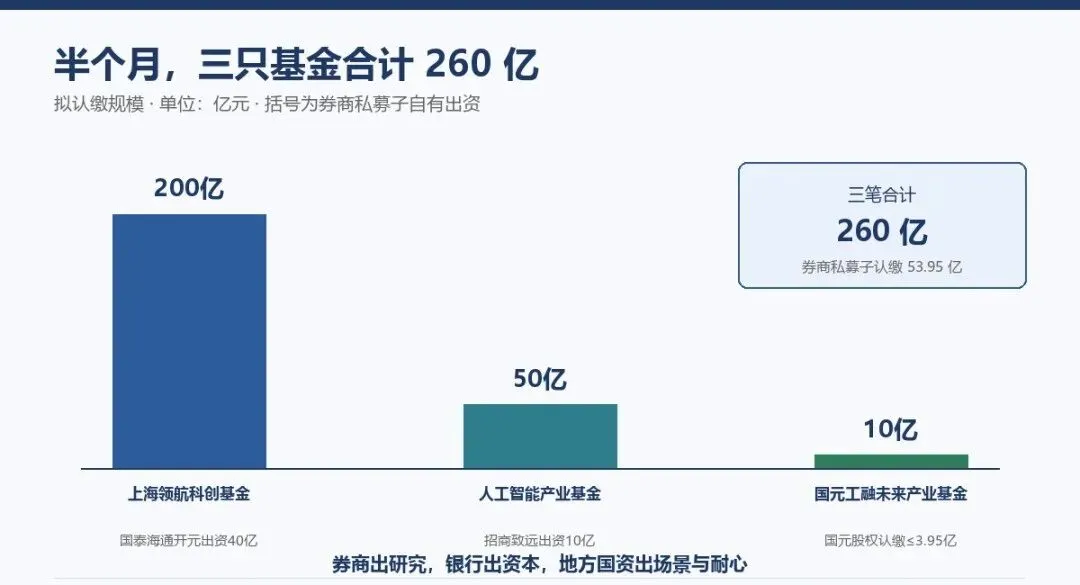
把三只基金拆开看,结构比规模更有意思。
国泰海通开元出资40亿元,参与设立总规模200亿元的上海领航科创基金,并担任管理人,以母基金形式布局新一代信息技术、高端装备、新材料、生物医药、人工智能和数字经济。它的投资期5年,退出期7年,还带延长机制。
招商致远资本出资10亿元,发起总规模50亿元的人工智能产业基金,重点覆盖算力及电力、具身智能、AI端侧应用、行业垂直模型和AI Agent。存续期长达15年。
国元股权那只在安徽,拟定规模10亿元。它以自有资金认缴不超过3.95亿元,占比不超过39.5%,担任管理人和执行事务合伙人,投向量子科技、具身智能、可控核聚变、生物制造、脑机接口、6G、商业航天等前沿领域。
三笔合计260亿元,券商私募子公司自己认缴的只有53.95亿元。剩下的钱从哪来?银行系资本、地方国资、产业资本和险资。券商出研究和项目,银行出资本,地方国资出场景和耐心。这不是单兵突进,是生态组局。一位券商系私募股权人士对上海证券报说,这些参与方能够发挥不同的资本优势,后续基金有望把产业研究、场景入口、银行授信等一揽子资源对接给被投企业。
二、从通道中介到产业合伙人,一次身份切换
券商做股权,不算新鲜事。往前追能追到近二十年前。
2006年2月,国务院发文允许证券公司在合规前提下开展创业风险投资。次年,中信证券、中金公司拿到试点资格,分别设立金石投资和中金佳成,用不超过净资本15%的自有资金投Pre-IPO项目,投资期限原则上不超过三年。2009年创业板开板,保荐加直投的模式迅速流行。到2011年,这套模式被叫停,一共8家券商的34个项目完成IPO退出,平均账面回报率4.90倍。高回报背后,是投行人员利用信息优势突击入股的问题。
2011年成了分水岭。当年6月,证监会明确券商可以设立子公司投资自营清单以外的金融产品,另类投资子公司的制度路径由此打开。2016年底,中证协两份规范把私募子和另类子彻底分家:私募子回归基金管理,可以对外募资;另类子专注自有资金直投,不向投资者募资。2019年科创板开板,又给另类子增加了一项职责,保荐机构相关子公司要用自有资金参与战略配售并设定锁定期。
看懂这段历史,就看懂了这次260亿的不同。当年赚的是上市那一瞬间的价差,现在赚的是企业穿越技术周期后的价值重估。估值锚从能不能过会,变成技术能不能成。退出也从单一IPO,扩到并购、老股转让、S基金等多条路。
这个切换有个很实在的注脚。今年10月,粤芯半导体在深交所上市,广发信德早年就通过旗下基金入了股;9月,燧原科技登陆科创板,国泰海通证裕在2024年参与了D++轮。这类案例说明,赚长钱靠的不是抢到份额,而是能不能陪企业走完整条技术曲线。广发信德相关负责人说,他们通常不会靠抬高估值去拿项目额度,而是拼决策效率和出资速度。
一位华南投行人士的形容更直白。他说投行过去是猎手,找项目、推上市,节奏快;现在改行选种子,慢下来陪企业走过技术成熟度曲线,等它长成再靠并购或IPO兑现。种子会不会长成树,没人打包票。这就把话说透了:券商押的是时间,赌的是自己跨周期的眼光。香港中文大学深圳高等金融研究院研究员吴海峰对上海证券报表示,科创投资正从券商业务版图里的隐性资产,变成最具弹性的收益来源。隐性变显性,靠的正是一次次穿越周期后的兑现。
三、钱在换结构,长钱仍是主角但不唯一
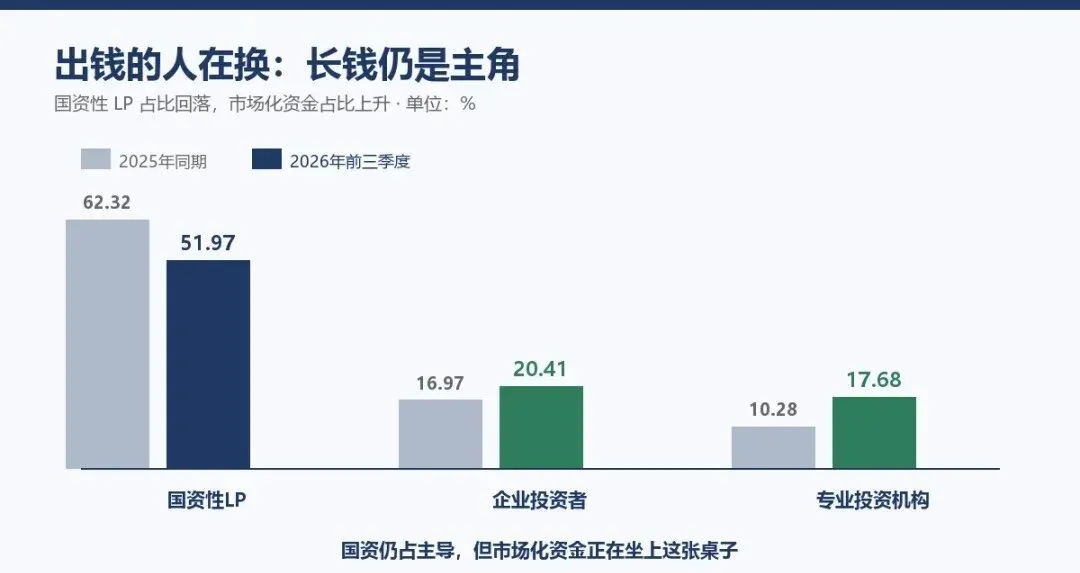
这笔新钱里,出钱的人正在换。
国资性LP的认缴出资占比,2025年同期还是62.32%,到2026年前三季度降到51.97%。同期企业投资者占比从16.97%升到20.41%,专业投资机构从10.28%升到17.68%。国资仍是主导,但不再是唯一主角,更多市场化资金坐上了这张桌子。
券商愿意在这个时点加码,基本面是支撑。截至2026年上半年,有数据可查的41家上市券商里,以自有资金直投的另类投资子公司合计净利润202.75亿元,约为去年同期的6倍;以基金管理为主业的私募子公司合计利润37.5亿元,同比增长逾4倍。
不过这不是一场人人有份的宴席。行业利润明显向头部集中。今年上半年,国泰海通证裕、招商证券投资分别实现净利润65.07亿元和52.20亿元,站在第一梯队。私募投资这边,国泰海通开元、招商致远资本、华安嘉业三家合计净利润约20.02亿元,占行业约53.4%。头部机构靠投行项目储备和产业研究积累,在项目筛选和退出时机上更占先机。中小券商也有差异化打法,财通资本受托管理的政府产业基金规模占总规模超六成,靠本地产业资源走出一条路。
钱多了,结构也在变。头部拿走大部分利润这件事,本身就是一种信号:这不是谁都能分一杯羹的生意,选管理人的门槛只会越来越高。
四、给读者的三个判断
看这类基金,先辨认钱的性质。15年存续期的长钱,和追热点的短线资金,投资节奏与承受力完全是两回事。 别把券商子公司利润当成收益承诺。那是机构自营的经营数据,头部效应明显,不能直接外推成普通人的回报。 出手方向比金额更值得盯。量子、聚变、脑机接口、商业航天这些名字连在一起,说明产业资本正在往更早、更硬的环节挪。
券商不再靠一单IPO赚快钱。钱变长了,考验的才是耐心。
数据来源
财联社,2026年11月16日,《逆势投硬科技,国泰海通、招商、国元各出手,私募股权总出资260亿》
上海证券报,2026年11月18日,《拿长钱当产业合伙人 多家券商加码硬科技方向股权基金》
环球老虎财经、新浪财经、中华网财经,2026年11月17日至18日,关于券商借道私募股权基金的相关报道
END
北京大学战略投资与并购实战研修班(第六期)
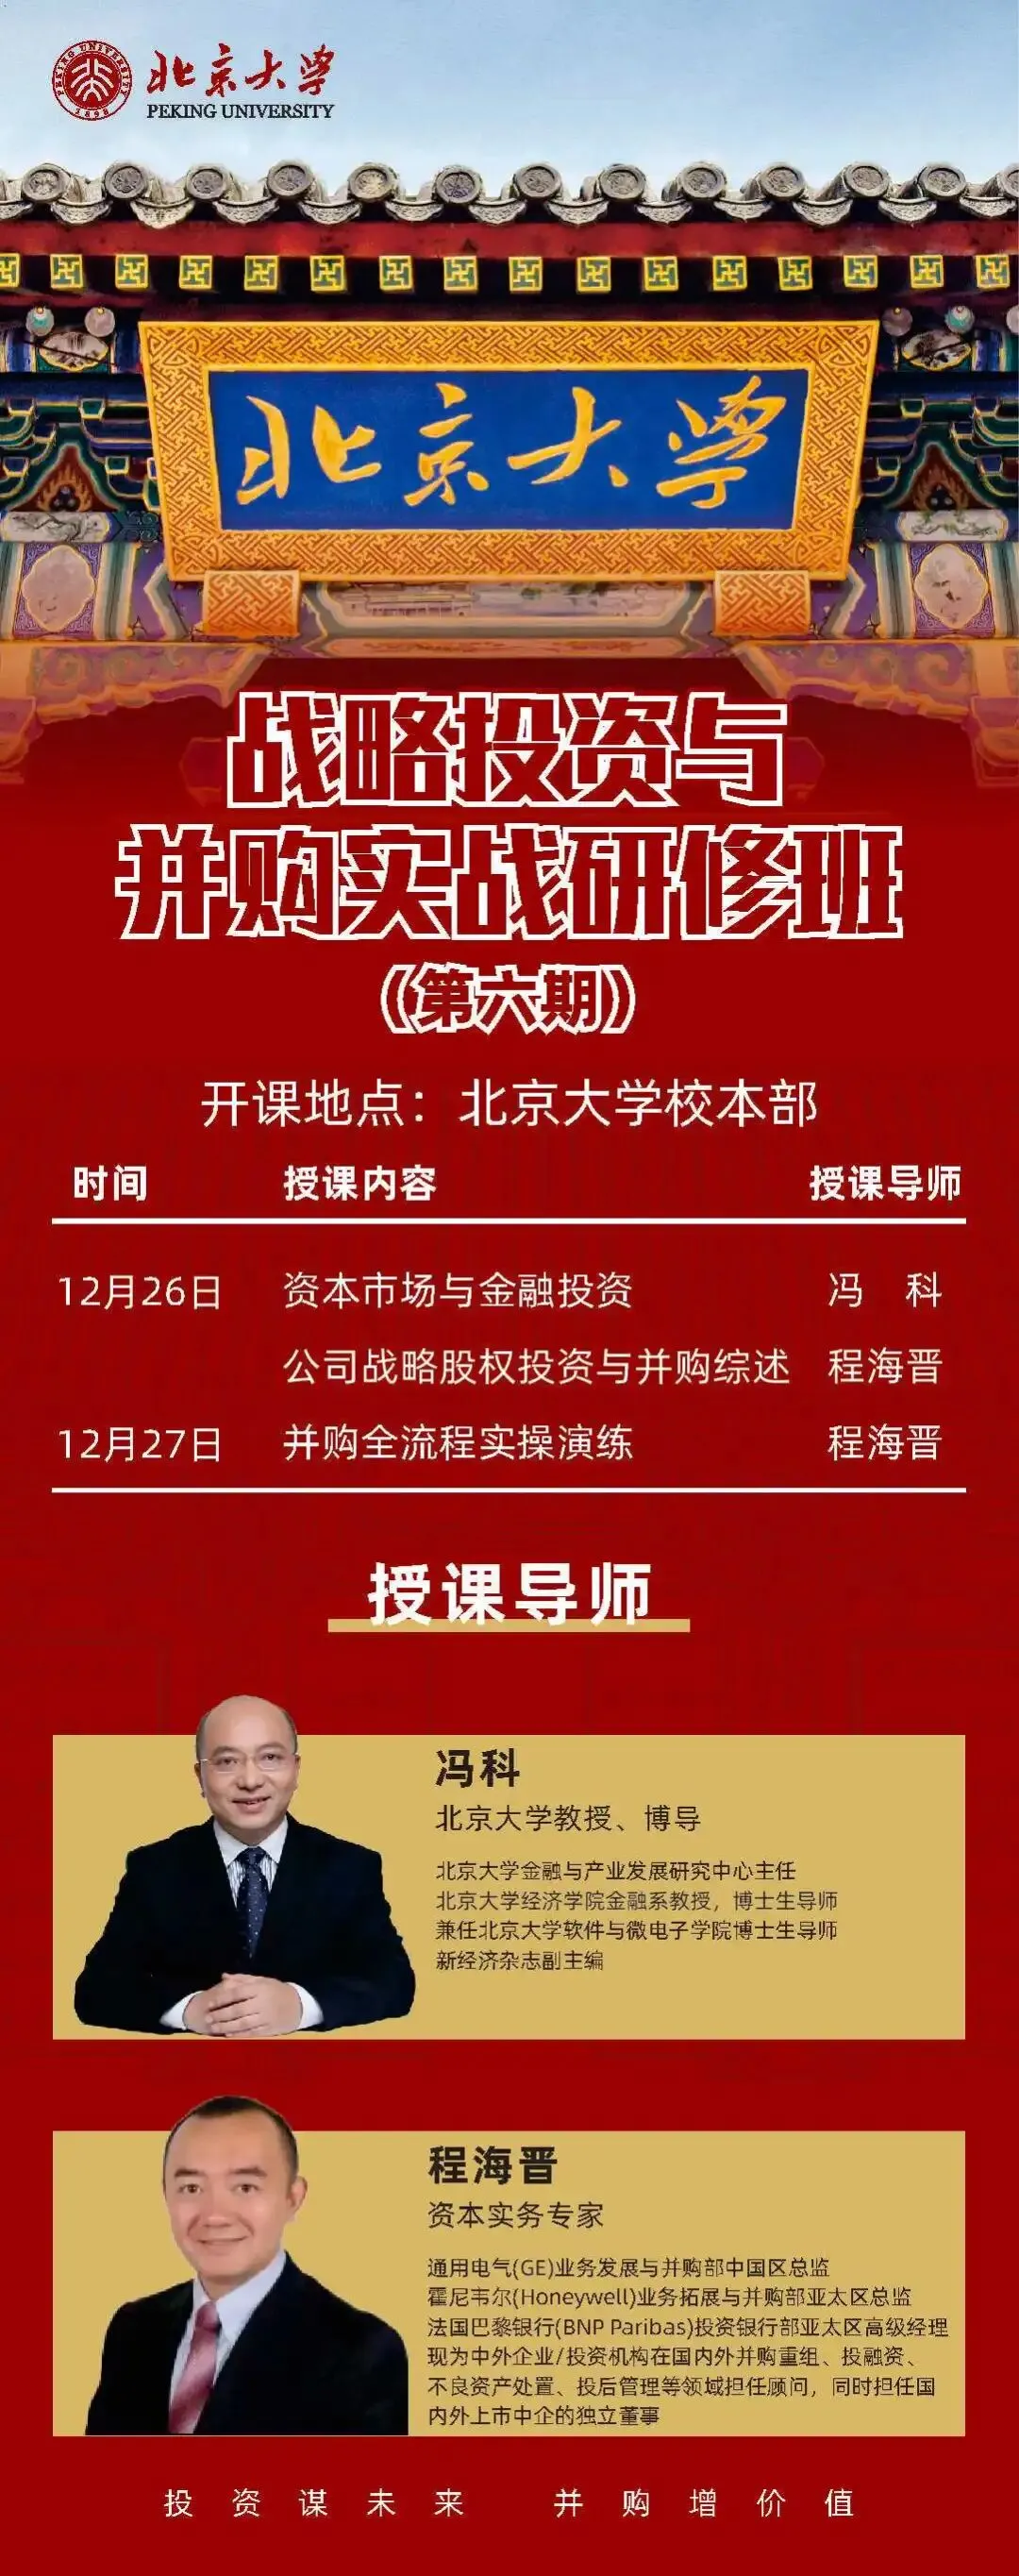
课程咨询:张老师
微信号丨 ziben166
手机号丨13366922790