研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
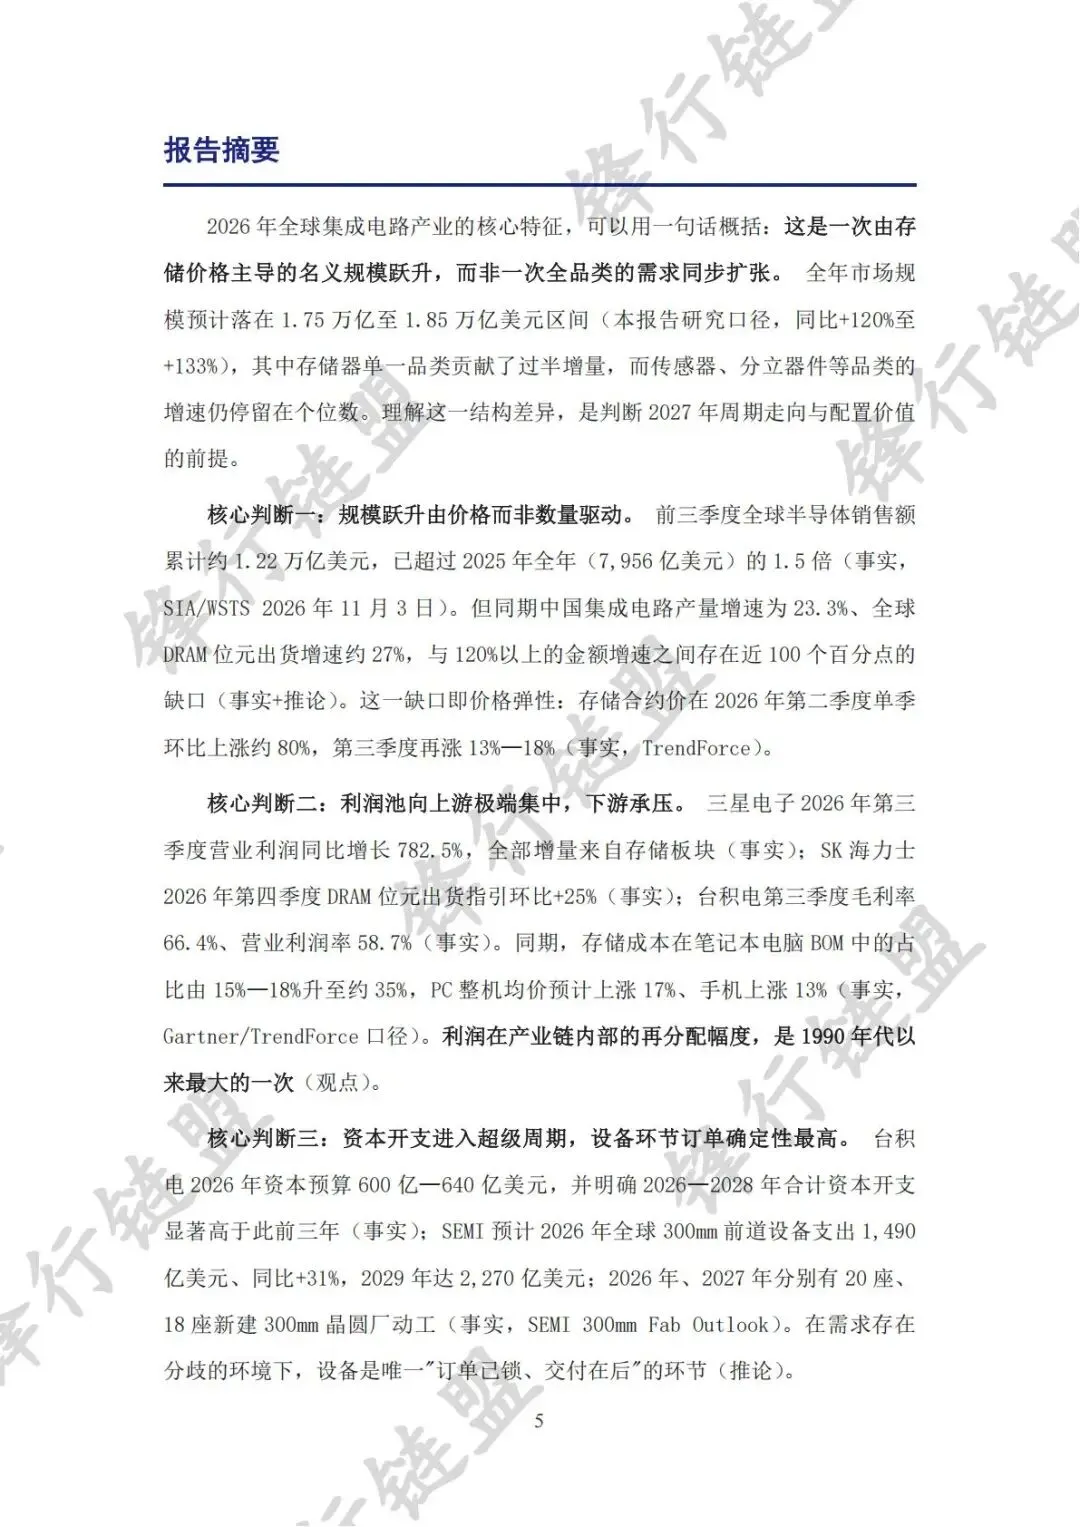
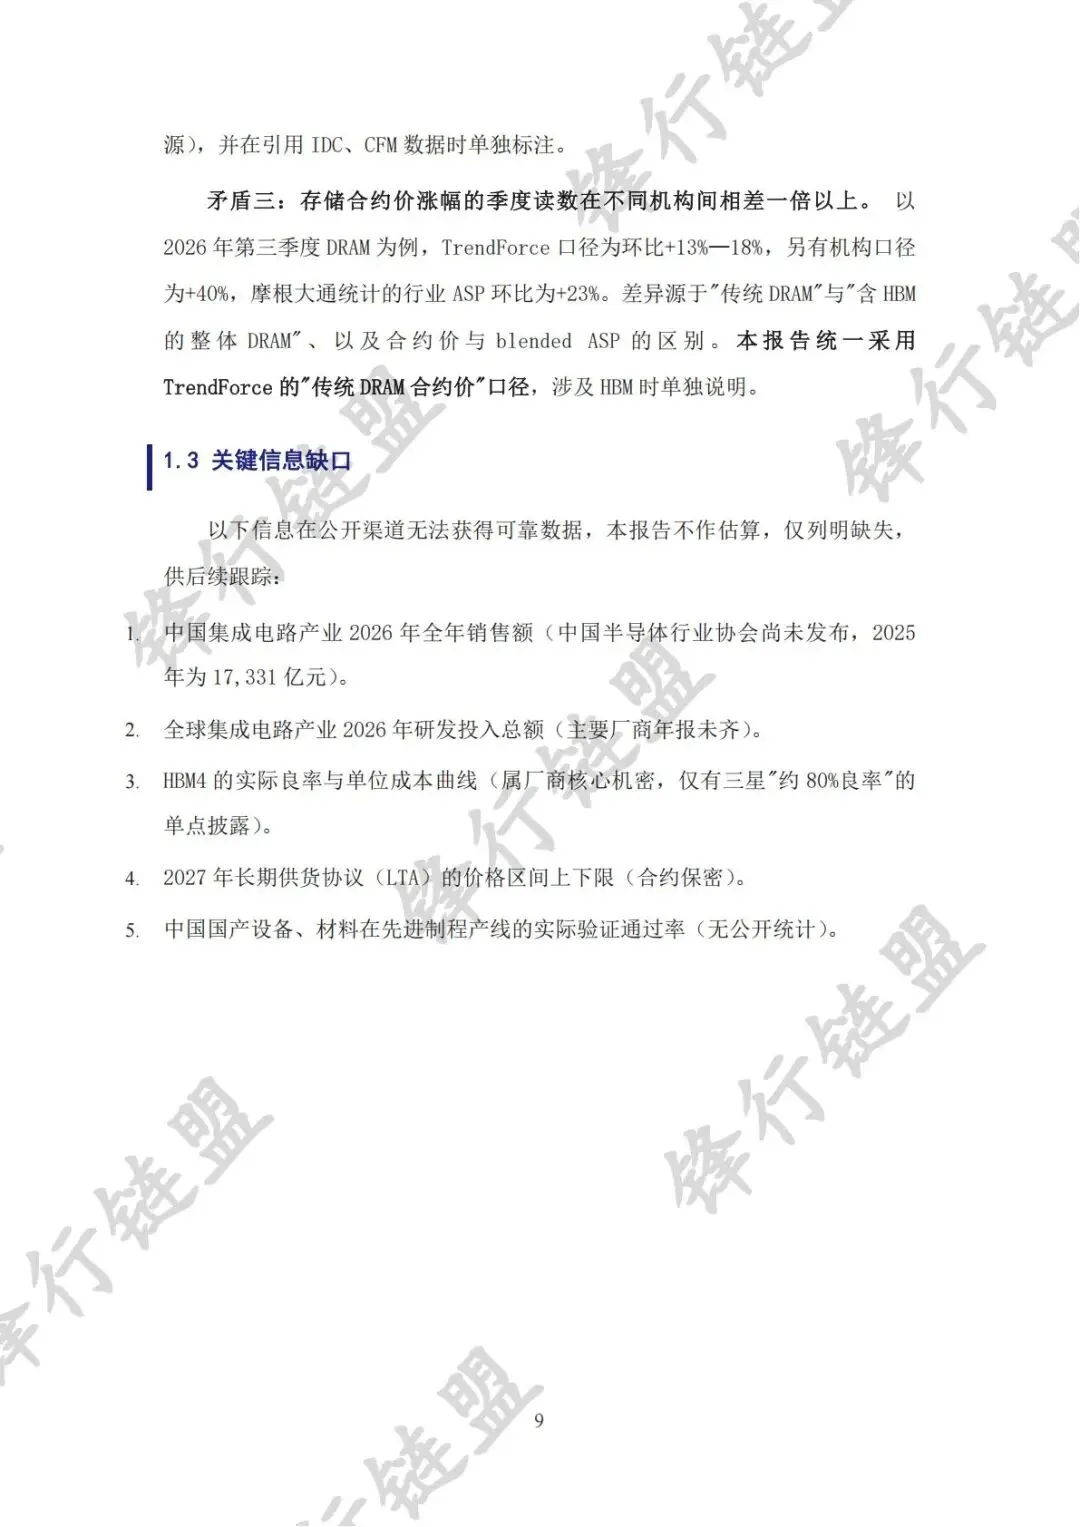
报告摘要
2026年全球集成电路产业的核心特征,可以用一句话概括:这是一次由存储价格主导的名义规模跃升,而非一次全品类的需求同步扩张。全年市场规模预计落在1.75万亿至1.85万亿美元区间(本报告研究口径,同比+120%至+133%),其中存储器单一品类贡献了过半增量,而传感器、分立器件等品类的增速仍停留在个位数。理解这一结构差异,是判断2027年周期走向与配置价值的前提。
核心判断一:规模跃升由价格而非数量驱动。前三季度全球半导体销售额累计约1.22万亿美元,已超过2025年全年(7,956亿美元)的1.5倍(事实,SIA/WSTS 2026年11月3日)。但同期中国集成电路产量增速为23.3%、全球DRAM位元出货增速约27%,与120%以上的金额增速之间存在近100个百分点的缺口(事实+推论)。这一缺口即价格弹性:存储合约价在2026年第二季度单季环比上涨约80%,第三季度再涨13%—18%(事实,TrendForce)。
核心判断二:利润池向上游极端集中,下游承压。三星电子2026年第三季度营业利润同比增长782.5%,全部增量来自存储板块(事实);SK海力士2026年第四季度DRAM位元出货指引环比+25%(事实);台积电第三季度毛利率66.4%、营业利润率58.7%(事实)。同期,存储成本在笔记本电脑BOM中的占比由15%—18%升至约35%,PC整机均价预计上涨17%、手机上涨13%(事实,Gartner/TrendForce口径)。利润在产业链内部的再分配幅度,是1990年代以来最大的一次(观点)。
核心判断三:资本开支进入超级周期,设备环节订单确定性最高。台积电2026年资本预算600亿—640亿美元,并明确2026—2028年合计资本开支显著高于此前三年(事实);SEMI预计2026年全球300mm前道设备支出1,490亿美元、同比+31%,2029年达2,270亿美元;2026年、2027年分别有20座、18座新建300mm晶圆厂动工(事实,SEMI 300mm Fab Outlook)。在需求存在分歧的环境下,设备是唯一"订单已锁、交付在后"的环节(推论)。
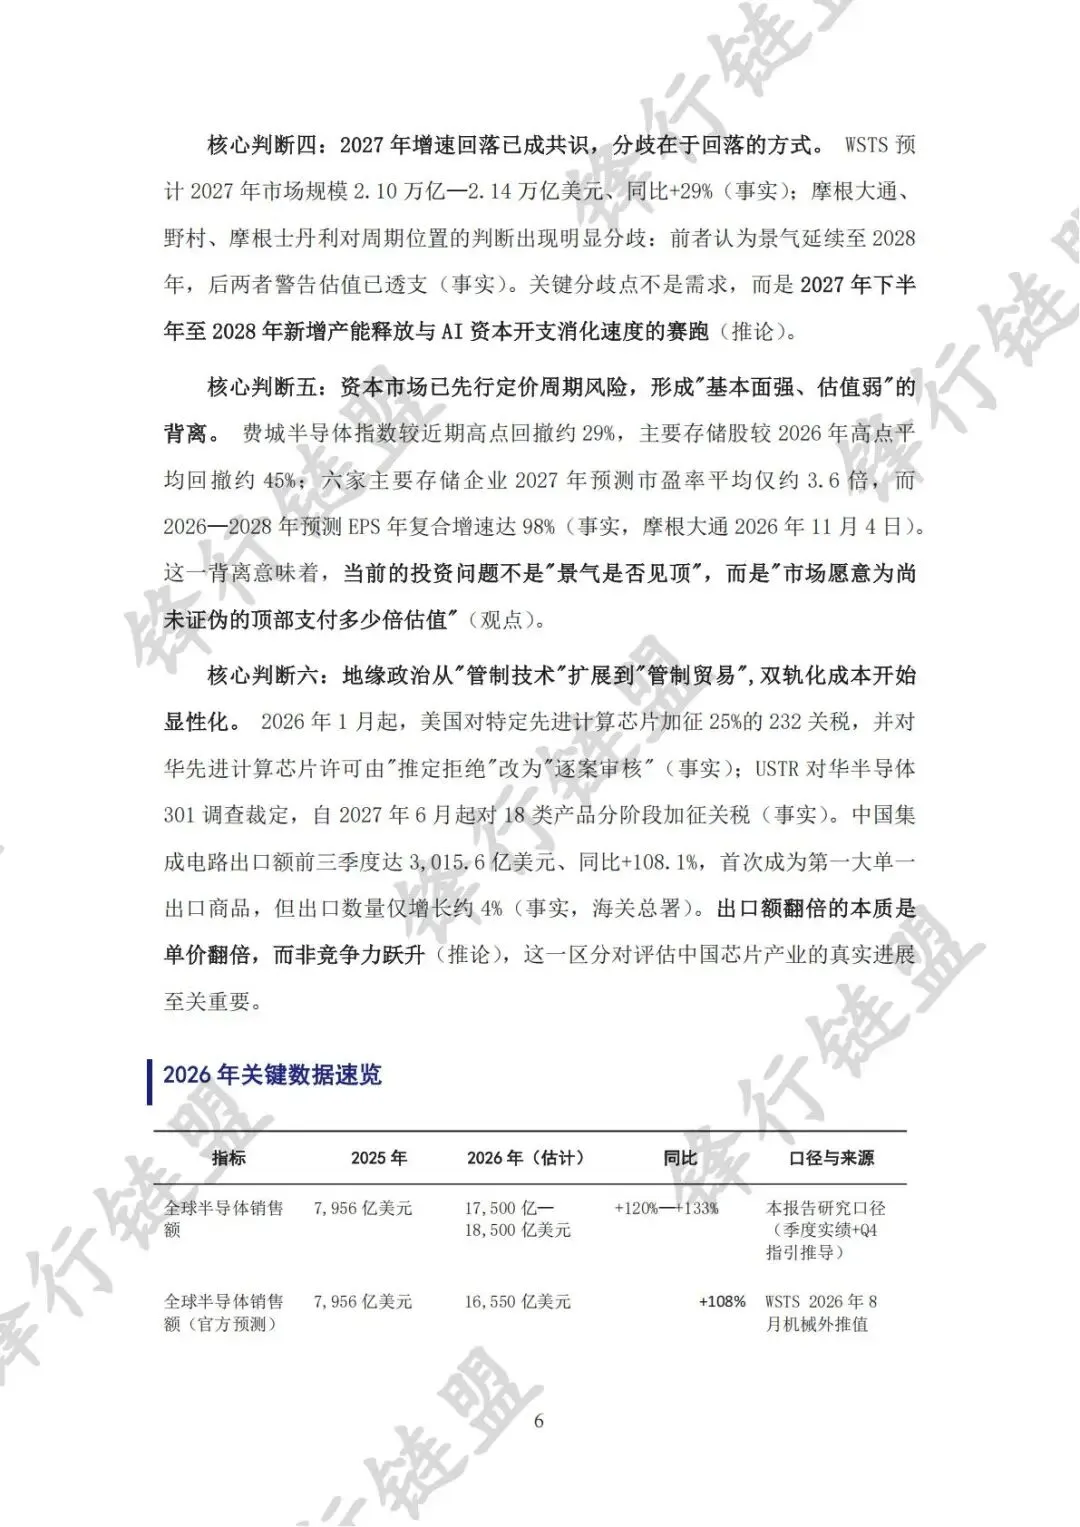
核心判断四:2027年增速回落已成共识,分歧在于回落的方式。WSTS预计2027年市场规模2.10万亿—2.14万亿美元、同比+29%(事实);摩根大通、野村、摩根士丹利对周期位置的判断出现明显分歧:前者认为景气延续至2028年,后两者警告估值已透支(事实)。关键分歧点不是需求,而是2027年下半年至2028年新增产能释放与AI资本开支消化速度的赛跑(推论)。
核心判断五:资本市场已先行定价周期风险,形成"基本面强、估值弱"的背离。费城半导体指数较近期高点回撤约29%,主要存储股较2026年高点平均回撤约45%;六家主要存储企业2027年预测市盈率平均仅约3.6倍,而2026—2028年预测EPS年复合增速达98%(事实,摩根大通2026年11月4日)。这一背离意味着,当前的投资问题不是"景气是否见顶",而是"市场愿意为尚未证伪的顶部支付多少倍估值"(观点)。
核心判断六:地缘政治从"管制技术"扩展到"管制贸易",双轨化成本开始显性化。2026年1月起,美国对特定先进计算芯片加征25%的232关税,并对华先进计算芯片许可由"推定拒绝"改为"逐案审核"(事实);USTR对华半导体301调查裁定,自2027年6月起对18类产品分阶段加征关税(事实)。中国集成电路出口额前三季度达3,015.6亿美元、同比+108.1%,首次成为第一大单一出口商品,但出口数量仅增长约4%(事实,海关总署)。出口额翻倍的本质是单价翻倍,而非竞争力跃升(推论),这一区分对评估中国芯片产业的真实进展至关重要。
2026年关键数据速览
指标 | 2025年 | 2026年(估计) | 同比 | 口径与来源 |
全球半导体销售额 | 7,956亿美元 | 17,500亿—18,500亿美元 | +120%—+133% | 本报告研究口径(季度实绩+Q4指引推导) |
全球半导体销售额(官方预测) | 7,956亿美元 | 16,550亿美元 | +108% | WSTS 2026年8月机械外推值 |
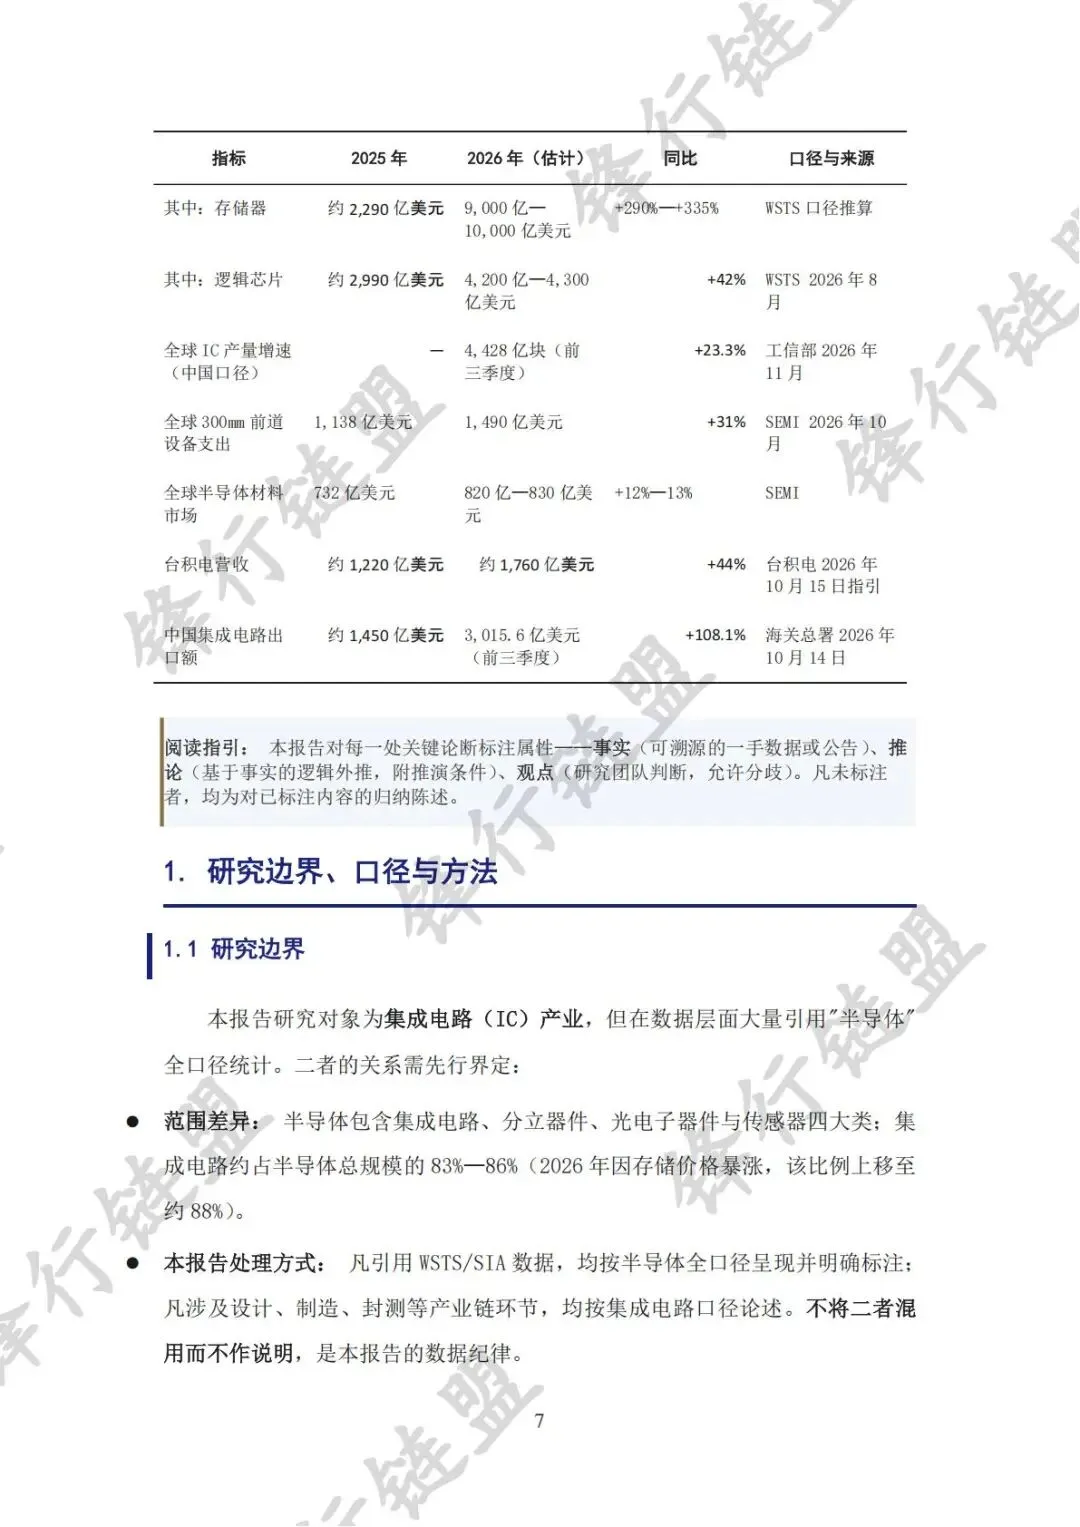
其中:存储器 | 约2,290亿美元 | 9,000亿—10,000亿美元 | +290%—+335% | WSTS口径推算 |
其中:逻辑芯片 | 约2,990亿美元 | 4,200亿—4,300亿美元 | +42% | WSTS 2026年8月 |
全球IC产量增速(中国口径) | — | 4,428亿块(前三季度) | +23.3% | 工信部2026年11月 |
全球300mm前道设备支出 | 1,138亿美元 | 1,490亿美元 | +31% | SEMI 2026年10月 |
全球半导体材料市场 | 732亿美元 | 820亿—830亿美元 | +12%—13% | SEMI |
台积电营收 | 约1,220亿美元 | 约1,760亿美元 | +44% | 台积电2026年10月15日指引 |
中国集成电路出口额 | 约1,450亿美元 | 3,015.6亿美元(前三季度) | +108.1% | 海关总署2026年10月14日 |
2. 2026年产业总览:一次价格主导的名义扩张
2.1 总量:两年内从8,000亿到1.8万亿
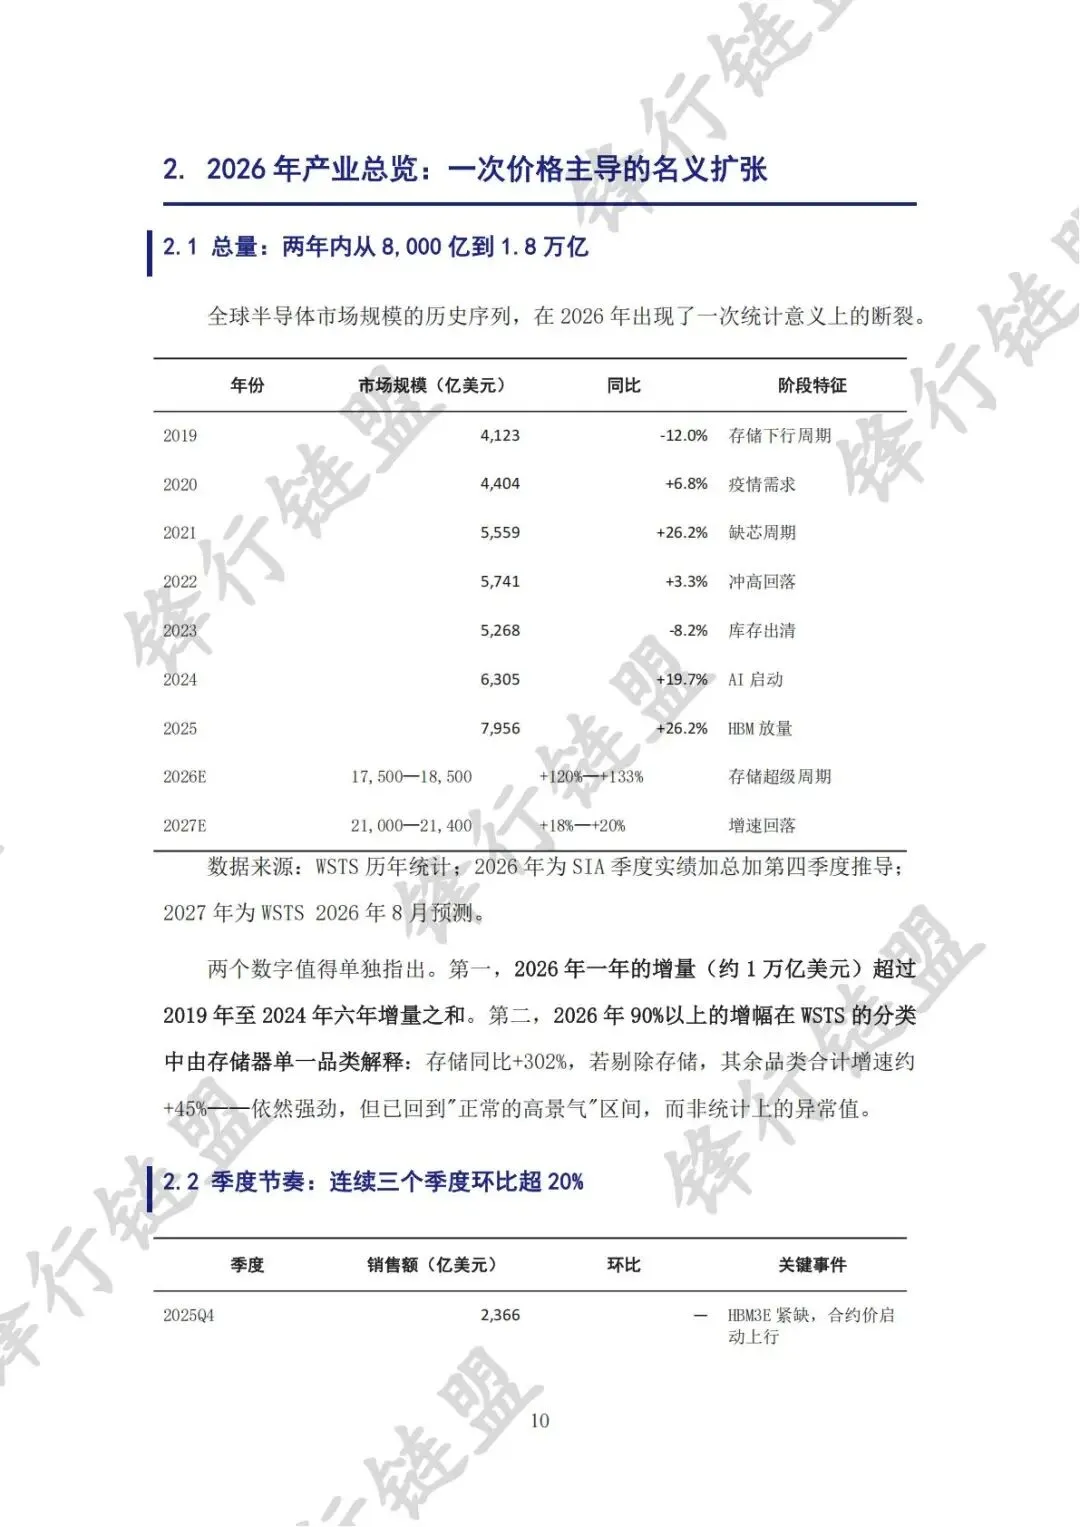
全球半导体市场规模的历史序列,在2026年出现了一次统计意义上的断裂。
年份 | 市场规模(亿美元) | 同比 | 阶段特征 |
2019 | 4,123 | -12.0% | 存储下行周期 |
2020 | 4,404 | +6.8% | 疫情需求 |
2021 | 5,559 | +26.2% | 缺芯周期 |
2022 | 5,741 | +3.3% | 冲高回落 |
2023 | 5,268 | -8.2% | 库存出清 |
2024 | 6,305 | +19.7% | AI启动 |
2025 | 7,956 | +26.2% | HBM放量 |
2026E | 17,500—18,500 | +120%—+133% | 存储超级周期 |
2027E | 21,000—21,400 | +18%—+20% | 增速回落 |
数据来源:WSTS历年统计;2026年为SIA季度实绩加总加第四季度推导;2027年为WSTS 2026年8月预测。
两个数字值得单独指出。第一,2026年一年的增量(约1万亿美元)超过2019年至2024年六年增量之和。第二,2026年90%以上的增幅在WSTS的分类中由存储器单一品类解释:存储同比+302%,若剔除存储,其余品类合计增速约+45%——依然强劲,但已回到"正常的高景气"区间,而非统计上的异常值。
2.2 季度节奏:连续三个季度环比超20%
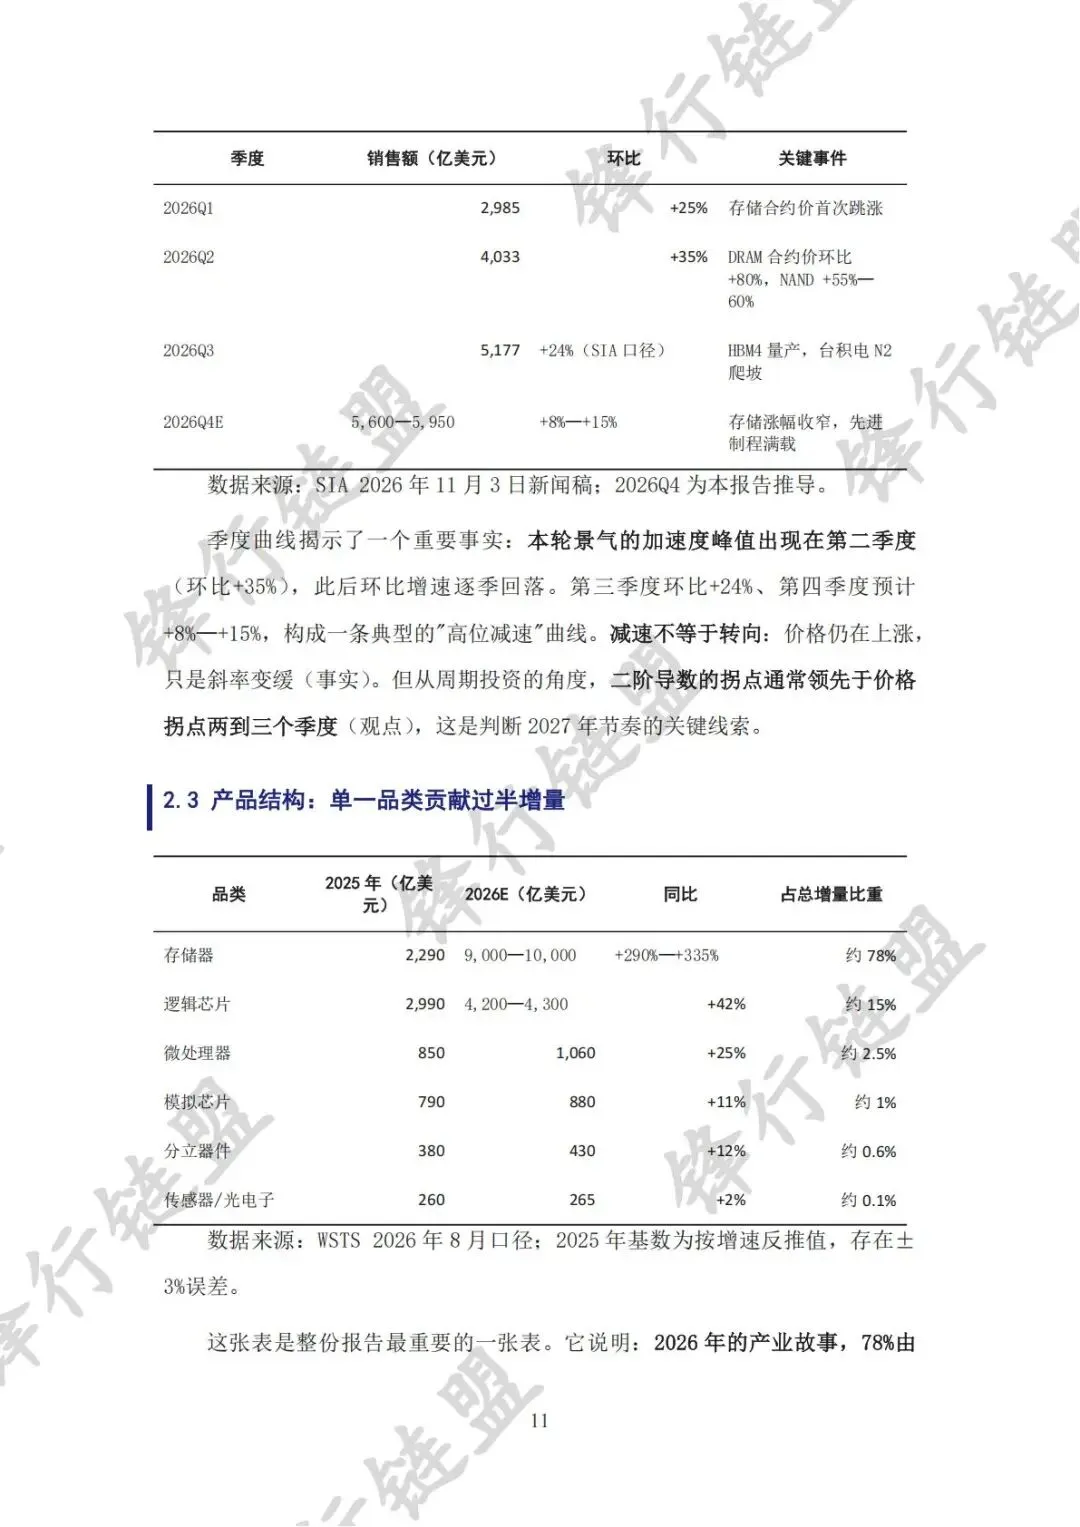
季度 | 销售额(亿美元) | 环比 | 关键事件 |
2025Q4 | 2,366 | — | HBM3E紧缺,合约价启动上行 |
2026Q1 | 2,985 | +25% | 存储合约价首次跳涨 |
2026Q2 | 4,033 | +35% | DRAM合约价环比+80%,NAND +55%—60% |
2026Q3 | 5,177 | +24%(SIA口径) | HBM4量产,台积电N2爬坡 |
2026Q4E | 5,600—5,950 | +8%—+15% | 存储涨幅收窄,先进制程满载 |
数据来源:SIA 2026年11月3日新闻稿;2026Q4为本报告推导。
季度曲线揭示了一个重要事实:本轮景气的加速度峰值出现在第二季度(环比+35%),此后环比增速逐季回落。第三季度环比+24%、第四季度预计+8%—+15%,构成一条典型的"高位减速"曲线。减速不等于转向:价格仍在上涨,只是斜率变缓(事实)。但从周期投资的角度,二阶导数的拐点通常领先于价格拐点两到三个季度(观点),这是判断2027年节奏的关键线索。
2.3 产品结构:单一品类贡献过半增量
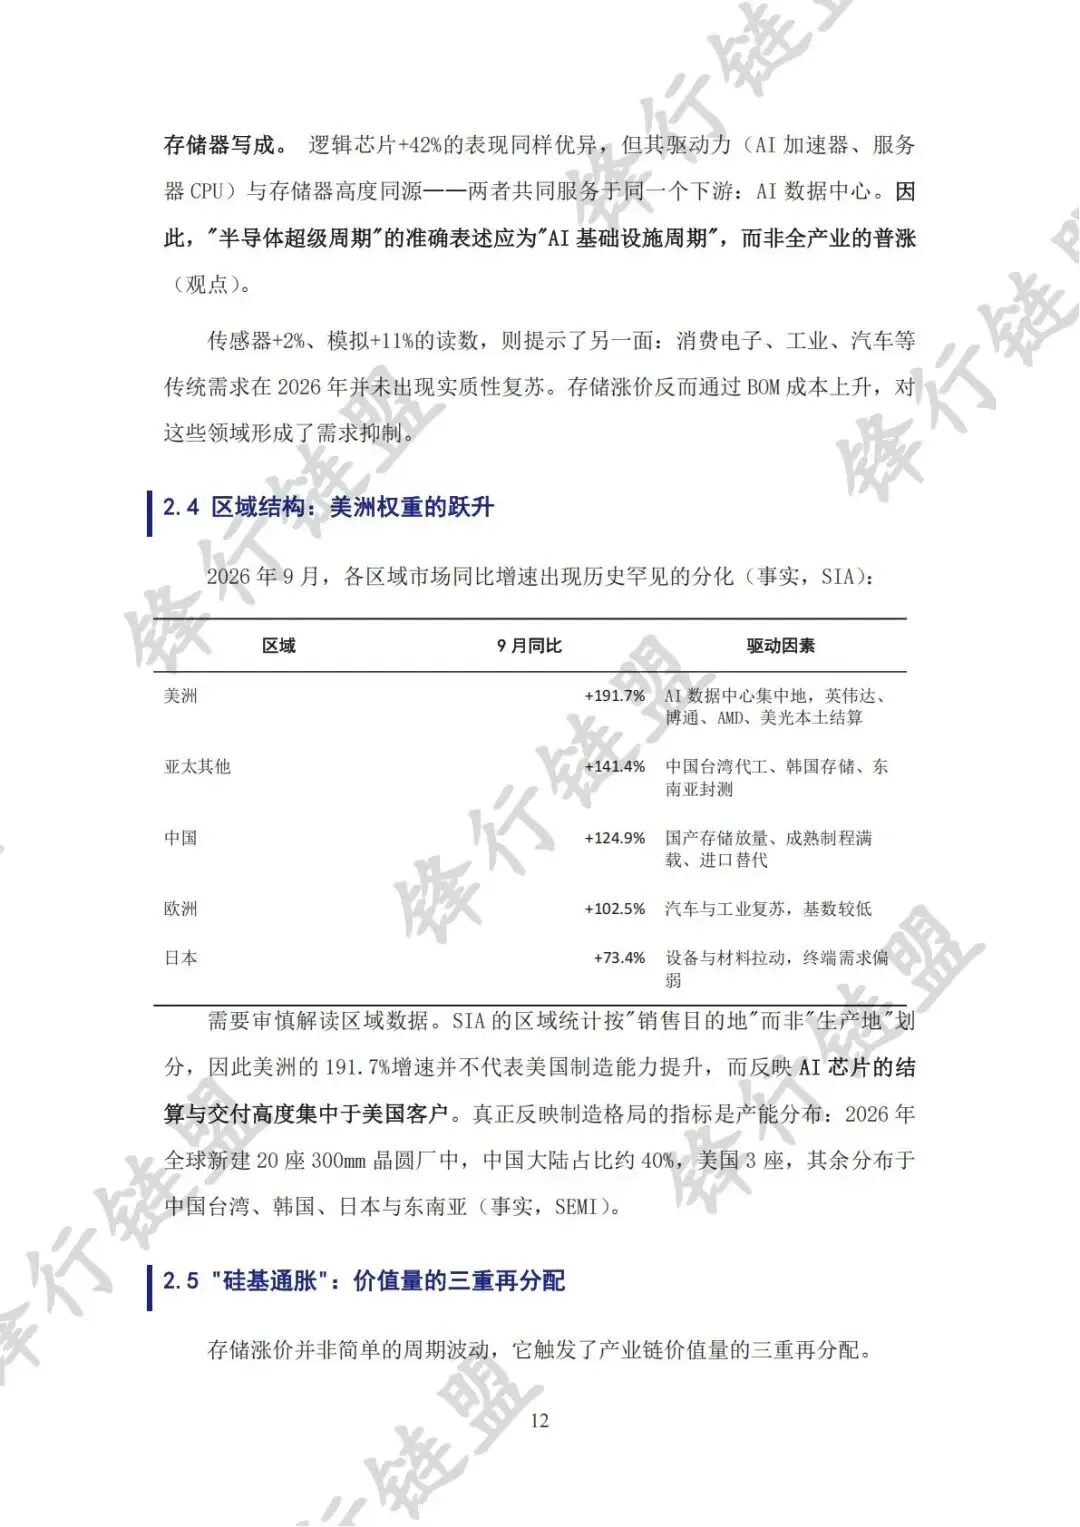
品类 | 2025年(亿美元) | 2026E(亿美元) | 同比 | 占总增量比重 |
存储器 | 2,290 | 9,000—10,000 | +290%—+335% | 约78% |
逻辑芯片 | 2,990 | 4,200—4,300 | +42% | 约15% |
微处理器 | 850 | 1,060 | +25% | 约2.5% |
模拟芯片 | 790 | 880 | +11% | 约1% |
分立器件 | 380 | 430 | +12% | 约0.6% |
传感器/光电子 | 260 | 265 | +2% | 约0.1% |
数据来源:WSTS 2026年8月口径;2025年基数为按增速反推值,存在±3%误差。
这张表是整份报告最重要的一张表。它说明:2026年的产业故事,78%由存储器写成。逻辑芯片+42%的表现同样优异,但其驱动力(AI加速器、服务器CPU)与存储器高度同源——两者共同服务于同一个下游:AI数据中心。因此,"半导体超级周期"的准确表述应为"AI基础设施周期",而非全产业的普涨(观点)。
传感器+2%、模拟+11%的读数,则提示了另一面:消费电子、工业、汽车等传统需求在2026年并未出现实质性复苏。存储涨价反而通过BOM成本上升,对这些领域形成了需求抑制。
2.4 区域结构:美洲权重的跃升
2026年9月,各区域市场同比增速出现历史罕见的分化(事实,SIA):
区域 | 9月同比 | 驱动因素 |
美洲 | +191.7% | AI数据中心集中地,英伟达、博通、AMD、美光本土结算 |
亚太其他 | +141.4% | 中国台湾代工、韩国存储、东南亚封测 |
中国 | +124.9% | 国产存储放量、成熟制程满载、进口替代 |
欧洲 | +102.5% | 汽车与工业复苏,基数较低 |
日本 | +73.4% | 设备与材料拉动,终端需求偏弱 |
需要审慎解读区域数据。SIA的区域统计按"销售目的地"而非"生产地"划分,因此美洲的191.7%增速并不代表美国制造能力提升,而反映AI芯片的结算与交付高度集中于美国客户。真正反映制造格局的指标是产能分布:2026年全球新建20座300mm晶圆厂中,中国大陆占比约40%,美国3座,其余分布于中国台湾、韩国、日本与东南亚(事实,SEMI)。
2.5 "硅基通胀":价值量的三重再分配
存储涨价并非简单的周期波动,它触发了产业链价值量的三重再分配。
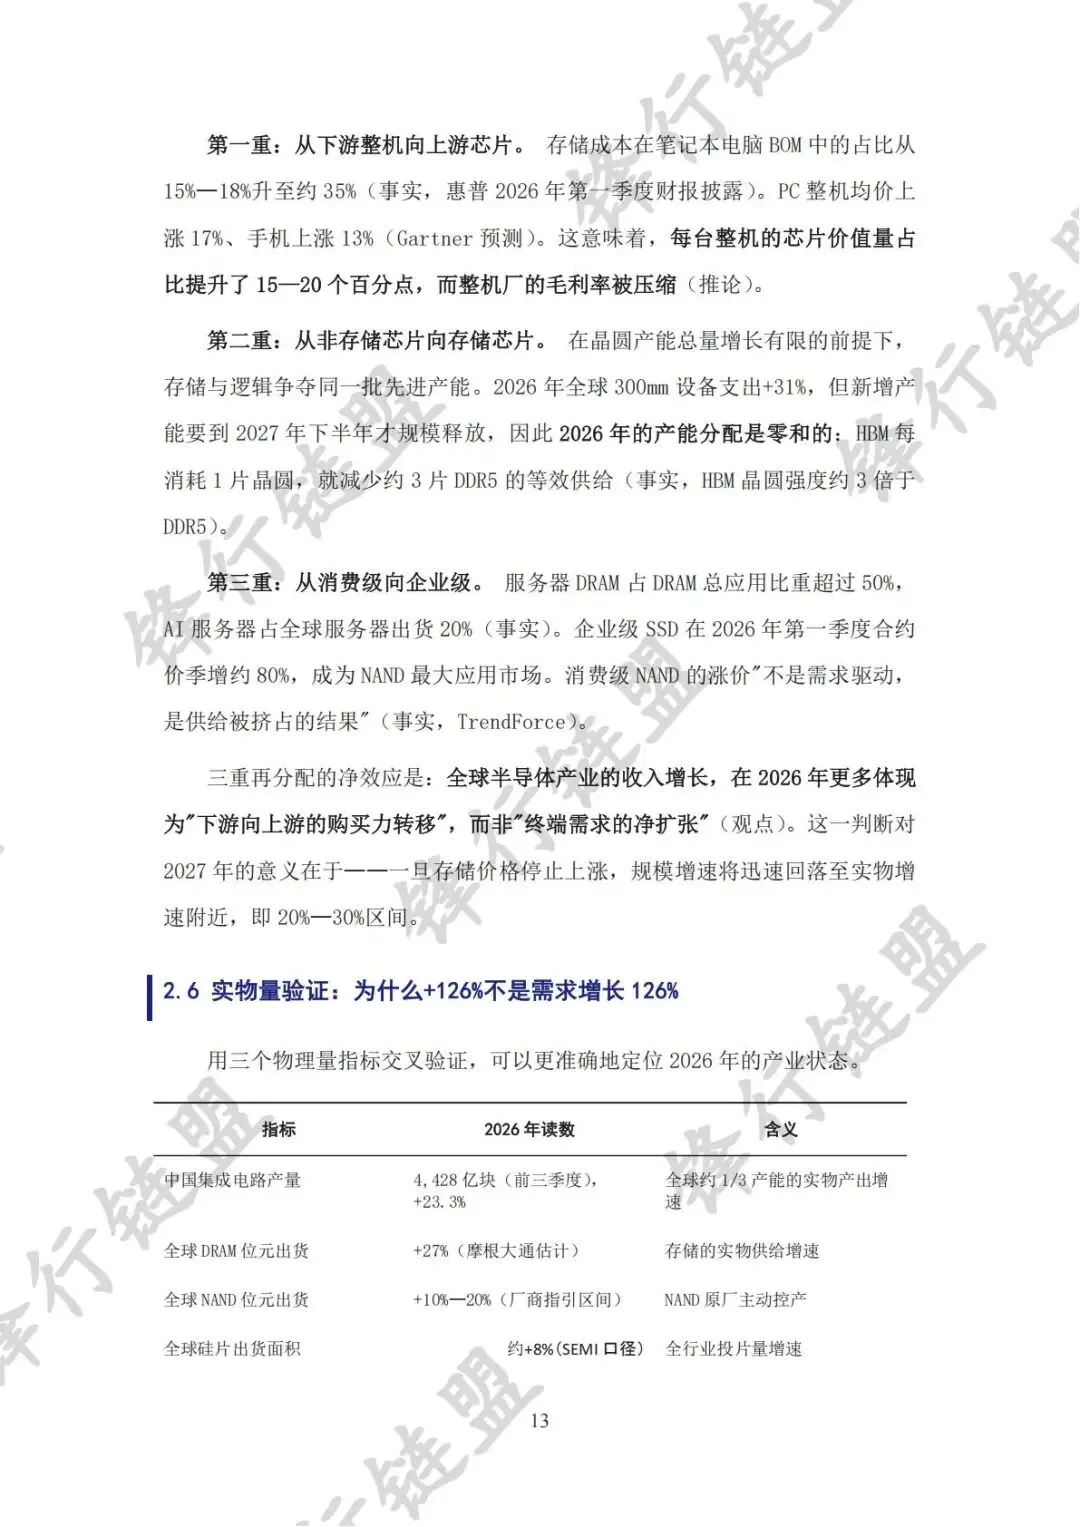
第一重:从下游整机向上游芯片。存储成本在笔记本电脑BOM中的占比从15%—18%升至约35%(事实,惠普2026年第一季度财报披露)。PC整机均价上涨17%、手机上涨13%(Gartner预测)。这意味着,每台整机的芯片价值量占比提升了15—20个百分点,而整机厂的毛利率被压缩(推论)。
第二重:从非存储芯片向存储芯片。在晶圆产能总量增长有限的前提下,存储与逻辑争夺同一批先进产能。2026年全球300mm设备支出+31%,但新增产能要到2027年下半年才规模释放,因此2026年的产能分配是零和的:HBM每消耗1片晶圆,就减少约3片DDR5的等效供给(事实,HBM晶圆强度约3倍于DDR5)。
第三重:从消费级向企业级。服务器DRAM占DRAM总应用比重超过50%,AI服务器占全球服务器出货20%(事实)。企业级SSD在2026年第一季度合约价季增约80%,成为NAND最大应用市场。消费级NAND的涨价"不是需求驱动,是供给被挤占的结果"(事实,TrendForce)。
三重再分配的净效应是:全球半导体产业的收入增长,在2026年更多体现为"下游向上游的购买力转移",而非"终端需求的净扩张"(观点)。这一判断对2027年的意义在于——一旦存储价格停止上涨,规模增速将迅速回落至实物增速附近,即20%—30%区间。
2.6 实物量验证:为什么+126%不是需求增长126%
用三个物理量指标交叉验证,可以更准确地定位2026年的产业状态。
指标 | 2026年读数 | 含义 |
中国集成电路产量 | 4,428亿块(前三季度),+23.3% | 全球约1/3产能的实物产出增速 |
全球DRAM位元出货 | +27%(摩根大通估计) | 存储的实物供给增速 |
全球NAND位元出货 | +10%—20%(厂商指引区间) | NAND原厂主动控产 |
全球硅片出货面积 | 约+8%(SEMI口径) | 全行业投片量增速 |
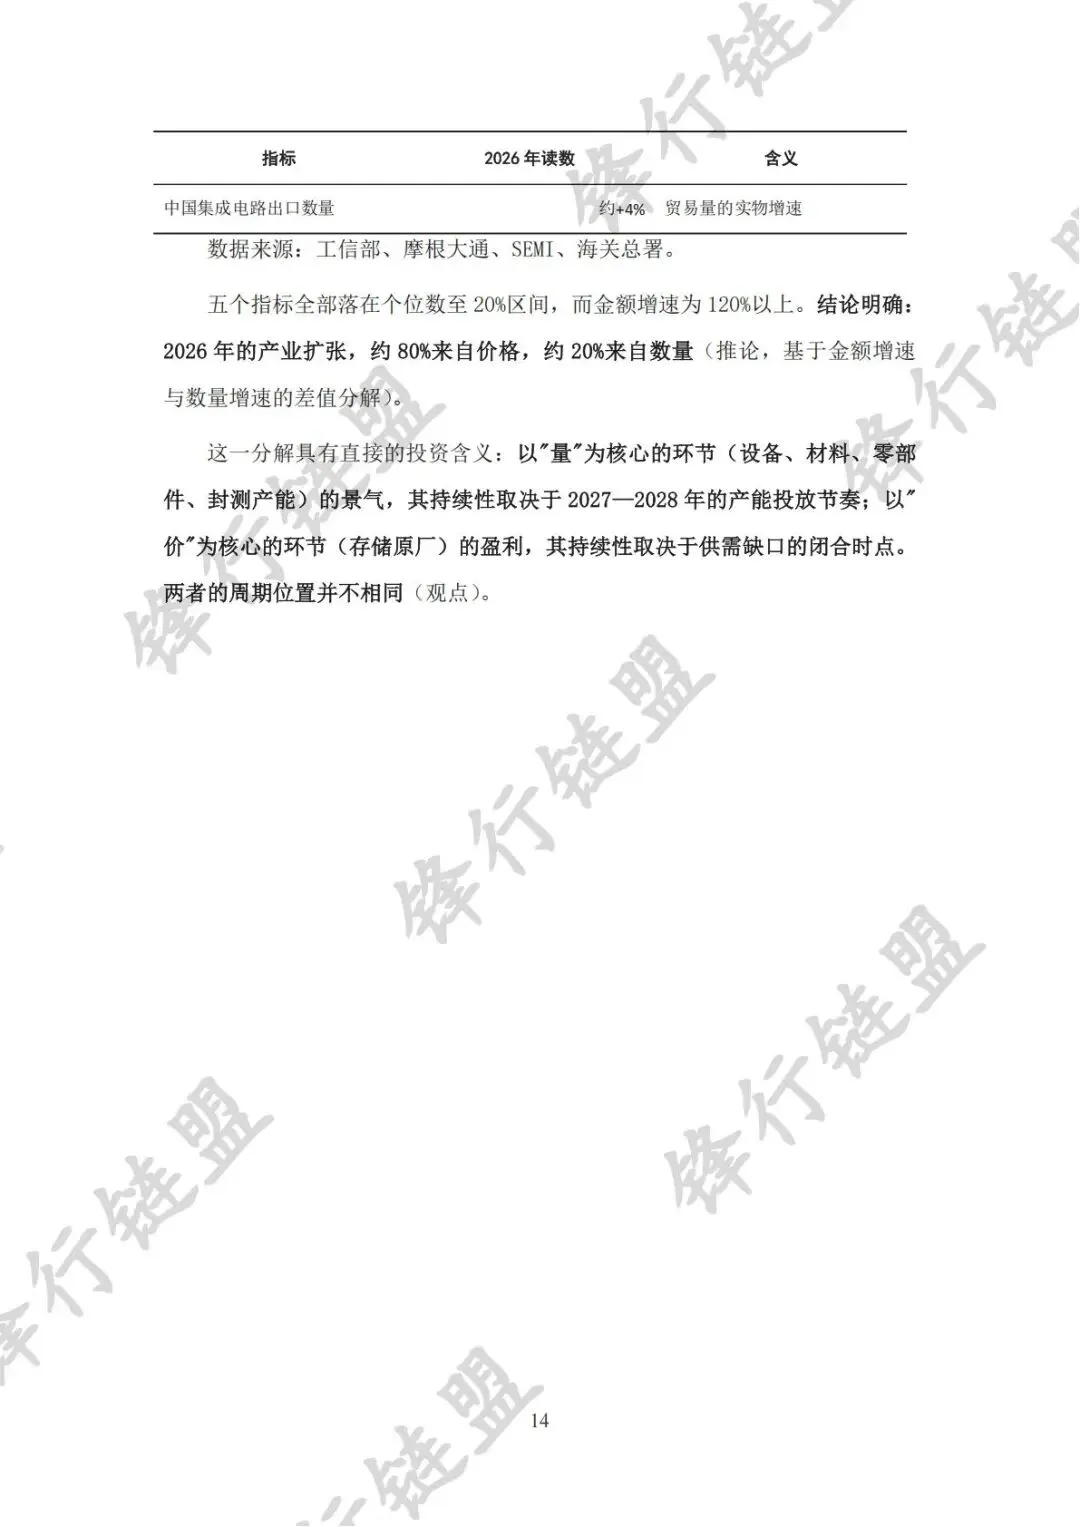
中国集成电路出口数量 | 约+4% | 贸易量的实物增速 |
数据来源:工信部、摩根大通、SEMI、海关总署。
五个指标全部落在个位数至20%区间,而金额增速为120%以上。结论明确:2026年的产业扩张,约80%来自价格,约20%来自数量(推论,基于金额增速与数量增速的差值分解)。
这一分解具有直接的投资含义:以"量"为核心的环节(设备、材料、零部件、封测产能)的景气,其持续性取决于2027—2028年的产能投放节奏;以"价"为核心的环节(存储原厂)的盈利,其持续性取决于供需缺口的闭合时点。两者的周期位置并不相同(观点)。
3. 需求侧:AI如何改写需求曲线
3.1 资本开支:一年内两次上修
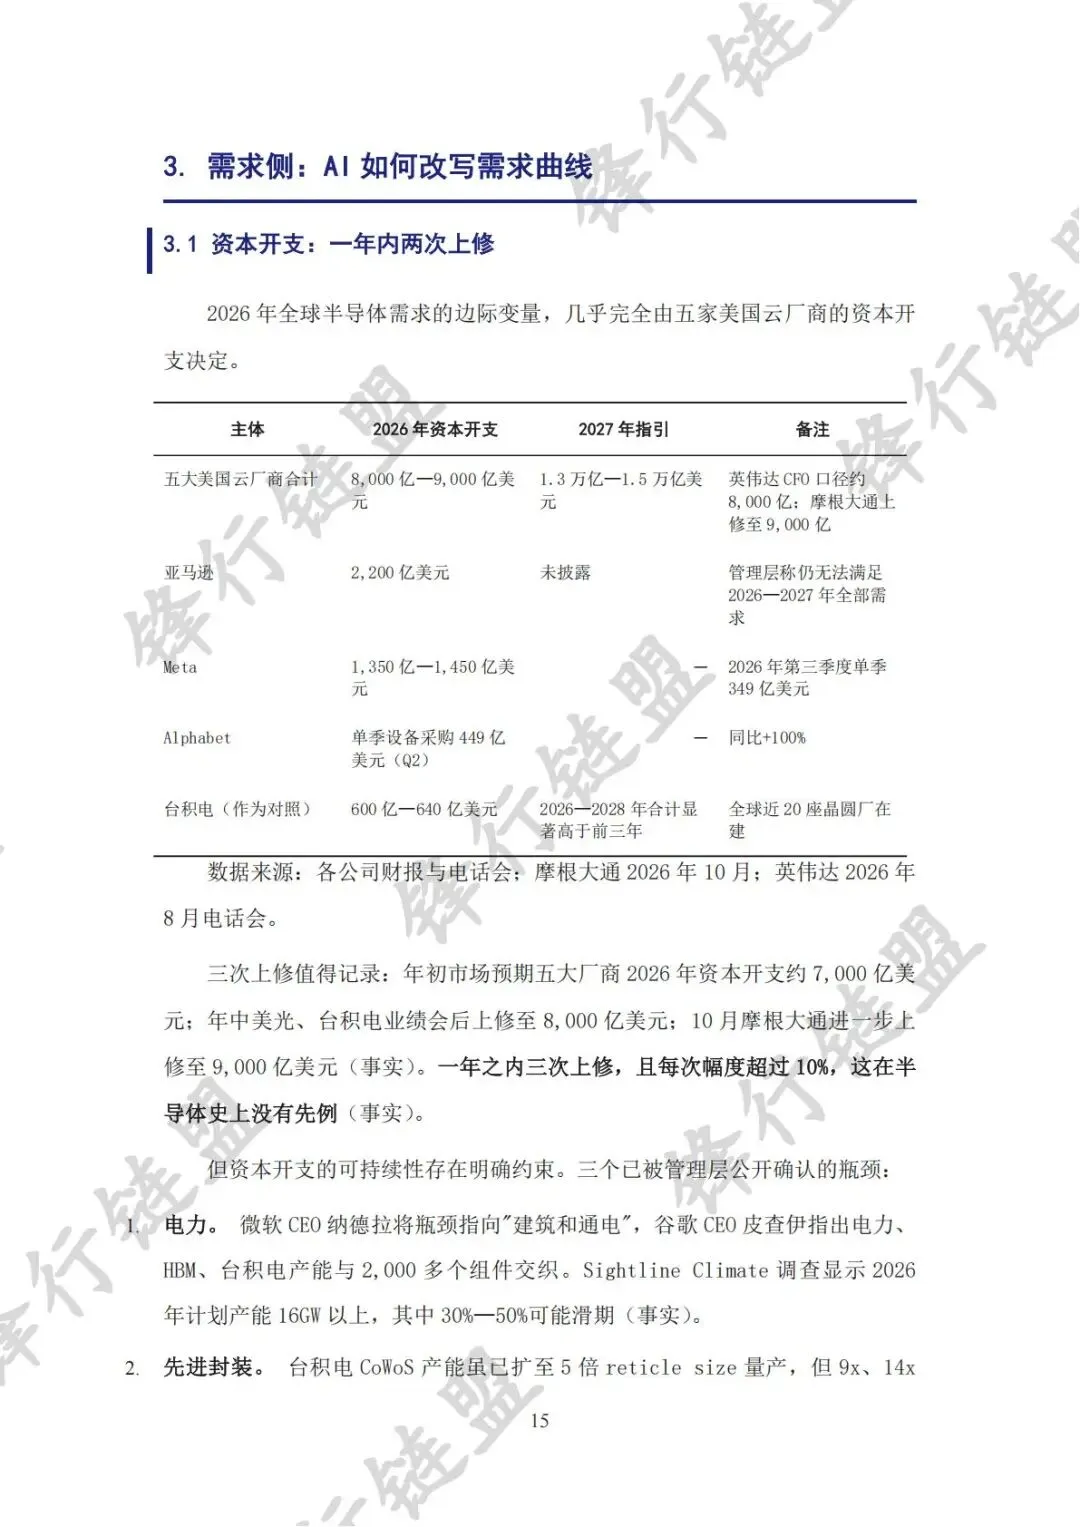
2026年全球半导体需求的边际变量,几乎完全由五家美国云厂商的资本开支决定。
主体 | 2026年资本开支 | 2027年指引 | 备注 |
五大美国云厂商合计 | 8,000亿—9,000亿美元 | 1.3万亿—1.5万亿美元 | 英伟达CFO口径约8,000亿;摩根大通上修至9,000亿 |
亚马逊 | 2,200亿美元 | 未披露 | 管理层称仍无法满足2026—2027年全部需求 |
Meta | 1,350亿—1,450亿美元 | — | 2026年第三季度单季349亿美元 |
Alphabet | 单季设备采购449亿美元(Q2) | — | 同比+100% |
台积电(作为对照) | 600亿—640亿美元 | 2026—2028年合计显著高于前三年 | 全球近20座晶圆厂在建 |
数据来源:各公司财报与电话会;摩根大通2026年10月;英伟达2026年8月电话会。
三次上修值得记录:年初市场预期五大厂商2026年资本开支约7,000亿美元;年中美光、台积电业绩会后上修至8,000亿美元;10月摩根大通进一步上修至9,000亿美元(事实)。一年之内三次上修,且每次幅度超过10%,这在半导体史上没有先例(事实)。
但资本开支的可持续性存在明确约束。三个已被管理层公开确认的瓶颈:
1.电力。微软CEO纳德拉将瓶颈指向"建筑和通电",谷歌CEO皮查伊指出电力、HBM、台积电产能与2,000多个组件交织。Sightline Climate调查显示2026年计划产能16GW以上,其中30%—50%可能滑期(事实)。
2.先进封装。台积电CoWoS产能虽已扩至5倍reticle size量产,但9x、14x仍在推进;TrendForce预计2.5D封装短缺到2027年才略有缓解(事实)。
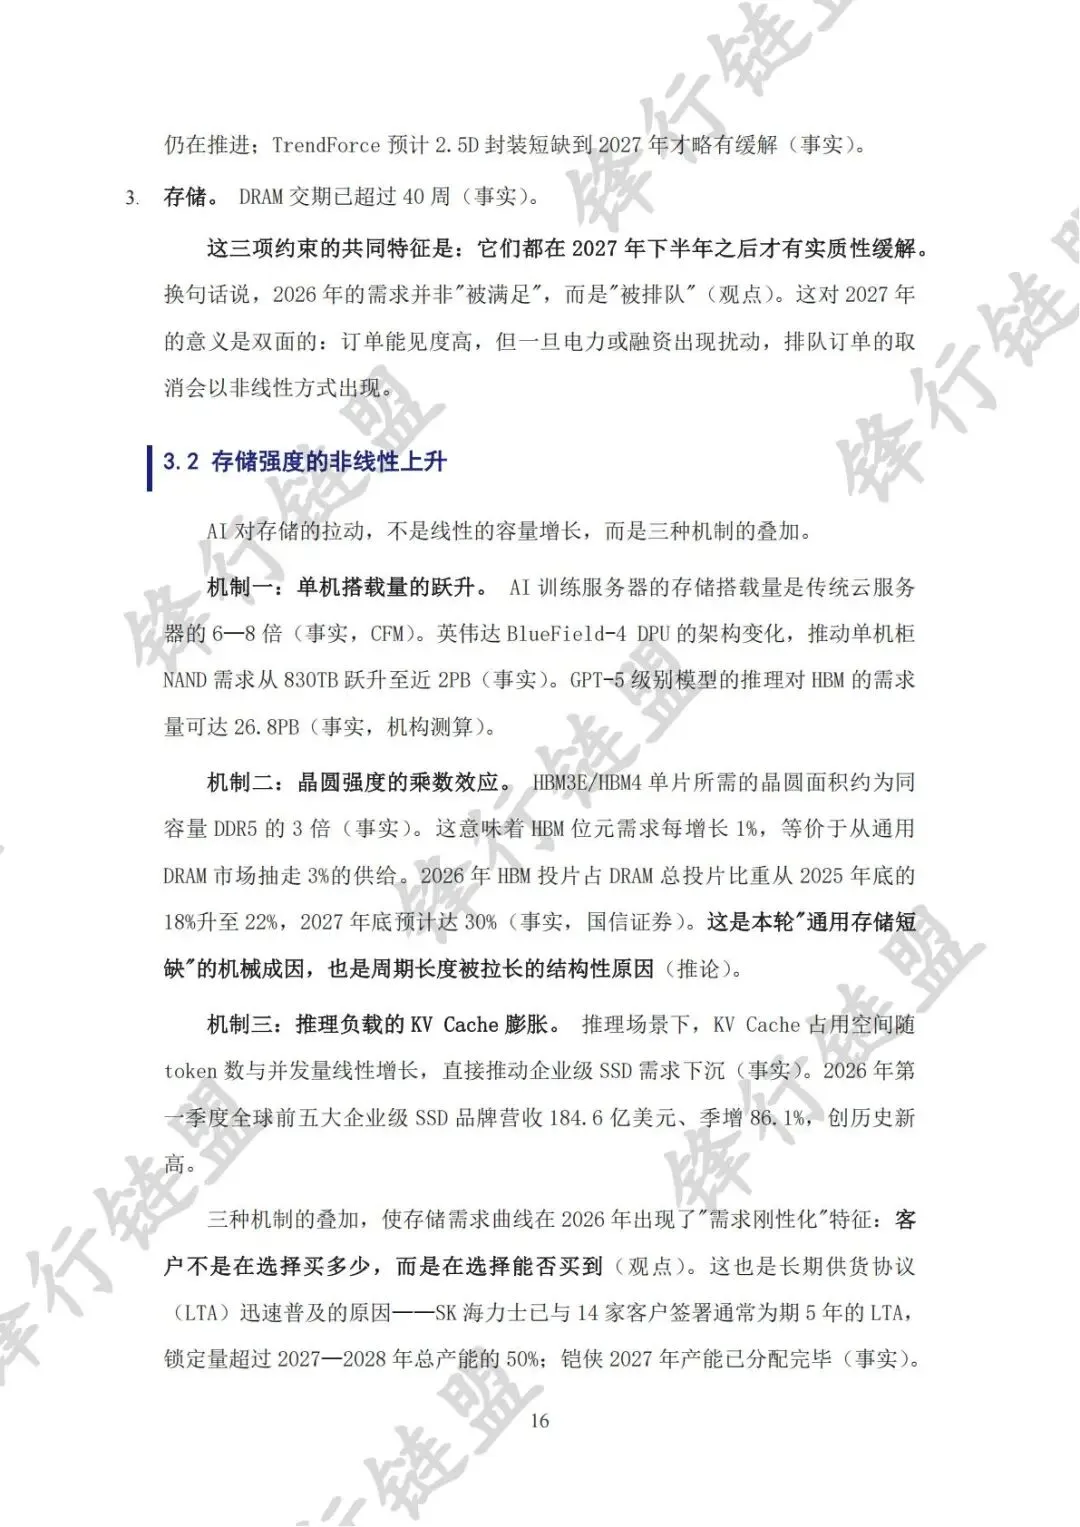
3.存储。DRAM交期已超过40周(事实)。
这三项约束的共同特征是:它们都在2027年下半年之后才有实质性缓解。换句话说,2026年的需求并非"被满足",而是"被排队"(观点)。这对2027年的意义是双面的:订单能见度高,但一旦电力或融资出现扰动,排队订单的取消会以非线性方式出现。
3.2 存储强度的非线性上升
AI对存储的拉动,不是线性的容量增长,而是三种机制的叠加。
机制一:单机搭载量的跃升。AI训练服务器的存储搭载量是传统云服务器的6—8倍(事实,CFM)。英伟达BlueField-4 DPU的架构变化,推动单机柜NAND需求从830TB跃升至近2PB(事实)。GPT-5级别模型的推理对HBM的需求量可达26.8PB(事实,机构测算)。
机制二:晶圆强度的乘数效应。HBM3E/HBM4单片所需的晶圆面积约为同容量DDR5的3倍(事实)。这意味着HBM位元需求每增长1%,等价于从通用DRAM市场抽走3%的供给。2026年HBM投片占DRAM总投片比重从2025年底的18%升至22%,2027年底预计达30%(事实,国信证券)。这是本轮"通用存储短缺"的机械成因,也是周期长度被拉长的结构性原因(推论)。
机制三:推理负载的KV Cache膨胀。推理场景下,KV Cache占用空间随token数与并发量线性增长,直接推动企业级SSD需求下沉(事实)。2026年第一季度全球前五大企业级SSD品牌营收184.6亿美元、季增86.1%,创历史新高。
三种机制的叠加,使存储需求曲线在2026年出现了"需求刚性化"特征:客户不是在选择买多少,而是在选择能否买到(观点)。这也是长期供货协议(LTA)迅速普及的原因——SK海力士已与14家客户签署通常为期5年的LTA,锁定量超过2027—2028年总产能的50%;铠侠2027年产能已分配完毕(事实)。
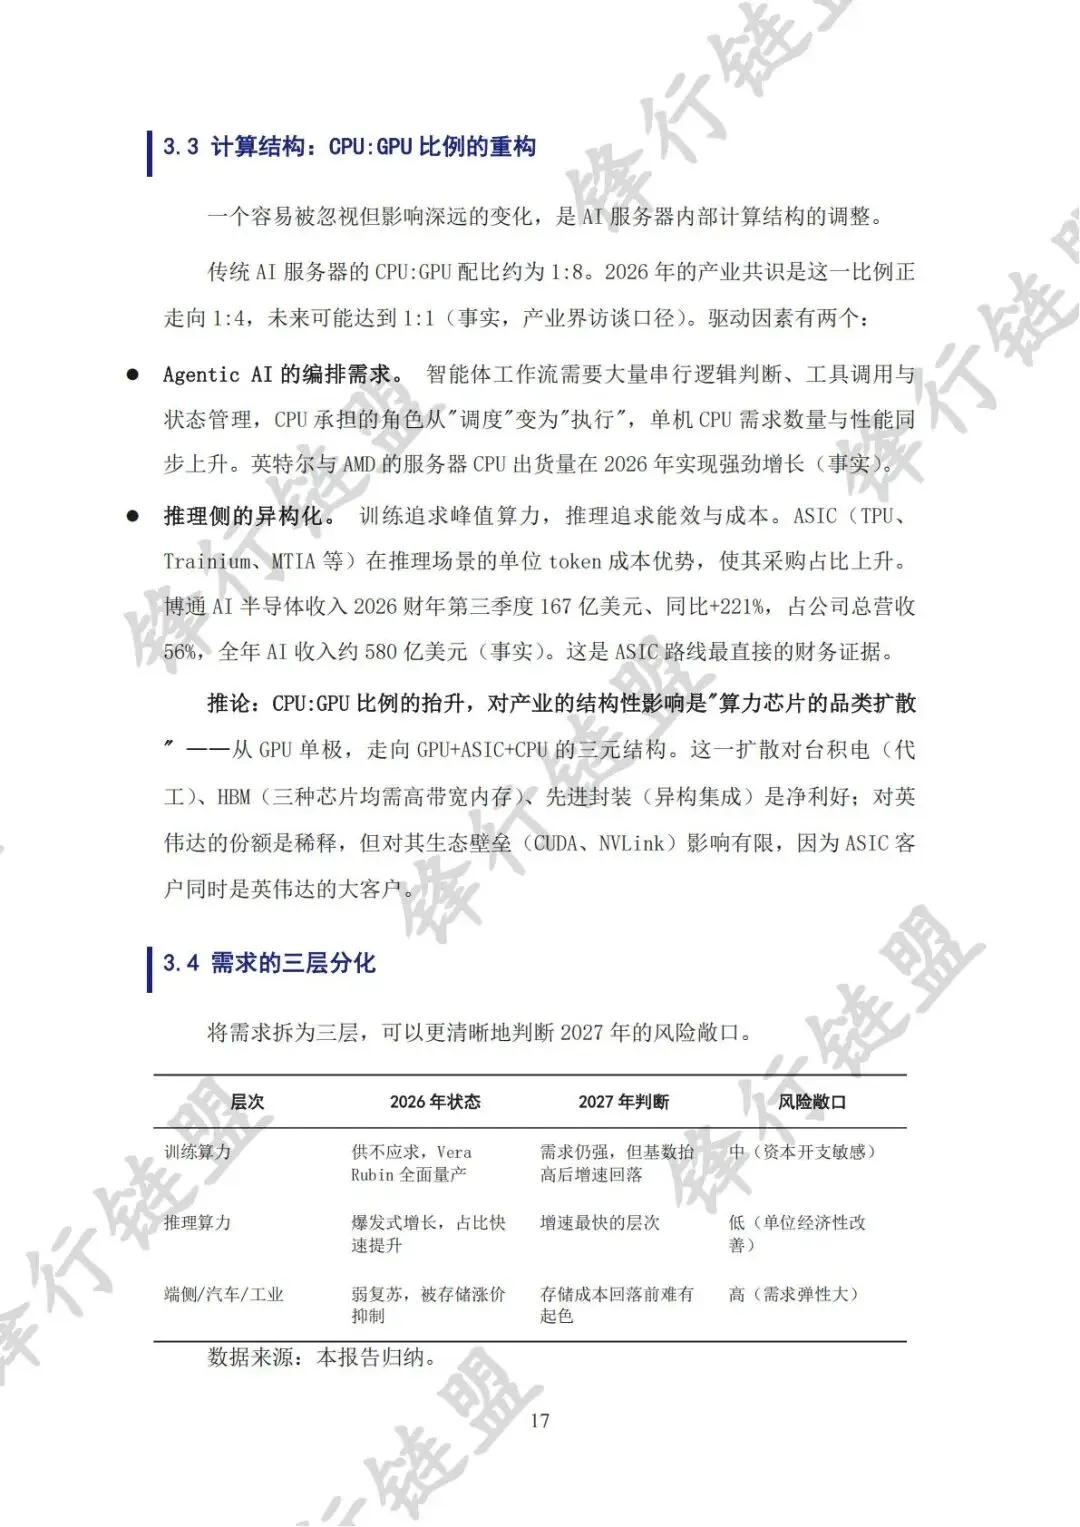
3.3 计算结构:CPU:GPU比例的重构
一个容易被忽视但影响深远的变化,是AI服务器内部计算结构的调整。
传统AI服务器的CPU:GPU配比约为1:8。2026年的产业共识是这一比例正走向1:4,未来可能达到1:1(事实,产业界访谈口径)。驱动因素有两个:
lAgentic AI的编排需求。智能体工作流需要大量串行逻辑判断、工具调用与状态管理,CPU承担的角色从"调度"变为"执行",单机CPU需求数量与性能同步上升。英特尔与AMD的服务器CPU出货量在2026年实现强劲增长(事实)。
l推理侧的异构化。训练追求峰值算力,推理追求能效与成本。ASIC(TPU、Trainium、MTIA等)在推理场景的单位token成本优势,使其采购占比上升。博通AI半导体收入2026财年第三季度167亿美元、同比+221%,占公司总营收56%,全年AI收入约580亿美元(事实)。这是ASIC路线最直接的财务证据。
推论:CPU:GPU比例的抬升,对产业的结构性影响是"算力芯片的品类扩散"——从GPU单极,走向GPU+ASIC+CPU的三元结构。这一扩散对台积电(代工)、HBM(三种芯片均需高带宽内存)、先进封装(异构集成)是净利好;对英伟达的份额是稀释,但对其生态壁垒(CUDA、NVLink)影响有限,因为ASIC客户同时是英伟达的大客户。
3.4 需求的三层分化
将需求拆为三层,可以更清晰地判断2027年的风险敞口。
层次 | 2026年状态 | 2027年判断 | 风险敞口 |
训练算力 | 供不应求,Vera Rubin全面量产 | 需求仍强,但基数抬高后增速回落 | 中(资本开支敏感) |
推理算力 | 爆发式增长,占比快速提升 | 增速最快的层次 | 低(单位经济性改善) |
端侧/汽车/工业 | 弱复苏,被存储涨价抑制 | 存储成本回落前难有起色 | 高(需求弹性大) |
数据来源:本报告归纳。
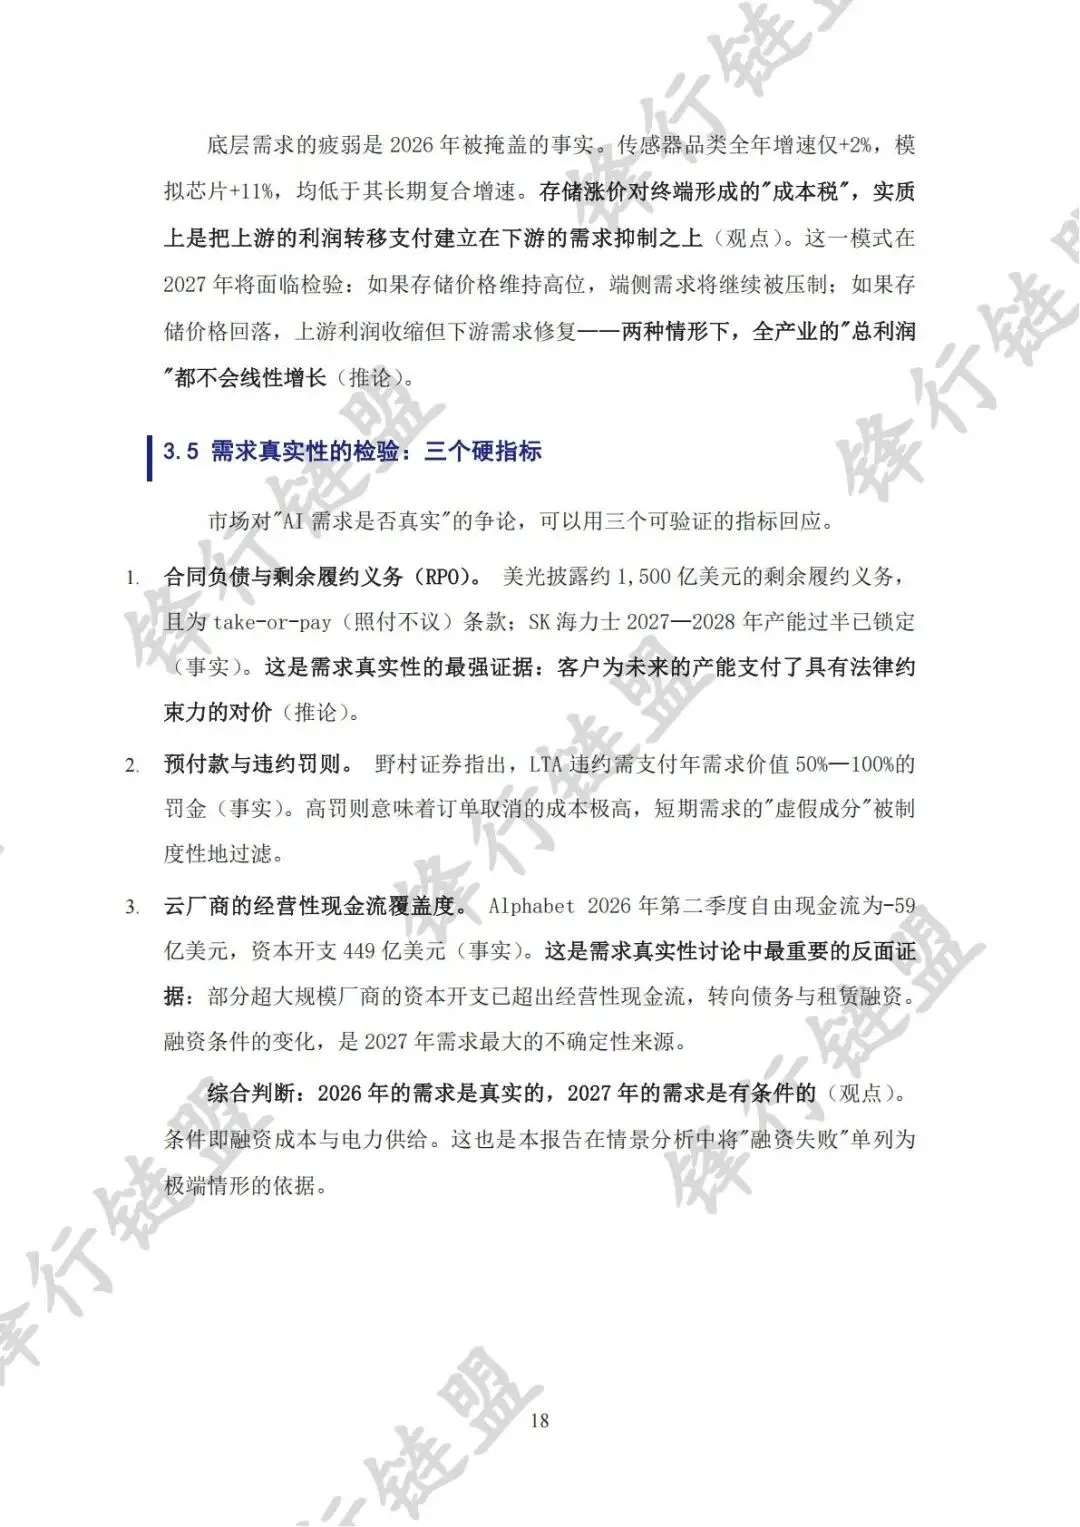
底层需求的疲弱是2026年被掩盖的事实。传感器品类全年增速仅+2%,模拟芯片+11%,均低于其长期复合增速。存储涨价对终端形成的"成本税",实质上是把上游的利润转移支付建立在下游的需求抑制之上(观点)。这一模式在2027年将面临检验:如果存储价格维持高位,端侧需求将继续被压制;如果存储价格回落,上游利润收缩但下游需求修复——两种情形下,全产业的"总利润"都不会线性增长(推论)。
3.5 需求真实性的检验:三个硬指标
市场对"AI需求是否真实"的争论,可以用三个可验证的指标回应。
1.合同负债与剩余履约义务(RPO)。美光披露约1,500亿美元的剩余履约义务,且为take-or-pay(照付不议)条款;SK海力士2027—2028年产能过半已锁定(事实)。这是需求真实性的最强证据:客户为未来的产能支付了具有法律约束力的对价(推论)。
2.预付款与违约罚则。野村证券指出,LTA违约需支付年需求价值50%—100%的罚金(事实)。高罚则意味着订单取消的成本极高,短期需求的"虚假成分"被制度性地过滤。
3.云厂商的经营性现金流覆盖度。Alphabet 2026年第二季度自由现金流为-59亿美元,资本开支449亿美元(事实)。这是需求真实性讨论中最重要的反面证据:部分超大规模厂商的资本开支已超出经营性现金流,转向债务与租赁融资。融资条件的变化,是2027年需求最大的不确定性来源。
综合判断:2026年的需求是真实的,2027年的需求是有条件的(观点)。条件即融资成本与电力供给。这也是本报告在情景分析中将"融资失败"单列为极端情形的依据。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 7000+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。商务合作V:fengxingkonggu