研报速递
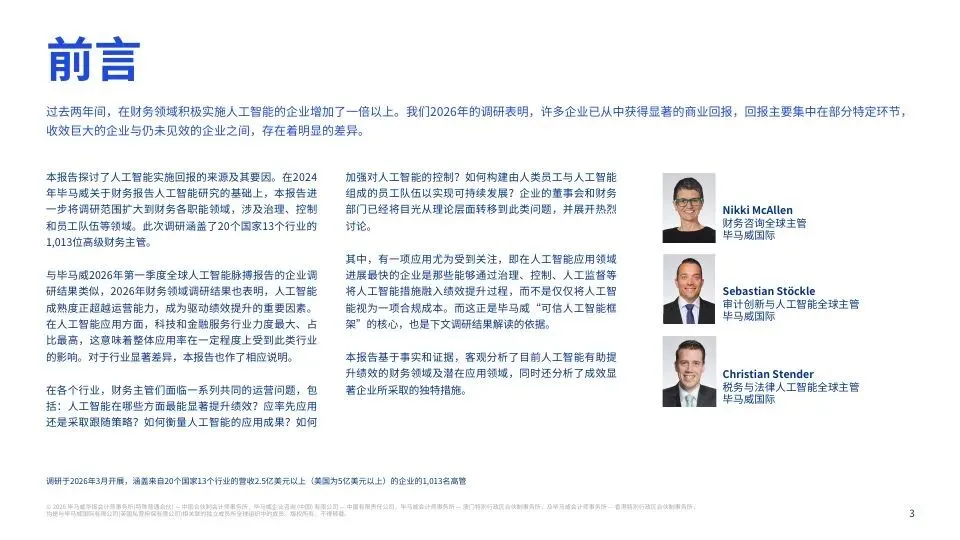
这份《2026年全球财务智能化调研报告》由 毕马威(KPMG) 发布,基于对20个国家13个行业、1,013位高级财务主管的调研。报告的核心结论非常明确:在财务领域,人工智能的作用是“决策引擎”而非“成本杠杆”——真正的竞争优势不在于是否使用AI,而在于能否在治理、控制和人工监督框架下,战略性地将AI应用于提升决策质量。
以下是报告核心内容的中文解读:
一、核心发现:AI在财务领域进入“战略部署”阶段
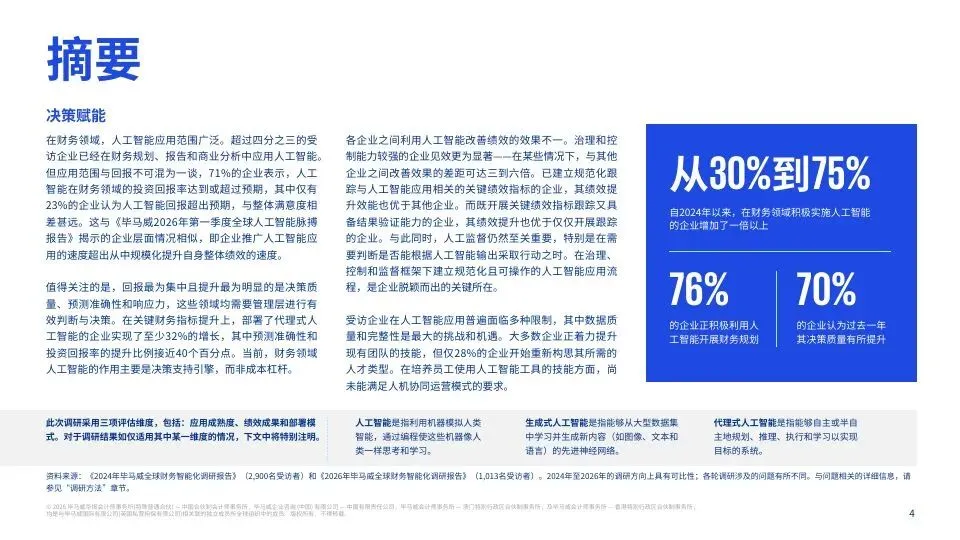
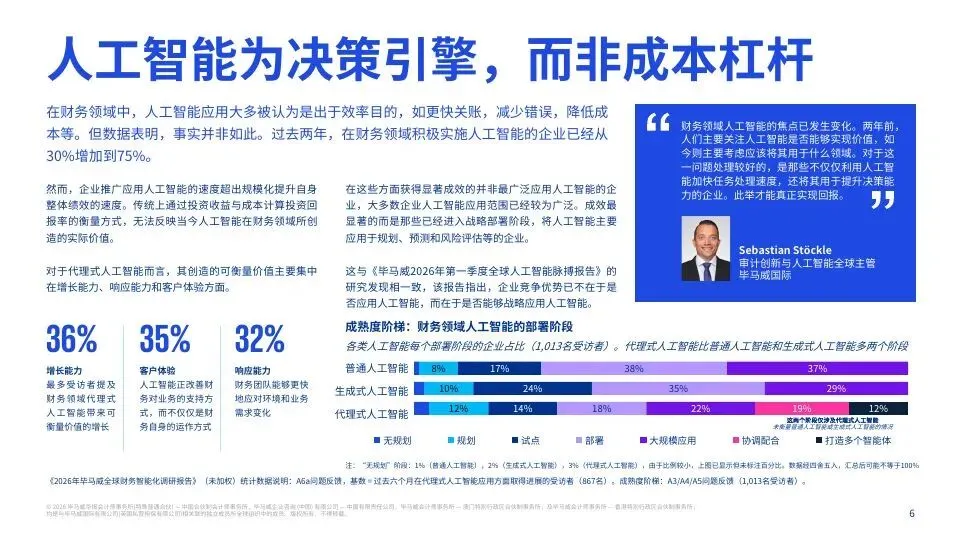
应用普及率翻倍:过去两年,在财务领域积极实施AI的企业从 30% 增至 75%;超过四分之三的企业已在财务规划、报告和商业分析中应用AI。
回报集中在决策密集环节,而非简单提效:
71%的企业表示AI投资回报率达到或超过预期(但仅23%认为超出预期)
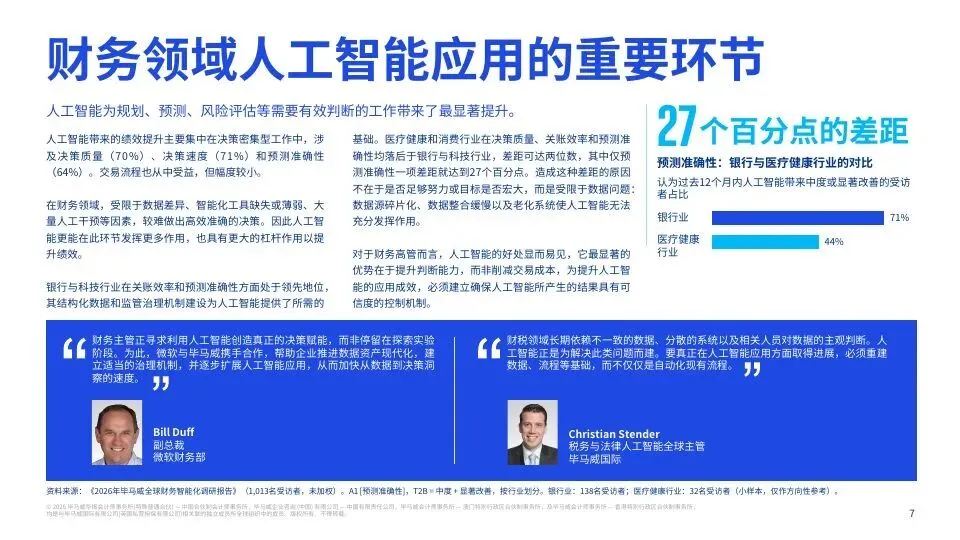
回报最显著的领域是:决策质量(70%)、决策速度(71%)、预测准确性(64%)
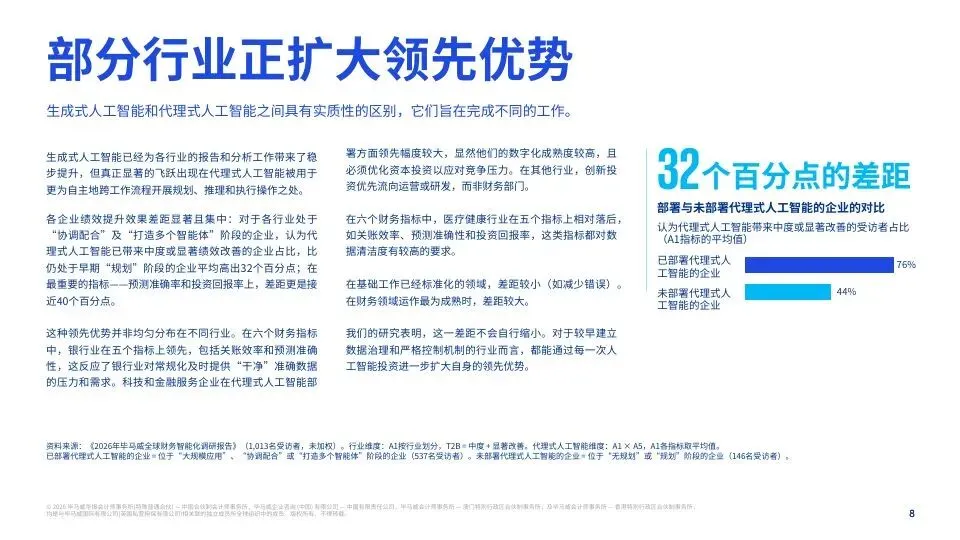
部署代理式AI的企业在关键财务指标上实现至少 32% 的增长,预测准确性和ROI提升接近 40个百分点
关键认知转变:企业竞争优势已不在于“是否应用AI”,而在于“是否战略应用AI”——成效最显著的是那些将AI主要用于规划、预测和风险评估的企业,而非应用范围最广的企业。
二、行业差距:数据基础决定AI成效
绩效差距显著且集中:
处于“协调配合”及“打造多个智能体”阶段的企业,相比仍处于早期“规划”阶段的企业,AI绩效改善高出 32个百分点;在预测准确率和ROI上差距接近 40个百分点
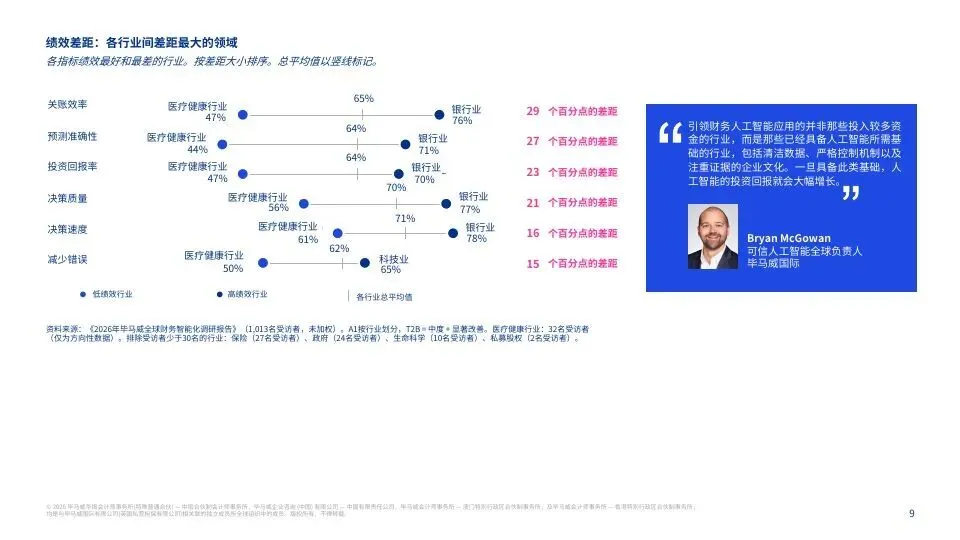
银行业领先:在六个财务指标中五个领先(关账效率、预测准确性等),反映了其对及时提供“干净”数据的压力和需求
医疗健康行业相对落后:五个指标落后,预测准确性差距达 27个百分点
根本原因:差距不在于投入资金多少,而在于是否具备AI所需的基础——清洁数据、严格的控制机制、注重证据的企业文化。科技和金融服务行业因数字化成熟度高而领先;其他行业创新投资优先流向运营或研发,而非财务部门。
三、治理与控制:信任是规模化应用的前提
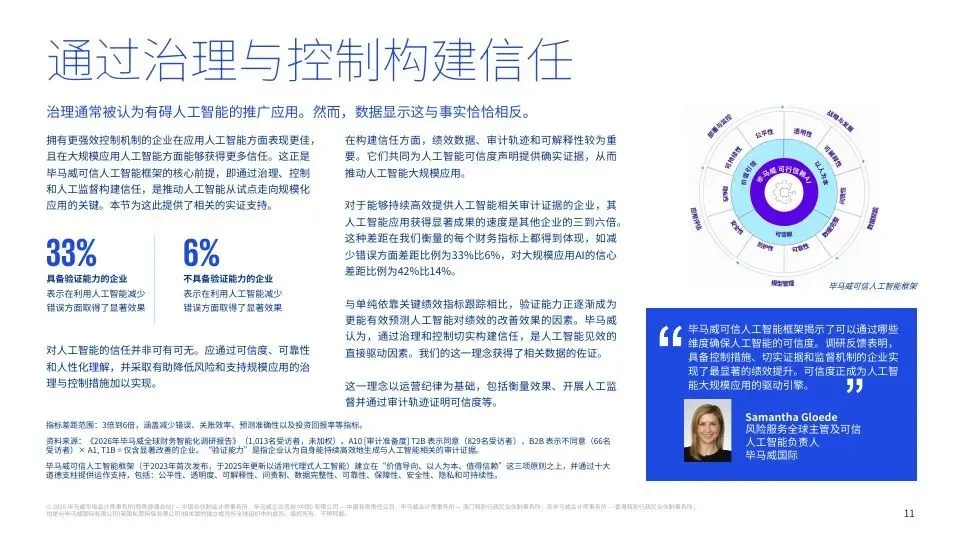
报告颠覆了一个常见误区:治理并非AI应用的阻碍,恰恰是规模化的驱动引擎。
验证能力的巨大差距:
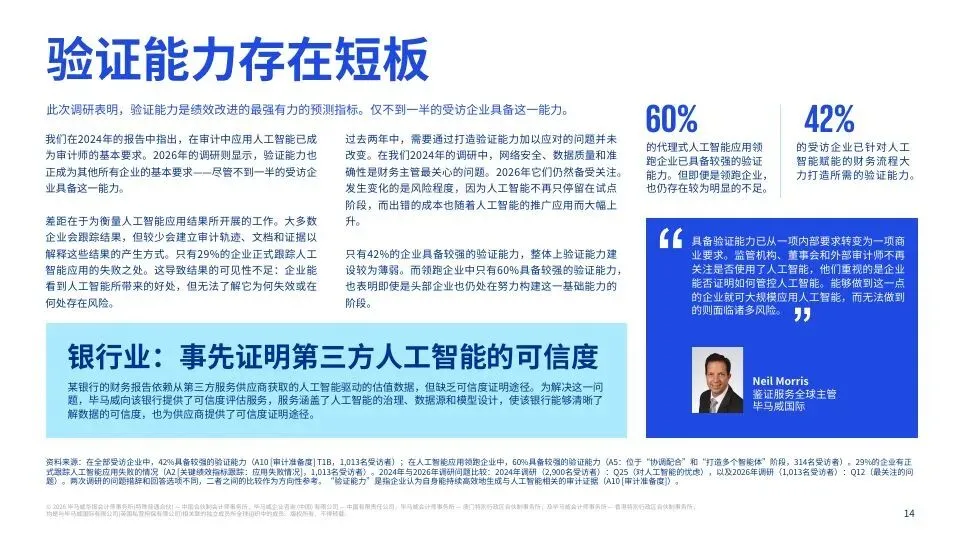
具备验证能力(能持续高效生成AI相关审计证据)的企业,在利用AI减少错误方面取得显著效果的比例为 33%,而不具备验证能力的企业仅为 6%
在“对大规模应用AI的信心”上,差距为 42% vs 14%
在减少错误、关账效率、预测准确性、ROI等指标上,验证能力强的企业绩效提升速度是其他企业的 3到6倍
关键行动:
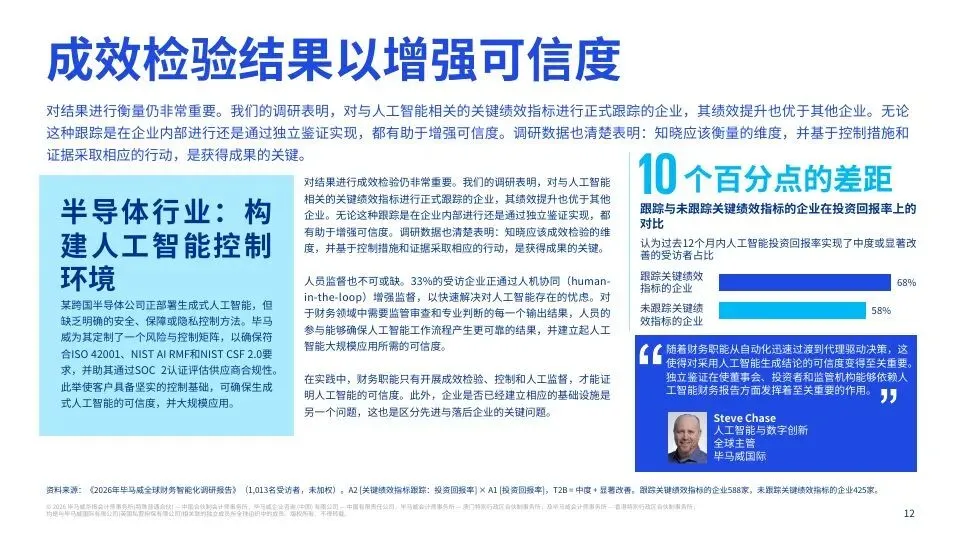
跟踪KPI:正式跟踪AI相关KPI的企业,ROI改善比未跟踪者高 10个百分点
人工监督(Human-in-the-loop):33%的企业正通过人机协同增强监督,确保需要判断和监管审查的输出结果可靠
可审计性:仅29%的企业正式跟踪AI应用的失败之处——这意味着企业能看到AI的好处,却无法了解它为何失效、在何处存在风险
验证能力的现状:仅 42% 的企业具备较强的验证能力;即便是AI应用领跑企业,也只有 60% 具备——说明这一基础能力的建设仍处于早期阶段。
四、两大结构性障碍:数据质量与员工技能
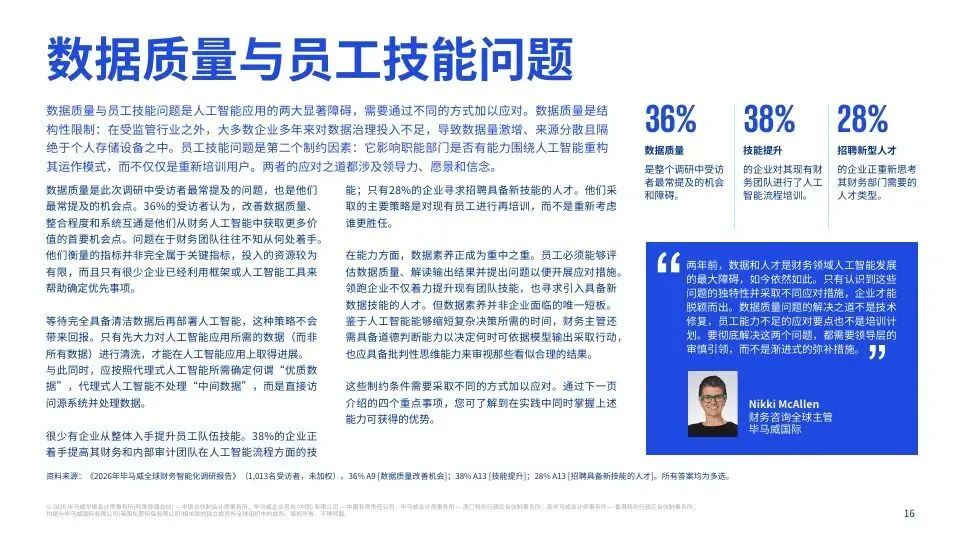
数据质量(36%提及,第一大障碍也是第一大机会):
财务团队往往不知从何处着手;衡量的指标并非完全属于关键指标;资源投入有限
关键策略:不要等待“完全清洁的数据”再部署AI;应先大力清洗AI应用所需的数据(而非所有数据)。代理式AI不处理“中间数据”,而是直接访问源系统并处理数据——需按此标准定义“优质数据”
员工技能(38%提升现有技能,仅28%重新思考人才类型):
大多数企业采取的策略是对现有员工再培训,而非重新构思所需的人才类型
数据素养正成为重中之重:员工需能评估数据质量、解读输出结果并提出问题
此外还需道德判断能力(决定何时可依据模型输出采取行动)和批判性思维(审视看似合理的结果)
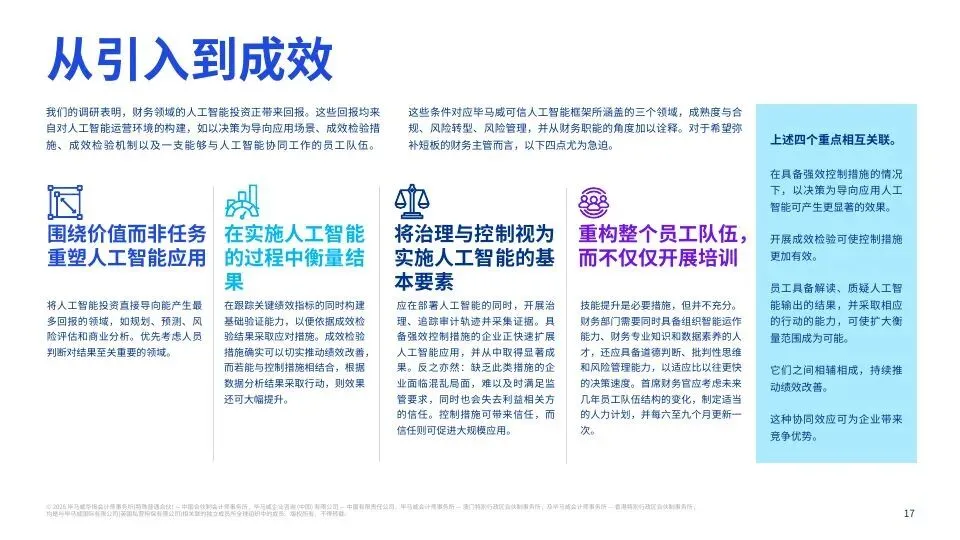
五、四点行动建议(报告提炼)
围绕价值而非任务重塑AI应用:将投资直接导向规划、预测、风险评估和商业分析等能产生最多回报的领域,优先考虑人员判断至关重要的环节
在实施过程中衡量结果:在跟踪KPI的同时构建基础验证能力,以便依据检验结果采取应对措施
将治理与控制视为实施AI的基本要素:在部署的同时开展治理、追踪审计轨迹、采集证据——控制带来信任,信任促进大规模应用
重构整个员工队伍,而不仅仅开展培训:财务部门需要同时具备组织智能运作能力、财务专业知识和数据素养的人才,还应具备道德判断、批判性思维和风险管理能力;CFO应考虑未来几年员工队伍结构变化,制定人力计划并每6-9个月更新一次
六、结论:将AI视为一项“财务运营能力”
报告强调,在财务领域,将AI视为一项运营能力而非一组工具或孤立用例,才能创造最大价值。
AI已到达转折点:为获得竞争优势,企业必须围绕AI调整财务运营模式,并在AI日益强大、自主、深度嵌入日常决策时持续优化
具备强效控制措施的企业正快速扩展AI应用并取得显著成果;缺乏此类措施的企业则面临混乱、难以满足监管要求、失去利益相关方信任
四个重点(价值导向、成效检验、治理控制、员工重构)相互关联、相辅相成:以决策为导向的AI在强效控制下效果更显著;成效检验使控制更有效;具备解读和质疑AI输出的员工,才能使扩大衡量范围成为可能
免责声明:
本文由我方原创撰写,文中引用的数据、信息均来自公开可查的权威来源(如上市公司公告、政府文件、行业报告等),已注明来源,仅用于说明与分析,符合合理使用原则。我们尊重知识产权,如权利人认为引用内容有侵权问题,请通过邮箱 2428997757@qq.com 联系,我们将在48小时内核实处理。本文内容仅供参考,不构成任何决策建议。