研报速递
各位朋友,京东第三季度财报,有一个反差值得注意:营收只增长了3.5%,毛利却增长了10.9%!更有意思的是,知名投行伯恩斯坦(Bernstein)在这篇最新研报内给出的京东美股目标价,竟然还有38%的潜在上涨空间!营收增长乏力,利润表现却在改善,京东到底发生了什么?
先说结论:京东这份财报并不是全面向好,而是呈现出一个比较鲜明的特点——收入增长承压,但毛利率有所改善。2026年第三季度,京东实现营收约3096亿元,同比增长3.5%;毛利约560亿元,同比增长10.9%。毛利增长明显快于营收,说明京东在商品结构、供应链效率和业务变现方面,出现了一些积极变化。
那么,毛利增长这么快,是不是意味着京东整体赚钱能力已经明显增强?研报认为,还不能这么下结论。
第三季度,京东零售经营利润约151亿元,同比增长1.6%;集团非GAAP经营利润约73亿元。这里的非GAAP,可以理解为公司在特定调整口径下计算的经营利润,目的是帮助投资者观察日常经营情况,但它不等于会计准则下的利润。
因此,我们既要看到毛利改善,也要关注最终有多少真正转化成了经营利润。
那么,毛利率改善的动力来自哪里?
伯恩斯坦在报告中提到了三个因素:
第一,供应链规模经济。简单说,就是采购、仓储和配送规模扩大后,单位成本有机会下降;
第二,广告等高毛利业务占比提升;
第三,京东与品牌商之间的议价能力有所增强。
第三季度,京东毛利率达到18.1%,同比提高约1.2个百分点。这是本季度财报中比较积极的信号。
再来看具体业务。京东最传统的优势——电子产品和家用电器,表现怎么样?
这一业务仍然面临压力。第三季度电子产品及家用电器收入约1277亿元,同比下降0.7%。报告认为,受到此前政府消费补贴带来的高基数影响,这部分业务增长有所放缓。相比之下,日用百货收入约1055亿元,同比增长8.1%;平台广告收入约281亿元,同比增长9.6%。可以看出,京东的增长动力正在向日用百货和平台服务倾斜。
但京东今年还有一个绕不开的话题,就是外卖和新业务投入。这些投入究竟带来了什么
从财务数据看,短期压力依然不小。第三季度新业务经营亏损约96亿元,相比第二季度约99亿元,亏损略有收窄,但改善幅度有限。
京东管理层则强调,外卖业务能够支持用户流量,并带动日用百货增长。也就是说,评价这项业务,不能只看外卖本身赚不赚钱,还要看它能不能为京东零售带来更多用户和消费。
说到底,关键不是投入本身,而是投入能不能形成可持续的回报。
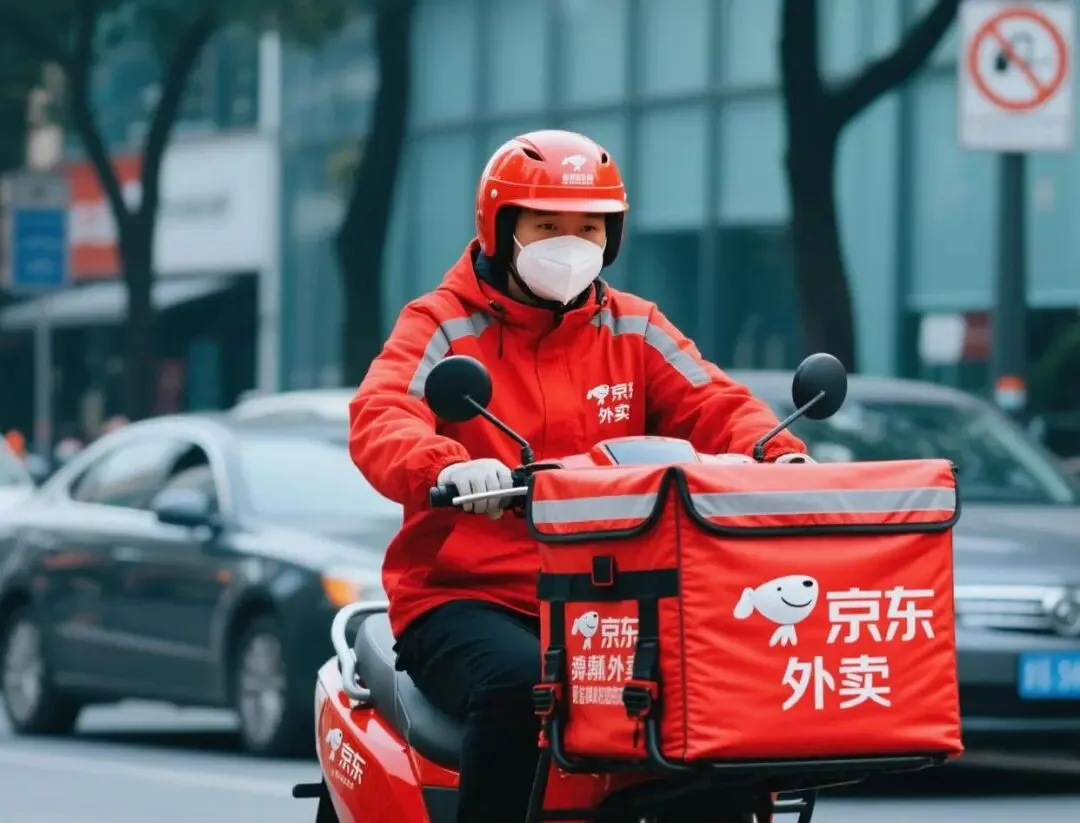
2025年2月11日,京东外卖服务平台正式上线
除此之外,我们也可以看到,第三季度,京东非GAAP营销费用约153亿元,同比下降26%,说明营销支出有所收缩。同时,公司股份数量同比减少5.1%。不过,研发和海外业务投入仍然值得关注。管理层预计,人工智能相关研发支出对2027年利润率的拖累,将小于2026年。
最后,我们回到投资者最关心的问题:伯恩斯坦为什么仍然看好京东?
这家机构维持京东“跑赢大盘”评级,美股目标价为38美元,港股目标价为150港元。以报告采用的美股收盘价27.54美元计算,美股目标价对应约38%的潜在上涨空间。
不过,这只是分析师的估值判断,并不是股价一定会达到的承诺。报告采用未来一年预期市盈率9倍的估值方法,同时下调了部分未来盈利预测。尤其是2028年非GAAP经营利润预测,从此前约497亿元下调至约343亿元,反映出分析师对中长期盈利增长的判断更加谨慎。
所以,这份研报真正值得关注的,不是简单地问京东股价能不能上涨,而是要看它能否把毛利率改善,进一步转化为持续的经营利润。
对于投资者而言,接下来有三个信号值得跟踪:
第一,营收增长能否企稳;
第二,京东零售的利润率能否保持;
第三,新业务亏损能否持续收窄。
如果这几个指标逐步改善,京东的盈利质量才有望得到进一步验证。反过来,如果消费环境继续疲弱,新业务投入又迟迟不能形成回报,那么低估值也未必马上转化为股价上涨动力。
好了,今天的研报一刻就聊到这里。欢迎您点个关注,研报精华不迷路。
最后,老规矩,市场有风险,投资需谨慎。本期内容基于研报数据和我们的个人解读,仅供参考,不构成任何具体的投资建议。我们下期见!