研报速递
股票账户里常有些闲置资金,放着可惜。证券公司提供的"报价回购",正是为这笔钱准备的。你把钱借给开户券商,券商以自有资产作质押,约定好期限和利率,到期还本付息。既不是买理财产品,也不是投资股票,而是一种有质押担保的短期资金拆借。
质押式报价回购(简称"报价回购"),指证券公司将符合规定的自有资产作为质押券,以质押券折算后的标准券总额为融资额度,向其指定交易客户以"证券公司报价、客户接受报价"的方式融入资金,在约定的购回日客户收回融出资金并获得相应收益的交易。
拆开看,这笔交易里有三方角色:
证券公司:资金融入方。拿出自有资产(债券、基金份额、现金等)作质押,按约定期限和利率向客户借钱,到期还本付息。 客户(投资者):资金融出方。接受券商报价买入,把钱借给券商,到期收回本金和事先约定的收益。 交易所与中国结算:提供交易平台,办理质押登记和资金划付,并对券商的业务规模实行总量控制。
所以本质上,报价回购对证券公司是一种负债融资工具(用来补充流动资金、拓展资金用途);对客户则是一种约定收益、低风险的现金管理工具——收益率买入时即锁定,且有足额质押物作担保。券商也常拿它做"新客理财"和账户闲置资金的短期管理。
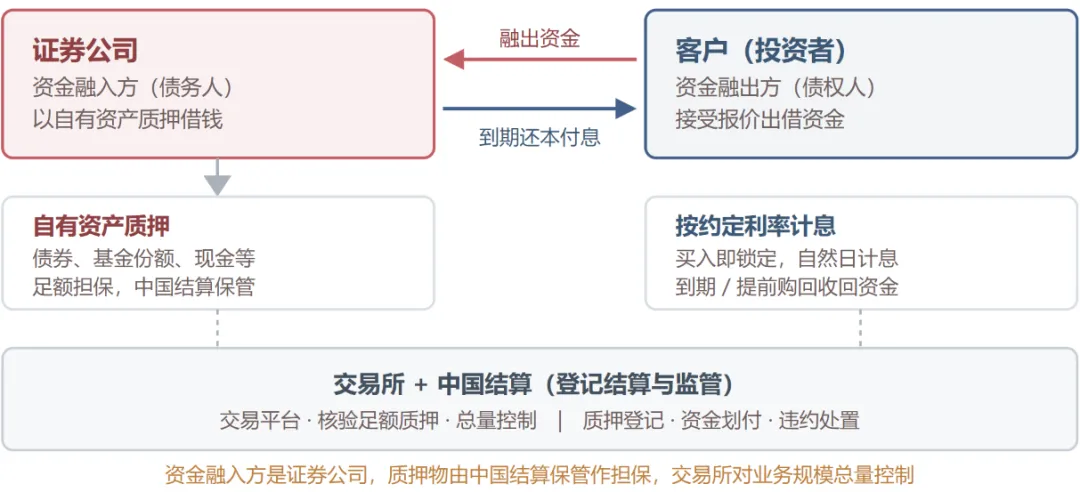
图1:质押式报价回购的交易结构
——券商融入资金、客户融出资金,质押物由中国结算保管
报价回购是证券公司向客户负债融资的业务,直接关系客户资金安全,因此监管对"谁来做"和"谁能买"都设置了明确门槛。
先看证券公司一侧。券商并非天然具备报价回购资格,必须依据《质押式报价回购交易及登记结算业务办法》向交易所申请开通报价回购交易权限,并提交相关申请材料(具体材料可自行研读最新办法内容,这里就不详细列示)。材料符合要求的,交易所组织证券公司参加技术测试,通过测试后方可开通报价回购交易权限。
权限开通之后,券商还需持续满足相应的风控要求。建立健全报价回购业务风险控制机制,将质押物提交中国结算保管,可开展的总融资额度取决于质押物价值与标准券折算率;一旦出现无法按时划付资金、质押券不足导致可用额度小于零且未及时补足等情形,交易所可以暂停乃至终止其业务权限。
再看投资者一侧。依据业务办法,证券公司应当建立报价回购客户适当性管理制度,对客户资质进行审查,审查内容包括但不限于开户时间、资产规模、信用状况、风险承受能力以及对证券市场的认知程度。
满足上述条件、经券商确认交易主体资格后即可参与,最低参与金额 1000 元。与私募产品动辄百万元的"合格投资者"门槛不同,报价回购面向的是通过适当性管理的普通投资者,实质参与门槛不高;具体标准由各券商在监管框架内自行制定,以开户券商的最新适当性管理要求为准。
客户参与报价回购,大致经过五步:先在券商处开通权限并签署协议,再按券商每日公布的各期限品种报价,选择自己要的期限和金额买入,成交后持有计息,到期自动还本付息。
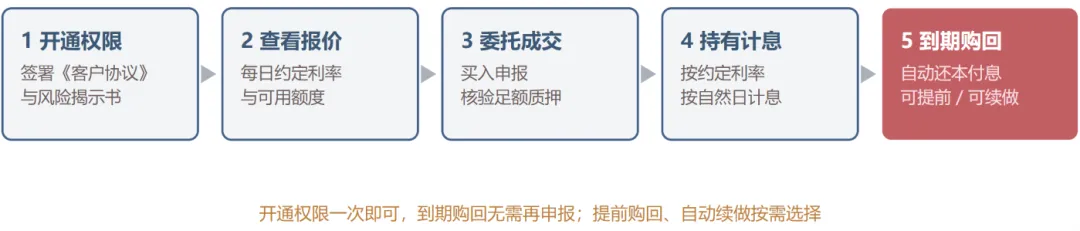
图2:报价回购的业务流程
——开通权限、看报价、买入、持有计息、到期还本付息
交易中的几个关键要素,值得记住:
门槛:1000 元起,超出部分按 1000 元整数倍递增(申报单位为"手",1 手即 1000 元),小额闲置资金也能参与。 期限:覆盖1天至365天多档(1/7/14/28/91/182/365 天等),具体品种以券商当日发行和交易所规则为准。 收益:券商每个交易日统一报出各期限品种的约定年化收益率,买入即锁定、盘中不变,不受市场利率波动影响;目前多数券商暂不收取交易费用。 计息与到账:买入当日起按回购期间自然日(含节假日)计息;到期或提前购回,本金 T+0 可用、本息 T+1 可取。 提前购回:可在到期日前全部或部分提前购回,但提前购回部分按较低的"提前购回年收益率"(通常接近活期)计息。 自动续做:可选择到期自动续做,本金滚动参与下一期,收益 T+1 可取,省去每日操作的麻烦。
到期收益按约定利率和实际持有天数计算:
举例:以 10 万元买入 28 天期、约定年化收益率 1.4% 的报价回购,到期收益 ≈ 100000 × 1.4% × 28 ÷ 365 ≈ 107.4 元,到期时 10 万元本金一并返还。
作为现金管理工具,报价回购的优点很直接:约定收益、买入即锁定,门槛低、期限灵活,多数券商暂不收费用,还能自动续做省心省力。
它并非存款,也不承诺保本,但整体风险很低,主要体现在几个方面:
券商信用风险:交易对手是券商。不过有足额质押物(由中国结算保管)作担保,交易所对业务规模实行总量控制;即便券商到期一时无法兑付,交易所会督促其当日筹资,极端情况下变卖质押券偿付投资者。 提前购回利率低:提前购回按接近活期的低利率计息,最好把它当作"持有到期"的工具,而非随时取用的活期。 机会成本:收益率买入锁定后,若市场利率上行,仍按原约定利率计息。 额度限制:各期限品种有券商每日可用额度,卖完即止,热门品种可能需尽早下单。
因此,报价回购适合追求约定收益、风险偏好较低、手上有证券账户闲置资金的投资者做现金管理;不适合追求高收益、或需要随时全额、按原收益动用资金的人。
质押式报价回购,是证券公司以自有资产质押、按约定利率向客户借钱的负债融资工具;对客户来说,它是一款约定收益、门槛低、有质押担保的低风险现金管理工具。交易对手是投资者的开户券商、收益率买入即锁定、可提前购回但利率较低。