研报速递
生物质聚氨酯材料产业链全景分析报告
单看起始原料,植物油就比石油基单体贵了两成到五成;后面还要环氧化、开环、精制,才能变成能进配方的多元醇。2026 年这条链上真正落地的万吨级装置已有三条,但没有一条是靠「比石油基便宜」拿下的订单。
把生物质做成聚氨酯,技术上早就不是问题。卡住的是三件事——碳从哪来、拿什么证明、溢价谁付。这是理解这条产业链所有问题的起点,也是本文全部判断的起点。
几个关键数字
1,420 万吨
2025 年国内聚氨酯制品消费量(含溶剂),中国聚氨酯工业协会第 23 次年会口径
5 万吨/年
华峰瑞讯启东一期非粮生物基 PTMEG,2026-10-28 商业化投产,三期总规划 50 万吨/年
8 万吨/年
长华化学连云港 CO₂ 基聚醚,2026-03-22 投产,全球首套低温低压规模化装置
≥90%
南工大郭凯团队植物油多元醇单体生物基含量,5 万吨/年产线已建成(校方与科技日报口径)
70%
科思创 Desmodur® eco N 7300 生物基碳含量,按 ASTM D6866-21 以碳-14 法测得
≥20%
生物基认定常用门槛(GB/T 39514—2020 体系、ASTM D6866;USDA BioPreferred 部分品类为 25%)
四条核心判断
01|五年走完一轮「从讲故事到交凭证」
2023 年六部门首个非粮生物基专项方案给出量化目标,2025 年中试平台与标志性产品名单落地,2026 年三条万吨级产线投产、生物基材料首次写进国家五年规划纲要。三轮下来,能留下来的不是讲概念最响的,是能交出检测报告、碳足迹和稳定批次的。
02|成本是第一道墙,但认证口径更容易谈崩
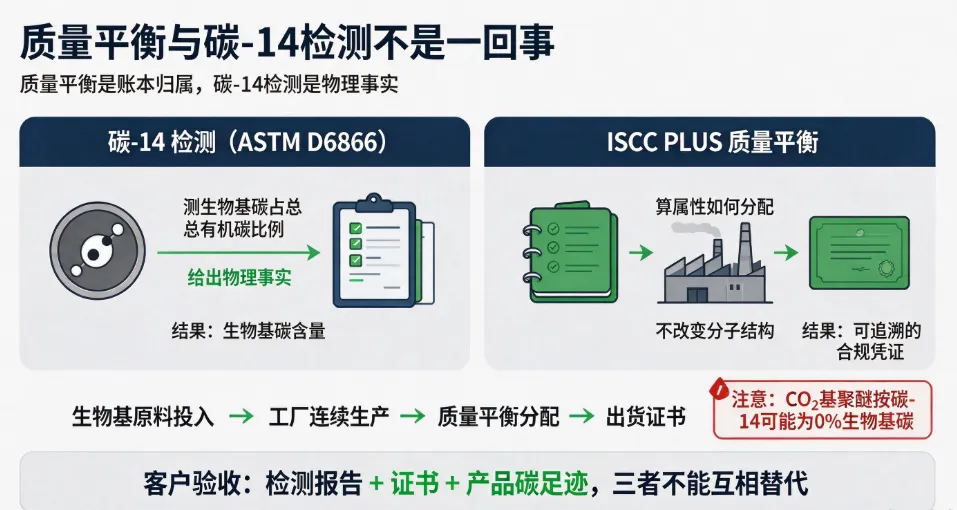
生物基含量测的是生物基碳占总有机碳的比例,不是质量分数;质量平衡法是账本归属,不是配方改造。把「70% 生物基含量」当「70% 植物原料」写进规格书,或者拿 ISCC PLUS 证书去兑现 ¹⁴C 实测值,都会在客户审核时直接翻车。
03|四个词不能混:生物基、可降解、可回收、CO₂ 基
生物基说的是原料碳来源,可降解说的是末端环境归趋,可回收说的是废料能否回产线,CO₂ 基说的是把工业副产 CO₂ 当原料。用植物油多元醇做出来的交联 PU,照样难降解;用化石源 CO₂ 做出来的聚醚,碳-14 法测不出生物基碳。这三条边界,本号前两篇报告已分别展开。
04|上游已经跑通,下游还在等一张碳凭证
万吨级装置、≥90% 单体生物基含量、可直接替代不用改工艺的产品都已具备;但采购端真正要的是 ¹⁴C 检测报告、ISCC PLUS 证书和产品碳足迹(PCF)。装置能不能开满,取决于凭证能不能随货交付,而不是取决于产能规划写了多少万吨。
先把词钉死。本文说的「生物质聚氨酯」,按行业惯例指以生物质为原料制得的生物基聚氨酯(bio-based PU),即多元醇或异氰酸酯的部分碳原子来自近现代生物质。它不包括把木粉、秸秆粉当填料物理掺进泡沫——那只换了填料,没换分子链,也改不了碳来源。
一个最容易被写错的口径:GB/T 39514—2020《生物基材料定义、术语和标识》、GB/T 40366—2021,以及 ASTM D6866、ISO 16620、EN 16785-1,测的都是生物基碳占总有机碳(TOC)的百分比,靠碳-14 区分「近现代碳」与「化石碳」,不是质量分数。ASTM 的示例里,某生物基 PET 实测 pMC 为 20%(碳基),乘上该材料总有机碳 62.5%,质量基只有 12.5%。所以「生物基含量 70%」的正确读法是「每 100 份有机碳里有 70 份来自生物质」,不是「配方里 70% 是植物原料」。科思创官方新闻稿对 Desmodur® eco N 7300 的 70% 也专门加了脚注:经碳-14 测量方法确认,按 ASTM D6866-21 测定。
按原料分,五条路线各有一个软肋
▸ 植物油基多元醇 · 最成熟
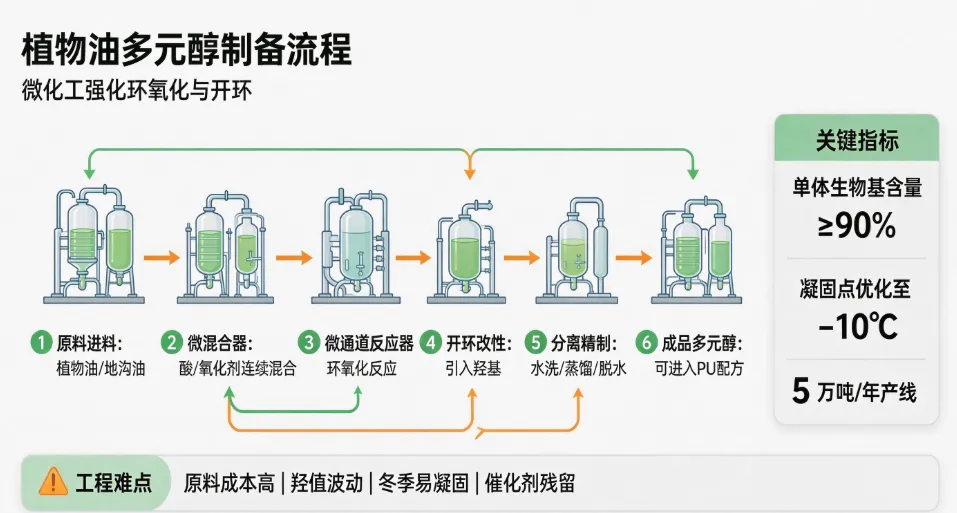
蓖麻油、大豆油、棉籽油、地沟油等非食用油经环氧化/开环引入羟基。南工大郭凯团队用微化工技术解决釜式反应传质与选择性问题,建成 5 万吨/年产线,单体生物基含量 ≥90%,获 2023 年度江苏省科学技术奖一等奖与第二十五届中国专利金奖。软肋是原料贵、羟值批次波动、冬季易凝固——团队公开讲过,配方曾一到冬天就凝固,花了一年把凝固点从 0℃ 附近压到 −10℃。
▸ 非粮 PTMEG · 替代门槛最低
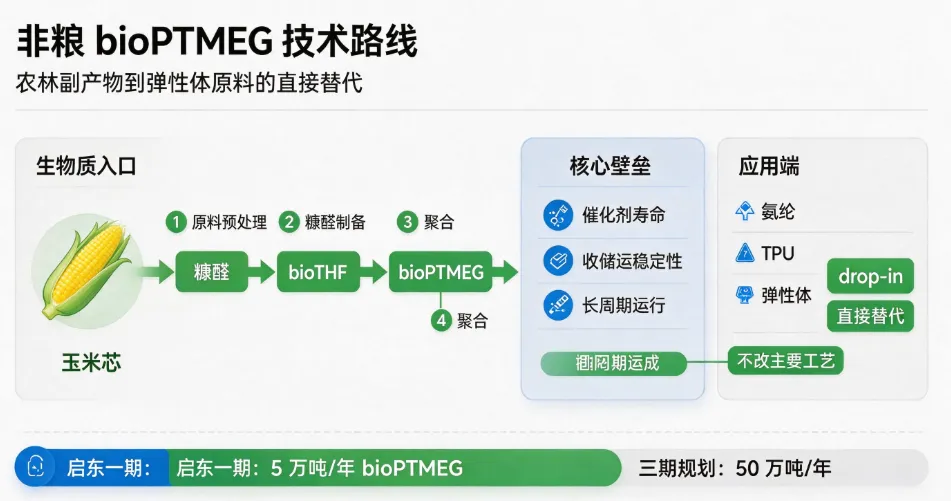
玉米芯等农林副产物 → 糠醛 → 生物基 THF → 聚合得 bioPTMEG,分子结构与石油基 PTMEG 一致,下游氨纶、TPU、弹性体产线不用改主要工艺即可直接替代。华峰瑞讯启东一期 5 万吨/年已商业化投产。软肋在原料收储与糠醛制 THF 的催化剂寿命——杜邦当年 800 吨/年中试装置就卡在这类工程问题上;这条线的真功夫在田间和催化剂,不在聚合釜。
▸ CO₂ 基聚醚 · 降碳但不等于生物基
工业副产 CO₂ 与环氧丙烷共聚,生成含碳酸酯键的聚醚,长华化学连云港 8 万吨/年装置 2026-03-22 投产,全生命周期碳足迹最高可降低约 30%(企业与行业媒体口径)。软肋是身份问题:若 CO₂ 来自石化/煤化工尾气,碳-14 已衰变殆尽,按 ASTM D6866 测出来是 0% 生物基碳。它是CCUS 低碳路线,不是生物基路线;只有 CO₂ 本身来自生物质或发酵尾气时才另当别论,须以第三方检测报告为准。
▸ 木质素/纤维素基 · 潜力最大,离量产最远
造纸与农林加工副产物,量大、非粮、带芳香环。东北林业大学于海鹏、刘永壮团队 2026-09 在《Nature Communications》用木质素多元醇构筑动态网络,热塑性聚氨酯弹性体拉伸强度 127.7±9.52 MPa、断裂韧性 1.43±0.11 GJ·m⁻³,10 mol% 添加量下性能创纪录。软肋是纯化、结构批次差异与标准化;校方明确说成果「正开展规模化放大、推进转化」,目前仍属论文与放大阶段,不是货架产品。
▸ 生物基异氰酸酯 · 最难,也最关键
只换多元醇,替代的是软段;要把硬段也换掉,才谈得上「全生物基 PU」。已商业化的主要是脂肪族:科思创 PDI 三聚体 Desmodur® eco N 7300(生物基碳 70%)、三井化学 STABIO™ PDI(生物质碳 >60%)、Vencorex 棕榈油基 Tolonate™ X FLO 100(约 32%)。软肋是芳香族 MDI/TDI 基本走不通:苯环结构难以从可再生原料高效构建,无光气路线(Curtius/Hofmann/Lossen 重排)多停留在实验室,涉及叠氮等危险中间体;大宗 MDI/TDI 目前靠 ISCC PLUS 质量平衡归因,而非物理替代。行业咨询机构 IAL 的判断是:环境友好型异氰酸酯目前仍只占总产量的边际份额。
为什么这事儿非得做
▸ 盘子够大,但增量不在总量。协会口径 2025 年国内聚氨酯制品消费量 1420 万吨(含溶剂),理事会同时点名「产能供大于求、原始创新不足、绿色低碳转型压力突出」。存量竞争里,低碳属性是为数不多能拉开价差的维度。
▸ 政策已经点名到品类。2026 年 3 月通过的「十五五」规划纲要在「高端新材料」中首次写入「生物基材料」,并单列「生物制造」专节;发改委 2026-09-28 官网文章明确「十五五」要把生物制造打造成新的经济增长点。
▸ 出口端先被倒逼。协会论坛上 EUROPUR 主席明确:碳税与绿色准入壁垒会统一约束亚洲出口企业,碳足迹、LCA、生物基认证正成为全球采购的考核指标。对做出口件的 PU 厂,这不是加分题,是准入题。
▸ 下游要的是范围三。整车厂、运动品牌把供应链减碳写进采购条款,座椅、鞋材、涂料这些 PU 用量大的部件首当其冲。陶氏与安道拓 2026-08-04 推出 SPECFLEX™ REN,直接把「ISCC PLUS 认证的生物循环属性原料」写进座椅泡沫的交付条件,就是这个逻辑。
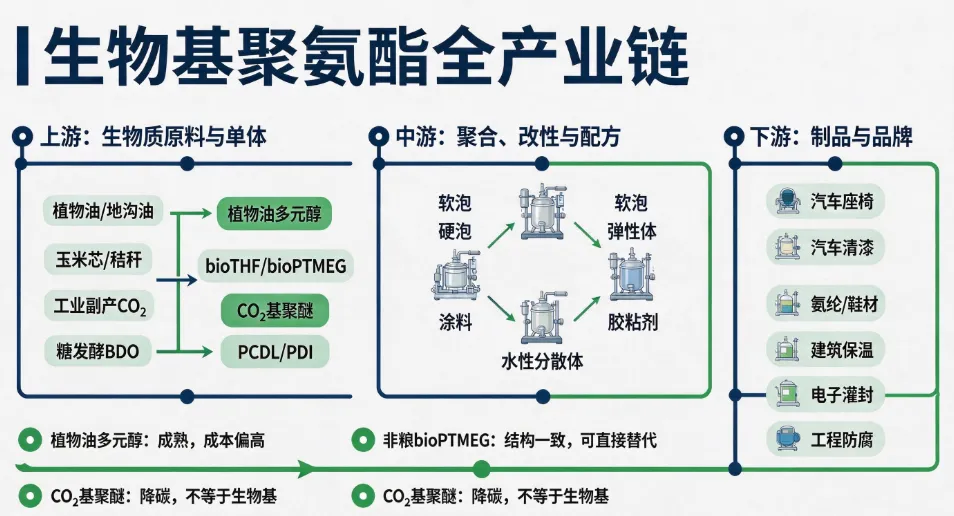
▼ 三层结构 ▼
上游 · 生物质原料与单体
植物油/地沟油、玉米芯与秸秆、木质素、工业副产 CO₂、糖发酵 BDO → 植物油多元醇、bioTHF/bioPTMEG、CO₂ 基聚醚、PCDL、PDI。代表:华峰瑞讯、长华化学、南工大技术合作方、万华化学(低碳型 PCDL)、CovationBio、晓星(越南糖发酵路线)。这一层决定成本与碳凭证的真实含金量。
中游 · 聚合、改性与配方
把生物基单体做成软泡、硬泡、弹性体、涂料、胶粘剂、水性分散体。代表:科思创、巴斯夫、亨斯迈、陶氏、万华化学、三井化学,以及美思德等助剂企业(协会年会披露其新型生物基匀泡剂生物基碳含量 50%—55%)。壁垒不在「能不能聚合」,在能否做到直接替代而不重标工艺窗口。
下游 · 制品与品牌
汽车清漆与座椅、氨纶与鞋材、建筑保温、隧道保温隔水、电子灌封、家居医护。代表:PPG × 岚图、安道拓、运动与快时尚品牌供应链。这一层产品差异不大,竞争点在客户认证周期与随货交付的合规文档。
成本账:起始原料就已经更贵
蓖麻油 国产国标 12,800 元/吨;湖北工业级 13,500 元/吨;印度精炼一级 16,000 元/吨(生意社 2026 年 11 月上旬报价)
环氧丙烷 PO 生意社 11 月参考价约 10,733 元/吨,较月初 12,000 元/吨回落约一成
软泡聚醚 11,300—11,700 元/吨;硬泡聚醚 约 11,150 元/吨(11 月市场公开报价)
结论 植物油起始原料比 PO 贵约 19%—49%,且还要叠加环氧化/开环/精制与催化剂成本。所以在通用大宗软泡、硬泡上,「生物基一定更贵」是成立的;这部分溢价只能由碳凭证、绿色采购条款和品牌溢价来承担,不能靠工艺优化凭空抹平。
⚠️ 一个不许算的账:网上常把「5 万吨 + 8 万吨 + 5 万吨」相加,再去除 1420 万吨,得出一个漂亮的渗透率。这三个数不能相加,也不能相除。华峰是 bioPTMEG(氨纶/弹性体原料产能),长华是 CO₂ 基聚醚(且按 ¹⁴C 口径不算生物基),南工大是植物油多元醇产能;三者产品不同、口径不同、有的是设计产能而非实际产量,1420 万吨则是含溶剂的 PU 制品消费量。拿单体产能除制品消费量,量纲就不对。本文因此不给任何「渗透率 X%」的结论。
一句总结:上游拿走成本的大头,也决定碳凭证的含金量;中游的分水岭是「能不能 drop-in 直接替代」;下游决定溢价能不能兑现。所以看这条链,先看原料来源与检测口径,再看工艺适配,最后才看品牌故事。最值钱的资产不是装置,是原料收储体系和那叠能随货交付的凭证。
建议先存这一节。下次看到「2026 年生物基原料替代率已达 35%」「渗透率 42%」这类说法,先问三句:替代的是软段还是硬段?测的是碳基还是质量基?分母是单体产能还是制品消费量?
3.1 上游:两个命门
命门一:非粮原料收储与预处理。华峰瑞讯 2022 年收购杜邦剥离的生物基业务,拿到糠醛制 THF 工艺包,启东项目以玉米芯制糠醛为起点,经先进热化学(ATC)路线制 bioTHF 再聚合;一期 5 万吨/年、投资 15 亿元,三期规划 50 万吨/年、总投资 100 亿元。杜邦当年 800 吨/年中试装置在 2014 年停产,工程化难点一直在催化剂失活与长周期稳定运行。万吨级量产的意义不是多了 5 万吨料,是证明了从田间到聚合釜的整条链路能连续跑。另一条非粮思路是糖发酵 BDO(晓星越南一体化体系),两条路线终点相同、风险点不同。
命门二:认证与计量口径。这是国内企业最容易吃亏的地方。碳-14 实测(ASTM D6866-21/ISO 16620/EN 16785-1/EN 16640)给出的是物理事实;质量平衡(ISCC PLUS)给出的是经审核的属性归属;USDA BioPreferred、国内团体标准与 SGS/Beta 等第三方验证,则是把两者转成客户能读懂的标识。华南农业大学张超群团队 2026-09 在《Advanced Science》的综述把行业四大挑战列为:原料纯化、催化剂残留、原料标准化、定量构效关系——前三项全在上游。
3.2 中游:三条路线并跑,硬段仍是缺口
▸ 植物油多元醇:南工大团队 5 万吨/年产线,5 类生物基多元醇单体料,下游做出防腐涂料、软泡、建筑结构胶、电子灌封胶、特种结构胶;校方称单体生物基含量 ≥90%、铁路隧道保温隔水特种结构胶为唯一可现场喷涂方案,并获 USDA 等认证(此段为校方与科技日报、新华社报道口径)。
▸ 非粮 bioPTMEG:华峰瑞讯 Xatryx®,牌号 1000/1800/2000 达标,同步副产 2 万吨/年 bioTHF;下游是氨纶、TPU、PEBA 等,直接替代无需改主要工艺。
▸ CO₂ 基聚醚:长华化学 Carnol® 8 万吨/年,2022 年与英国 Econic 签联合开发、历经约 2000 次实验攻克催化剂活性与分子量分布;2026 上半年连云港基地 38 万吨/年一期进入试运行,公司聚醚总产能由 44 万吨/年升至 82 万吨/年(中证网 2026-11-11)。规划总 106 万吨、总投资约 60 亿元、年资源化利用 CO₂ 约 32 万吨。注意:这条线降碳,但不贡献生物基碳。
▸ 硬段替代:科思创 eco N 7300/Bayhydur® eco 701-90、三井 STABIO™ PDI 都是脂肪族,主战场是汽车清漆、工业涂料;巴斯夫 Lupranat ZERO MDI、亨斯迈鹿特丹与威尔顿工厂、陶氏自由港 MDI 装置走的是 ISCC PLUS 质量平衡归因。生物基 MDI/TDI 实物仍在中试与论文阶段,把「部分生物基固化剂」说成「全生物基 PU」,是常见的话术越界。
3.3 下游:谁在真买,按什么顺序起量
▸ 汽车清漆(已量产):PPG 用科思创 Desmodur® eco N 7300 开发双组分 PU 清漆,应用于岚图汽车;官方口径为生物基含量 70%、生产过程碳排较传统 HDI 减少 30%、外观与性能同等、可便捷用于现有配方体系。
▸ 汽车座椅泡沫(已商业化):陶氏 × 安道拓 SPECFLEX™ REN,2026-08-04 发布,ISCC PLUS 认证生物循环属性原料经质量平衡分配,舒适性与回弹性与常规座椅泡沫相当,配方与设备均不变。这是「不改工艺也能交碳账」最完整的样板。
▸ 弹性体与纤维(放量中):bioPTMEG → 氨纶、TPU、鞋材,下游品牌 ESG 条款是主要拉力;非粮路线的卖点是「分子结构相同,产线不改」。
▸ 工程与特种场景(示范):隧道保温隔水、工程防腐、电子灌封、建材胶粘——单价相对高、对碳属性敏感、验证周期短于汽车主机厂,是国内技术团队最先跑通的场景。
场景是分级的。出口合规与品牌绿色采购最先起量;汽车、家电这类要过 18—24 个月原料验证的慢;通用大宗软泡/硬泡对价格最敏感,排最后。判断哪一年真正放量,别看规划产能,看认证覆盖率和采购合同里有没有写碳指标。
3.4 算账:这一节最关键
客户真正要的三样东西:① 生物基含量的第三方检测报告(写清碳基还是质量基、依据哪个标准、报告编号);② 质量平衡或链监管证书(ISCC PLUS 等,写清归属比例与系统边界);③ 产品碳足迹/LCA(写清摇篮到大门还是全生命周期、按 ISO 14040/14044)。
三个不能省的前提:配方不改、设备不改、性能等价。整车厂对压缩永久变形、回弹率、VOC 与气味都有硬门槛,「为环保而降级」的料过不了验证。
两个该盯的指标:一是随货交付凭证的覆盖率,二是采购条款里碳指标从「加分项」变成「准入项」的速度。价差靠工艺追赶很慢,靠合规条款却可能一夜之间变成刚性需求。
政策 · 从「倡导」走到「有品类、有平台、有目标」
2023 年 1 月六部门《加快非粮生物基材料创新发展三年行动方案》是首个非粮专项,第一次给出量化目标(乳酸十万吨级、戊二胺与 PHA 万吨级);2024 年 3 月「生物制造」首次写入政府工作报告,定位为新增长引擎;2025 年 6 月工信部与发改委部署生物制造中试能力建设平台,提出 2027 年培育 20 个以上平台、服务超 200 家企业、孵化 400 个以上产品,同年 12 月发布标志性产品名单(第一批);2026 年 3 月「十五五」规划纲要在高端新材料中写入生物基材料,2026 年 9 月发改委官网文章再次明确「十五五」要把生物制造打造成新增长点。协会侧的「十五五」六大方向里,全生命周期循环经济、AI 分子设计与配方优化、特种异氰酸酯与无光气合成,都直接覆盖这条链。短期政策的作用是创造需求与划准入门槛,长期的作用是让「有凭证」和「没凭证」变成两个市场。
技术 · 从「能不能做」转到「稳不稳、算得清吗」
重心已经从新结构合成移到三件事:原料纯化与批次标准化(华南农大综述点名的头号挑战)、连续化与催化剂残留控制(南工大微化工、长华低温低压工艺)、以及碳核算的可交付性(陶氏在 SPECFLEX™ REN 声明里特意写明:可再生含量、碳足迹、减排量的任何表述都受方法学、假设、系统边界与报告方式约束,结果可能不同)。万吨级装置长周期稳定运行、每批都能附上同一口径的报告,这才是真差距。东北林大木质素 TPUE 那类创纪录性能,目前仍在放大与转化阶段,不该被写成「已产业化」。
资本 · 从概念溢价转向看一体化与凭证
国内两条重资产线:华峰启东一期 15 亿元/总规划 100 亿元,长华连云港约 60 亿元/规划 106 万吨。跨国企业则把钱花在「不改装置先拿证」:科思创把 ISCC PLUS 认证扩展到欧、亚、美主要工厂,亨斯迈鹿特丹与威尔顿 MDI 工厂、金山与奥斯纳布吕克 TPU 基地陆续获证,陶氏提供 ISCC PLUS 认证的聚醚多元醇组合。两条投法对应两种判断:一派赌原料端的成本曲线,一派赌合规凭证的变现速度。当前最实在的两个风险仍是「放量进度不及预期」和「下游验证周期拉长」。
需求 · 合规刚需与天然需求,逻辑完全不同
合规刚需(出口件、品牌绿色采购、政府绿色采购)是确定的,但要看执行力度与凭证互认;天然需求(高性能弹性体、医用、特种工程)靠性能说话,单价高、对成本不敏感,是生物质 PU 更舒服的落点。至于「等它比石油基便宜再到民用市场」——按前面的成本账,那一天短期内不会来。这个行业的渗透路径,是先吃合规强约束场景,再靠高值化往下走,而不是正面打价格战。
五道坎
01|贵,而且贵在起始原料
蓖麻油 12,800—16,000 元/吨对 PO 约 10,733 元/吨,还要加改性与精制。开头那三行价格,就是这条链最真实的门槛。
02|认证口径被普遍误读
碳基 ≠ 质量基,实测 ≠ 质量平衡,生物基 ≠ 低碳,CO₂ 基 ≠ 生物基。规格书里一个字段写错,出口审核与客户验厂就会被追溯。
03|概念混写在稀释行业信任
「植物油做的,所以能降解」「CO₂ 做的,所以是生物基」「部分生物基固化剂,所以是全生物基 PU」——这三句在软文里高频出现。蓖麻油基交联 PU 100 天失重仅约 3% 这类实验结果,早就说明原料来源不决定末端归趋。
04|下游验证周期长、性能等价门槛高
主机厂换原料供应商往往要 18—24 个月验证,VOC、气味、压缩永久变形一项不过就得重来。实验室指标追平,不等于能进量产名单。
05|非粮原料收储与批次稳定性
玉米芯、秸秆、地沟油都是分散、季节性、组分波动的原料;收储半径、预处理成本、羟值分布与催化剂寿命,决定装置能不能长周期跑。粮基路线还始终绕不开「与粮争地」的争议。
四个口子
▸ 非粮路线已经跑通。华峰启东把玉米芯变成 bioPTMEG,绕开粮食约束,也把「原料收储」变成可复制的工程能力。这是国内这条链最硬的一步。
▸ drop-in 直接替代压低切换成本。分子结构一致、下游不改主要工艺,意味着客户不需要为新料重开一条产线——这是生物基 PU 相对可降解材料最大的商业优势。
▸ 质量平衡让存量装置快速具备合规凭证。配方、设备、性能都不动,先把碳账算清楚,对出口型企业是性价比最高的一步。
▸ 硬段与木质素是下一轮技术窗口。生物基 PDI 已商品化,生物基 MDI/TDI 与无光气合成仍是协会点名的攻关方向;木质素多元醇的高值化也刚从论文走向放大。谁先在这里做出可量产、可认证的牌号,谁拿下一轮定价权。
先说结论:这条链未来五年的主题不是「全面替代石油基」,是分层与凭证化。生物基不会去替换通用大宗软泡硬泡;它最终的位置是——要出口、要进品牌供应链就必须交的那张纸,以及少数高值场景里真正值钱的性能溢价。把这个判断写反,后面所有估值、产能规划和市场预测都会跟着错。
1|原料端从粮基彻底转向非粮
玉米芯、秸秆、农林副产物、废弃油脂会成为主流入口;「与粮争地」的争议会随第二代路线放量而弱化。竞争点从装置规模移到收储半径与预处理成本。
2|竞争从「生物基含量」转向「全链碳足迹」
客户不会只问一个百分比,会问系统边界、方法学、批次一致性、可否随货追溯。能把 ¹⁴C 报告、ISCC PLUS 证书、PCF/LCA 做成一套可交付文档的企业,才吃得到合规红利。
3|软段先替代,硬段后突破
多元醇侧已有万吨级产能与 ≥90% 单体生物基含量;异氰酸酯侧只有脂肪族 PDI 商品化,MDI/TDI 仍靠质量平衡归因。协会把「特种异氰酸酯、无光气合成」列入「十五五」六大方向,说明这一环的缺口是共识。
4|三条路线长期并存,不会一家通吃
植物油多元醇(CASE 与特种场景)、非粮 bioPTMEG(氨纶与弹性体)、CO₂ 基聚醚(降碳大宗料)各自解决不同问题,连「是不是生物基」都不一样。把它们放进同一张市场规模表里相加,本身就是错的。
5|产能规划不等于渗透率
50 万吨、106 万吨这些是三期规划,不是当期供给。真正该盯的是:一期装置的开工率与批次稳定性、随货凭证覆盖率、以及绿色采购条款里碳指标的强制性。三个都到位,才是行业真起飞。
重点企业名录
上游 · 生物质原料与单体
华峰瑞讯/CovationBio 启东非粮 bioPTMEG,一期 5 万吨/年投产,规划 50 万吨/年
长华化学 连云港 CO₂ 基聚醚 Carnol® 8 万吨/年,双基地格局落地
南工大郭凯团队及合作单位 植物油多元醇 5 万吨/年产线,微化工成套技术
万华化学 低碳型 PCDL,碳酸二甲酯可经固碳工艺、多元醇体系可采用生物基路线(行业平台/奖项申报口径)
普力材料、斯科瑞 CO₂ 基/生物基多元醇布局(协会与行业媒体口径,具体产能以项目公示为准);晓星 越南糖发酵 BDO 生物氨纶一体化
中游 · 树脂、异氰酸酯与助剂
科思创 Desmodur® eco N 7300(生物基碳 70%)、Bayhydur® eco 系列、ISCC PLUS 认证扩至主要工厂
三井化学/Vencorex STABIO™ PDI、Tolonate™ X FLO 100 等生物基脂肪族异氰酸酯
巴斯夫/亨斯迈/陶氏 Lupranat ZERO、多基地 ISCC PLUS 认证、认证聚醚多元醇组合
美思德 新型生物基匀泡剂,生物基碳含量 50%—55%(协会年会披露口径)
下游 · 制品与品牌
PPG × 岚图 生物基固化剂汽车清漆已应用|陶氏 × 安道拓 SPECFLEX™ REN 座椅泡沫商业化|氨纶/鞋材/TPU 品牌供应链 bioPTMEG 主要去向|隧道与工程防腐 植物油基特种结构胶示范场景
科研与标准
东北林业大学于海鹏/刘永壮团队 木质素多元醇动态网络 TPUE(Nature Communications, 2026)|华南农业大学张超群团队 生物基 PU 综述与四大挑战(Advanced Science, 2026)|标准与认证 GB/T 39514—2020、GB/T 40366—2021、ASTM D6866、ISO 16620、EN 16785-1、ISCC PLUS、USDA BioPreferred
聚氨酯圈啊 · 行业研究
资料来源与核实说明(截至 2026-11-18):中国聚氨酯工业协会第 23 次年会暨 2026 聚氨酯行业发展论坛公开报道(中国化工报,2026-08,1420 万吨口径与「十五五」六大方向);《中华人民共和国国民经济和社会发展第十五个五年规划纲要》(2026-03-12 通过);六部门《加快非粮生物基材料创新发展三年行动方案》(2023-01);工信部、国家发改委《关于开展生物制造中试能力建设平台培育工作的通知》(2025-06);国家发改委官网《金轩|生物制造为未来产业发展打造新引擎》(2026-09-28)等。
往期报告:
聚氨酯专用核心助剂手册(50 种):协助性能提升【推荐收藏】
从 PU China 2026 看“十五五”:聚氨酯的技术、客户与出海三张路线图
- END -