研报速递
01 隔夜美股与外盘
1美股三大股指集体收跌,道琼斯指数跌 1.64%、标普500指数跌 1.02%、纳斯达克综合指数跌 0.74%;费城半导体指数跌 1.90%,台积电跌 4.06%、美光科技跌 5.47%、英特尔跌 3.71%,英伟达由盘中跌 3.13% 收窄至跌 0.48%,博通收涨超 2%。
2美股光通信股逆势上扬,Coherent 涨超 3%,Lumentum、Ciena、Credo、康宁涨超 2%;盘前 Coherent 一度涨 10%,Lumentum 与迈威尔科技涨 5.2%。
3今早韩国 KOSPI 指数开盘涨 2.6%、涨幅扩大至 3%,SK 海力士涨近 6%、三星电子涨超 4%;日经 225 指数高开 0.25%。
4布伦特原油盘中涨 2.00% 至每桶 93.70 美元,WTI 原油涨 0.40 美元至 86.67 美元;截至 10 月 31 日当周美国 ADP 就业人数增加 23750 人,前值 19750 人。
5做空机构浑水宣布做空英伟达;美银 11 月全球基金经理调查显示,创纪录的 38% 投资者认为公司过度投资,52% 预计未来 6 个月至少一家 AI 超级扩展商将宣布削减资本支出。(机构观点)
6SpaceX 拟通过 400 亿美元 债务融资采购 AI 芯片,部分债券最早本周发售,高盛与阿波罗全球管理担任承销商;软银为撤销俄亥俄州涡轮机订单计提 37.3 亿美元费用。(媒体报道)
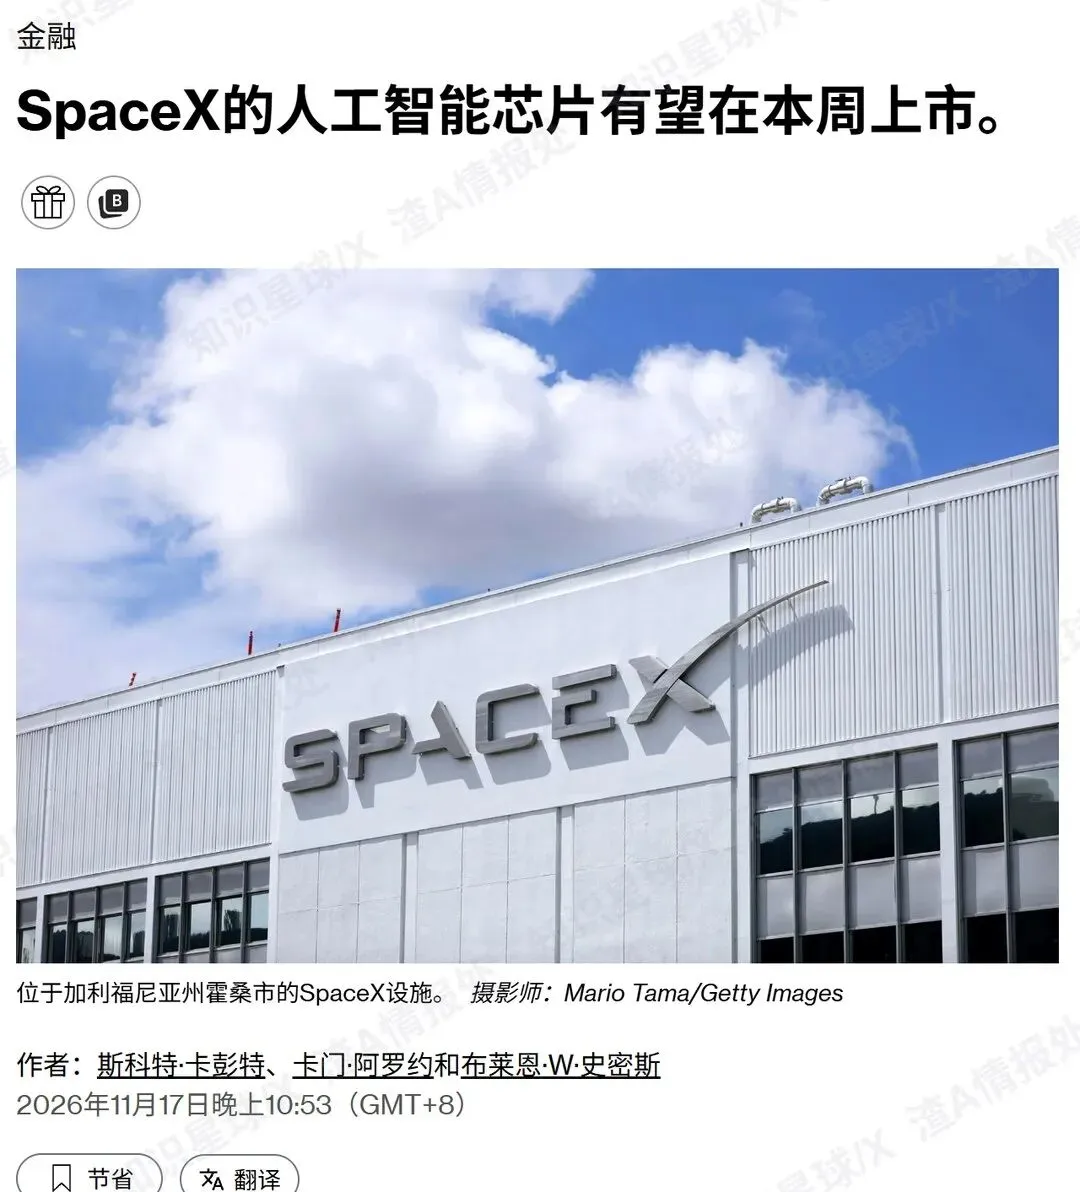
市场信息|SpaceX 拟以债务融资采购 AI 芯片的报道截图。
02 英伟达财报
1英伟达第三季度营收 1158 亿美元,环比 +20.3%、同比 +103.1%(预期 1093.3 亿美元),其中数据中心营收 1076 亿美元、同比 +110%,调整后毛利率 74.9%,连续第 15 个季度营收超出预估上限。
2第四季度营收指引 1261 亿至 1339 亿美元(预期 1252.5 亿美元),GAAP 与非 GAAP 毛利率 71.0%—72.0%;董事会批准增加 1500 亿美元 股票回购计划,剩余回购授权额度 2273 亿美元。
3公司称云产业未交订单达 2.5 万亿美元、较三个月前的 2 万亿美元增加,临时 CEO 称路线图按计划进行;财报后股价盘后涨幅扩大至 5%。
03 换帅与融资担保
1黄仁勋卸任后首次公开声明称,若董事会提出要求,愿意重返英伟达首席执行官岗位,并将配合董事会调查。(媒体报道)
2英伟达董事会主席表示,公司不打算让黄仁勋复职。
3临时首席执行官克雷斯将于北京时间 11 月 19 日凌晨 1 点召开公司会议;公司称将严格审视提供融资支持的企业,数据中心担保仅在设施就绪后启动、建设期间不提供,若建设延期担保将不复存在。
4亚洲路演反馈显示,对冲基金组合投资者仓位大幅降低、只做多投资者维持中性仓位,关注代理 CEO 给出的预期与 2028—2030 年盈利可见度。(机构观点)
04 远程算力新规
111 月 16 日 BIS 发布临时最终规则、拟 11 月 19 日刊登生效:全球数据中心向受限地区企业提供超过 1200 万 aggregate TPP 算力,相关受控先进计算芯片及服务器的出口、再出口或境内转让须申请许可证,存量业务设 90 天过渡期。
2新规对新加坡、马来西亚、印尼、泰国、巴西五国新增先进半导体出口许可要求(符合条件的美国总部企业可适用豁免),同时收紧境外先进逻辑芯片制造及封装审查,并废除此前未实施的《AI 扩散规则》。
316/14nm 及以下制程或非平面晶体管架构芯片,境外晶圆厂与封测厂原先可用晶体管数量证明推翻受控推定的路径受限,先进制程流片与封装订单存在向境内转移动力。(券商口径)
4泰国暂停 166 个 数据中心项目以修订相关法规,其中 49 个在建、117 个待审批。
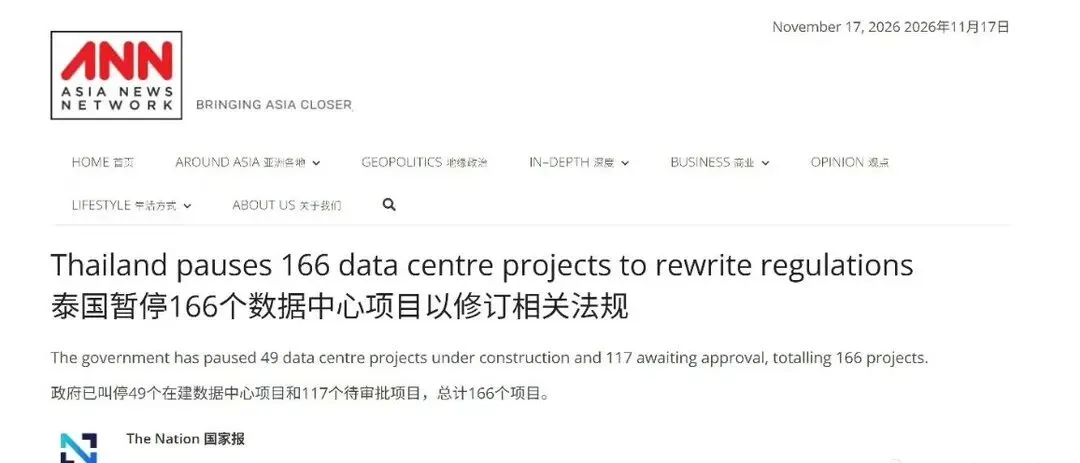
市场信息|泰国暂停 166 个数据中心项目以修订法规的快讯截图。
05 国产算力与晶圆
1中芯国际 26Q3 收入 31.90 亿美元、同比 +33.9%、环比 +6.1%,毛利率 29.9%,产能利用率 97.3%,Q4 指引收入环比 +4%~+6%;华虹宏力 Q3 收入 9.87 亿美元、同比 +19.9%,毛利率 24.6%、环比 +4.7pct,产能利用率 102.9%。(公司财报)
2华为云发布并开源昇腾原生具身世界模型,昇腾云已覆盖 80% 的中国具身智能企业;券商口径称昇腾进入一年一代迭代周期,960DT 与 960PR 分别较原计划提前约三个季度与一个季度。(券商口径)
3中国移动测算:昇腾 950DT 推理性能达 910B4 的 11 倍以上、达 910C 的 3—5 倍,百万 Token 电耗仅为 910B4 的 1/5,单卡算力 425T(FP16)、单台设备价格 297 万元。(机构测算)
4科创 50 午间一度涨 3.31%、收盘涨 0.62%,华虹盘中涨 14.6%、寒武纪涨 5.35%;高盛国内 AI 指数涨 1.69%,高盛光网络指数跌 2.66%。
5野村测算:若相关限制法案落地,对应 2028 年 HBM 需求下滑 1.7%—2.5%、通用 DRAM 下降 0.4%—0.5%,而中国境内 DRAM 与 NAND 产能扩张自 2028 年起放缓,全球约 24% DRAM 与 32% NAND 产能的单片晶圆产出增长停滞。(机构观点)
6BIS 新规下国产先进制程晶圆代工与高端封测需求有望加速向境内转移,先进封装 2.5D/3D 与高端测试产能偏紧;国产 GPU、超节点与晶圆制造产业链关注度上升。(券商口径)
06 晶圆代工与材料
1芯片设计业者称已接获晶圆代工调价通知,涨幅从 10% 至逾 20% 不等,明年包括台积电在内的合作晶圆厂都将调价;若未调整售价,毛利率或受影响约 4—5 个百分点,封测目前尚未跟涨。
2上海微电子装备集团自主研发的新一代前道干式光刻机通用技术平台模型亮相进博会。
328nm 光掩膜版已完成样片出片、正推进验证流片;三井宣布以 1.84 万亿日元 收购光刻胶龙头 JSR,日本厂商在全球光刻胶供应中约占 90% 份额。
42025 年光刻胶 CR6 达 83.9%,我国半导体光刻胶 CR10 收入 54.6 亿元中日本厂商占 76%;日本已将 ArF 与 EUV 光刻胶纳入逐案审批,审批周期由 30 天延长至 90 天。
5国内 g/i 线光刻胶国产化率超 30%、KrF 约 1%—8%、ArF 不足 1%,预计 2026 年我国半导体光刻胶市场规模 81 亿元、2024—2029 年 CAGR 约 15.5%。(券商口径)
07 存储与消费电子
1NAND 512Gb 晶圆现货报 14.3 美元,周环比 -12%、季度环比 -32%,10 月中下旬以来累计回落约 20%;存储制造商下调 eMMC、LPDDR4X 与部分工业级固态硬盘价格。
2TrendForce 下调 NAND 合约价展望,2027 年 Q1/Q2/Q3/Q4 混合 ASP 环比 0%/-3%/-8%/-12%(原为 +6%/+3%/0%/0%),需求位元增长下调至 2026/27/28 年 26%/20%/24%、供应位元增长 21%/28%/30%。(机构观点)
3美银预计 2027 年 Q1 通用 IT 领域 NAND 价格继续下跌 5%—10%,PC 与手机厂商下调存储配置、部分大型云厂商订单回落。(机构观点)
4大疆自 11 月 18 日起上调部分在售手持云台相机、拇指相机建议零售价;消费电子板块盘中持续反弹,影石创新涨超 10%。
5主动权益基金消费电子重仓市值 26Q3 由 765 亿元降至 561 亿元,占 TMT 比重降至约 5%、为最近 5 年最低点。
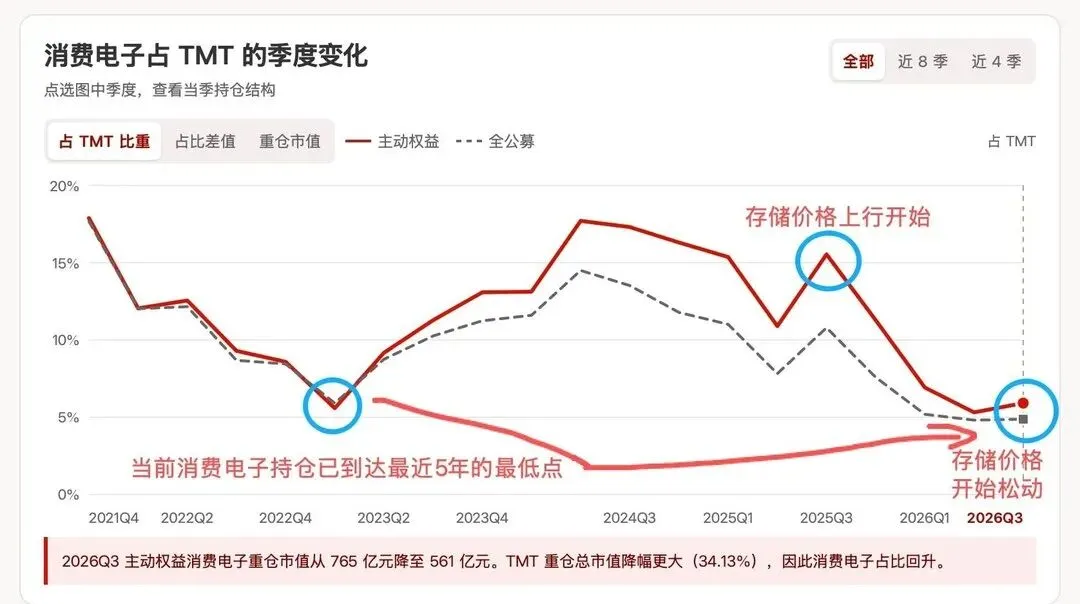
市场信息|消费电子占 TMT 持仓比例的季度变化曲线。
6京东 26Q3 收入 3096 亿元、同比 +3.5%,Non-GAAP 归母净利润 83.3 亿元、同比 +43.7%;京东物流收入 640 亿元、同比 +16.1%。(公司财报)
08 6G 与通信
1工信部同意北京、河北、上海、江苏、浙江、安徽、湖北、广东 8 个省市 开展 6G 创新发展部省协同试点,实施中涉及商业应用须依规取得电信业务经营许可。
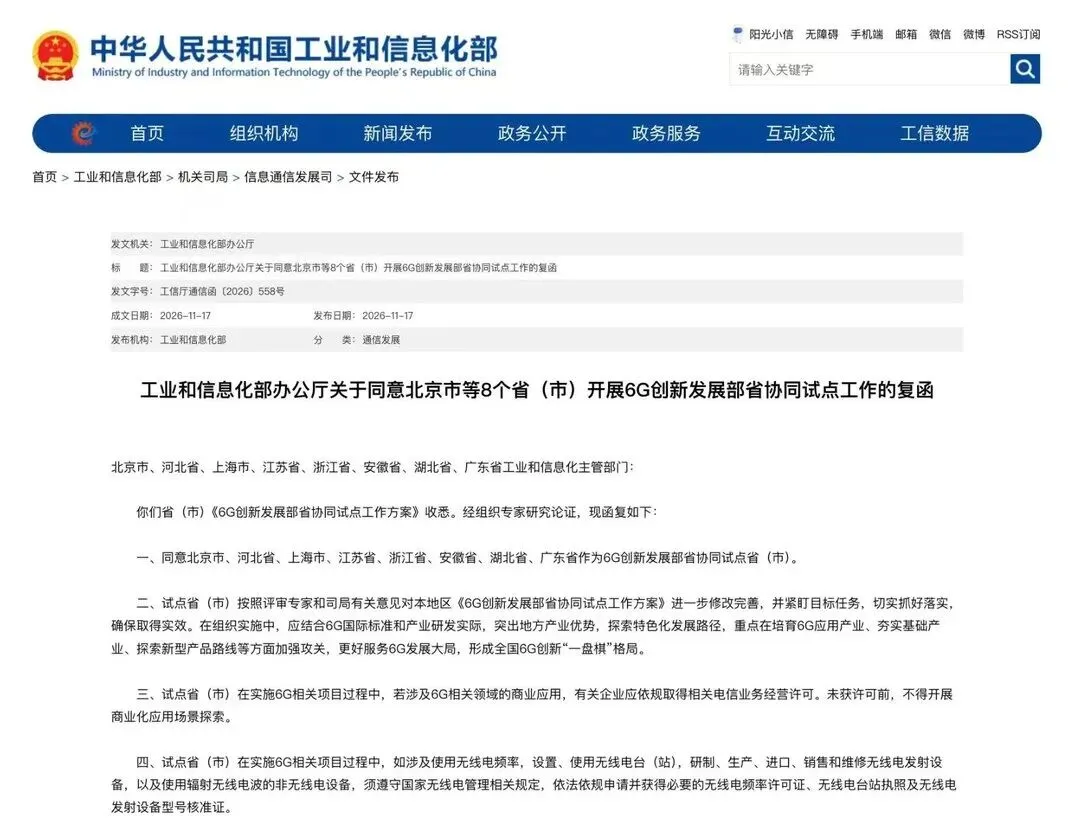
市场信息|工信部同意 8 省市开展 6G 创新发展部省协同试点的复函。
2券商测算 6G 中高端手机射频前端价值量较 5G 有望提升 60%,基站侧超大规模 MIMO 与高频段覆盖带动 PA、滤波器、天线与射频前端需求。(券商口径)
3广东省印发《数字广东建设「十五五」规划》,开展「广东强芯」工程攻关人工智能芯片、存算一体芯片、多模态智能传感器等基础硬件,构建省「1+1+N」具身智能训练场体系。
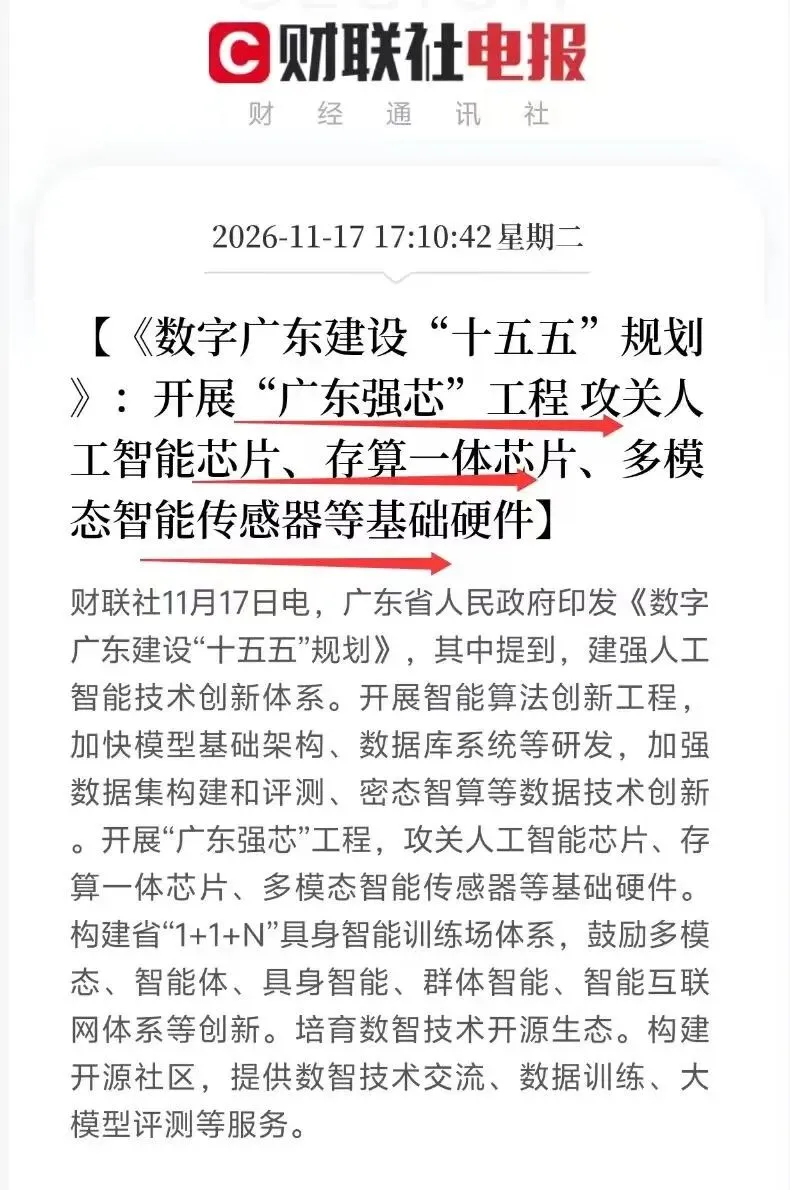
市场信息|《数字广东建设「十五五」规划》「广东强芯」工程电报截图。
09 机器人与具身智能
1宇树科技董事长王兴兴表示,机器人泛化能力是当下最棘手的问题,未来对算力的需求可能远超想象,AI 模型突破后对生产制造、可靠性与售后服务都是考验。
2《北京市具身智能机器人产业高质量发展行动方案(2026—2028 年)》印发,提出 2028 年形成 20 万台 整机年产能、关键零部件配套率超 60%、真实场景数据采集超 100 万小时。
3上半年国内人形机器人产量超 4 万台、全年预计突破 10 万台;截至 11 月行业有效数据存量约百万小时级,通用具身模型需求在千万至亿小时级。(券商口径)
4CoRL 2026 上英伟达发布新一代机器人基础模型 GR00T 2 及配套开源计划,用于灵巧手数据采集的可穿戴设备 DexUMI 从指尖到手掌的触觉感知方案均由他山科技提供,该公司为唯一触觉传感器合作方。
5日盈电子电子皮肤处于客户验证与小批量试制阶段、触觉手套在手订单约万台;上纬新材 26 年新业务收入目标 6 亿元、27 年目标 15—16 亿元,26 年底数据量目标十万小时。(公司交流)
10 政策与回收
1商务部等 9 部门印发《关于深入推进再生资源回收体系建设 促进回收行业高质量发展的意见》,提出 16 项 重点任务,要求补齐动力电池回收短板、推动新能源汽车「车电一体报废」回收拆解、研究制定动力电池数字身份证管理制度。
2红果短剧针对肖像侵权开展专项治理,围绕平台自审、制作预检、侵权投诉推出措施,回应 AI 融脸与原始肖像素材修改导致前置拦截失效问题。
3中文在线 AI 互动剧《天下藏局》在番茄小说、网易天马双平台上线,原著有声版播放量突破 7 亿次。(公司公告)
11 光模块与 CPO
1英伟达运营执行副总裁 Deb Shoquist 表示,芯片从台积电出厂到系统从富士康、纬创出厂的周期可由 5 周缩短至 2 周,公司每周按各工厂产能与生产表现分配芯片,并围绕共封装光学(CPO)构建新供应链,通过投资及合作支持光组件伙伴扩产。
2券商测算:2029 年后可插拔 + NPO 占 AI 硬件资本开支约 7%(Scale-out 5%、Scale-up 2%),单 GPU 光模块配比由 1:4 升至 1:6—1:7,速率由 800G/1.6T 升至 3.2T/6.4T。(券商口径)
3同一测算按 8000 亿美元资本开支、50% 份额、15% 稳态利润率得出光互连稳态利润约 42 亿美元(约 280 亿元人民币),对应 10—15 倍估值区间。(券商口径)
4OpenAI 首席执行官 Altman 称芯片厂商高估 OpenAI 需求、存在重复统计,各家都默认 OpenAI 会买下其全部芯片,但公司的需求与数据中心规模有限。
12 AI 需求与海外新股
1百度李彦宏表示,人工智能普及程度低于预期、并未帮助大多数公司提升营收和利润;若人工智能无法助力提升利润,其泡沫风险将会加剧。
2Bernstein 认为近期监管变化对全美数据中心实际产能的打击仅约 2%—4%,硬件短缺比数据中心延期更致命,个别项目延期只会导致订单延后或转移给其他客户。(机构观点)
3英伟达已签署的 1645 亿美元 承诺与担保受合同保护,短期已融资产能有缓冲期;尚未签字的新项目面临更谨慎的审批与新云厂商资金成本上升。(机构观点)
4Anthropic IPO 计划 11 月 18 日定价、11 月 19 日在纳斯达克挂牌(代码 ANT),发行价区间 70—78 美元/股、计划发行 8.25 亿股 A 类普通股,据称已吸引多笔 100 亿美元或以上认购订单。(媒体报道)
5段永平旗下 H&H International Investment 三季度减持英伟达 396.12 万股、持仓占比由 6.58% 降至 3.08%,同期加仓拼多多 296.88 万股、特斯拉 69.96 万股。(13F 披露)
13 A 股盘面与资金
1三市成交 14677 亿元、较上个交易日减少 266 亿元,主力净流出 266.07 亿元,两融余额 22650.12 亿元、较上日减少 215.13 亿元。
2上证指数跌 0.50%、科创 50 涨 0.62%、创业板指跌 1.20%、沪深 300 跌 0.08%、中证 500 跌 0.23%,总成交额 1.47 万亿元、较前日下降 1.78%。(机构复盘口径)
3上证指数 3584 点 的五种读法:今日实际 3584、银行转为平盘等效 3550、按个股中位数折算 3477、静态剔除银行 2910—2960、静态剔除广义红利 2400—2620。
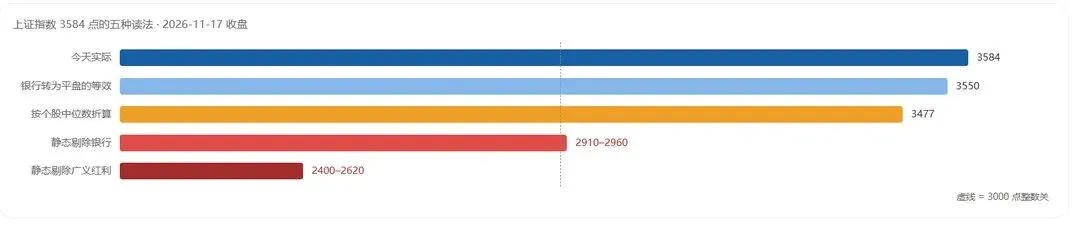
市场信息|上证指数 3584 点的五种读法数据图。
4尾盘多只宽基 ETF 集中放量,创业板 ETF 广发成交超 50 亿元、创成交额历史天量且较前一日全天增超 1.6 倍,沪深 300ETF 华泰柏瑞、中证 1000ETF 南方、中证 500ETF 南方 15 分钟内均成交超 15 亿元。
5中信口径中证 500 减空 1071、沪深 300 减空 342、上证 50 加空 1143、中证 1000 减空 352,当日累计减空 622、净空单总数 83598;主要玩家净空单总数 102923。
6股价跌破 1 元的公司当日新增 2 家(均为地产股),近 2 个交易日已有 5 家 A 股公司因股价跌破 1 元提示退市风险。
7中国平安首席执行官向彭博表示,公司计划降低公开市场股票配置比例,将相当一部分资产投向固定收益及另类资产。(媒体报道)
14 涨价与周期
1氯化铵工业级价格涨至 730 元/吨,联碱法企业因纯碱长期亏损主动减产,副产品供应收缩。
2造纸企业 Navigator 将自 2027 年 1 月 4 日起上调 gKRAFT 品牌包装纸产品价格 8%—12%。
3碳酸锂现货从年内高点 201250 元/吨回落至 11 月 10 日 91300 元/吨,当日锂价反弹 5%,机构称龙头 Q4 出货超预期并上修 27Q1 排产。(券商口径)
4前 10 个月中国家电出口量 40.09 亿台、同比 +8.0%,出口金额 893.65 亿美元、同比 +10.4%;截至 11 月 17 日伦铜、伦铝、布油价格较近三个月高位分别回落约 11%、12%、22%。
511 月原奶淡季散奶价格较合同奶价出现明显倒挂、部分地区合同奶价上行;美国商务部将东方日升反倾销现金保证金率由 12.24% 降至 0%,同期晶科、晶澳及比亚迪为 4.76%。
信息来源与风险提示:本文信息取自公开资讯、券商研报与市场信息;个股仅作产业链与事件说明,不构成推荐。文中标注「券商口径」「机构观点」「媒体报道」「公司交流」的内容未经证实或与事实分列,当事方是否回应已在原文注明。所有数据以交易所公告、上市公司公告与官方发布为准。本文不构成投资建议,据此操作风险自担。