研报速递
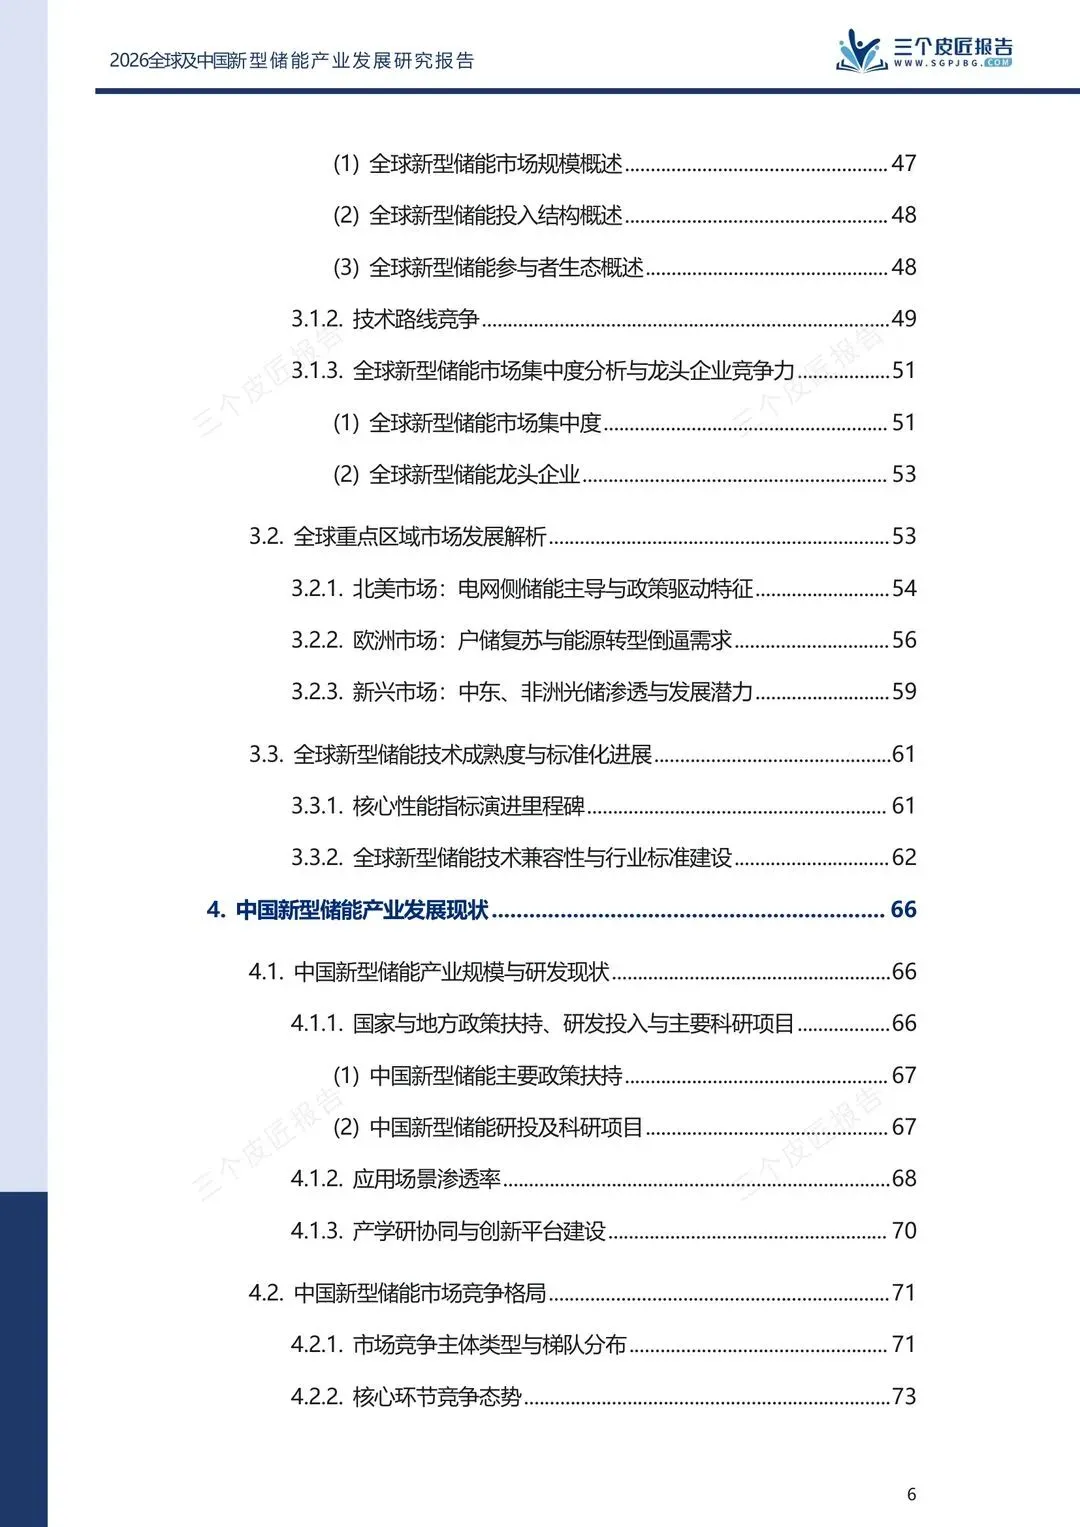
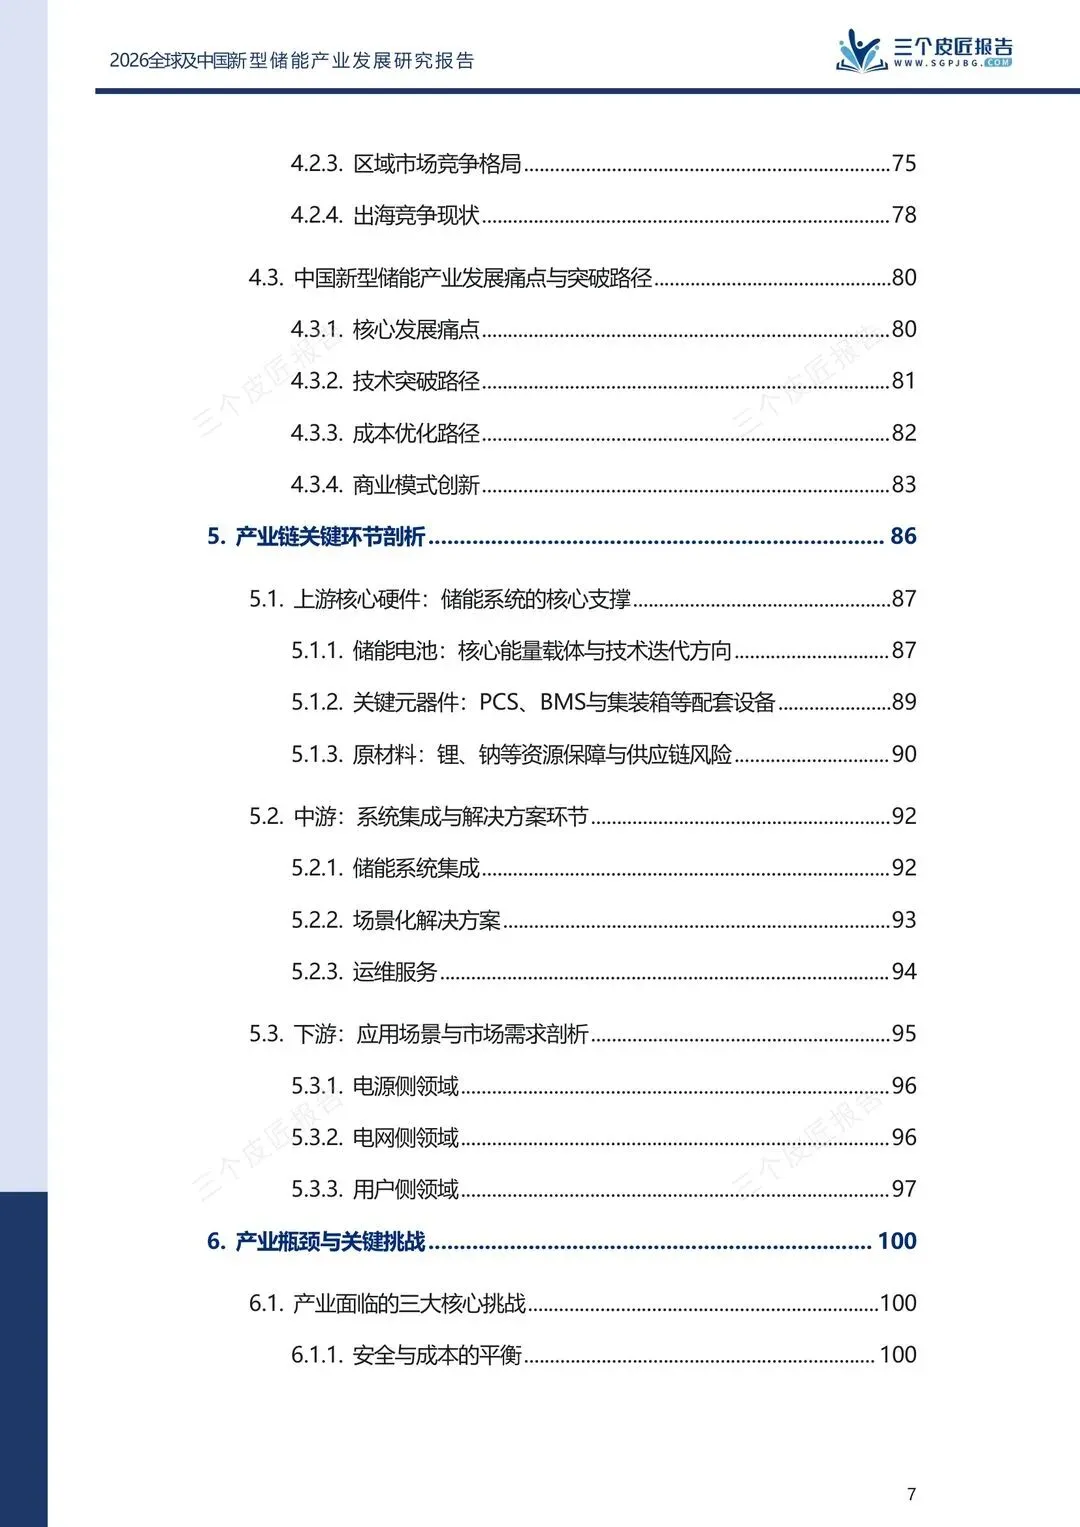
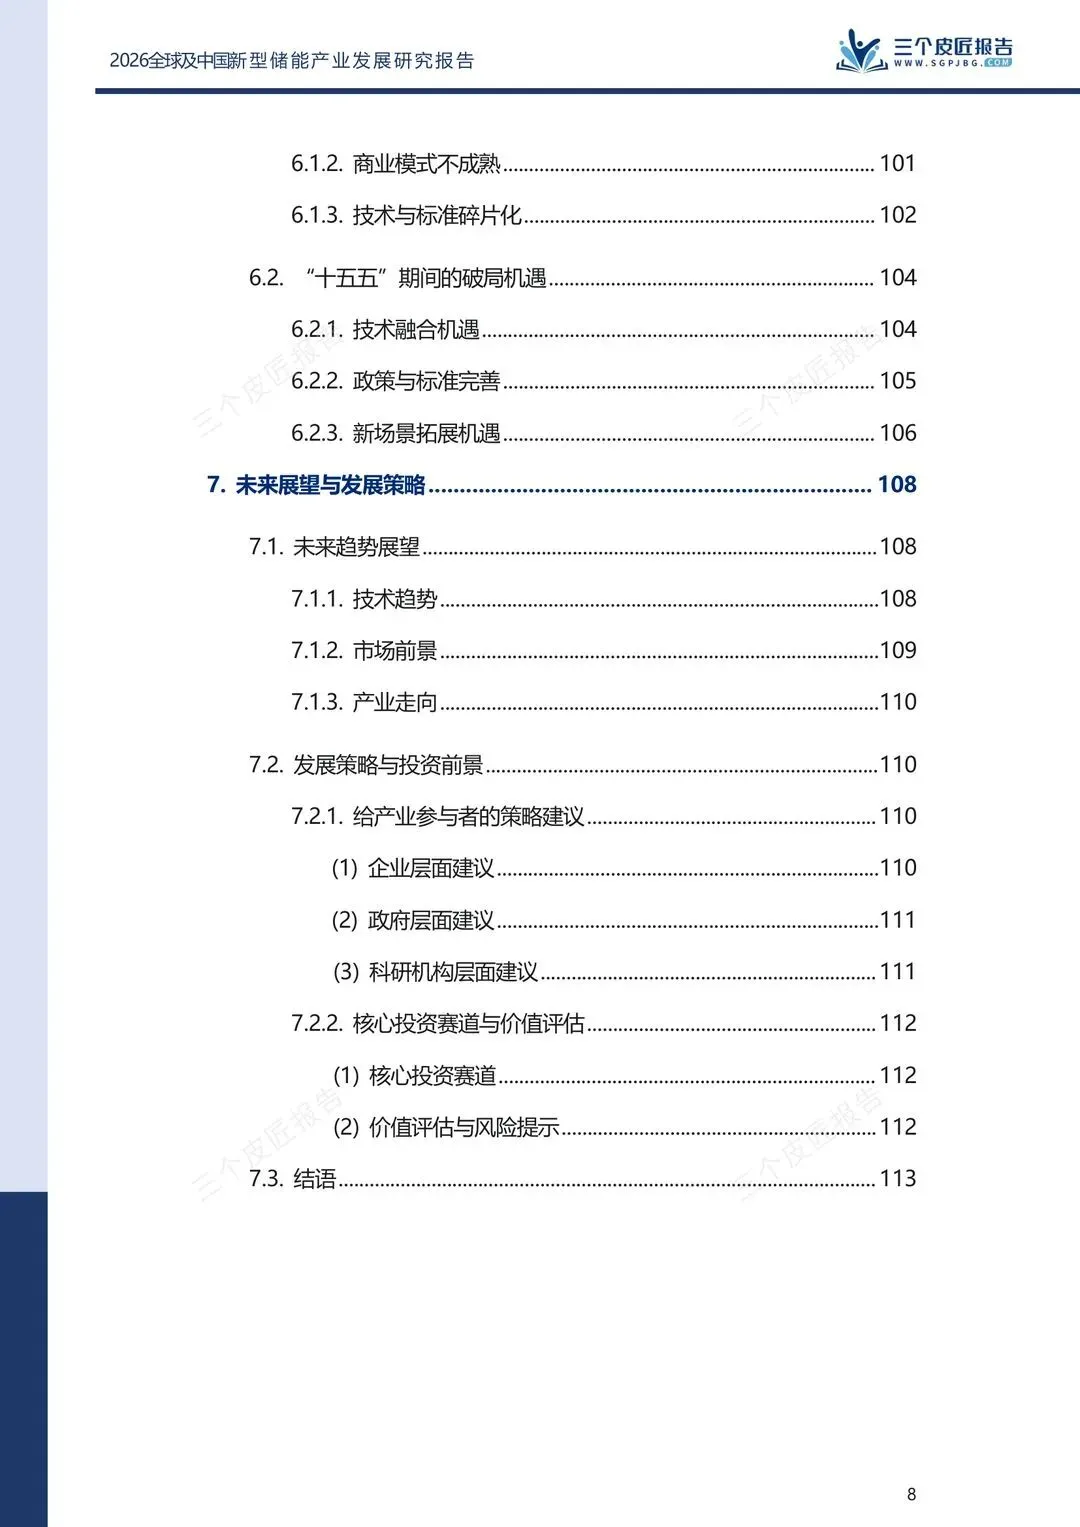
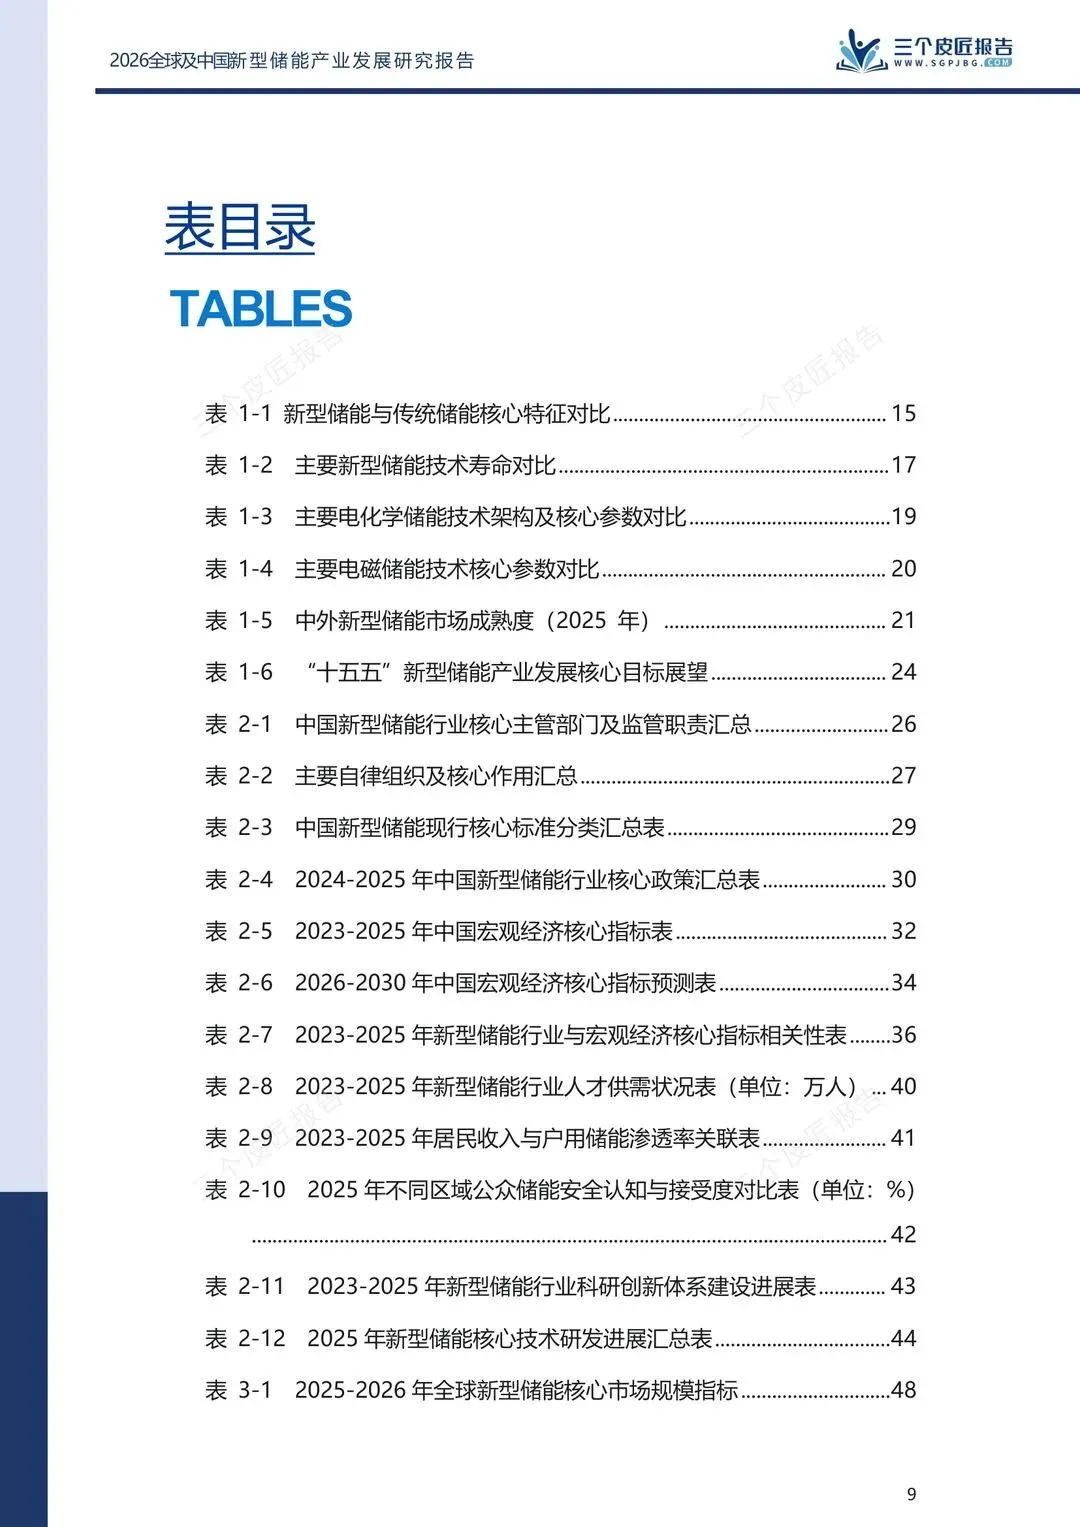
报告名称:《2026全球及中国新型储能产业发展研究报告》-文末附下载方法
报告出品:三个皮匠报告
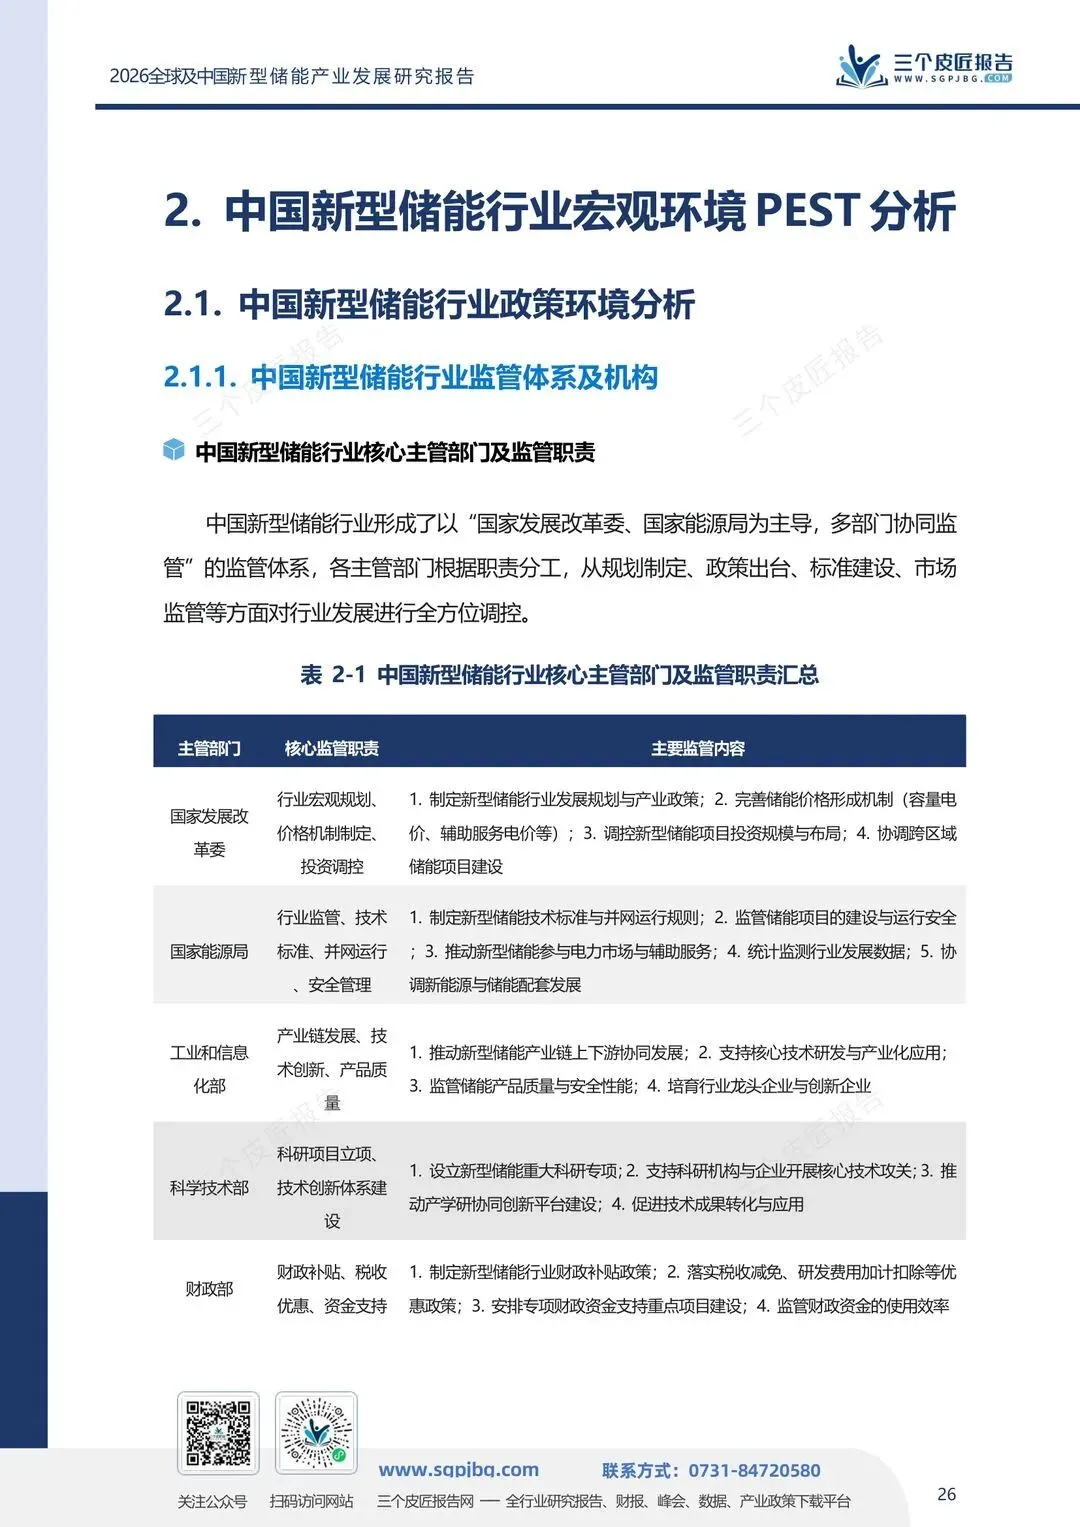
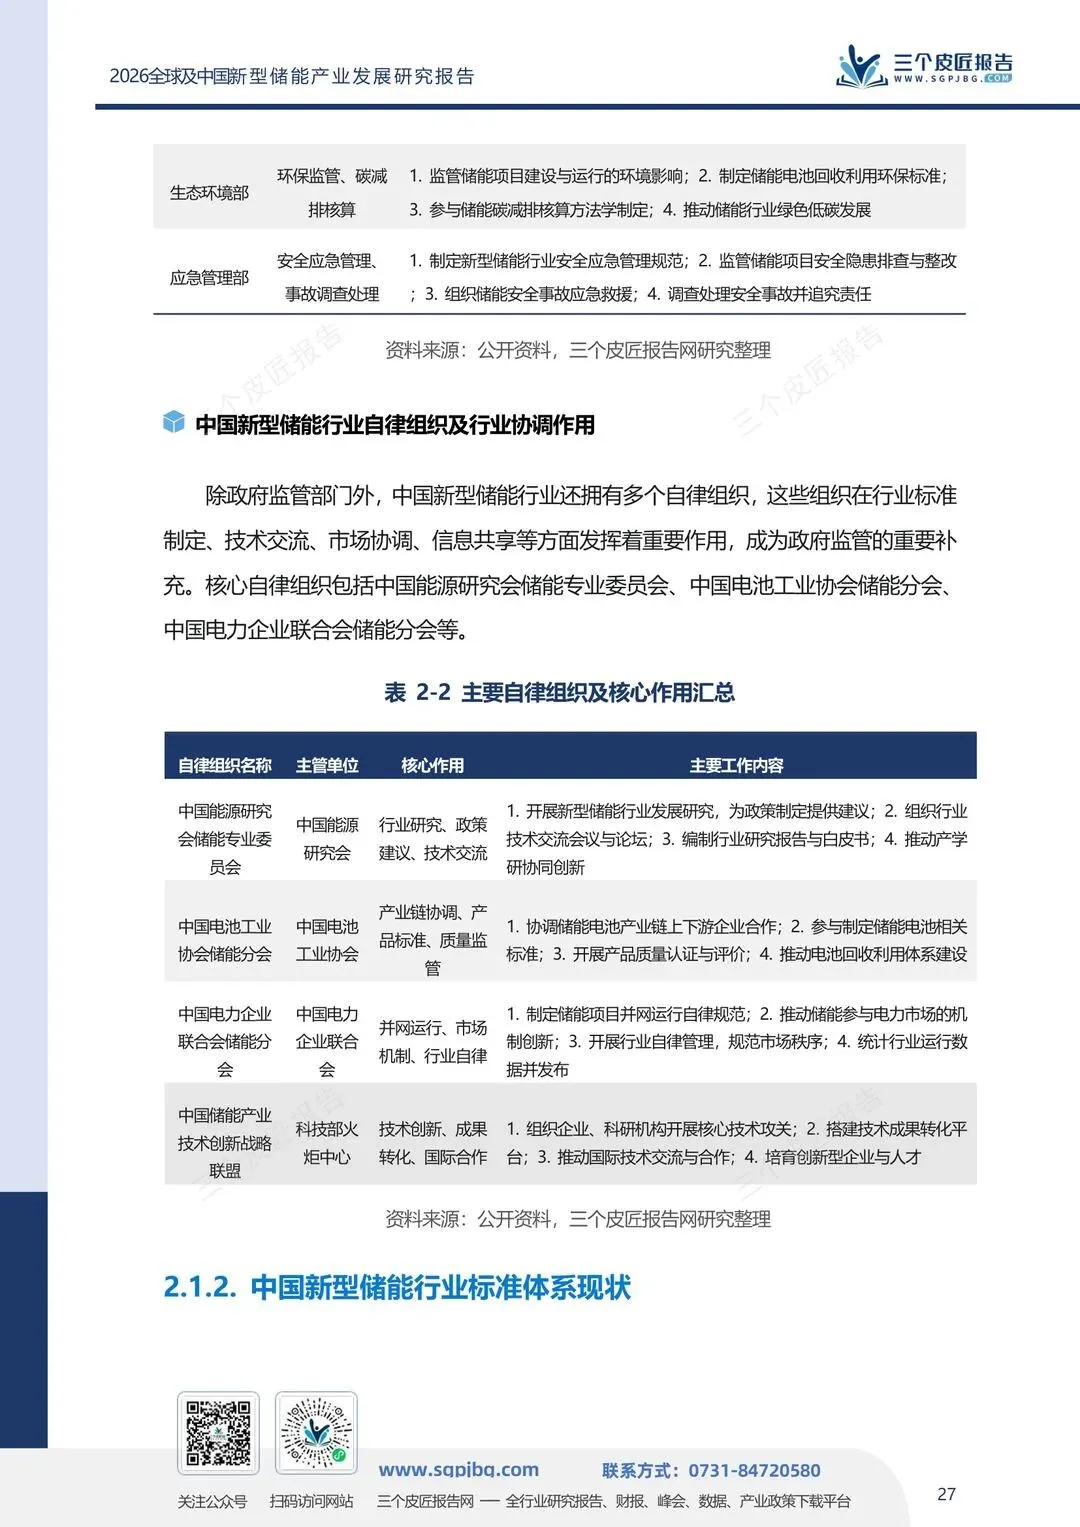
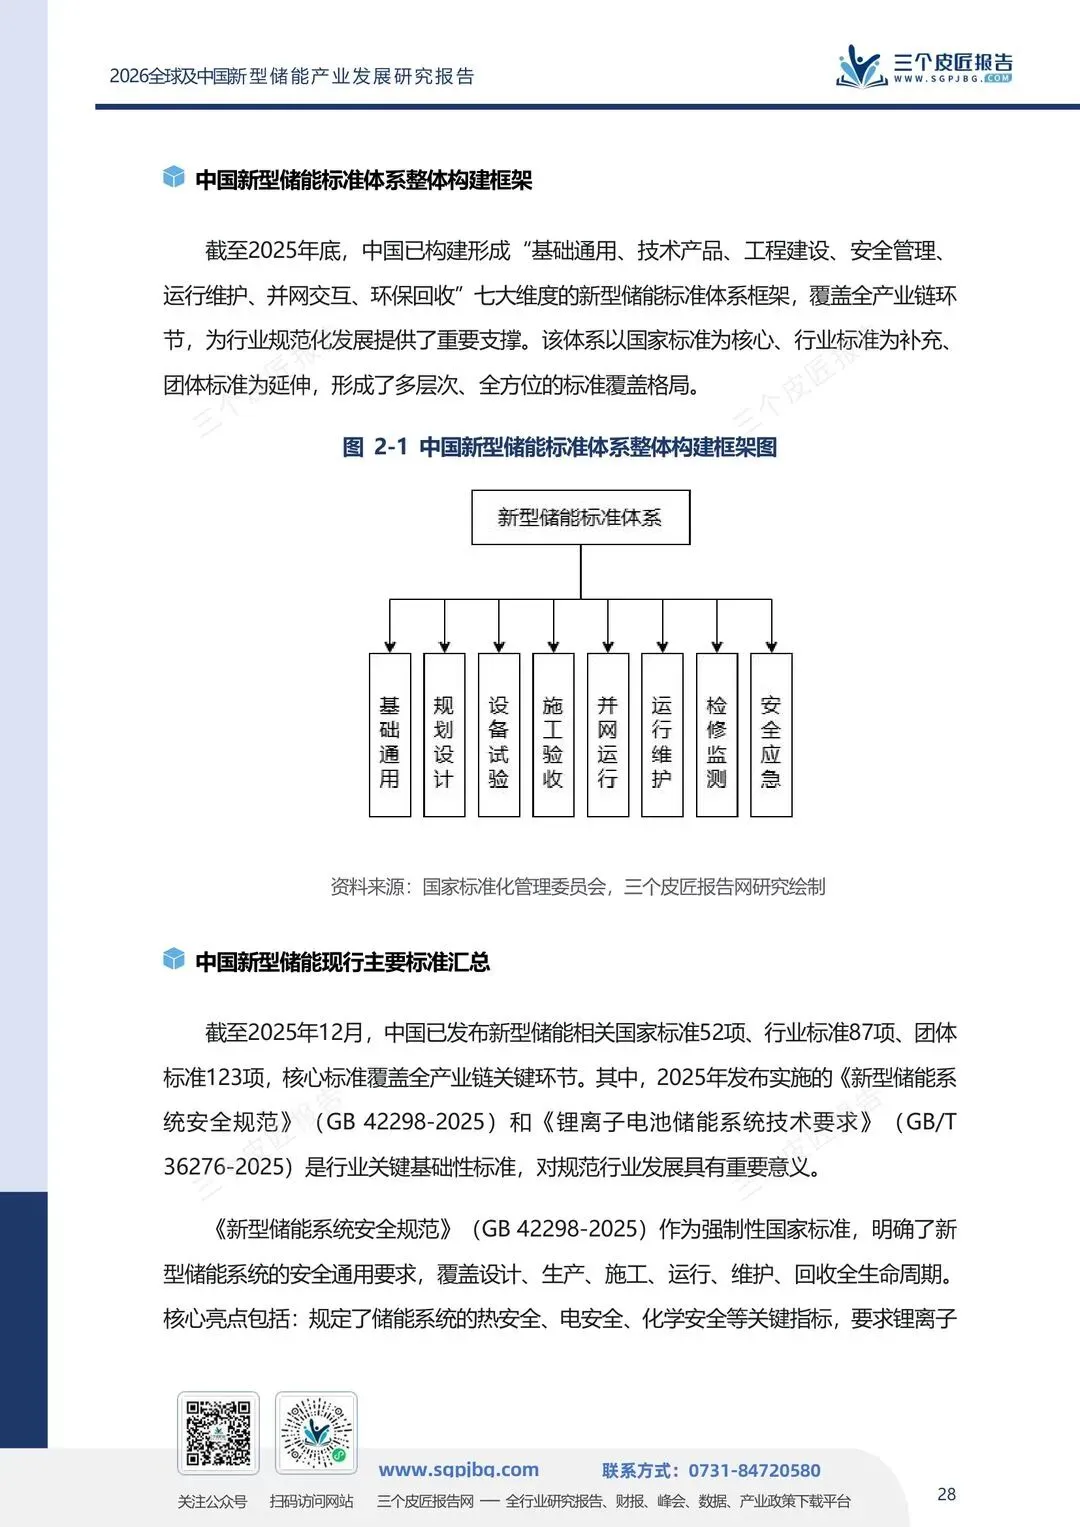
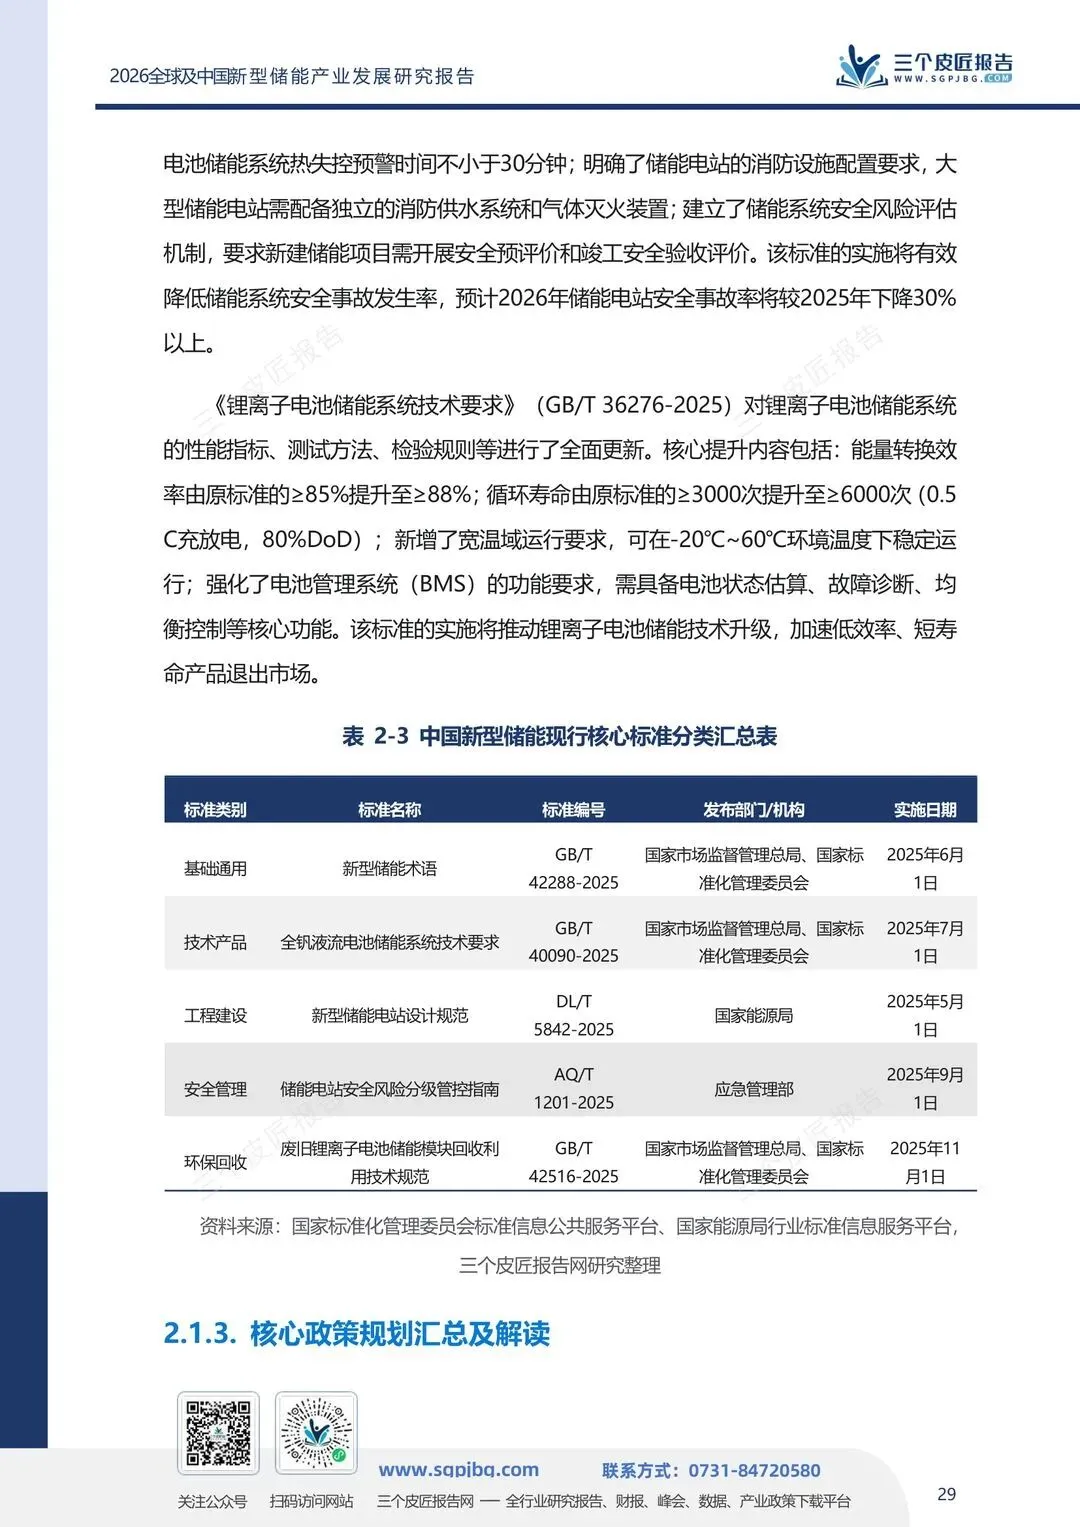
强制配储退出的那天,很多储能电站的命就定了。
2023年,新能源配储的平均利用率卡死在17%。花大价钱码起来的电池组,一年到头大部分时间都在静静吃灰。
装十座,有八座多基本在晒太阳。说好听点叫绿色资产,说难听点,不过是开发商为了拿到并网指标,交的一笔昂贵“门票钱”。
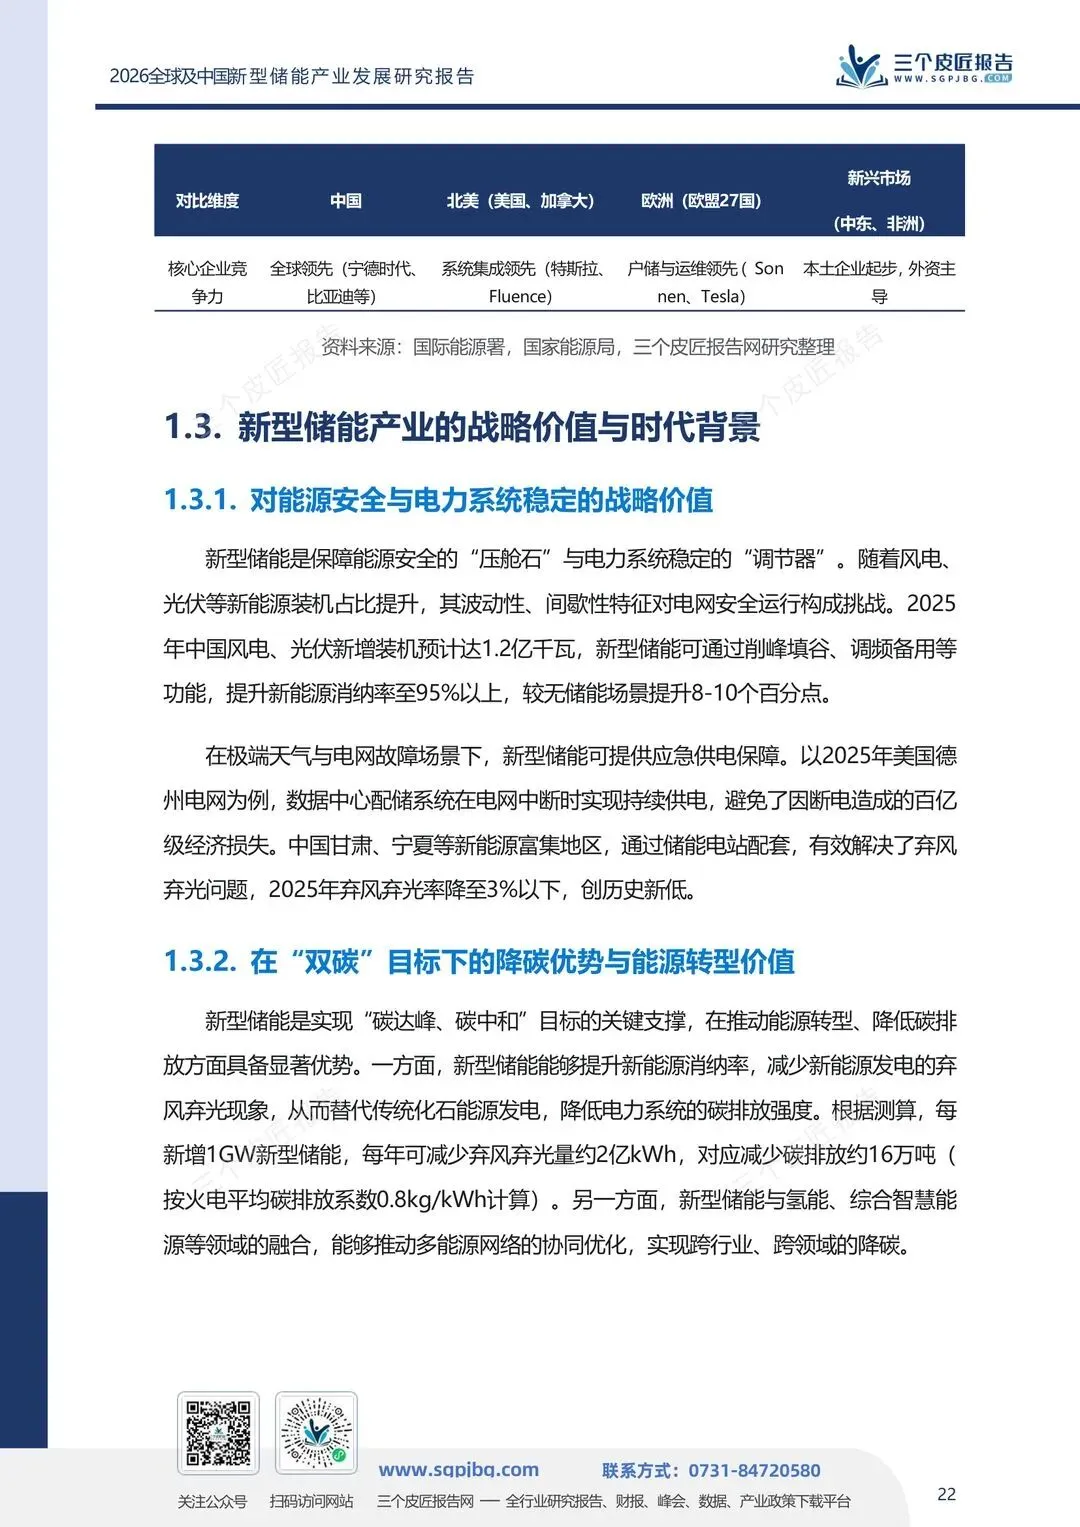
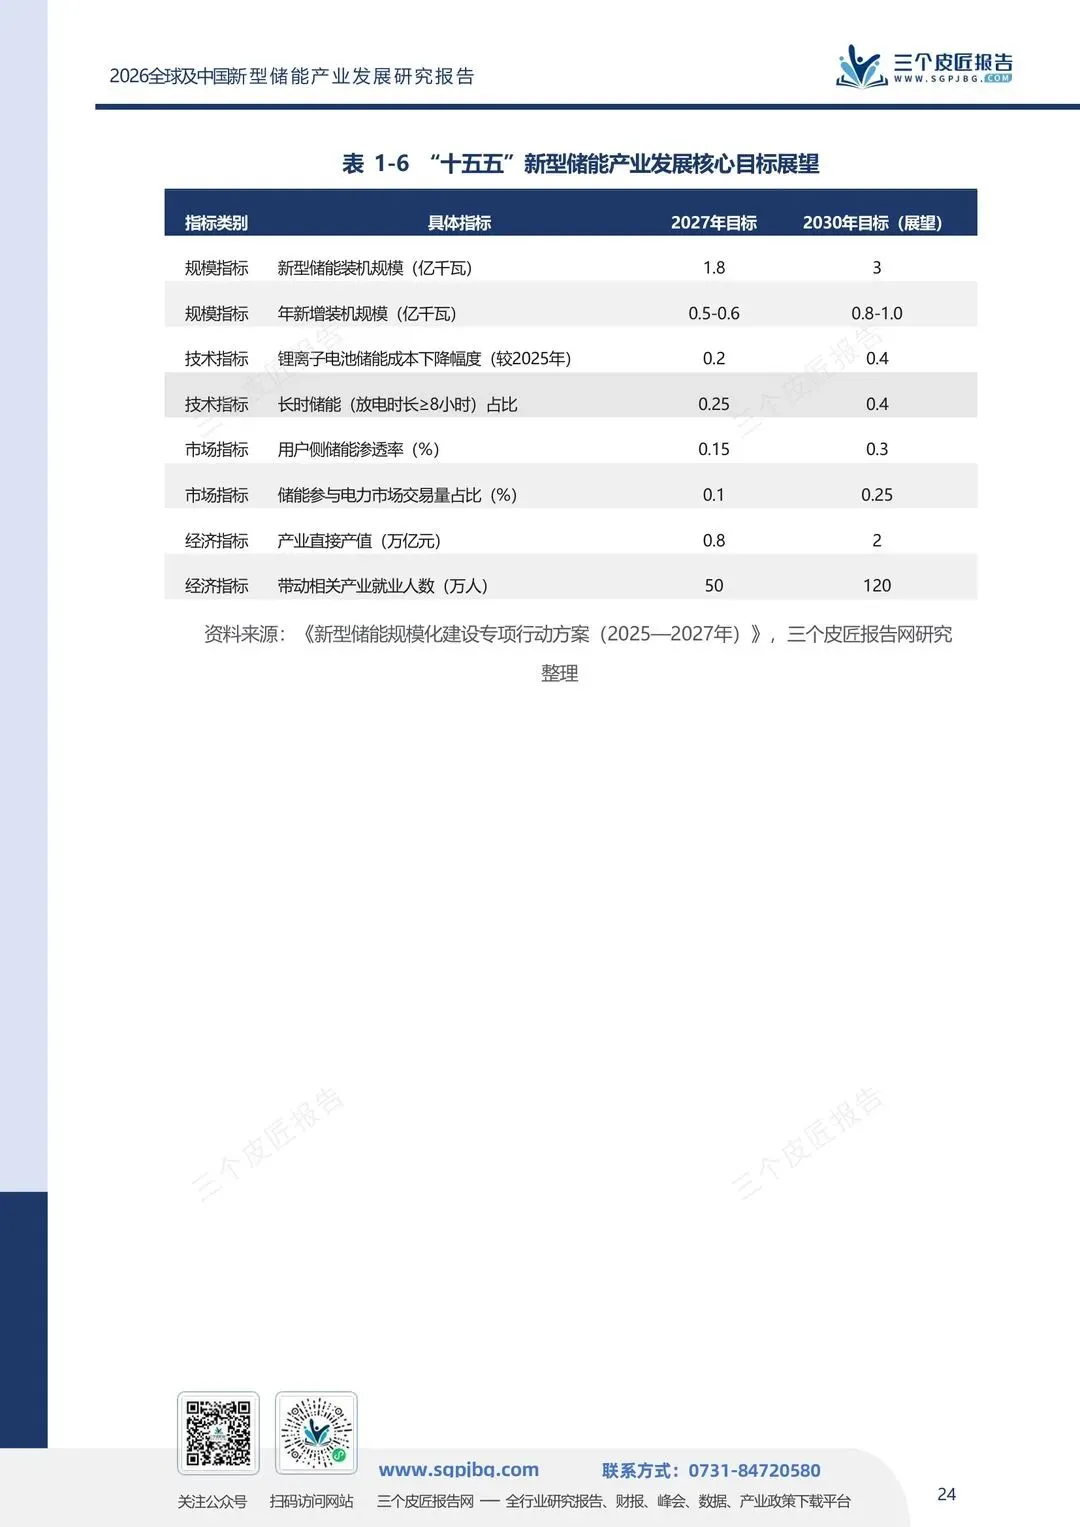
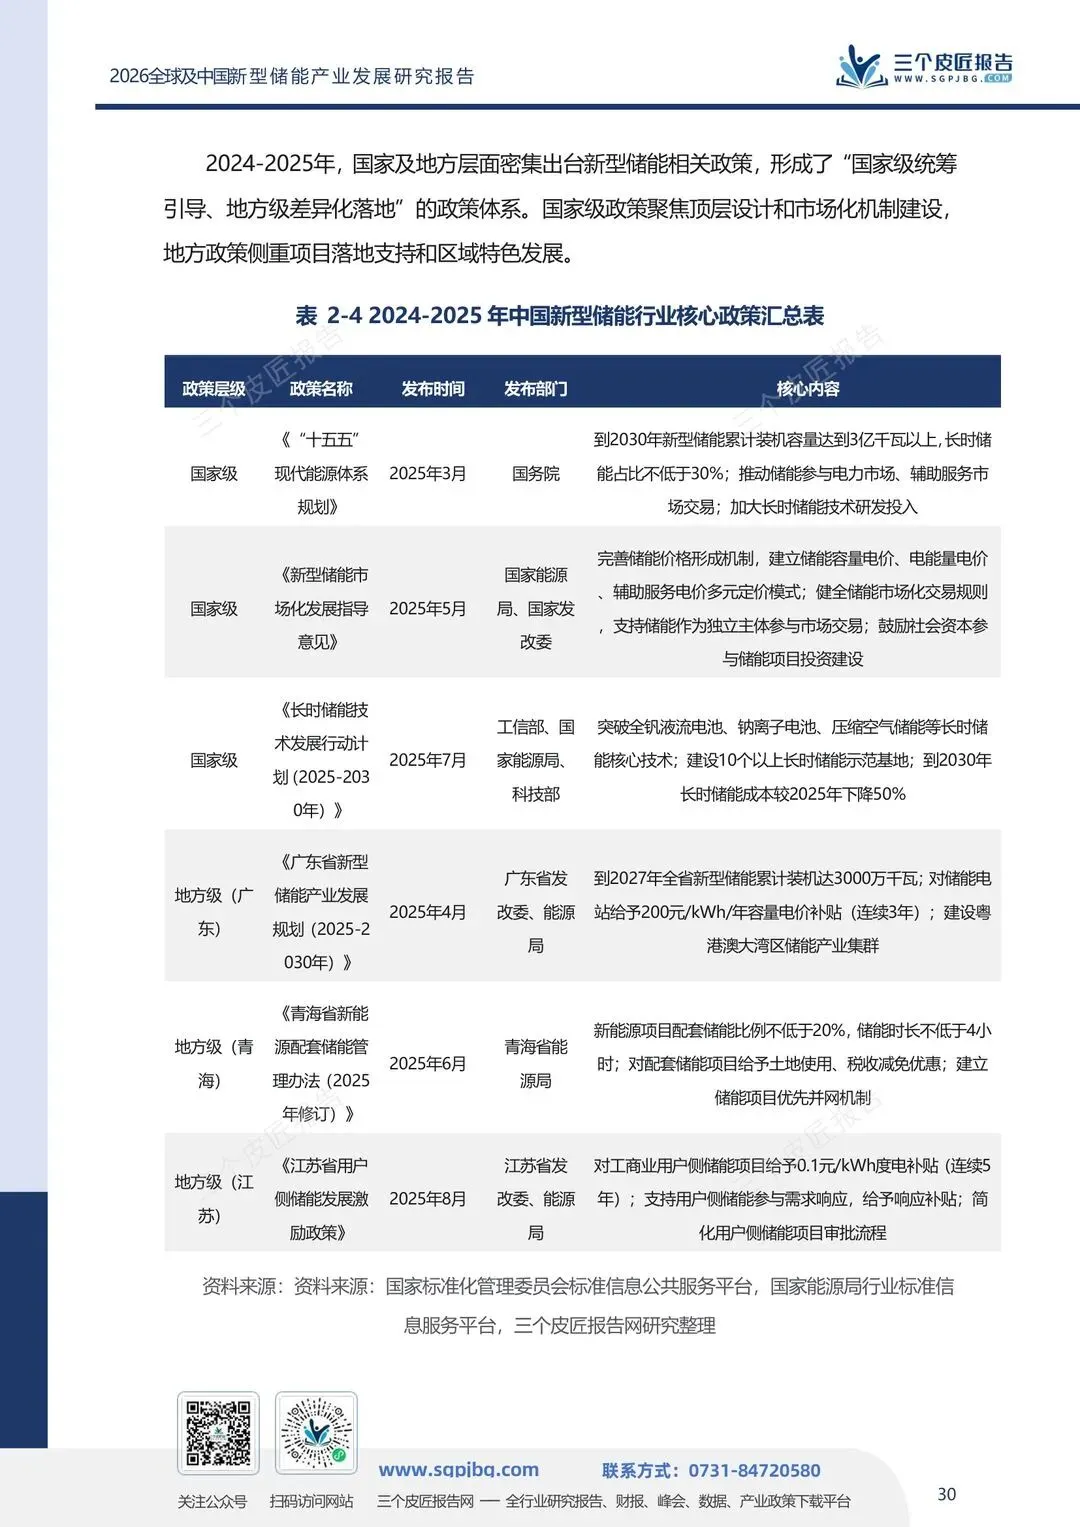
11月13日,《“十五五”新型储能实施方案》落地,把2030年的装机目标定在了3亿千瓦、平均3小时。从去年底的1.36亿千瓦翻倍,数字看着提气。但业内没谁盯着这个数欢呼。温室拆了,谁还能活下来,才是真问题。
过去那种“建了就算、吃政策饭”的日子结束了。当储能被逼着从成本项变成盈利资产,容量电价、现货套利、辅助服务这三笔钱,成了决定生死的硬杠杠。
装机翻倍的盛宴背后,储能究竟凭什么跨过这道坎?
01
3亿千瓦是地板
3小时才是天花板
真正卡人的不是3亿千瓦这个总量,是缀在后面的“平均3小时”。
截至2025年底全国装机1.36亿千瓦,到2030年再建1.6亿千瓦,翻一倍还多。这是张报名表,填上名字就能进场。方案又加了句平均时长3小时,现在主流配的还是2小时。同样100MW的功率,要从200MWh堆到300MWh,开发商得多掏一半的电池钱。那句“2030年长时储能占比不低于30%”,才是卡人的门槛。
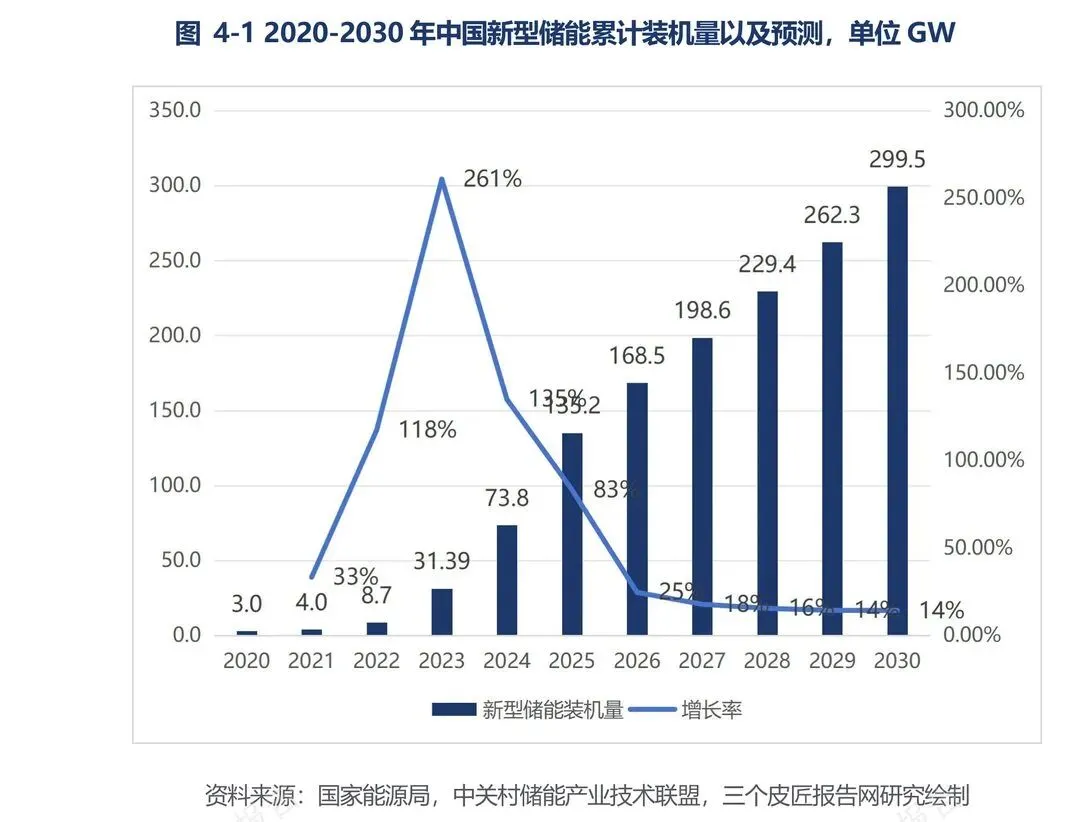
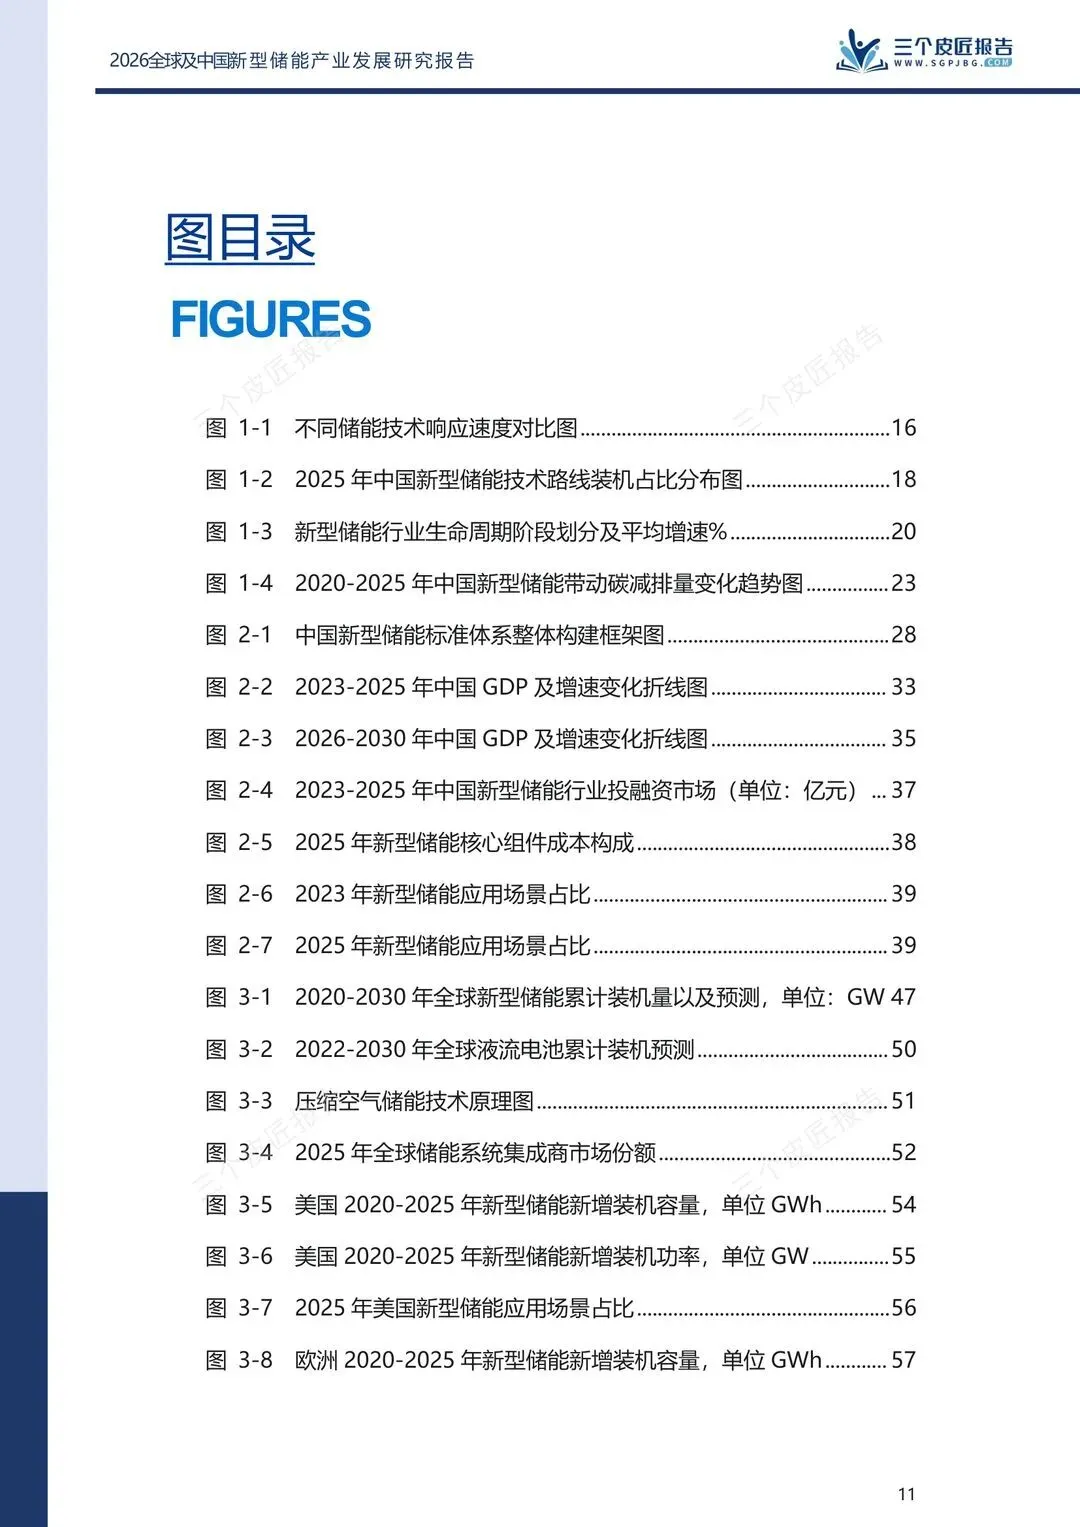
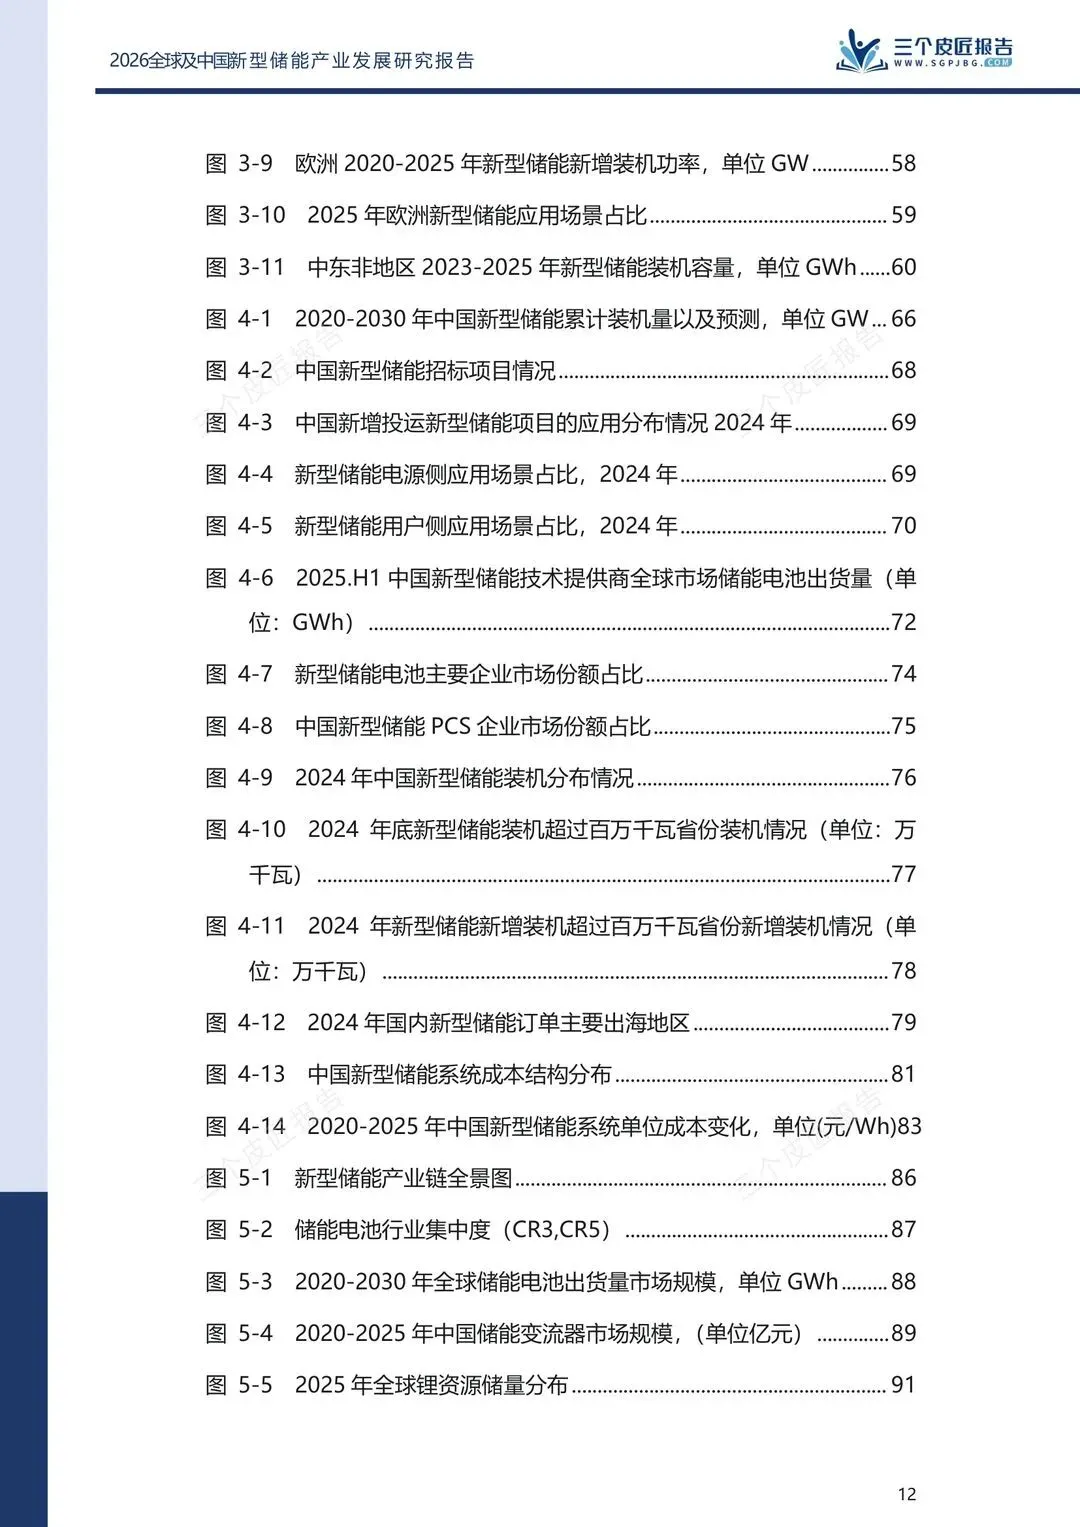
图:2020-2030年中国新型储能累计装机量以及预测(单位GW)
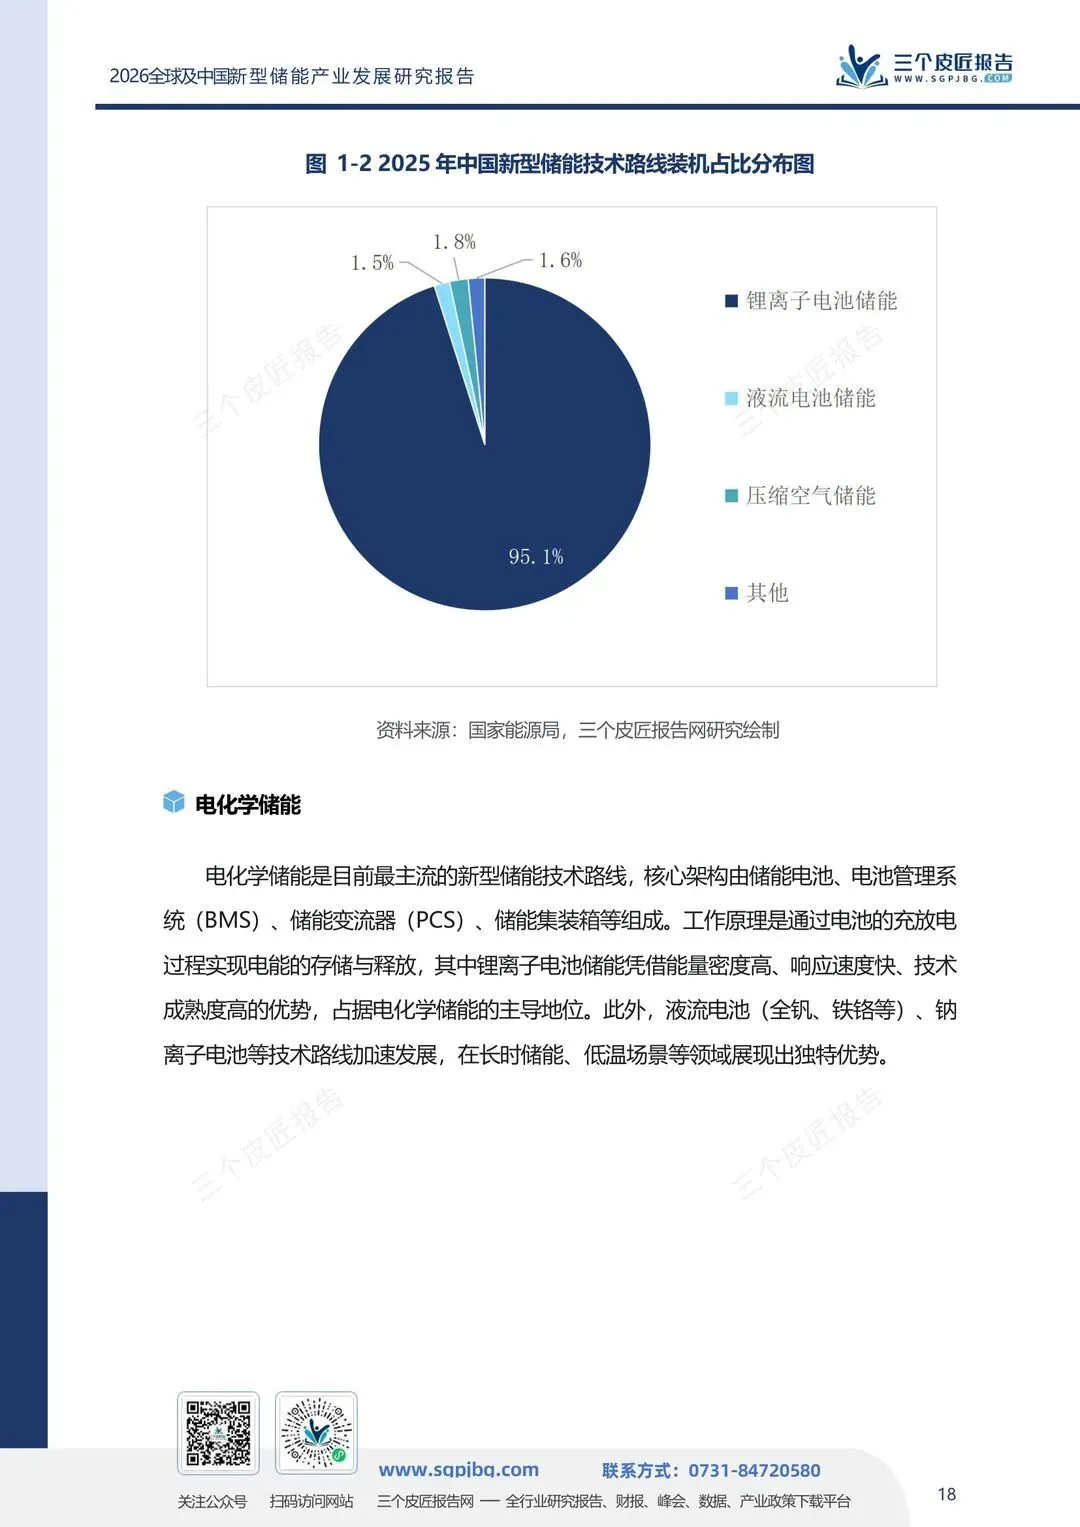
文件把目标写得清楚,产能却全压在锂电这一条线上。锂离子电池占储能市场97.1%,钠电、液流、压缩空气加起来不到3%。2小时的锂电,扛不动3小时以上的活。谁能把时长堆上去谁才有得玩,偏偏这条线现在最薄。
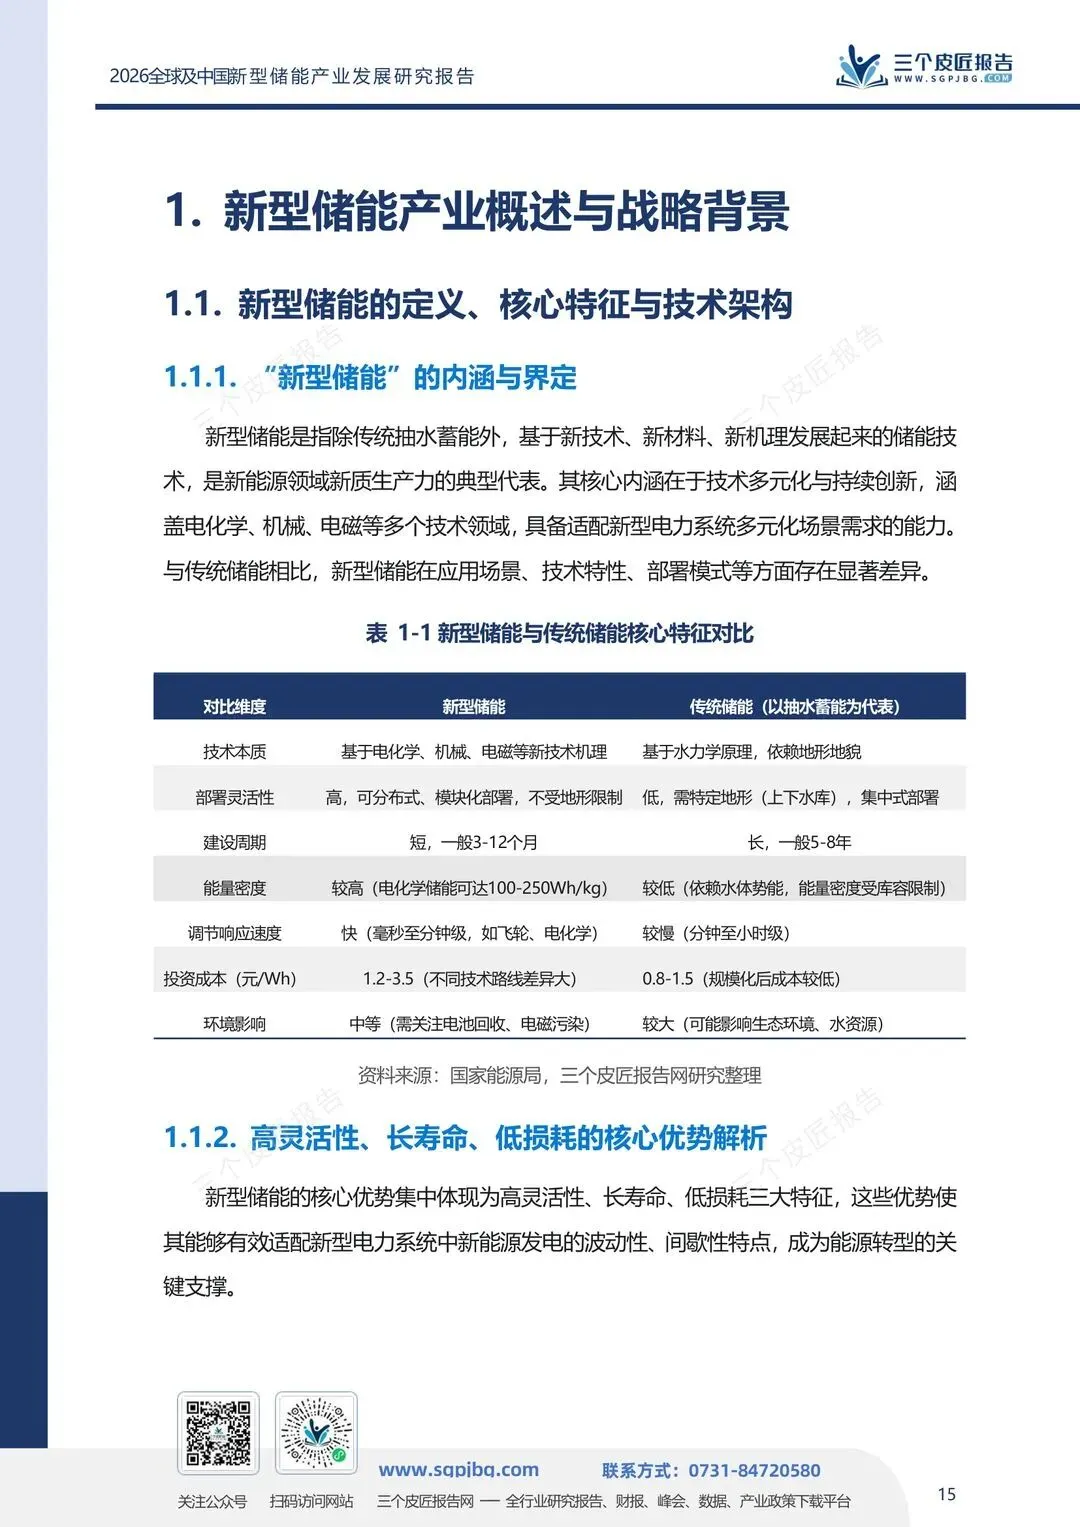
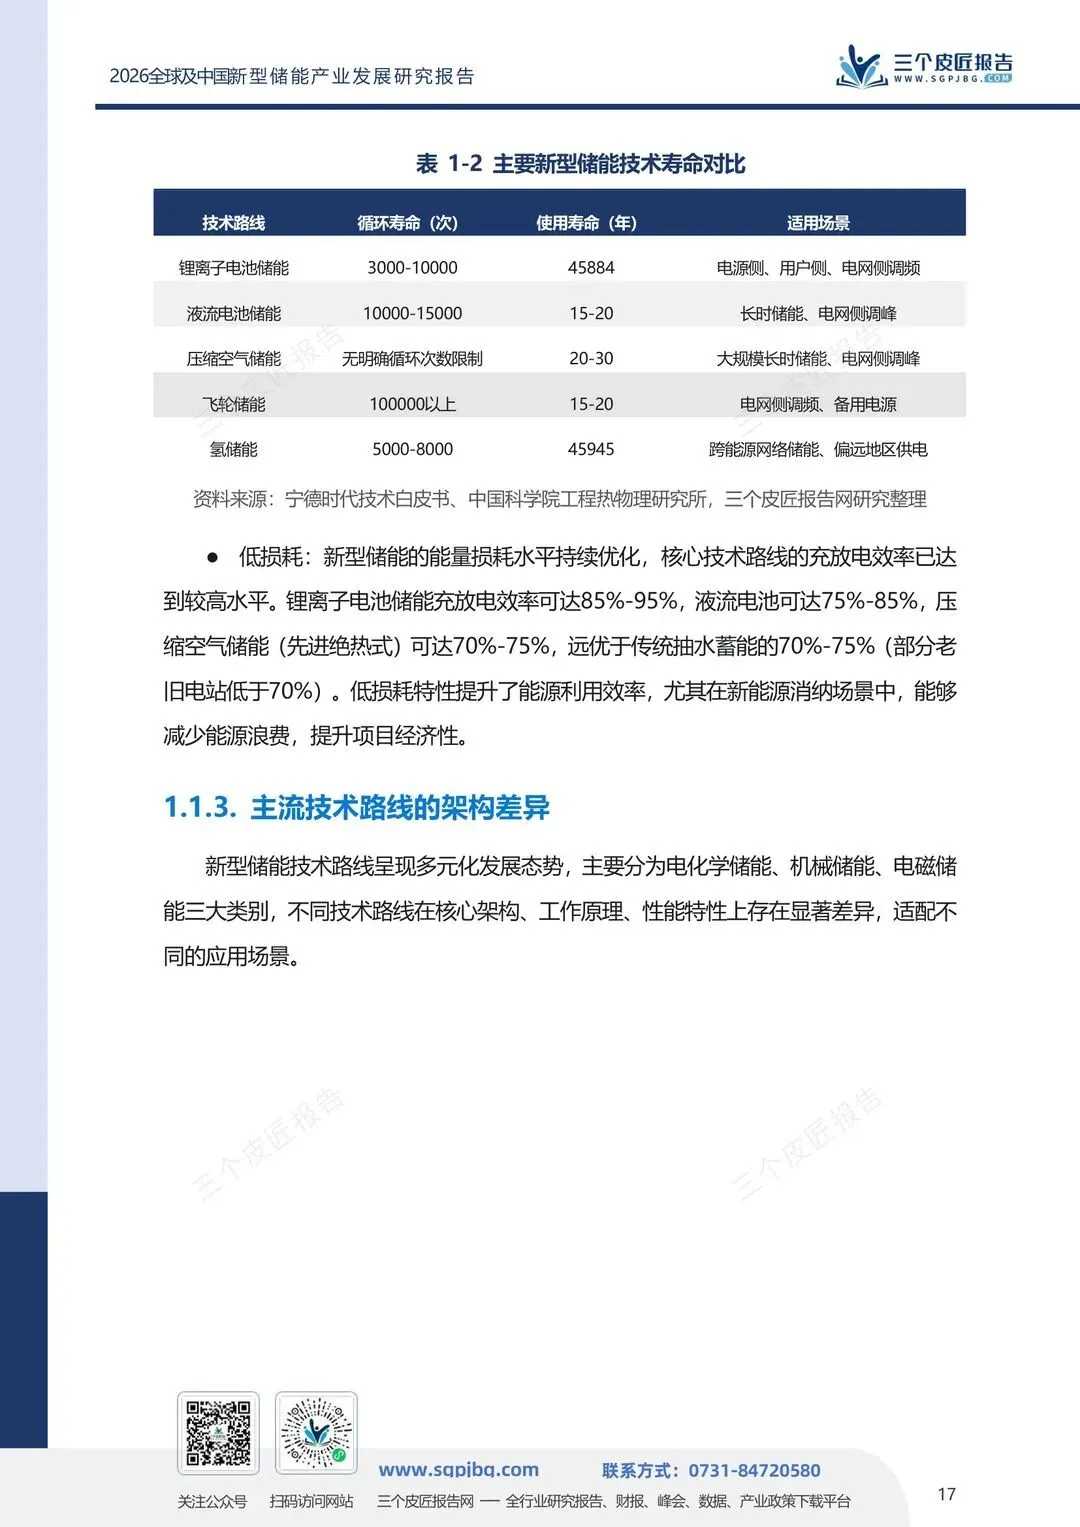
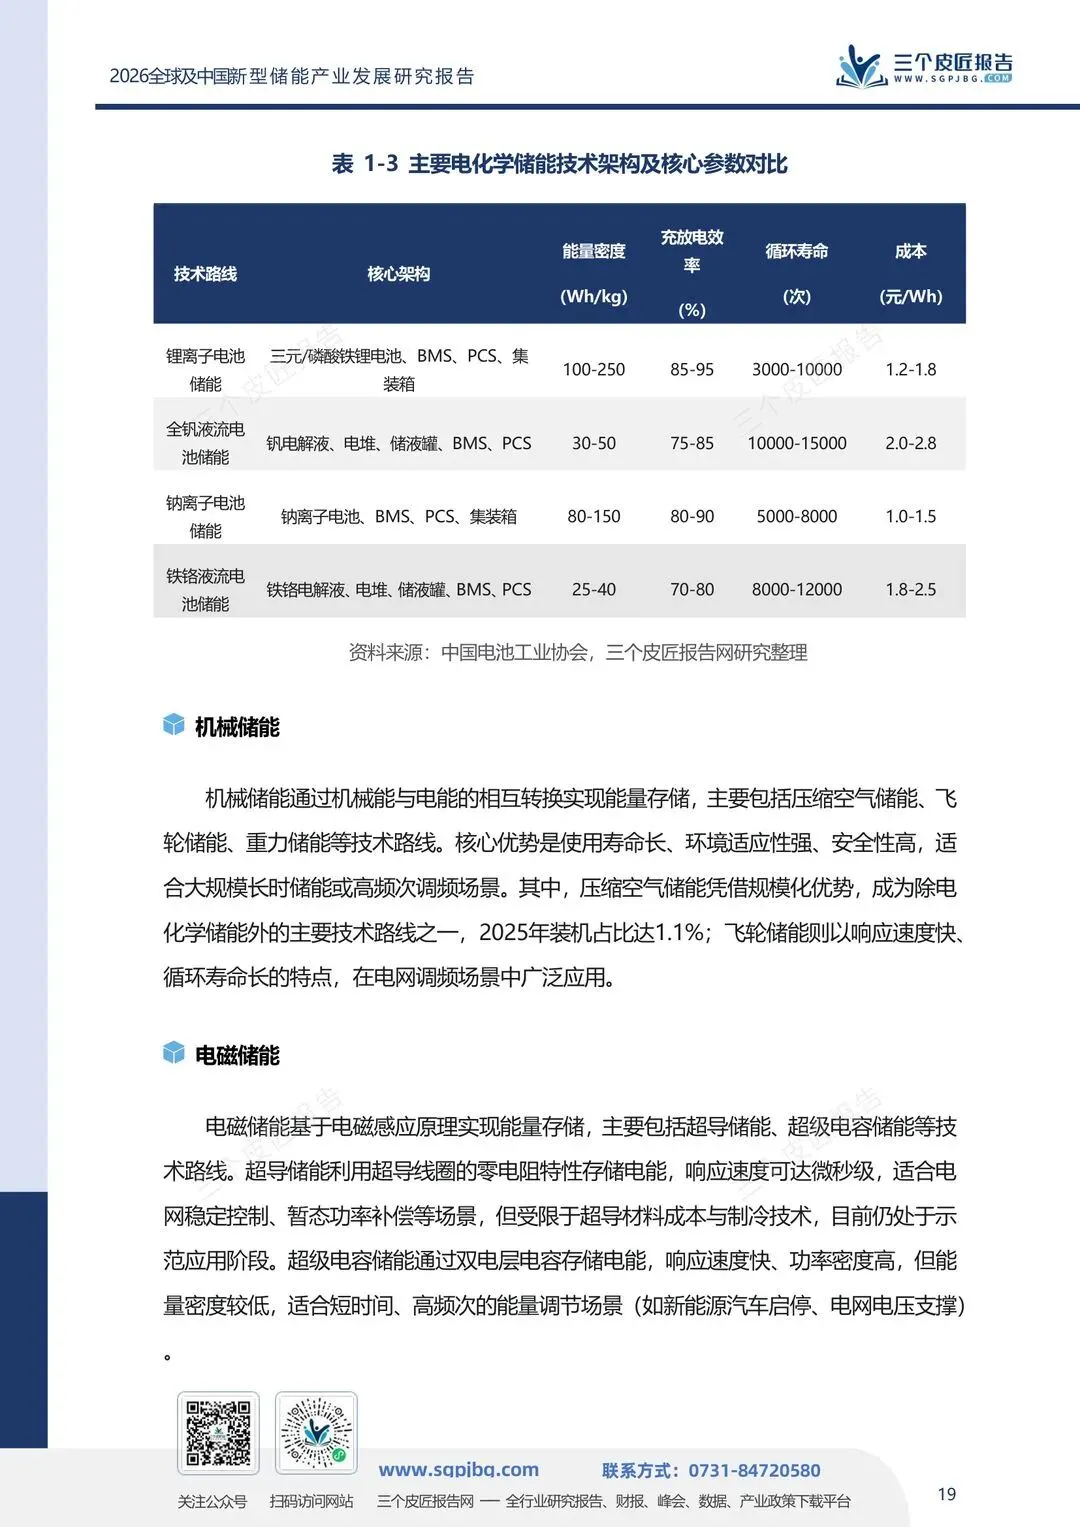
把几条技术路线摊开比,账更清楚。锂电系统效率能做到97%,国内中标价压到0.68元/Wh。全钒液流循环寿命近万次,系统成本却超过3000元/kWh,电解液一项就吃掉一半成本。压缩空气度电成本0.05-0.15美元/kWh,比锂电便宜四到六成,寿命三十到五十年,可它得看盐穴、废弃矿井的脸色,响应还慢。钠电便宜23.5%,循环寿命才刚爬过3000次。想在3小时以上这个区间里既便宜又扛造,眼下没有一条线做得到,“平均3小时”难就难在这里。
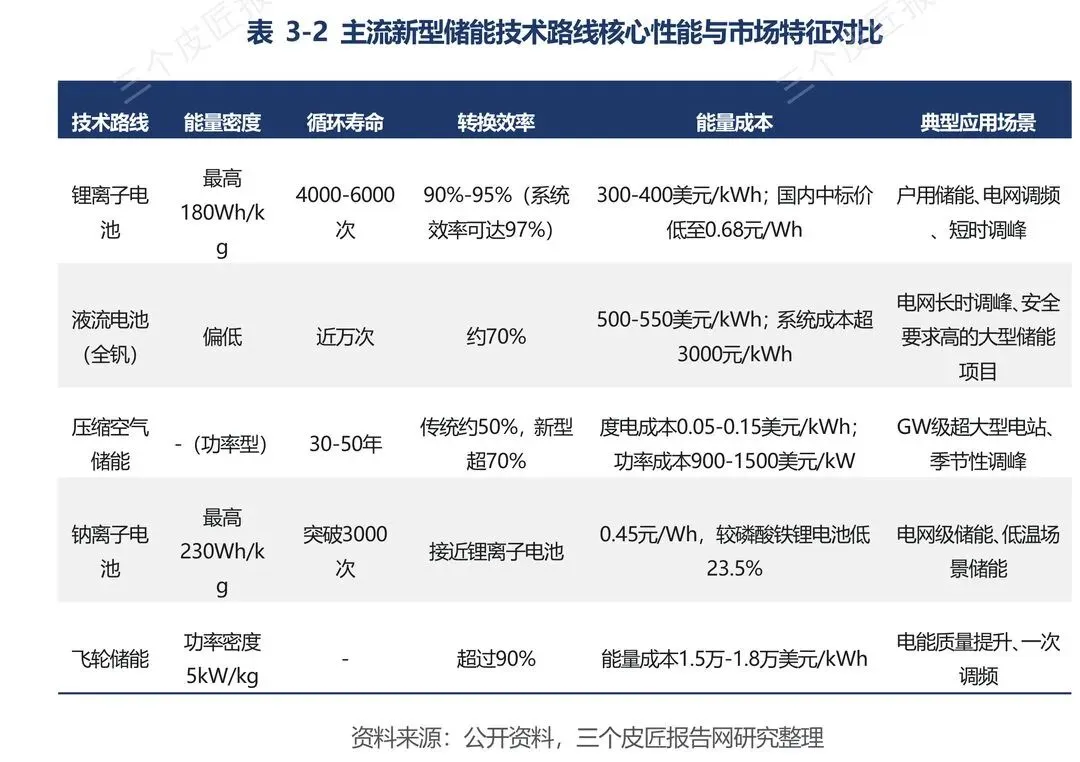
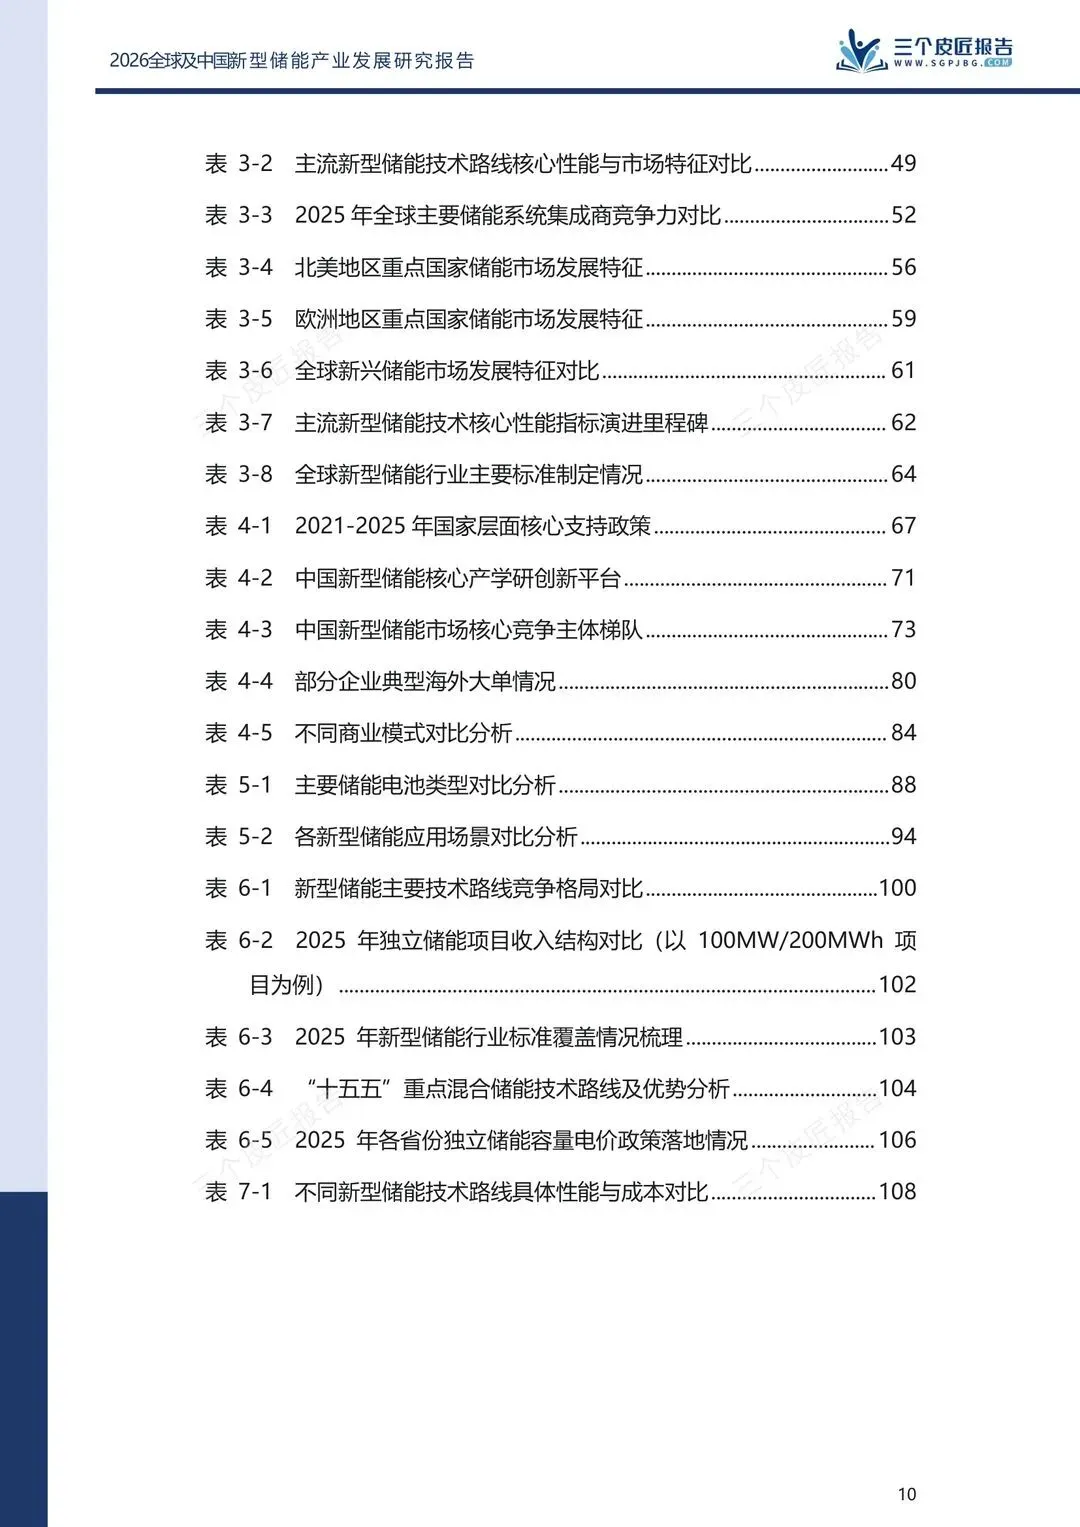
图:主流新型储能技术路线核心性能与市场特征对比
02
同一座电站
年收入差出1100万
容量电价不是人人有份的红包,它看省份发。
拿一个100MW/200MWh的项目算账。落在内蒙古,容量补偿一年1050万,加上现货套利1875万、辅助服务500万,年收入3425万,IRR能爬到15%-17%。挪到没出台容量电价的省,这一项直接归零,年收入2325万,IRR掉到6%上下。
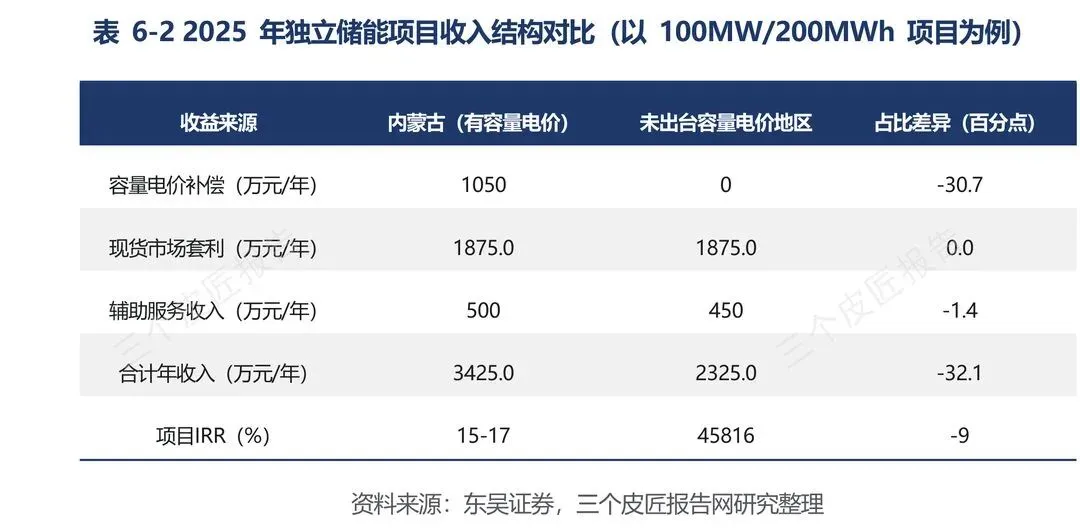
图:2025年独立储能项目收入结构对比(以100MW/200MWh项目为例)
差出来的1100万,就在那三笔收入里。现货套利和辅助服务各省拉不开太大差距,唯一的变量是容量电价。这笔钱补的不是发了多少电,是随时待命这件事本身。储能这门生意,一半赌在电池上,一半押在政策文件里。
容量电价全面铺开后,国内独立储能项目IRR回落到8%-12%。15%-17%是稀缺红利,等政策铺到更多省,这块高地会被摊平。红利期就那么几年,窗口会关。
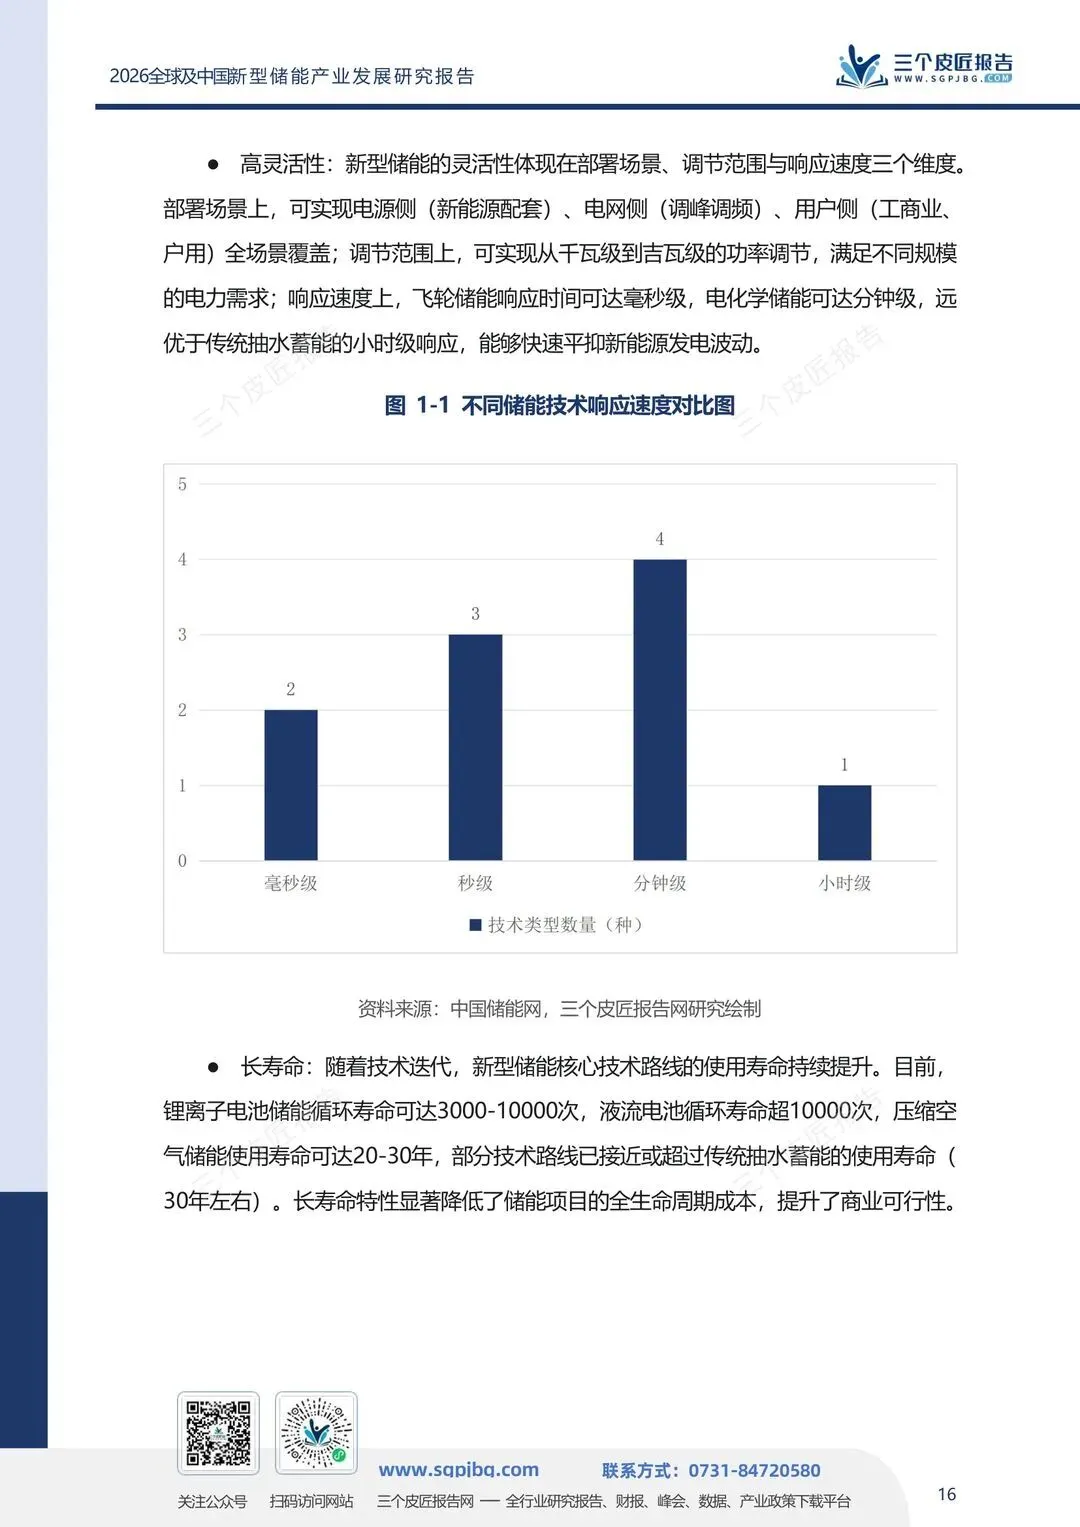
成本这头还在往下掉。2025年锂电储能系统中标均价降到628元/kWh,同比降43%,尾部企业淘汰率超过40%。价格战把初始投资打下来,也把安全投入挤没了。截至2025年11月,全球储能安全事故累计超200起,2024年全年38起,六成出在冷却液泄漏和绝缘失效。全钒液流安全,初始投资却是锂电的1.6到2.5倍。想要安全还是想要便宜,到今天还是一道二选一。
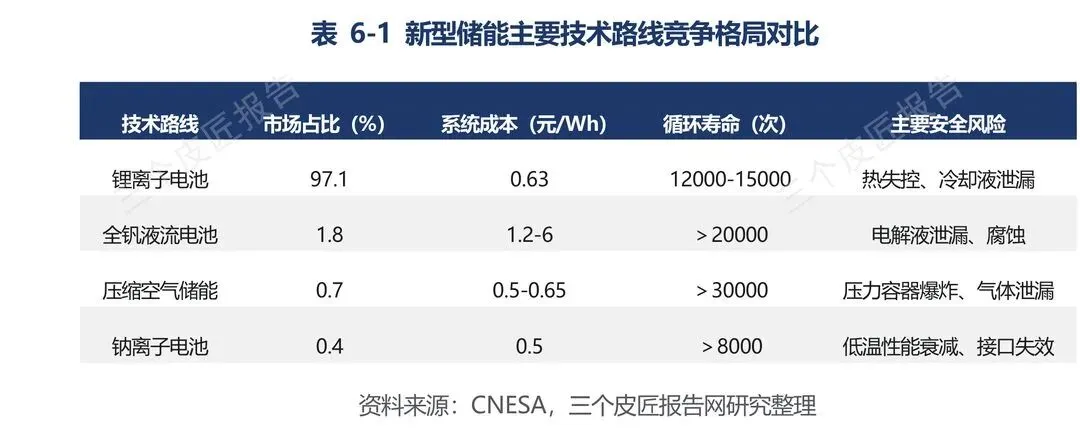
图:新型储能主要技术路线竞争格局对比
03
补法不同
活法不同
容量电价分两种补法,按放电量补,按容量补。补法不一样,逼出来的行为也完全两样。
12个省份里,内蒙古0.35元/千瓦时、河北0.32元/千瓦时、山东0.30元/千瓦时,都按放电量补,补10年或8年,干多少活给多少钱,电站就得拼命找机会放电。甘肃335元/千伏安补8年,按容量补,放不放电都给钱,只要随时能用就行。
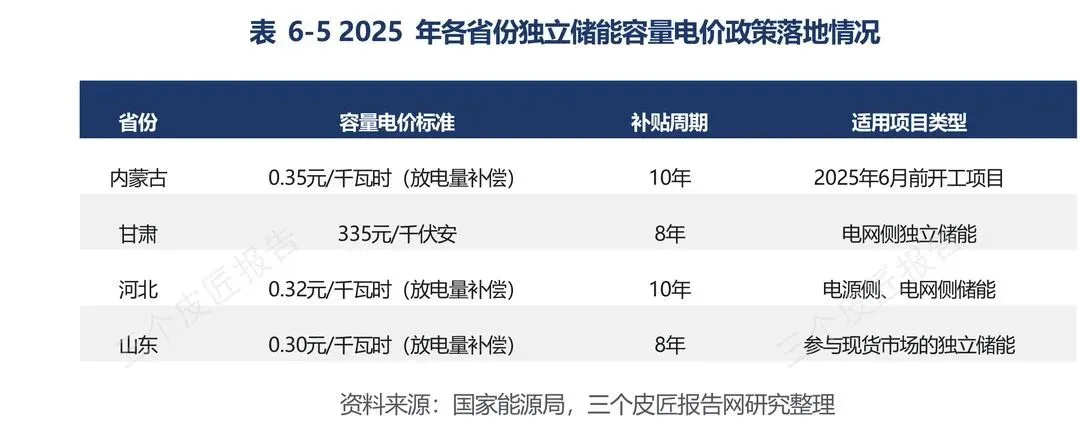
图:2025年各省份独立储能容量电价政策落地情况
内蒙古那种补法,拼的是调用次数。甘肃那种补法,电站先把可用率保住。补法一换,运营的整套逻辑跟着翻过来。
截至2025年底,12个省发了容量电价政策,可“同工同酬”真正落地的,只有山东、广东几个省。政策地图不等于收益地图。大部分地方,储能调了峰、稳了电网,账上还是见不到这笔钱。站对省,项目收益率差一大截。这不太像投资眼光,倒更像投胎。
04
17%不是利用率
是一张体检单
17%这个数,量的是建了有没有用,跟能不能赚钱无关。
2023年新能源配储平均利用率17%,电网侧独立储能38%,配上高效电池和智能调度的龙头项目,一年能跑330天以上,IRR比中小厂商高8-10个百分点。17%就是装十座闲八座,330天是九成时间都在干活。同一批设备,利用率差出一倍多。
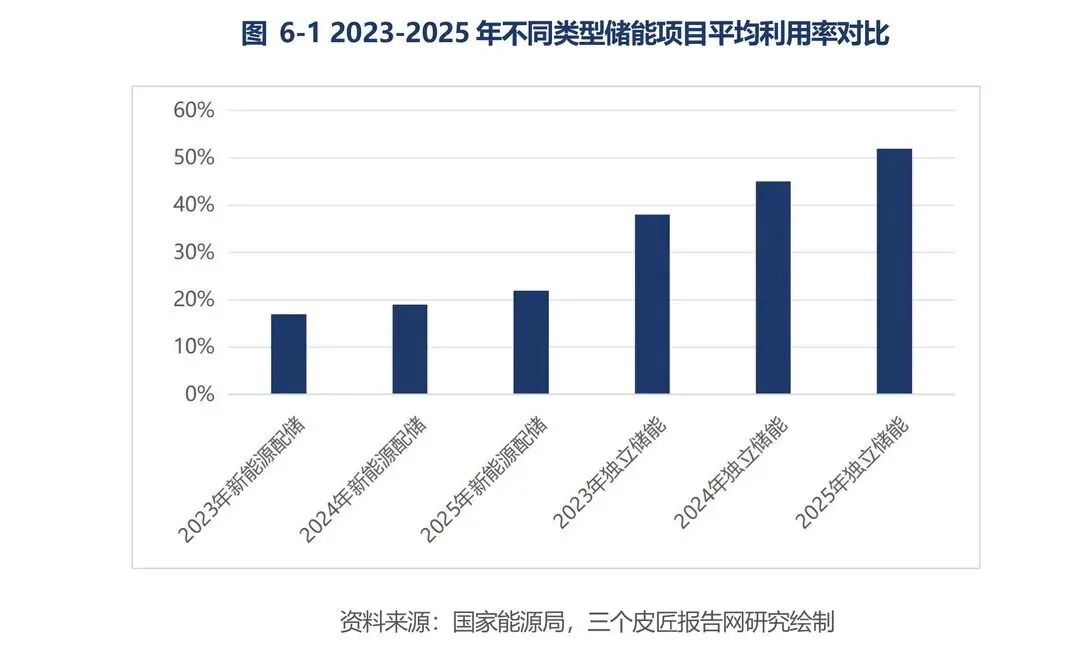
图:2023-2025年不同类型储能项目平均利用率对比
强制配储时代,储能是张“必须配”的门票,配了就能过关,收入靠新能源消纳补贴,日子过得下去。2025年2月这事退场,没上什么大新闻,却是道分水岭。从“必须配”变成“自己选”,选了就得自己挣饭吃。“同工同酬”四个字说得客气,翻译过来,储能干了调峰的活,电网的钱还没按干活的份给。这口气憋了两年。
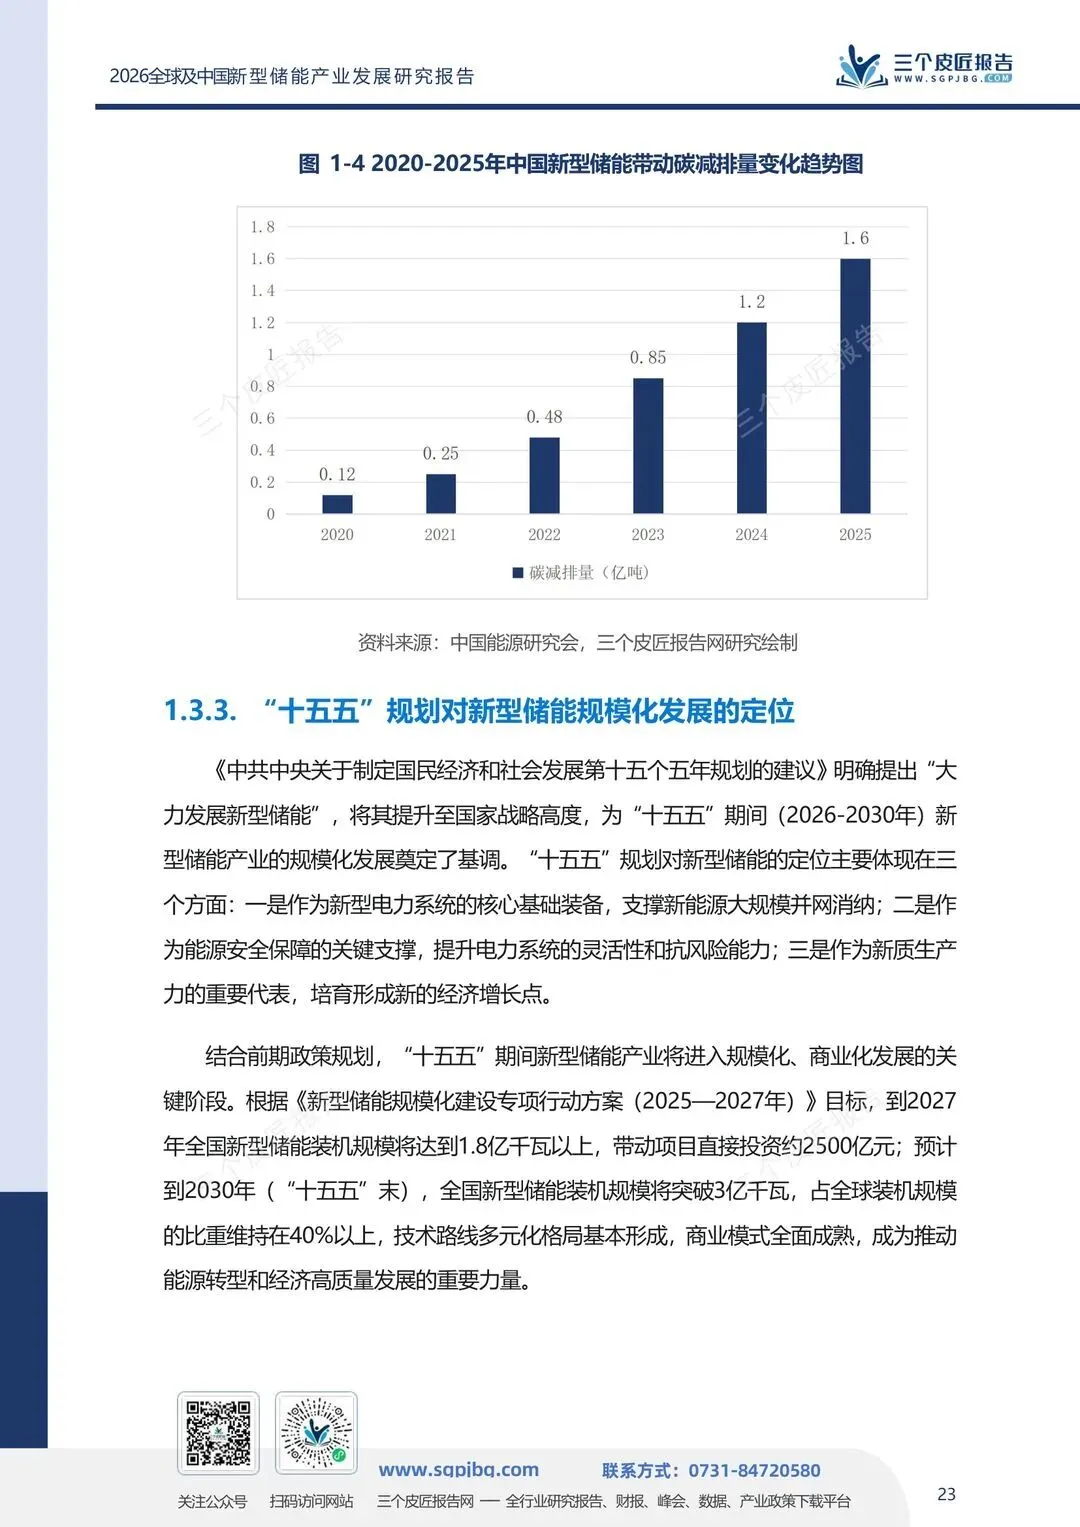
需求结构也在变。2025年电网侧独立储能新增10GW,同比涨219%,占新增总装机61%。中国自发需求项目占比升到45.8%,比2023年提高20多个百分点。以前装机靠政策压着走,现在一半项目是自己算过账才上马的。用户侧储能靠峰谷价差活着,欧洲户用储能2025年新增9GW,占全球58%,靠的是那边的高电价。同一套电池,搁进不同的电价结构里,活法完全不一样。
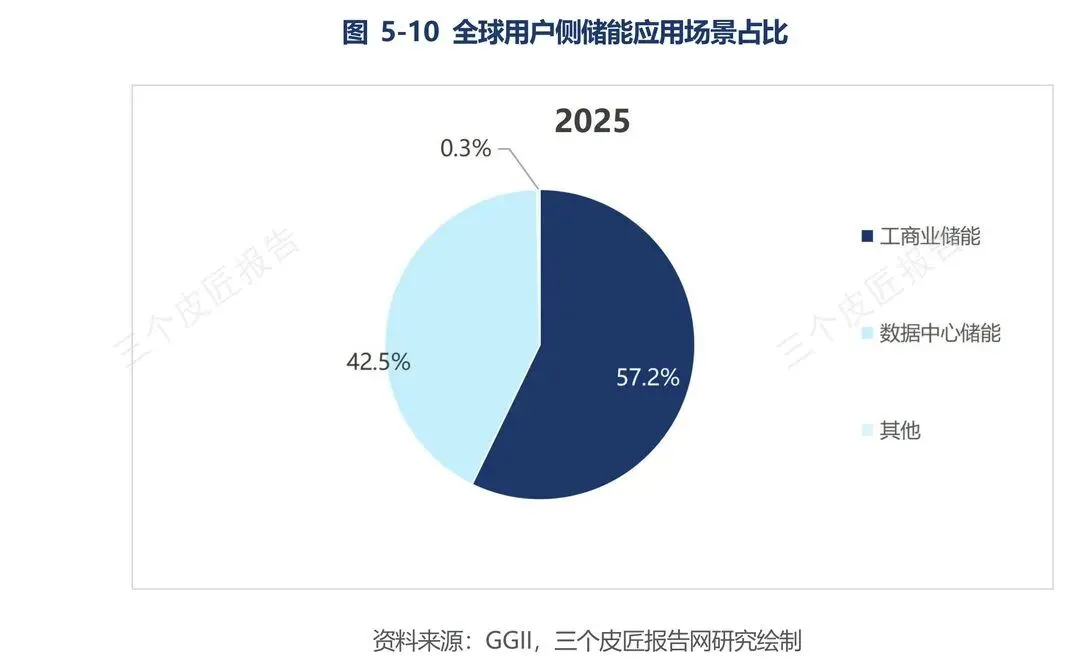
图:全球用户侧储能应用场景占比
建了不用的,本来就撑不起“资产”两个字。
05
97%和30%之间的裂缝
2小时的锂电,顶不起3小时以上的活。
锂电一家占97.1%,钠电、液流、压缩空气加起来不到3%。政策却要2030年长时储能占30%。真要顶上长时那段,得靠眼下还不到3%的那批技术。
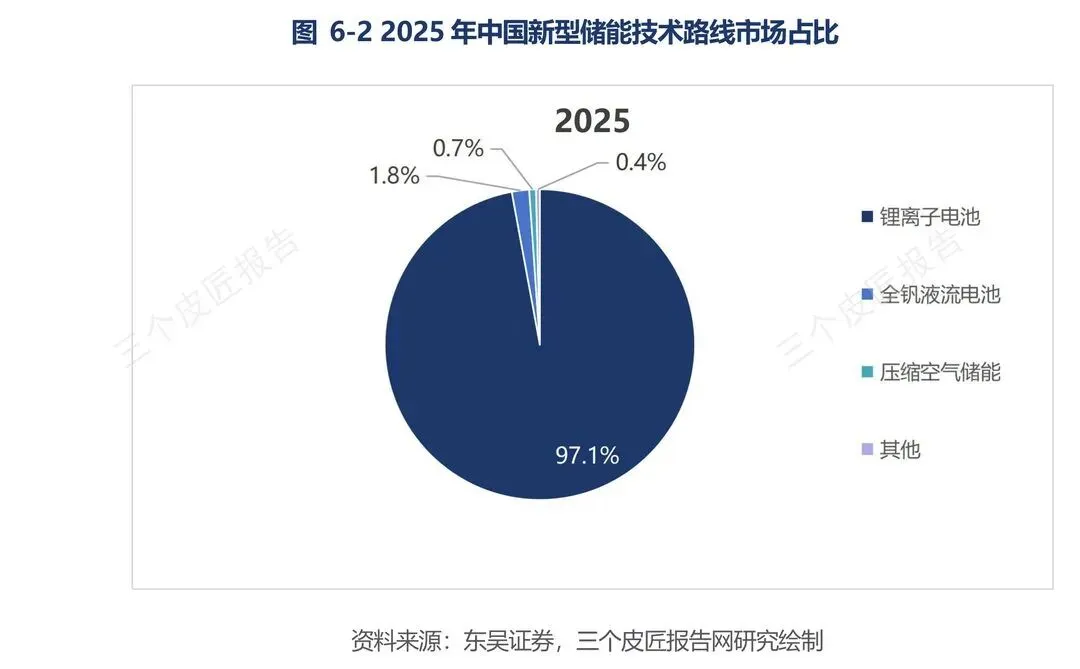
图:2025年中国新型储能技术路线市场占比
碎片化还卡着脖子。硫化物固态电池离子电导率比液态电池差两个数量级,4680固态电池激光焊接良品率才68%。这不是实验室里的漂亮参数,是项目验收时会卡住的东西。接口不统一、标准没落地,集成商只能一天天在泥里趟。
破局的路子正在试。锂电加液流的混合系统,度电成本比纯锂电低12%-15%,循环寿命提升五成以上。江苏金坛的盐穴压缩空气项目耦合风光,效率做到72%,度电成本压到0.3元,已经商业化盈利。构网型储能2025年渗透率8.3%,规划到“十五五”末爬过35%。这些数字说明长时这道门不是打不开,只是现在还没到规模化那一步。
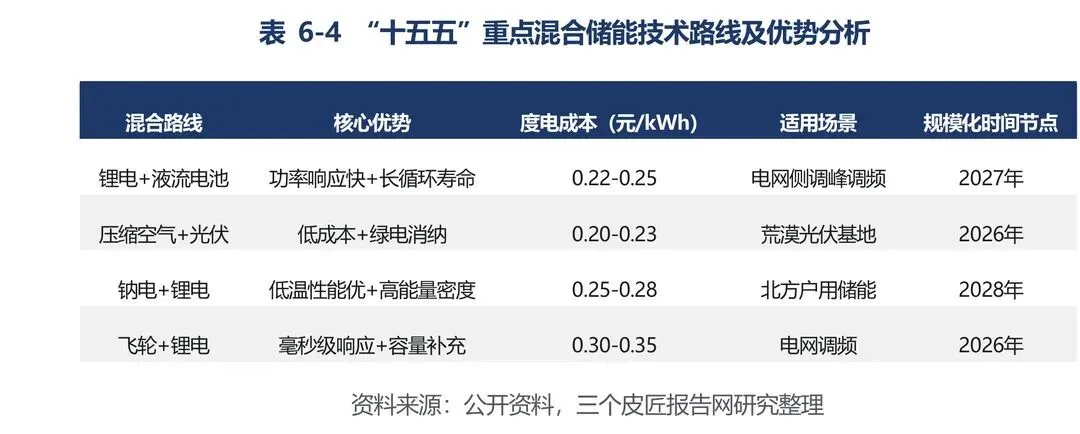
图:“十五五”重点混合储能技术路线及优势分析
06
算力把储能从配套绑成刚需
数据中心的电,是储能近五年最确定的增量。
算笔账。到2030年,若新增算力5GW,按75%绿电供应、40%储能功率配比、8小时储时长算,对应储能需求120GWh,占总体需求三分之一。2025年前8个月,国内数据中心储能EPC招标量18.7GWh,同比涨120%,阿里、腾讯累计投入超800亿元。5G基站、数据中心这类负荷,对供电稳定性的要求容不得断电,储能从可选变成刚需。
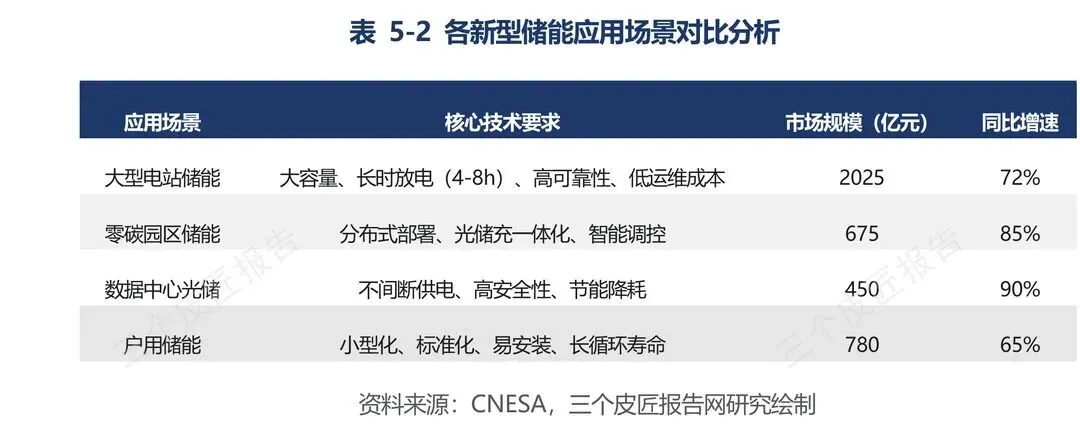
图:各新型储能应用场景对比分析
另一头是氢。2025年氢能储能市场规模480亿元,青海海南州100MW氢能储能电站已经投运,储能时长突破72小时。短时那段锂电管,跨天那段交给氢。“十五五”期间,氢能耦合储能装机预计破50GW。
07
写在最后
3亿千瓦是报名线,真正的考题,是那八座闲着的电站什么时候能转起来。
这个转机已经标了价,就是容量电价。也有了时间表,2027年,市场化收益要占到项目总收入的60%以上。到那时候,容量电价铺开的省份,IRR会从15%-17%的红利,落到8%-12%的常态。红利会消失,机制会留下。
说到底,储能赚钱要靠两样,电池技术,还有政策给的收益机制。
缺一样,风一停就露馅。
报告节选
三个皮匠报告自研库
八大板块,200+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图/文下载报告