研报速递
远见产业研究院致力于成为中国具有影响力的产业研究咨询服务机构,总部位于东莞,在深圳设有分支机构。公司汇聚一批经验超10年的资深项目专家团队,深度布局产业研究咨询领域,专业提供商业计划书、项目建议书、投融资计划书、可行性研究报告、ESG报告、社会稳定风险评估报告、投资价值分析报告、尽职调查报告、企业介绍(含画册/PPT)、产品画册、项目包装策划、产品出海落地方案、境外投资尽调报告、行业研究报告、(蓝)白皮书、洞察报告、政策咨询、产业规划报告、特色小镇规划、概念性规划、产业园规划、战略规划、专题研究、市场调研、商业模式设计、招商策划等服务。V&T:15013535430
一、核心摘要
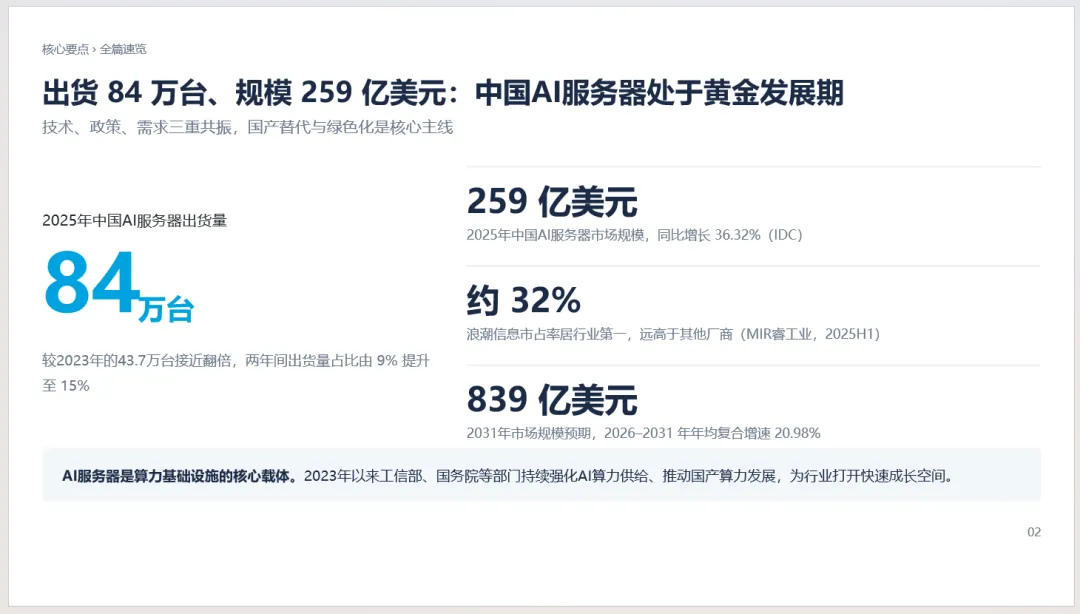
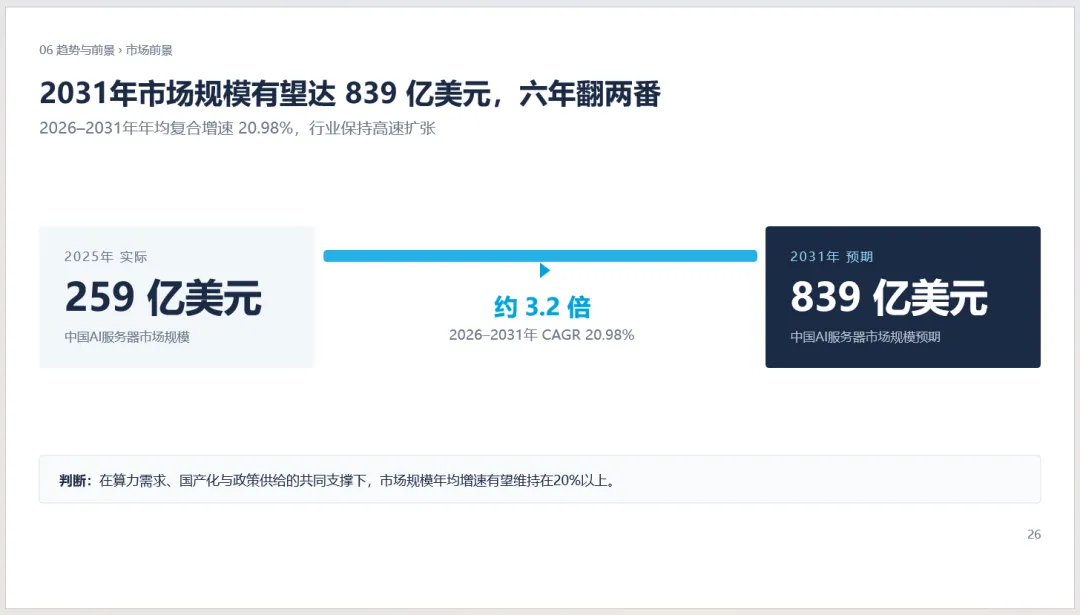
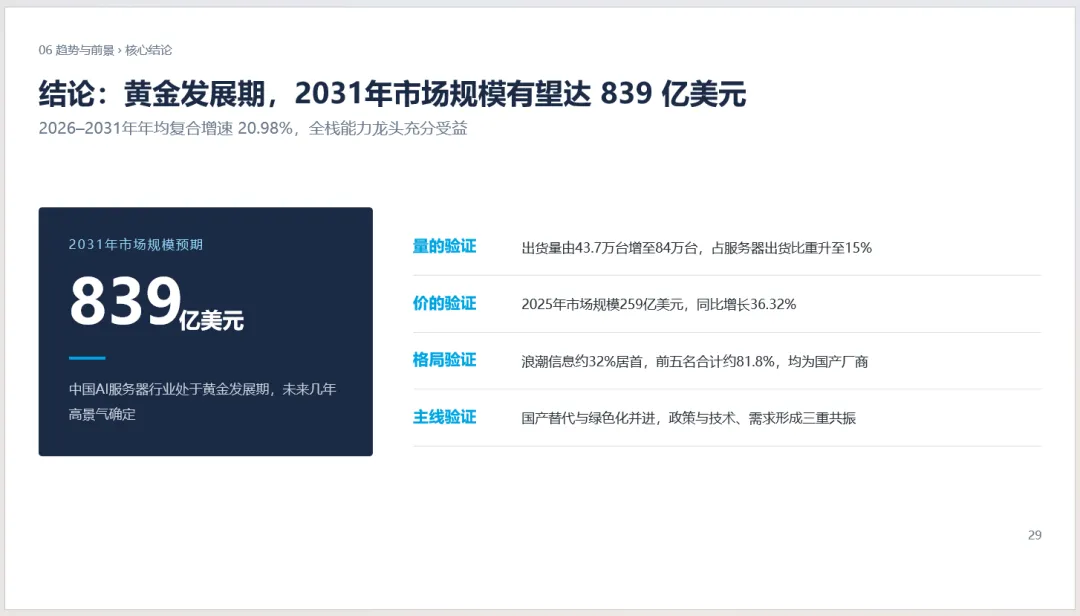
中国AI服务器行业正处于黄金发展期。2025年,中国AI服务器出货量达到84万台,较2023年的43.7万台接近翻倍;AI服务器占服务器出货量比重由2023年的9%提升至2025年的约15%。市场规模达到259亿美元,同比增长36.32%(IDC口径)。竞争格局方面,浪潮信息市占率约32%,居行业第一(MIR睿工业,2025H1)。预计2031年市场规模将达到839亿美元,2026—2031年年均复合增速为20.98%。
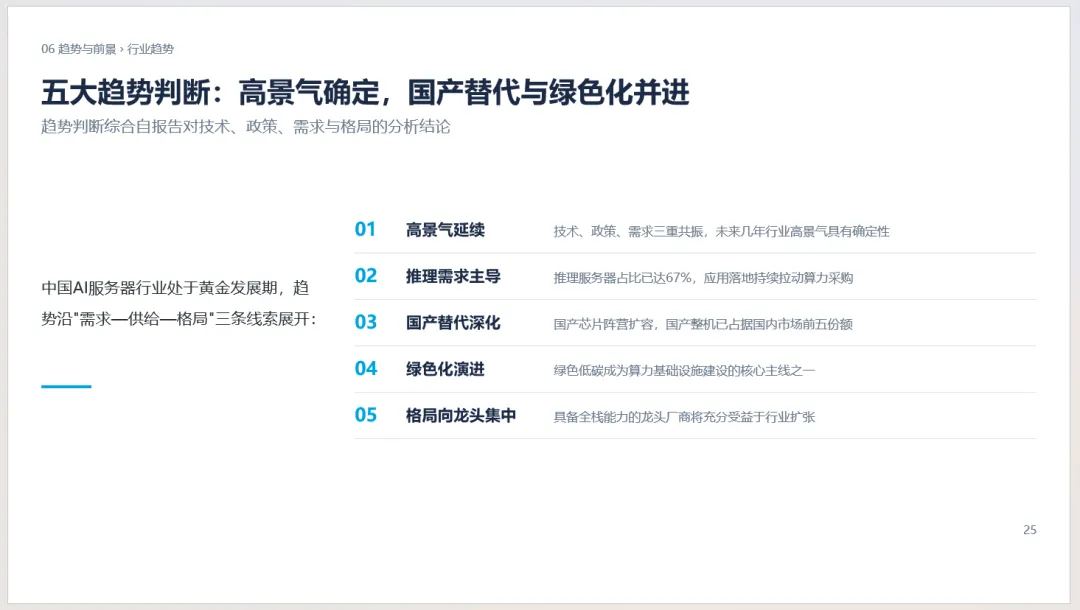
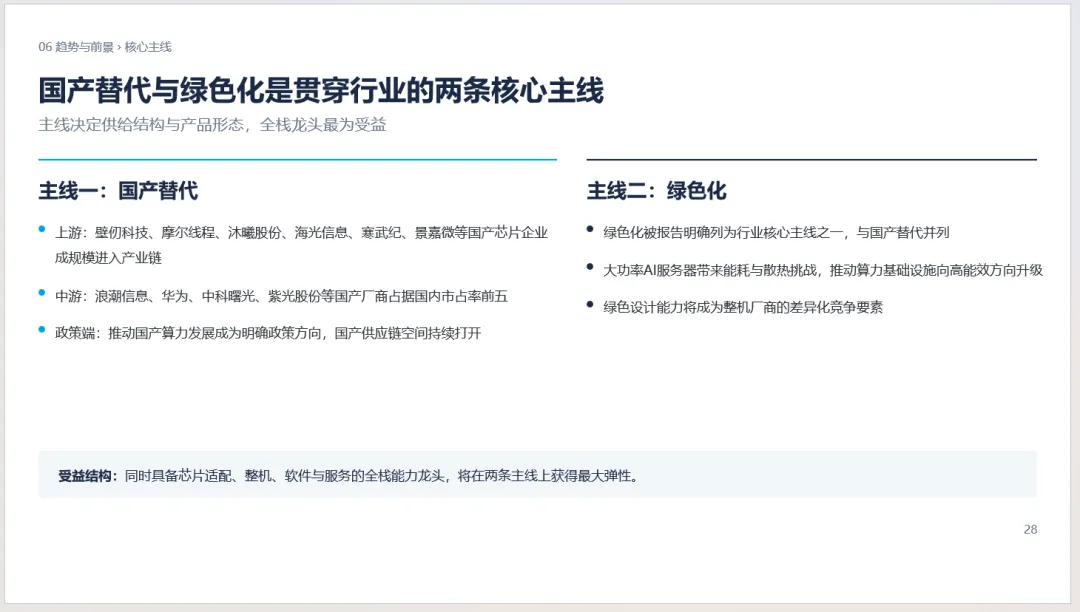
报告认为,技术、政策、需求三重共振是行业增长的核心动力;国产替代与绿色化是未来发展的核心主线。AI服务器作为算力基础设施的核心载体,在政策强化算力供给、推动国产算力发展以及“人工智能+”应用扩散的背景下,具备持续成长空间。
二、产业概况
1. AI服务器的定义与特征
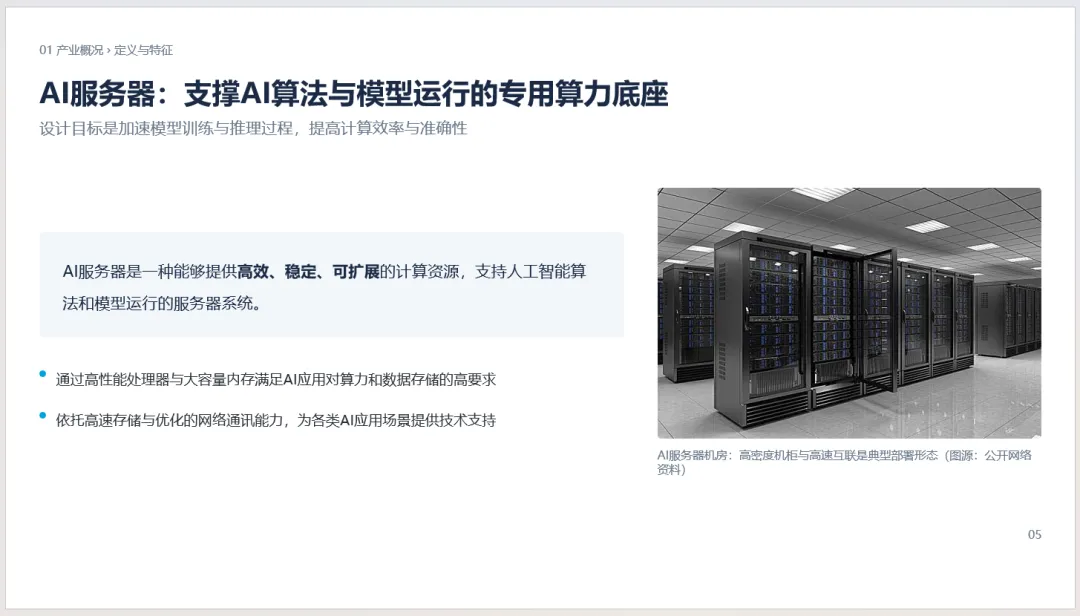
AI服务器是支撑AI算法与模型运行的专用算力底座,设计目标是加速模型训练与推理过程,提高计算效率与准确性。其通过高性能处理器、大容量内存、高速存储系统与优化的网络通讯能力,满足AI应用对算力和数据存储的高要求,并为各类AI应用场景提供技术支持。
从部署形态看,AI服务器机房通常呈现高密度机柜与高速互联特征,是典型的大规模算力部署形态。
2. 核心功能
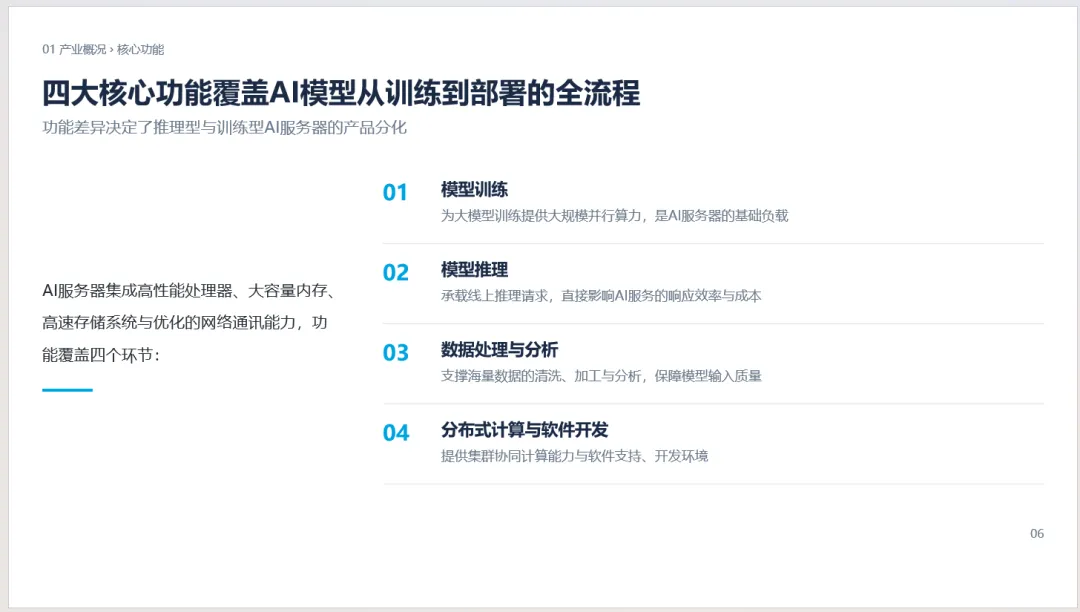
AI服务器集成高性能处理器、大容量内存、高速存储系统与优化的网络通讯能力,功能覆盖AI模型从训练到部署的全流程,主要包括四大环节:
| 核心功能 | 主要内容 |
|---|---|
| 模型训练 | 为大模型训练提供大规模并行算力,是AI服务器的基础负载 |
| 模型推理 | 承载线上推理请求,直接影响AI服务的响应效率与成本 |
| 数据处理与分析 | 支撑海量数据的清洗、加工与分析,保障模型输入质量 |
| 分布式计算与软件开发 | 提供集群协同计算能力与软件支持、开发环境 |
功能差异决定了推理型与训练型AI服务器的产品分化。
3. 产业链结构
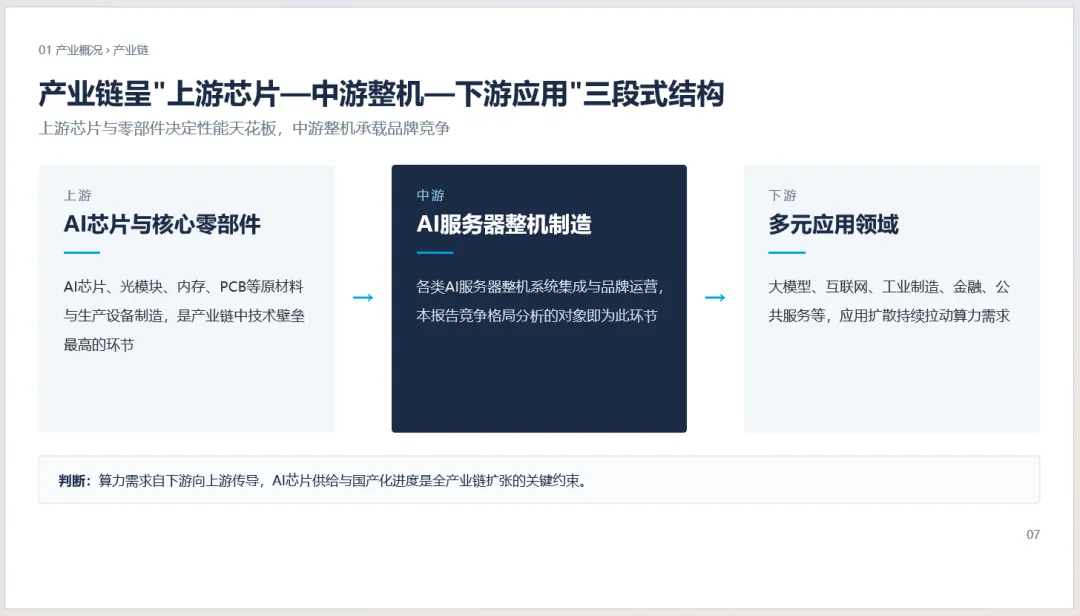
AI服务器产业链呈“上游芯片—中游整机—下游应用”三段式结构。上游芯片与零部件决定性能天花板,中游整机承载品牌竞争。
| 产业链环节 | 主要内容 | 关键特征 |
|---|---|---|
| 上游 | AI芯片、光模块、内存、PCB等原材料与生产设备制造 | 技术壁垒最高,决定性能天花板 |
| 中游 | AI服务器整机系统集成与品牌运营 | 本报告竞争格局分析的对象 |
| 下游 | 大模型、互联网、工业制造、金融、公共服务等 | 应用扩散持续拉动算力需求 |
判断:算力需求自下游向上游传导,AI芯片供给与国产化进度是全产业链扩张的关键约束。
4. 上游环节
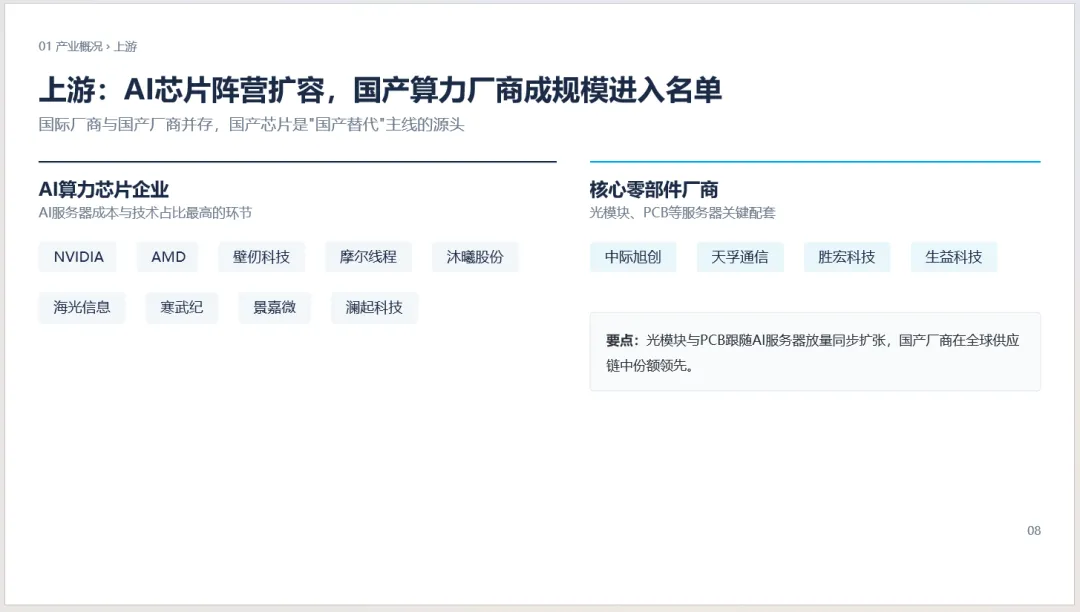
上游AI芯片是AI服务器成本与技术占比最高的环节。国际厂商与国产厂商并存,国产芯片是“国产替代”主线的源头。
AI算力芯片企业包括: NVIDIA、AMD、壁仞科技、摩尔线程、沐曦股份、海光信息、寒武纪、景嘉微、澜起科技等。
核心零部件厂商包括: 中际旭创、天孚通信、胜宏科技、生益科技等,主要涉及光模块、PCB等服务器关键配套。光模块与PCB跟随AI服务器放量同步扩张,国产厂商在全球供应链中份额领先。
5. 中游整机环节
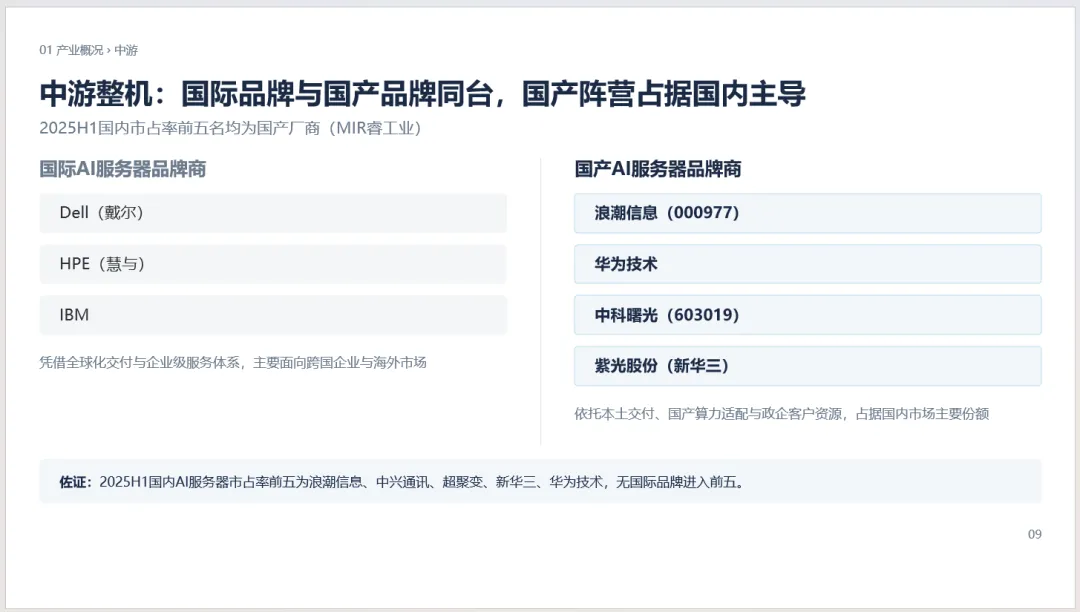
中游整机市场呈现国际品牌与国产品牌同台竞争、国产阵营占据国内主导的格局。
国际AI服务器品牌商: Dell(戴尔)、HPE(慧与)、IBM。其凭借全球化交付与企业级服务体系,主要面向跨国企业与海外市场。
国产AI服务器品牌商: 浪潮信息(000977)、华为技术、中科曙光(603019)、紫光股份(新华三)。其依托本土交付、国产算力适配与政企客户资源,占据国内市场主要份额。
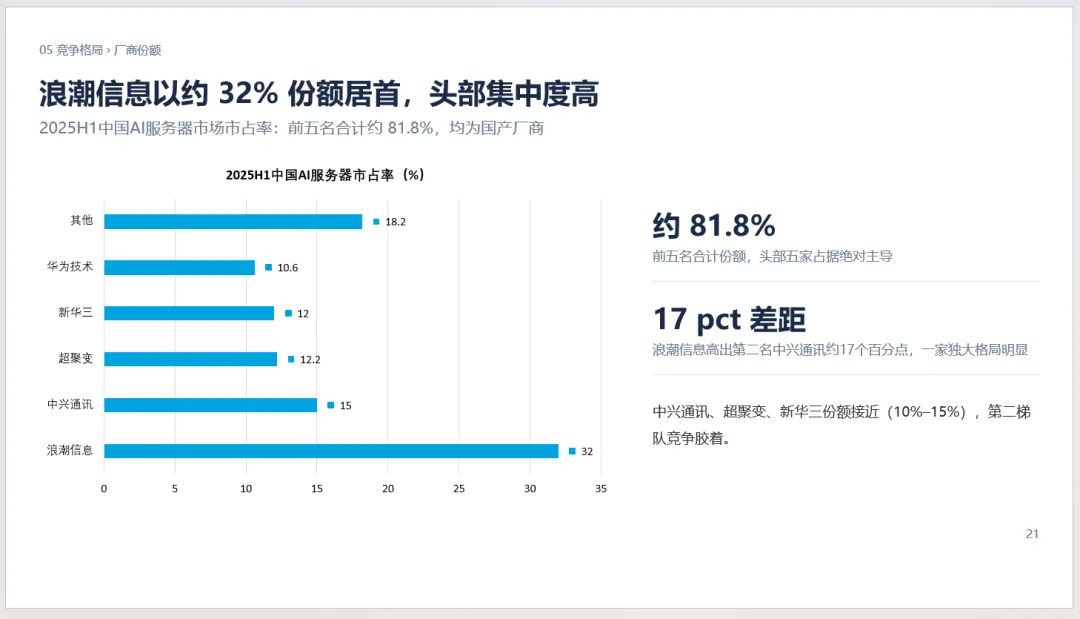
佐证:2025H1国内AI服务器市占率前五为浪潮信息、中兴通讯、超聚变、新华三、华为技术,均为国产厂商,无国际品牌进入前五(MIR睿工业)。
6. 下游应用
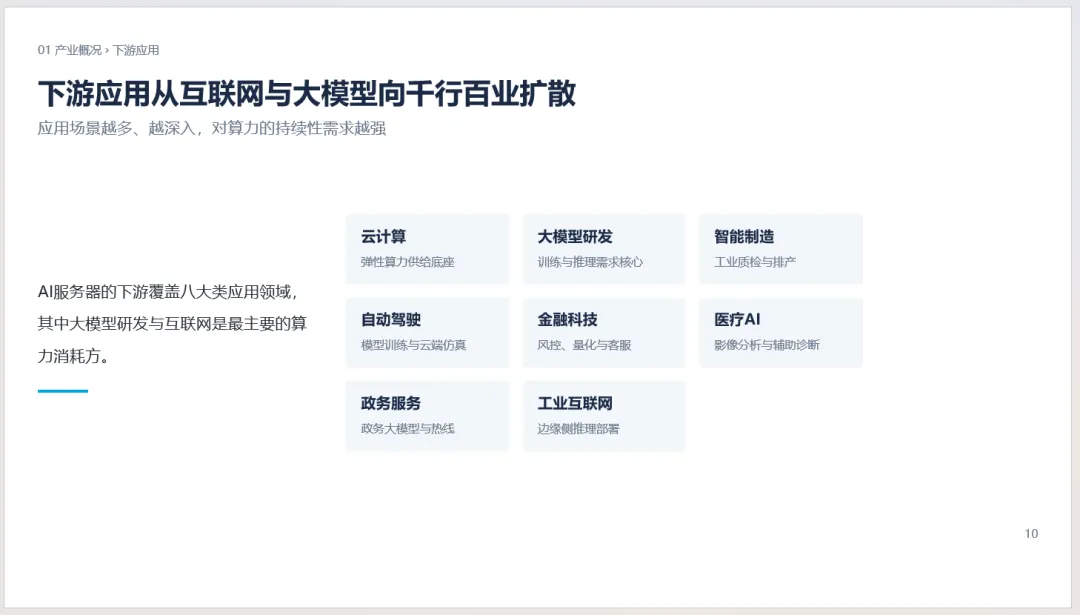
AI服务器下游应用从互联网与大模型向千行百业扩散。应用场景越多、越深入,对算力的持续性需求越强。主要覆盖八大类应用领域:
| 应用领域 | 主要场景 |
|---|---|
| 云计算 | 弹性算力供给底座 |
| 大模型研发 | 训练与推理需求核心 |
| 智能制造 | 工业质检与排产 |
| 自动驾驶 | 模型训练与云端仿真 |
| 金融科技 | 风控、量化与客服 |
| 医疗AI | 影像分析与辅助诊断 |
| 政务服务 | 政务大模型与热线 |
| 工业互联网 | 边缘侧推理部署 |
其中,大模型研发与互联网是最主要的算力消耗方。
三、发展历程
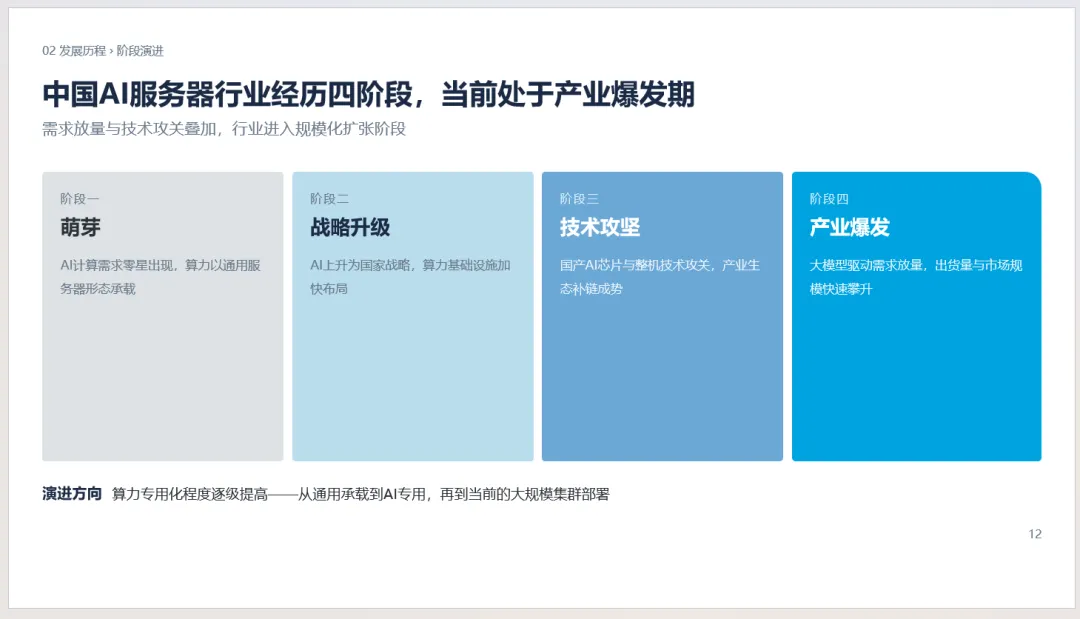
中国AI服务器行业经历四个阶段,当前处于产业爆发期。需求放量与技术攻关叠加,行业进入规模化扩张阶段。
| 阶段 | 特征 |
|---|---|
| 阶段一:萌芽 | AI计算需求零星出现,算力以通用服务器形态承载 |
| 阶段二:战略升级 | AI上升为国家战略,算力基础设施加快布局 |
| 阶段三:技术攻坚 | 国产AI芯片与整机技术攻关,产业生态补链成势 |
| 阶段四:产业爆发 | 大模型驱动需求放量,出货量与市场规模快速攀升 |
演进方向:算力专用化程度逐级提高——从通用承载到AI专用,再到当前的大规模集群部署。
四、政策背景
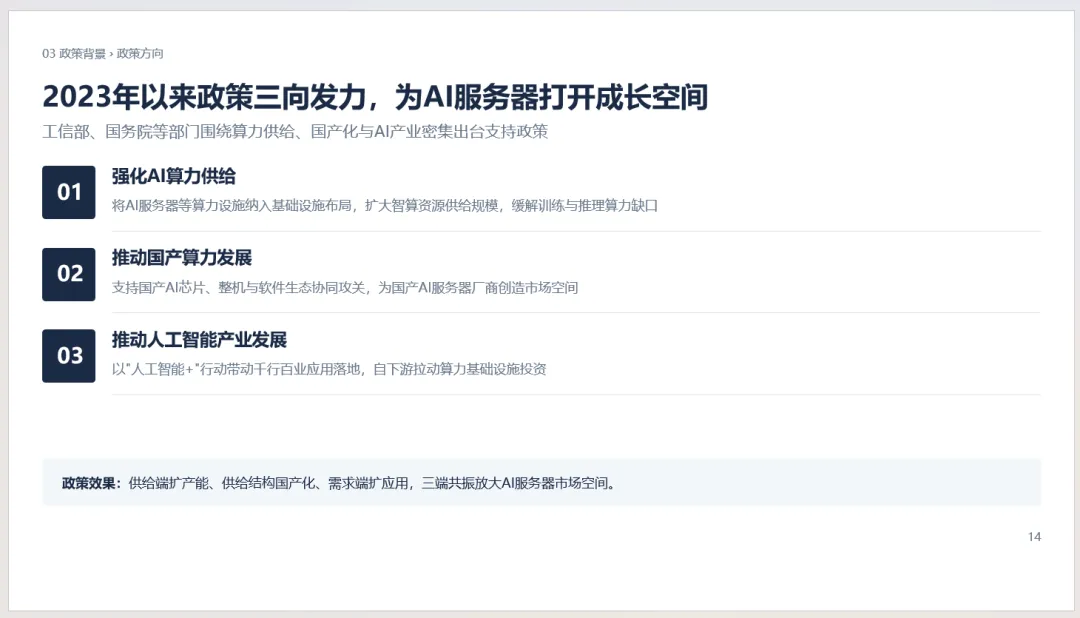
2023年以来,政策三向发力,为AI服务器打开成长空间。工信部、国务院等部门围绕算力供给、国产化与AI产业密集出台支持政策。
| 政策方向 | 主要内容 |
|---|---|
| 强化AI算力供给 | 将AI服务器等算力设施纳入基础设施布局,扩大智算资源供给规模,缓解训练与推理算力缺口 |
| 推动国产算力发展 | 支持国产AI芯片、整机与软件生态协同攻关,为国产AI服务器厂商创造市场空间 |
| 推动人工智能产业发展 | 以“人工智能+”行动带动千行百业应用落地,自下游拉动算力基础设施投资 |
政策效果:供给端扩产能、供给结构国产化、需求端扩应用,三端共振放大AI服务器市场空间。
五、发展现状
1. 出货结构:AI服务器渗透加速
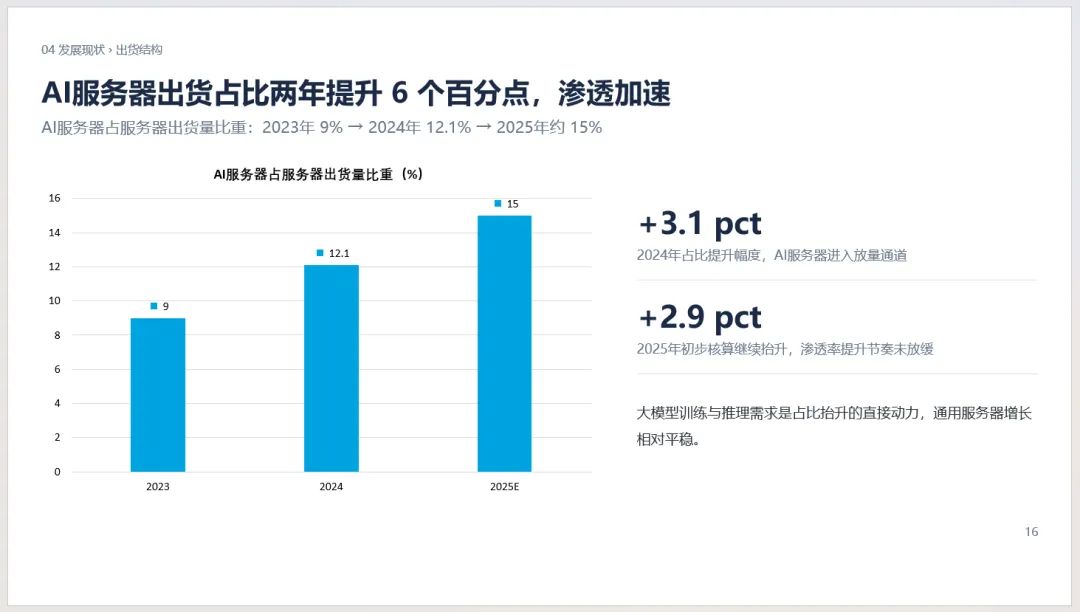
AI服务器占服务器出货量比重持续提升:
| 年份 | AI服务器占服务器出货量比重 |
|---|---|
| 2023年 | 9% |
| 2024年 | 12.1% |
| 2025年 | 约15% |
2024年占比提升幅度为+3.1个百分点,AI服务器进入放量通道;2025年初步核算继续抬升+2.9个百分点,渗透率提升节奏未放缓。大模型训练与推理需求是占比抬升的直接动力,通用服务器增长相对平稳。
2. 出货量:2025年达84万台,增速不降反升
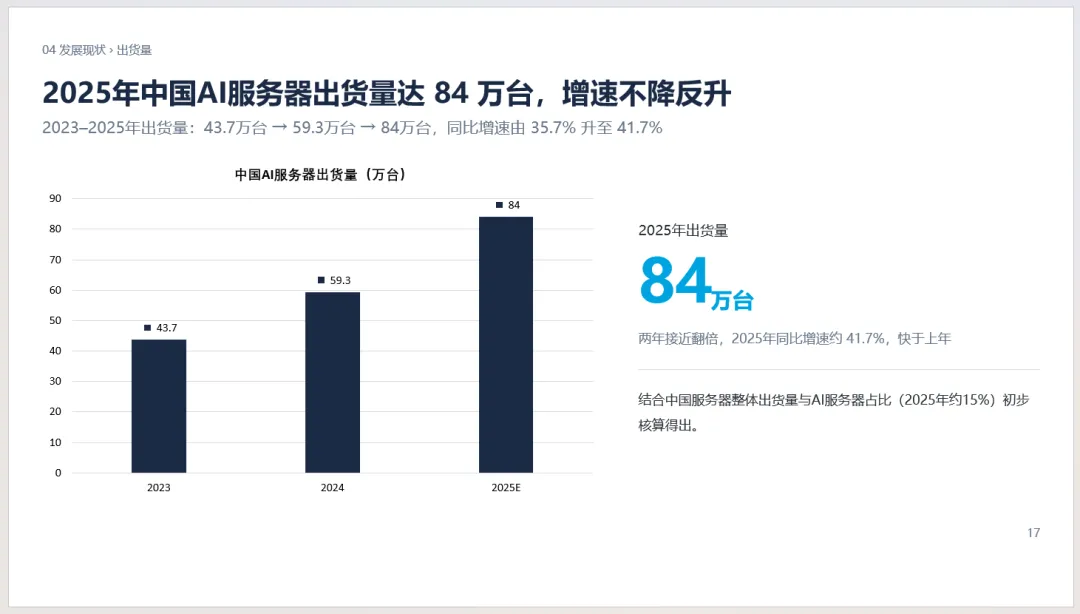
2023—2025年中国AI服务器出货量分别为:
| 年份 | 出货量 | 同比增速 |
|---|---|---|
| 2023年 | 43.7万台 | — |
| 2024年 | 59.3万台 | 35.7% |
| 2025年 | 84万台 | 约41.7% |
2025年出货量较2023年接近翻倍,同比增速约41.7%,快于上年。该数据结合中国服务器整体出货量与AI服务器占比(2025年约15%)初步核算得出。
3. 市场规模:259亿美元,量价齐升
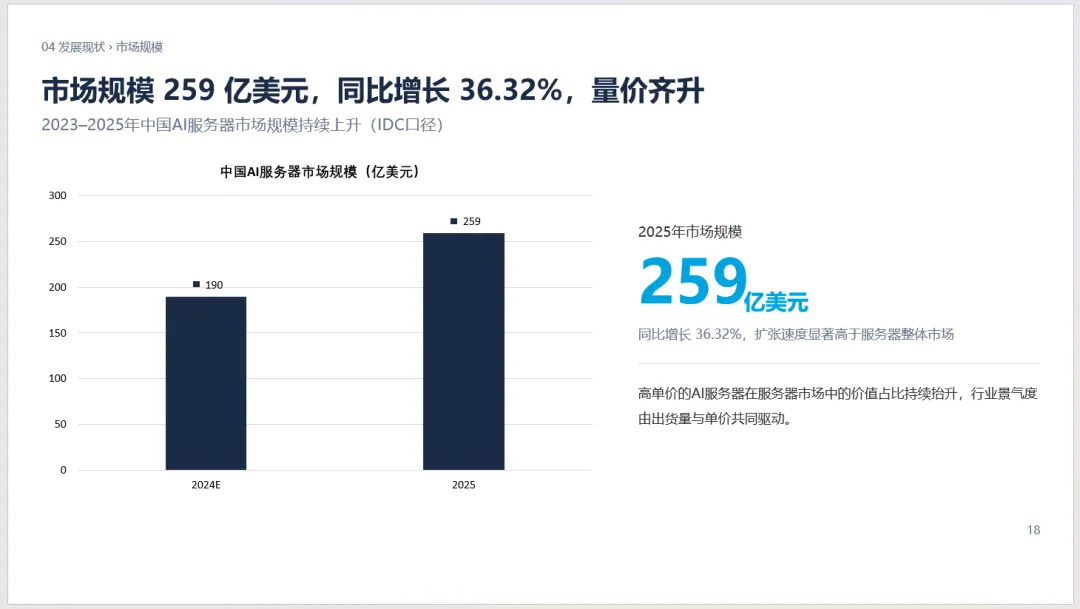
2025年中国AI服务器市场规模为259亿美元,同比增长36.32%(IDC口径),扩张速度显著高于服务器整体市场。高单价AI服务器在服务器市场中的价值占比持续抬升,行业景气度由出货量与单价共同驱动。
4. 产品结构:推理服务器占67%
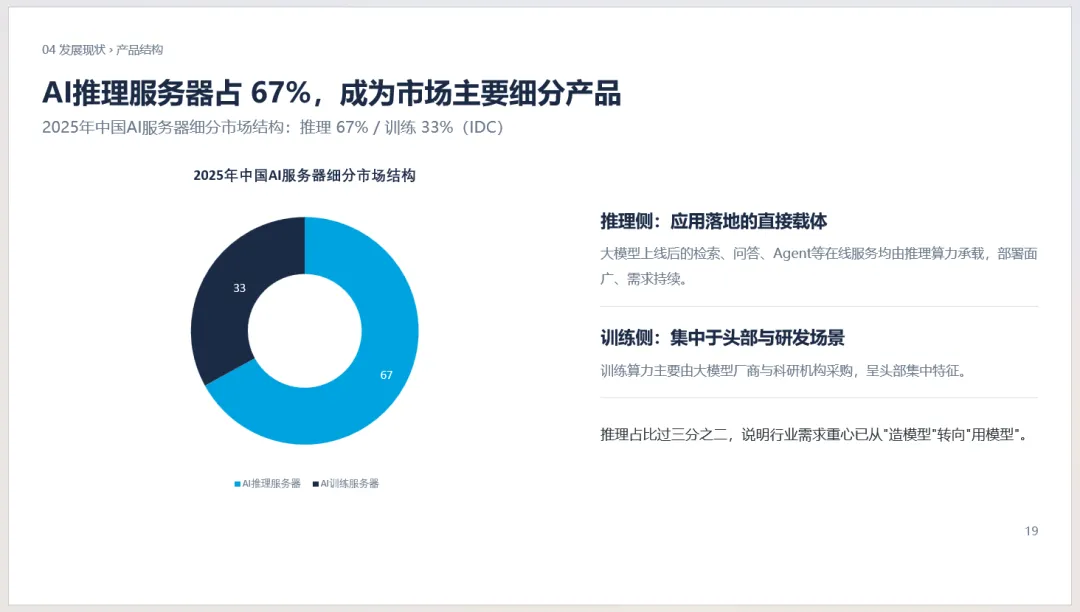
2025年中国AI服务器细分市场结构为:推理67% / 训练33%(IDC)。
推理侧: 应用落地的直接载体。大模型上线后的检索、问答、Agent等在线服务均由推理算力承载,部署面广、需求持续。
训练侧: 集中于头部与研发场景。训练算力主要由大模型厂商与科研机构采购,呈头部集中特征。
推理占比超过三分之二,说明行业需求重心已从“造模型”转向“用模型”。
六、竞争格局
1. 市场集中度与头部厂商
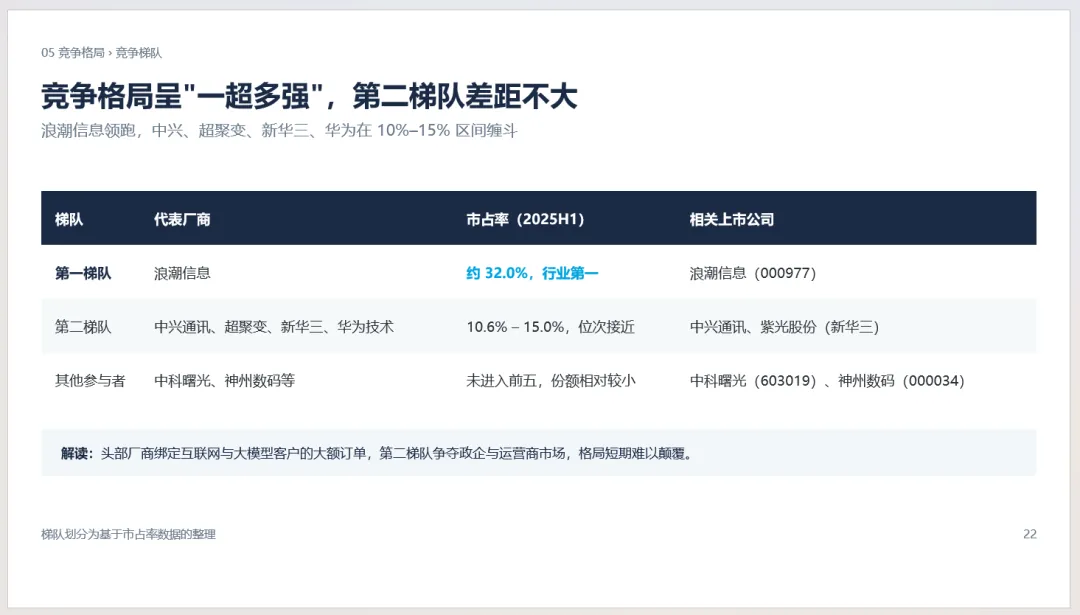
2025H1国内AI服务器市占率前五均为国产厂商:浪潮信息、中兴通讯、超聚变、新华三、华为技术,无国际品牌进入前五(MIR睿工业)。其中,浪潮信息市占率约32%,居行业第一,远高于其他厂商。
2. 竞争梯队特征
| 阵营 | 代表厂商 | 主要优势 |
|---|---|---|
| 国际品牌 | Dell、HPE、IBM | 全球化交付与企业级服务体系,主要面向跨国企业与海外市场 |
| 国产头部 | 浪潮信息、华为技术、中科曙光、紫光股份(新华三)等 | 本土交付、国产算力适配与政企客户资源,占据国内市场主要份额 |
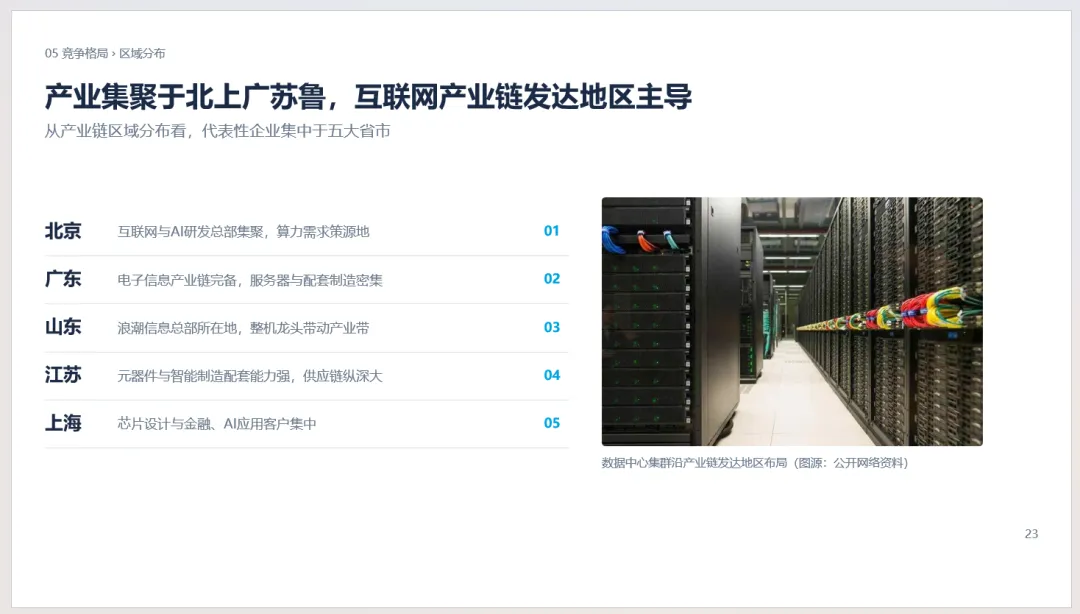
整体看,国产阵营在国内市场占据主导地位,国产替代是行业竞争格局变化的重要主线。源PPT目录中提及“区域分布”,但正文未展开,故本报告不作具体区域数据推断。
七、趋势与前景
1. 市场规模预期
预计2031年中国AI服务器市场规模将达到839亿美元,2026—2031年年均复合增速为20.98%。行业仍具备较高成长性。
2. 核心驱动与主线
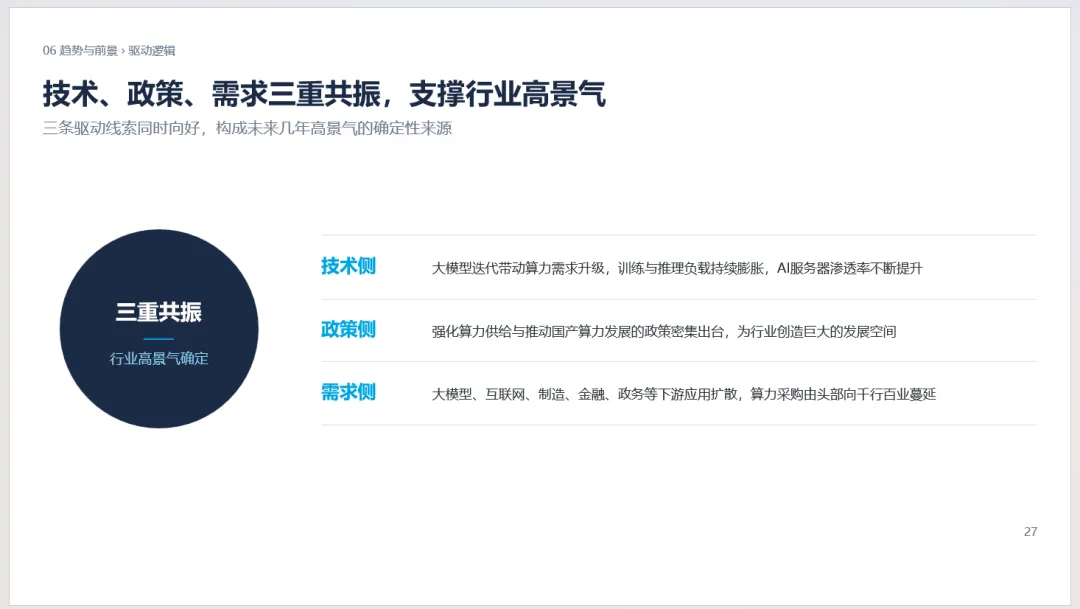
报告提出,中国AI服务器行业处于黄金发展期,技术、政策、需求三重共振是核心驱动:
技术驱动: AI芯片、整机、光模块、PCB等产业链环节协同演进,算力专用化与集群部署能力提升。
政策驱动: 算力供给、国产化与“人工智能+”政策三向发力,供给端与需求端共同扩张。
需求驱动: 大模型训练与推理需求放量,应用从互联网、大模型研发向制造、交通、金融、医疗、政务、工业互联网等领域扩散。
核心主线为国产替代与绿色化。国产芯片、整机与软件生态协同攻关,将为国产AI服务器厂商创造市场空间;绿色化则与算力基础设施大规模部署下的能效要求相关。
八、结论
行业处于产业爆发期。 2025年出货量84万台、市场规模259亿美元,出货占比提升至约15%,AI服务器成为服务器市场增长的核心增量。
需求重心从训练转向推理。 推理服务器占比达67%,表明大模型应用落地加快,推理侧算力需求更具持续性和广泛性。
国产阵营主导国内市场。 2025H1市占率前五均为国产厂商,浪潮信息以约32%的份额居首,国产替代是竞争格局的核心主线。
产业链关键约束在上游芯片。 AI芯片供给与国产化进度决定全产业链扩张节奏,光模块、PCB等配套环节随AI服务器放量同步受益。
中长期成长空间明确。 2031年市场规模预期达839亿美元,2026—2031年CAGR约20.98%,技术、政策、需求三重共振有望延续。
总体判断: 中国AI服务器行业在政策支持、大模型需求放量与国产算力生态完善的共同推动下,正从“造模型”驱动转向“用模型”驱动,行业景气度有望在中长期延续;国产替代与绿色化将成为下一阶段竞争与发展的关键变量。