研报速递
今日精选报告42篇已送达【知识星球】💡
✔️ 4万+份各行业最新报告直接加入【知识星球】,一键获取,扫码加入 👇

从卖席位到卖结果
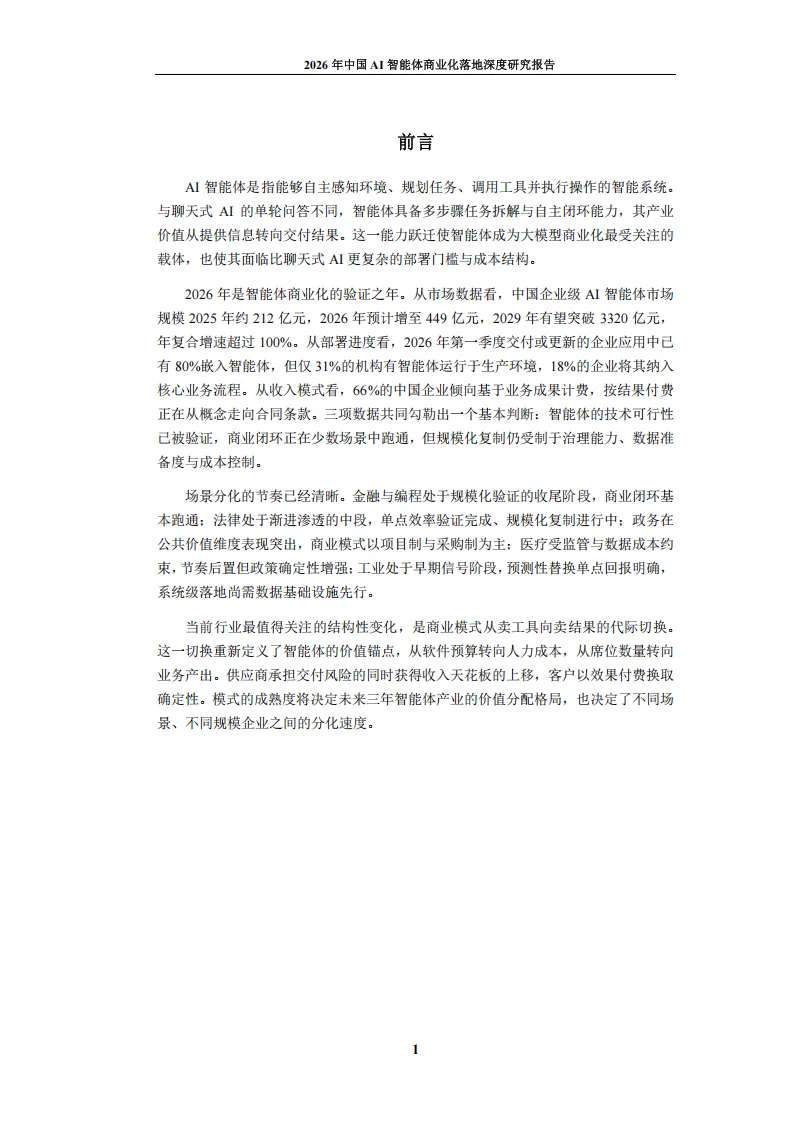
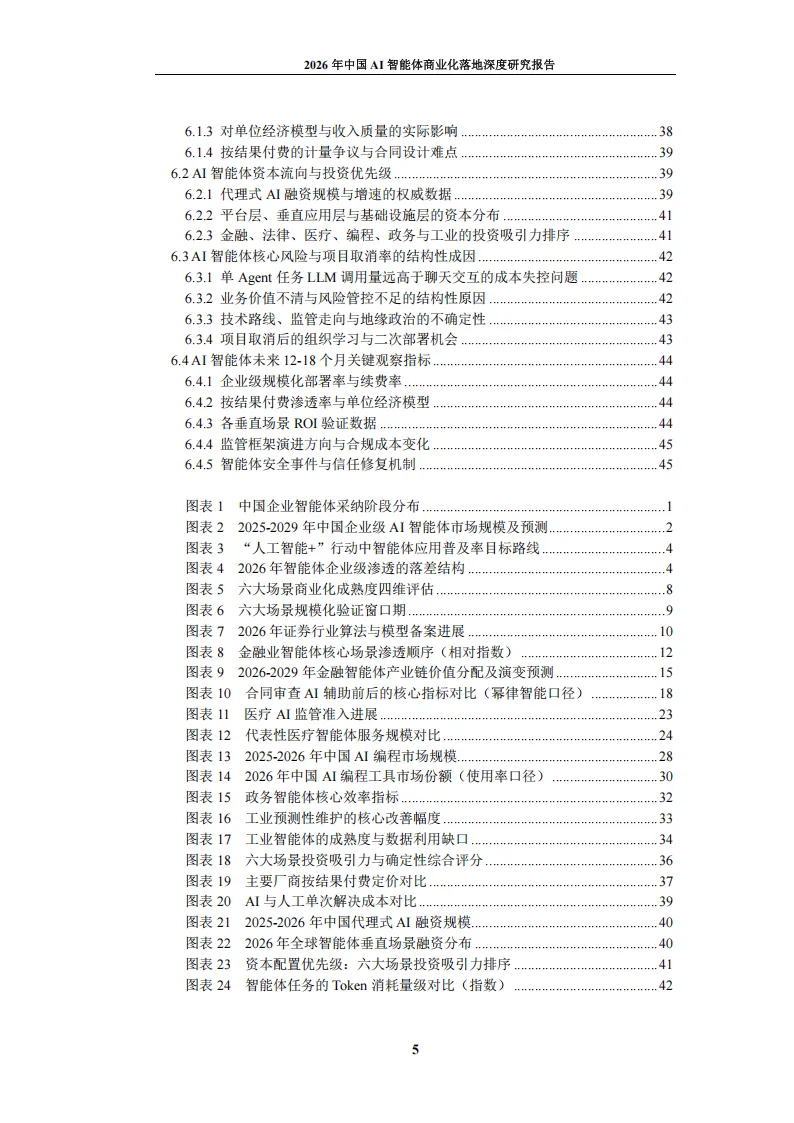
大模型行业存在一个心照不宣的认知误区:将智能体嵌入产品菜单,便视为完成落地。九思行研《2026年中国AI智能体商业化落地深度研究报告》以一组对比数据揭示这一幻觉——80%的企业应用已嵌入智能体,仅31%运行于生产环境,18%纳入核心业务流程。技术可用性与商业闭环之间存在实质性断裂。
报告的核心判断是:2026年并非智能体的爆发年,而是验证年。少数场景开始按结果收费,多数项目仍受制于治理、数据与成本。竞争焦点已从"能否构建"转向"谁来买单、以何种方式计价"。
核心数据透视
449亿元:2026年中国企业级AI智能体市场规模,2025年为212亿元,2029年预计突破3320亿元,年复合增速超100%。 80% / 31% / 18%:企业应用嵌入率、生产环境运行率、核心业务纳入率。嵌入与上岗之间,横亘治理鸿沟。 66%:中国企业倾向基于业务成果计费,显著高于全球均值。 171%:全球成功部署的代理式AI项目平均ROI,中位回本周期5.1个月,但高回报集中于少数跑通闭环的项目。 >40%:Gartner预测至2027年底被取消的代理式AI项目比例。成本失控、价值模糊、风险缺位是三项主要致死因素。 88分 vs 52分:六大场景投资吸引力评分,金融居首,工业居末。
部署率泡沫:嵌入不等于启用
供给侧默认搭载是2026年最隐蔽的水分。主流软件厂商将智能体作为版本更新标配,企业采购新系统时被动获得,却未必启用。真正接入核心流程需跨越四道关卡:数据准备、权限治理、流程再造、人员培训。IDC数据显示,38%的企业将数据准备度不足列为首要障碍。
需求侧的核心障碍是责任机制缺位。智能体触及核心系统时,错误输出的归属、调用边界、审计要求均需制度化安排。深圳福田出台全国首个政务辅助智能机器人管理办法,为每名数智员工配备监护人,以制度供给换取部署深度,43类智能体全面上岗。
商业含义明确:厂商竞争力不再取决于演示效果,而取决于上线后的责任归属、计量方式与成本承担。卖工具的公司止步于试点,具备治理能力的公司方能获得续费。
试点项目的高取消率印证行业困境。智能体多步骤自主任务带来LLM调用量指数级上升,编码类智能体千轮任务Token消耗可达普通对话的45倍。演示阶段的效果在规模化生产环境中迅速转化为成本失控。全球成功项目的171%平均ROI与40%以上的取消率并存,说明高回报高度集中于少数跑通闭环的标杆,多数企业困于试点至规模化的断层。判断商业闭环应依据部署率、续费率与单位经济模型三项标尺,而非概念热度。
商业模式代际切换:从席位订阅到结果计费
传统SaaS增长公式为"人多→席位多→收入多"。智能体改变了前提:软件自主读数据、调工具、完成任务,客户购买的不再是员工使用的软件,而是一次跑通的动作。价值锚点从软件采购预算转向人力成本,从席位数量转向业务产出。Bessemer判断,垂直AI的市场空间可达同领域SaaS的十倍,因其消耗的是劳动力预算而非IT预算。IDC预测至2028年,70%软件供应商将转向成果或交易量计费。
海外样本已完成产品化:Sierra采用基础订阅加按自主解决会话0.2–1.5美元计费,转人工不计费;Salesforce Agentforce仅在AI从头跑通时收取2美元/单;Zendesk引入独立模型核验verified resolution后方才计价。
中国版本更为激进,RaaS(Results-as-a-Service)模式直接交付业务结果:零犀科技不售软件,按保险销售新增保费分成,助头部险企新增保费超20亿元;蚂蚁数科按理财代销转化分成(千分之二至千分之四),客户愿意签署3–5年长约,甚至出现首年收益全部归客户以换取长期合约的安排;百融云创、用友、天润云陆续将成功办结写入合同。
按结果付费的命门在于计量。客服场景的自主解决可由供应商自评(道德风险)、独立模型核验(增加成本)或客户确认(增加摩擦);多要素业务的结果归因在合同中几乎无法穷尽。可行解收敛为:第三方审计、历史基线对赌、低固定费加高分成混合定价。能否将结果定义为可独立核验的事件,决定厂商能否从工具费升级至结果分成。
场景梯度分化:金融与编程先行,医疗与工业长周期
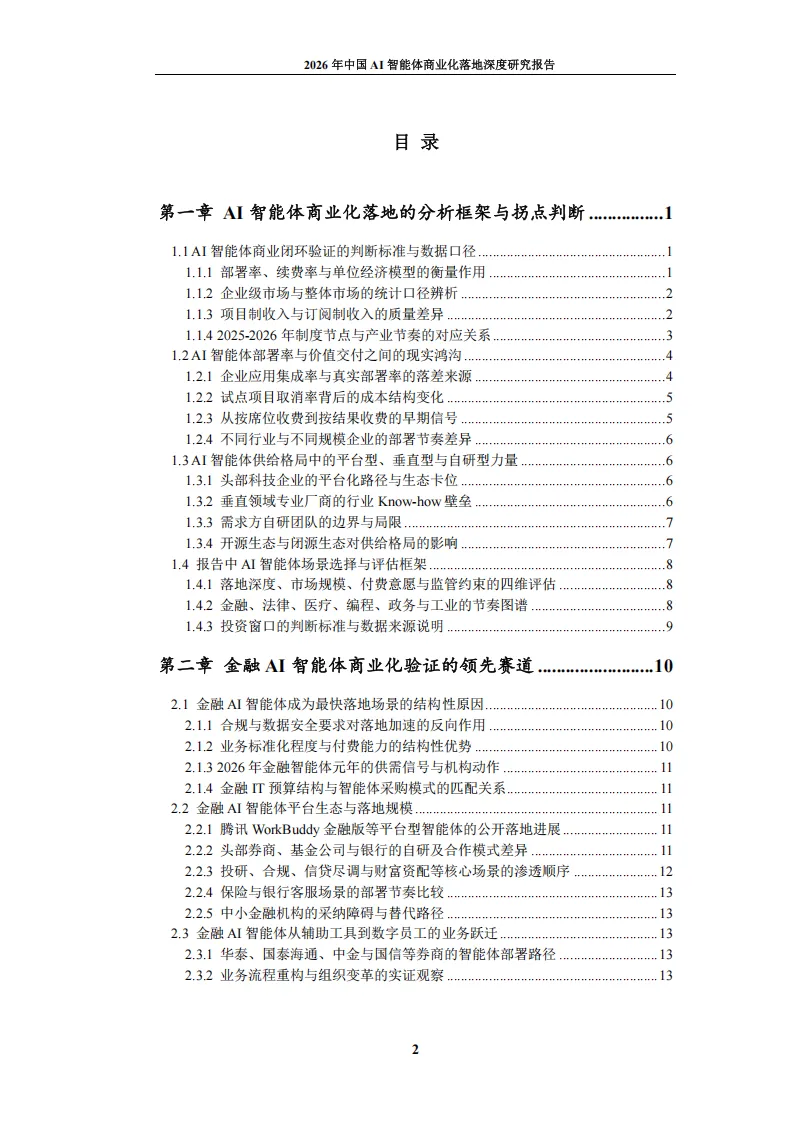
六大场景并非同步推进,而是呈现清晰的商业化梯队。
第一梯队:金融与编程,商业闭环基本确认
金融具备标准化、高付费、好核验三重红利,最适合按结果计费。合规监管反向加速落地,备案制筛除劣质供给,渗透顺序为投研、合规风控、信贷尽调、财富管理。重庆银行信贷审批单笔录入从210分钟降至15分钟,时效缩短87%;国泰海通灵犀累计服务8300万人次。产业链价值向垂直应用层倾斜,预计2029年该层价值占比升至41%。
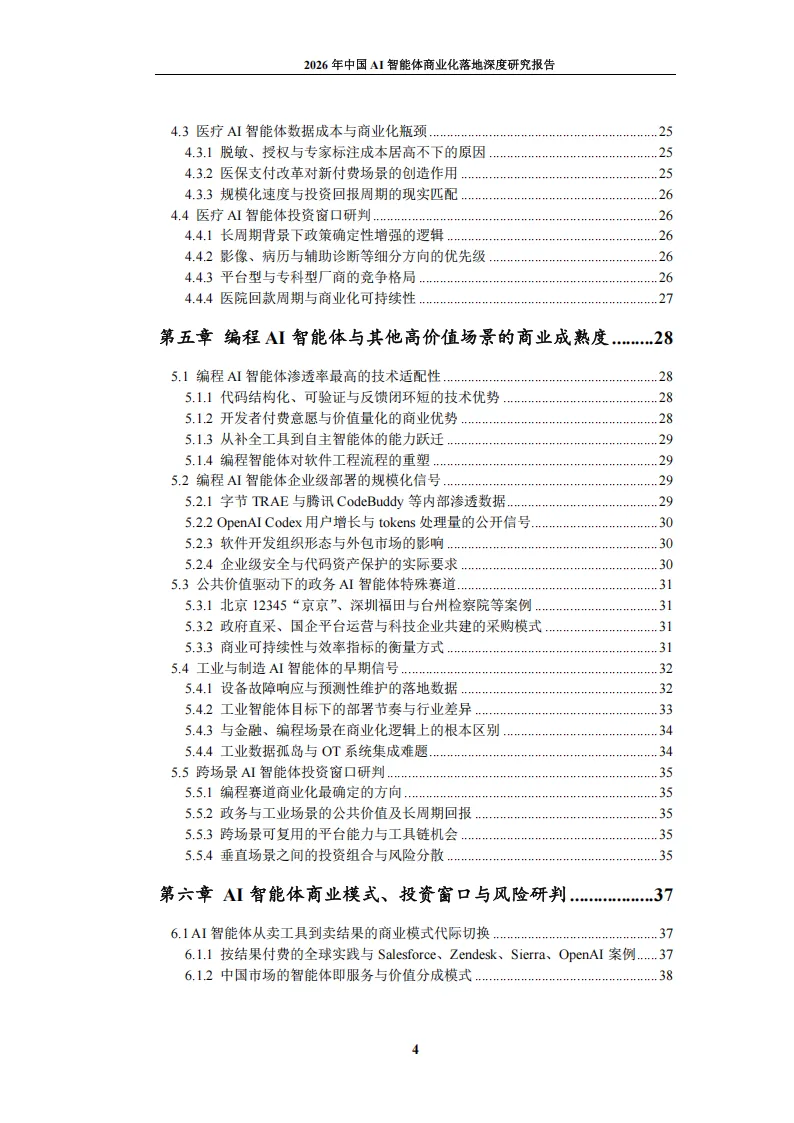
编程凭借代码可编译、可单测、反馈闭环以分钟计的先天优势,成为渗透率最高场景。2026年中国AI编程渗透率超78%,阿里Qoder收入份额47.6%(IDC口径),市场规模11.73亿元,同比增长194%。行业已从代码补全演进至自主拆解需求、修改多文件、交付完整模块的Agent形态。企业采购重点转向私有化部署与代码资产保护,安全合规成为硬门槛。此处销售的不是辅助写代码,而是交付可用模块。
第二梯队:法律与政务,单点验证完成,面上渐进
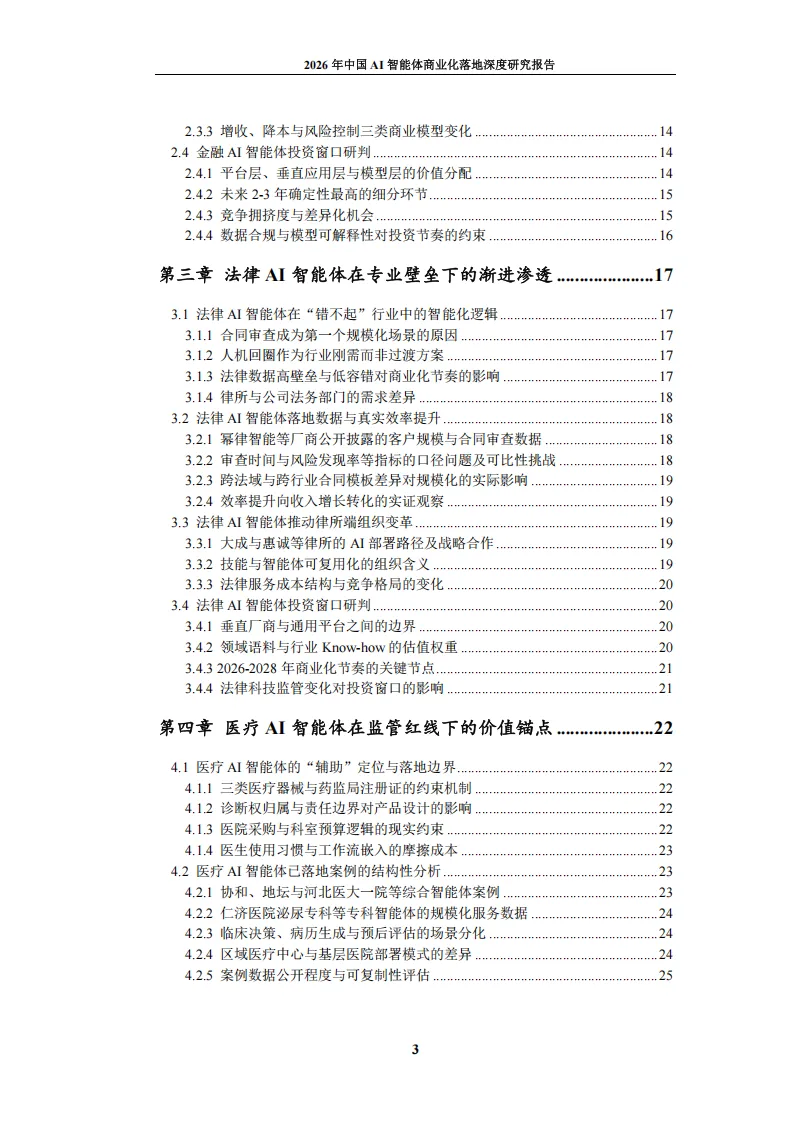
法律属于错不起的赛道,不会爆发式替代,只能渐进渗透。合同审查是首个规模化场景:幂律MeCheck将审查耗时从4小时压缩至15分钟,风险漏检率从8%降至0.5%。跨法域、跨行业模板使边际成本远高于通用SaaS。人机回圈不是过渡手段,而是永久制度,司法部合规试点明确要求AI标注不构成法律意见。定价逻辑不是替代律师,而是放大律师单位产出。资本估值重心已从模型能力转向领域语料与行业规则库Know-how。
政务以公共价值优先,收入依赖财政预算与国资采购。北京12345京京、深圳福田数智员工、台州检察辅助办案的效率指标显著:重复填报减少50%,仲裁文书撰写从半天压缩至数分钟,办结率100%。自主可控是硬性前提,全部要求国产大模型与国产算力。商业逻辑为标杆打造、向下复制,公共价值确定,商业弹性有限。
第三梯队:医疗与工业,长周期赛道
医疗受强监管约束,三类医疗器械注册证抬高准入门槛,诊断权归属医生。转折点是2026年3月12项AI辅助诊断纳入医保乙类目录,打通付费闭环。病历生成与影像辅助诊断优先级最高,但医院回款周期漫长,适合耐心产业资本,不适配短期回报预期。
工业仅预测性维护单点ROI明确,非计划停机减少30–50%,12–18个月可实现10:1至30:1回报。但75%项目仍处实验室验证阶段,60%以上设备为数据孤岛,65%工业数据未被有效利用,OT/IT融合须先于智能体部署。卖智能体之前,先卖数据治理。
投资吸引力排序(报告口径):金融(88)> 编程(85)> 法律(71)> 政务(66)> 医疗(63)> 工业(52)。组合策略参考:核心仓位配置金融与编程,卫星仓位布局法律与政务,医疗与工业作为期权仓位,等待支付与数据基础设施信号。
供给格局:模型层利润变薄,治理层价值上移
开源重塑成本曲线。DeepSeek V4 Flash成本压至闭源约1/95,Kimi K3登顶代码评测。结果并非开源胜利,而是价值链重新分层:模型层因同质化与开源冲击,利润占比下行(金融场景测算从2026年18%降至2029年14%);平台层占据编排、托管、权限、审计入口,收取稳定过路费;垂直应用层依靠行业Know-how、规则库与工作流耦合抬价(金融场景2029年价值占比预计升至41%);基础设施层——评测、护栏、MCP工具链、可观测性——成为被低估的卖铲人。
供给端形成三股力量。平台型厂商(字节扣子、百度文心AgentBuilder、阿里云百炼)以全栈开发治理能力占据生态入口,低代码构建的智能体长期占据活跃数量半数以上,但浅层行业能力易被同质化。垂直厂商的护城河在于标注完成的领域语料库、经业务验证的行业规则库、与客户流程的深度耦合(如幂律智能覆盖600+合同模板),唯有绑定业务流程并具备监管级可解释性方能守住溢价。大型企业自研的理性边界在于:掌握数据、评测与流程控制权,基础模型与开发框架交由外部生态,完全从零构建的投入产出比并不划算。
对创业者而言,机会不在再训模型,而在三处:将行业审查规则与合规红线封装为可复用Skill;构建跨场景的智能体治理与成本熔断机制;在金融、法律、工业领域承接平台做不深、客户不敢外包给通用模型的脏活。
结语
智能体行业的泡沫不在模型能力,而在嵌入率制造的错觉。2026年之后,评判AI公司的标准将发生转变:不再询问Agent能做什么,而是追问客户按什么结果结账、结了几次、是否续约。
从卖工具到卖结果,不仅是定价方式的改变,更是产业链权责、风险与利益的重新分配。技术决定可能性,治理与商业逻辑决定落地规模。智能体竞赛的下半场,赢家不属于参数最强的模型,而属于最懂业务、能交付真实结果的玩家。能跑是演示,能结账才是商业化。