研报速递
2026懒人经济行业研究报告节选
(附完整报告下载)
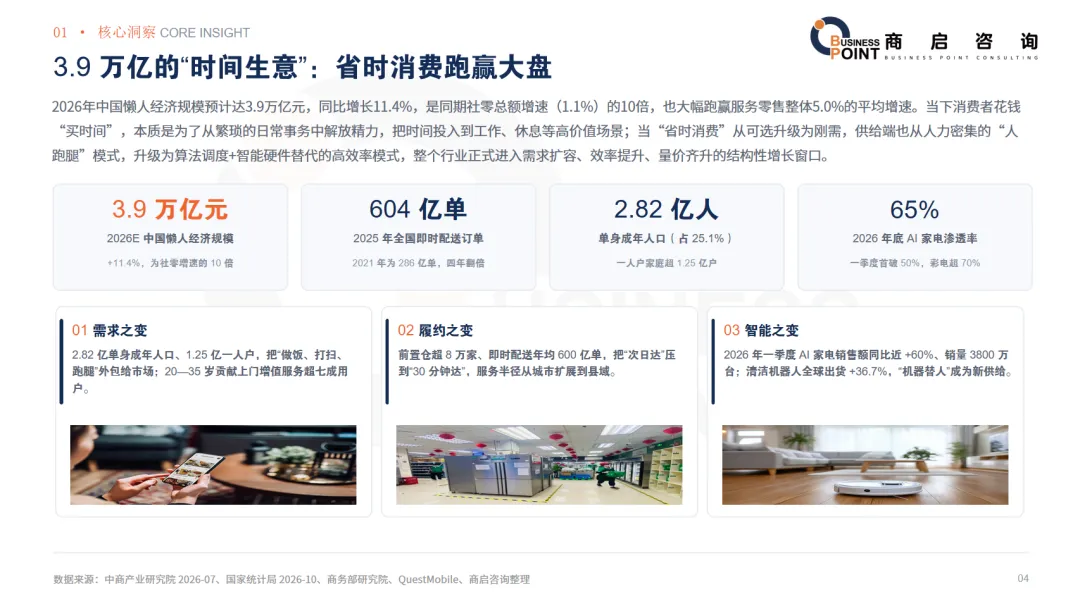
3.9 万亿的“时间生意”:省时消费跑赢大盘
2026年中国懒人经济规模预计达3.9万亿元,同比增长11.4%,是同期社零总额增速(1.1%)的10倍,也大幅跑赢服务零售整体5.0%的平均增速。当下消费者花钱 “买时间”,本质是为了从繁琐的日常事务中解放精力,把时间投入到工作、休息等高价值场景;当 “省时消费” 从可选升级为刚需,供给端也从人力密集的 “人跑腿” 模式,升级为算法调度 + 智能硬件替代的高效率模式,整个行业正式进入需求扩容、效率提升、量价齐升的结构性增长窗口。
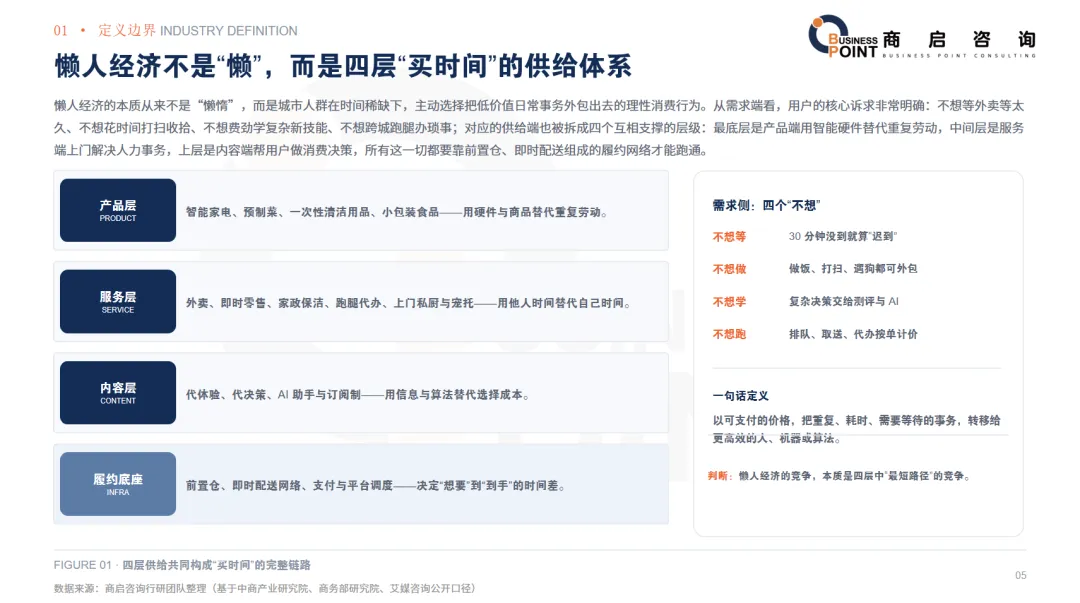
懒人经济不是“懒”,而是四层“买时间”的供给体系
懒人经济的本质从来不是 “懒惰”,而是城市人群在时间稀缺下,主动选择把低价值日常事务外包出去的理性消费行为。从需求端看,用户的核心诉求非常明确:不想久等外卖、不想花时间打扫收拾、不想费劲学习复杂新技能、不想跨城跑腿办理琐事;对应的供给端也拆分为四个互相支撑的层级:最底层是产品端,依靠智能硬件替代重复劳动;中间层是服务端,以上门服务解决人力事务;上层是内容端,帮助用户完成消费决策;以上全部环节,都需要前置仓、即时配送组成的履约网络作为底座支撑。
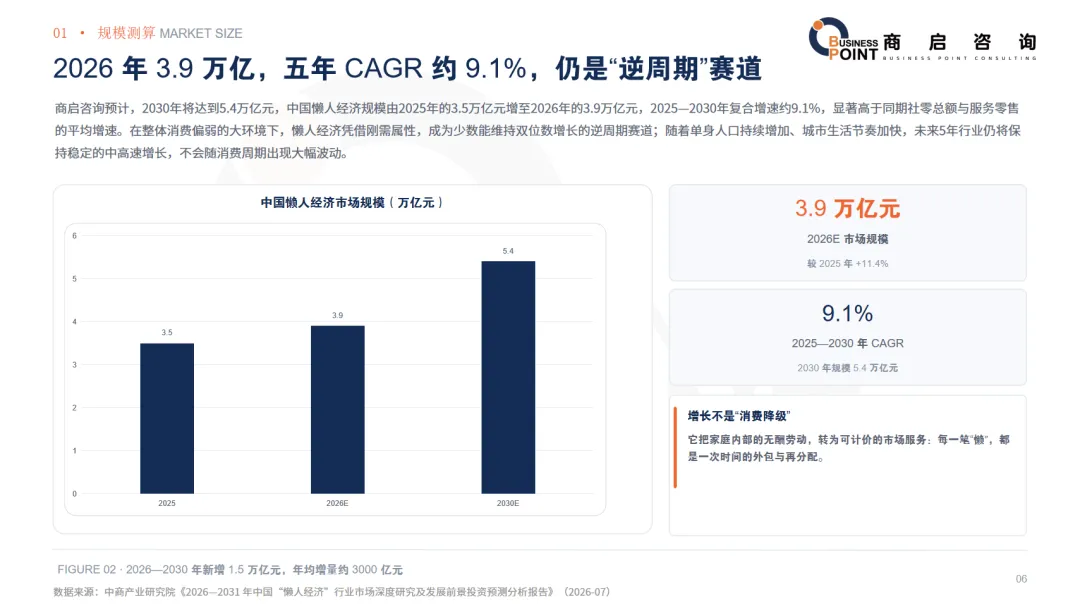
2026年3.9万亿,五年CAGR约9.1%,仍是“逆周期”赛道
商启咨询预计,中国懒人经济规模由2025年的3.5万亿元增至2026年的3.9万亿元,2030年将达到5.4万亿元,2025-2030年复合增速约9.1%,显著高于同期社零总额与服务零售的平均增速。在整体消费偏弱的大环境下,懒人经济凭借刚需属性,成为少数能够维持双位数增长的逆周期赛道;随着单身人口持续增加、城市生活节奏加快,未来5年行业仍将保持稳定的中高速增长,不会随消费周期出现大幅波动。
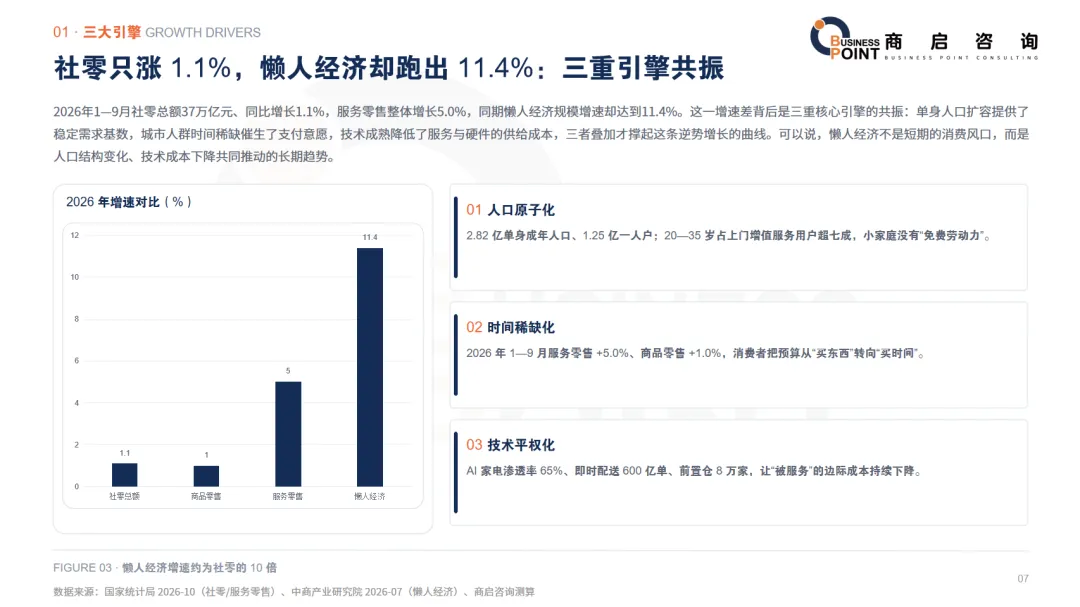
社零只涨1.1%,懒人经济却跑出11.4%:三重引擎共振
2026年1-9月社零总额37万亿元、同比增长1.1%,服务零售整体增长5.0%,同期懒人经济规模增速达到11.4%。这一增速差背后是三重核心引擎共振:单身人口扩容提供稳定需求基数,城市人群时间稀缺催生付费意愿,技术成熟降低服务与硬件的供给成本,三者叠加撑起这条逆势增长曲线。可以说,懒人经济不是短期消费风口,而是人口结构变化、技术成本下降共同推动的长期趋势。
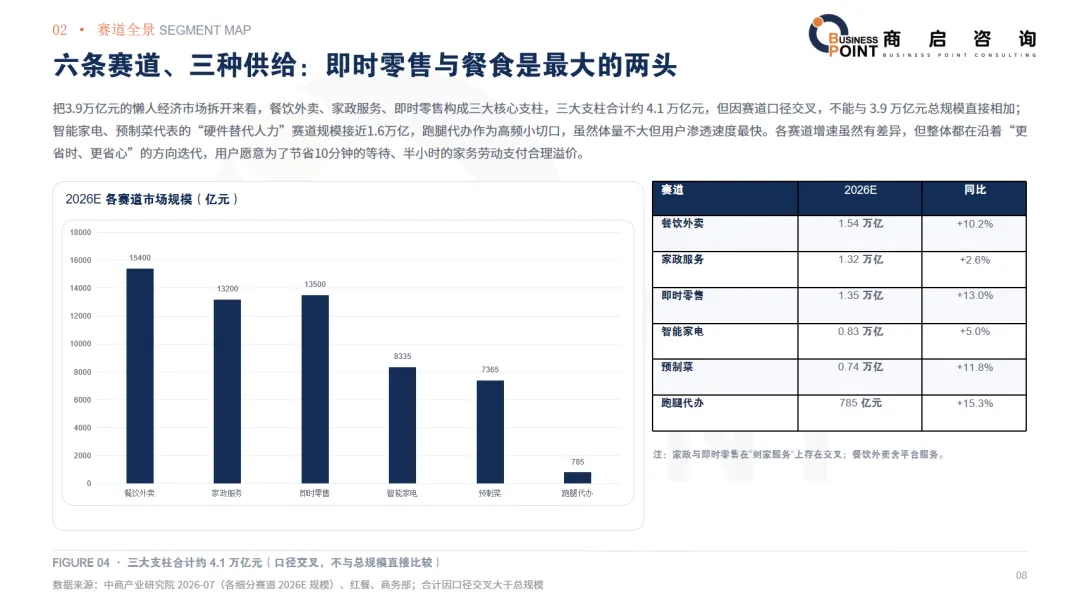
六条赛道、三种供给:即时零售与餐食是最大的两头
拆分3.9万亿元懒人经济市场来看,餐饮外卖、家政服务、即时零售构成三大核心支柱,三大支柱合计规模约4.1万亿元,但赛道之间存在口径交叉,该数值不可与3.9万亿元总规模直接相加;智能家电、预制菜代表的 “硬件替代人力” 赛道规模接近1.6万亿元,跑腿代办属于高频小切口赛道,虽然体量不大,但用户渗透速度最快。各赛道增速虽有差异,但整体均沿着 “更省时、更省心” 的方向迭代,用户愿意为节省10分钟等待、半小时家务劳动支付合理溢价。
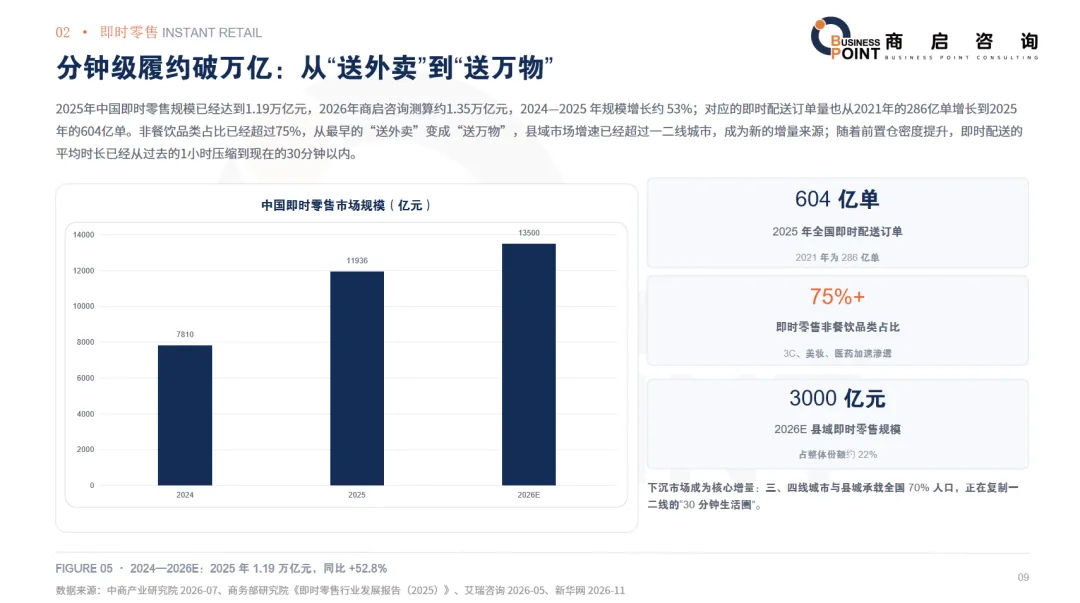
分钟级履约破万亿:从“送外卖”到“送万物”
2025年中国即时零售规模已经达到1.19万亿元,商启咨询测算 2026年约1.35万亿元,2024-2025年规模增长约53%;对应的即时配送订单量,从2021年的 286 亿单增长至2025年的604亿单。非餐饮品类占比已经超过75%,业务从最早的 “送外卖” 拓展为 “送万物”;县域市场增速已经超过一二线城市,成为新增量来源。随着前置仓密度提升,即时配送平均时长已由过去的1小时压缩至30分钟以内。
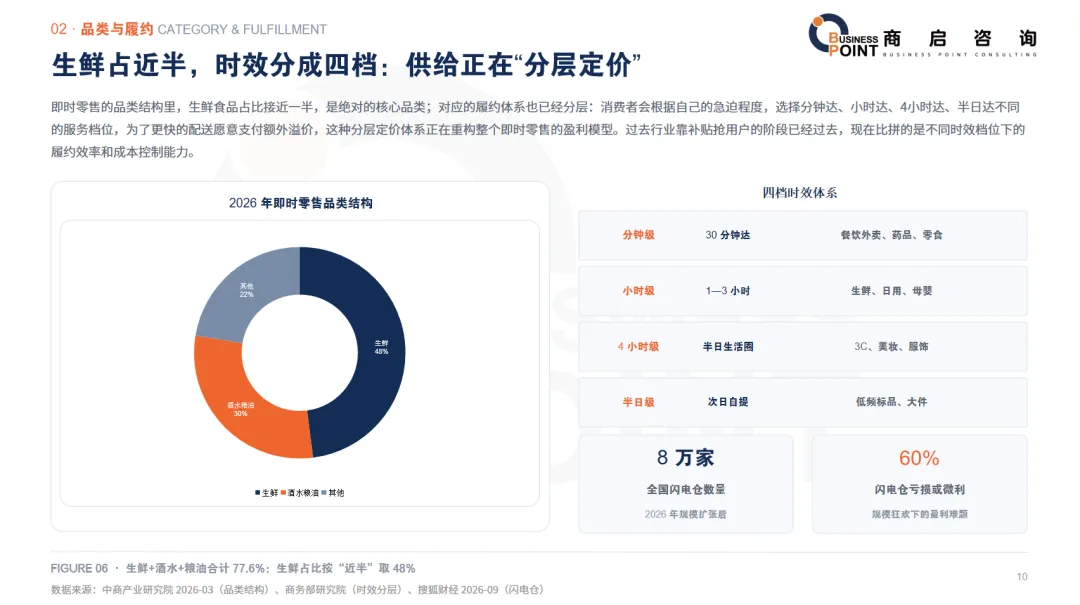
生鲜占近半,时效分成四档:供给正在“分层定价”
即时零售的品类结构中,生鲜食品占比接近一半,是绝对核心品类;配套履约体系已经实现分层:消费者可以根据自身紧急程度,选择分钟达、小时达、4小时达、半日达四种不同服务档位,愿意为更快的配送支付额外溢价,这套分层定价体系正在重构即时零售行业盈利模型。行业依靠补贴抢占用户的阶段已经结束,当前竞争核心转向不同时效档位下的履约效率与成本管控能力。
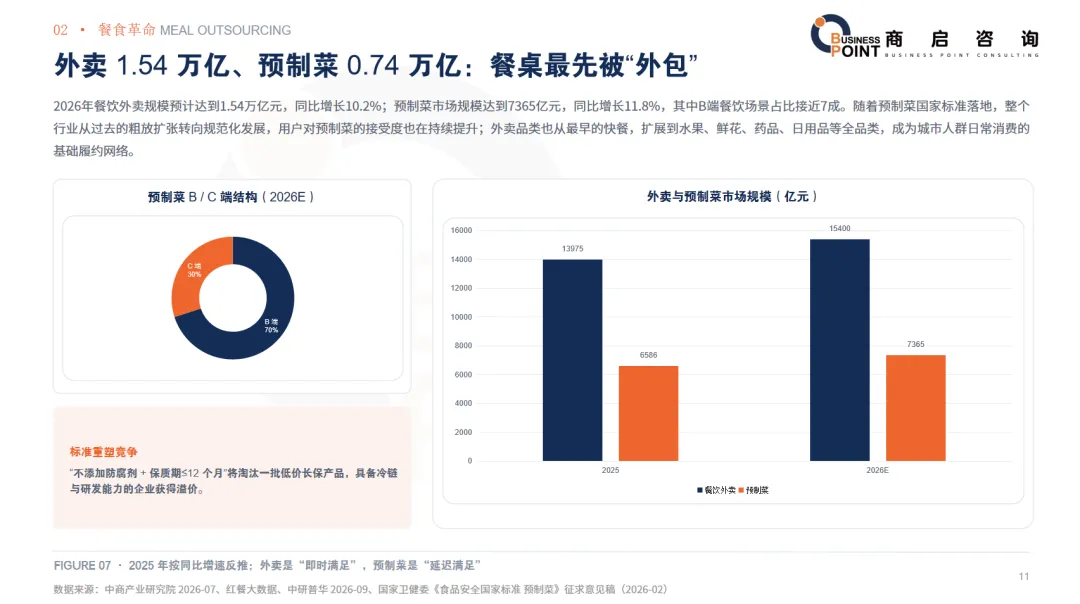
外卖1.54万亿、预制菜0.74万亿:餐桌最先被“外包”
2026年餐饮外卖规模预计达到1.54万亿元,同比增长10.2%;预制菜市场规模达到7365亿元,同比增长11.8%,其中B端餐饮场景占比接近七成。伴随预制菜国家标准落地,行业从粗放扩张转向规范化发展,用户对预制菜的接受度持续提升;外卖品类也从早期快餐,拓展至水果、鲜花、药品、日用品等全品类,成为城市人群日常消费的基础履约网络。
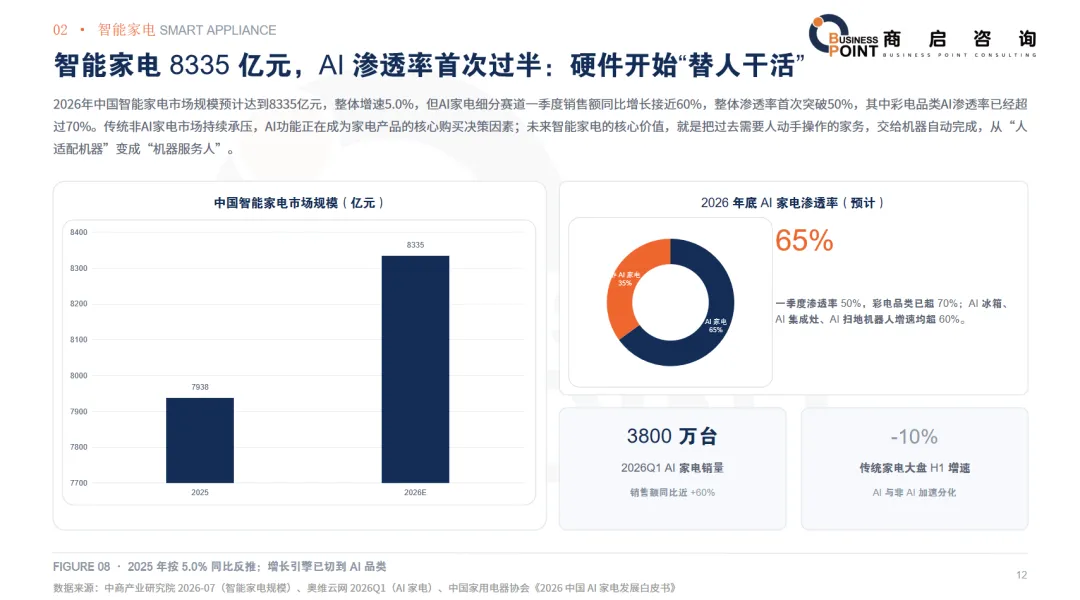
智能家电8335亿元,AI渗透率首次过半:
硬件开始“替人干活”
2026年中国智能家电市场规模预计达到8335亿元,整体增速5.0%;AI家电细分赛道一季度销售额同比增长接近60%,整体渗透率首次突破50%,其中彩电品类AI渗透率已超过70%。传统非AI家电市场持续承压,AI功能正在成为家电产品的核心购买决策因素;未来智能家电的核心价值,是把原本需要人工操作的家务交由机器自动完成,实现从 “人适配机器” 到 “机器服务人” 的转变。
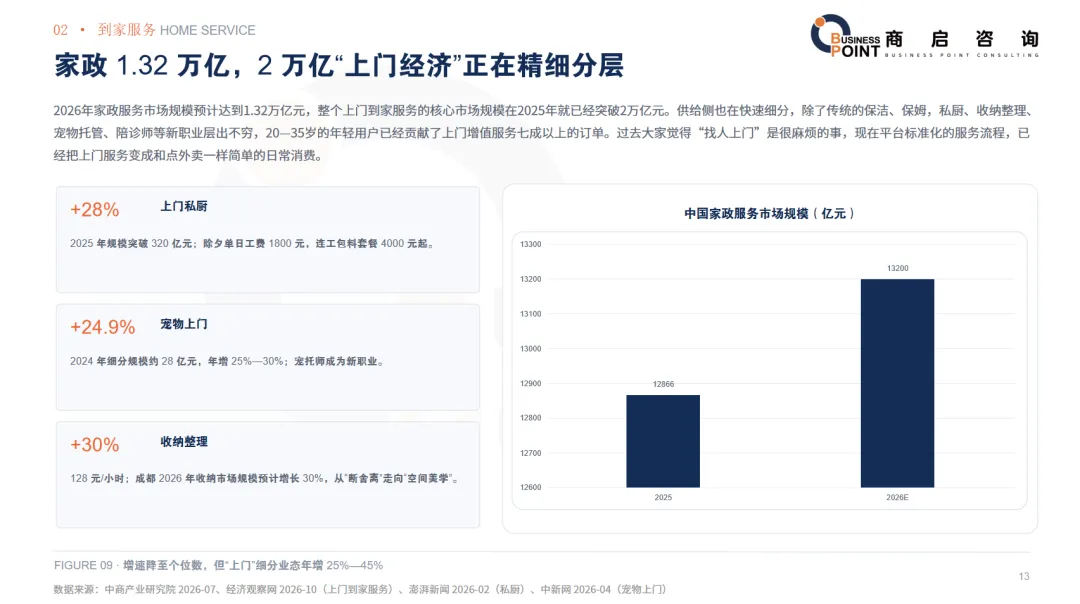
家政1.32万亿,2万亿“上门经济”正在精细分层
2026年家政服务市场规模预计达到1.32万亿元,上门到家服务核心市场规模在2025年就已突破2万亿元。供给侧快速细分,除传统保洁、保姆之外,私厨、收纳整理、宠物托管、陪诊师等新职业不断涌现;20-35岁年轻用户贡献了上门增值服务七成以上订单。过去大众普遍认为 “找人上门” 流程繁琐,如今平台标准化服务流程,已经让上门服务变得和点外卖一样简单,成为日常消费选择。
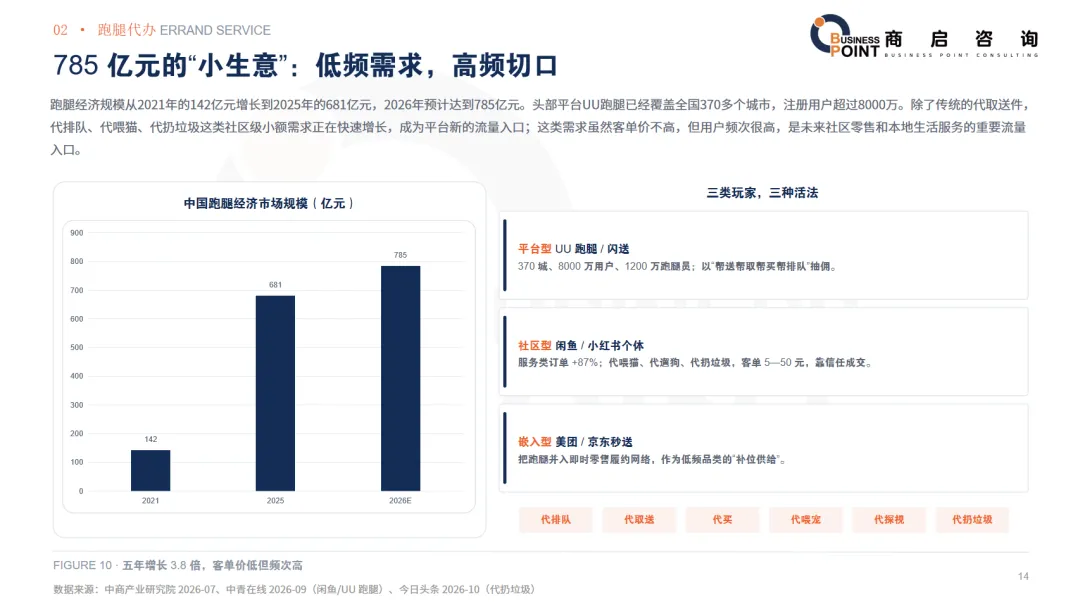
785亿元的“小生意”:低频需求,高频切口
跑腿经济规模从2021年的142亿元增长至2025年的681亿元,2026年预计达到785亿元。头部平台 UU 跑腿已覆盖全国370多个城市,注册用户超8000万。除传统代取送件以外,代排队、代喂猫、代扔垃圾这类社区小额需求快速增长,成为平台新的流量入口;该类需求客单价不高,但用户复购频次高,是未来社区零售、本地生活服务的重要流量入口。
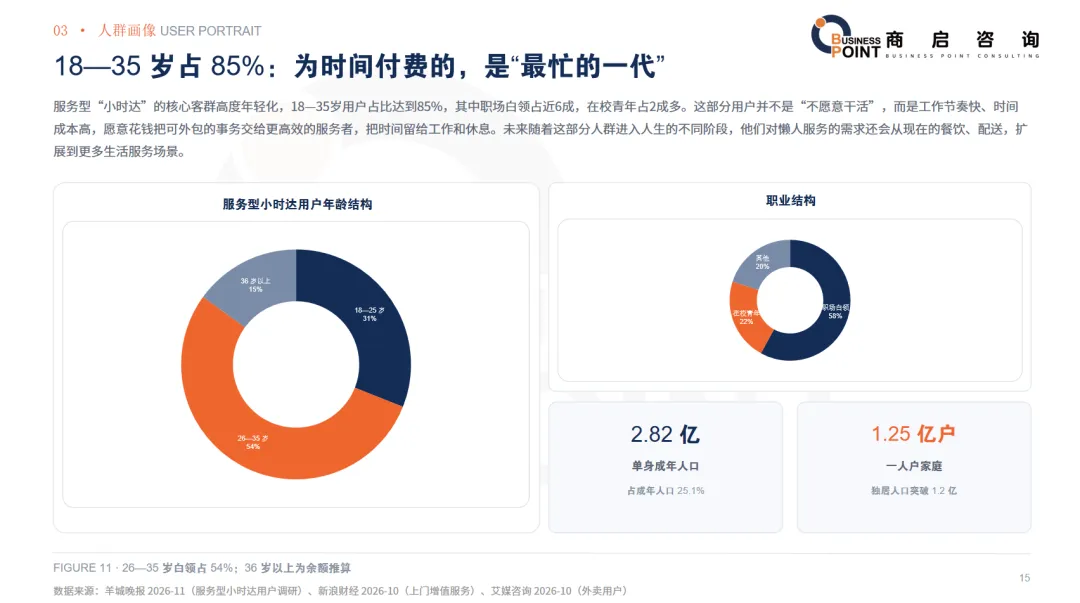
18-35岁占85%:为时间付费的,是“最忙的一代”
服务型 “小时达” 的核心客群高度年轻化,18-35岁用户占比达到85%,其中职场白领占近六成,在校青年占两成多。这部分用户并非 “不愿意动手干活”,而是工作节奏快、时间成本高,愿意花钱把可外包的事务交给更高效的服务方,将时间留给工作与休息。后续随着该群体进入不同人生阶段,他们对懒人服务的需求,也将从当前的餐饮、配送,延伸至更多生活服务场景。
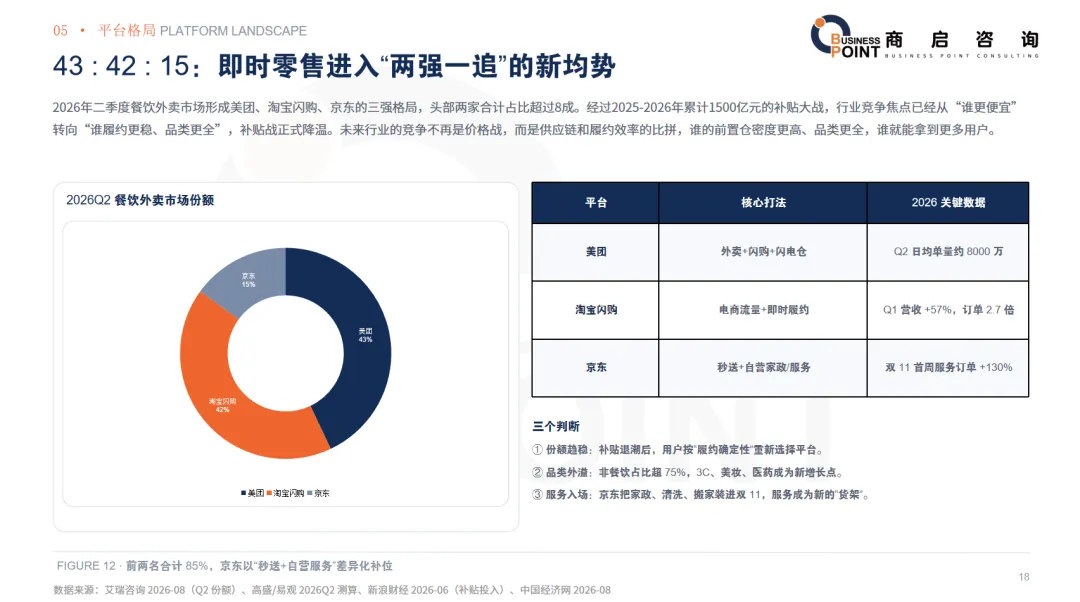
43 : 42 : 15:即时零售进入“两强一追”的新均势
2026年二季度餐饮外卖市场形成美团、淘宝闪购、京东三强格局,头部两家合计占比超八成。经过2025-026年累计1500亿元的补贴大战,行业竞争焦点已经从 “低价竞争” 转向 “履约稳定度、品类丰富度比拼”,补贴战正式降温。未来行业竞争不再以价格战为主,而是供应链与履约效率的较量,前置仓密度更高、品类覆盖更全的主体,将获取更多用户。
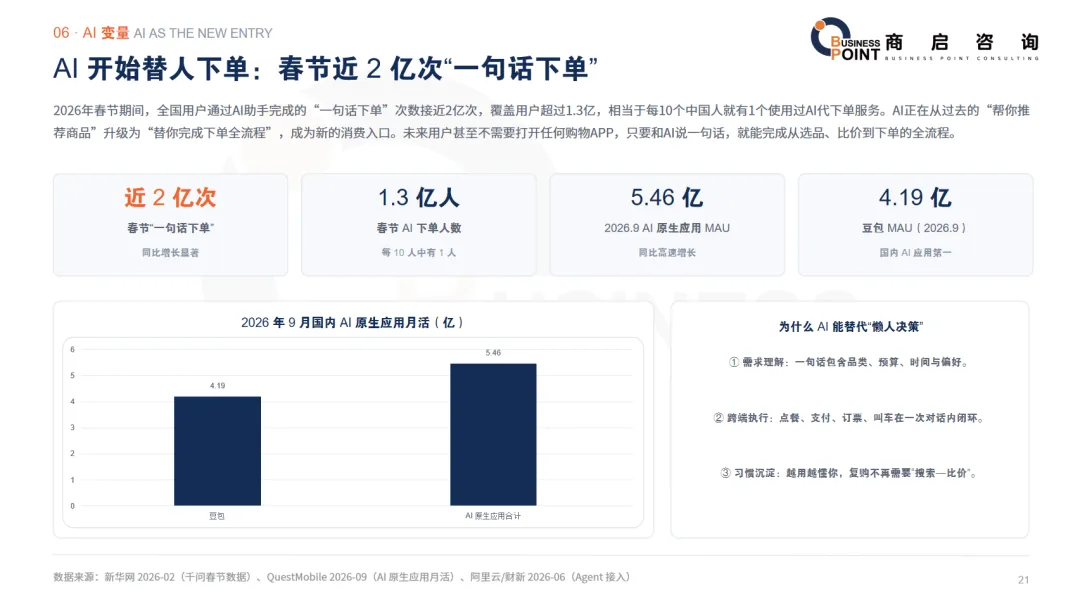
AI开始替人下单:春节近2亿次“一句话下单”
2026年春节期间,全国用户通过AI助手完成的 “一句话下单” 次数接近2亿次,覆盖用户超过1.3亿,相当于每10个中国人里就有1人使用过AI代下单服务。AI已经从早期的 “商品推荐” 升级为 “独立完成下单全流程”,成为全新消费入口。未来用户甚至无需打开购物APP,只需要向AI下达语音指令,即可完成选品、比价、下单全链路操作。
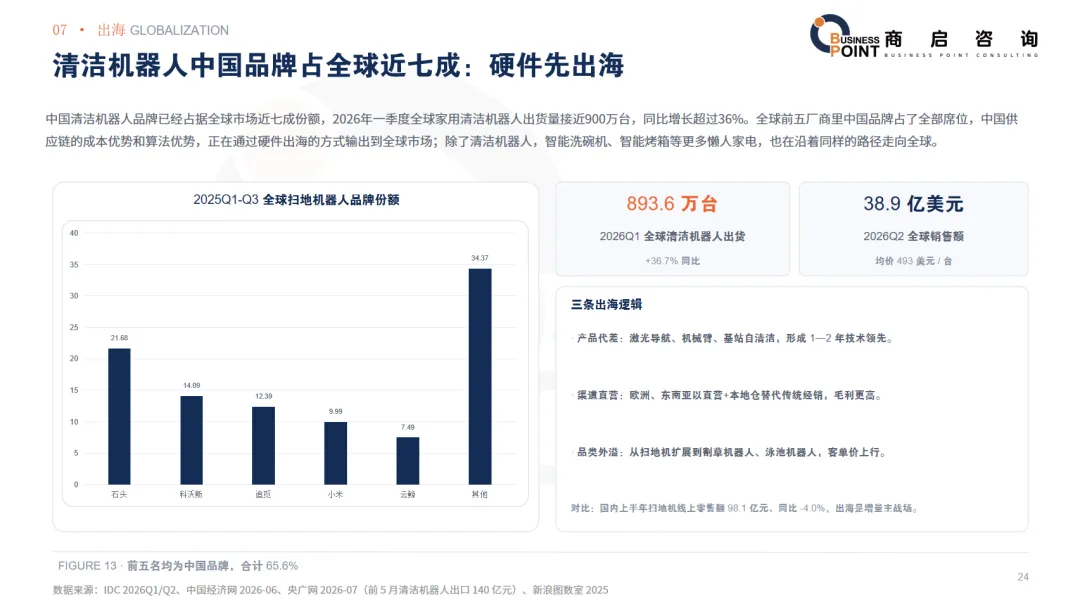
清洁机器人中国品牌占全球近七成:硬件先出海
中国清洁机器人品牌已经占据全球市场近七成份额,2026年一季度全球家用清洁机器人出货量接近900万台,同比增长超过36%。全球前五厂商均为中国品牌;依托国内供应链成本优势与算法优势,国产产品以硬件出海的形式向外输出。除清洁机器人以外,智能洗碗机、智能烤箱等懒人家电,也在沿着相同路径走向全球市场。
Q&A
Q1:2026年懒人经济市场规模有多大?增速与社零相比如何?
A:2026年预计达 3.9万亿元,同比增长 11.4%,是同期社零增速(1.1%)的 10倍。2030年预计达5.4万亿元,2025—2030年CAGR约9.1%,是少数维持双位数增长的逆周期赛道。
Q2:懒人经济的本质是什么?供给体系如何划分?
A:本质是城市人群在时间稀缺下,主动把低价值日常事务外包的理性消费。供给分四层:产品层(智能家电、预制菜替代劳动)、服务层(外卖、家政、跑腿替代时间)、内容层(AI助手替代决策)、履约底座(前置仓+即时配送决定时效)。
Q3:懒人经济六大核心赛道的2026年规模分别是多少?
A:餐饮外卖 1.54万亿(+10.2%)、即时零售 1.35万亿(+13.0%)、家政服务 1.32万亿(+2.6%)、智能家电 8335亿(+5.0%)、预制菜 7365亿(+11.8%)、跑腿代办 785亿(+15.3%)。
Q4:AI在懒人经济中扮演什么角色?
A:AI正成为新消费入口。2026年春节“一句话下单”近 2亿次,覆盖超1.3亿人。AI把“搜索—比价—下单”五步链路压缩成一句话指令,行业竞争焦点从“谁有流量”转向“谁的执行能力更强”。
Q5:懒人经济的核心人群画像和代际差异是什么?
A:18—35岁用户占 85%,其中26—35岁白领占54%。三代人付费动机不同:Z世代(18—25岁)为体验和悦己付费;都市白领(26—35岁)为时间付费;银发与下沉人群(36岁以上)为省心付费。
Q6:懒人经济面临哪些主要挑战?
A:四大硬约束:①盈利之困——约60%闪电仓亏损或微利;②非标之困——家政、私厨等服务品质依赖个人;③食安之困——预制菜国标抬高成本,中小产能出清;④信任之困——上门服务涉及入户隐私与安全。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。