研报速递
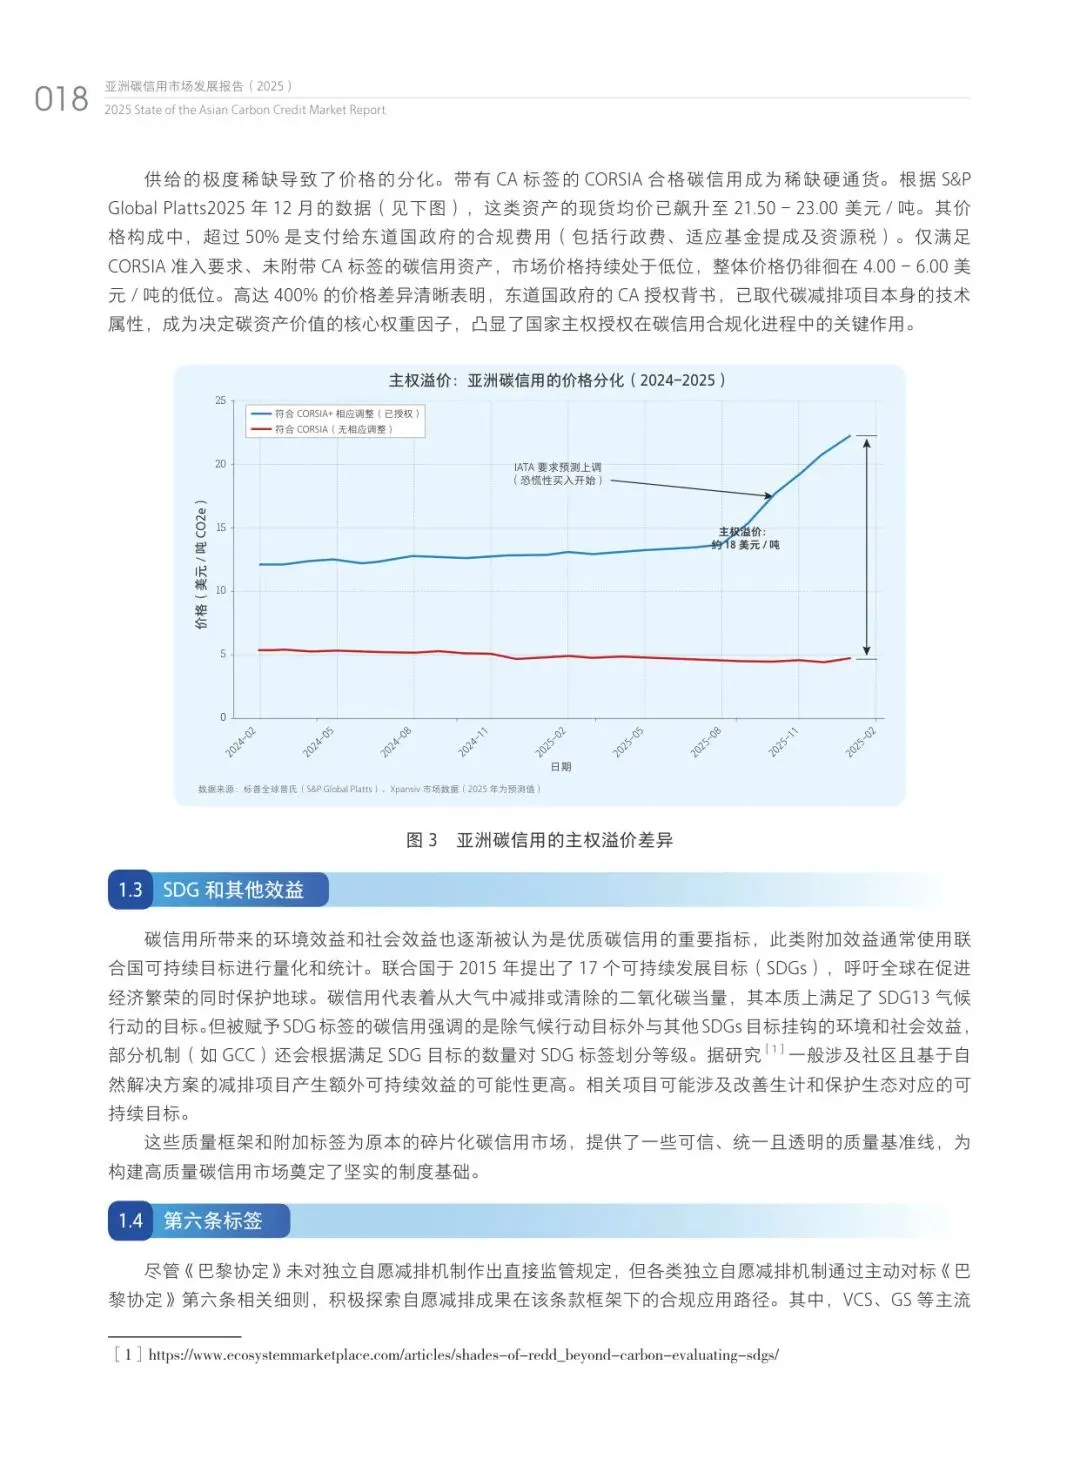
2025年,带政府「相应调整」授权的亚洲碳信用现货价卖到21.5-23美元/吨,不带授权的同类资产只卖4-6美元/吨——同样一吨减排量,价差超过4倍。差在哪?不在项目技术,在一纸授权:东道国政府把这一吨减排量从本国国家账本上划掉,买家才能拿去国际履约。澳门国际碳排放权交易所联合BeZero Carbon、大韩商工会议所、巴基斯坦可持续发展政策研究所发布的这份61页报告,把这轮洗牌拆得很细:2025年亚洲签发碳信用1.1亿吨、占全球四成,1.5亿吨项目在排队等政府签字,等到的不足12%。笔者按质量、授权、供给、合规四条线拆开看。
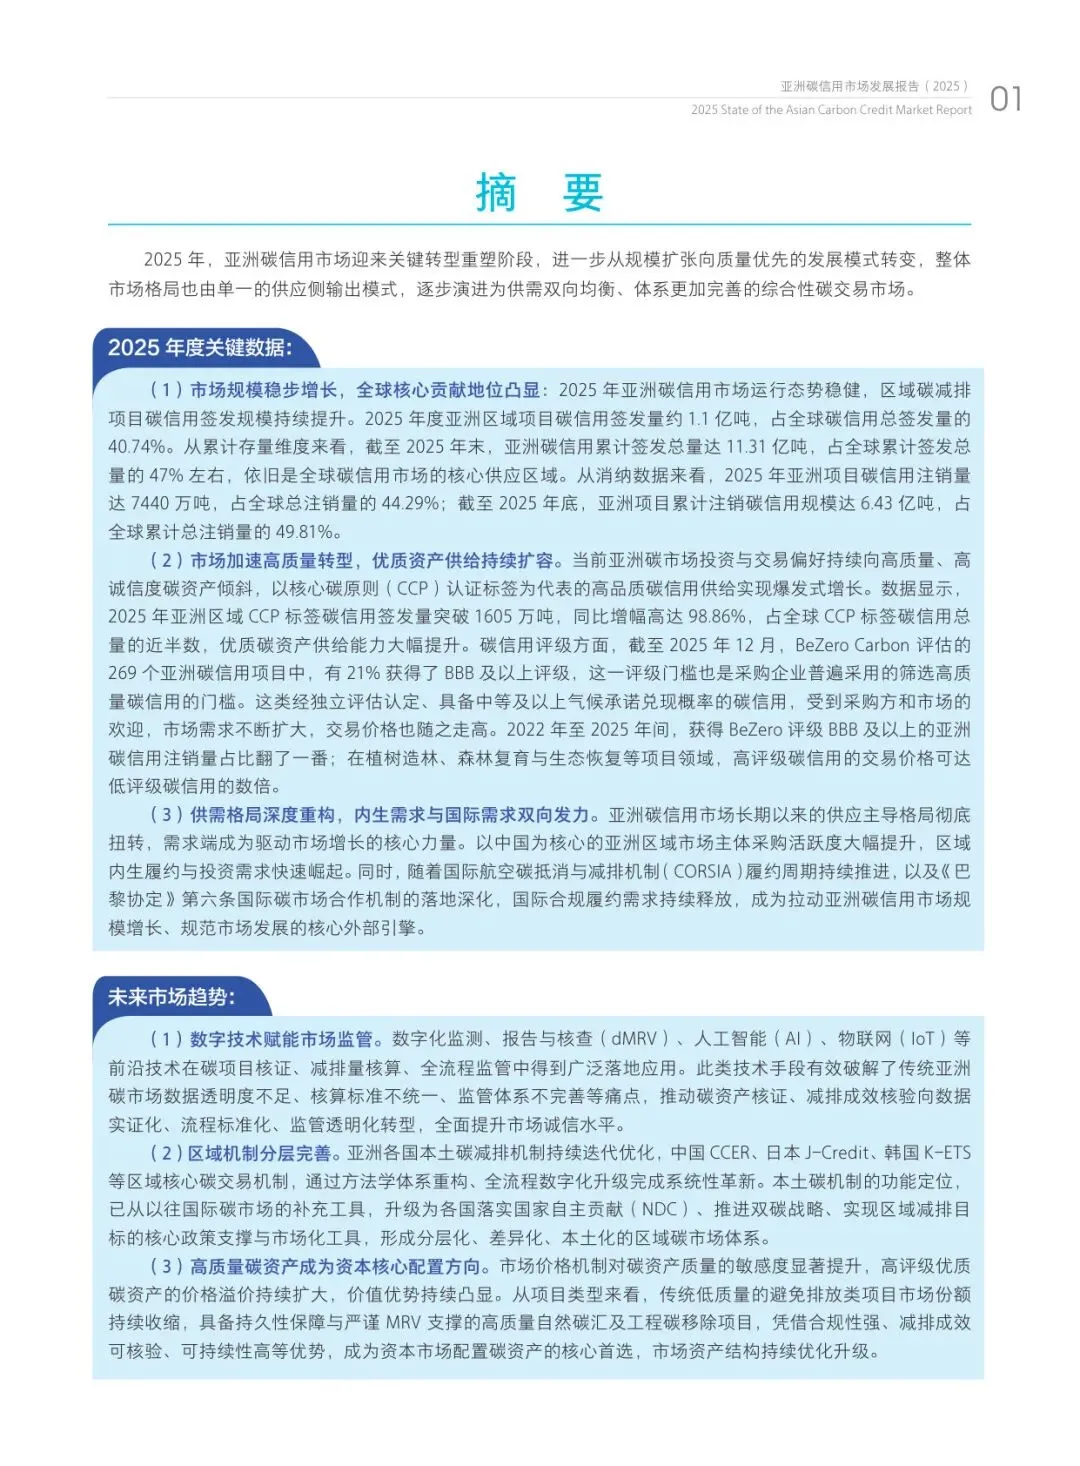
BBB是一道门槛:约四分之一的项目进得去
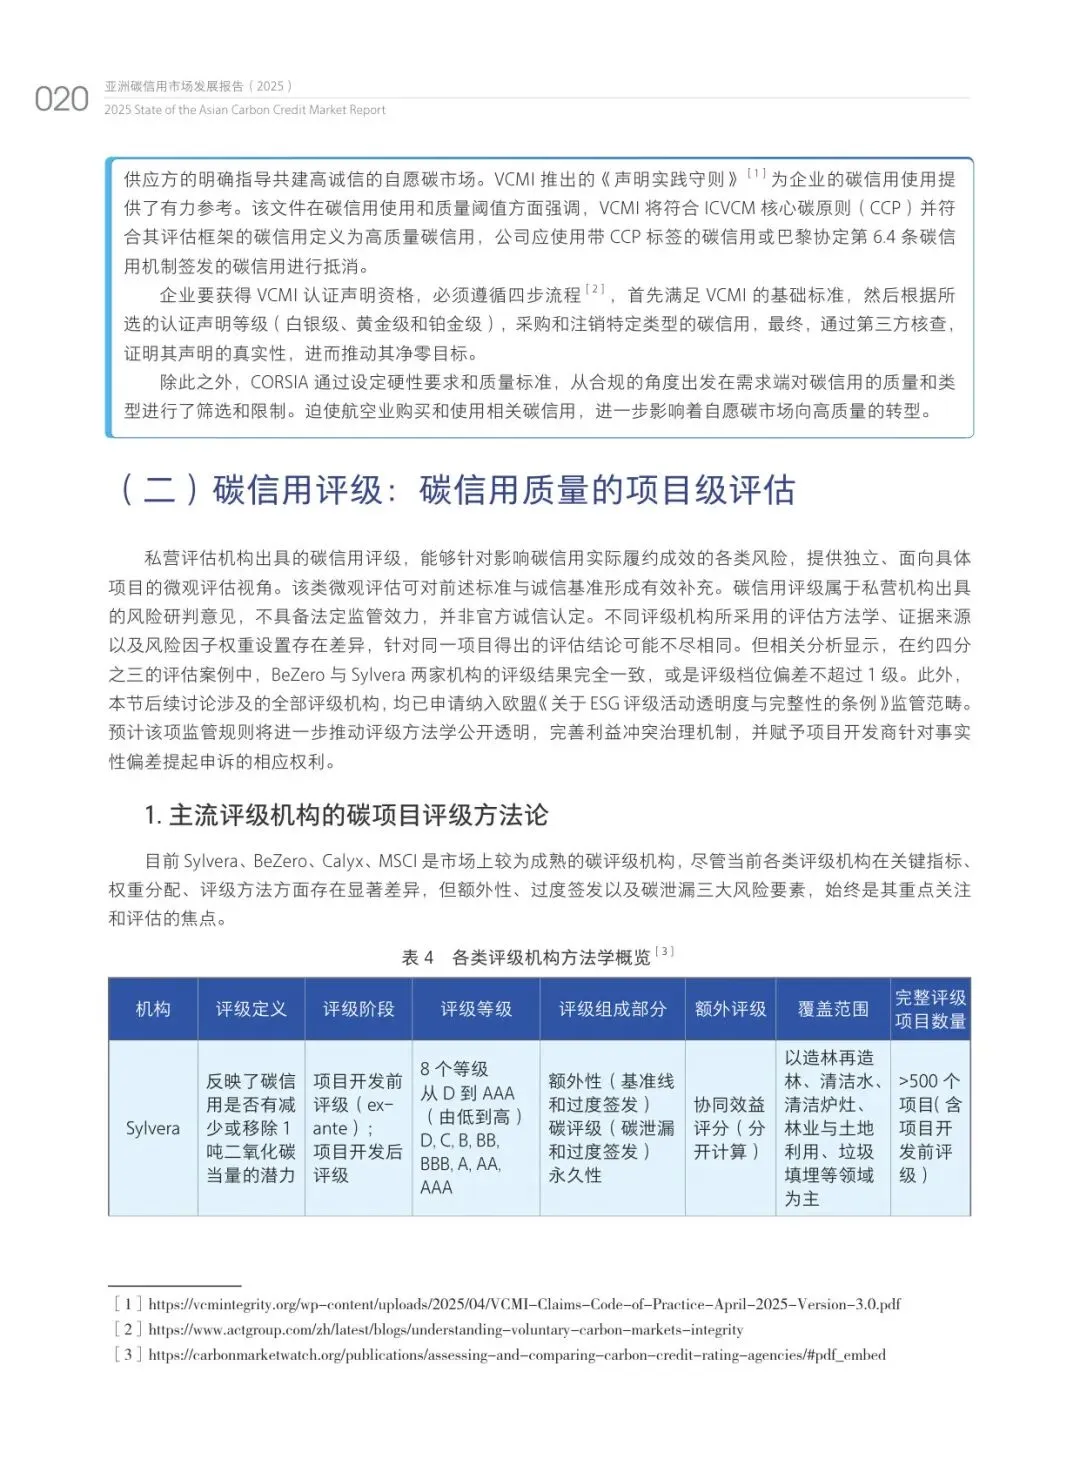
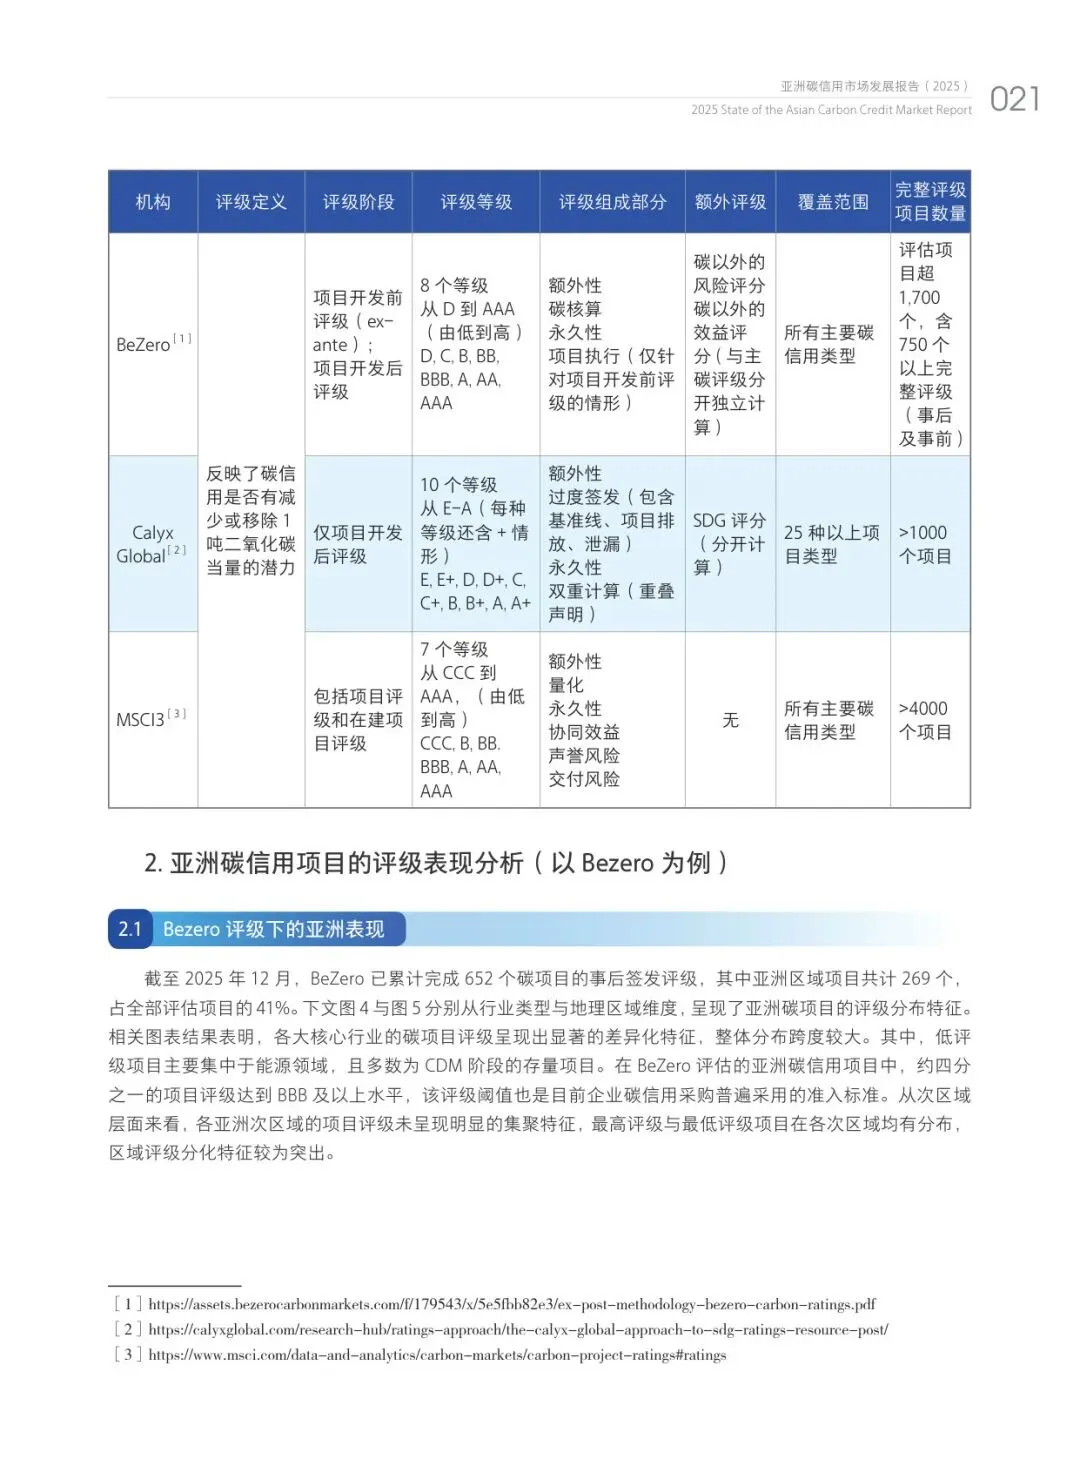
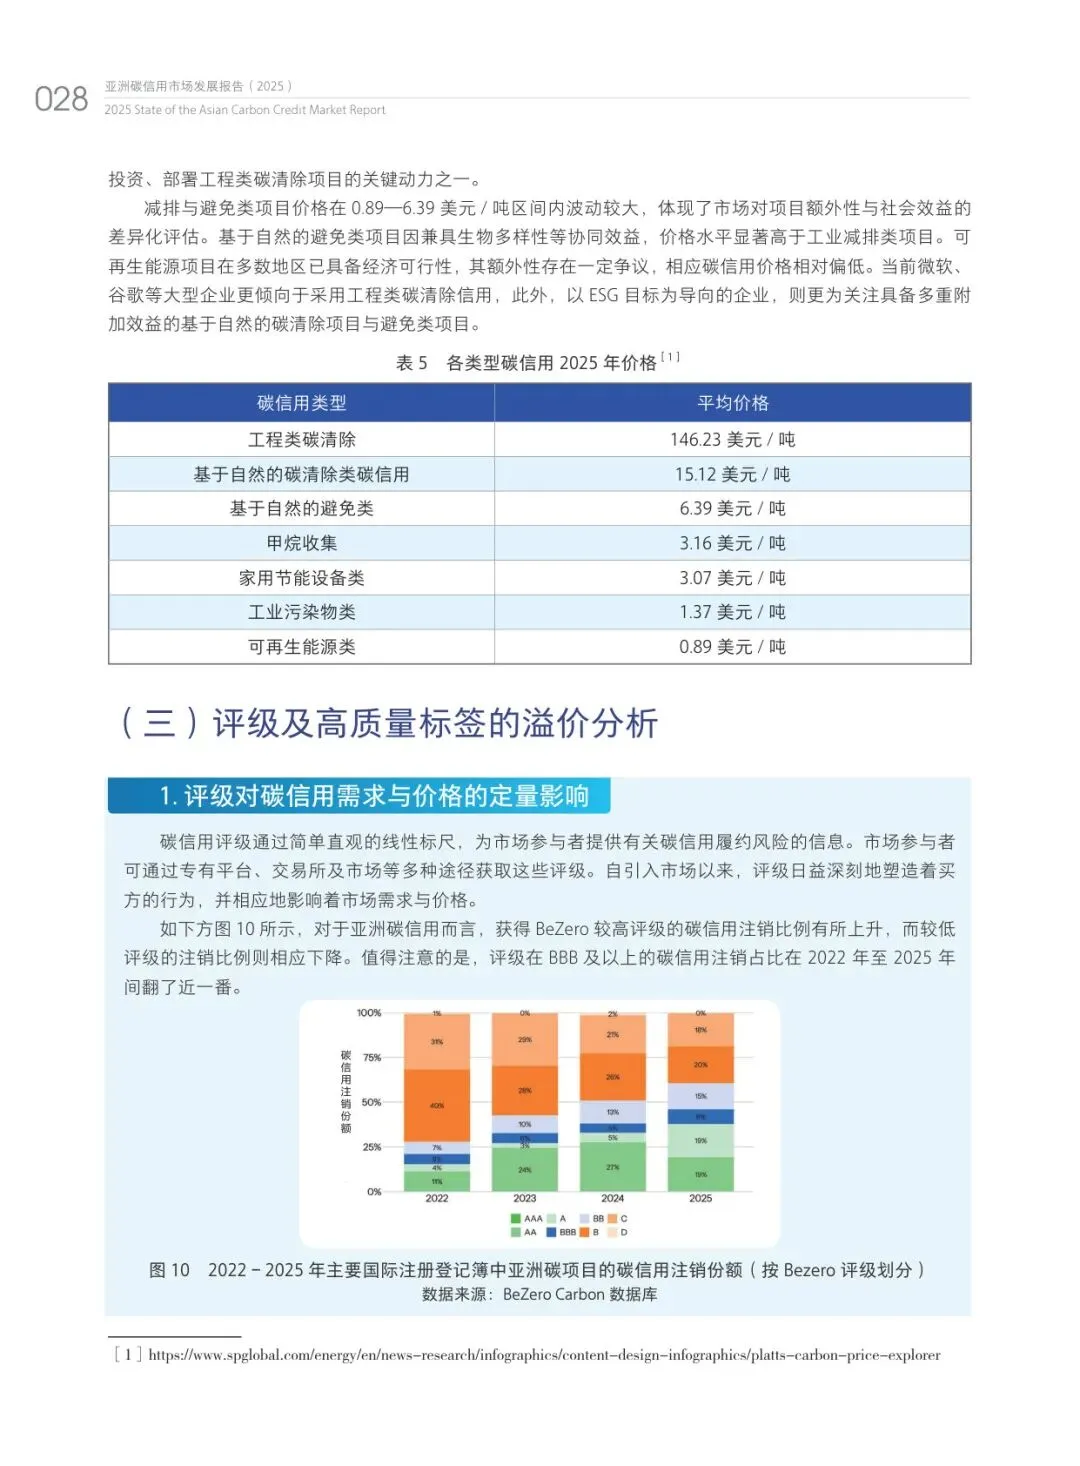
截至2025年12月,BeZero评估的269个亚洲碳信用项目中,21%拿到BBB及以上评级——这条线是企业采购普遍采用的准入门槛,落在门槛外的项目正在丧失流动性。
▪ 评级BBB及以上的碳信用,注销占比在2022至2025年间翻了一番;
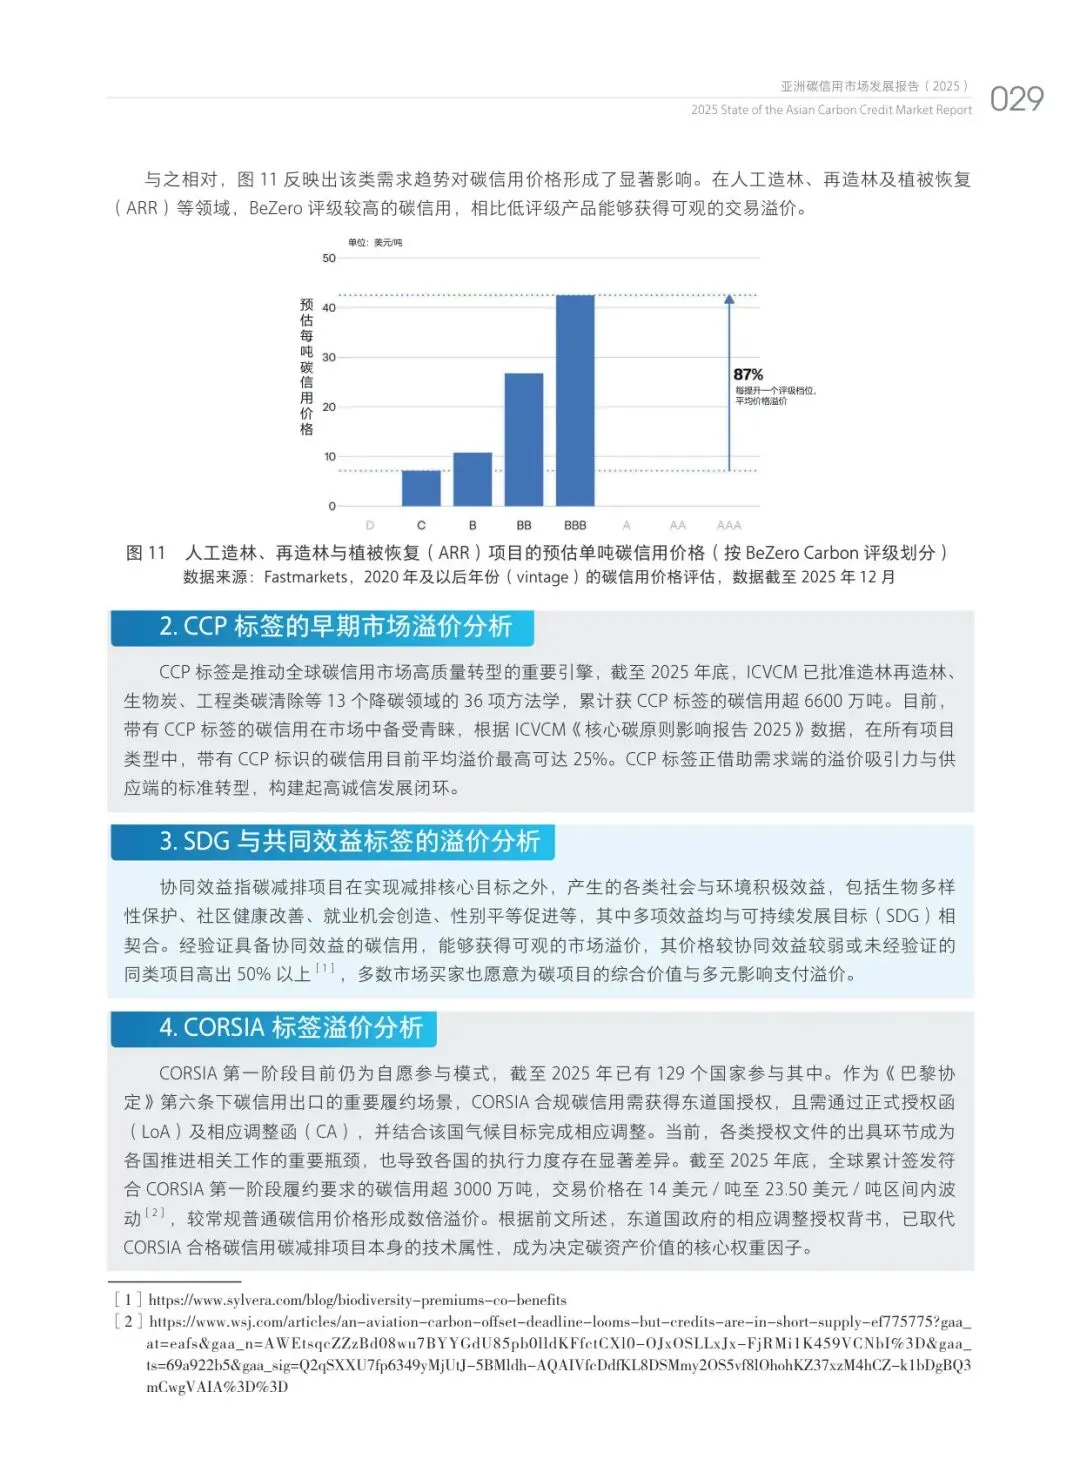
▪ 植树造林、森林复育领域,高评级碳信用成交价可达低评级的数倍;
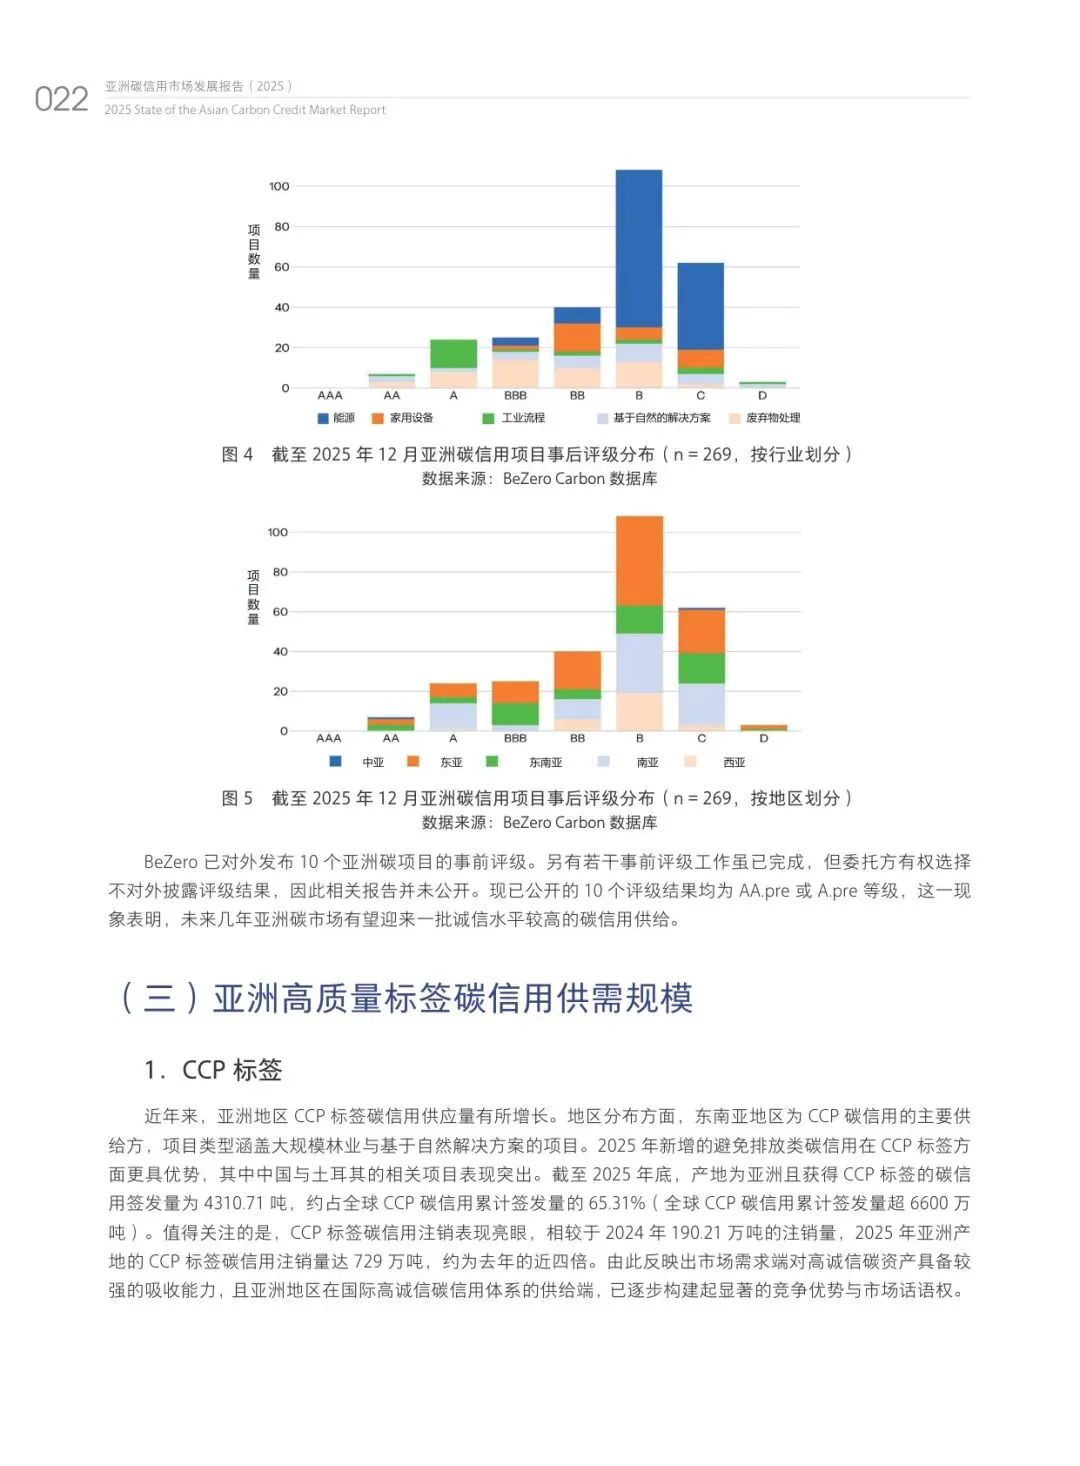
▪ 亚洲CCP高诚信标签碳信用2025年签发1605万吨,同比增98.86%,占全球近半;
▪ 带CCP标签的亚洲碳信用2025年注销量729万吨,是2024年190万吨的近4倍。
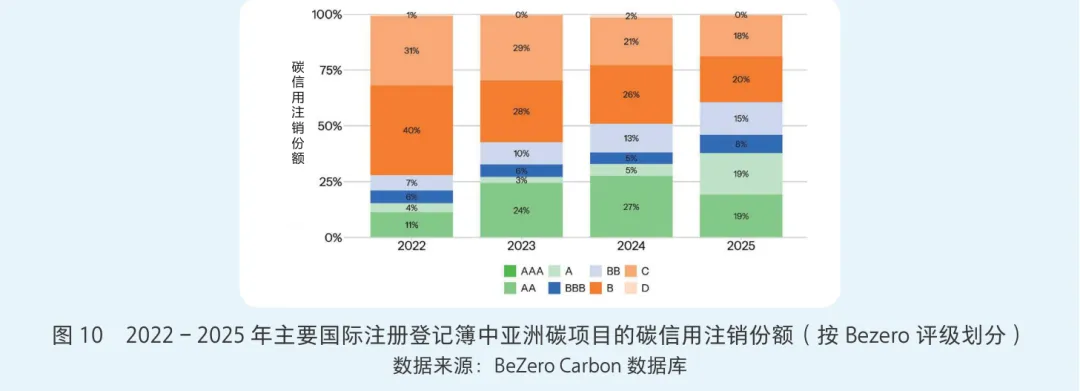
△ 报告原图:注销份额按评级
评级正在重塑买方行为,但评级本身不是官方认证——它是私营机构的风险研判,不同机构结论可能不同。报告补了一个细节:BeZero与Sylvera两家机构的评级,在约四分之三的案例里完全一致或只差1档。
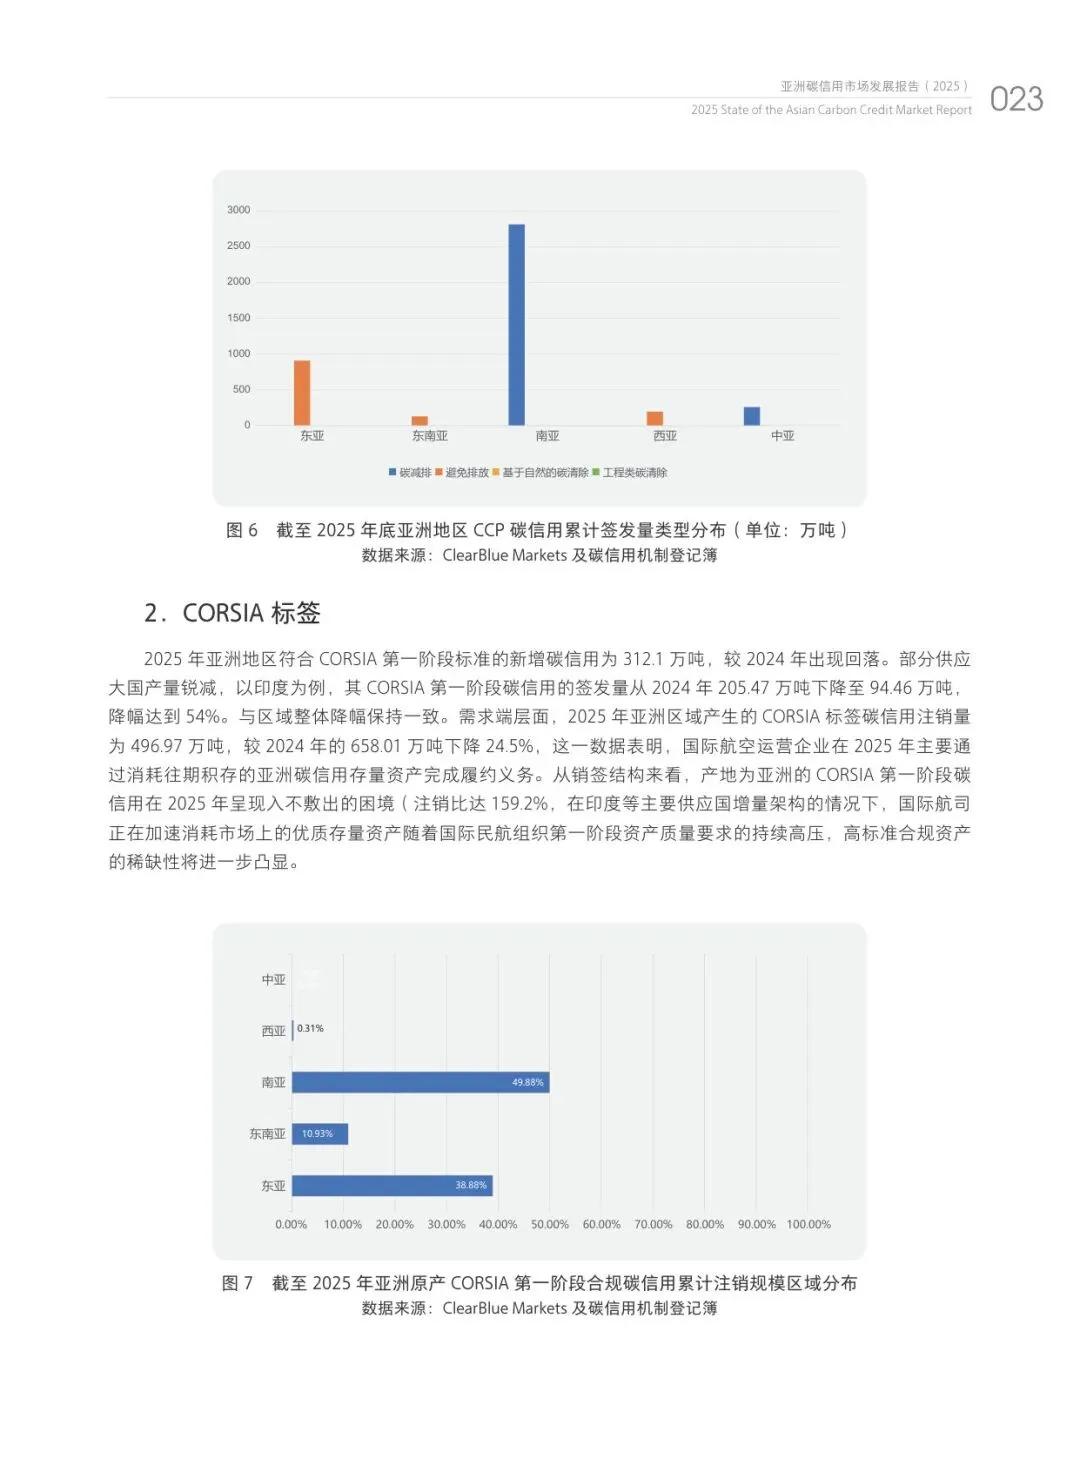
笔者认为这个章节的真正含义是:碳信用市场第一次有了「分级定价」。以前一吨REDD+和一吨炉灶项目差不了几美元,现在质量分层直接写进价格。对买家来说,评级是筛子不是判决书——报告同时提醒,CORSIA合规项目里超过50%评级在BB或以下,标签和评级是两套互不等同的尺子,都要看。
8到12个月:一纸授权函卡住1.5亿吨
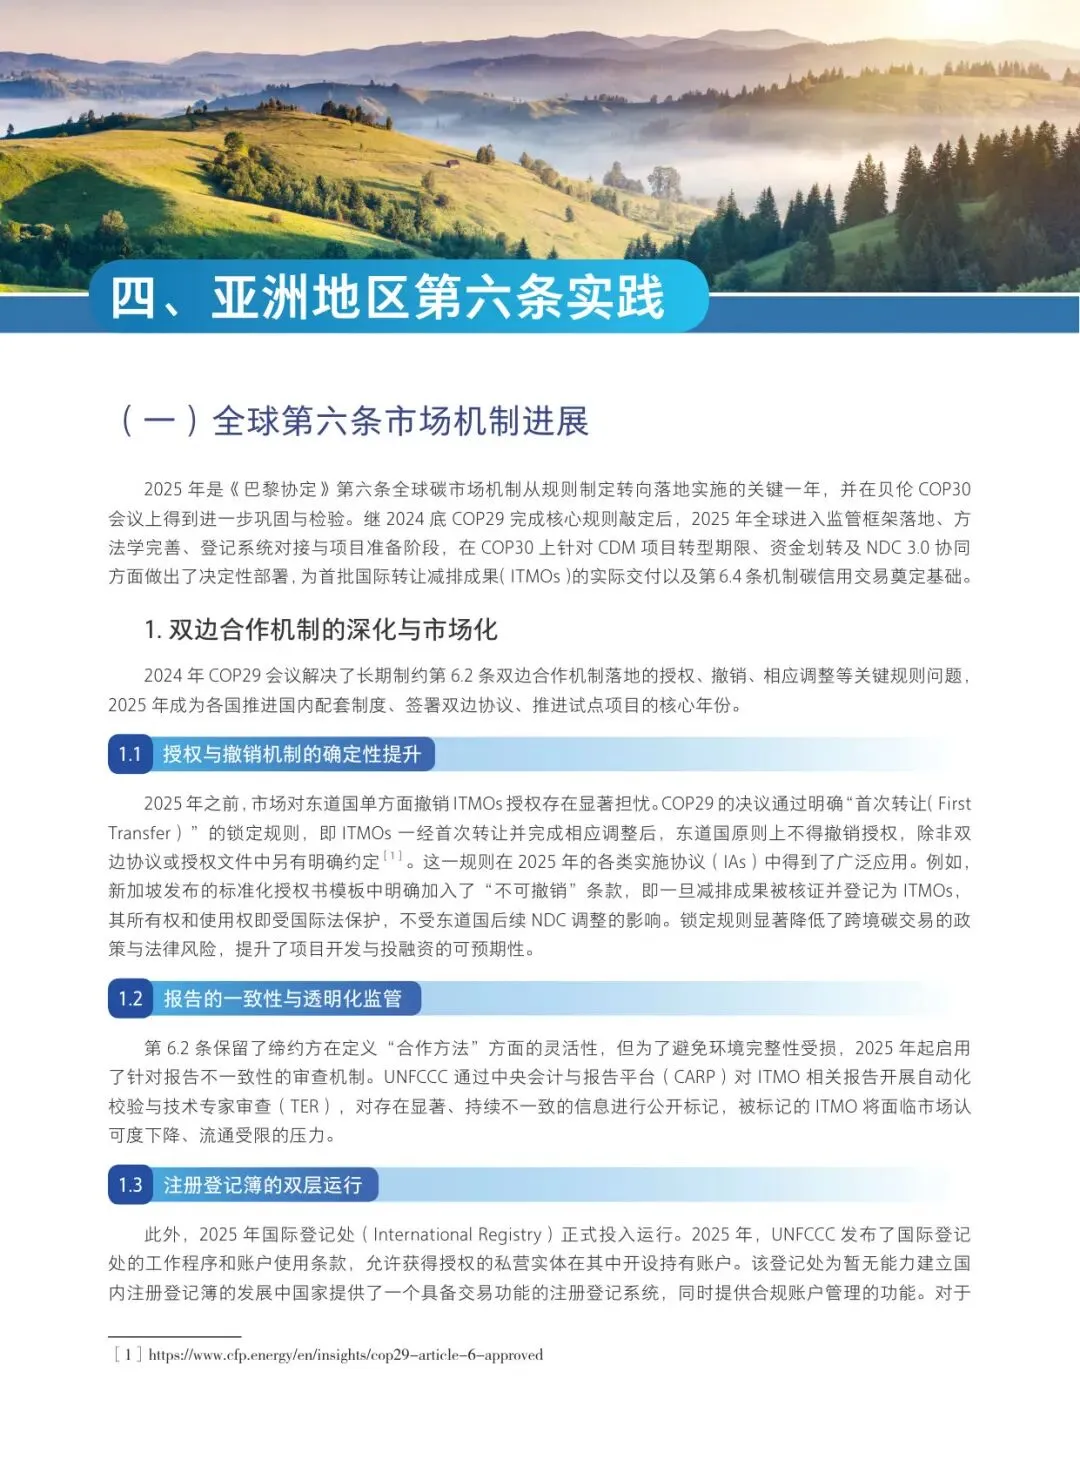
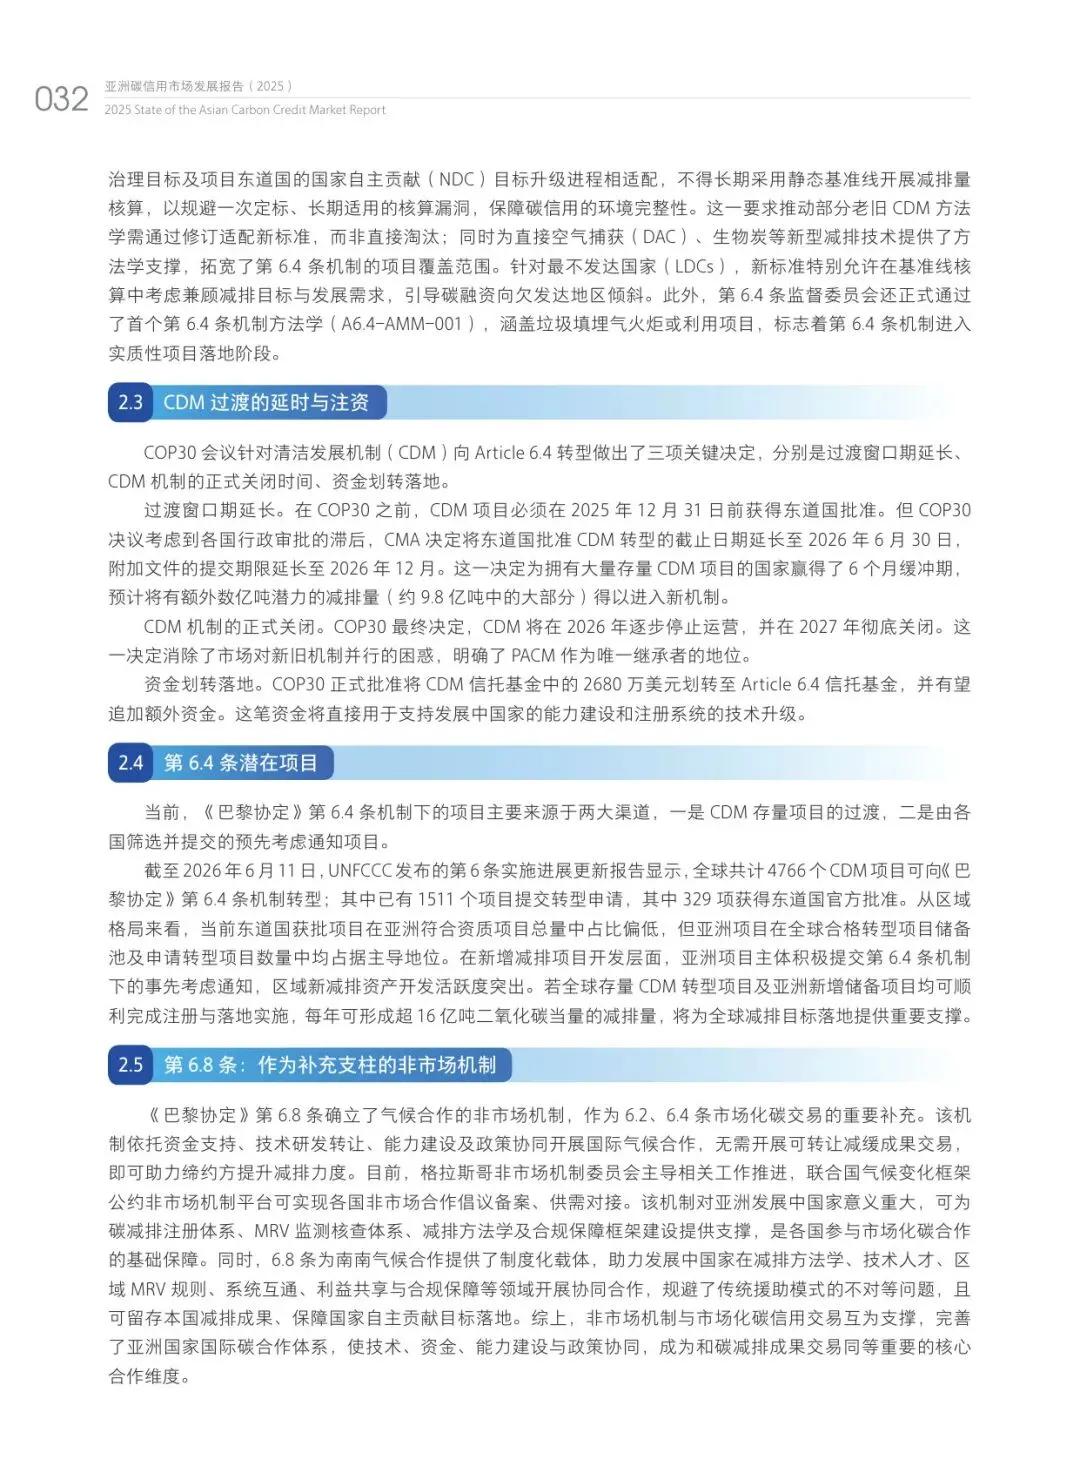
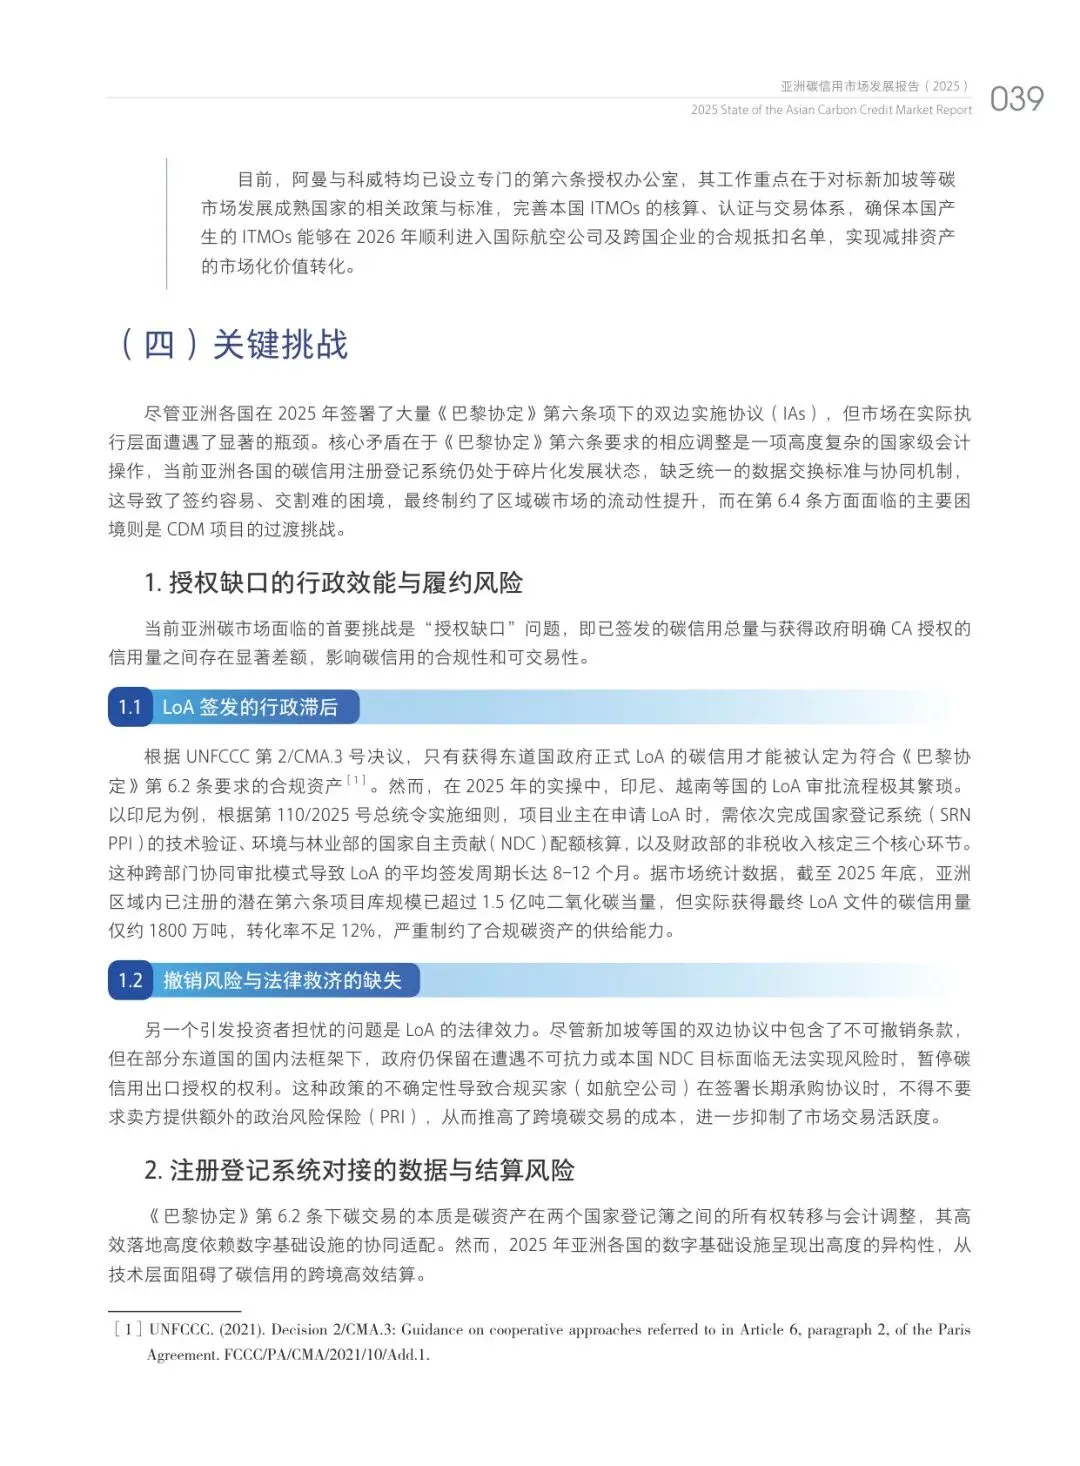
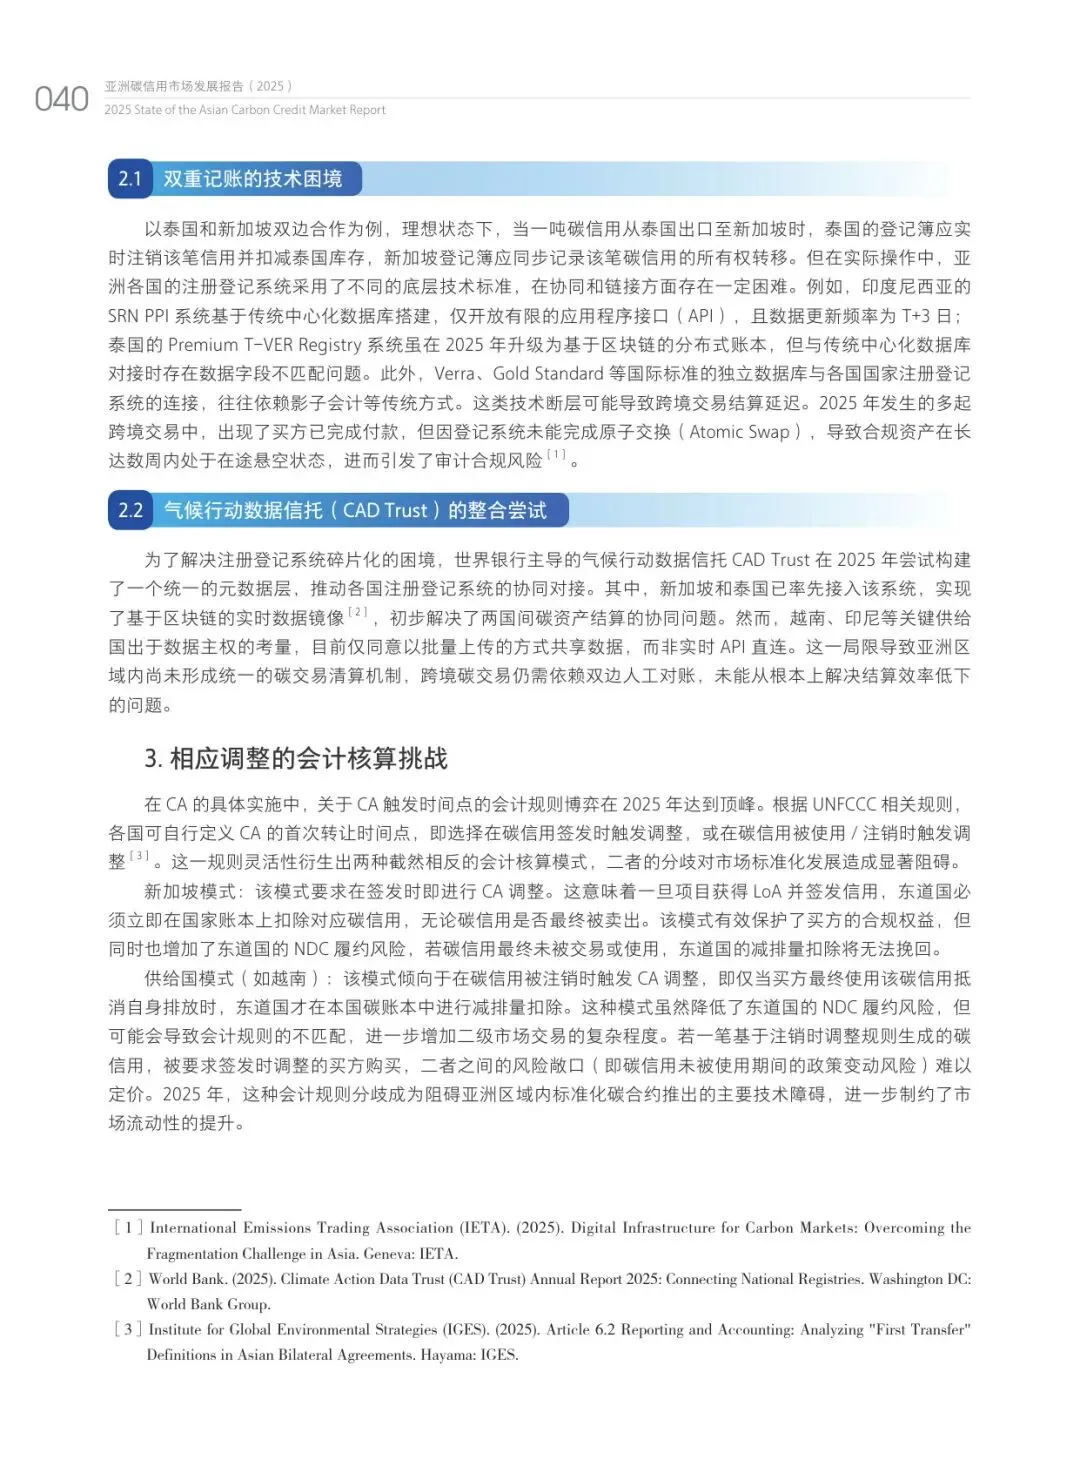
报告把「授权缺口」列为2025年亚洲碳市场的首要挑战。以印尼为例,项目业主要拿一份授权函(LoA),需依次过国家登记系统技术验证、环境与林业部NDC配额核算、财政部非税收入核定三个环节,平均签发周期长达8-12个月。结果截至2025年底:亚洲已注册的潜在第六条项目库超1.5亿吨二氧化碳当量,实际拿到最终授权文件的碳信用仅约1800万吨,转化率不足12%。
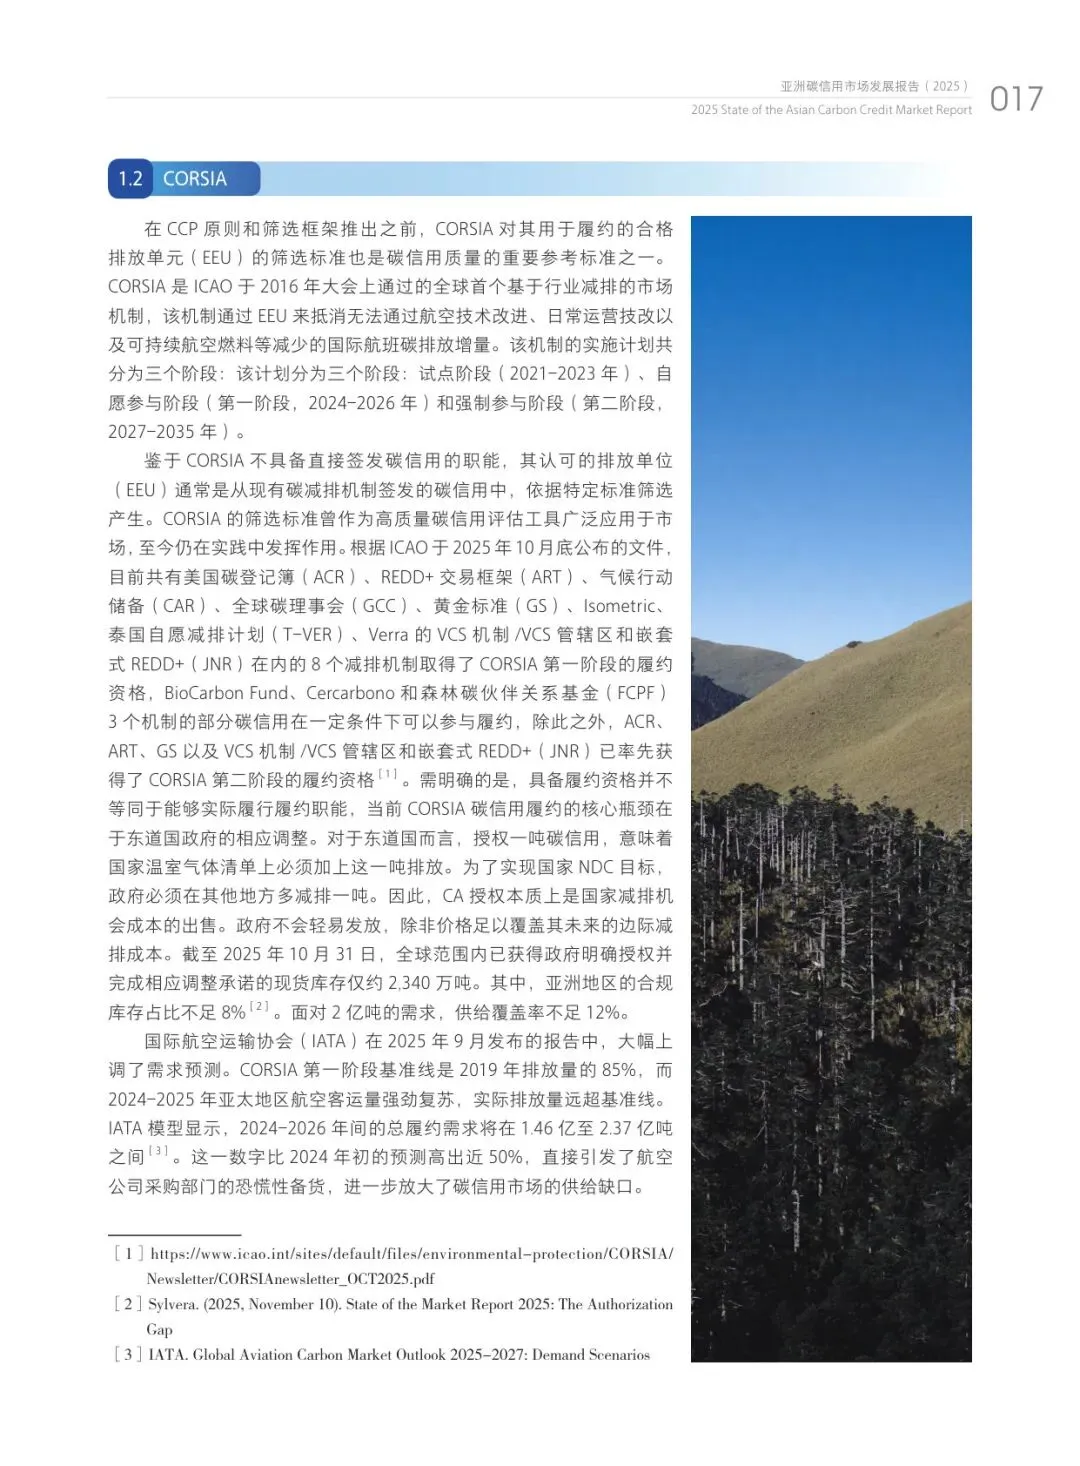
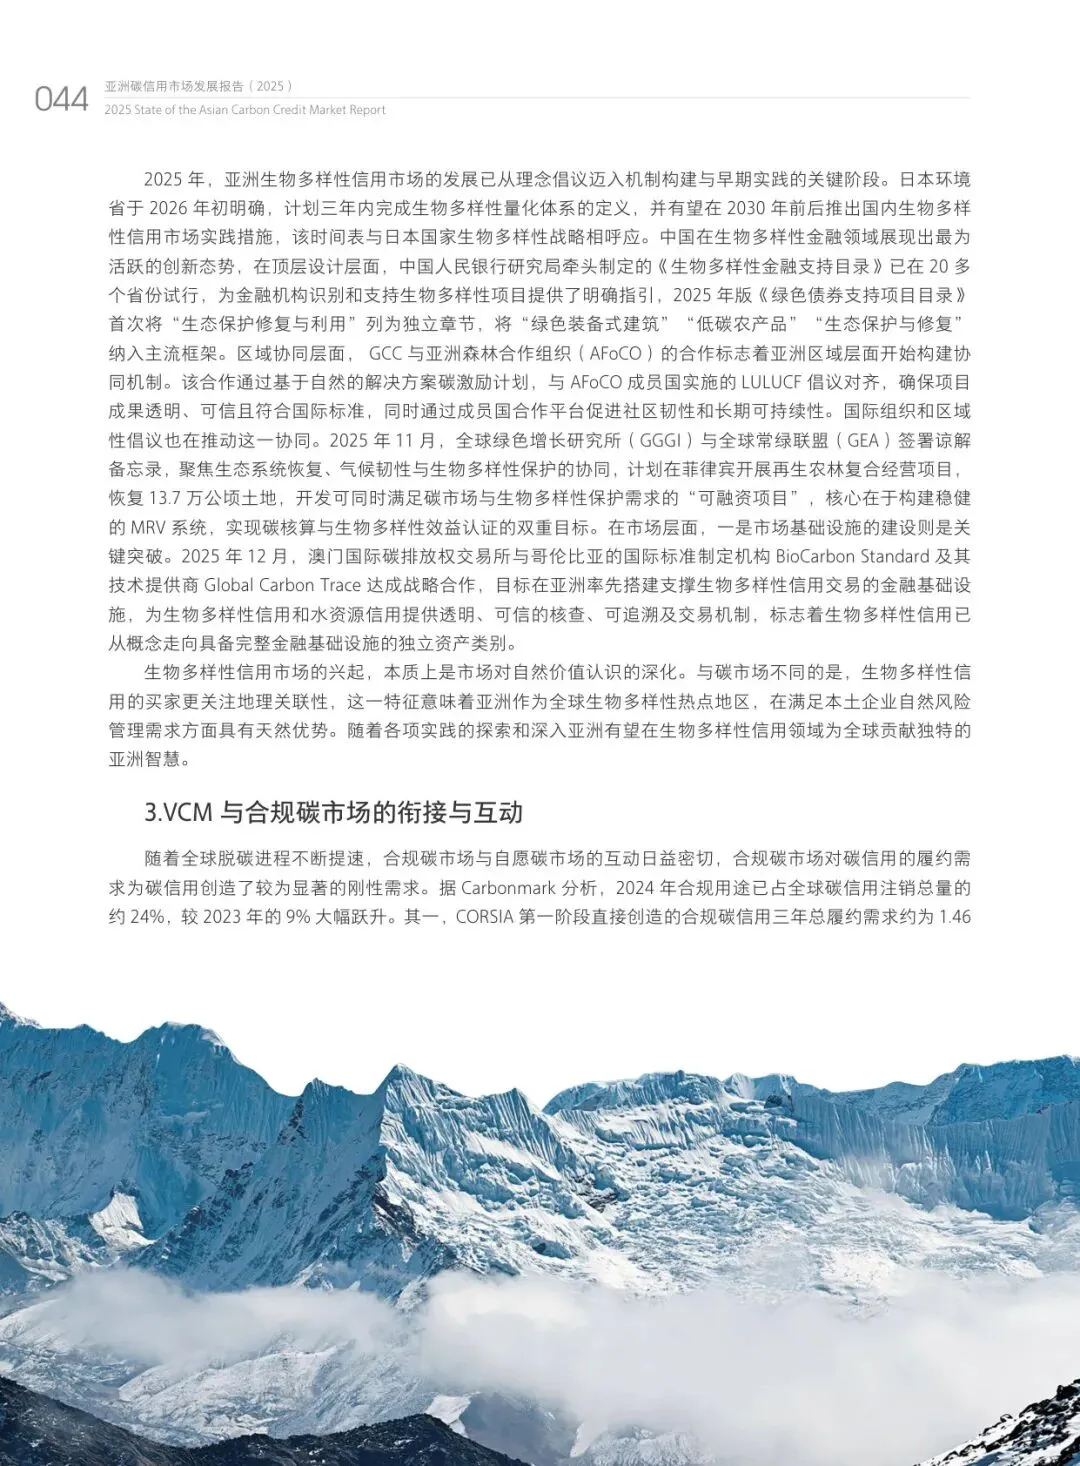
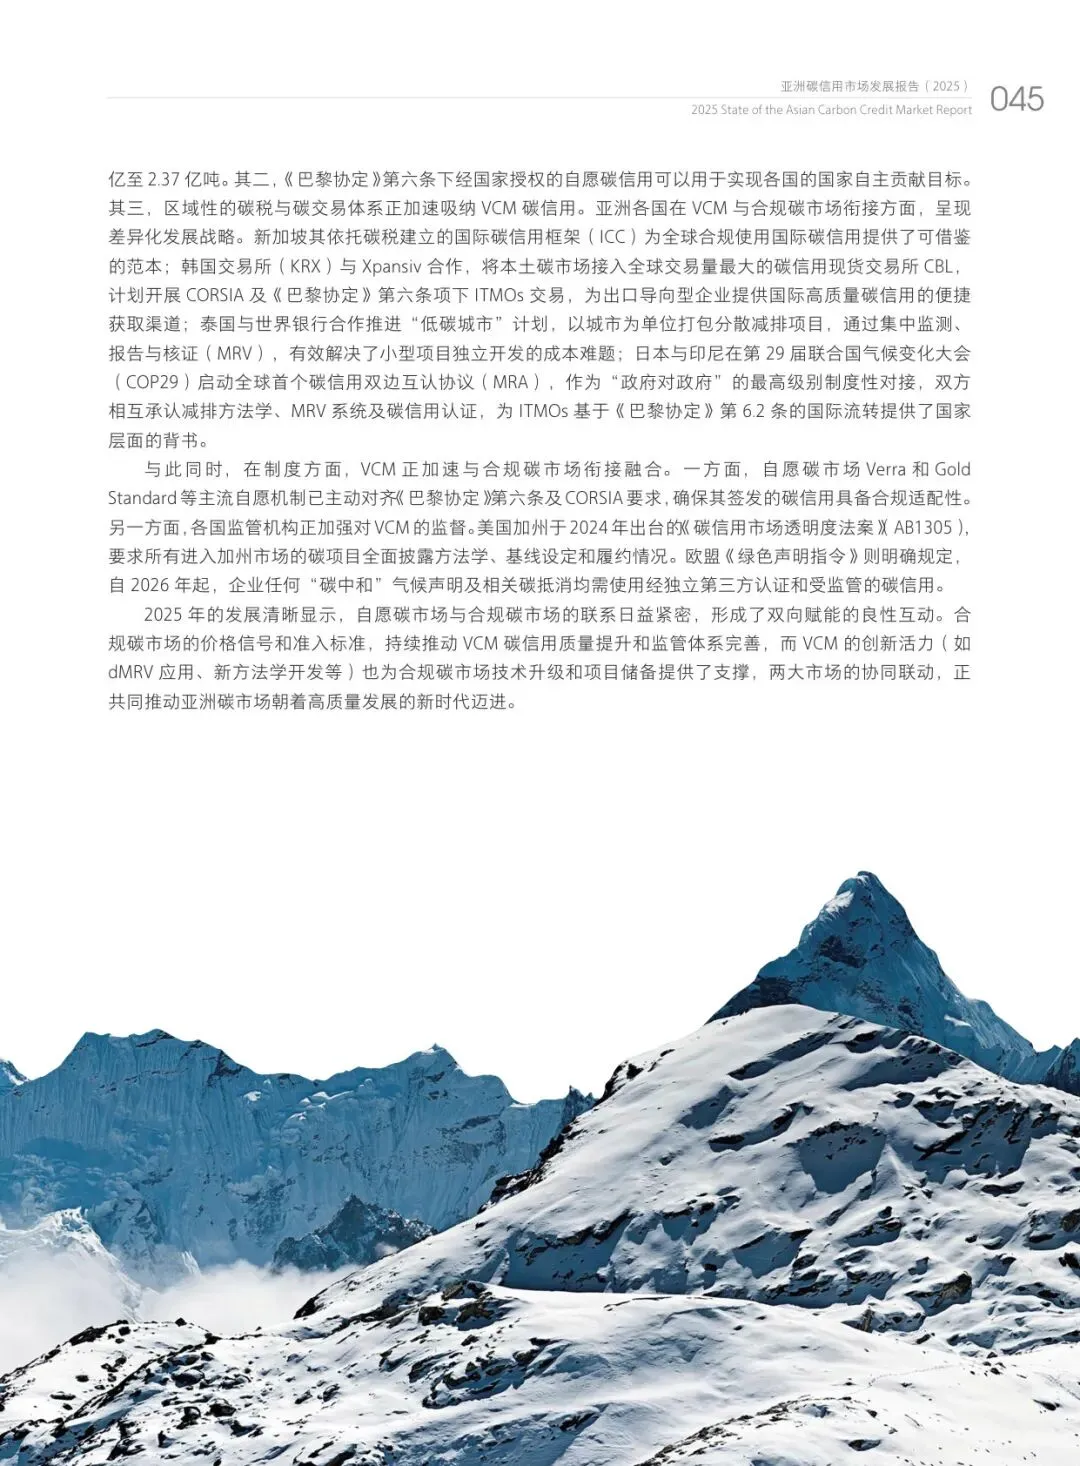
需求端等不起。国际航协(IATA)把2024-2026年航空履约需求上调至1.46亿-2.37亿吨,比2024年初的预测高出近50%,直接引发航空公司恐慌性备货;而全球带政府授权的现货库存只有约2340万吨,亚洲占比不足8%。授权为什么难给?报告的原话是:授权一吨碳信用,意味着国家温室气体清单上必须加上这一吨排放——CA授权本质上是国家减排机会成本的出售。
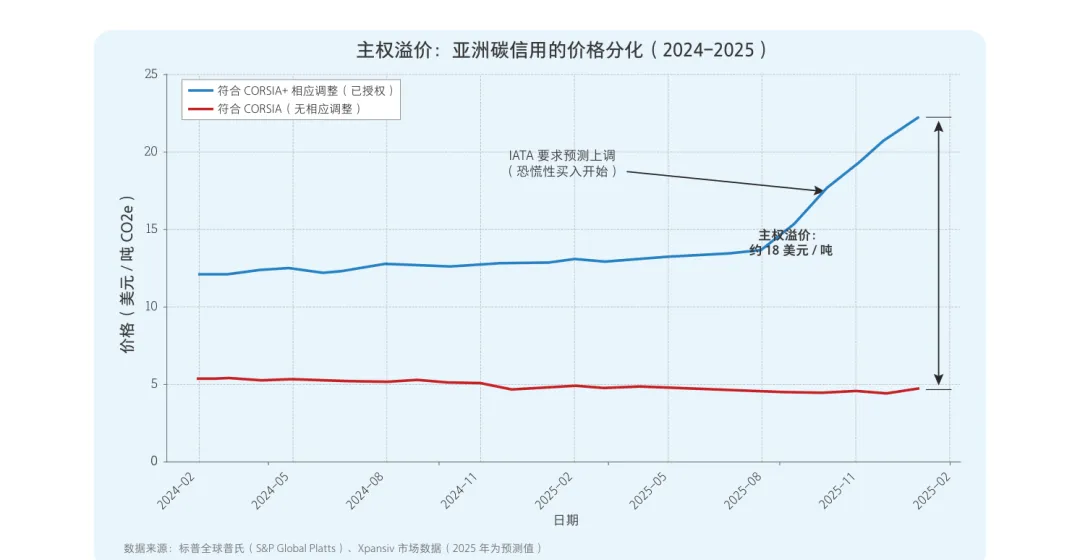
△ 报告原图:主权溢价走势
笔者把这张图看作全报告最诚实的一页:溢价的大头——超过50%——是付给东道国政府的合规费用,不是项目赚走了钱。主权授权取代技术属性,成了决定碳资产价值的核心权重因子。这对项目方不是好消息:定价权从登记簿转移到了政府办公厅。
六成签发量蒸发:铺光伏的生意先出局了
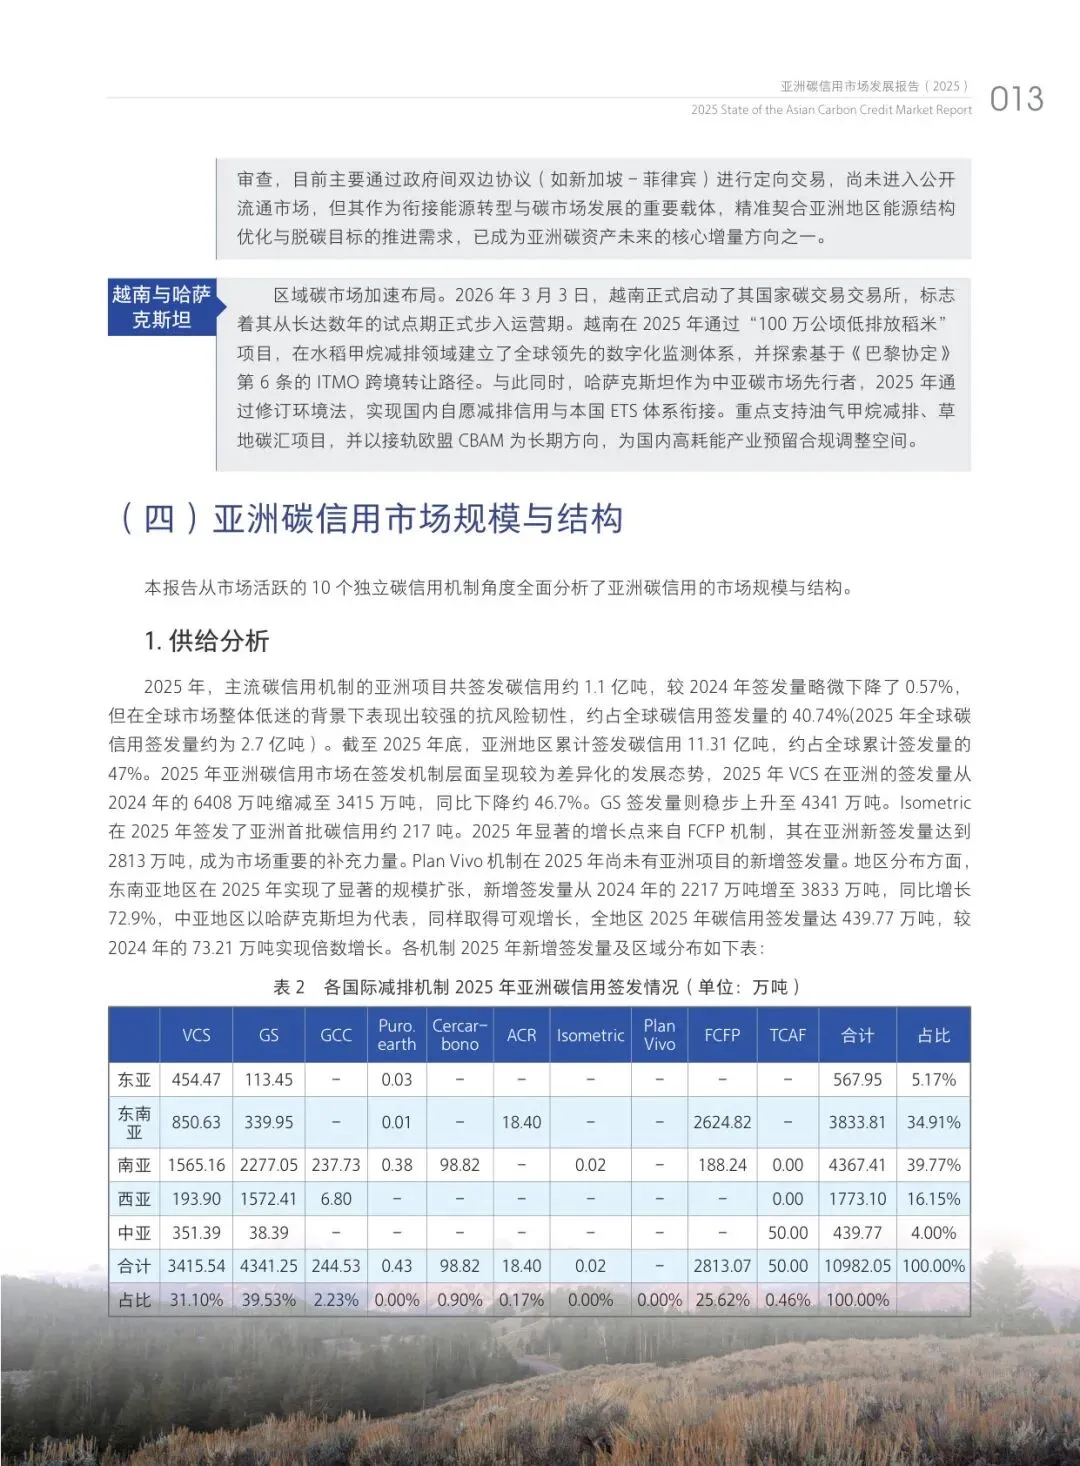
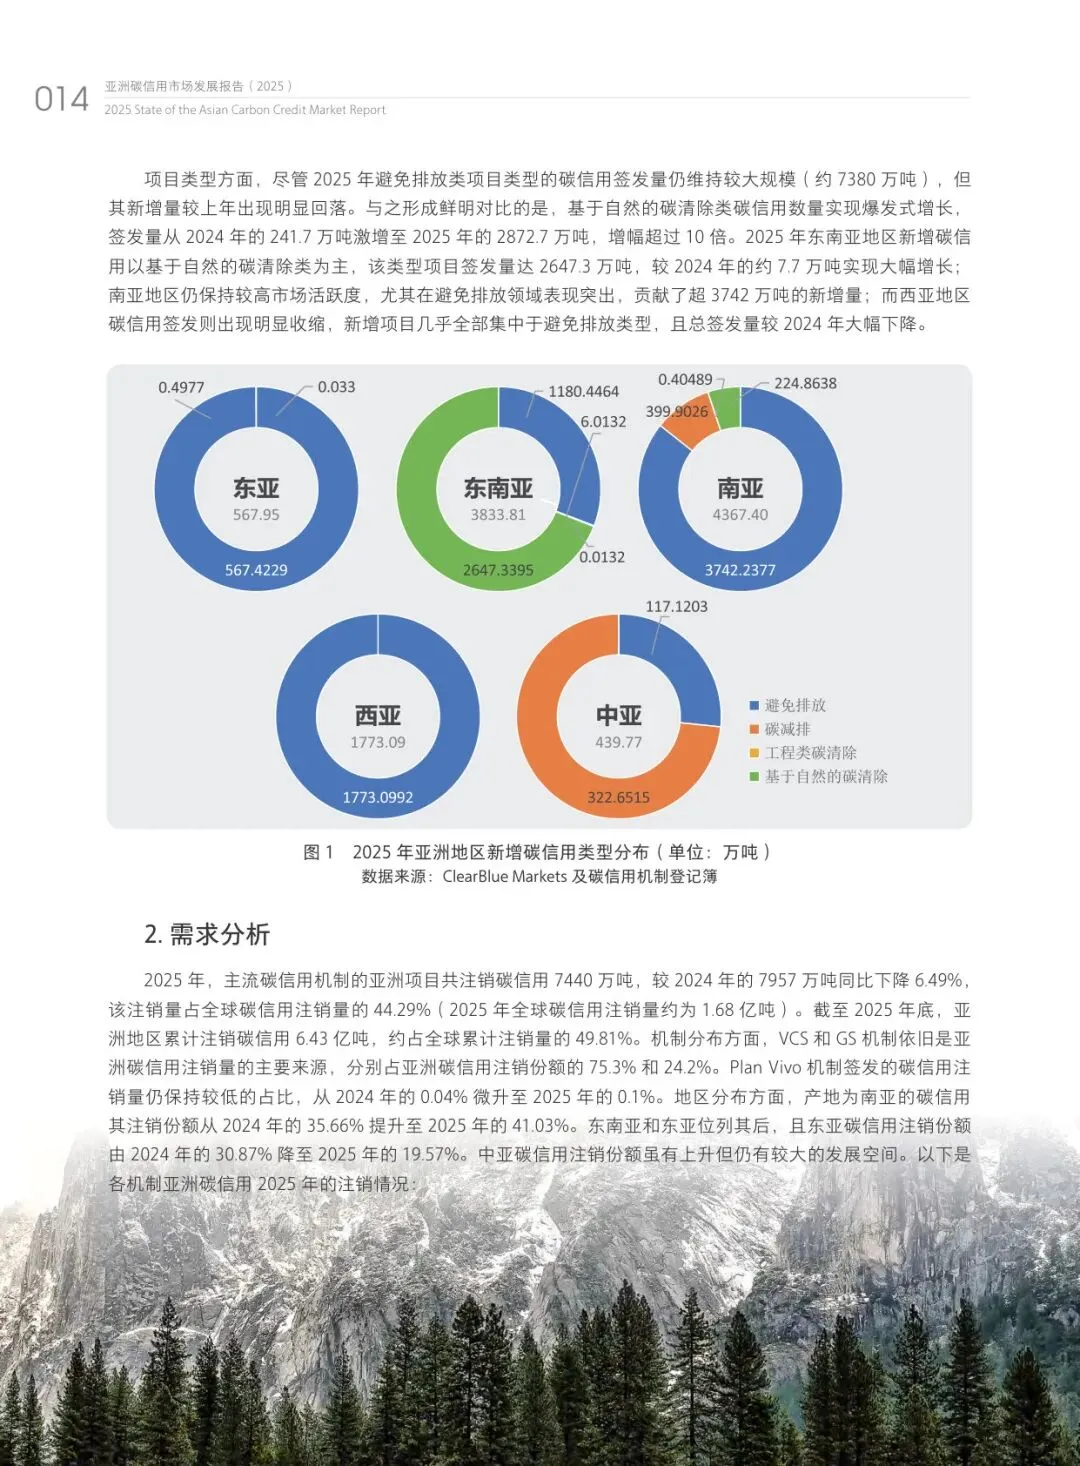
供给端的洗牌同样剧烈。2025年VCS机制在亚洲的签发量从6408万吨缩水到3415万吨,下降46.7%;GS升至4341万吨。此消彼长的是碳清除类资产:基于自然的碳清除签发量从241.7万吨激增至2872.7万吨,增幅超过10倍。
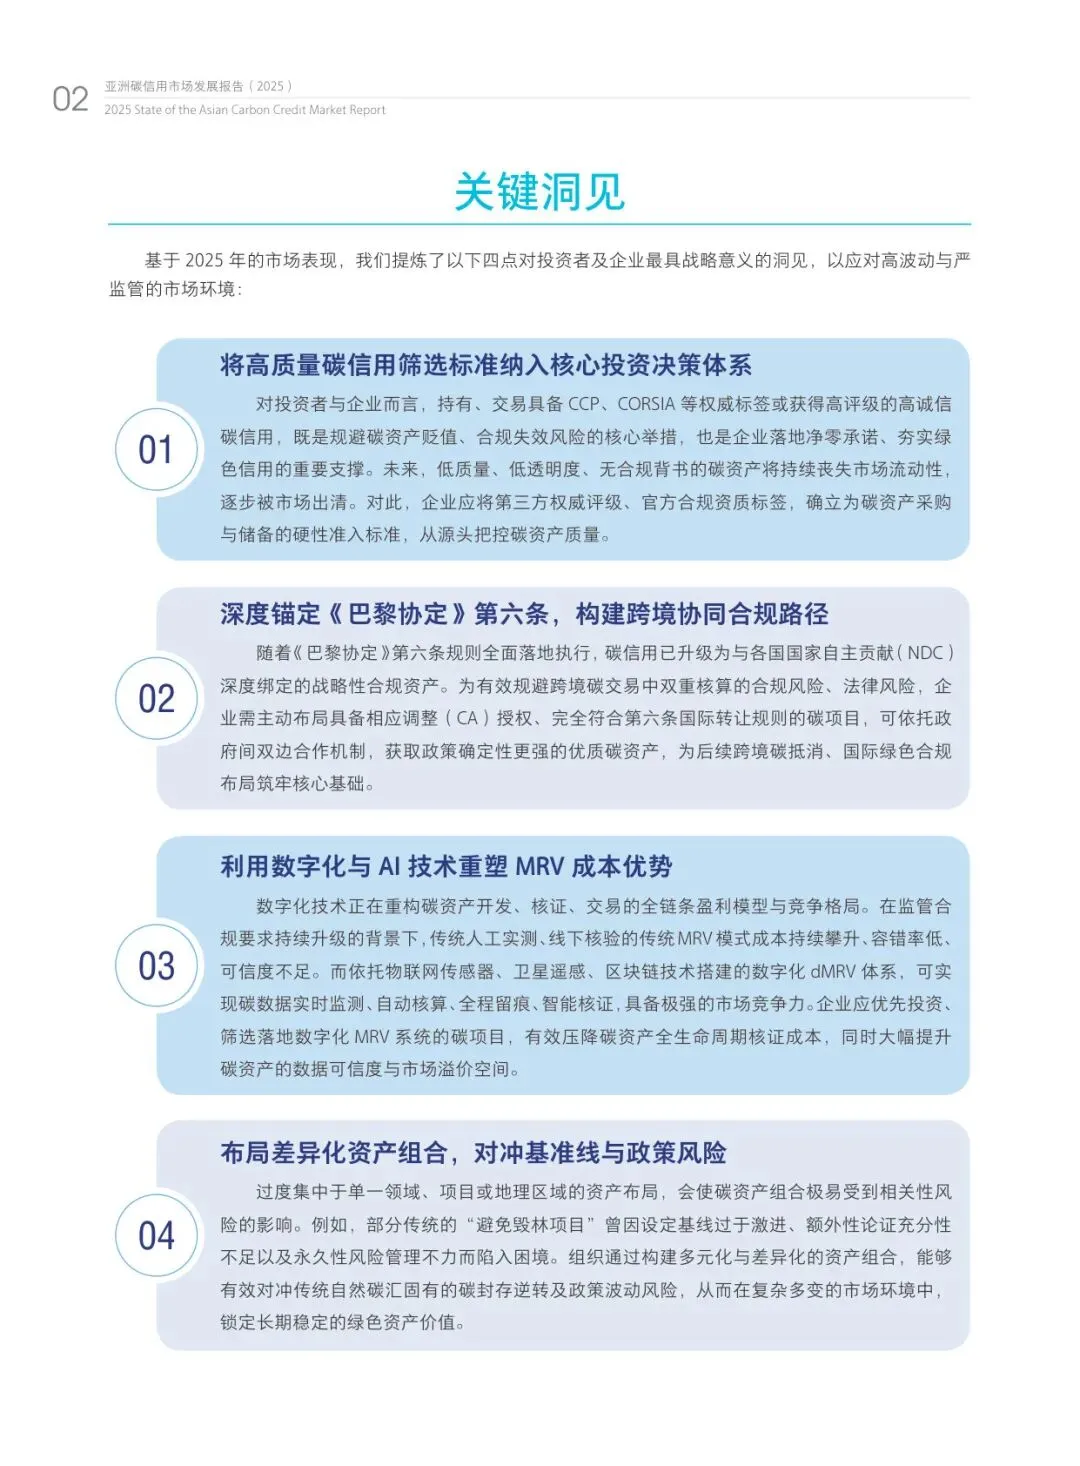
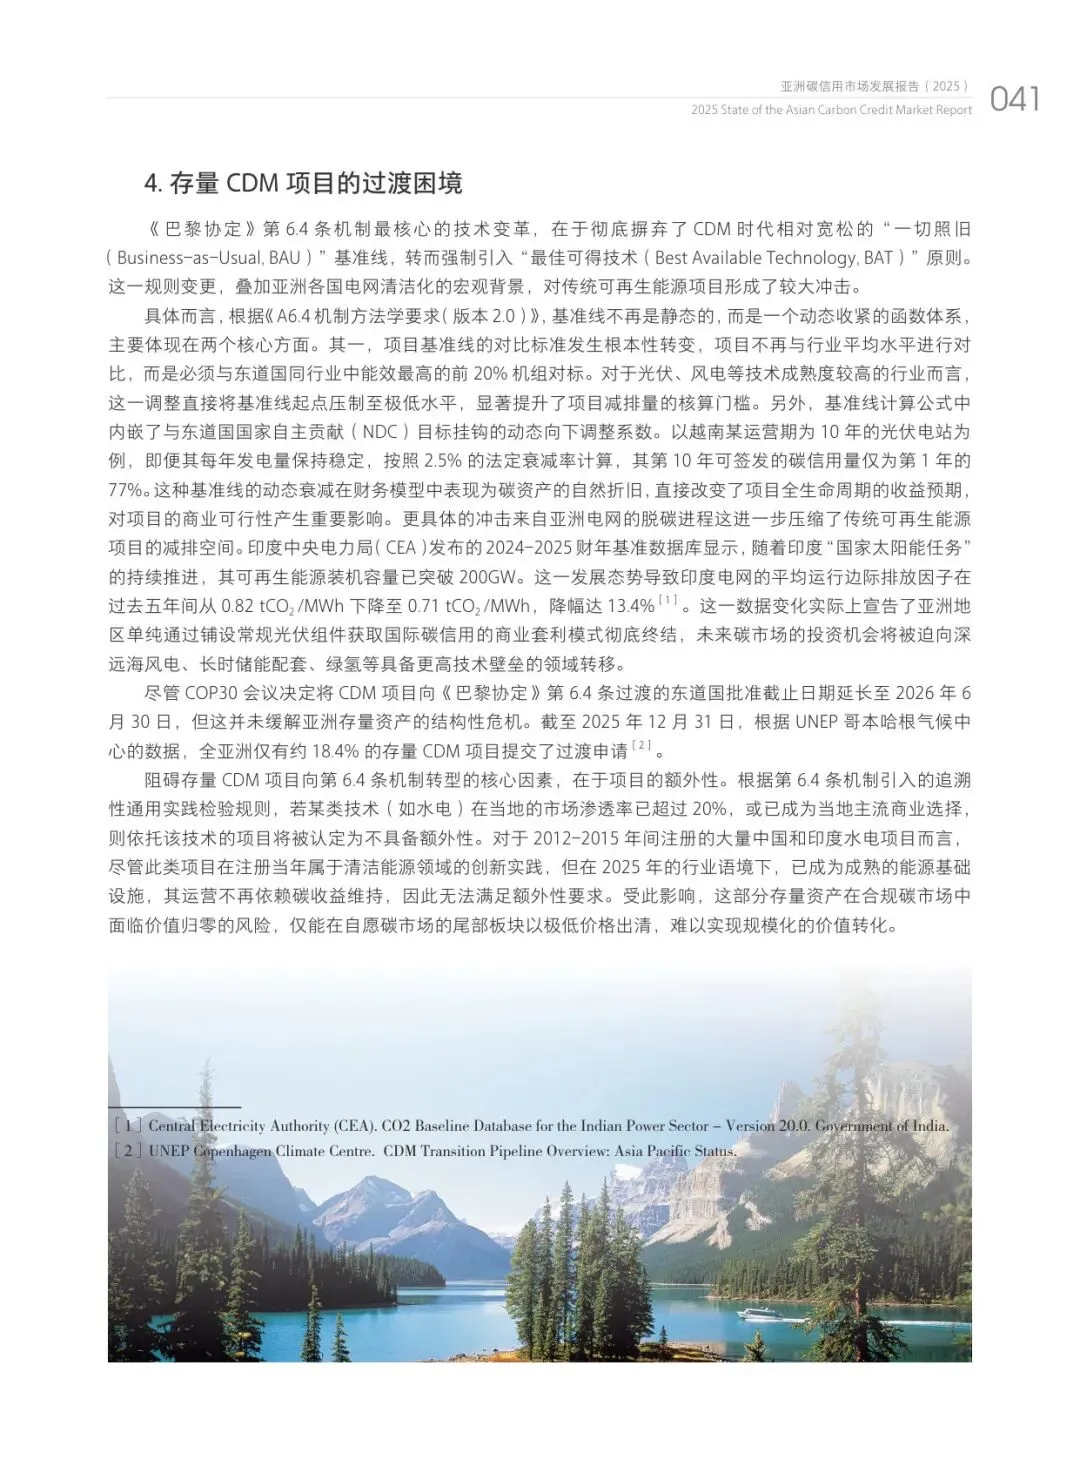
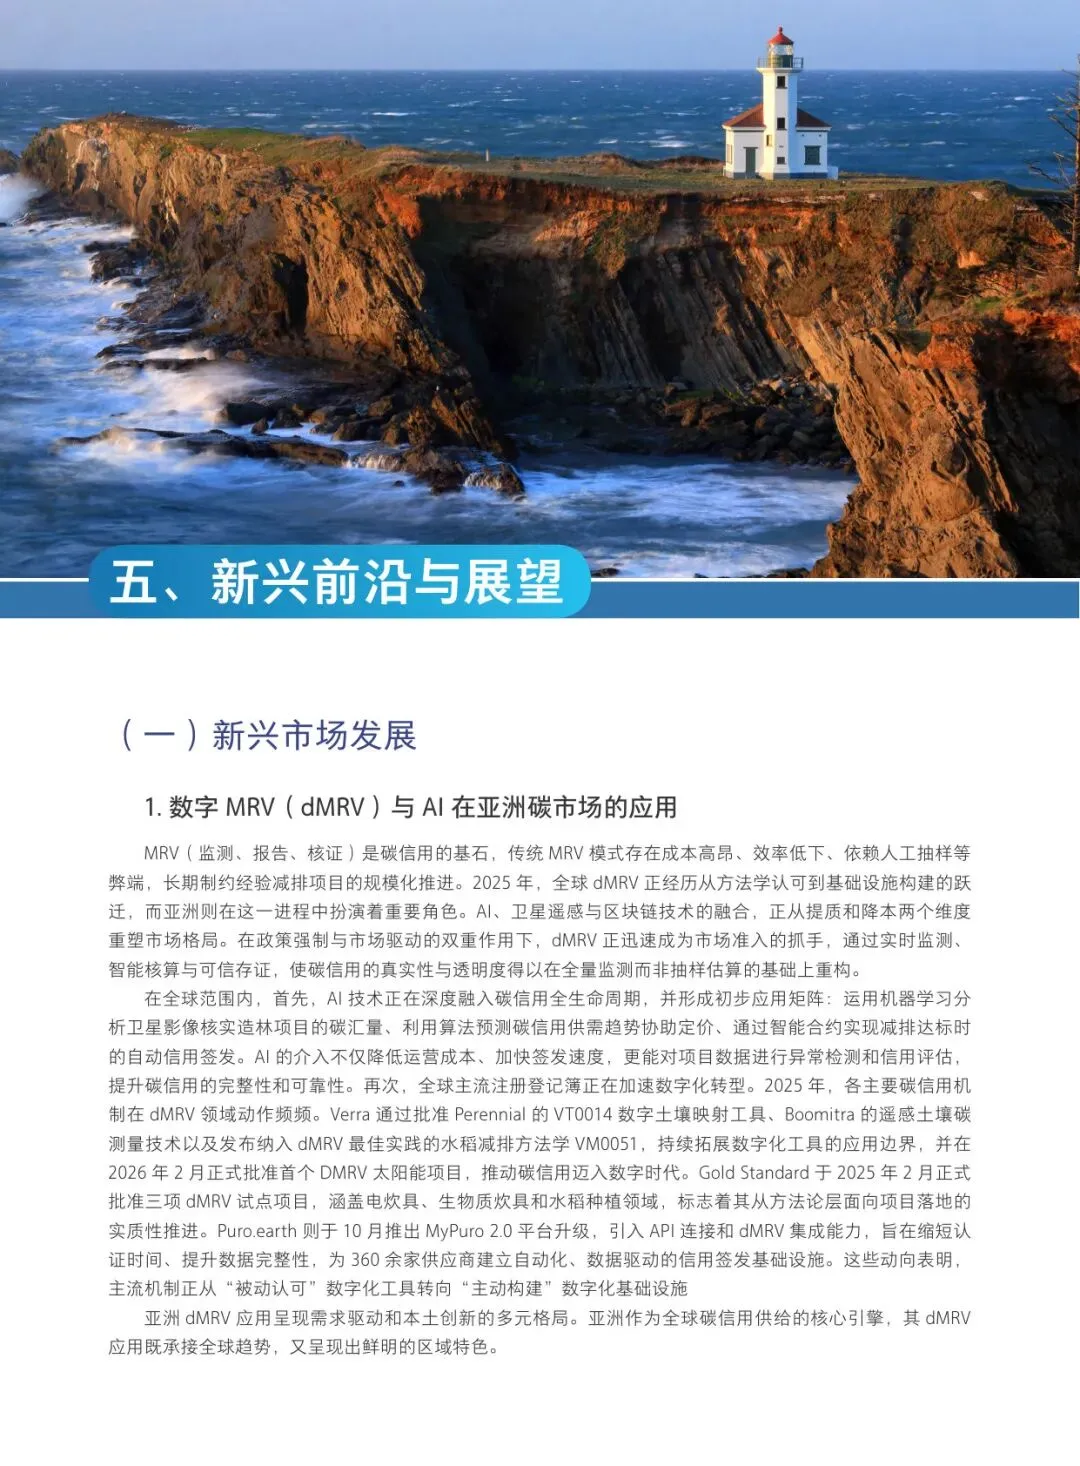
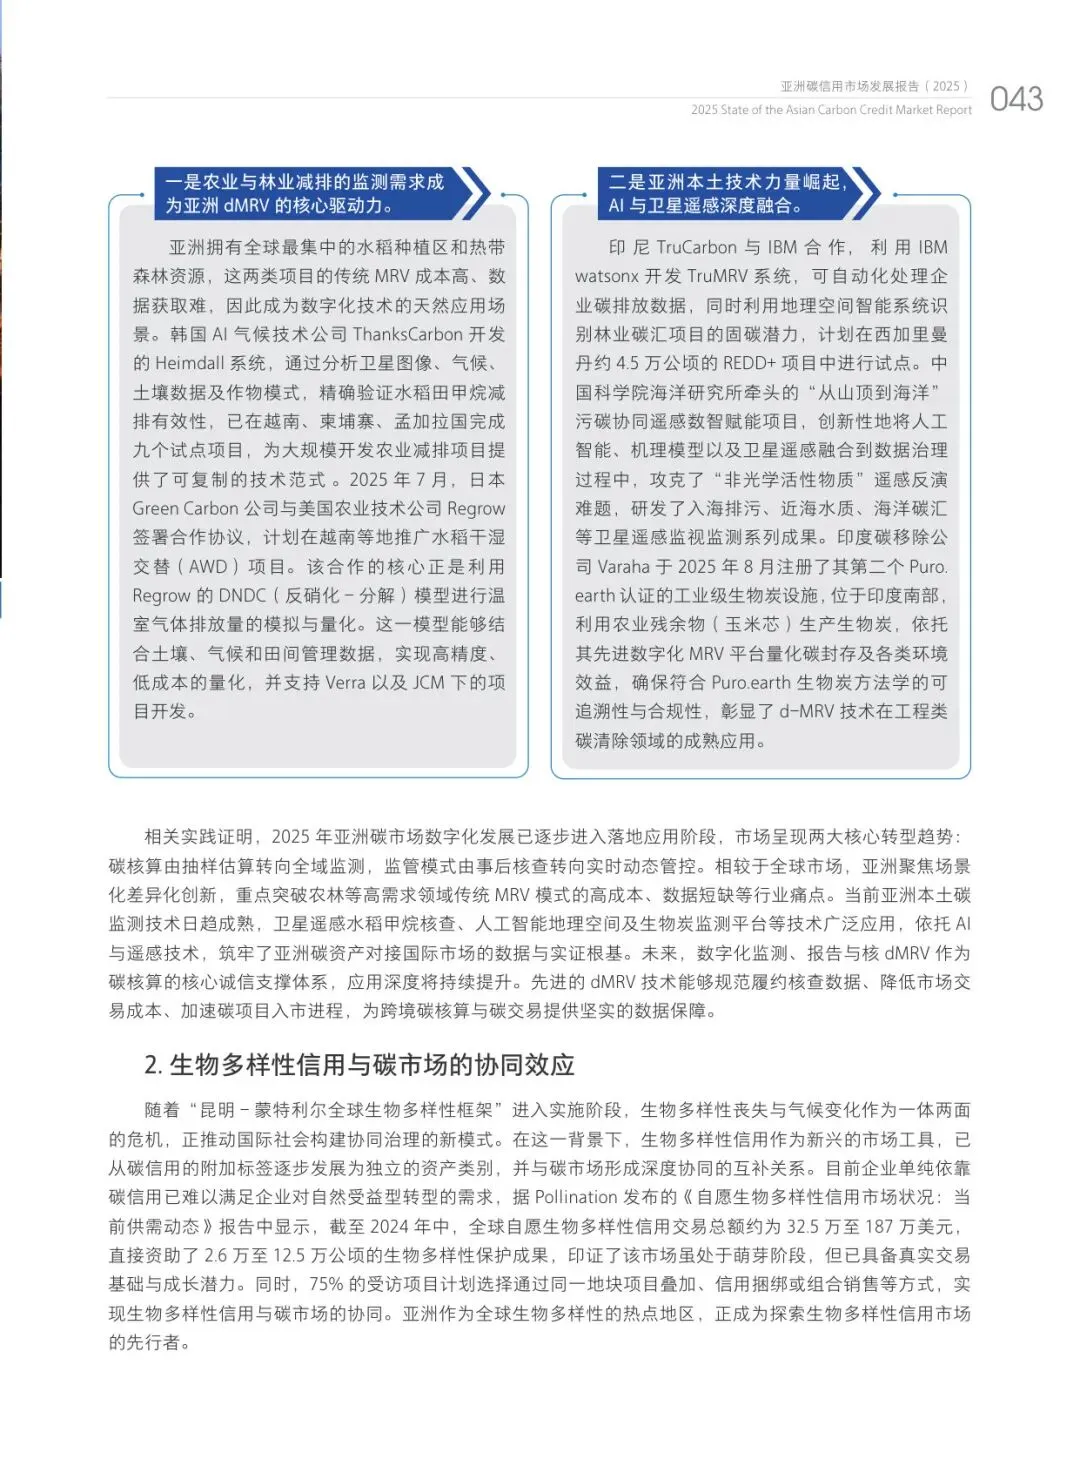
分化的推手是额外性审查收紧。Verra对水稻甲烷项目的新版技术规范强制要求卫星遥感或物联网水位传感器做真实性验证,严禁仅靠模型推算——印度和越南约30%的待注册早期项目因拿不出历史监测证据被迫撤回。MRV成本从0.5美元/公顷涨到1.5美元/公顷,但合规项目的碳信用价格从4美元/吨升到12-15美元/吨。更狠的是电网脱碳这一刀:印度电网平均排放因子五年间从0.82降到0.71,降幅13.4%——报告的原话是,单纯铺光伏拿国际碳信用的商业套利模式已经终结。
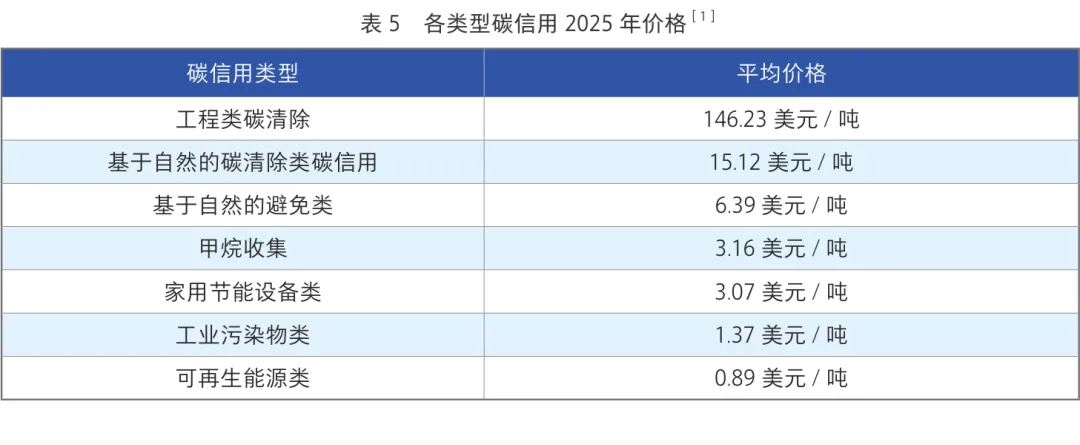
△ 报告原图:各类型碳信用价格表
笔者的看法是,这张价格表其实是把「持久性」标了价:工程类碳清除146美元一吨,可再生能源0.89美元一吨,差出160倍。前者卖的是碳封存的不可逆性,后者在多数地区已具备经济可行性、额外性本身存疑。碳信用的价值锚点正在从「减排了多少」挪向「这吨减排有多难被逆转」。
4.5美元:新加坡算出的套利空间
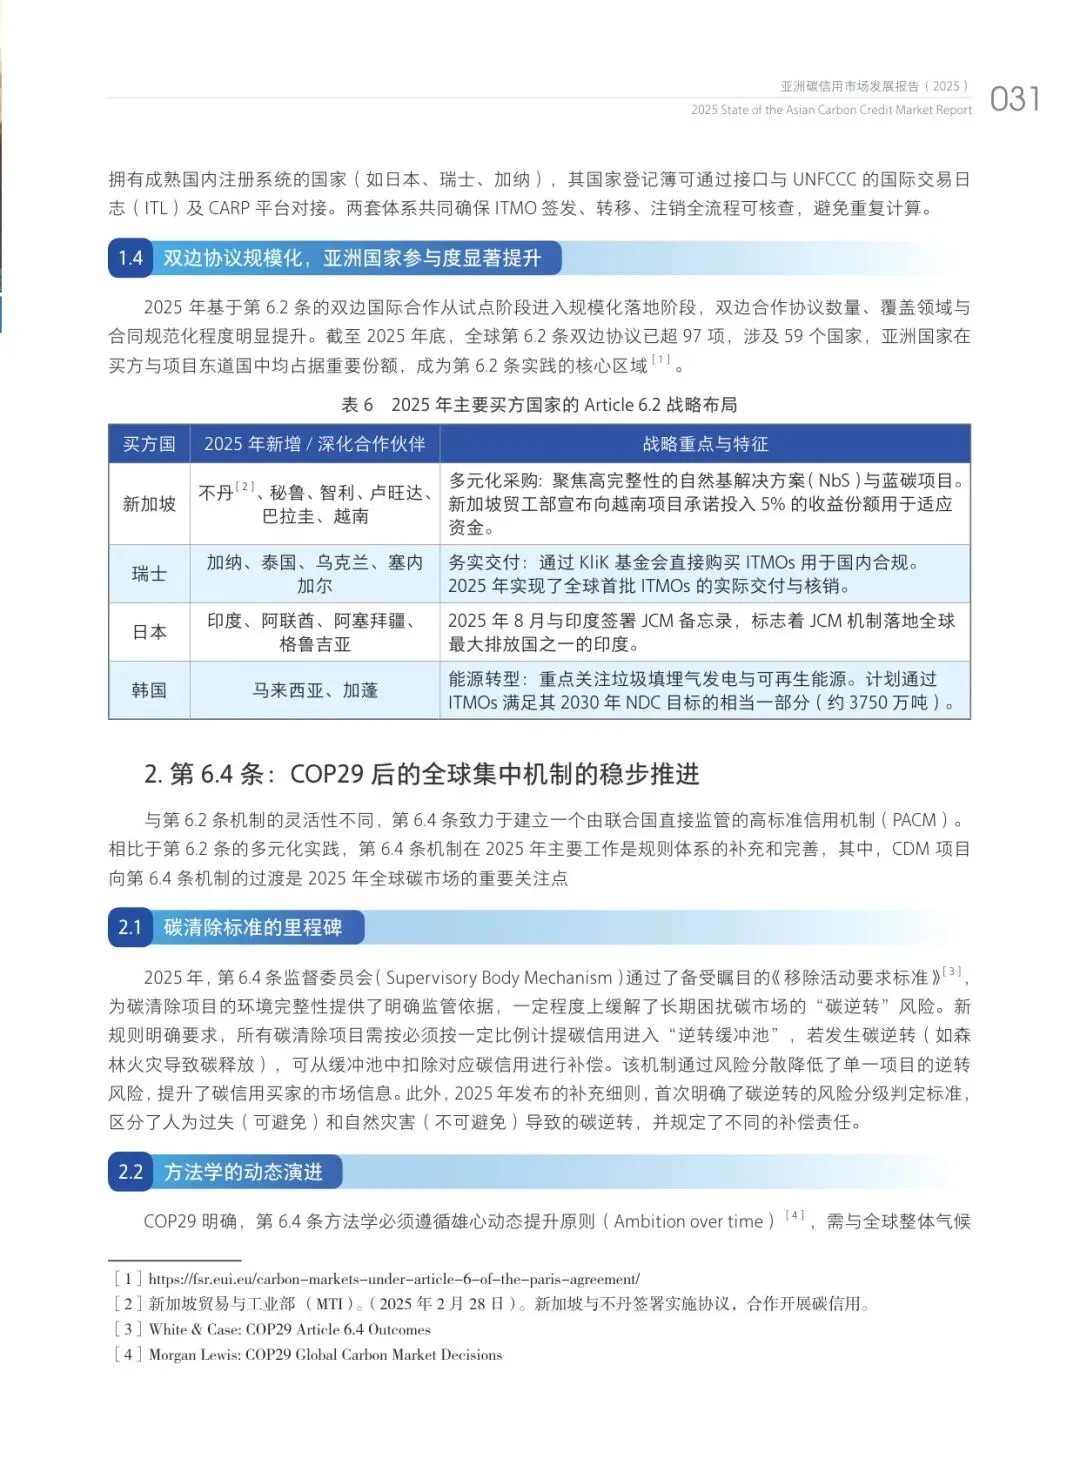
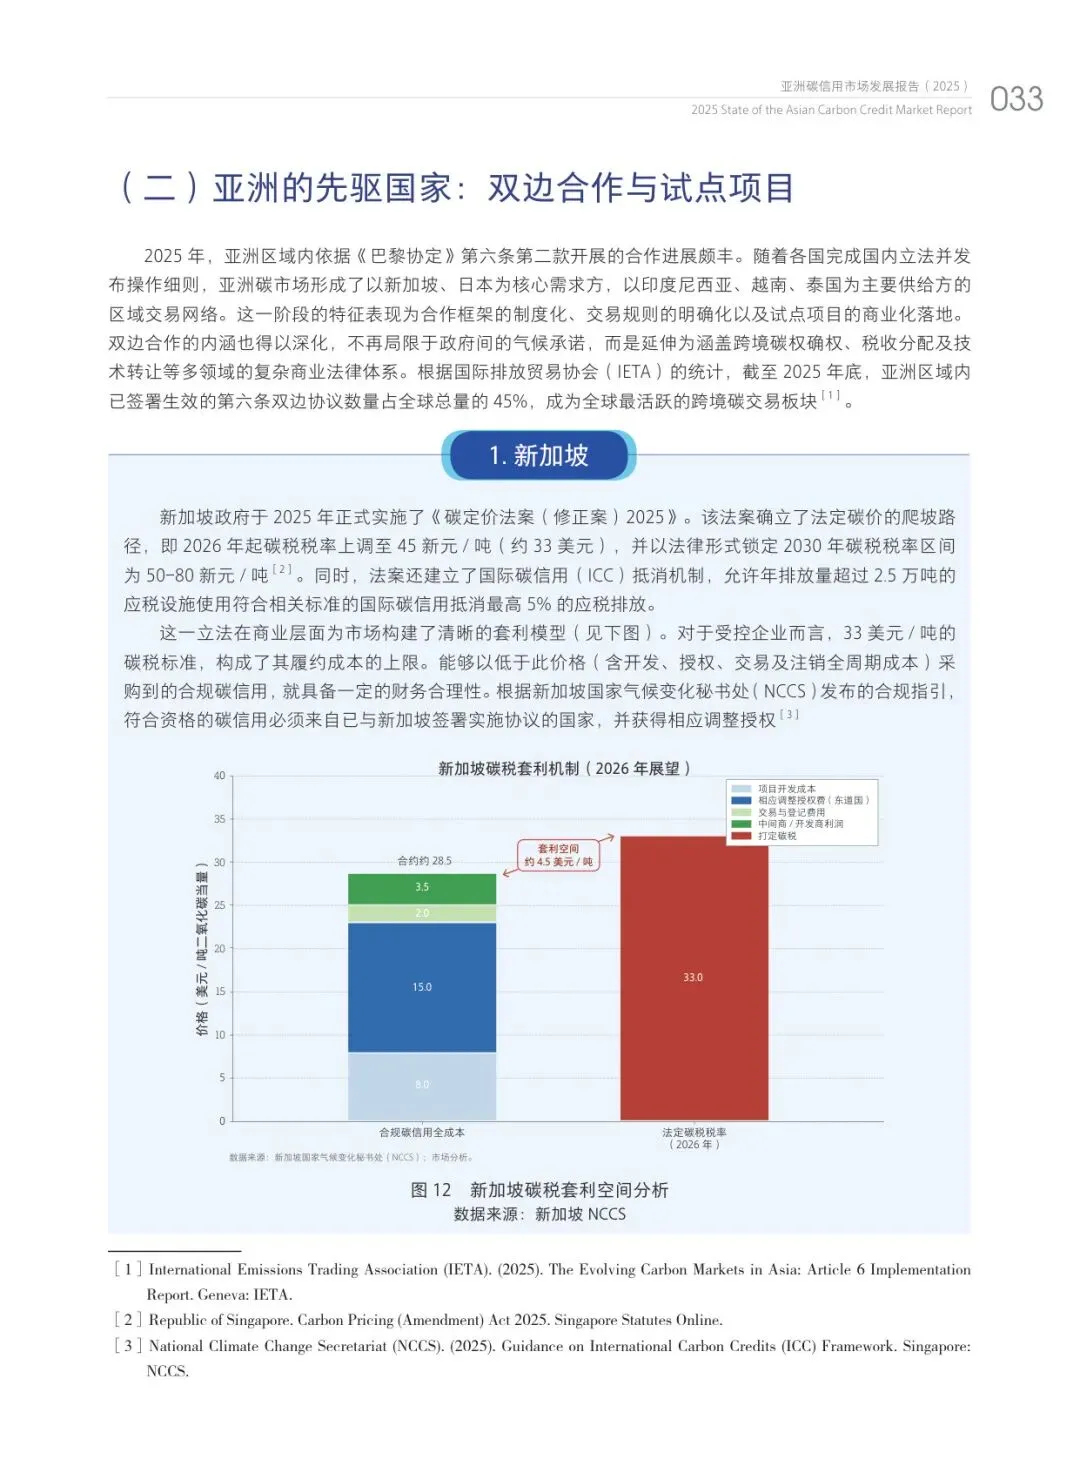
合规需求开始给亚洲碳信用定价。新加坡《碳定价法(修正案)2025》确立碳价爬坡:2026年起碳税上调至45新元/吨(约33美元),年排放超2.5万吨的应税设施可用合规国际碳信用抵扣最高5%的应税排放。报告按官方指引算了一笔账:合规碳信用全成本约28.5美元/吨(项目开发8.0、相应调整授权费15.0、交易登记2.0、中间利润3.5),与33美元的碳税之间留出约4.5美元/吨的套利空间——碳信用价格第一次有了合规成本天花板做锚。
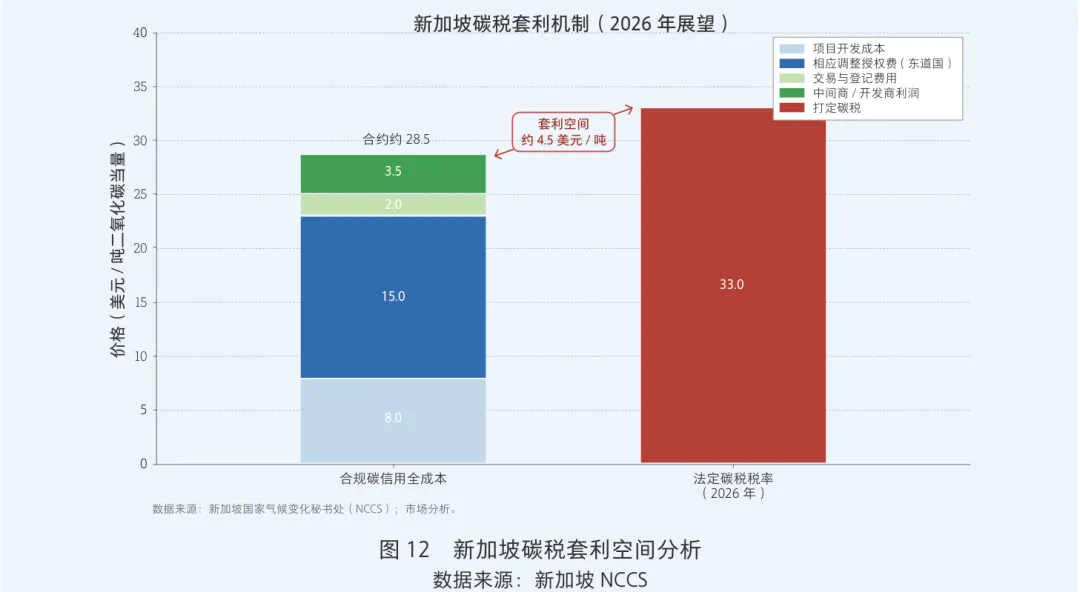
△ 报告原图:新加坡碳税套利
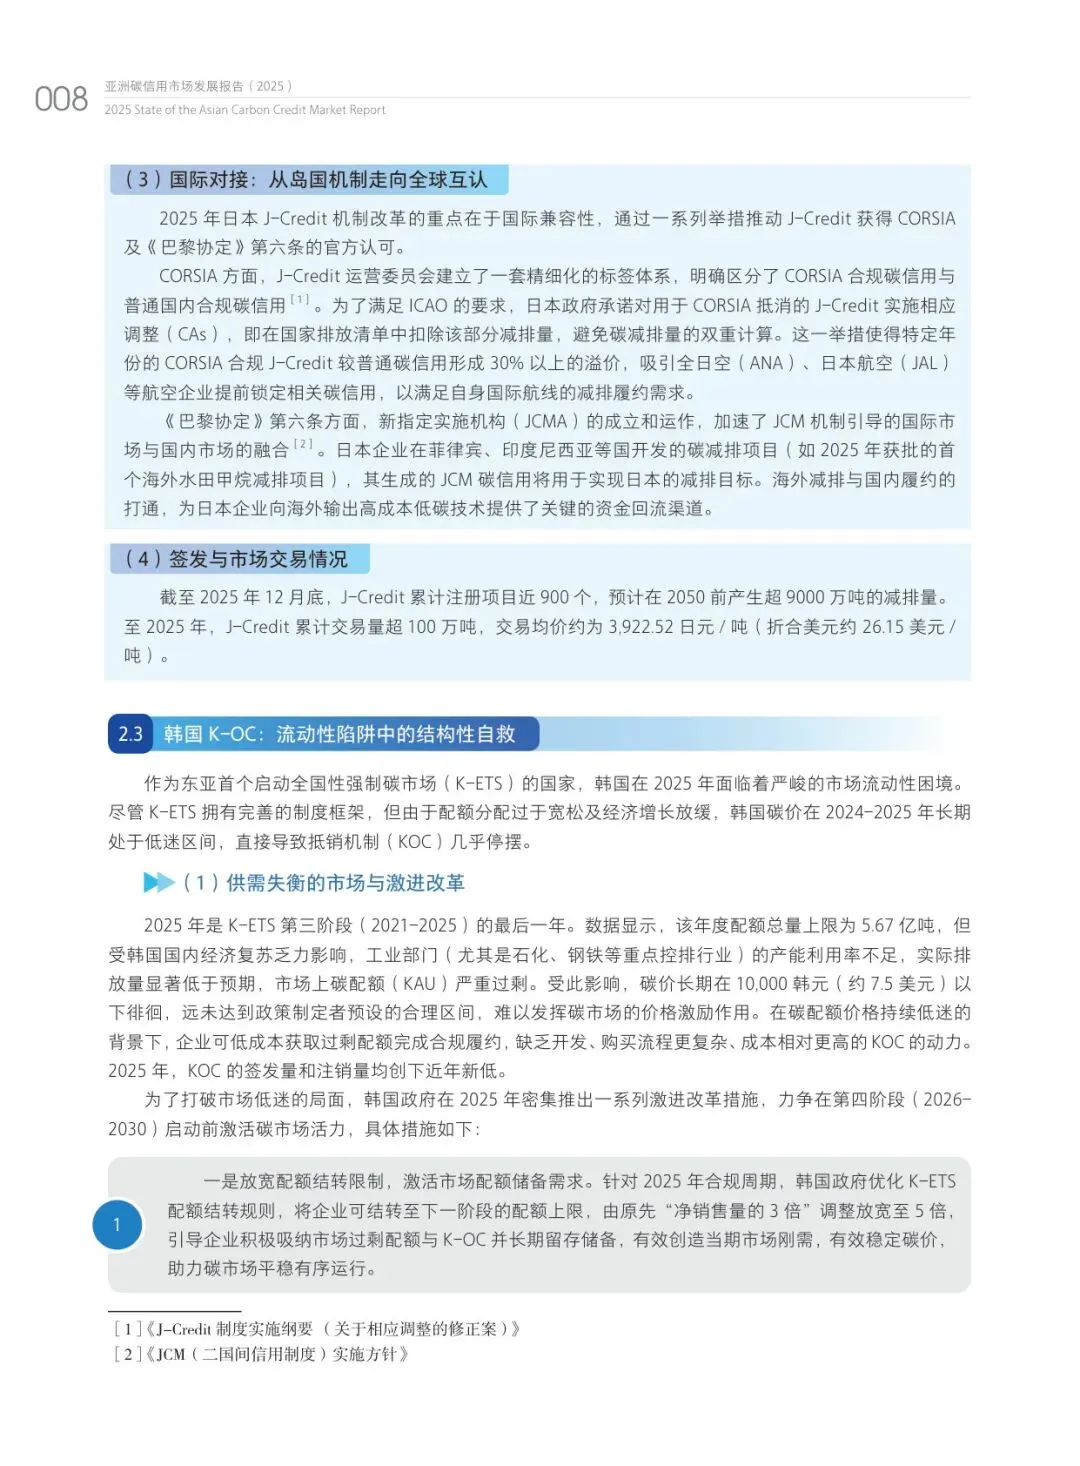
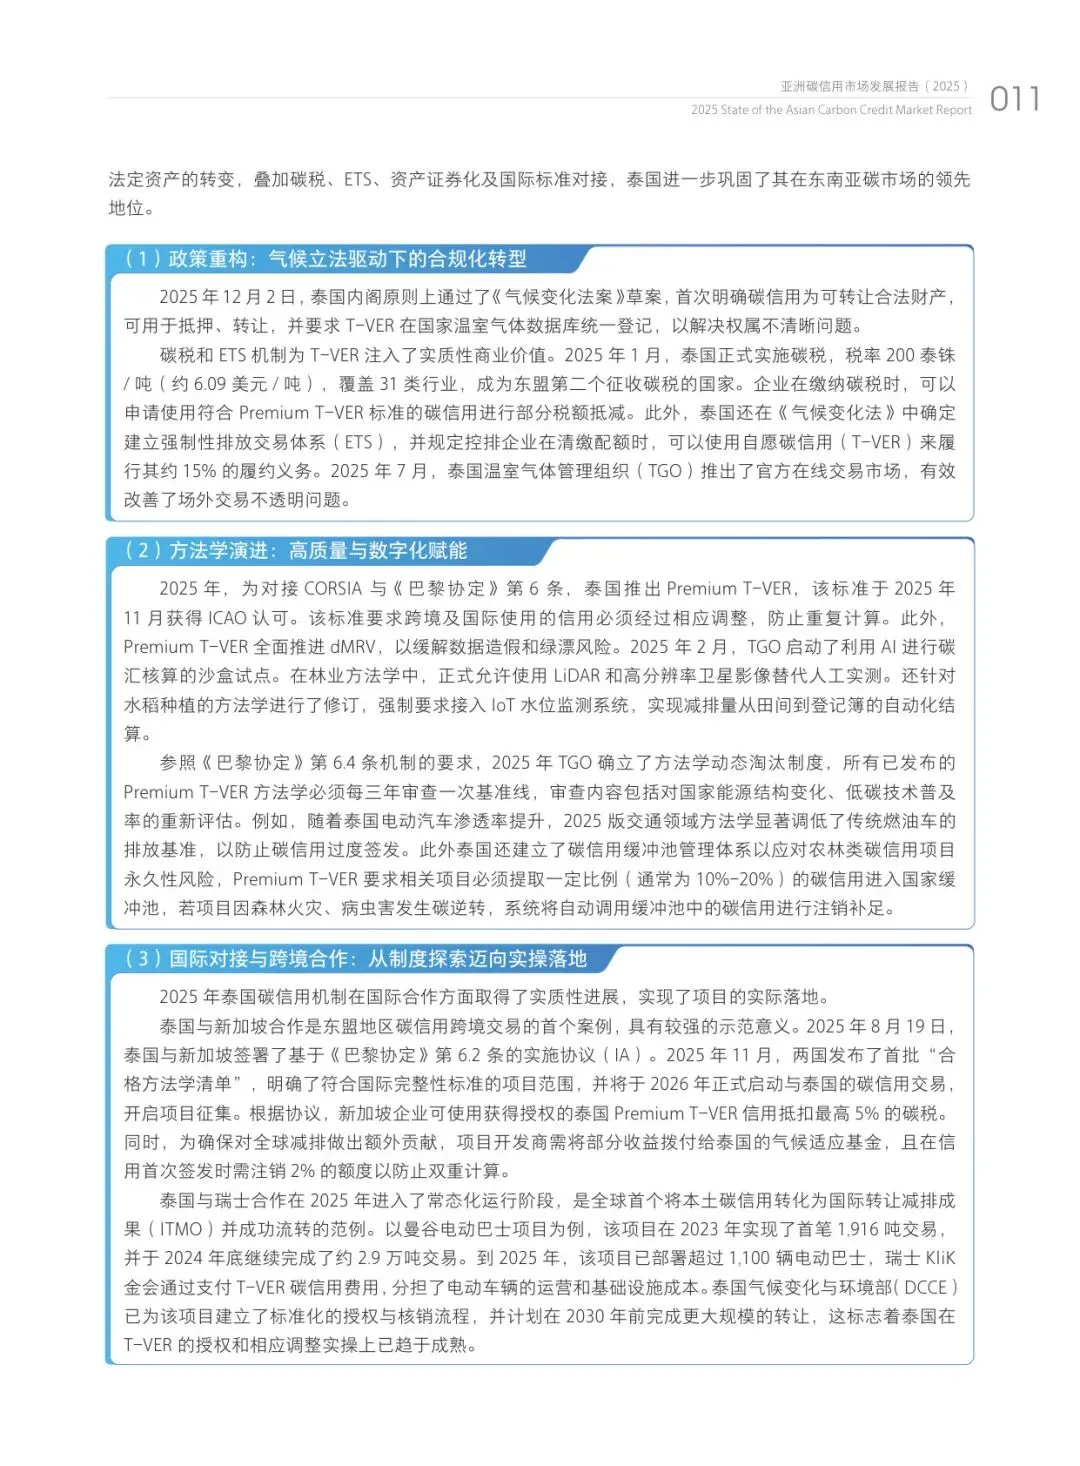
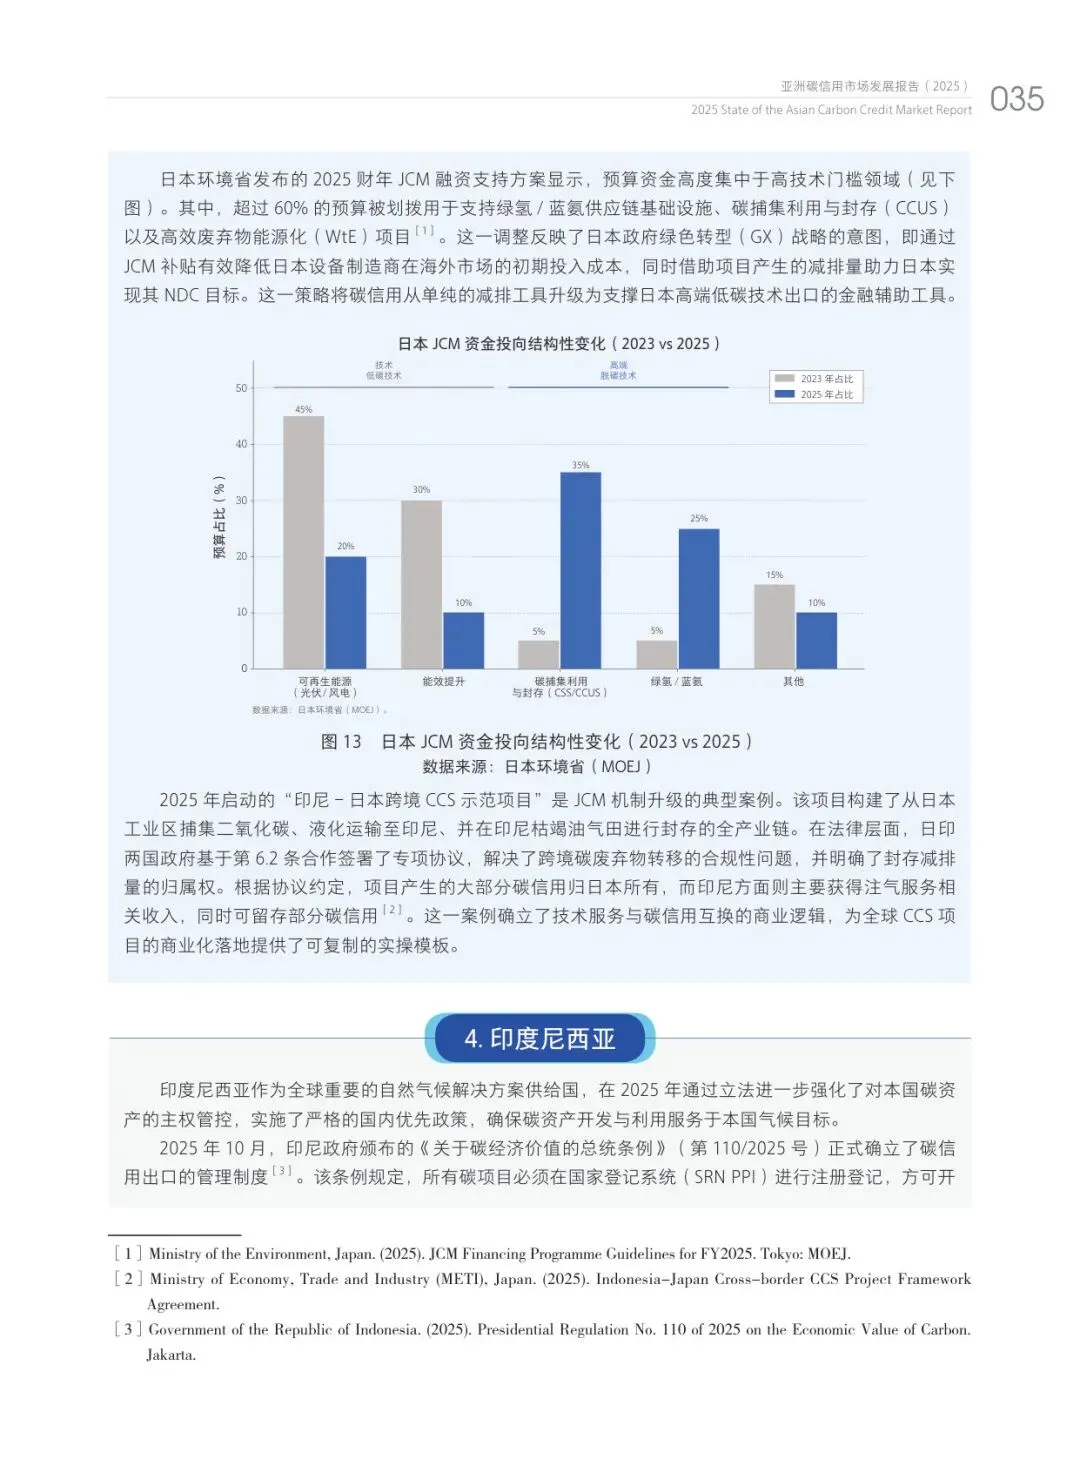
新加坡已与15个国家签署实施协议;泰国与新加坡的双边白名单里,入围项目的远期合约价格比普通项目高约35%。日本的方向更直白:2025财年JCM预算超过60%投向绿氢/蓝氨、CCUS、废弃物能源化等高端脱碳技术,光伏风电不再是支持对象——碳信用被明确用作高端低碳技术出口的金融辅助工具。
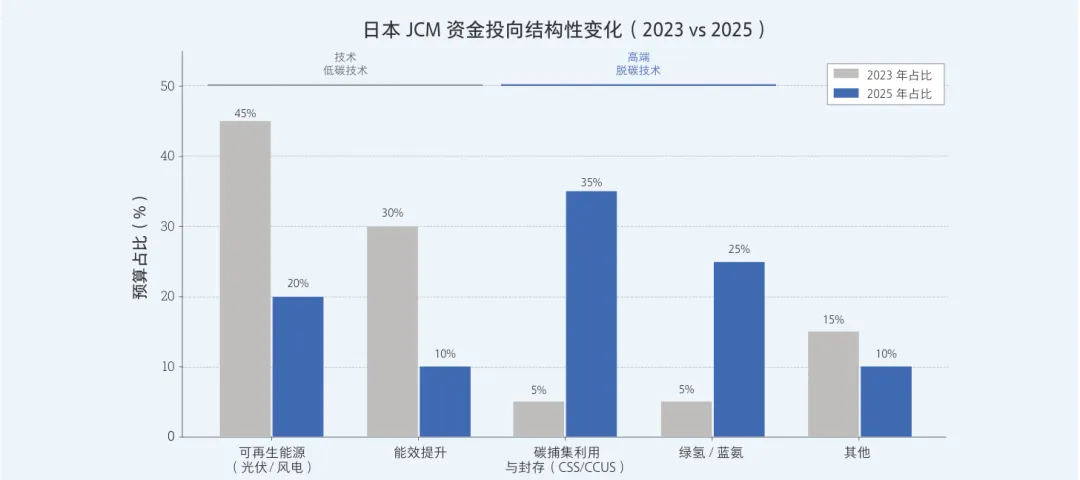
△ 报告原图:JCM资金投向变化
107.36元:中国市场的惜售与倒挂
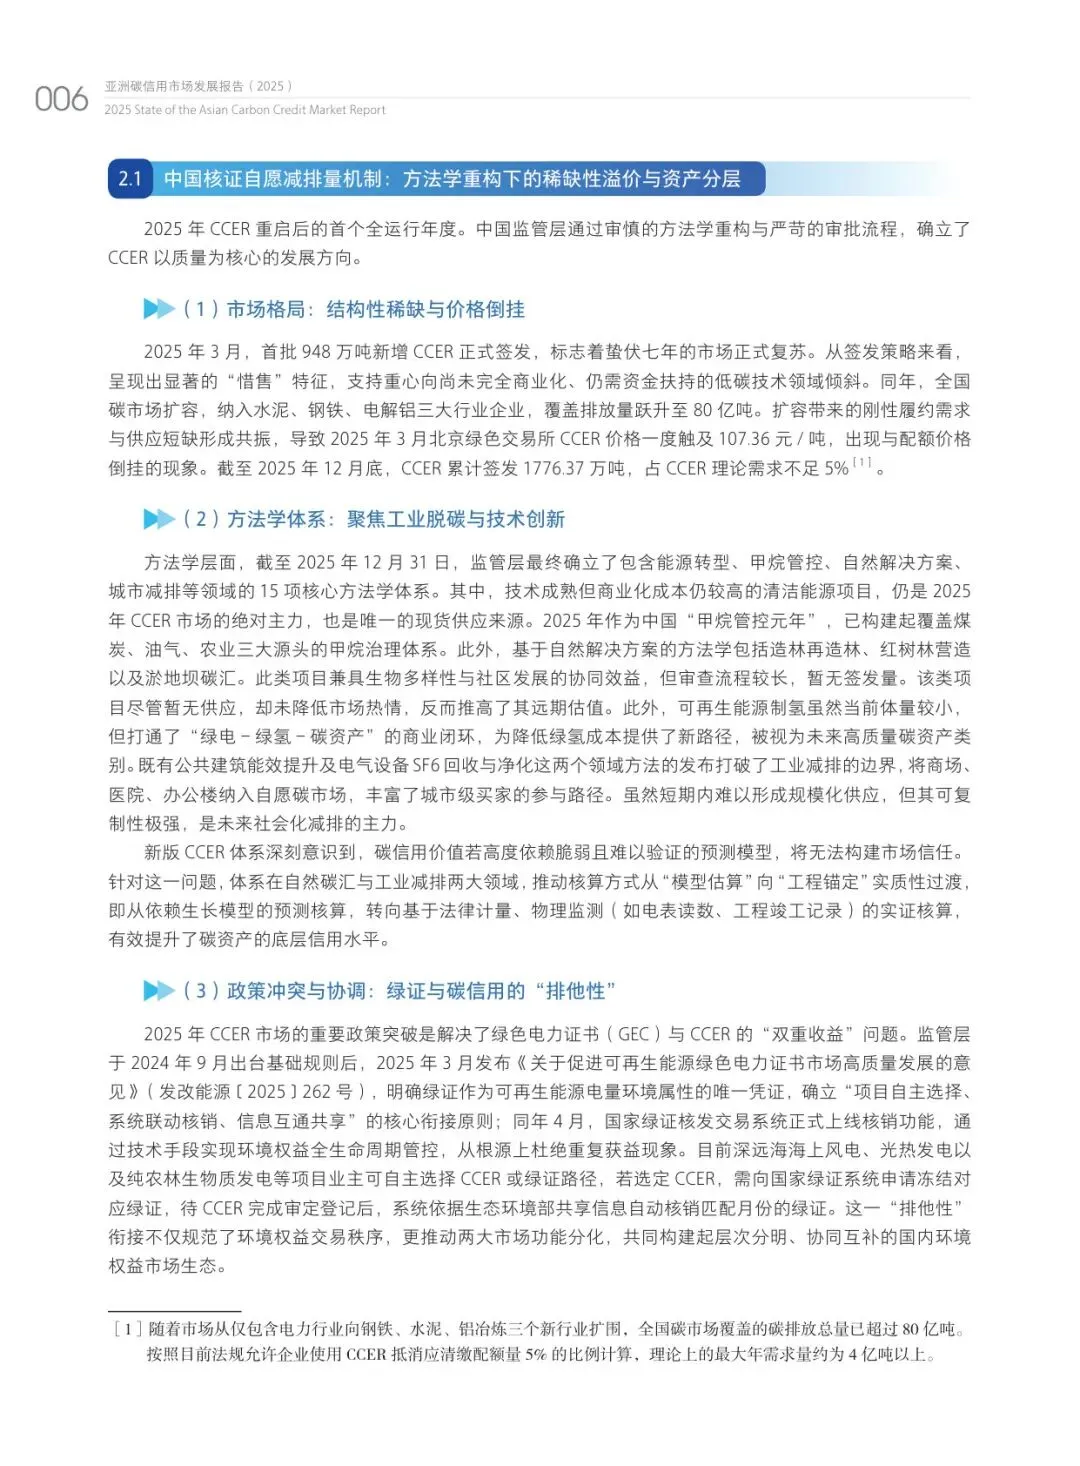
2025年是CCER重启后的首个全运行年度。3月首批948万吨新增签发落地,全年累计签发1776.37万吨——按全国碳市场扩容后5%的抵消比例算,理论年需求超4亿吨,现有存量占不足5%。惜售策略下,3月北京绿色交易所CCER价格一度触及107.36元/吨,出现与配额价格倒挂的现象;全年累计成交量921.94万吨,成交均价70.76元/吨。
政策面同样有硬动作:全年确立能源转型、甲烷管控、自然解决方案等领域15项核心方法学;绿证与CCER的「排他性」衔接落地——选定CCER的项目需冻结对应绿证,登记完成后系统自动核销,从技术上堵死环境权益双重获益。
笔者想提醒一点:CCER占理论需求不足5%,不是供给失败,是设计使然。签发重心压向尚未商业化的低碳技术、核算方式从模型估算转向工程锚定(电表读数、竣工记录),这套体系要的是稀缺性和可信度,不是规模。倒挂价格里,其实是市场在为「质量确定性」付费。
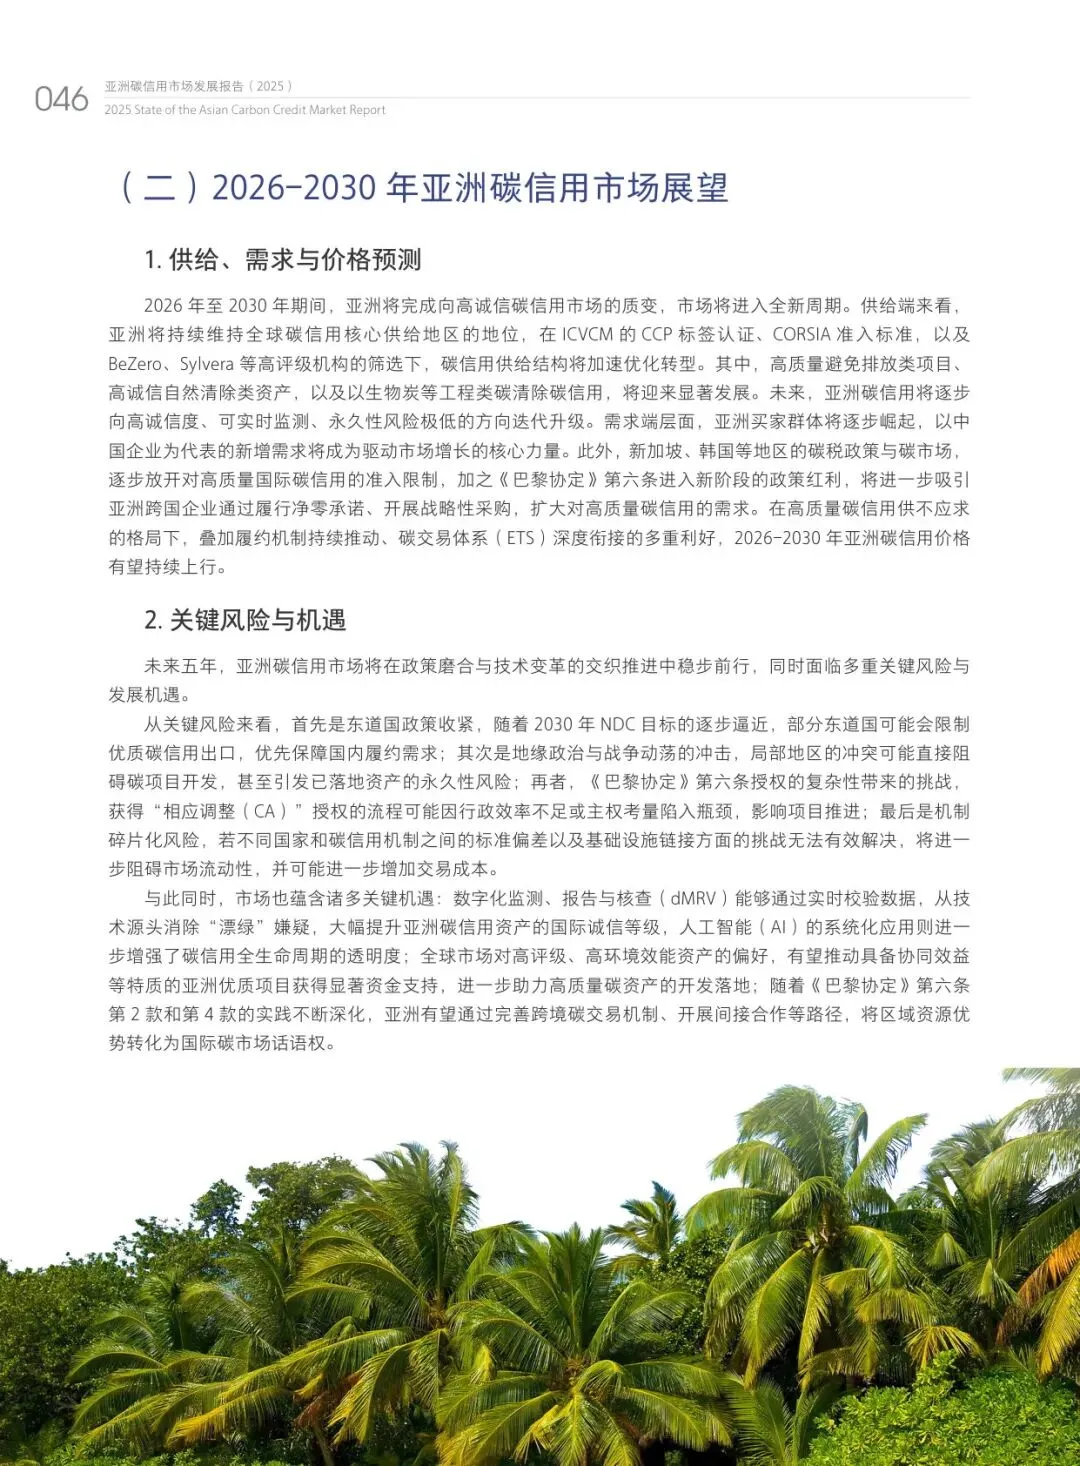
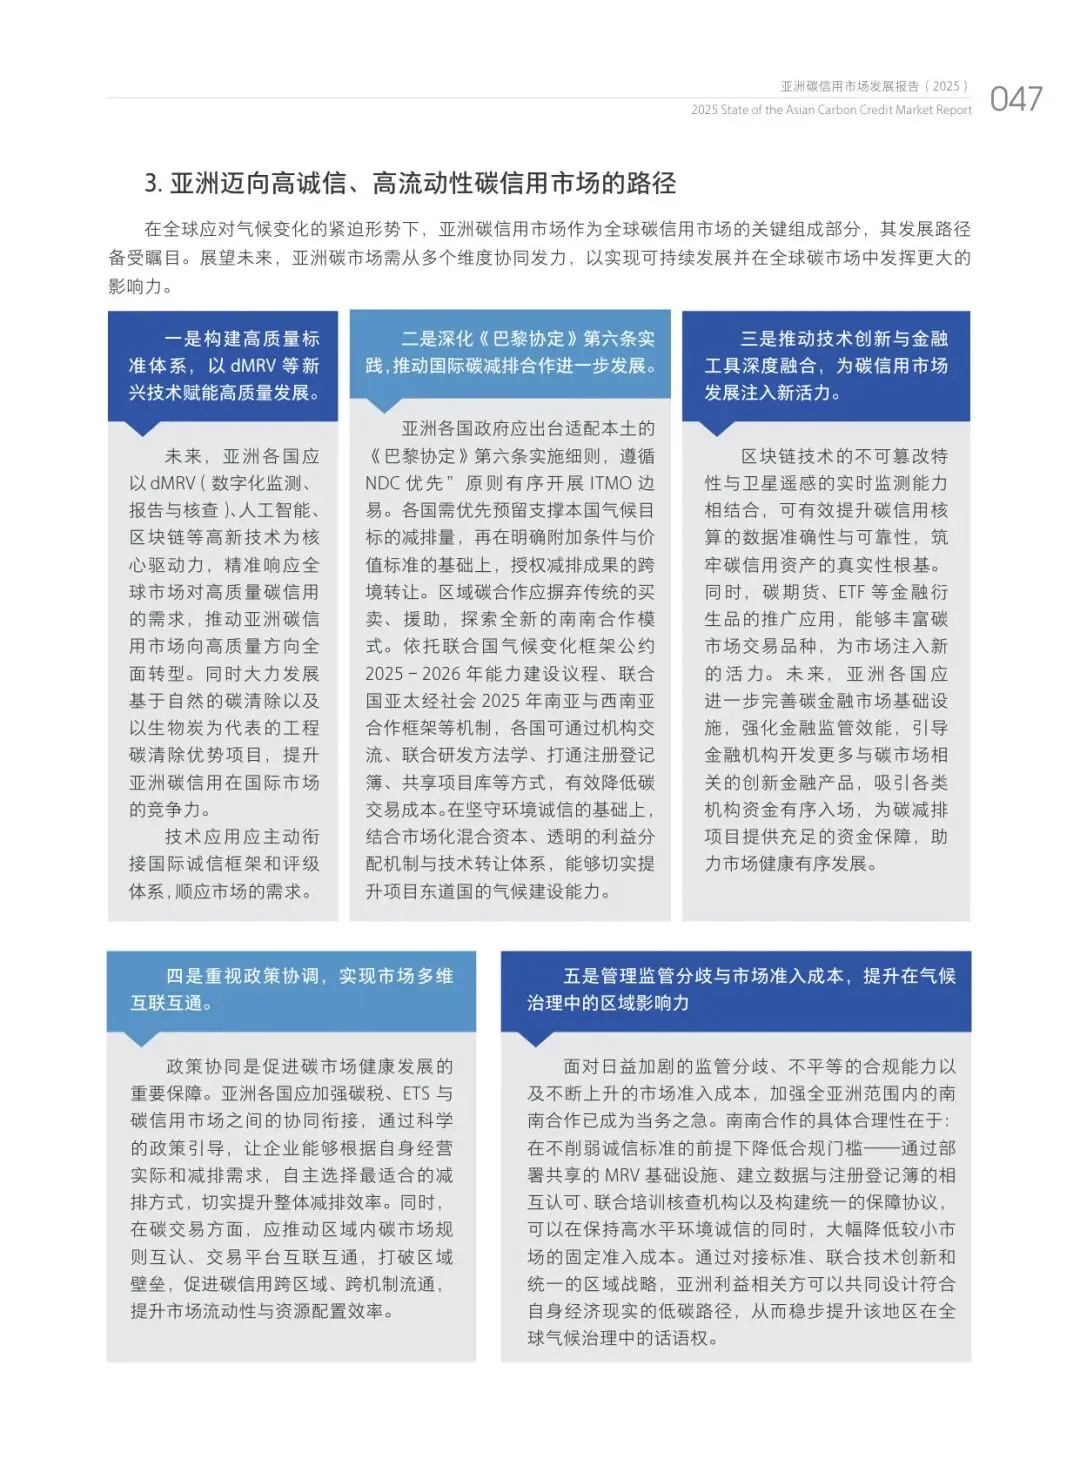
往2026-2030年看,报告的判断是亚洲将完成向高诚信碳信用市场的质变,价格有望持续上行——前提是授权流程提速、登记簿打通、东道国不收紧出口。三条腿缺一条,「质变」就还是纸面判断。对企业买家而言,报告给的可操作结论只有一条:把第三方评级和合规标签设为采购硬门槛,从源头卡质量;其余的,等规则自己长出来。
报告原文
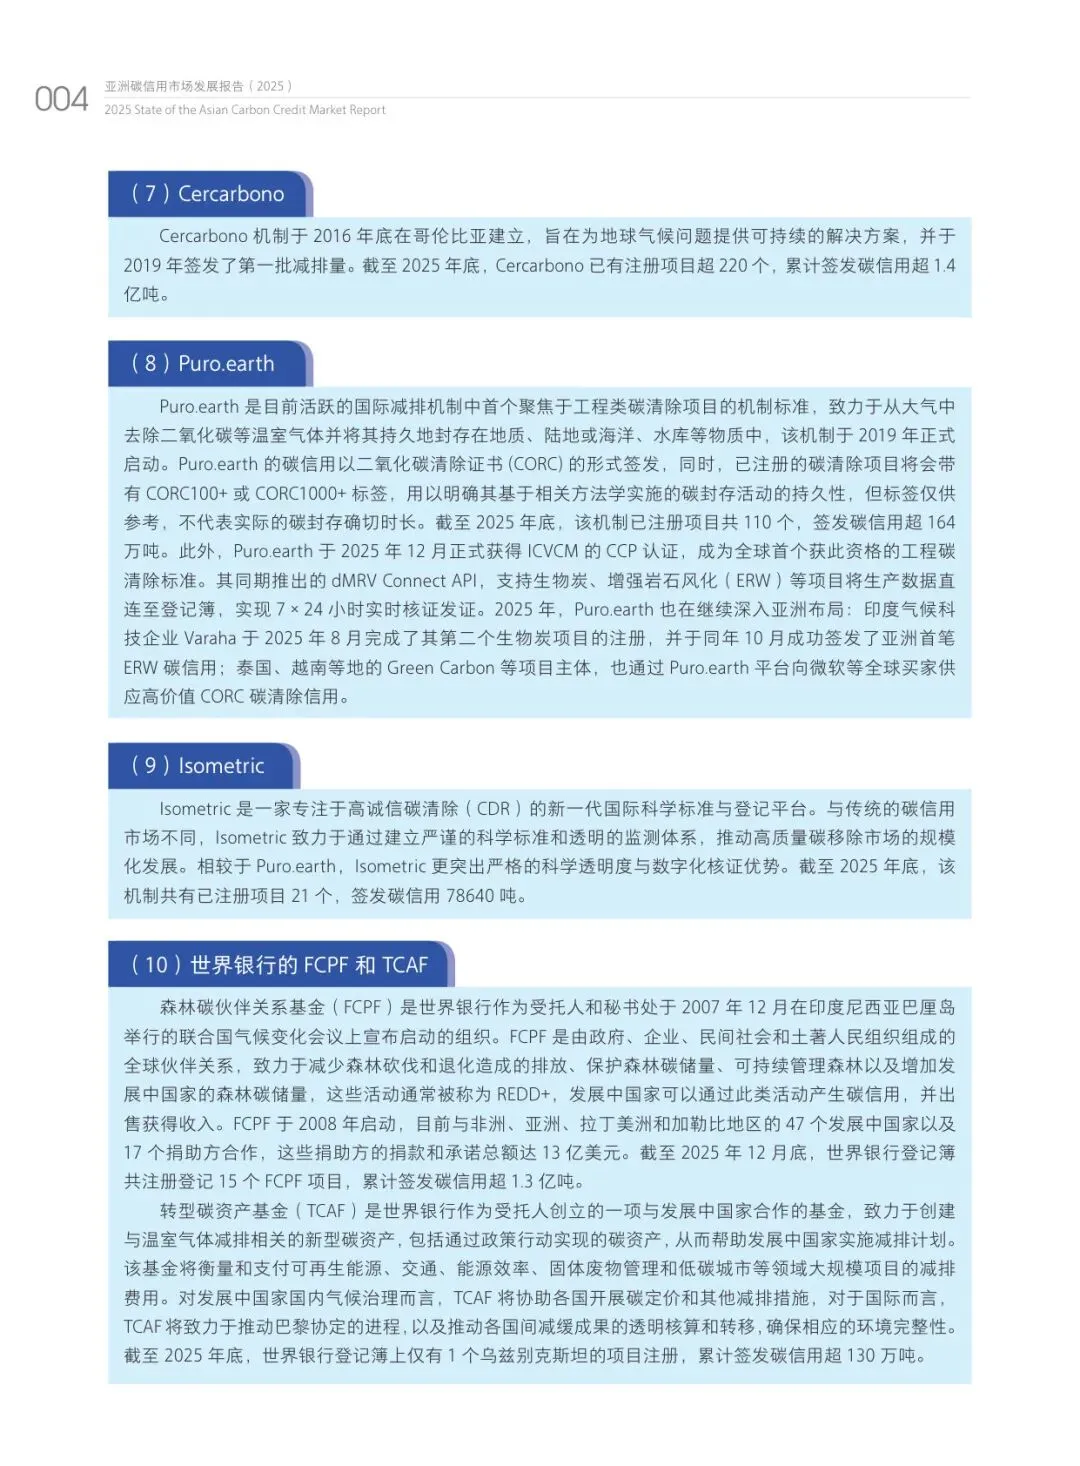
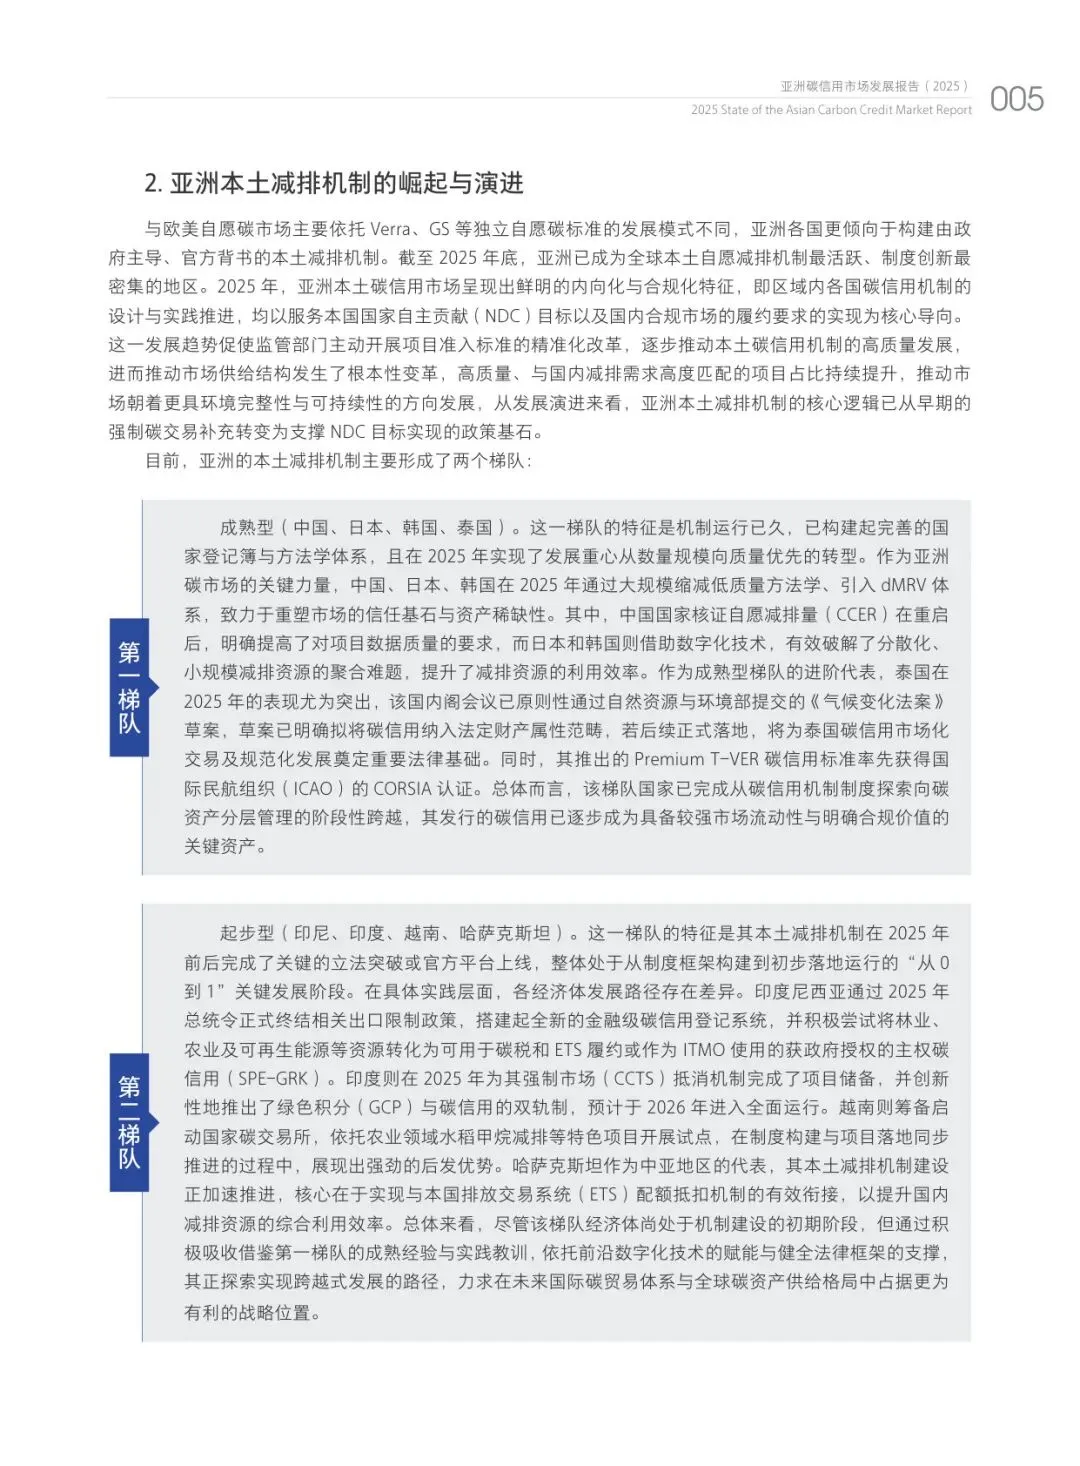
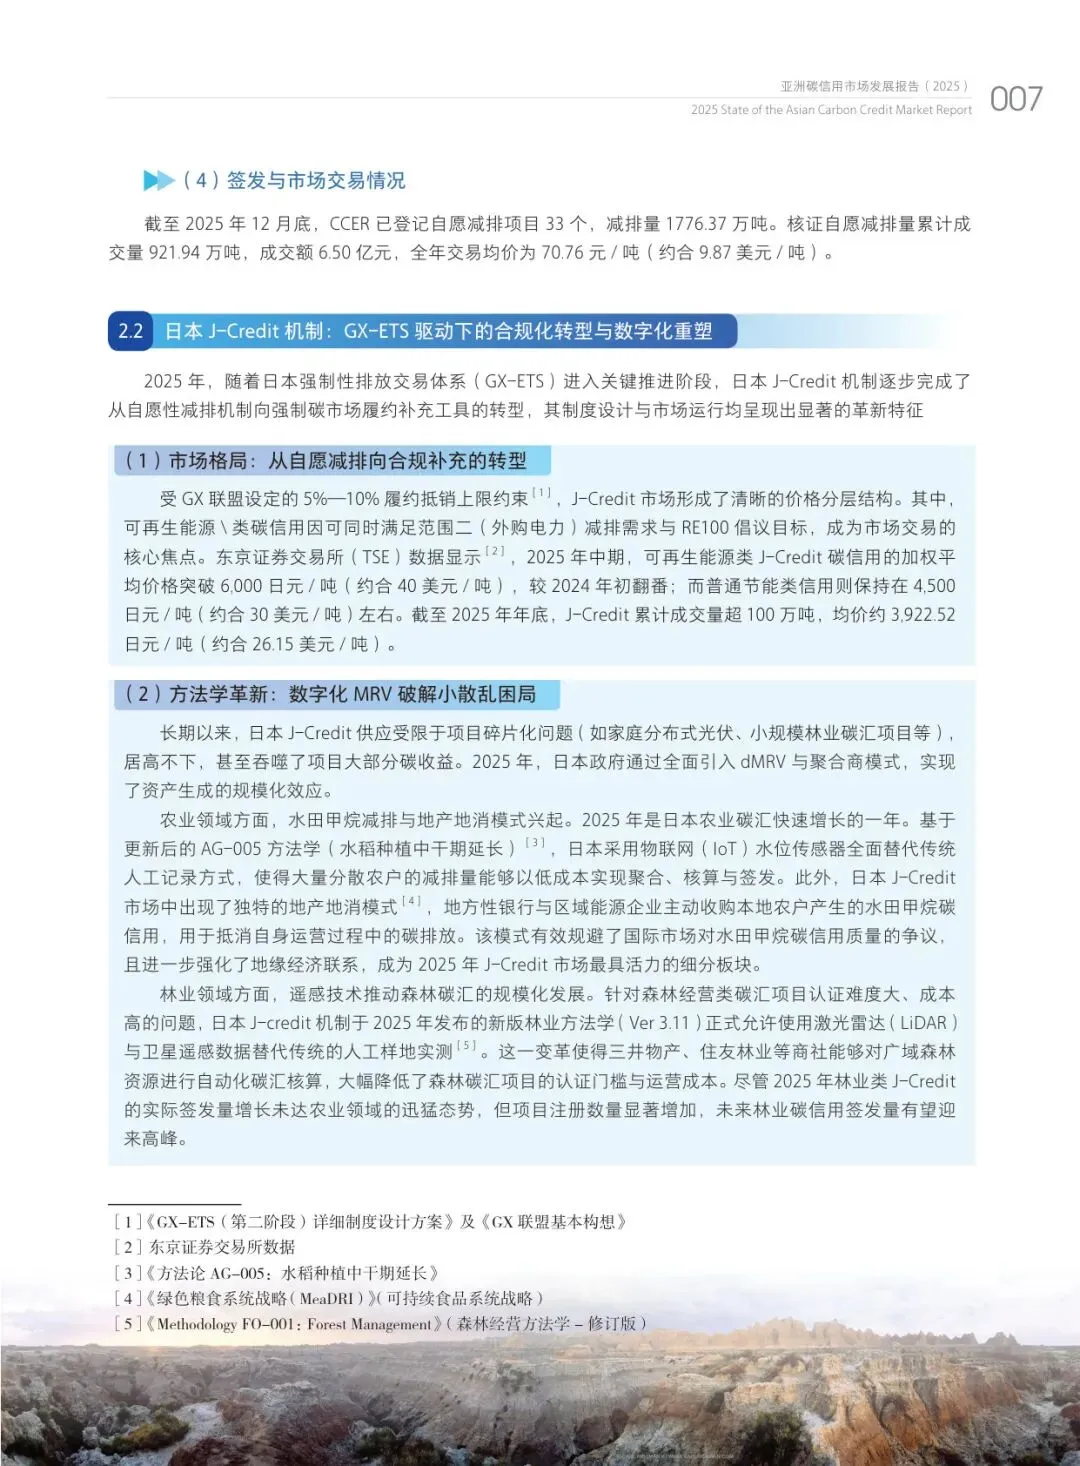
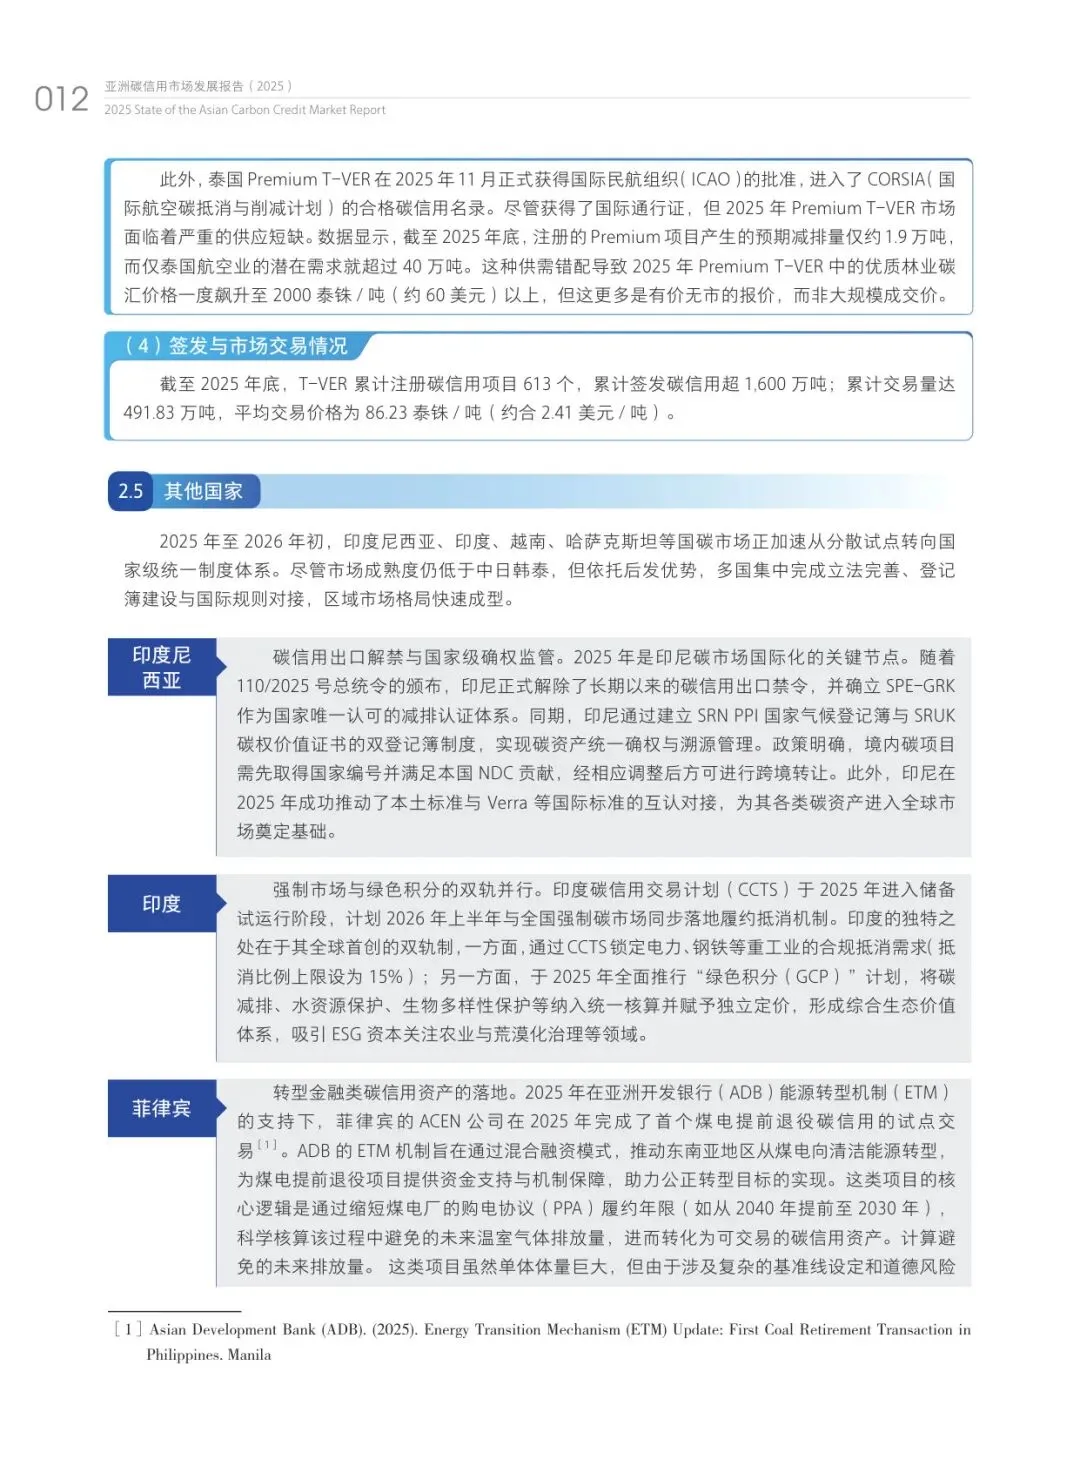
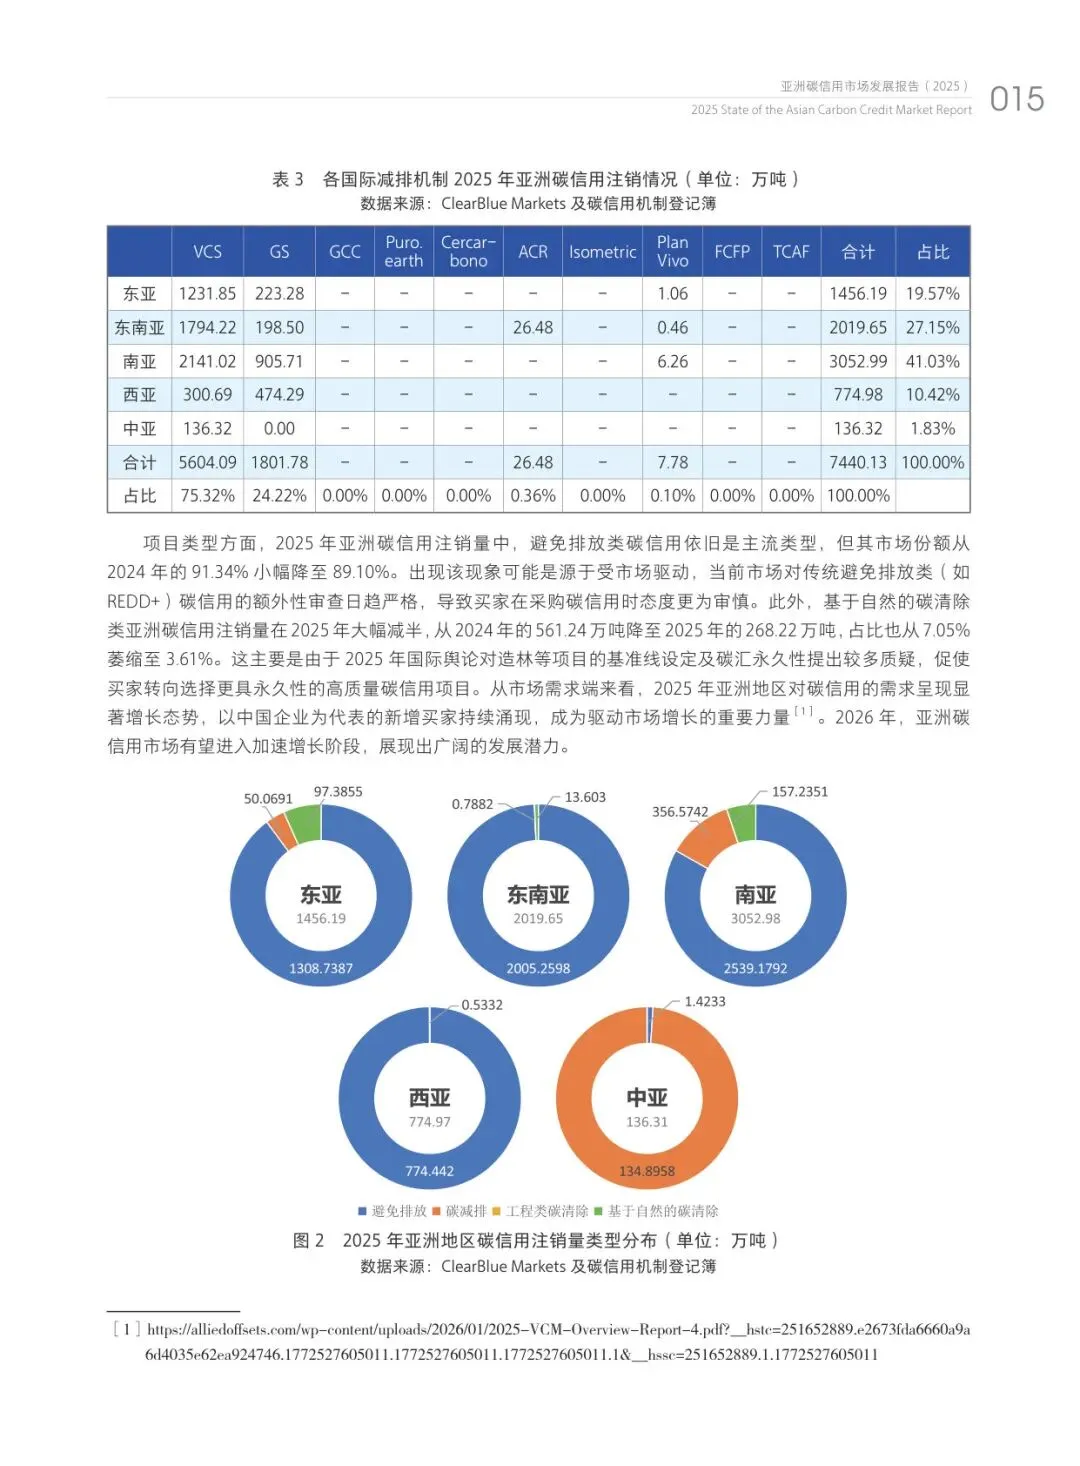
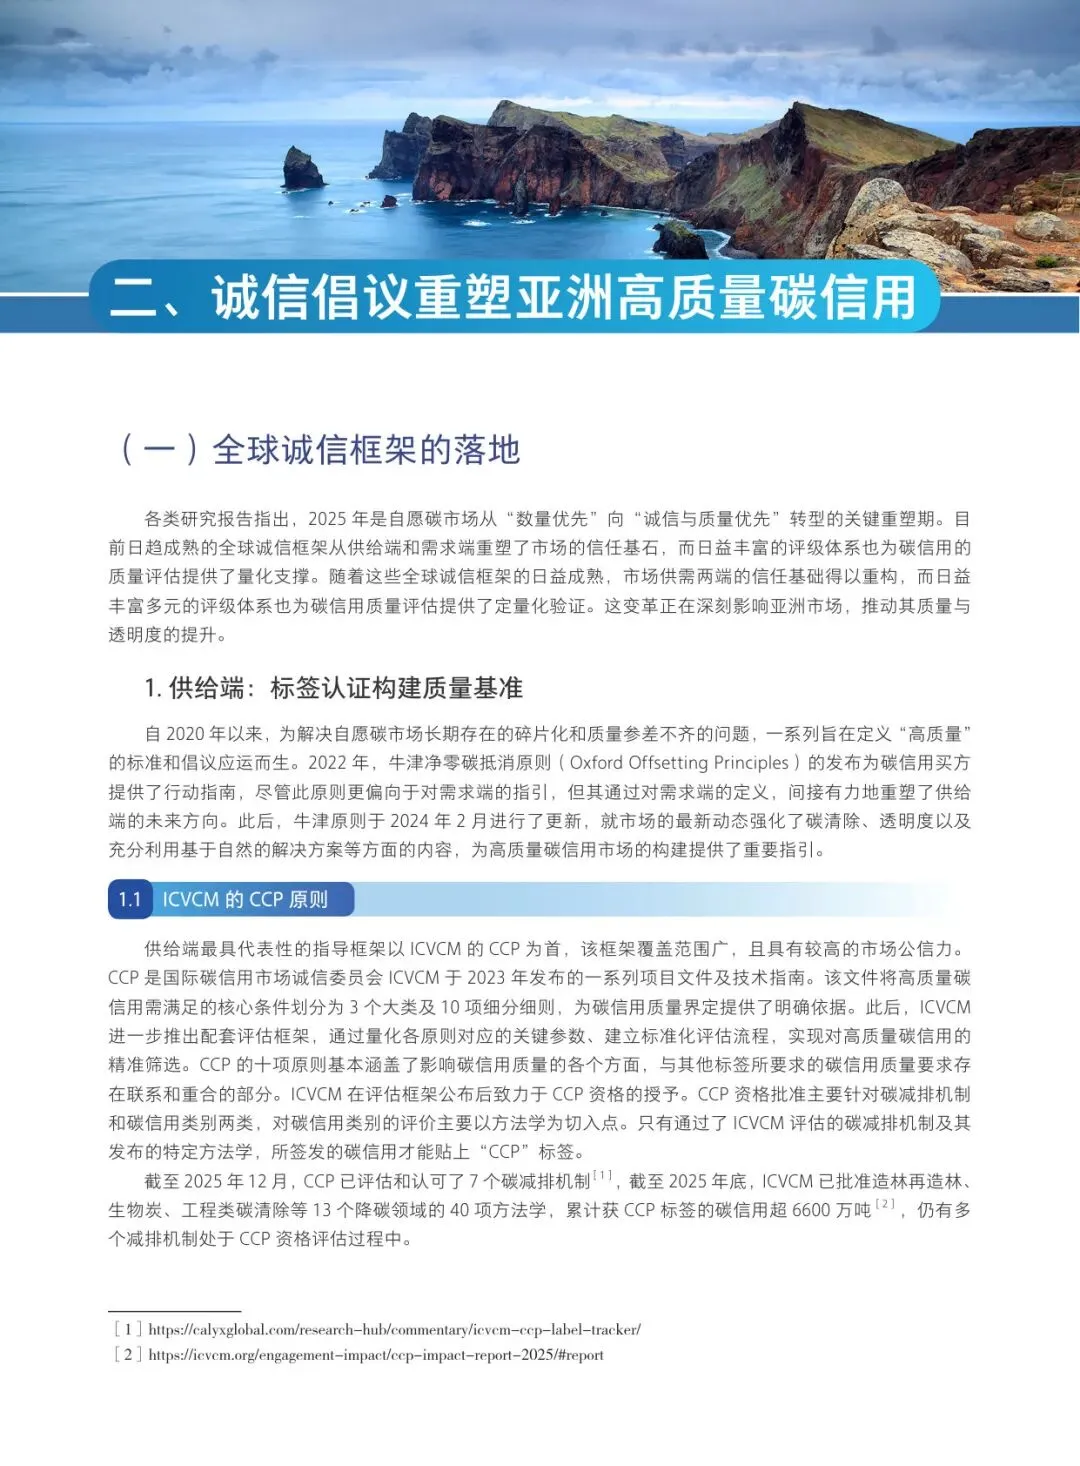
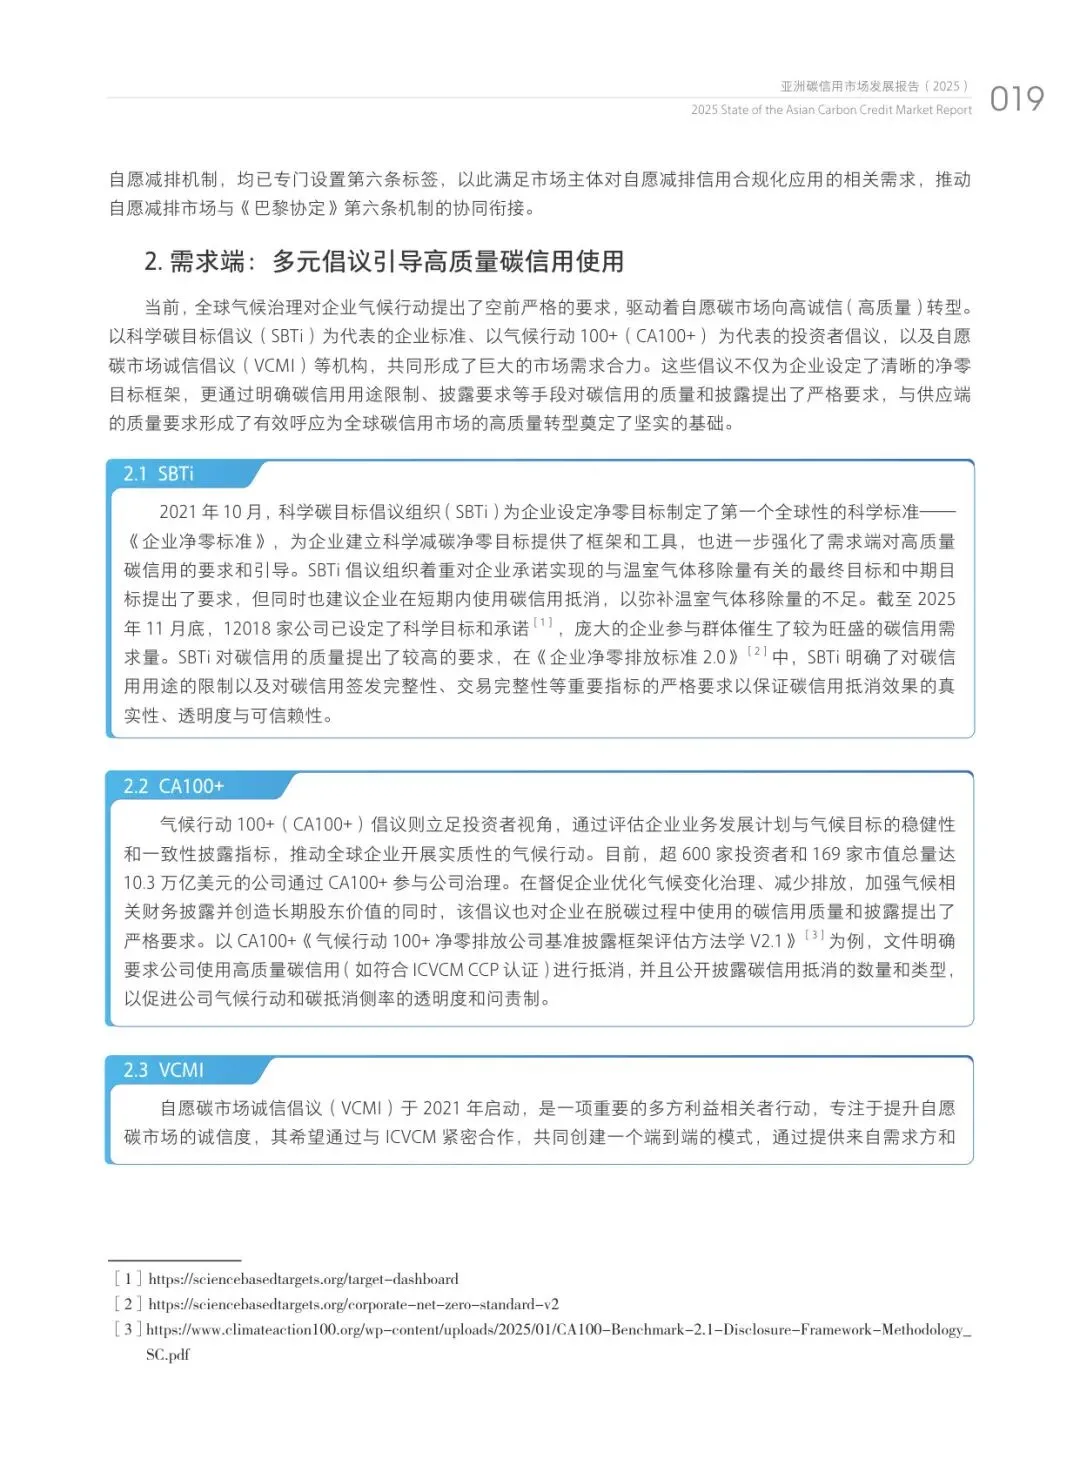
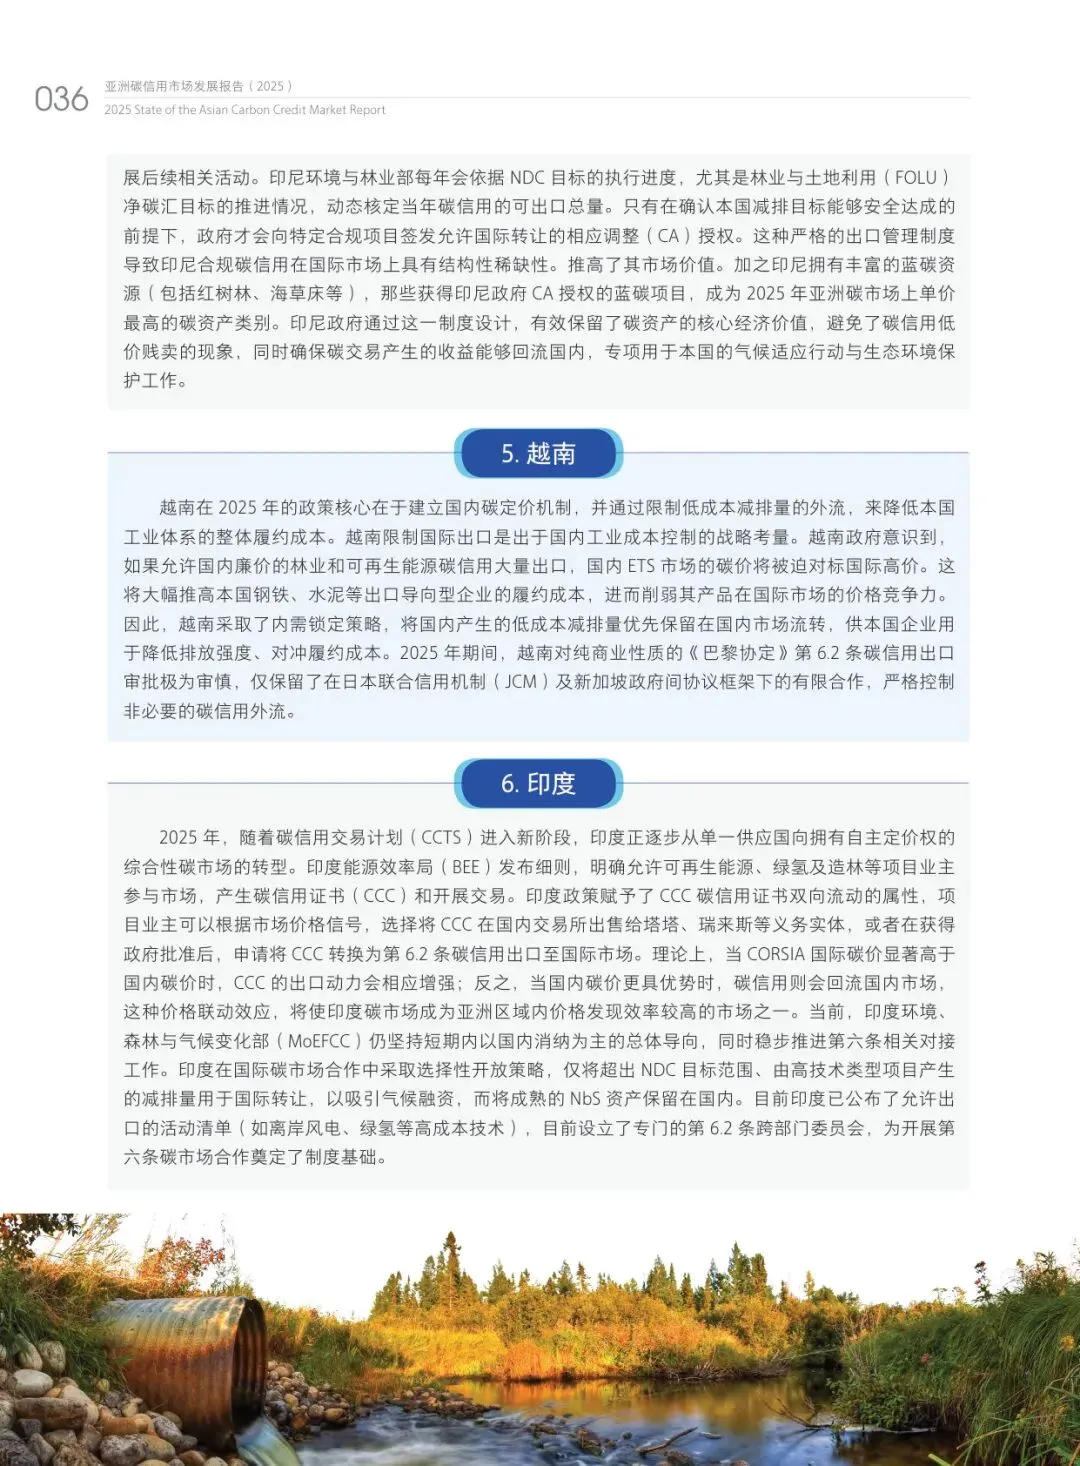
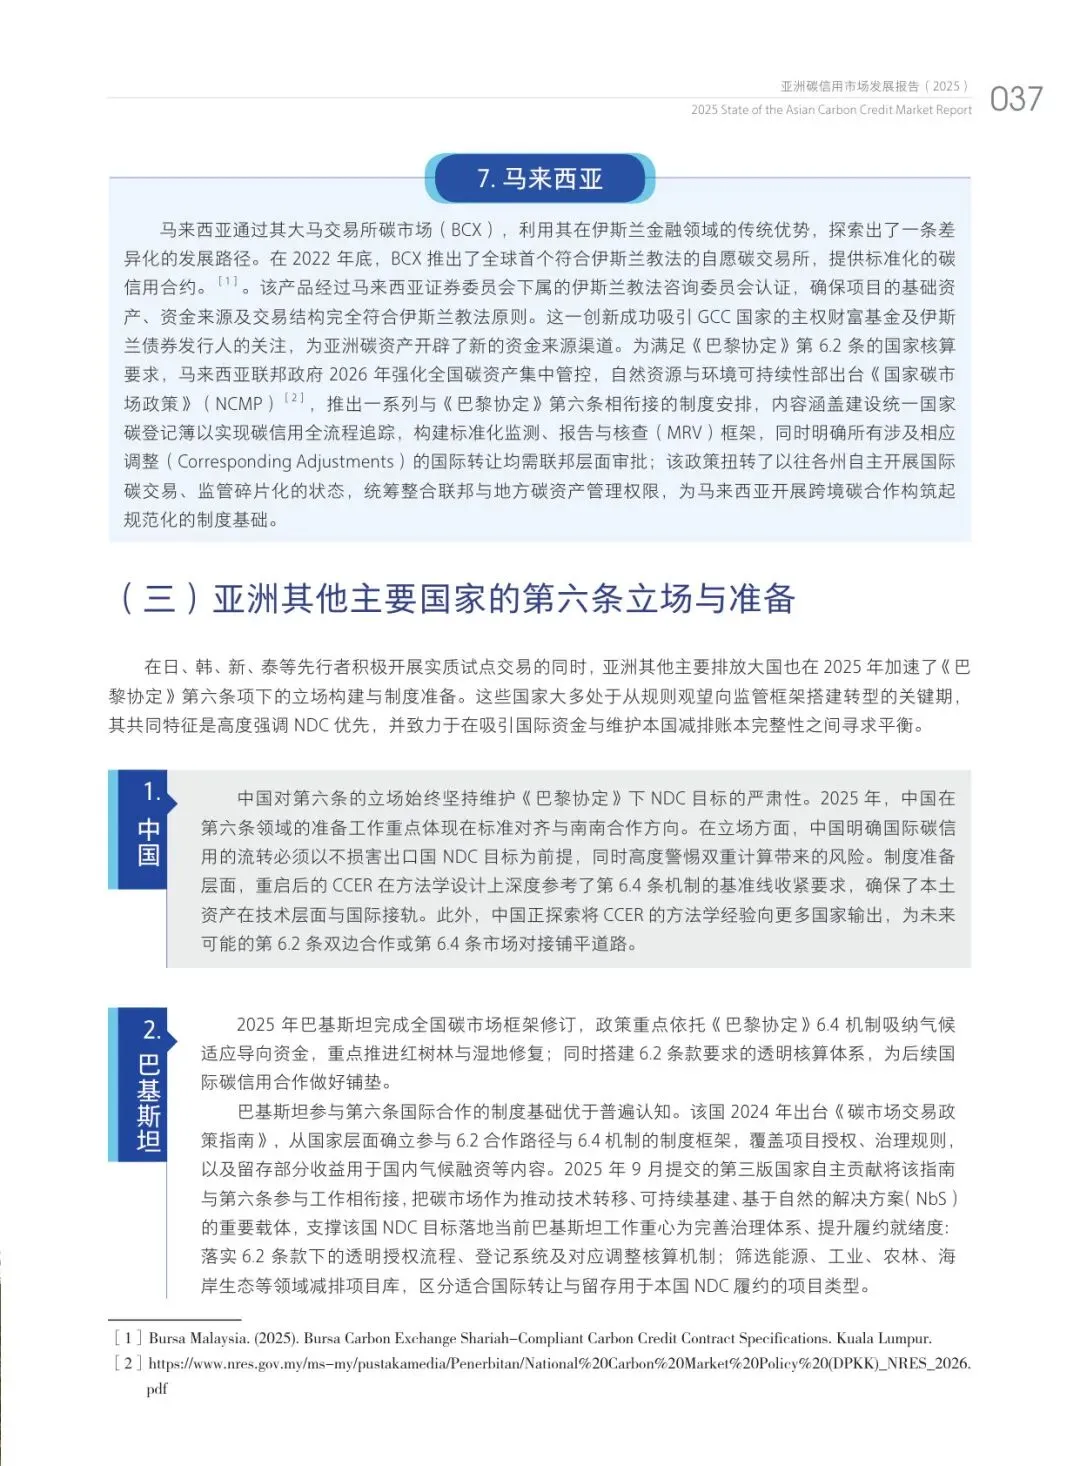
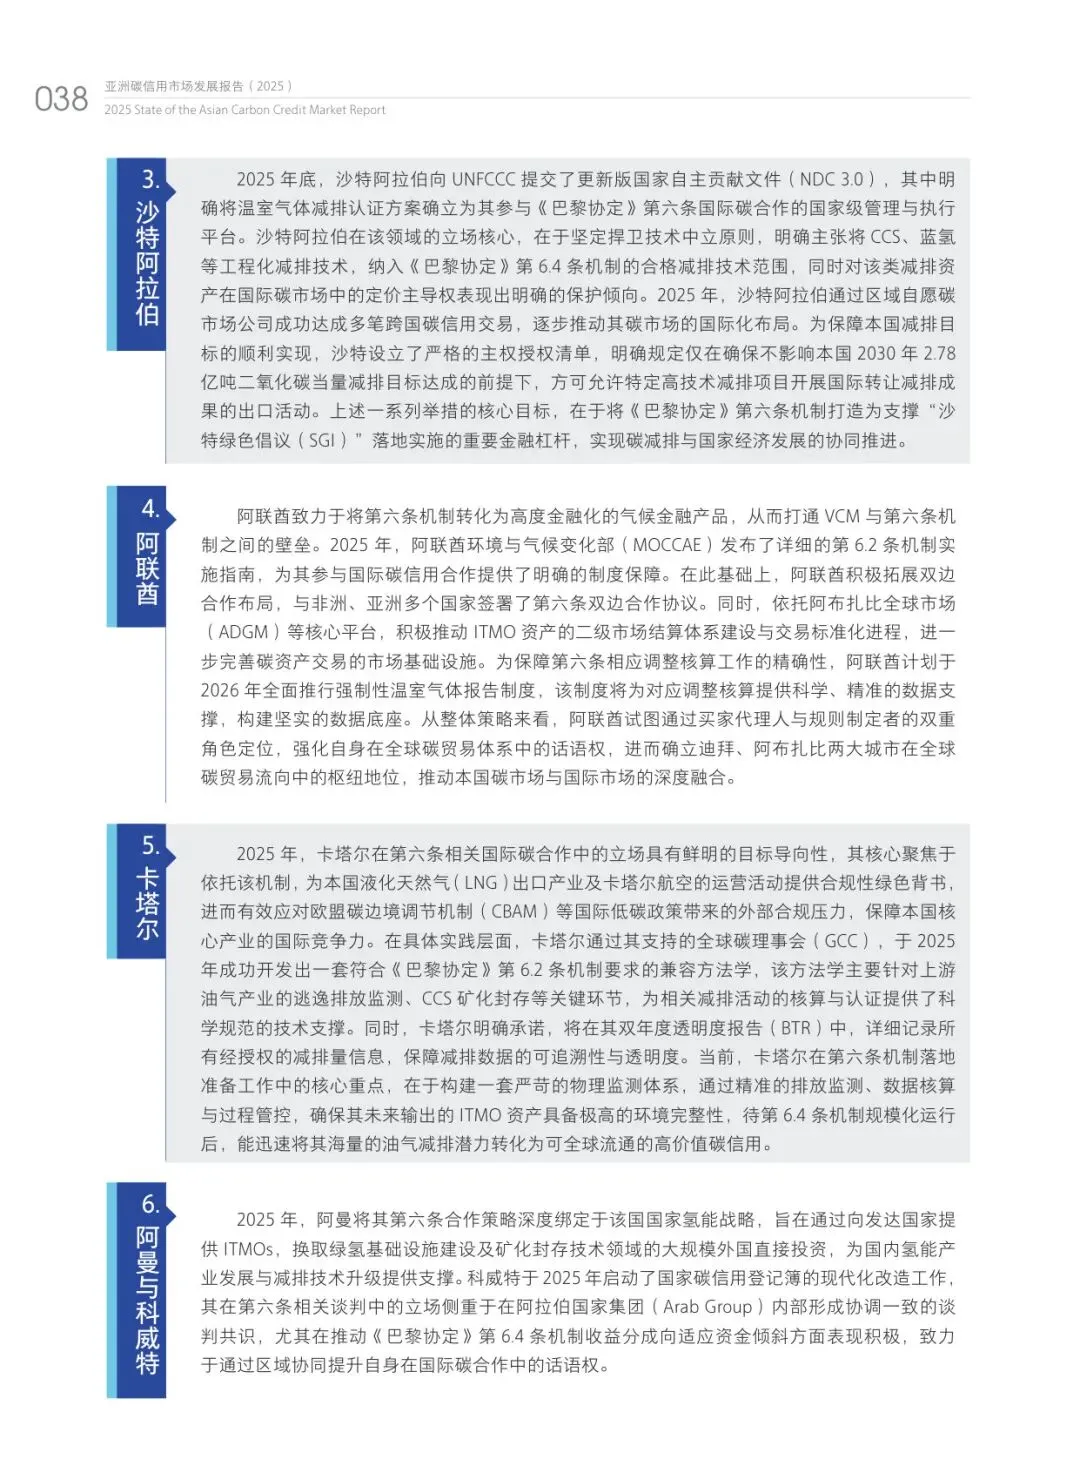
以下为《2025亚洲碳信用市场发展报告》全文影印(共61页,由澳门国际碳排放权交易所联合BeZero Carbon、大韩商工会议所、巴基斯坦SDPI出品),公众号后台回复“261118”下载原文
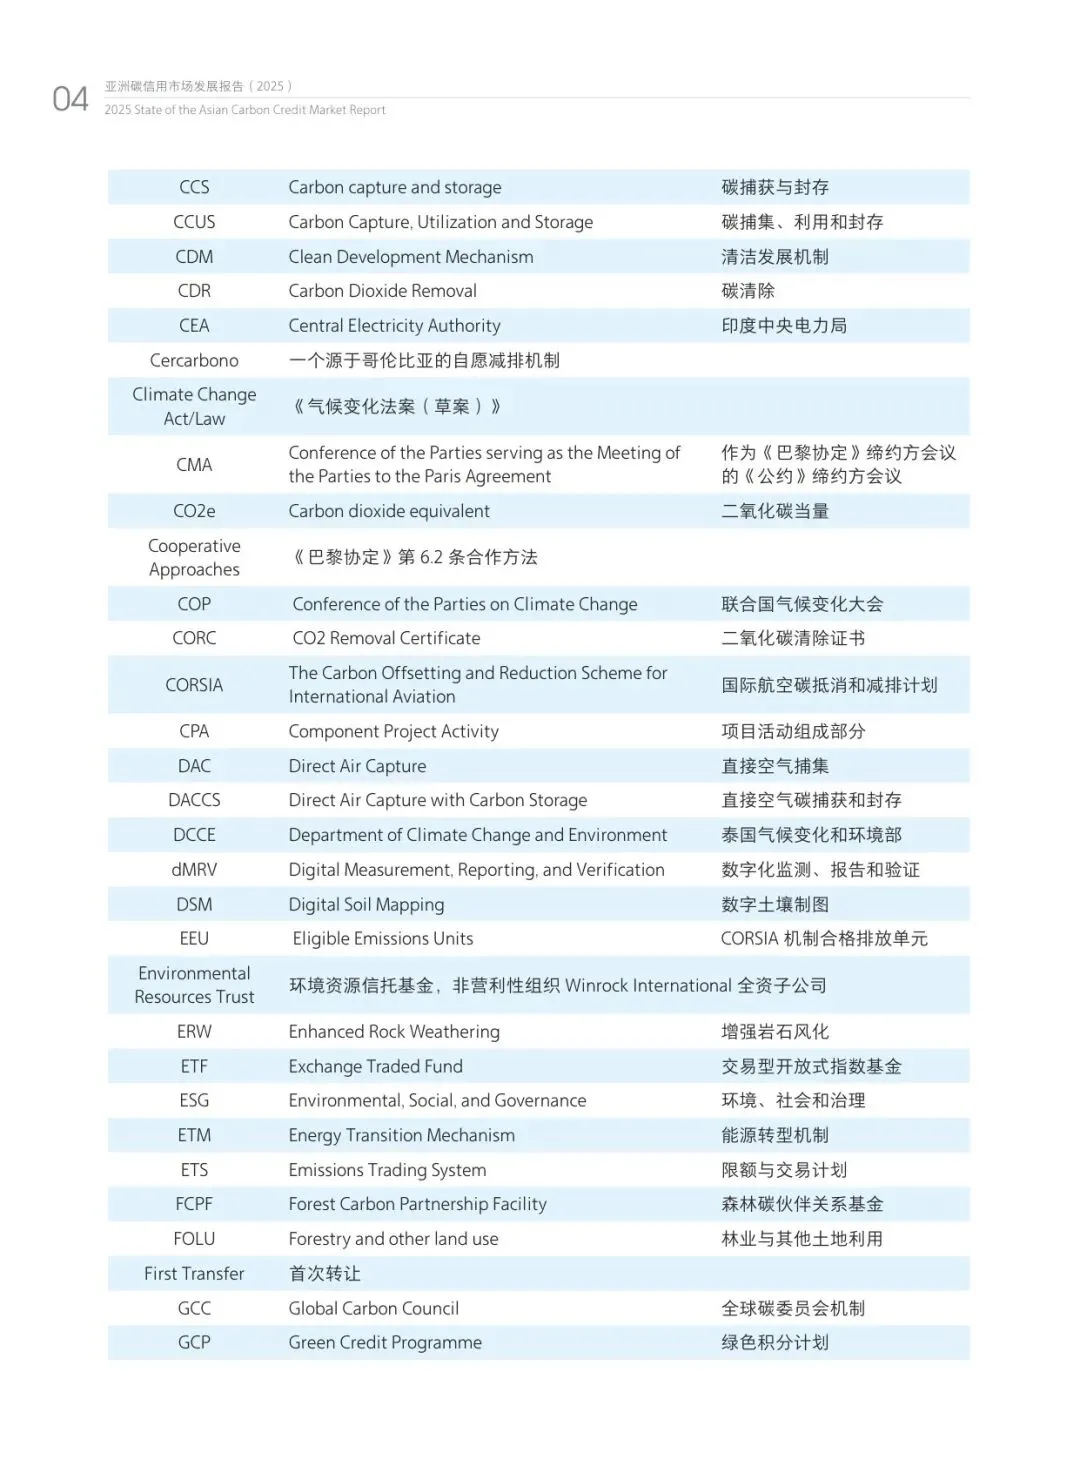
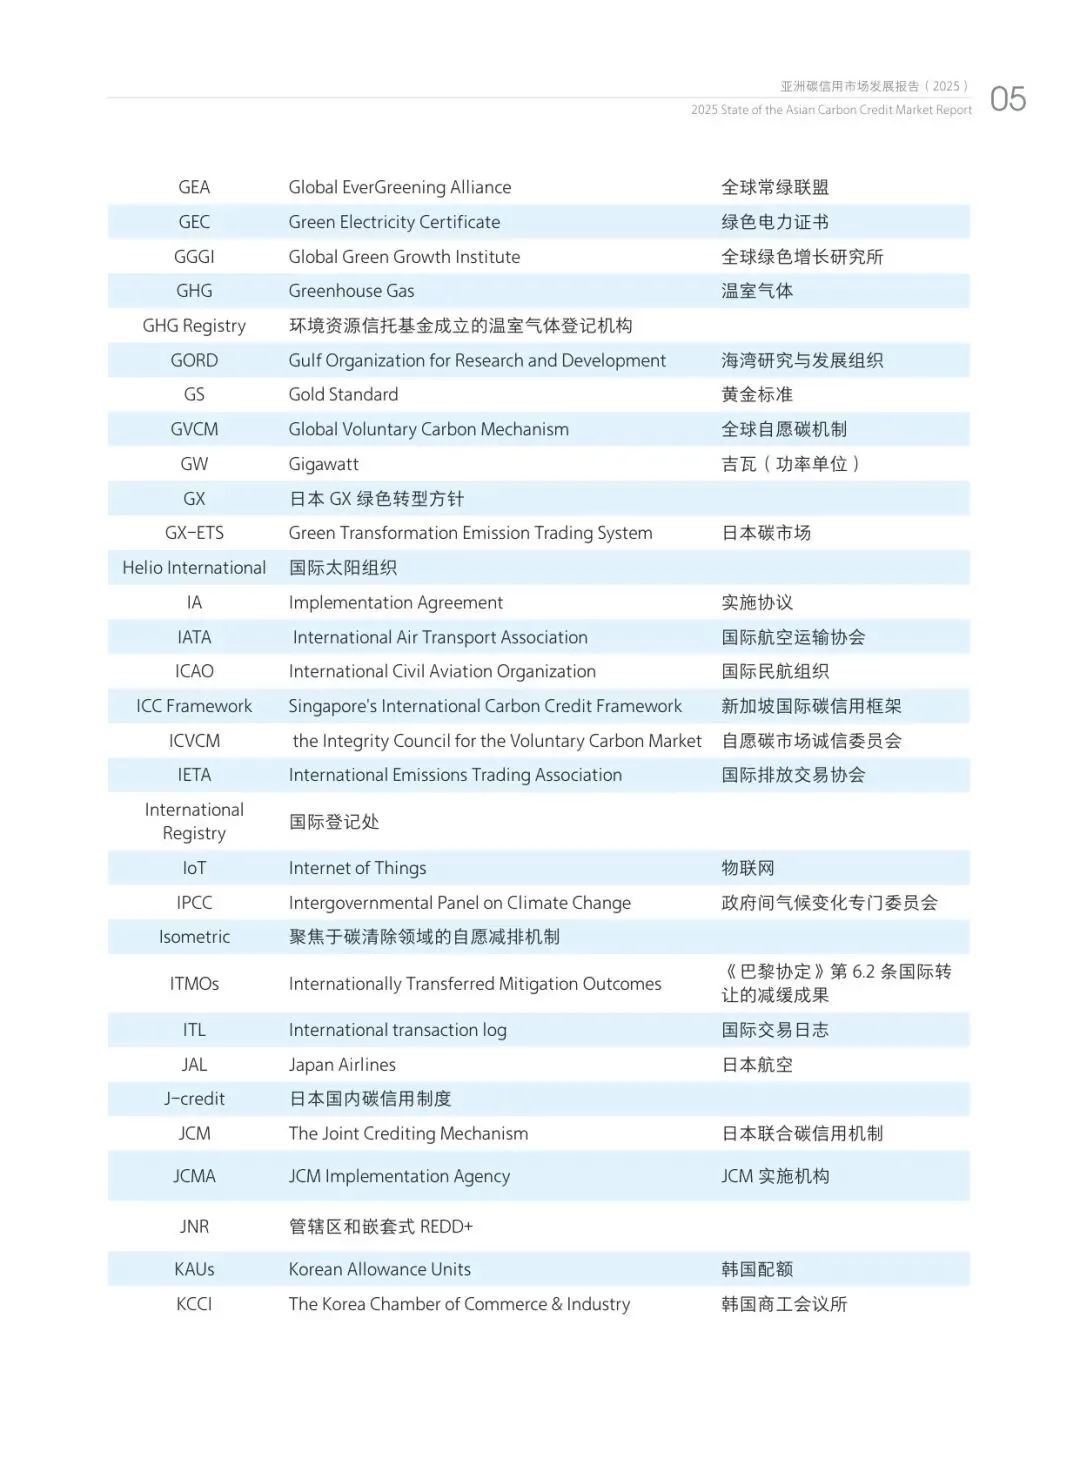
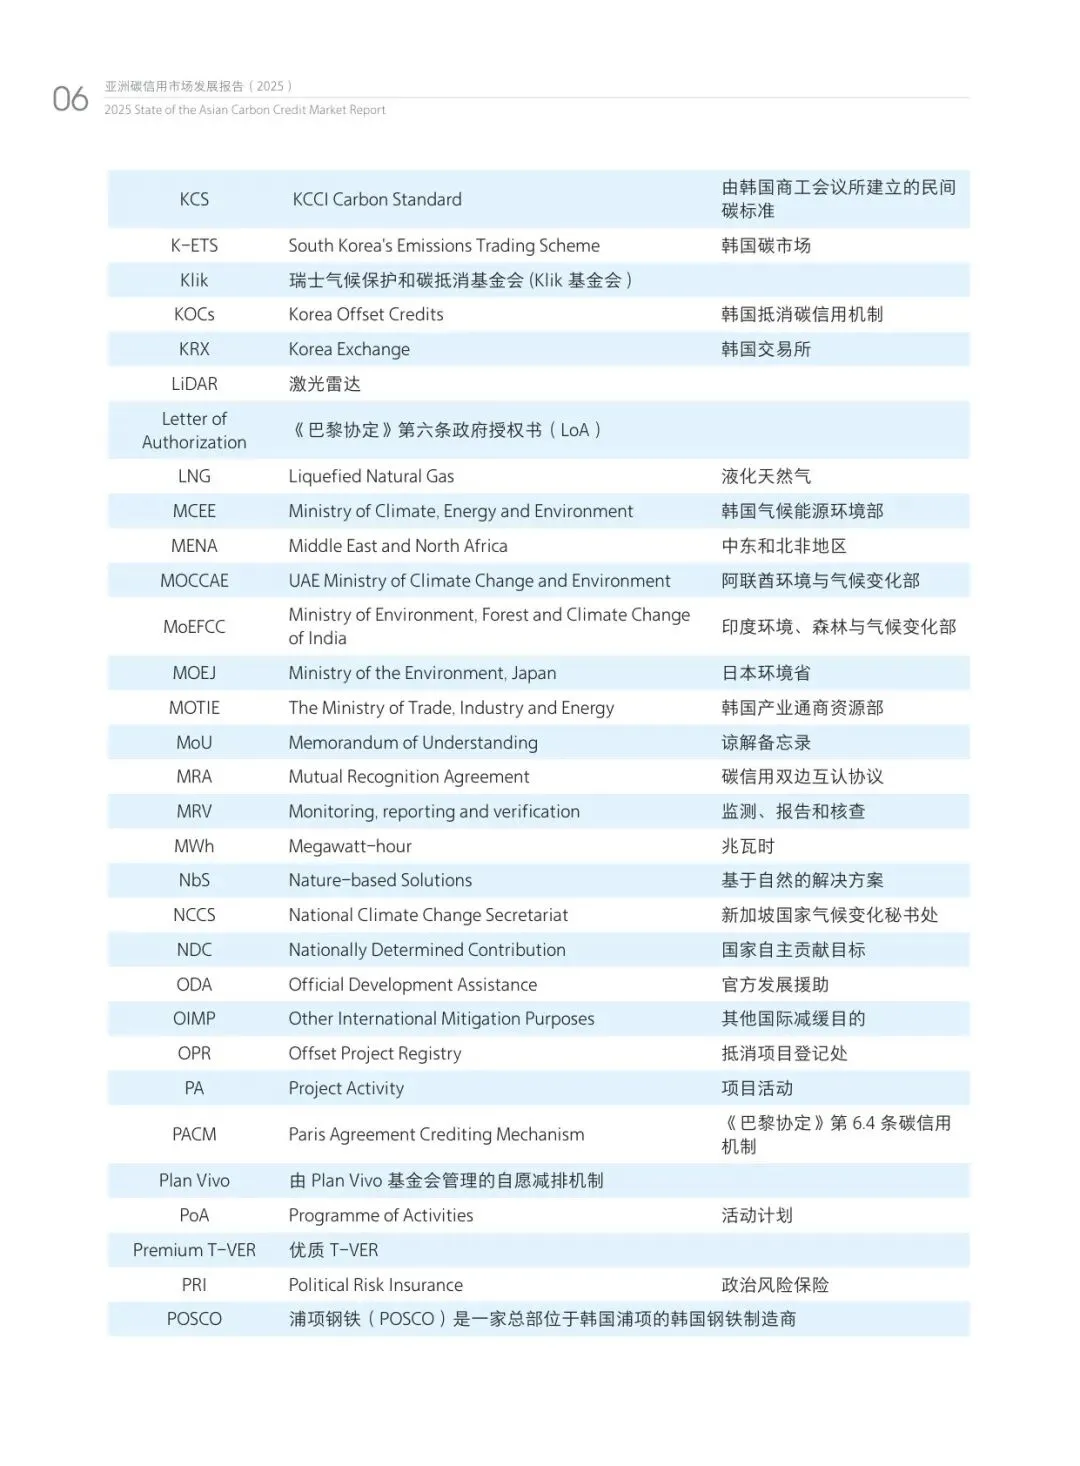
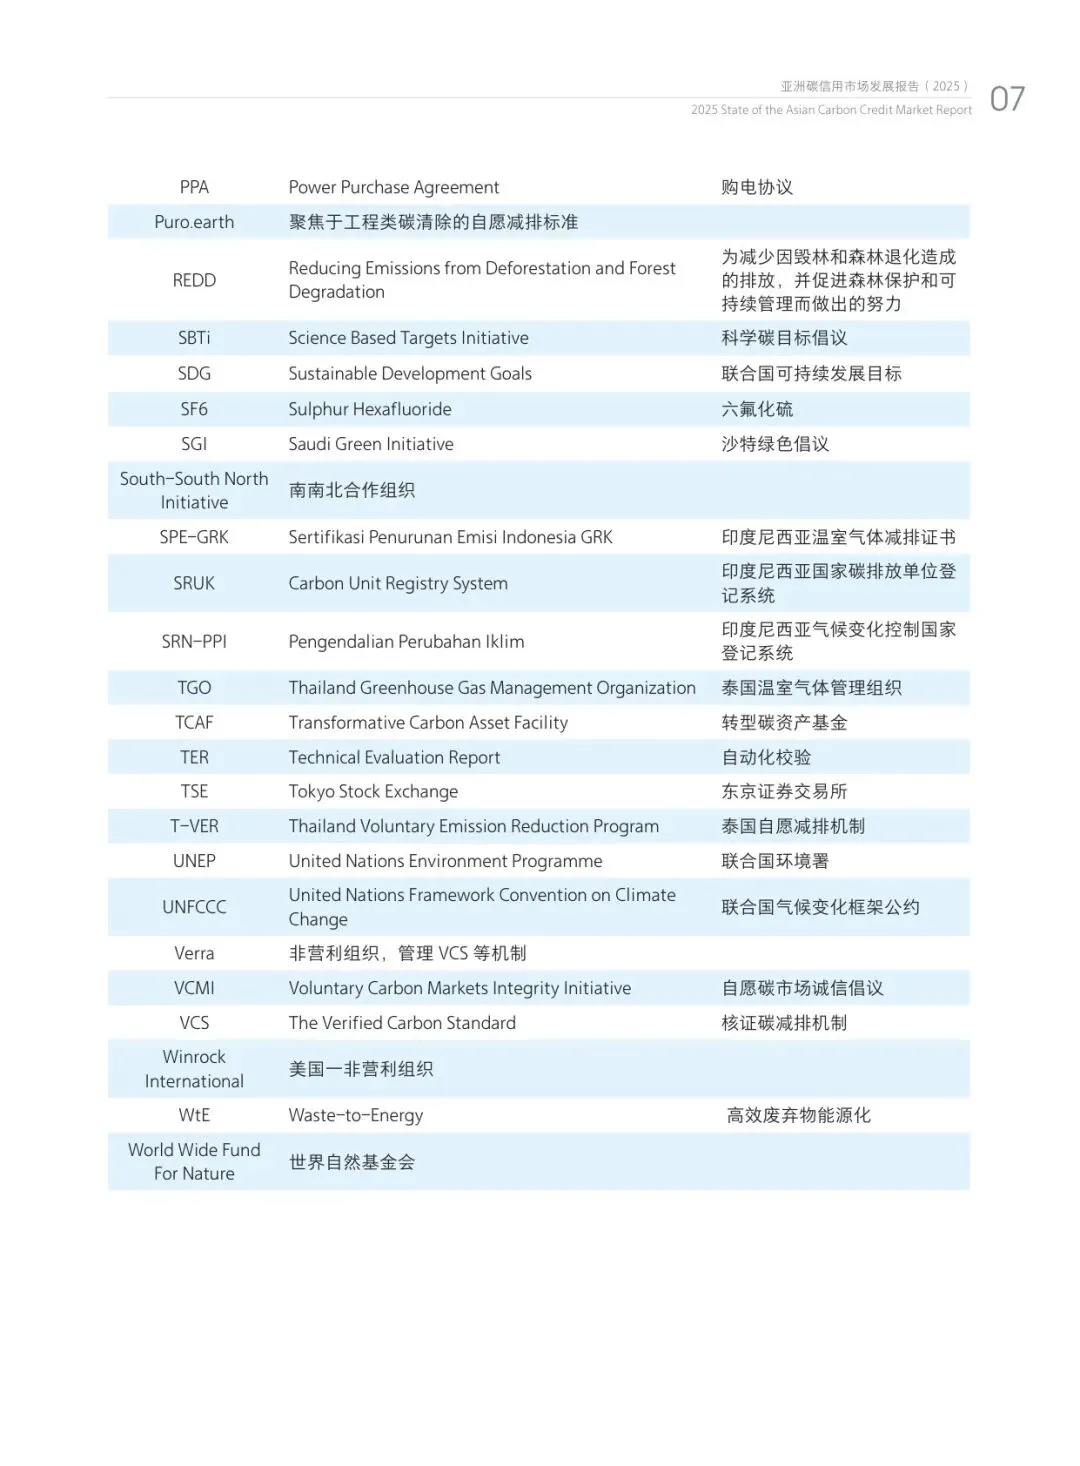
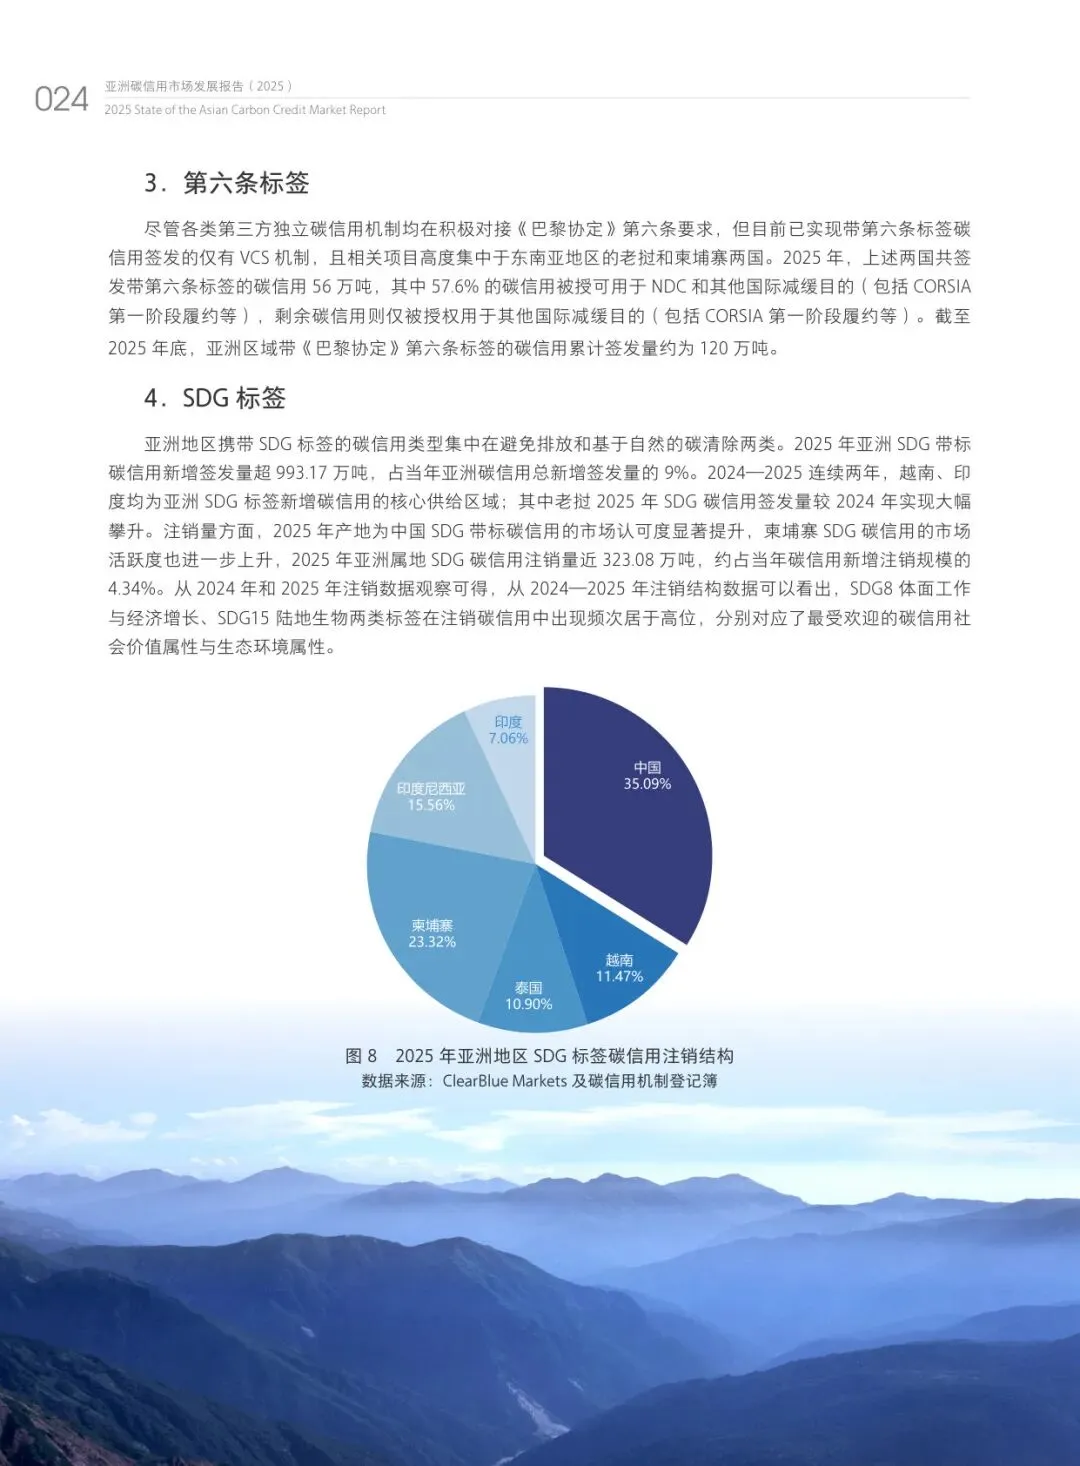
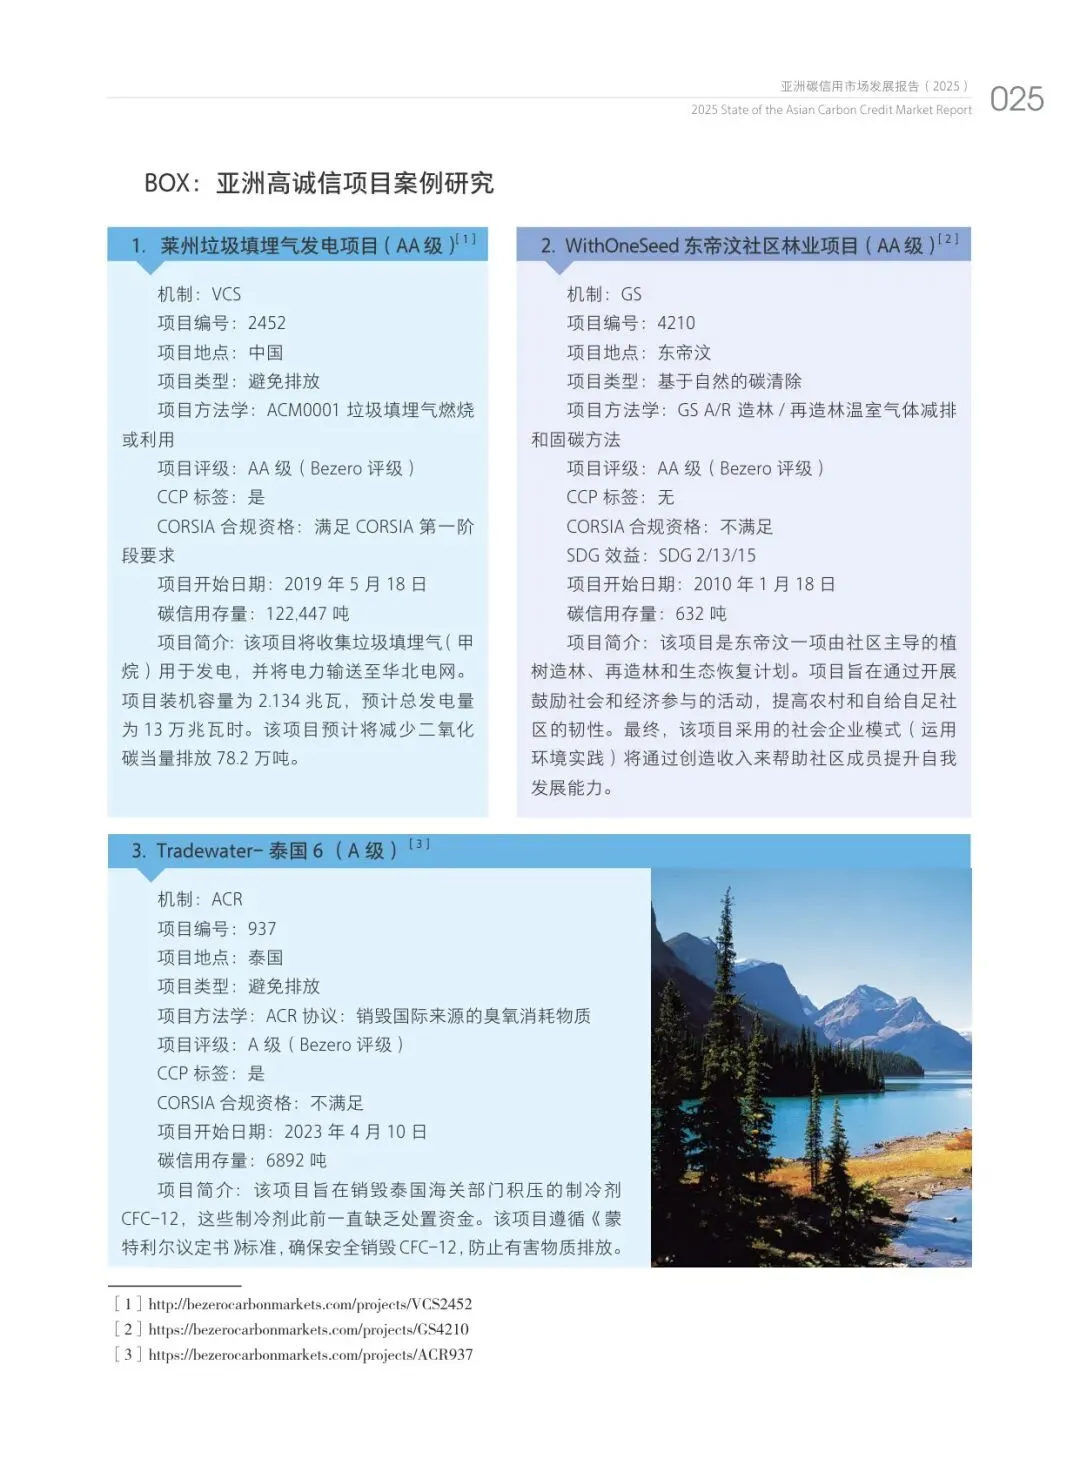
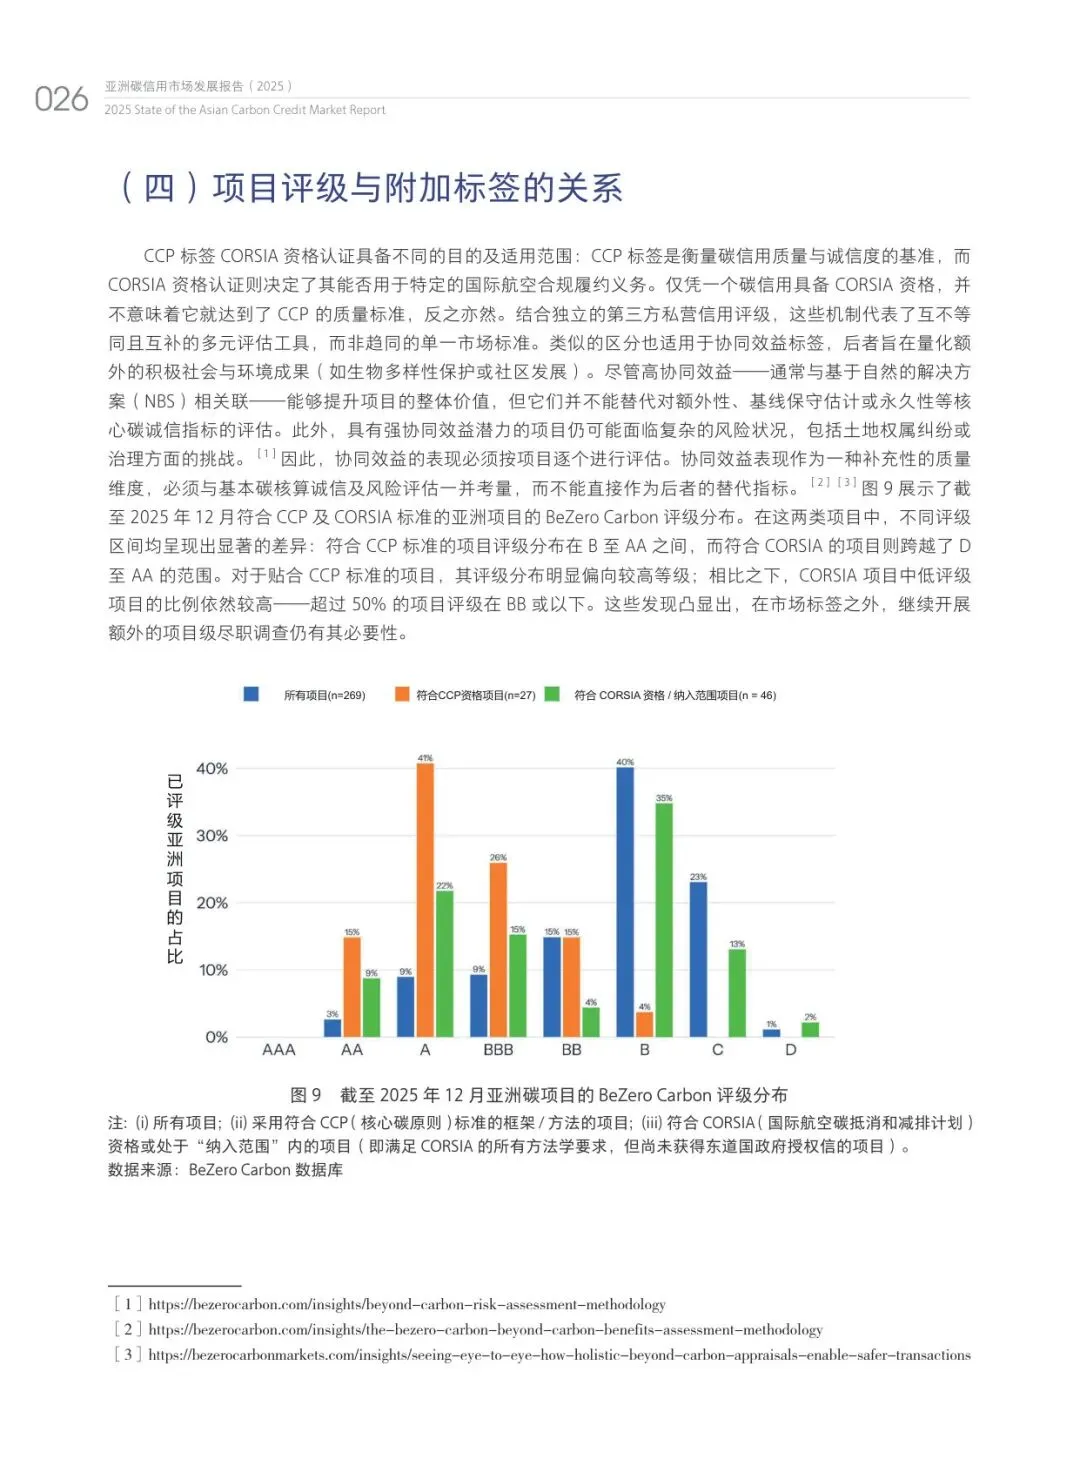
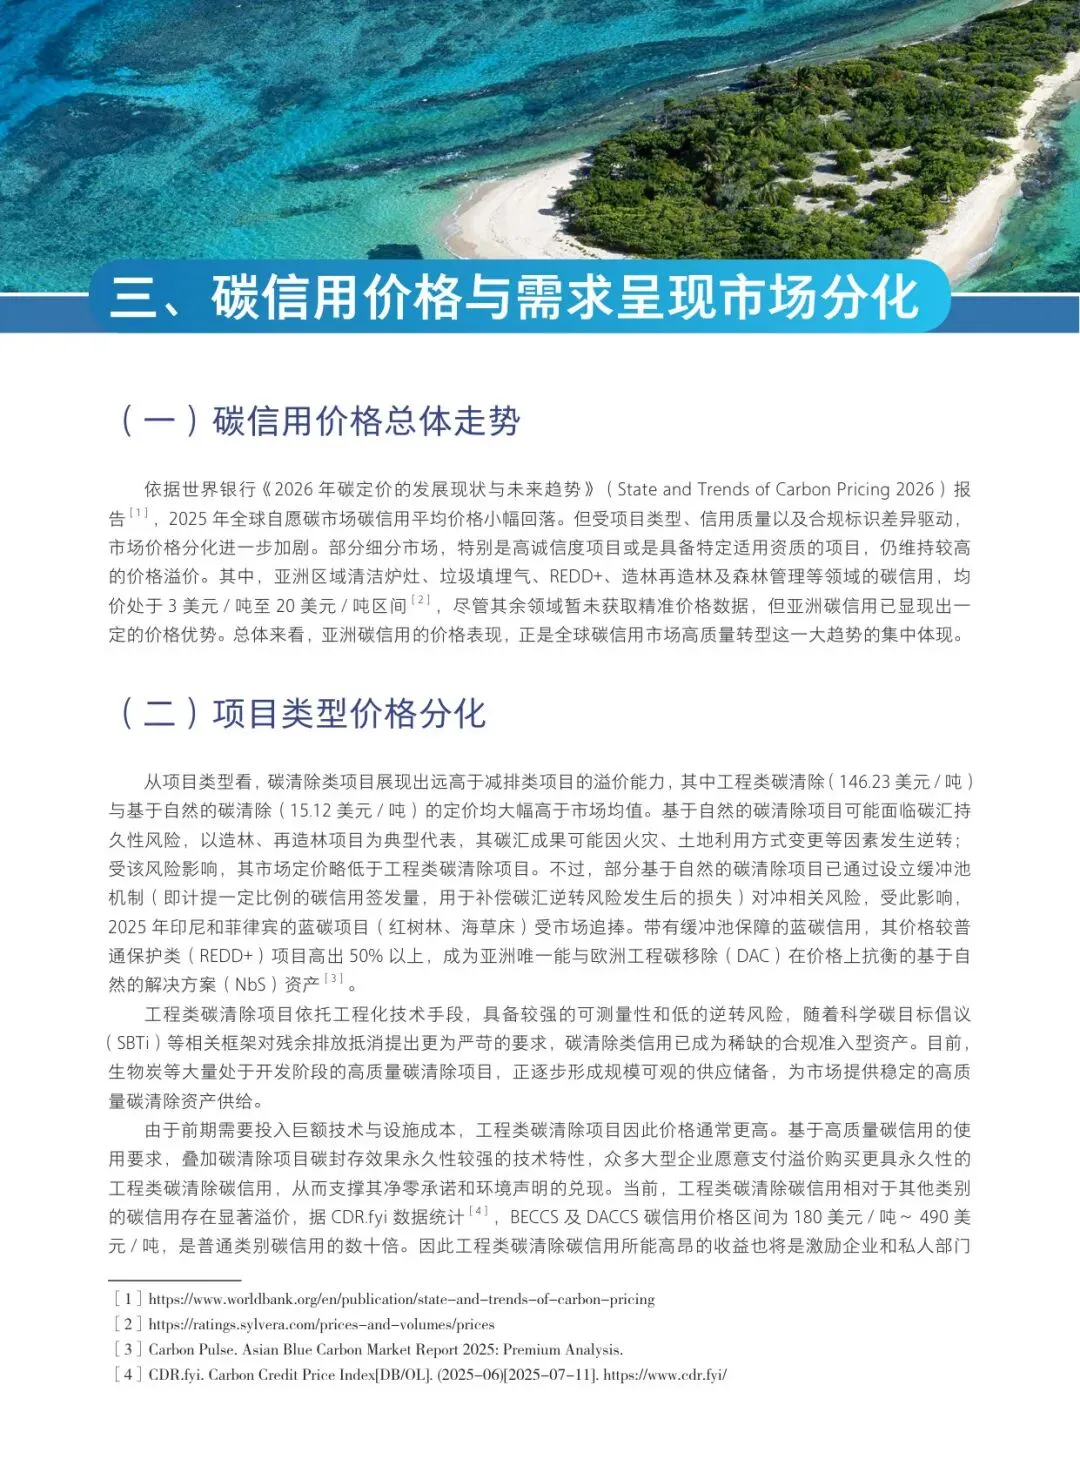
本资料已同步至双碳高端交流群,
欢迎加入,感谢您的支持!

(来源:澳门国际碳排放权交易所)
免责声明:所载内容、图片来源互联网,微信公众号等公开渠道,我们对文中观点保持中立,仅供参考、交流之目的。转载的稿件版权归原作者和机构所有,如有侵权,请联系我们删除。本公众号原创文章,欢迎转载,转载时请注明出处。
入群、资料领取或商务合作,可添加小编微信,添加时请备注:公司+姓名+职位
相关资料下载
碳排放权交易信息中心 CERTIC(Certification Emission Reduction Trading Information Center),专业的碳排放权交易资讯平台,及时传递碳市场实时动态、国内外碳最新市场信息!
看更多走心文章
请点击下方【碳排放权交易信息中心】,进行订阅~