首页 »
行业资讯 » 商业新知:大众冰雪消费市场研究报告解读
商业新知:大众冰雪消费市场研究报告解读识别下面的二维码获取课程原文稿
🎿 滑雪的人变多了,生意就好做了吗?
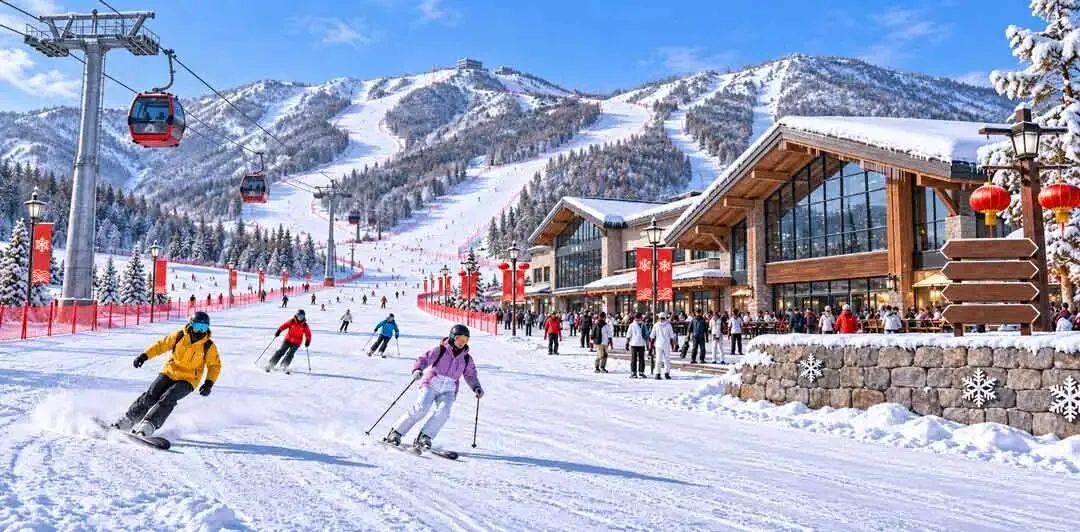
不一定——人多了,但多数人只滑一次,场馆端还在收缩。人数 vs 频次:过去两个冰雪季,全国滑雪参与人数增加666万人,人均滑雪次数只从1.55次升到1.60次。初次体验者占比:国内室内滑雪场初次体验者超过60%。真冰场在减少:全国室内真冰场从663个降到441个(滑雪场与真冰场是两类场馆,经营逻辑不同)。核心矛盾:吸引人来体验 ≠ 让人喜欢上滑雪,这是两回事。⏱ 室内雪场到底是一门什么生意?
停留时长:室内雪场非会员散客中约70%停留三小时左右,仅约30%停留全天(主要是深度爱好者和营地青少年)。淡旺季落差:全年营业,但客流集中在暑期、国庆、春节;4月、5月、9月客流较旺季下降30%到50%。客群年龄:18到35岁约45%,4到17岁约30%,都只能周末和假期来。经营含义:三小时里装备领取、换装、穿鞋占去不少时间,进场效率直接影响体验;两三小时体验套餐比全天产品更匹配。一个正面案例:上海耀雪冰雪世界2025年底推出初学者低难度雪道和特惠票,度假区客流同比+40%,营收同比约+70%。👥 去度假的人和去练习的人,花钱方式差在哪?
维度 | 大型滑雪度假区 | 城郊学习型雪场 |
|---|
客群性别 | 女性占比升至约52% | 男性占比超60% |
消费重心 | 住宿、餐饮、娱乐 | 雪道、交通、复购 |
主流装备 | 单板约58% | 双板接近70% |
女性占比变化:河北崇礼、吉林长白山、新疆阿勒泰等大型度假区,女性游客从2020年不足40%升至2026年约52%;吉林松花湖达约60%。松花湖的客源结构:滑雪游客超过75%来自吉林省外,不少来自长三角、珠三角。装备差异的原因:双板更易保持平衡、适合初学者;单板对协调性要求更高。随着一次性体验者转为高频爱好者,单板租赁需求在增长。💸 为什么有人来消费,场馆还是赚不到钱?
滑雪场数量:2025—2026冰雪季全国营业滑雪场894家,比上一季增加29家。真冰场退出路径:663个(2023—2024)→459个(2024—2025)→441个(2025—2026)。成本结构:一个标准室内真冰场前期投入普遍超过千万元,之后还要持续承担能耗、租金等固定支出。关键区别:普通娱乐场所客流少可缩短营业时间省钱,但维持可用冰面必须持续制冷和维护,没客人也照花。收入端:主要靠门票和培训,平日客流不足就难覆盖固定成本,多数室内真冰场长期处于微利或亏损状态。新趋势:新开业冰场规模变小,校园型、社区型冰场增加,商场冰场按季节、时间灵活开放。🔍 补充细节
报告出处:国家体育总局冬季运动管理中心《大众冰雪消费市场研究报告(2025—2026冰雪季)》。类比对象:原文用飞盘、露营作类比——同一项运动,有人为一次体验付费,有人为长期爱好持续投入。提问框架:研究消费市场可多问一句"消费者究竟想从这件事里得到什么",答案不同,生意机会就不同。听音频或者识别文中二维码阅读课程文稿
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递