
 研报速递
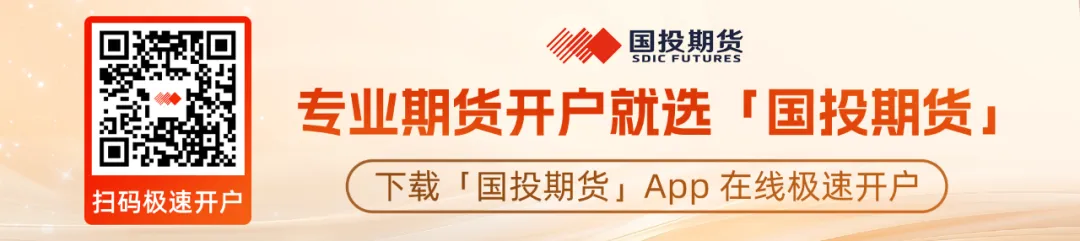
一、铜市场套利机会
1、国内市场机会
10月底内外铜价创出纪录新高,且仓量潜力仍在,市场一方面交易由印尼Grasberg宣布不可抗力升级的供损风险;另一方面交易创纪录的金铜比,且逢贵金属调整阶段完成类似“高低切”的再配置,内外铜市资金主导性强。短线铜价创出纪录新高后,可能面临一定回调风险,但预计MA10日,尤其MA20日均线的支撑韧性强。本月,美国政府持续停摆,缺失经济指标指引,联储本月延续降息节奏,没有鸽派声明倾向,其对12月降息持不确定态度。中美贸易谈判最新进展利于稳定中期宏观环境,铜市整体交投气氛一定程度上仍支持仓量趋势方向。技术上,单边铜价依然有向上打开新高的较强倾向。
海外投行对铜价年底交投空间目标位的看法有分歧,由国内延伸的供求基本面,倾向能够为资金动作留出时间。现货端,价格从8.5万上调到8.8万,沪粤现货开始有一定幅度的贴水或平水报价,经历去年二季度的铜价表现,现货端在“供求两淡”的环境中被动适应性有所提高。同时,国内社库10月累库到18万吨上方,但距离供求滞后反映的临界点仍有一定空间,近月合约有一定升水排列倾向,远月合约由于北半球季节性传统淡季价差排列贴水近月。同时,10月LME短期现货高升水带动下,国内炼厂出口倾向升温,国内社库累库趋势也有负面因素拖累。高投机兴趣下,沪铜近月价格延续涨势的风险较高,近月及主力合约可能维持升水状态。
2、跨市套利机会
Grasberg宣布不可抗力后,连续两个季度,现货市场可能缺少20万吨精铜,同时,美盘铜市场高库存因行业政策不确定性处在被动锁定中。市场正在关注10月国内炼厂出口量,比价交易前期建议正套方向为主,目前建议转为观望。
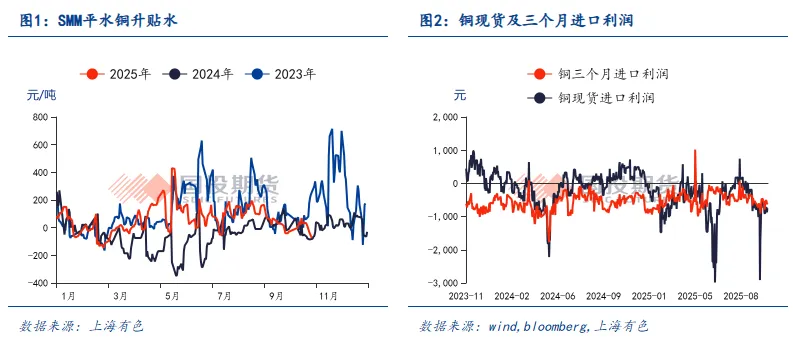
二、铝市场套利机会
1、国内市场机会
10月沪铝偏强震荡站稳21000元刷新年内新高。
国内电解铝运行产能稳定在4400万吨上方,置换产能有序推进,新疆和内蒙的新增产能预计于年底投产。10月电解铝产量同比增长仅在1%附近,海关数据显示9月原铝净进口量21.8万吨环比增加2.6万吨。海外方面世纪铝业冰岛铝厂因电解槽电气设备故障,暂停一条生产线,产能从31.7万吨降至10.6万吨,第二条生产线保持满产,公司正评估修复时间并调配设备。电力问题成为影响海外未来供应变动的重要因素,全球铝供应弹性低。
10月国内铝下游季节性复苏后企稳,周度铝棒产量在36万吨附近波动。海关数据显示9月铝材出口46.8万吨,环比下降1万吨,同比下降11.2%,铝制品出口31.4万吨,环比下降1.1万吨,同比增长18.9%,出口保持稳定。截止10月底,铝锭社库上升3.7万吨至61.9万吨,铝棒社库上升2.3万吨至13.8万吨,国庆累库后缓慢去库,总量略高于近四年同期。10月表观消费同比微弱下滑,与9月相当,需求较淡季回升但缺少明显亮点。
总体来看中美贸易局势缓和,国内十五五政策预期提振,市场风险偏好积极,宏观主导方向,原油和铜强势引导有色整体偏强。沪铝突破前高后打开上方空间,不过基本面驱动有限,库存和现货反馈一般,震荡偏强运行但暂时谨慎看待上方空间。跨期方面,近期月差波动有限,预计全年社库处于偏低水平,正套空间还需关注年末消费验证。
2、跨市套利机会
10月LME去库和海外减产消息引导外盘铝价表现更强,沪伦比降至近三年以来低位,原铝进口亏损扩大至3000元附近,后续关注海外新产能投产进度,或存在反套参与机会。
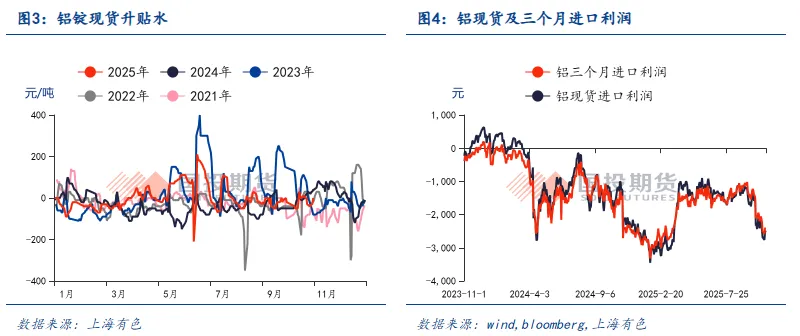
三、锌市场套利机会
1、国内市场机会
10月锌市围绕基本面内弱外强主线展开,内外盘价格劈叉更进一步,锌现货进口亏损超5000元/吨,锌锭现货出口窗口打开。国内消费旺季不旺,出口预期和成本托底,沪锌主力2.16-2.25万元/吨区间窄幅震荡。外盘低库存引发软挤仓,LME锌反弹站上3000美元整数关。
展望11月,基本面上关注炼厂动态、锌锭出口、内外盘库存结构变化。1)内外矿TC齐降,关注炼厂开工动态:沪伦比持续低位,进口矿补入难度空前。LME锌价格高位,海外炼厂利润修复,可能和国内炼厂抢夺海外矿资源。国内炼厂进入冬储阶段,进口矿冶炼利润不佳,仍倾向国产矿采购为主,随着国内北方矿山季节性停产,矿端供应逐步收紧。内外矿TC走势短暂劈叉后,11月同步回落。SMM数据,11月国产矿TC均价环比降650元/金属吨至3000元/金属吨;进口矿TC由升转降。国内炼厂利润转降,暂未见更多炼厂检修计划,但仍需跟踪后续炼厂动态。2)锌出口窗口打开,关注锌锭贸易流向:锌现货出口窗口打开,国内炼厂和贸易商积极寻求出口,由于海外现货高升水,出口商倾向现货出售,海外交仓意愿低,短期寻找货源和市场的难度依然存在,SMM预计10月锌锭出口量1万吨,11月锌锭出口环比增加,出口预期支撑下,沪锌底部支撑较强。3)关注内外库存结构:年内外盘库存自23万吨高位回落至3.49万吨,国内锌库存自6.1万吨累至16.35万吨,受地产疲弱、消费前置影响,11月国内短期锌消费预期偏弱,锌锭出口仍需时间才能体现进库存数据,侧重跟踪内外盘库存结构劈叉。
11月,沪锌成本支撑和出口预期支撑更强,不再视沪锌为空配品种,反弹高度依赖库存去化节奏。国内消费拉动仍偏弱,中美贸易谈判暂现曙光,美政府继续停摆,宏观数据指引不足。沪锌价格重心适度上移,预计整体2.2-2.3万元/吨区间震荡。显示和预期差有限,跨期套利空间不足。
2、跨市市场机会
10月LME锌库存环降6050吨至3.49万吨低位,外盘现软挤仓行情,基本面内弱外强,10月内外价差快速扩大,0-3个月升水一度破330美元/吨,月底下调至96.02美元/吨。年底长单谈判阶段,LME锌库存低位且全部集中亚洲仓库,大贸易商既能向北美客户索要更高升水,又能在亚洲客户谈判中占据主动,但是1)海外下游实际消费平平,高价锌锭销售难度偏高;2)国内炼厂和贸易商积极寻求出口;3)LME计划制定近月限仓计划,平抑挤仓风险;4)内外矿TC齐转降,沪锌底部支撑走强。多重因素引导下,内外盘价差难以进一步走扩,市场存在较好的跨市反套机会和获利空间。建议跨市反套参与,待进口亏损收窄至千元附近止盈。
四、镍市场套利机会
1、镍与不锈钢套利机会
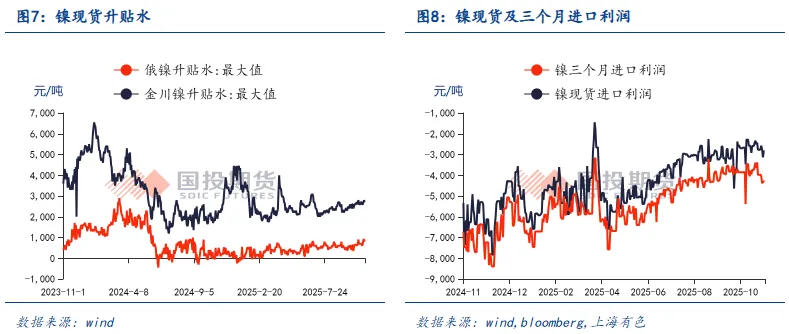
10月镍价低位震荡,月初镍价受到外围有色带动一度大幅反弹至12.5万元一线,但随后由于库存大幅增加,打压价格重新回到12万元出头的低位横盘。月中也随着有色和股市尝试小幅反弹,但很快重新转跌。伦镍走势相近,全月呈现15000美元上方的震荡走势。人民币汇率总体继续维持弱稳格局,美元走势稍有反弹,内盘镍表现偏弱。现货来看,金川升水微有回暖,金川升水2400元,进口镍升水350元,电积镍升水50元。总体货源宽裕,下游观望情绪较重,低位买货盘随着价格反弹衰减,供应不存在瓶颈,现货升水呈现继续下压态势。库存来看,纯镍库存增近1100吨至4.88万吨,镍铁库存降200吨在2.9万吨,不锈钢库存降6000吨至94.6万吨。去库结束迹象显著。
中间环节来看,高镍生铁价格低位小幅反弹,但缺乏力度,不锈钢库存消化后有一定增产空间,印尼矿业政策下半年较为稳定,高镍生铁最新报价在941元每镍点。上半年的印尼非税国家政策增加了镍矿矿山的销售成本,更多体现为静态意义上的支撑。
美商务部将不锈钢纳入清单适用税率为50%,压制了市场对金属需求的预期。从下游表现来看,下游终端消费未现根本性回暖,不锈钢现货低位反弹力度微弱。下游需求端近期仍保持较强的谨慎观望态度,整体采买成交较为疲弱。高镍生铁价格持续走低,贸易商信心不足,纷纷低价出货以求变现。高碳铬铁和高镍生铁价格均呈现弱势运行,导致不锈钢成本重心有所下移。
2、套利思路
镍铁稍有紧缺,价格重心低位企稳,不锈钢利润总体支持偏高开工率。国内纯镍库存处于相对高位的整理,但现货冗余仍将长期持续。由于国内产量持续提升,叠加交割品扩容,对海外纯镍需求强度一般。海外纯镍积累速度快于国内,或出现进口方向机会。人民币汇率被动走强,内外比值大致走高。沪镍市场contango结构,预期供应增加,价格反弹会加剧过剩到来的速度。短期关注镍库存堆积后造成的不锈钢冶炼利润修复,不锈钢库存压力可能进一步加大。
五、铅市场套利机会
1、国内市场机会
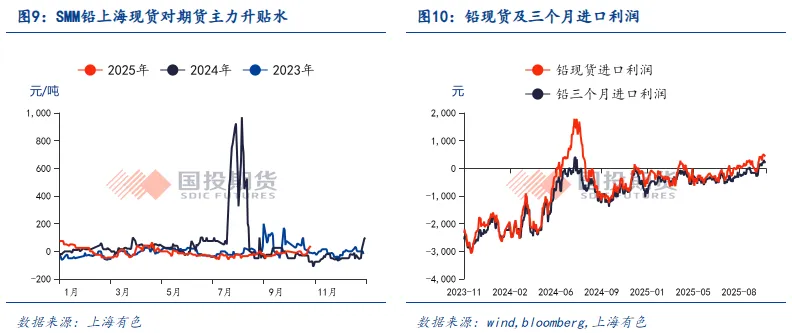
10月受原、再生铅炼厂减产较多影响,国内铅锭现货区域性紧张加剧,河南地区炼厂出现贸易商排队拿货,下游国庆节后订单平稳,成品库存不高,拿货积极,刺激国内铅锭库存走低,基本面较9月有明显好转。花旗银行计划从新加坡大量提取铅锭以及河北环保检查消息的刺激下,沪铅向上打破前期低位窄幅盘整,测试年初高价区,随后因下游畏高月底普遍减产,高位转跌,整体运行于16905-17760元/吨。外盘库存整体高位,且年内去库不畅,LME铅过剩承压,铅现货进口窗口打开。
11月,铅基本面多空因素并存,难言深跌。1)成本存支撑,供应端压力加大:原生铅开工积极,检修与复产并存,原生铅产出预计环比略增,部分炼厂提前冬储,加剧锌精矿紧张,SMM数据显示11月国产矿和进口矿TC均价分别环比下滑50元/金属吨和10美元/干吨至350元/金属吨和-125美元/干吨。再生铅炼厂利润修复,11月复产预计明显走强,废电瓶整体供不应求局面难解。但10月底铅锭进口窗口打开,11月海外低价粗铅货源有望陆续补入国内市场,一定程度缓解国内原料端紧俏程度。供应端压力加大。2)消费预期转弱但仍有韧性:10月底高铅价难以向电池端传导,铅蓄电池出口受阻,电池企业普遍选择月底减停产以减原料成本和成品库存压力。随着铅价回落,铅价回落后,下游电池企业存在补库需求,同时储能和数据中心需求进入长上行周期,相关铅蓄电池需求稳定,中美关税谈判现积极进展,11月消费虽处淡季,暂不过分悲观。
11月外盘铅锭向内盘流转预期强,供应端压力增加,但成本端仍存支撑,消费进入淡季但仍存乐观因素。基本面整体多空并存看待,沪铅暂看1.7-1.75万元/吨区间震荡。月差空间不足,跨期暂不推荐。
2、跨市市场机会
在花旗银行计划从新加坡仓库大量提取铅锭的消息出现后,LME铅库存持续高位回落至22.4万吨,伦铅反弹压力减弱,但是由于花旗提到只是对铅锭进行转移而非销售,暂不改变全球铅供应过剩局面。不过全球铅锭库存结构预计将出现明显变化,从而改变地区间升贴水。基于海外高库存进行的跨市反套策略建议止盈。随着LME铅库存逐步隐形化,内外基本面强弱演变方向将变得模糊,跨市暂不推荐。
国投期货
有色首席 肖 静 投资咨询证号:Z0014087
高级分析师 刘冬博 投资咨询证号:Z0015311
高级分析师 吴 江 投资咨询证号:Z0016394
中级分析师 孙芳芳 投资资格证号:Z0018905




