
 研报速递
风险提示:文章内容整理自网络,未经核实,请谨慎参考!
如有侵权,私信联系删除
【SemiAnalysis大幅下修AI算力预测:
2028年资本开支预测下调近三成五年硅片出货面积下调17%英伟达受冲击最严重】AI基础设施投资热潮出现新的降温信号。半导体研究机构SemiAnalysis在11月13日发布的最新模型更新中,大幅下调了未来数年AI加速器出货、资本开支、HBM需求和电力需求预测。其中,2028年至2030年的调整幅度尤为明显:2028年全球AI加速器资本开支预测被下调28%,2029年和2030年分别下调41%和40%。
按照最新模型,2030年全球AI加速器资本开支将从此前预测的1.531万亿美元降至9230亿美元,减少6080亿美元。与此同时,2026年至2030年加速器逻辑硅片出货面积累计预测下调17%,英伟达占据其中66%的削减幅度。
在这轮预测调整中,英伟达受到的冲击最大。SemiAnalysis不仅大幅下调了英伟达未来数年的出货预测,还进一步调低了新一代产品的平均售价假设,认为随着AI硬件市场竞争加剧,英伟达需要接受更低的利润率来维持竞争力。
【中金具身智能】华为CloudRobo发布会核心精华20261116
模型思路:更少数据、更少参数,压低成本。华为CloudRobo-WM1.2仅用6-7B参数、8,000多小时预训练,希望压低推理&训练成本。CloudRobo-WM1.2在RoboTwin 2.0、LIBERO-Pro2.0均双榜SOTA。
5个本体真机评测:13项任务平均成功率96.15%,较π0.5高23.08个百分点,任务覆盖插座插入、旋钮转动、双臂交接等。团队另归纳了26类操作原子技能,覆盖6类交互问题。
数据规模已扩至27,500小时,覆盖20个数据源、33个本体。Scaling过程中更多喂多本体机器人真机数据,Ego数据切分喂,覆盖30家机器人本体,推理时延从90毫秒压到60毫秒。
11月30日开放模型权重、推理与后训练代码,预训练最佳实践向客户和伙伴定向开放。2027年将推进技术摸高、平台共建、方案联创、人才联培,专项支持最高200万元。
发布会相关公司:山河智能、节卡、拓斯达、优艾智合。
发布会完整记录更多可联系—郭威秀
【中泰电新】储能:27年海外量价弹性大+国内预期上修,重视板块戴维斯双击的机会
玫瑰大储:27年量利齐升盈利上修空间大
从量上看,海外方面,阳光27年储能出货指引为翻倍;海博26年海外储能签单30GWh预期;上能预期27年印度、欧洲、中东非、东南亚等市场均会有高增速;国内方面,系统运行费启动分时浮动,27年需求增速上修
从盈利上看,储能签单价格与碳酸锂成本形成剪刀差,对冲出口退税调整影响,未来几个季度盈利预期向上,叠加产品市场结构优化及规模效应等,盈利上修空间大
玫瑰户储:景气持续强化,龙头多市场多产品发力业绩有望超市场预期
从量上看,Q4龙头保持单月高水平排产;27年部分地区补贴政策更加清晰(英国温暖家园计划等),高油价、高电价、缺电等持续催生需求(东南亚、中东非等),低渗透地区构成增量(印度等),龙头多市场多产品发力,27年收入预期60-80%,海外需求展望乐观
从盈利上看,龙头通过持续产品迭代、技术降本等维持逆变器高水平盈利;且通过部分向下传导、采用大电芯等手段缓解电池包出口退税调整压力,电池包盈利预期维稳或有所修复
玫瑰投资建议:27年海外储能需求超预期+国内需求修复,同时碳酸锂价格大幅下跌预期对冲出口退税影响且出口退税也可做一定向下传导,盈利预期向上。当前板块估值对应27年10倍出头,且处于大幅低配的状态,持续重点关注大储板块:海博思创/阳光电源/上能电气/正泰电源;户储板块:德业股份等
欢迎接入今晚21点海外储能专家交流会议,
风险提示:需求不及预期、贸易壁垒、竞争加剧等
☎️【中泰电新曾彪团队】曾彪/吴鹏
红果头部AI漫剧《万妖图录传》落地线下影院渠道
玫瑰11月20日,中影预约放映、番茄小说、光宇出品联合主办的“《万妖图录传之云州异客》限时派对”在全国200余座城市影院举办,观众可通过中影电影通“预约放映”专区选购活动场次
玫瑰《万妖图录传》作为红果头部IP具有深厚粉丝基础
《万妖图录传》系列改编自番茄小说《那妖魔是姜大人!》,由光宇出品制作。主线以大唐长安为背景,讲述姜月初降伏万妖、探寻世界真相的故事。自2026年3月第一季上线以来,截现已更新至第十四季,总集数超1200集,全系列有效播放量突破百亿,拥有稳定且忠诚度高的年轻化剧粉群体。本次“限时派对”活动聚焦番外《万妖图录传之云州异客》,开启全新独立篇章:姜月初误入赛博修仙异世,修为归零,于霓虹与古法交融的世界再度历险
玫瑰为精品AI漫剧IP线下影院变现创建标杆
本次活动是红果头部AI漫剧IP首次落地线下影院预约放映渠道,属于影院多元化经营的创新试点:区别于传统固定排片,预约放映以观众需求反向组织场次,盘活闲置影厅;叠加主题影院、周边、粉丝社交属性,把线上IP粉丝转化为影院增量圈层客群,为影院丰富内容供给、拓展非票业态提供新路径,响应影院多样化经营政策方向
玫瑰投资建议
对于IP方而言,线下场景扩展变现路径,进一步增强粉丝粘性;对于影院而言,影院近年来处于缺乏优质内容-需求萎缩的通缩趋势,优质AI短剧IP的改编有望极大丰富影院内容供给,推动行业走向供给复苏-客流提升的正循环
建议关注院线影院龙头儒意电影、中国电影、横店影视、幸福蓝海、金逸影视;此外关注优质头部内容生产方博纳影业、上海电影、光线传媒等
【西部电子钢铁侠】存储叙事松动已成定局,消费电子迎盈利修复+端侧拔估值
各位领导,本轮#存储周期已进入结构性分化阶段,DRAM受益AI服务器/HBM需求涨价逻辑目前尚未证伪,但叠加美国集体诉讼反垄断利空;NAND呈现“现货急跌、合约高位、企业级与消费级割裂”格局,前期一致涨价预期已开始下修。
我们认为,存储是消费终端BOM重要成本项,前期涨价持续压制下游毛利;随着NAND价格回落,终端采购成本压力边际缓解,#库存消化后有望迎来毛利率修复、同时叠加端侧AI硬件创新周期,形成周期β与成长共振。
我们建议关注以下受益方向和标的:
1️⃣品牌端:康冠科技(切27年估值最低的品牌公司)、传音控股、小米集团、漫步者、安克创新、影石创新;
2️⃣SoC及模组:移远通信、瑞芯微、恒玄科技、乐鑫科技、晶晨股份、炬芯科技;
3️⃣组装&核心部件:立讯精密、歌尔股份、豪威集团、国光电器、精研科技、领益智造、蓝思科技、豪鹏科技、珠海冠宇、龙迅股份等。
4️⃣端侧AI&物理AI弹性标的:敏芯股份、奥迪威;
山东淘汰母猪场调研要点
🐷淘汰量情况:7月份之后感觉边际加速,因为疫病&中型企业出清&部分头部加量,近期淘汰量也有阶段式增加,但是不及23年疫病集中发病短时集中淘汰量大。样本公司基本进入26H2就满负荷运转了。
📃怀孕母猪占比:近期明显感觉淘汰母猪体重出现下降,同时样本公司怀孕母猪占比有增加,样本场近期平均10%-20%之间。(某些养殖场出清时周度数据波动,短时比例增加;养殖端压力持续增加,有占用屠宰场预付款情况)
💲库存与资金:普遍库存量偏大,年初入库号肉成本1.2-1.6万/吨不等,目前价格0.8万/吨;临沂周边社会库满,屠宰场因资金压力主动再备货意愿差,下游走货困难。但是考虑到抛售可能就卖在低点,目前主动降价抛售出库的比例较少,部分工厂已经出现降价抛售。
欢迎交流
【东吴电新】继续强推!储能板块:河南继续推行系统运行费分时浮动、国内外储能有望共振增长
#事件河南省继续推行分时电价政策,将系统运行费纳入分时电价政策执行范围,明确峰谷浮动比例,峰平谷浮动比例继续按照1.72:1:0.45执行,尖峰浮动比例为高峰浮动比例的1.2倍。#继山东陕西之后又一省份推行系统运行费分时浮动政策。
#地方系统运行费分时政策落地、国内储能IRR回升1-2pct、支撑国内大储需求。《十五五新型储能实施方案》鼓励研究优化系统运行费分摊方式,推动系统运行费政策普及推广。我们测算若未来系统运行费均值不变,河南/陕西省系统运行费均值0.08/0.09元/kWh,低谷下浮分别下浮55%/70%,整体储能系统运行费可节省约0.044/0.063元/kWh,带动储能电站IRR回升约1~2pct。当前系统运行费均值超0.07/kWh的剩余省份包括黑龙江、辽宁、吉林、广西等14个省份,若相应政策陆续出台,对全国储能投资积极性有显著提振作用。
#碳酸锂跌价降低系统成本、提振储能需求、提升储能系统毛利率。碳酸锂由15万高位回落至9万,对应电池成本下移0.04元/wh,预计储能IRR提升1-2pct,有望提振储能需求,同时降低储能集成企业成本,提升集成毛利率。
#龙头储能企业海外订单翻倍、海外需求仍保持高景气度。我们预计27年海外储能行业增速有望达60-70%,其中龙头储能企业海外订单实现翻倍增长,以欧洲美洲地区为主;高端市场、龙头企业仍保持较高的品牌及价格溢价,保障毛利率稳定在20~30%。
爱心投资建议:国内大储预期已至低点,系统运行费改革边际向好,行业装机有望上修;头部企业27年海外出口远超行业增速;碳酸锂价格下行,储能系统未来盈利有望逐步改善;估值处于历史低位。#首推:阳光电源、宁德时代、德业股份、海博思创、亿纬锂能、思格新能,重点推荐:锦浪科技、固德威、禾迈股份、艾罗能源、昱能科技等。
爆竹风险提示:竞争加剧、需求不及预期。
【开源电子】强预期、强现实、东风来、乘势起、强call国产fab
近期研究中芯国际的报表,有2个重点值得关注:
#1、25H2和26H1迎来上海工厂转固加速、每万片转固带来的新增产能大幅提升、推测先进产能释放在即
中芯国际25H1、25全年、26H1转固金额分别为98亿、577亿、386亿,其中上海工厂转固分别为31亿、410亿和316亿元,占据了转固的绝大部分。
虽然上海还有东方的成熟产线爬坡,但从每万片新增产能的转固金额来看,25H1-26H1迎来了大幅提升,分别为每万片50亿、160亿与230亿。
综合来看,#我们推测中芯国际先进产能在25H2开始集中释放。
#2、转固大幅提升、但是计入成本的折旧与摊销比例大幅下滑、代表很有可能新增先进产能可能已经进入产成/半成品阶段(计入存货)
折旧和摊销计入成本的比例通常在80-85%之间波动,但到26Q3,该比例已经下降至74.4%,且我们明没有在研发费用和管理费用中看到折旧与摊销的大幅提升。#我们推测:大量高价值量的先进产品已完成生产并转入存货,但尚未实现销售、未结转营业成本,其对应的折旧摊销因而留在存货而非营业成本,压低了折旧摊销计入成本的比例。
综合而言,推断出的结论就是,中芯先进产能在过去一年内显著提升,并且在当前已经完成投产,并将在未来几个季度逐步确收。
#投资建议:BIS新规带来国产fab的跨越式发展机会、重点推荐!
当前恰逢BIS新规带来的国产Foundry的跨越式发展机会,且国产Foundry已经提前布局产能,包括南方、东方、8厂、ydw等今年都有显著的变化,估值方面,当前中芯h和华虹h市值隐含已经是完全不反映先进估值。因此,当前位置,重点推荐国产fab:中芯国际、华虹宏力、燕东微。
☎️陈蓉芳/向俊儒
#一个非常重大的一二级趋势:3DIC
(GenAI深度78)
3D IC有望突破DUV瓶颈、光罩面积受限的问题,达到高带宽、低功耗、低延迟,与华为韬定律相呼应。
#包括逻辑堆逻辑、存储堆存储、逻辑堆存储
逻辑堆逻辑:海外性能更强如AMD MI350,国内发展动力更强,可突破DUV瓶颈继续提升芯片性能,如华为韬定律逻辑折叠下的麒麟9050pro。存储堆存储:可实现高性能存储如HBM,DUV下可继续提升存储密度,如长鑫4F2+CBA技术。逻辑堆存储:可达到媲美HBM的带宽,将成端侧新趋势,如小米玄戒O100带宽1.22TB/s。
#3DIC是制程微缩失效之后算力继续增长的通路、一二级市场均有机会
3D IC的挑战是混合键合\TSV\散热\测试,机会在晶圆代工封测存储、设备材料和EDA,如中芯国际\华虹宏力\伟测科技\通富微电\拓荆科技\华海清科\西安奕材等,一级市场有后摩智能\亿铸科技\东方算芯等。
#存算一体/近存是3DIC率先量产主阵地、也催化端侧
3D IC形式的近存具有高带宽、低功耗、低延迟的优点,适用于端侧产品,小米集团已有玄戒O100,预计27年量产,其他端侧如影石创新\瑞芯微等。
花旗刚开完的中国消费峰会,首席反馈如下:
1)投资者参与热度达三年最高,人数、参与热情均为近三年峰值,该热度过去5-7年未见。需求热度最高的10家公司为安踏、鸣鸣很忙、美的、亚朵、蒙牛、农夫山泉、泡泡玛特、老铺、百胜中国、东鹏饮料,无法满足全部需求。
2)外资参与度较高,现场出现大量英文提问,全球长线机构偏好流动性好、估值便宜、现金回报表现优异的标的,代表为百胜中国、美的、茅台。风险偏好更高的内资投资者,重点关注资质非顶尖但存在明确业务反转迹象的标的,代表为东鹏饮料、华润啤酒、李宁、海底捞。
3)消费子行业标的推荐排序如下:
食品饮料:蒙牛>农夫山泉>东鹏饮料>统一
调味品:颐海>海天
家电:美的>海尔>格力
体育用品:安踏>李宁>滔搏
餐饮:百胜中国>海底捞
啤酒:华润啤酒>百威亚太>青岛啤酒
白酒:茅台>汾酒>泸州老窖>五粮液>洋河
酒店:亚朵>华住
可选:TCL电子、毛戈平、周大福
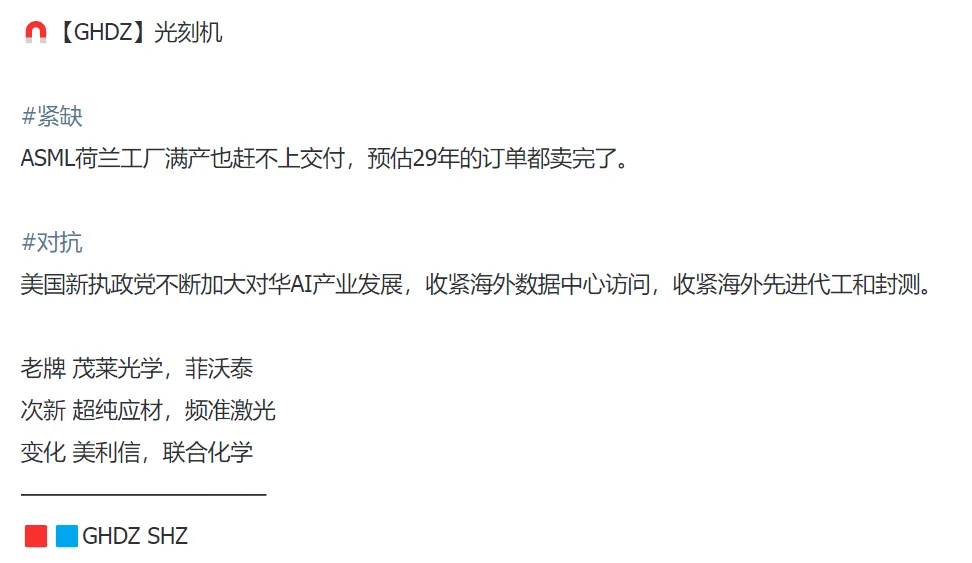
光刻机
感谢小伙伴的转发和点赞!!
侵权联系删除~
风险提示:文章内容整理自网络,未经核实,请谨慎参考!
每日复盘+机构观点整理,如果觉得有用可以扫码点个关注~欢迎点赞、转发!




