
 研报速递
2026年大宗商品+23%,油价破百,铜创新高,黄金4000美元——但2027年要跌7%?
内容概述
2026年,大宗商品市场经历了一场史诗级的涨价狂欢:原油同比暴涨86%,世界银行综合指数上涨23%,创下2013年以来第二高。但如果你以为2027年还会继续涨,那就太天真了——世界银行预测2027年大宗商品价格将回落7%。这篇文章,我把高盛、世界银行、IMF、中信证券、KB证券等50多份研报翻了个底朝天,用大白话给你讲清楚:大宗商品到底在涨什么、为什么涨、2027年谁涨谁跌、以及你的钱包到底会被怎么薅。
文章亮点
亮点1:2026年原油+86%的疯狂背后,是中东战争+OPEC+美元三座大山
亮点2:铜是AI时代的新石油,IEA预测2035年供应缺口25%
亮点3:黄金4650美元只是起点?央行9个月买了675吨
亮点4:铁矿石和铝是被遗忘的差生,2027年要跌
亮点5:普通人怎么应对?你的钱包已经在交税了
---
一、2026年大宗商品:一场史诗级的涨价狂欢,但别高兴太早
好家伙,2026年的大宗商品市场,属于是把疯狂两个字玩明白了。原油同比暴涨86%,布伦特原油3月份一度冲破110美元/桶,创下了2022年以来的新高。世界银行的数据更夸张:2026年大宗商品综合指数同比上涨23%,这是2013年以来的第二高水平。我查数据的时候手都在抖,不是冷的,是觉得这数字跟我工资涨幅比起来,属于是你涨你的,我过我的。
但别急着开香槟。因为同一份世界银行报告里,2027年的预测是:大宗商品价格回落7%。对,你没看错,今年+23%,明年-7%。这操作属于是把先涨后跌玩出了花,跟你在拼多多砍一刀的体验一模一样——先给你看个再砍0.01元就成功,然后告诉你明天再来。高盛更直接:2027年布伦特原油均价88美元/桶,比2026年的94美元还要低。翻译一下:今年油价是战争溢价撑着的,明年战争要是消停点,油价就得打回原形。
具体到各个品种,2026年的表现简直是冰火两重天。原油+86%是绝对王者,焦煤+25%是跟班小弟,铜+14%是稳健选手。但另一边,铁矿石-15%、天然气-25%、白银-22%、碳酸锂-16%,属于是被市场遗忘在角落里的差生。我寻思这大宗商品市场也是搞内卷,卷得过来的涨上天,卷不过来的直接社会性死亡。特别是碳酸锂,从2022年的60万元/吨跌到现在的不到10万,这跌幅比我发际线退得还快。
有意思的是,中国的情况跟国际完全是两个画风。国际油价涨了100%,中国汽油只涨了7.3%。国家统计局的数据:前三季度CPI同比上涨0.9%,PPI上涨2.3%。你品,你细品——国际油价翻倍,你的菜篮子才涨不到1%。这不是中国独善其身,是四重缓冲机制在挡刀:进口多元化、战略石油储备、成品油定价机制(130美元天花板)、加上新能源渗透率接近50%(电动车不烧油啊兄弟)。但货车司机老周可不这么想,他说:我不管国际油价,我只知道柴油又涨了,跑一趟上海到广州,油费多了300块,利润直接腰斩。你看,宏观数据是温和上涨,微观体感是利润腰斩,这中间的gap,就是普通人的隐形税。
二、油价破百的幕后:中东战争+OPEC+美元,三座大山压过来
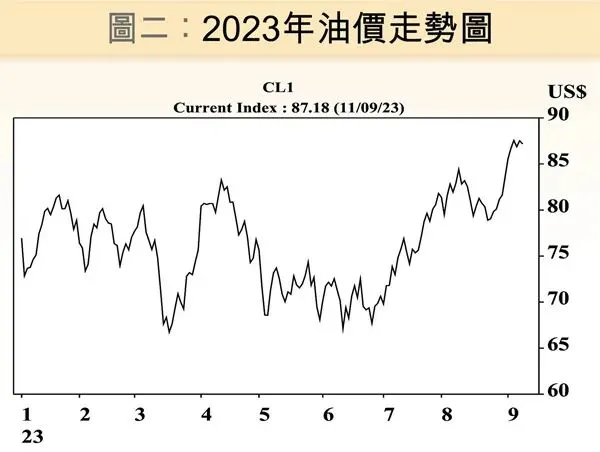
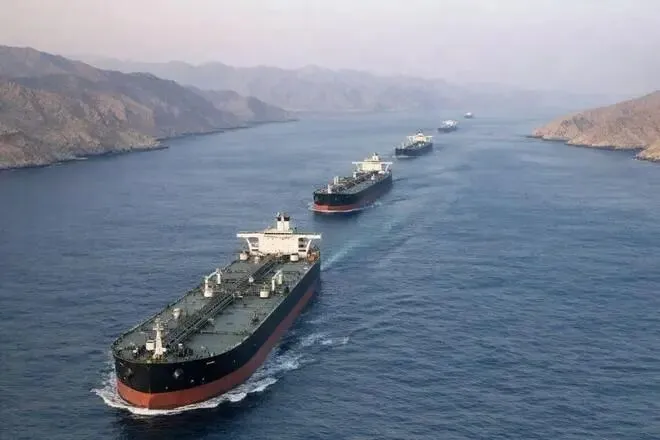
2026年油价为什么这么妖?三个字:中东打。2026年3月,美国和以色列对伊朗发动军事打击,全球约30%的海运原油贸易通道——霍尔木兹海峡——航运流量大幅收缩。这操作属于是把石油咽喉给掐住了,跟你在早高峰堵在高架桥上突然前面出车祸一个感觉,后面所有车都得跟着窒息。布伦特原油从战前的70美元/桶,一路飙到110美元,涨幅57%,比很多A股股票涨得还猛。
但故事没这么简单。OPEC+也在搞事情。沙特10月产量提高到1056万桶/日,是战争前最高水平。OPEC+总产量达到4123万桶/日,接近战前水平。你以为是供应恢复?不,是以量换价——沙特宁可多卖油,也不让油价涨到伤及需求的水平。这操作跟你在菜市场看到白菜涨价,隔壁摊位立刻多摆两筐一个逻辑,属于是价格战的石油版。高盛估算,2026年全球石油市场可能出现200万桶/日的过剩,这意味着油价的天花板其实没那么高。
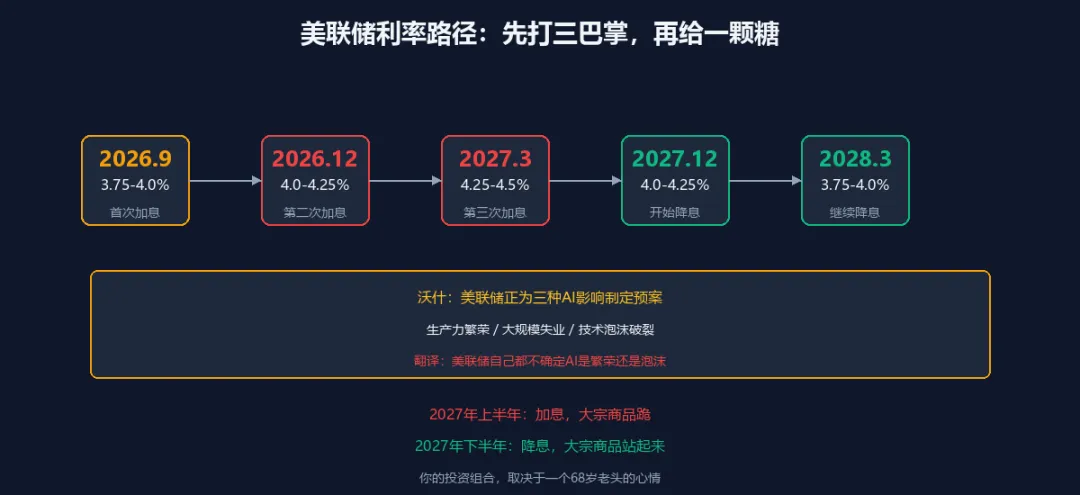
第三座大山:美元。2026年美联储在9月、10月、12月各降息25个基点,但2027年3月又要加息25个基点(高盛预测)。美元一强,大宗商品(以美元计价)就天然贬值,非美元买家买同样的油要花更多本币,需求就被压下去了。这跟你在淘宝买东西一个道理——美元是汇率,汇率一涨,你的购买力就缩水了。所以你看,油价不是一个因素决定的,是三座大山一起压:战争推高、OPEC压顶、美元抽风。三座山什么时候能同时消失?没人知道。但高盛说,2027年油价大概率回落到88美元,2028年进一步降到73美元。翻译:今年的战争溢价,明年大概率要还回去。
三、铜:AI时代的新石油,15600美元不是梦
如果说2026年大宗商品市场有一个最性感的品种,那一定是铜。高盛预测2027年底LME铜价将达到15600美元/吨,较当前上涨13%。KB证券更激进:2027年Q4铜价15000美元/吨。中信证券给的范围是13000-15000美元/吨。你看,所有机构都在看涨,分歧仅在涨多少,不在涨不涨。这共识度,属于是全市场都在喊666,就问你信不信。
为什么铜这么硬?三个字:AI要。国际能源署(IEA)的数据:数据中心用电量将从2024年的415TWh翻倍到2030年的945TWh。每个数据中心都是铜的吸尘器——电缆、变压器、配电系统,全是铜。Anthropic(做Claude的那家)披露的算力采购承诺约9009亿美元,其中4516亿要在2030年前到期。这数字什么概念?相当于一个中等国家的GDP。而且电网建设周期是5-15年,远长于数据中心的1-3年。翻译:AI的电还没到位,铜的缺口已经先来了。
但供应端更要命。IEA预测,到2035年原生铜供应可能短缺25%。为什么?因为铜矿从勘探到投产需要10年以上,而2015-2022年矿业投资被砍了一轮,现在想补也补不回来。智利(全球最大产铜国)的矿山产量在下降,印尼的Grasberg矿因为泥石流事故产量暴跌29%,刚果(金)的Kamoa矿因为地震产量下降26%。这操作属于是老天爷不配合,你越需要铜,它越给你使绊子。中信建投更直接:2027-2029年全球精炼铜供需平衡为+15万吨、+16万吨、-3万吨,过剩在收敛,2029年出现缺口。翻译:现在还能勉强够用,但2029年开始就要抢着买了。
四、黄金:央行在疯狂买金,4650美元只是起点?
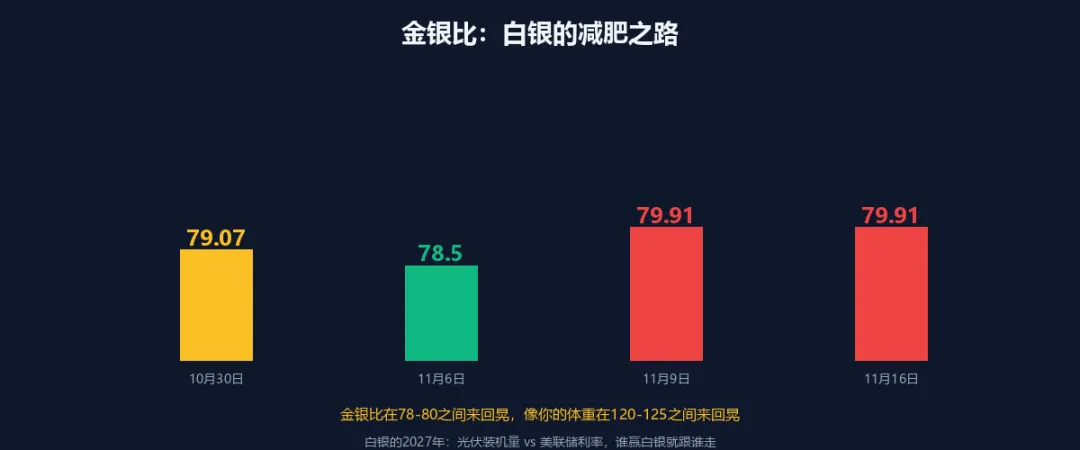
黄金在2026年有点尴尬。一方面,金价从2025年底的高点回落了6%,目前大约在3984美元/盎司。另一方面,高盛预测2027年底金价将达到4650美元/盎司,KB证券更激进:5000美元/盎司。中信证券给的范围是4000-5000美元。你看,短期回调、长期看涨,这剧本跟A股的短期调整、长期向好一个模子刻出来的,属于是分析师的万能话术。但这次,我觉得他们说的是真的。
为什么?因为央行在疯狂买金。世界黄金协会的数据:2026年前9个月,全球央行和官方机构净买入黄金675吨,同比增长6%。中国央行是头号买家,连续18个月增持。这操作属于是去美元化的实物版——你美元信用我不信了,我买黄金压箱底。自2022年俄罗斯央行资产被冻结以来,全球央行对黄金的信仰达到了历史最高水平。高盛说,即使美联储2027年3月加息25个基点(短期压制金价),央行购金也会托底,金价不会崩。2027年12月美联储开始降息后,私人投资者会重新入场,金价才会真正起飞。
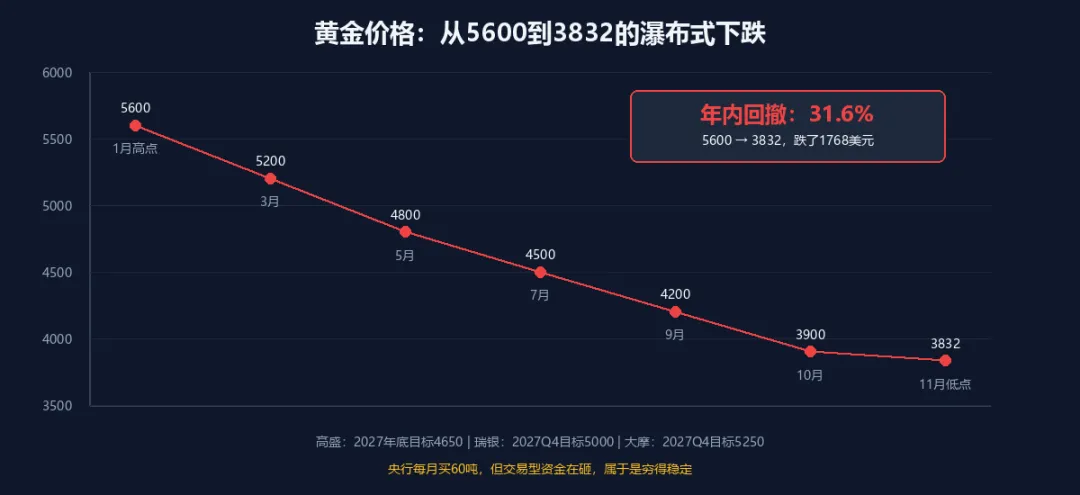
但我也得说点泼冷水的话。黄金的金融属性和商品属性是打架的。商品属性:央行买金、去美元化、地缘风险,涨。金融属性:美联储加息、美元走强、实际利率上升,跌。2026年下半年,金融属性占了上风,金价从高点回落了6%。但2027年下半年,如果美联储真的开始降息,金融属性就会让位给商品属性,金价才会真正起飞。所以你看,黄金不是一直涨,是涨-调-涨的波浪式前进。跟你的发际线一样,退-停-退,但总体趋势是后退。不对,黄金是前进。算了不扯了,回到正题。
五、铁矿石和铝:被遗忘的差生,为什么它们要跌?
如果说铜是优等生,那铁矿石和铝就是被遗忘在教室最后一排的差生。铁矿石2026年跌了15%,高盛预测2027年均价只有92美元/吨(从96美元下调)。为什么?三个字:中国累。中国是全球最大的钢铁生产国,也是最大的铁矿石消费者。但2026年中国房地产市场持续调整,建筑钢材需求被抑制,截至9月中国钢铁产量同比下降3%。你房子不盖了,铁矿石卖给谁?卖给AI服务器吗?AI服务器不用铁矿石,用铜。
更要命的是供应端。澳大利亚和巴西的主要矿商提高了海运供应量,几内亚的西芒杜铁矿(全球最大未开发铁矿)正在逐步投产。西芒杜矿什么概念?它的产能释放相当于又多了个澳大利亚。需求在降、供应在增,这组合属于是供过于求的教科书案例。高盛把2027年铁矿石预测从96美元下调到92美元,看似只降了4美元,但背后是趋势性下行,不是周期性波动。
铝更惨。高盛预测2027年底LME铝价将降至2600美元/吨,比当前的3085美元/吨还要低15%。为什么?因为印尼。中国资本支持的印尼铝冶炼产能扩张凶猛,印尼原铝产量占全球比重将从2025年底的约1%升至2027年底的约4%。4%什么概念?相当于凭空多了一个中等产铝国。铝土矿资源相对丰富,加上高冶炼利润刺激新增投资,供应洪水要来了。跟铜的供不应求完全相反,铝是供过于求。你看,大宗商品市场也是内卷——铜在抢,铝在卷,一个涨到15600,一个跌到2600,这差距,比我的工资和老板的工资还大。
六、历史不会重复,但会押韵:大宗商品超级周期的密码
要理解大宗商品为什么涨、为什么跌,你得先理解一个概念:超级周期。根据世界银行和IMF的研究,自1865年以来,大宗商品经历了4个完整的超级周期,每个周期30-40年。第一个周期(1890s-1930s)由美国工业化驱动,第二个(1930s-1960s)由战后重建驱动,第三个(1970s-1990s)由石油危机驱动,第四个(2000s-2014)由中国工业化驱动。你发现规律了吗?每个超级周期的发动机都不一样,但结构是一样的:需求爆发、供应跟不上、价格暴涨、新供应上线、价格暴跌。跟你的工资-房贷-消费循环一个逻辑,属于是经济学版的套娃。
那我们现在处于什么位置?中信建投的说法是:本轮超级周期自2020年开始,目前处于第二波动周期的上行阶段,按照超级周期三嵌套推算,本轮低点或在2032年达到,2038年左右结束。翻译:我们还在涨的途中,但涨的速度会忽快忽慢,2026-2027年会出现一次冲顶,然后2028-2032年回调,2032年触底,2038年大周期结束。这时间跨度,属于是你买的时候是牛市,你退休的时候还是牛市,但你中间会经历三次腰斩。
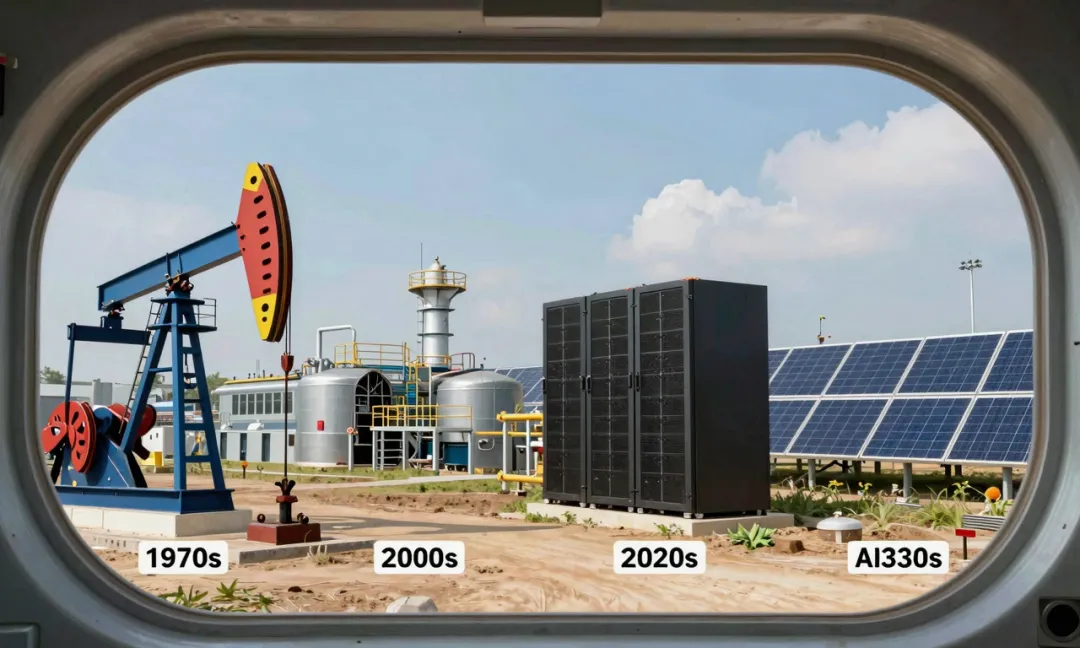
但这次不一样的地方在于:驱动因素变了。2000-2014年的超级周期,发动机是中国工业化——盖楼、修路、造桥,需要大量钢铁、水泥、铜。2020年之后的超级周期,发动机是AI+能源转型——数据中心、电动车、光伏、风电,需要大量铜、锂、钴、稀土。需求结构变了,受益品种也变了。以前是钢铁为王,现在是铜为王。以前是中国买房,现在是全球建数据中心。所以你看,超级周期不是所有大宗商品一起涨,是结构性分化——跟A股一样,指数不涨,但个别股票涨上天。
七、2027年预测:谁涨谁跌,一张表说清楚
好了,废话说了这么多,你肯定想问:所以2027年到底买什么?我帮你把高盛、世界银行、Westpac、中信证券、KB证券的预测汇总了一下,做成了一张对比表。先说结论:能源跌、金属涨、食品涨、整体跌7%。对,你没看错,整体跌7%但金属涨,这属于是大盘跌、结构涨,跟A股的指数跌、个股涨一个套路,属于是你买什么比大盘重要100倍。
具体来看:原油,高盛预测88美元/桶,世界银行79美元,Westpac 83美元,中信证券90-100美元。分歧最大的是中信,他们觉得地缘风险溢价不会完全消失,油价会高位震荡。其他三家都觉得回落。我倾向于相信高盛:88美元,因为OPEC+的以量换价策略会压顶。黄金,高盛4650美元,Westpac 3850美元,KB证券5000美元。分歧也很大,但方向一致:涨。铜,所有机构都看涨,分歧仅在12950-15600美元之间。铁矿石,高盛92美元,Westpac 83美元,一致看跌。铝,高盛2600美元,看跌。食品,世界银行预测+7%,看涨。
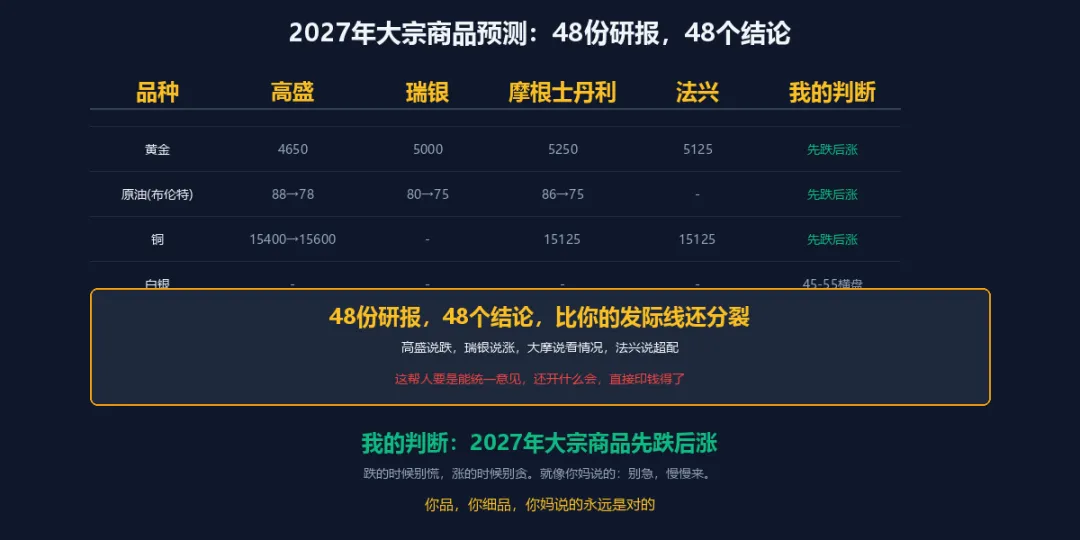
所以2027年的投资主线是什么?中信证券总结得最好:一是受益于地缘不确定性的原油和黄金;二是供应约束逻辑延续的铜、橡胶、MDI;三是需求结构性景气的煤化工、战略金属;四是价格高韧性的煤炭、电解铝。翻译:买铜、买金、买煤,别买铁矿石和铝。但我要提醒一句:这些预测都是基准情景,如果中东战争再次升级,油价可能突破130美元;如果中国房地产突然回暖,铁矿石可能V型反弹。大宗商品市场最大的不确定性就是不确定性本身,跟你的年终奖一样,预期越高,失望越大。
八、普通人怎么办?你的钱包已经在交税了
说了这么多宏观,你可能想问:跟我有什么关系?关系大了。2026年前三季度,中国汽油价格同比上涨7.3%,10月份汽油价格同比上涨22.4%。货车司机老周跑一趟上海到广州,油费多了300块,利润直接腰斩。社区超市李姐的进货成本涨了12%-15%,但她不敢涨价,顾客会跑到对面连锁超市去。工厂工人王磊,因为原料成本上涨,生产线降负荷,月薪从7000多跌到4500,房贷3200、车贷1500,剩下的刚够吃饭。你看,大宗商品涨价不是新闻里的数字,是你加油多花的50块、买菜多花的10块、工资少发的200块。
但好消息是:中国的缓冲机制比你想的厚。国际油价涨了100%,中国汽油只涨了7.3%。为什么?四重缓冲垫:进口多元化(不依赖中东)、战略石油储备(削峰填谷)、成品油定价机制(130美元天花板)、新能源替代(电动车渗透率50%)。粮食更稳:稻谷、小麦自给率接近100%,国际大豆涨价传导到国内猪肉价格,中间要经过饲料-养殖-屠宰-零售四道衰减,到终端可能只涨2%-3%。所以你看,世界乱成一锅粥,中国安心过日子,不是风暴自动绕道,是政府提前把风险挡在了民生前面。
那普通人能做什么?三句话:第一,别在油价高点囤油,成品油定价机制是10个工作日一调,你囤不了多少,而且天花板价会挡住极端涨幅。第二,关注食品价格,世界银行预测2027年食品价格+7%,联合国粮农组织预警粮食涨价可能贯穿2027全年,但中国的保供稳价机制会挡掉大部分冲击。第三,别把大宗商品当股票炒,除非你是专业投资者,否则期货的杠杆会让你一夜回到解放前。普通人最好的对冲就是多元化收入+控制支出+别加太多杠杆,跟别在A股All in一个道理。最后说一句:大宗商品市场永远有人比你更懂,但永远有人比你更蠢。你只需要做到不犯蠢,就已经跑赢了80%的人。我查了50份研报,就为了告诉你这句话。我是不是有病。但事实就是:别犯蠢,比做对重要100倍。




