
 研报速递
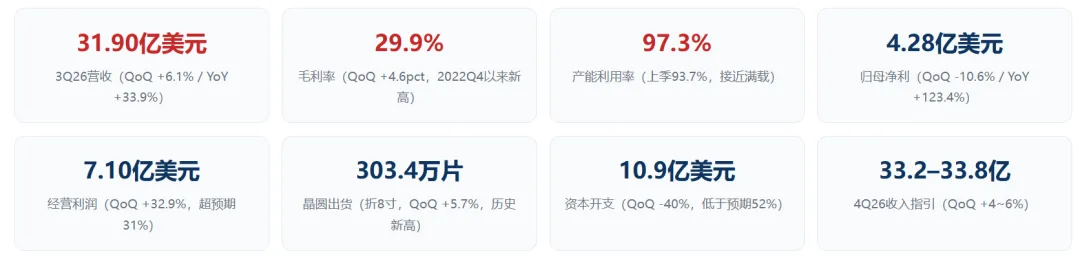
一、符合预期部分
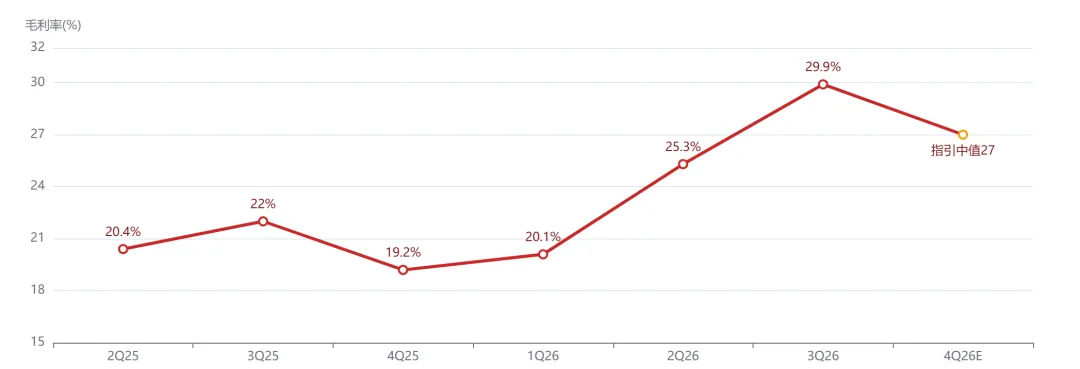
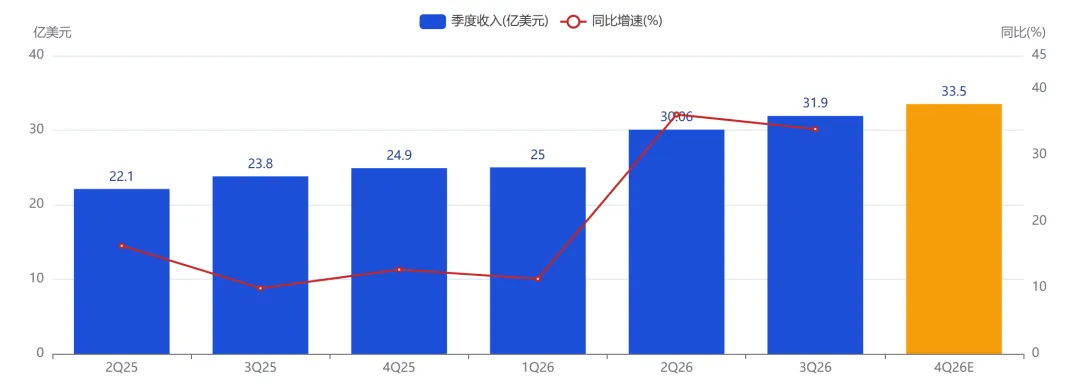
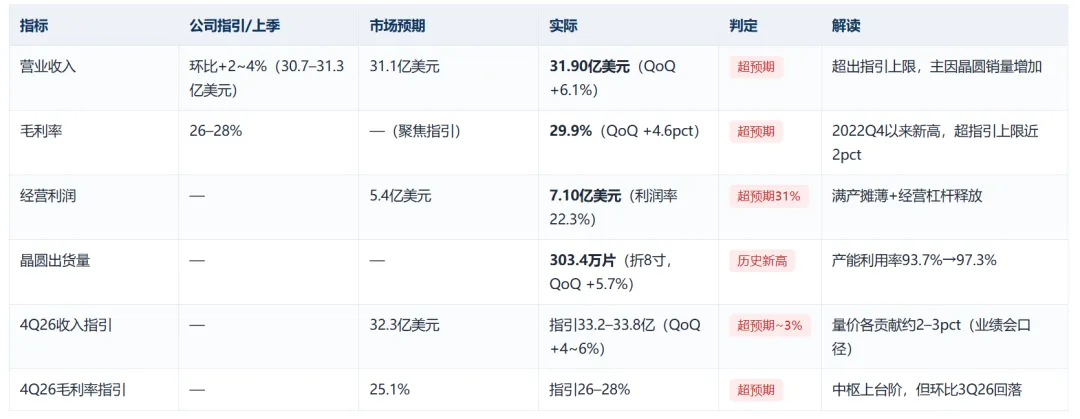
(1)毛利率增长贡献
毛利率同比增长4.6%:成本下降贡献约4.3%,涨价贡献不到0.3%
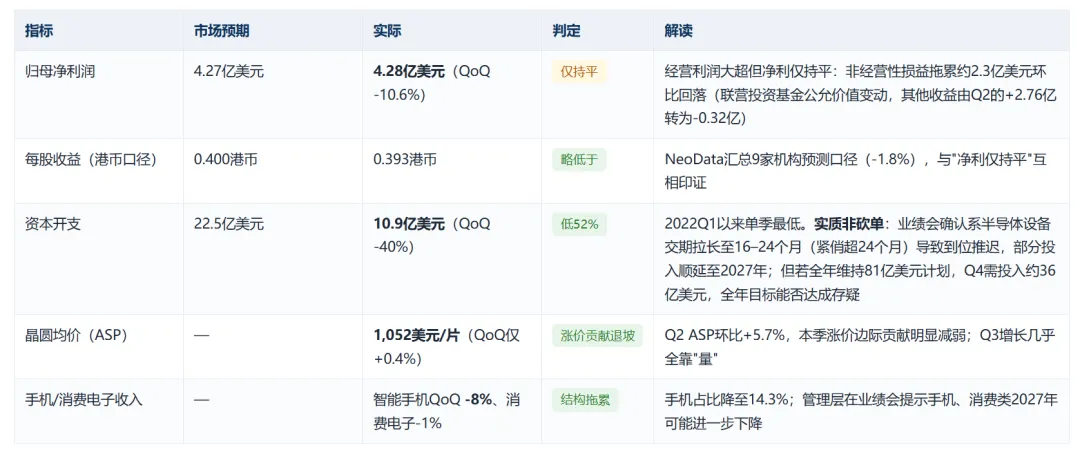
机构研报单片晶圆价格拆分:本季ASP环比仅+4美元/片,而单位成本环比-45美元/片(其中单片折旧-10.5美元、单片其他制造成本-34.5美元),单片毛利从265美元/片提升至314美元/片。驱动力已从Q2的"涨价"切换为"满产摊薄折旧 + 产品组合优化"——产线已近满载(97.3%),靠摊薄继续改善的空间已相当有限,后续毛利率中枢取决于价格与结构。
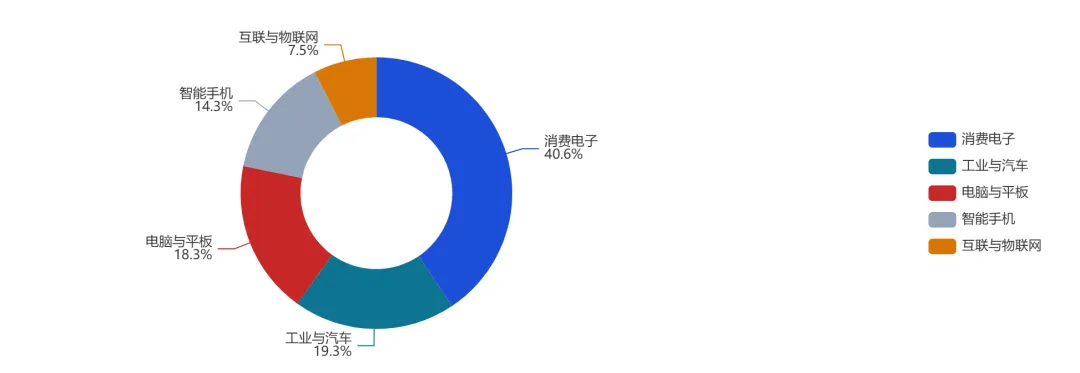
(2)收入构成
产品品类:电脑与平板、工业与汽车收入环比各+26%,互联与物联网+18%;智能手机-8%、消费电子-1%。收入持续向AI配套、工业与汽车倾斜。
地区占比:中国区收入占比90.8%(环比+0.6%),约29亿美元、同比+41%;美国区占比降至7.8%。一线厂商产能转向AI,公司持续承接成熟制程"外溢"订单,国产化率继续提升。
晶圆尺寸:12英寸收入占78.9%(环比+9%),8英寸占21.1%(环比+4%);期末月产能111.7万片(折8寸,环比+约2万片)。
现金与折旧:本季折旧摊销12.7亿美元(+27.6%),占收入40%,收入放量把折旧增长消化掉了;EBITDA 20.40亿美元,EBITDA利润率63.9%。
机构预期与业绩
二、不达预期部分
三、后续预期
四、不确定性跟踪
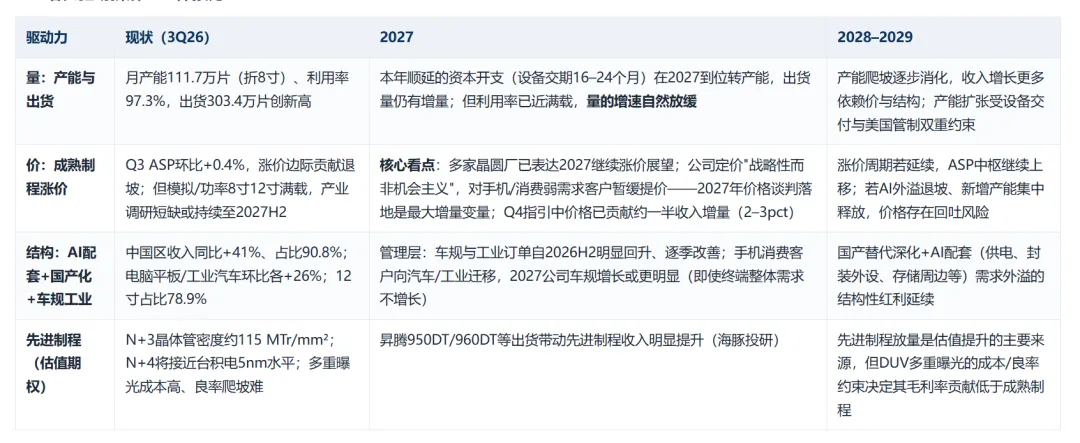
激进折旧挤压,2027年折旧进一步增长(2026年已+30%至约50亿美元、占收入40%),若收入增速降至15%以下,毛利率改善进程将中断——Q4指引已预演(折旧+1亿拖累毛利率约2.5%)。 涨价周期见顶,本轮成熟制程短缺源于一线厂商产能转向AI;若2027H2模拟/功率短缺缓解、或PC砍单扩散、消费类客户持续无法转嫁代工涨价,"涨价才是重头戏"的主线将落空,收入与毛利率双承压。 地缘管控加剧与需求风险,美国技术出口管制收紧影响设备交付与扩产节奏(已在本季资本开支上显性化);手机、消费电子2027年可能进一步下滑(管理层原话)。




