研报速递
不少普通投资者会发现一个矛盾现象:宏观经济总量持续做大,出口规模节节走高,很多上市公司营收规模不断刷新纪录,但手里持有的股票却很难赚到钱,企业实际盈利水平并没有跟上经济扩张的脚步。高盛最新研报《What’s ailing Chinese profits, and where to find growth?》,把这一现实矛盾进行了系统拆解,对于普通人和中小散户理解当下市场,有很强的参考意义。
*本文仅为公开研报内容客观梳理,不构成任何投资建议。
核心数据:经济增长与企业盈利背离
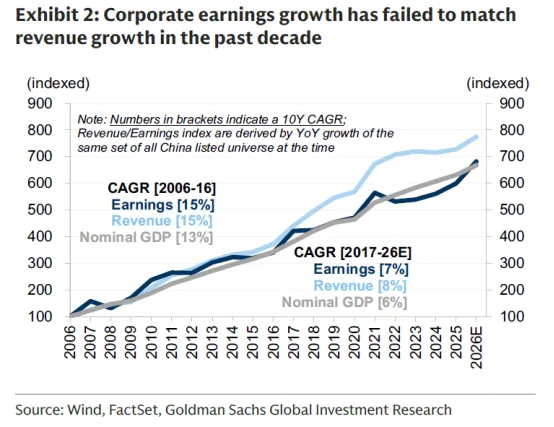
从长期统计数据看,2006‑2016 年,国内上市公司营收、盈利、名义 GDP 三者年复合增速基本同步,都维持在 13%‑15% 区间,经济增长能够顺畅转化为企业利润。
但 2017‑2026 年格局彻底改变:
名义 GDP 年复合增速 6%;
上市公司营收年复合增速 8%;
企业盈利年复合增速仅 7%。
疫情之后,以美元计价的中国经济总量新增约 5 万亿美元,但企业盈利改善明显滞后于规模扩张。
盈利分化还在持续拉大:
上市公司中位数公司,2021 年以来每股收益年复合增长仅约 3%;
能够实现每股收益正增长的上市公司占比,从十年前约 60% 下滑到近年 40% 左右;
企业盈利上下四分位差距,从 2011‑2015 年 66 个百分点,扩大至 2021‑2025 年90 个百分点。
简单讲:少数头部企业利润越来越厚,大量中间企业增收不增利,很多公司只是把盘子做大,并没有把利润留给股东。市场呈现典型的 K 型分化,宏观好看,但个股赚钱难度显著提升。
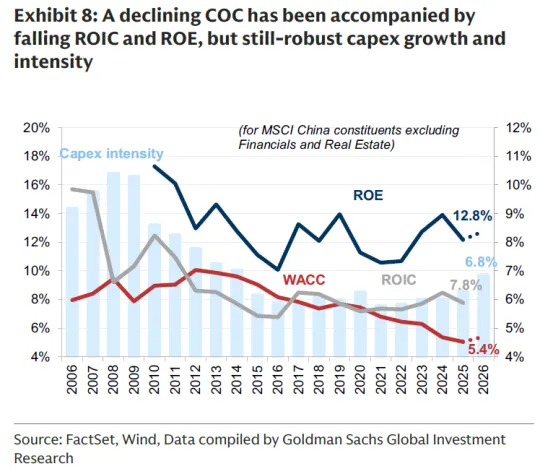
同时资本回报指标持续走弱:资本成本(WACC)持续下行,但 ROIC(投入资本回报率)、ROE(净资产收益率)同步走低,可企业资本开支强度依旧维持高位。钱越来越便宜,但投资回报率下降,企业依然愿意持续扩产、抢份额,而不是优先提高利润水平。
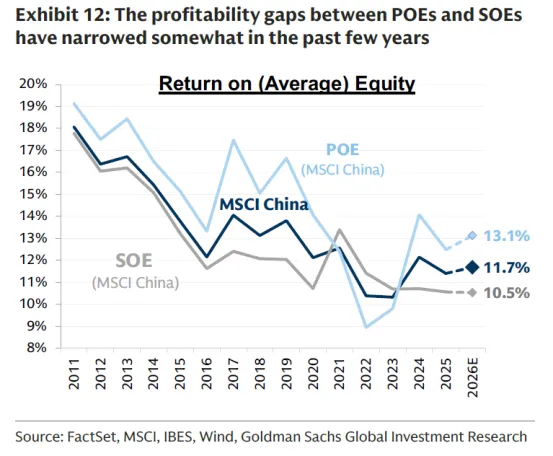
从 ROE 数据可以看到,过去几年民企与国企的收益率差距持续收窄。曾经民企显著高于国企的股权回报率,两者不断向中间水平靠拢,高利润率很难长期维持。
为什么企业宁愿抢规模,也不追求高利润?
报告提出一个非常贴合国内市场现实的逻辑:当企业感受到利润率存在社会舆论与监管层面的隐形天花板,企业经营目标会从 “利润最大化” 转向 “规模、销量、市场份额最大化”。
这里有一个关键区别:社会可以接受企业利润总额很大,但很难容忍一家企业长期维持远超社会平均的净利率水平。
所以很多有盈利能力的龙头,主动不去追求超高利润率,选择把收入盘子做大,维持相对温和的净利率。游戏、互联网平台等容易产生高毛利的行业,企业经营层面普遍保持高度谨慎,主动平滑利润、承担社会责任,规避舆论焦点。对比海外上市公司普遍希望向资本市场展示更高盈利水平,两者经营心态差异巨大。
除了这种隐形约束,还有多重现实因素共同推高行业内卷:
统一大市场带来激烈的同质化竞争国内市场体量巨大,一旦某一个赛道出现盈利机会,大量企业家会涌入赛道,大家更倾向于砸钱抢占全国市场,而不是深耕小众高毛利细分赛道。即便已经成为全球份额领先的 “隐形冠军”,很多企业依旧挣扎在盈亏边缘,份额节节攀升,利润增长乏力。
软预算约束,低效产能退出缓慢低利率、土地优惠、产业补贴、上市公司的融资优势,降低了企业扩产门槛。一些回报率本不高的项目依然可以上马;部分经营亏损的企业,依旧可以拿到资金继续经营。低效产能不能快速出清,价格战持续,进一步压低全行业利润率。地方考核更加看重 GDP、营收规模,客观上也激励企业优先做大规模。
企业家与中小股东利益不完全一致这是文章补充的重要视角:对拥有控制权的创始人、实控人来说,做大企业规模,未必是吃亏的选择。更大的营收与资产规模,可以带来更高的市值想象空间、社会地位、资源调配权力。即便账面净利率不高,实控人依旧可以获得控制权带来的各类收益。于是就出现一种现象:公司持续扩张,但普通外部股东未必能分享扩张红利。企业账面不赚钱,不等于控制人没有收益。这属于典型委托代理问题,也是很多上市公司股东回报差的隐性原因。
技术快速普及压缩利润空间国内完整成熟的制造、物流体系,会快速把新技术普及落地,快速拉低产品价格。很多高科技产业进入国内之后,很快变成充分竞争的大众产业,高额利润周期被显著压缩。
多重因素叠加,最终形成一种局面:作为消费者,我们可以买到性价比极高的商品;但作为股票持有人,要面对企业普遍压低利润率的市场环境。甚至有观点提出,部分出口行业的低价竞争,红利很大一部分被海外消费者获得。
从数据看未来
这份报告并不是看空中国经济,而是提醒我们:经济体 GDP 强、制造业全球领先,不等于天然会转化为股东回报。对于普通投资者,有几个很务实的提醒:
不要迷信 “营收高、规模大” 就等于好股票选股不能只看营收增速、市场份额。很多企业份额全球第一,但常年薄利,股东回报很差。需要重点看扣非净利润、ROE、自由现金流,优先筛选愿意给股东赚钱,而不是单纯疯狂扩产能的公司。
认清市场分化现实,“雨露均沾” 时代已经过去现在市场是少数公司拿走大部分利润,过半企业很难实现盈利正增长。盲目撒网买一堆股票,很容易踩中大量 “增收不增利” 标的。要接受 A 股盈利高度集中的现状,避开单纯靠烧钱抢份额、不产生真实利润的企业。
区分 “企业的收益” 和 “股东的收益”企业做大、实控人获益,不等于普通股民赚钱。要留意公司资本开支是否理性,警惕盲目大举扩产,但回报率持续下滑的公司。
理解两种角色的差异:消费者和股东逻辑完全不同我们日常消费感受到的物美价廉,背后就是企业压低利润率的竞争。做消费者享受红利,但做投资的时候,要把这套逻辑反过来思考:充分内卷、价格战惨烈的行业,投资要格外谨慎。
未来路在何方?
这种 “重规模、轻利润” 的模式,正在迎来政策层面的调整。此前针对产能过剩治理、推动行业整合、遏制无序价格竞争,就是对这种内卷模式的纠偏。未来产业的演进方向大概率会出现几个变化:
政策推动部分过剩行业整合,淘汰低效产能,改善行业整体盈利环境;
市场会更加强调股东回报,企业需要在规模扩张和盈利水平之间寻找平衡,单纯不计代价抢份额的模式会逐步受到约束;
投资机会会更多集中在真正具备定价权、可以守住合理利润率的赛道,单纯拼产能、拼规模的企业估值会持续承压。
总而言之,经济增长≠股票赚钱。看懂 “规模扩张,但利润受限” 的底层逻辑,才能避开很多投资误区。
*风险提示:以上内容基于公开研报文本整理,仅作知识科普,不构成任何投资建议,市场有风险,投资需谨慎。