
 研报速递
各位朋友,美国这款稳定币交易流水暴涨49%。与其形成鲜明对比的是,每产生100块钱的流水,公司却只能赚到2分钱。
这还不算完,华尔街的投行大牛摩根士丹利(Morgan Stanley),也就是“大摩”,竟然把这只“稳定币第一股”的目标价,直接砍到了现价的一半!
这家公司就是美国的Circle。它发行的稳定币叫USDC。大摩在最新的研报里给出了“低配”评级,目标价定在34美元,比现在57.65美元的股价看跌了大概40%。
Circle旗下产品USDC是仅次于USDT的全球第二大稳定币
这内幕确实让人惊讶。稳定币和比特币等其他虚拟币一样,都是号称“印钞机”的生意。怎么这次大摩这么不看好?
因为,现在这架“印钞机”转不动了,而且“过路费”也收不上来。大摩甚至直言:所谓的AI代理支付,目前根本算不上什么实质性的驱动力。
咱们先来聊聊,为什么大摩觉得Circle的“印钞机”转不动了?
因为USDC的流通量在缩水。大摩指出,美联储利率居高不下,大家更愿意把钱拿去吃利息,导致USDC的流通量从2026年9月的高点,跌了大概7%,降到了大约702亿美元。
可美联储加息,不是能让Circle手里的美债赚更多利息吗?
大摩算了一笔细账:加息25个基点,确实能让2027年的储备收入多赚约2.07亿美元。但是,这根本不够填流通量下降的坑。只要流通量跌5.3%,这笔钱就被完全抵消了。而现在已经跌了7%。所以大摩预计,2026年四季度的储备收入大概只有6.93亿美元,低于他们之前预测的7.72亿美元。
除了印钞变慢,你说“过路费”也收不上来,是怎么回事?
这就是大摩在研报里说的“周转太快,变现太差”。在2026年三季度,USDC的链上交易量暴涨了49%,高达13.9万亿美元。但是剔除特定代币销售后,Circle每产生1美元的链上交易量,只能赚到约0.5个基点的收入。1个基点可是万分之一,0.5个基点就是万分之0.5,换算下来,100块钱的流水只能赚不到半分钱。
Circle主推的CPN支付网络,也是雷声大雨点小。CPN年化交易量同比涨了15倍,但交易收入只涨了不到100万美元,达到530万美元。大摩测算它的费率只有约6.6个基点。按现在的规模,一年只能产生约3800万美元的收入,只占大摩预测的2027年储备收入的1%左右。
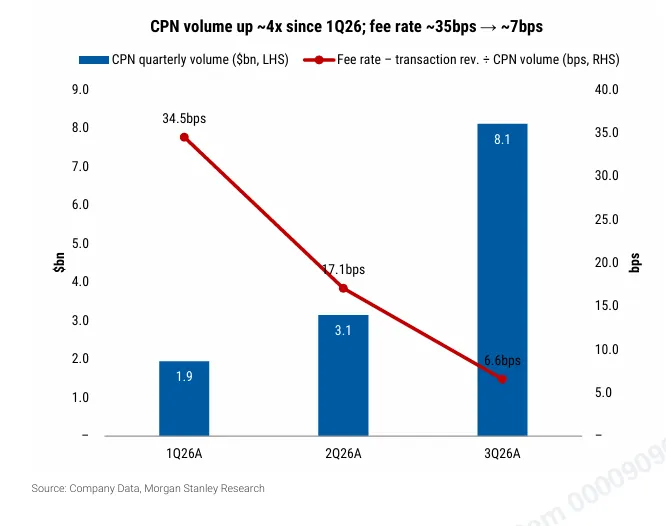
CPN(Circle 支付网络)交易量不断上涨,费率却一路走低
我看研报里花了不少篇幅提“AI代理支付”(Agentic Payments),现在AI这么火,这难道不能成为新的增长点吗?
大摩直接给AI代理支付泼了冷水。从2026年7月开始,AI代理支付的日交易量就维持在约2万到4万美元,比2025年底的峰值暴跌了约95%。虽然8月底交易笔数创了纪录,但那都是极小额的碎钞。
大摩做了一个“乐观假设”:到2028年,即便全球电商有15%由AI代理完成并主要用USDC结算,也只能给流通量增加约6亿美元,在2028年多赚约8000万收入。大摩认为,这目前根本撑不起盘子。
所以,大摩给34美元目标价的底气,说白了就是嫌它太贵。
按2028年预期市盈率算,Circle高达约36倍,但增速相近的同行只有8到16倍。就算比起Visa和MasterCard,Circle也更贵,人家预期增速有17%,市盈率也就24到25倍。所以大摩给了一个20倍市盈率,对应2028年预期每股收益1.72美元,算出来就是34美元。
一句话总结:稳定币的商业模式,高度依赖资金沉淀和低成本变现。如果流通量持续萎缩,交易量再大也留不住利润。大摩这次,是用估值的尺子,给过热的概念降了降温。
好了,今天的研报一刻就聊到这里。欢迎您点个关注,研报精华不迷路。
最后,老规矩,市场有风险,投资需谨慎。本期内容基于研报数据和我们的个人解读,仅供参考,不构成任何具体的投资建议。我们下期见!



