研报速递
李林
绿色债券市场分析报告
一、2026年以来绿色债券市场回顾
(一)政策环境:绿色金融标准进一步统一,信息披露要求持续完善
近年来,我国绿色债券市场制度体系持续完善。2022年7月29日,绿色债券标准委员会发布《中国绿色债券原则》,在募集资金用途、项目评估与遴选、募集资金管理和存续期信息披露等方面形成相对统一的基本框架,并明确绿色债券募集资金应100%用于符合规定条件的绿色项目,推动境内绿色债券标准统一并与国际通行原则接轨。
2023年11月28日,绿色债券标准委员会发布《绿色债券存续期信息披露指南》,进一步规范募集资金使用、绿色项目进展及环境效益等信息的披露,为绿色债券存续期管理提供依据。2025年6月27日,中国人民银行、金融监管总局、中国证监会联合印发《绿色金融支持项目目录(2025年版)》,并自2025年10月1日起施行,不仅统一了各类绿色金融产品的项目认定标准,更将支持范围拓展至转型金融、生物多样性保护、蓝色经济等新兴领域,为市场创新提供制度基础,实现了绿色金融产品标准的全面统一。
表1:我国绿色债券市场主要制度及政策
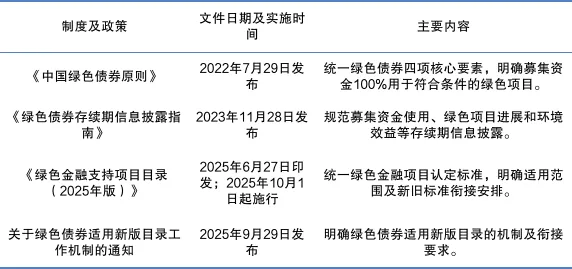
注:资料来源:中国人民银行、金融监管总局、中国证监会、绿色债券标准委员会及中国银行间市场交易商协会。
(二)整体发行:前8个月发行数量和规模增长,券种表现仍有分化
我国绿色债券市场以绿色金融相关标准为基础,以募集资金支持环境改善、应对气候变化及绿色低碳发展项目为主要特征,涵盖绿色金融债、绿色公司债、绿色债务融资工具及绿色资产支持证券等多种产品,已形成覆盖多层次市场、多元发行主体和多类融资工具的市场体系。
2026年1—8月,我国累计发行绿色债券619只,同比增长37.25%;发行规模达7,442.69亿元,同比增长13.91%,市场保持增长态势。从发行市场看,银行间市场占据主导地位,发行金额占比达77.05%,发行主体涵盖政策性银行、商业银行及地方国有企业等,体现出金融机构和国有企业在绿色融资中的重要作用。从品种结构看,绿色金融债、绿色债务融资工具和绿色资产支持证券为主要发行品种,发行规模占比分别为40.2%、25.6%和22.6%,合计占比达88.4%,形成以银行间市场为主导、多元融资工具协同发展的市场格局。
从创新子品种看,绿色债券市场逐步形成以碳中和债券为主体、蓝色债券等特色品种协同发展的产品体系。其中,碳中和债券凭借明确的减排导向和广泛的项目适用范围,占据创新子品种的主要市场份额;蓝色债券则聚焦海洋经济可持续发展推动融资支持范围向细分领域延伸。总体来看,我国绿色债券市场在发行规模稳步增长的同时,产品结构持续丰富,为实体经济绿色低碳发展提供了更加多元化的融资支持。
表2:2026年1—8月贴标绿色债券发行情况及同比变化
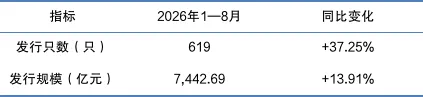
数据来源:Wind
(三)发行场所:绿色债券发行以银行间市场为主
2026年前八个月,我国绿色债券市场持续扩容,银行间市场与交易所市场呈现出差异化的发行特征。数据显示,从发行场所来看,银行间市场在绿色债券融资中占据主导地位,发行金额占全国绿色债券发行总规模的68.89%,是绿色债券市场的主要融资渠道。尽管银行间市场与交易所市场均在绿色融资体系中发挥重要作用,但两者在发行规模和债券品种结构方面存在一定差异。银行间市场涵盖绿色金融债券、绿色债务融资工具等品种,其中绿色金融债券发行规模较大,体现出较强的大规模资金筹集能力;交易所市场则以绿色公司债券、绿色资产支持证券等品种为重要组成部分,为企业绿色项目建设及绿色资产盘活提供了多元化融资渠道。总体而言,我国绿色债券市场呈现出银行间市场融资规模占优、多层次市场共同发展的格局,不同发行市场通过差异化的债券品种与融资机制,共同支持绿色低碳产业发展。
(四)发行品种:形成了以绿色金融债券为主的多元化融资体系
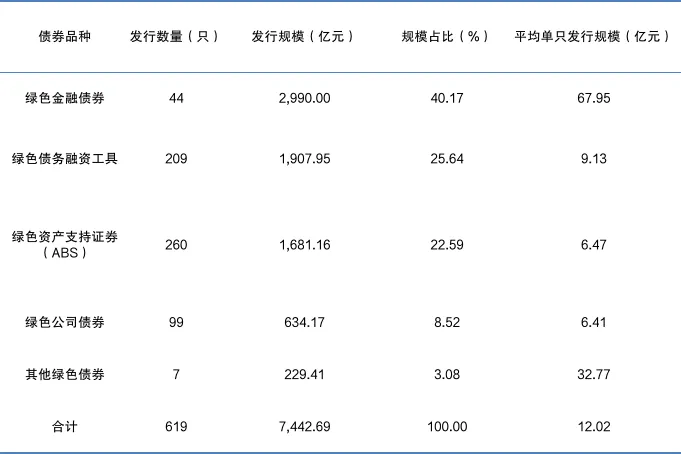
从发行品种结构来看,我国绿色债券市场已逐步形成以绿色金融债券、绿色债务融资工具、绿色资产支持证券和绿色公司债券为核心的多元化融资体系。2026年1—8月,上述四类债券合计发行612只,发行规模达7,213.28亿元,占同期绿色债券发行总规模的96.9%,表明我国绿色债券融资主要集中于上述四类产品,但不同品种在发行规模、发行频率及融资功能方面呈现出较为明显的差异化特征。
具体而言,绿色金融债券以2,990.00亿元的发行规模位居首位,占绿色债券发行总规模的40.17%,但其发行数量仅为44只,反映出该类债券具有单笔融资金额较大、资金集中度较高的特点。这与商业银行等金融机构资金需求规模较大、信用资质相对较强以及能够通过绿色信贷等方式将募集资金进一步投向绿色项目密切相关。绿色债务融资工具发行209只,发行规模1,907.95亿元,占比25.64%,体现出银行间债券市场在支持企业绿色发展和满足中长期融资需求方面的重要作用。相比之下,绿色资产支持证券的发行数量最多,达到260只,但发行规模为1,681.16亿元,占比22.59%,反映出其单只发行规模相对较小、发行活动较为活跃的特点。这在一定程度上说明,资产证券化正成为盘活绿色存量资产、促进绿色资产资金周转的重要融资方式。绿色公司债券发行99只,发行规模634.17亿元,占比8.52%,为实体企业拓宽绿色融资渠道、支持绿色项目投资提供了补充。
表3:2026年1—8月我国绿色债券主要品种发行情况
数据来源:Wind
进一步来看,不同绿色债券品种之间的结构性差异,反映出我国绿色金融市场已初步形成金融机构间接支持与企业直接融资相结合、增量资金投入与存量资产盘活相衔接的融资格局。其中,绿色金融债券凭借较大的单笔融资规模,在绿色资金供给中发挥着重要作用;绿色债务融资工具和绿色公司债券则为企业绿色项目建设及低碳发展提供了直接融资支持;绿色资产支持证券通过将具有稳定现金流的绿色资产转化为可交易证券,有助于提升绿色资产流动性和资金使用效率。不过,绿色金融债券发行规模占比较高,也从一定程度上反映出当前绿色债券市场对金融机构融资渠道仍具有较强依赖。未来,随着绿色产业融资需求日益多元化,有必要进一步丰富企业绿色债券融资工具,完善绿色资产证券化机制,推动绿色债券市场由规模扩张向融资结构优化和资金配置效率提升转变。
(五)募集资金投向:节能降碳和能源绿色低碳发展仍是重点方向
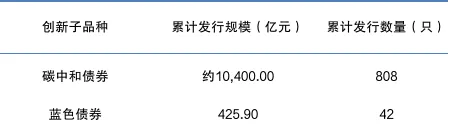
从累计发行情况来看,绿色债券创新子品种呈现出碳中和债券占据主导、其他品种多元化探索的市场格局。
碳中和债券占据绝对主导地位。 累计发行规模达9,513.26亿元,发行981只,规模占比约82.3%,发行规模和数量均居各创新子品种首位。自2021年推出以来,碳中和债券逐步成为支持清洁能源、绿色交通、节能减排等领域的重要融资工具,反映出“双碳”目标下市场对碳减排融资的旺盛需求。
蓝色债券相对较小,细分领域仍具发展空间。 蓝色债券累计发行214.23亿元、32只,占比约1.9%,主要支持海洋生态保护、海洋资源可持续利用及绿色海洋产业发展,目前仍处于市场培育和应用场景拓展阶段。
总体而言,绿色债券创新子品种呈现明显的结构分化特征。 碳中和债券集中度较高,蓝色债券则进一步拓展了绿色及可持续融资的应用边界。未来,随着绿色金融与转型金融标准体系不断完善,创新子品种有望向更加多元化、精细化的方向发展。
表4:绿色债券创新子品种累计发行规模及数量
数据来源:Wind
二、2026年四季度绿色债券市场展望
(一)绿色金融标准持续完善,市场更加注重融资质量与环境效益
2026年是《绿色金融支持项目目录(2025年版)》实施后的首个完整年度。随着绿色金融标准逐步统一,绿色债券项目认定、募集资金管理及环境信息披露机制有望进一步完善,推动绿色金融资源更加精准地流向符合绿色低碳发展要求的领域。
绿色债券市场预计将更加注重项目质量与实际减排成效。随着碳排放双控制度体系加快构建,市场关注重点有望从绿色项目属性识别进一步延伸至碳减排绩效、环境效益核验及存续期信息披露,推动绿色债券市场由规模扩张向提质增效发展。
(二)绿色融资需求保持韧性,市场结构分化或将延续
2026年以来,我国绿色债券市场整体保持增长,但不同市场和券种表现有所分化。1—8月,绿色债券发行规模达7,442.69亿元,同比增长13.91%,发行数量同比增长37.25%。绿色金融债、绿色债务融资工具、绿色公司债及绿色资产支持证券等产品共同构成多元化融资体系。
在美丽中国建设及“双碳”目标持续推动下,新能源、电力系统建设、绿色交通、工业节能改造等领域的融资需求有望继续为市场提供支撑。同时,绿色债券市场的发展也将更加依赖融资成本、投资者配置需求及政策激励机制的协同作用。受市场利率、发行人融资安排及项目储备等因素影响,不同券种发行表现或继续分化,市场规模仍存在一定波动。
(三)存量绿色资产盘活需求提升,绿色资产证券化有望进一步发展
随着新能源和绿色基础设施建设持续推进,绿色融资需求逐步由新增项目投资向存量资产盘活延伸。风电、光伏、绿色交通及融资租赁等领域已积累一定规模的存量绿色资产,通过绿色ABS、绿色ABN等工具盘活具有稳定现金流的优质资产,有助于改善企业融资结构,提高存量资金使用效率,并支持后续绿色项目建设。
绿色资产证券化产品有望进一步丰富,成为绿色债券市场的重要补充。同时,随着市场对资产信用质量和环境效益的关注度提升,底层资产现金流稳定性、绿色属性真实性及信息披露质量将成为影响相关产品发行和投资需求的重要因素。
(四)转型金融发展有望提速,绿色债券市场功能进一步拓展
随着绿色低碳转型进入深入推进阶段,绿色债券市场的支持范围有望由新能源、节能环保等传统绿色项目,进一步向钢铁、建材、化工、有色等高排放行业的低碳转型延伸。低碳转型债券、可持续发展挂钩债券等创新工具,有望为传统产业节能降碳、工艺升级、能源结构调整及先进产能置换提供更加多元化的融资支持。
随着转型金融标准及相关配套机制逐步完善,转型类债券的应用场景有望继续拓展。与此同时,绿色债券与转型债券在信息披露、碳绩效核验及市场定价等方面的机制建设将更加重要。中长期来看,随着政策激励机制逐步完善以及境内外绿色金融标准衔接持续推进,绿色债券市场有望进一步提升长期资金配置能力和国际化发展水平,更好服务实体经济绿色低碳转型。
作者:李林
总行投资银行部
重要说明
本研究报告的原始数据来源于官方统计机构和市场研究机构已公开的资料,但不保证所载信息的准确性和完整性。我们有权随时补充、更正和修订有关信息,但不保证及时发布。本研究报告不代表中国建设银行的观点和意见,不构成对阅读者的任何操作建议和投资建议。本报告(含标识和宣传语)仅供参考,未经许可,任何机构和个人不得以任何形式翻版、复制、刊登、上网、引用或向其他人分发。如有未注明作者及出处信息,请版权所有者联系我们,我们将及时更正。中国建设银行投资银行部对于本免责声明条款具有修改和最终解释权。
扫描下方二维码查看更多撮合项目